«المركزي» اللبناني يعزّز ضبط النقد بانتظار قانون الانتظام المالي

اكتمال التدقيق الجنائي يكفل نجاعة خطة التعافي

مقر مصرف لبنان في بيروت (رويترز)
TT

«المركزي» اللبناني يعزّز ضبط النقد بانتظار قانون الانتظام المالي

مقر مصرف لبنان في بيروت (رويترز)

تتعزّز المعطيات في أوساط القطاع المالي اللبناني بشأن تعذّر إقرار مشروع القانون المحوري لاستعادة الانتظام المالي خلال الأشهر المتبقية من العام الحالي، جرّاء الفشل المستمر، للعام السابع على التوالي، في إرساء معادلة مرجعية وعادلة تكفل إنصاف أصحاب الحقوق، من خلال تحديد ناجز لتوزيع المسؤوليات وأعباء الخسائر الناجمة عن الفجوة المالية بين الدولة ومصرف لبنان والجهاز المصرفي.

وشبه إجماع، على المستويين الرسمي والمصرفي، على أهمية اعتماد مسار تشريعي موثوق لخطة إنقاذ متكاملة، تستمد مندرجاتها الأساسية من حصيلة التدقيق الجنائي الدولي الذي تستكمله حالياً شركة «ألفاريز آند مارسال»، والذي يغطي، استكمالاً للتقرير الأول، كامل حسابات مصرف لبنان من عام 2015 وحتى نهاية عام 2023، بالتوازي مع تقييمات مستقلة ومعتمدة دولياً لميزانيات المصارف.

ومع التشتت غير البنّاء في تحديث أرقام فجوة الخسائر فإن الثابت في القيود يدور حول حقوق عالقة بنحو 80 مليار دولار لصالح المودعين، ورقم موازٍ تقريباً لصالح البنوك لدى مصرف لبنان، يقابلها نحو 11.5 مليار دولار بوصفها احتياطيات سائلة من العملات الصعبة، وبيانات تمويلية من «المركزي» لصالح القطاع العام، يفترض أن يُحدّد التدقيق أرقامها النهائية، مع التنويه بالتحقق من مطالبة أولية بسداد نحو 25 مليار دولار.

وبذلك، لا يمكن لأي خطة أن تكتسب المصداقية من دون هذه الركيزة الأساسية، وفق تأكيدات متكررة على لسان حاكم البنك المركزي كريم سعيد، إذ «لا بد أولاً من تحديد حجم العجز المالي بدقّة قبل توزيع المسؤوليات والأعباء»، في حين تسود قناعة عامة وراسخة بأن رحلة العلاج طويلة ومعقدة، حتى في حال الإقرار الصريح بالمسؤولية المالية للدولة، والتخلي عن مفهوم استخدام الأموال العامة بأضيق الحدود لدعم إعادة رسملة البنك المركزي، حسب توصية صندوق النقد الدولي.

وتدور في أروقة القطاع المالي، حسب مسؤول مصرفي ومعني، مشاورات ونقاشات تتسّم بالجدية، حول إمكانية خطة مزدوجة تجمع أولوية برمجة إيفاء الحقوق المتوجبة، إلى جانب تسهيل التوافق على برنامج التعافي الضروري لإعادة هيكلة ونهوض القطاع المالي بكامل مكوناته ومؤسساته القادرة على تحقيق التوازن بين المسارين المترابطين؛ حيث لا فرص متاحة للمعالجة من دون دور مفصلي للسلطة النقدية، ولا من دون استعادة متدرجة للأنشطة المصرفية في مجالي الاستثمار والائتمان، وصولاً إلى المشاركة مع الدولة في العودة إلى الأسواق المالية الدولية، معززاً باتفاق تمويلي مع صندوق النقد الدولي.

ومع الضبط المحكم الذي ينفذه البنك المركزي لكتلة السيولة بالعملة الوطنية، والتي تدنت حالياً إلى نحو 56.6 تريليون ليرة، أي ما يوازي نحو 630 مليون دولار، تقترب استراتيجية إدارة السيولة، أكثر فأكثر، من مفهوم «مجلس النقد»، الذي اعتمدته بلدان عانت أزمات مشابهة ويتبناه خبراء دوليون، بوصفه إطاراً موثوقاً لاستعادة الاستقرار النقدي، مع الإقرار المسبق بعدم فاعليته في معالجة أزمة المودعين في البنوك.

وبرزت في هذا المضمار إشارة لافتة لاقت، بحد أدنى، اهتمام حاكم البنك المركزي، وتمثّلت في إطلاق «المبادرة الوطنية للاستقرار النقدي»، بوصفها منصة تهدف إلى جمع الاقتصاديين والخبراء وصانعي السياسات العامة وقادة قطاع الأعمال لتطوير مقترحات تهدف إلى استعادة الثقة بالنظامين النقدي والمالي في لبنان.

وبالاستناد إلى حصيلة تجارب في عدد من الدول تقوم معادلة مجلس النقد على منع إصدار العملة الوطنية دون تغطية كاملة بالاحتياطيات الدولارية، ما يؤدي تلقائياً إلى استقرار سعر الصرف وانخفاض التضخم بسرعة. واستتباعاً، فإن استقرار سعر الصرف، وفق قواعد صارمة سيحفز استعادة ثقة المواطنين والمستثمرين، ويسهم في نهوض النشاط الاقتصادي.

وبدا لافتاً التداول بأولوية استعادة المصداقية النقدية قبل اعتماد حزمة الإصلاحات المنشودة في القطاع المالي، والذي برز خلال ندوة متخصصة برعاية حاكم «المركزي»، تناولت على مدار 3 جلسات، وبمشاركة خبراء دوليين، إمكانية وسبل اعتماد نظام نقدي قائم على قواعد واضحة، يمكن أن يساعد لبنان على الخروج من واقع عدم الاستقرار المالي والنقدي، والمتواصل منذ انفجار الأزمة المالية والنقدية في خريف عام 2019.

ومن البديهي، أن وجود إطار نقدي مستقر من شأنه أن يهيئ ظروفاً أكثر ملاءمة لإعادة هيكلة المصارف، واستعادة تدفقات رؤوس الأموال، وتحفيز الاستثمار الخاص. في حين أن نظام مجلس النقد بمفرده لن يعالج، وفق الخبراء، الخسائر المتراكمة في القطاع المصرفي، ولا يكفل تعويض أصحاب الودائع المحتجزة بالدولار.

وبذلك تبقى الحاجة ملحة إلى إعادة هيكلة القطاع المصرفي، ومعالجة معضلة الدين العام، ولا سيما كتلة سندات الدين الدولية (اليورو بوندز) المعلقة الإيفاء بقرار حكومي في ربيع عام 2020، وبأصول بلغت حينها نحو 31.6 مليار دولار، من دون احتساب الفوائد التراكمية، فضلاً عن الحاجة إلى حزمة إصلاحات اقتصادية وإدارية واسعة.

وأوضحت المداخلات أن الأزمة المستمرة تتجاوز تقلبات سعر الصرف، وتعكس انهياراً أوسع من ناحية الثقة بالمؤسسات النقدية وبصنع السياسات؛ حيث أدّى تمويل العجز المالي المستمر عبر المصرف المركزي، والسياسة النقدية القائمة على القرارات التقديرية، والتدخلات المتكررة في سوق الصرف الأجنبية، إلى تقويض الثقة بالعملة الوطنية.

ويشترك لبنان، وفق الخبراء، في عدد من الخصائص مع اقتصادات نجحت في اعتماد أنظمة مجالس النقد، بما في ذلك انفتاحه الاقتصادي، واعتماده على الواردات، والتحويلات المالية، وتدفقات رؤوس الأموال الخارجية. كما يمكن أن يتكامل مع برنامج إصلاحي مدعوم من صندوق النقد الدولي، بدلاً من أن يُشكل بديلاً عنه، بحيث يوفر مجلس النقد الانضباط النقدي، في حين يركز صندوق النقد الدولي على الإصلاحات المالية والهيكلية وإصلاح القطاع المصرفي.
مقالات ذات صلة

«حنظلة» يعود إلى بيروت... رحلة الأمس في وجع اليوم

يوميات الشرق 4 ممثلين يحملون رحلةً أثقل من خطواتها (صوَر المُخرج)

«حنظلة» يعود إلى بيروت... رحلة الأمس في وجع اليوم

يضحك الجمهور على اختلال المواقف وعلى «حنظلة» الذي يُحاول تطبيق منطقه البريء في عالم تحكمه قواعد ملوَّثة...

فاطمة عبد الله (بيروت)
يوميات الشرق «أنغام وأفلام»... حفل تجلس فيه الذاكرة بين مقاعد الجمهور (الجهة المنظّمة)

«أنغام وأفلام»... الماضي الذي لم يُغادرنا له موعدٌ في بيروت

اختار المايسترو هاروت فازليان الاقتراب من الأعمال في صيغتها الأصيلة، بعيداً عن التغيير لمجرّد إظهار الاختلاف...

فاطمة عبد الله (بيروت)
يوميات الشرق قصاصات ورق وصور فوتوغرافية تحفظ تفاصيل من ذاكرة الجنوب (الشرق الأوسط)

«احكيلي يا جنوب» جولة فنّية على ضفاف الذاكرة والهوية

جميع عناصر المعرض جُمعت من أرض الواقع، لتصبح شاهدةً على حكايات أصحابها.

فيفيان حداد (بيروت)
يوميات الشرق الفنانة ياسمينا نيستن بين بورتريهات لا تنتهي عند ملامحها (الشرق الأوسط)

«حرّاس الذاكرة» لياسمينا نيستن: كلُّ وجهٍ يحملُ غيابَه

حتى الأيدي تؤدّي دوراً لا يقلّ أهمية عن الوجوه. تبدو أحياناً أكثر صراحةً من العيون...

فاطمة عبد الله (بيروت)
يوميات الشرق سنونو يعود كلّ ربيع... والذاكرة أيضاً تحتاج إلى مَن يدلّها على طريق العودة (مهرجان ربيع بيروت)

«مهرجان ربيع بيروت» يستعيد ذاكرة لبنان بالفنّ

على امتداد 11 أمسية، تتوزَّع 3 مشاريع متعدّدة الوسائط على 4 فضاءات في بيروت وطرابلس...

فاطمة عبد الله (بيروت)

«كادن» تستثمر 533 مليون دولار في مشاريعها... وتستهدف مليون متر مربع من المساحات اللوجستية

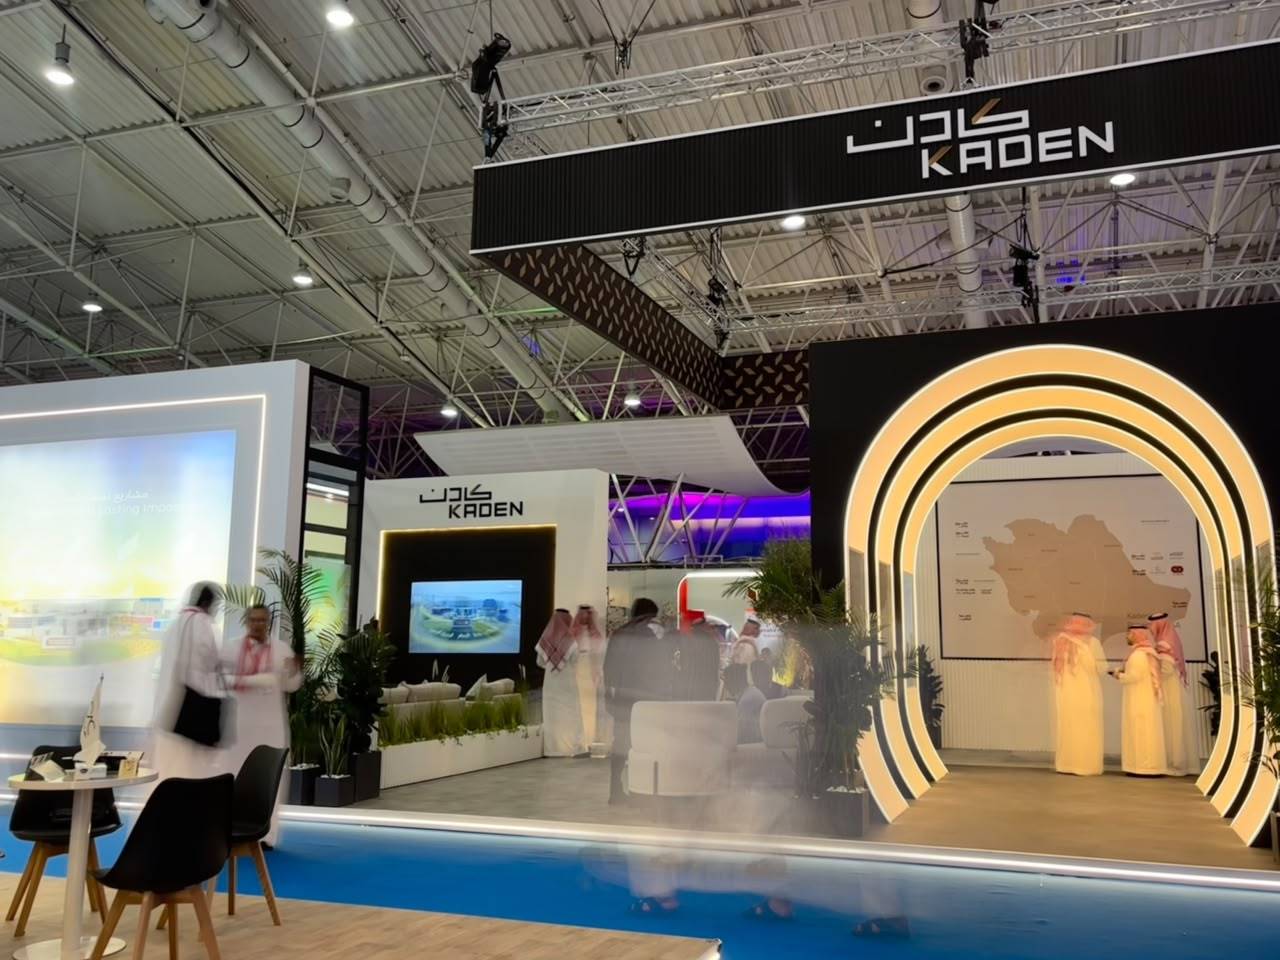
جناح «كادن» في المعرض السعودي للمستودعات والخدمات اللوجستية (الشرق الأوسط)
TT

«كادن» تستثمر 533 مليون دولار في مشاريعها... وتستهدف مليون متر مربع من المساحات اللوجستية

جناح «كادن» في المعرض السعودي للمستودعات والخدمات اللوجستية (الشرق الأوسط)

يتزايد طلب شركات التطوير العقاري على الأصول اللوجستية، مدفوعاً بتوسع سلاسل الإمداد، ونمو الطلب على المستودعات، والمساحات التشغيلية الحديثة في المدن الرئيسة، مما يفتح مجالاً أوسع أمام القطاع العقاري للمساهمة في تطوير البنية التحتية اللوجستية.

وفي هذا السياق تستثمر شركة «كادن» المتخصصة في التطوير العقاري نحو 533 مليون دولار في مشاريعها الحالية، مستهدفة وصول محفظتها اللوجستية إلى نحو مليون متر مربع من المساحات عبر 5 مشاريع في الرياض، وجدة، والدمام، والمدينة المنورة.

وقال الرئيس التنفيذي لـ«كادن» محمد آل عثمان، في تصريحات خاصة لـ«الشرق الأوسط»، على هامش المعرض السعودي للمستودعات والخدمات اللوجستية في الرياض، إن إجمالي حجم المشاريع التي تعمل عليها الشركة يتراوح بين 10 و11 مليار ريال (2.66 و2.93 مليار دولار)، فيما تبلغ الاستثمارات الخاصة فيها نحو ملياري ريال (533 مليون دولار)، كاشفاً عن تطلع الشركة إلى مضاعفة استثماراتها خلال السنوات الخمس المقبلة.

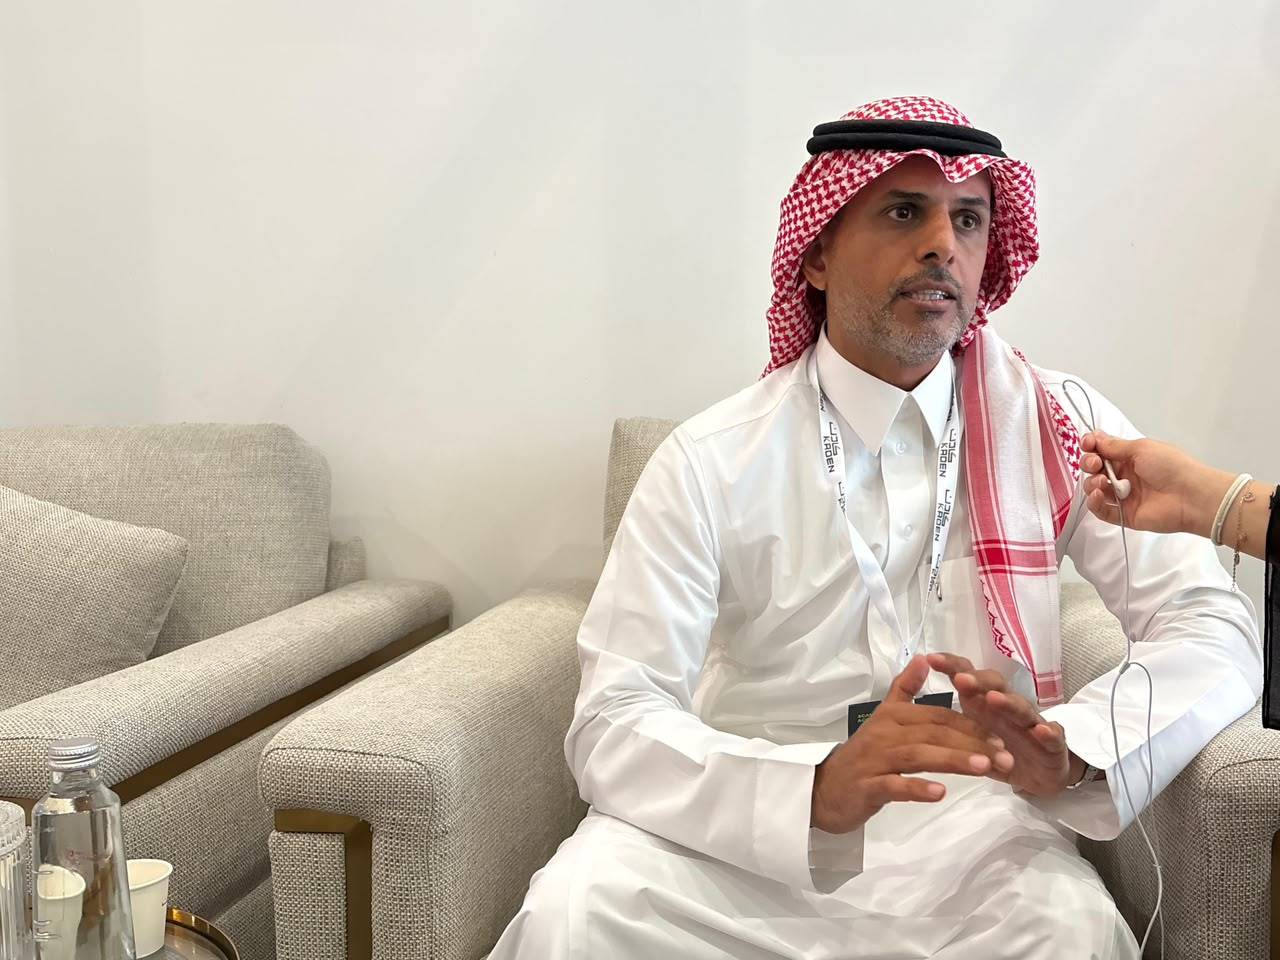
الرئيس التنفيذي لـ«كادن» محمد آل عثمان خلال مقابلة مع «الشرق الأوسط» (الشرق الأوسط)

مليون متر مربع من المساحات اللوجستية

وأوضح آل عثمان أن النشاط اللوجستي يمثل أحد المحاور الرئيسة في محفظة «كادن»، مشيراً إلى أن الشركة تعمل حالياً على نحو 5 مشاريع لوجستية في عدد من المدن السعودية.

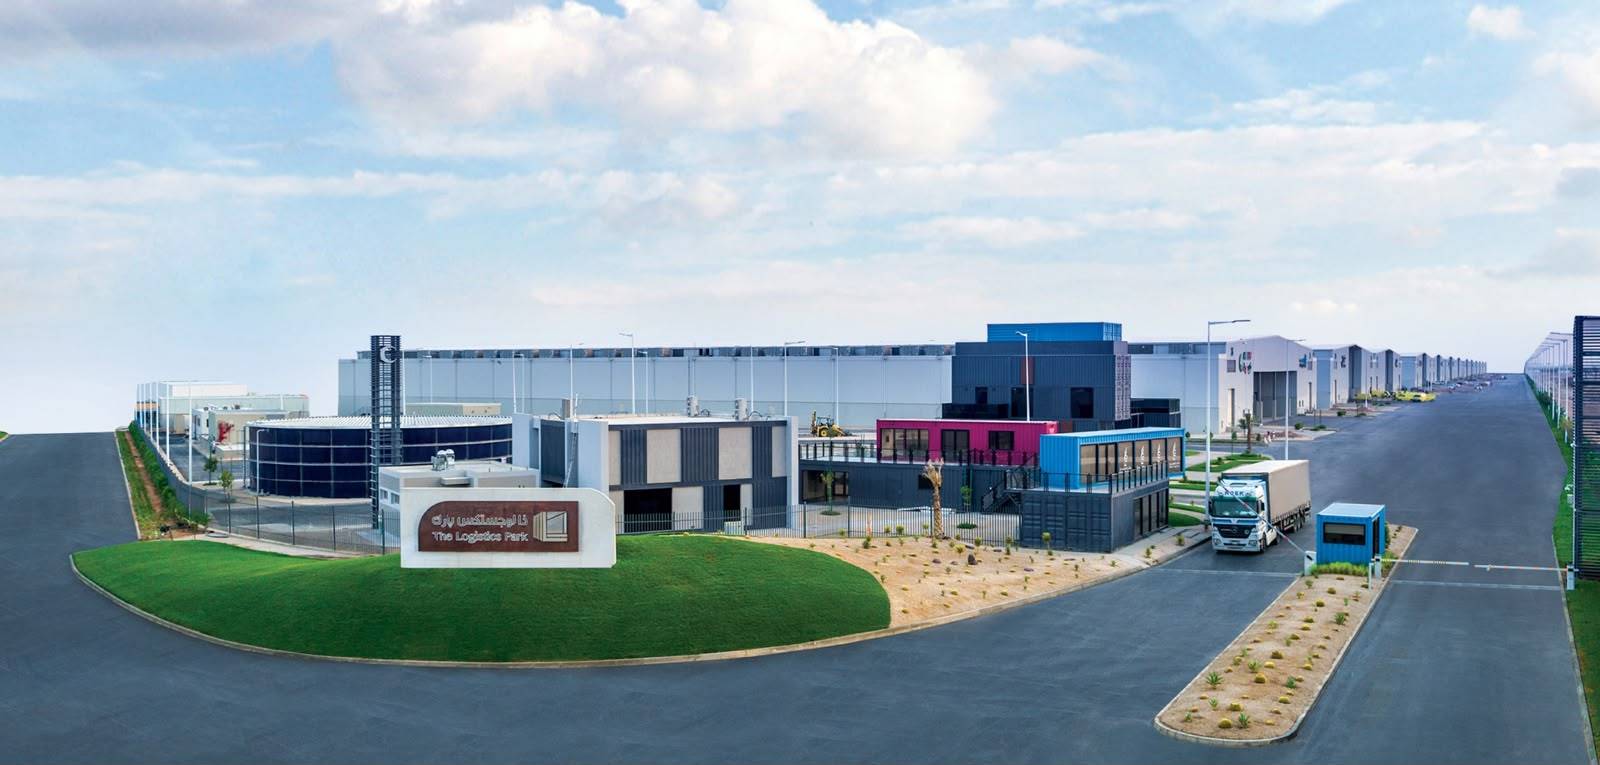
ويأتي في مقدمتها «لوجستيك بارك الرياض» الذي اكتمل، ودخل مرحلة التشغيل، وتبلغ مساحاته التأجيرية نحو 250 ألف متر مربع، إلى جانب مشاريع «لوجستيك بارك جدة»، و«لوجستيك بارك الدمام»، و«لوجستيك بارك المدينة المنورة»، التي لا تزال تحت التطوير.

وقال محمد إن اكتمال هذه المشاريع سيرفع إجمالي المساحات اللوجستية إلى نحو مليون متر مربع، على أن تدخل المشاريع الجديدة الخدمة بصورة متتابعة خلال فترة تتراوح بين 3 و4 سنوات.

وتستهدف الشركة بدء تشغيل «لوجستيك بارك جدة» في منتصف 2027، فيما تخطط لبدء تشغيل المرحلة الأولى من مشروع الدمام في الفترة نفسها، بينما تستهدف تشغيل مشروع المدينة المنورة بنهاية 2027.

جانب من إقبال الزوار على جناح «كادن» (الشرق الأوسط)

محفظة متعددة القطاعات

ولا تقتصر استراتيجية «كادن» على القطاع اللوجستي، إذ تمتد أعمالها إلى قطاعات السكني، والتجاري، والمكتبي، والصناعي، في إطار محفظة متنوعة من الأصول العقارية.

وبدأت الشركة توسعها من خلال مشروع «واجهة الرياض»، قبل نقل نموذجها إلى مدن أخرى، حيث تضم محفظتها مشاريع «واجهة جدة»، و«واجهة عسير» في أبها، و«واجهة الطائف».

كما أطلقت الشركة مؤخراً، بالتعاون مع «مدينة المعرفة الاقتصادية»، مشروعاً متعدد الاستخدامات في المدينة المنورة، في خطوة تعكس توجهها نحو توسيع نطاق مشاريعها، وتطوير أصول متنوعة الاستخدامات في المدن ذات الطلب المرتفع.

وقال آل عثمان إن نجاح المشاريع التي أطلقتها الشركة في مراحلها الأولى شجعها على تكرار التجربة في مدن أخرى، مستفيدة من نمو الطلب على مختلف أنواع الأصول العقارية، سواء التجارية، أو السكنية، أو الصناعية واللوجستية.

«العقار» مُمكّن للقطاعات الاقتصادية

ويرى آل عثمان أن دور القطاع العقاري يتجاوز تطوير الأصول، وتلبية الطلب عليها، ليصبح مُمكّناً رئيساً لنمو قطاعات اقتصادية أخرى، بالنظر إلى الترابط الوثيق بين العقار والأنشطة السياحية والصناعية واللوجستية.

وقال إن «النهضة السياحية والصناعية واللوجستية» لا يمكن أن تنفصل عن التطوير العقاري، باعتباره يوفر البنية الأساسية التي تحتاج إليها هذه القطاعات للتوسع، مشيراً إلى أن نمو القطاع العقاري يسهم بالتالي في تنويع مصادر الدخل، وتعزيز مساهمة الاقتصاد غير النفطي.

«ذا لوجستك بارك» في الرياض أحد مشاريع «كادن» (الشركة)

تملك الأجانب يعزز الطلب

وفيما يتعلق بتأثير السماح لغير السعوديين بتملك العقارات في المملكة على الطلب والاستثمار، قال آل عثمان إن القطاع العقاري «يعتمد على الطلب ويقوده الطلب»، سواء من المشترين والمستثمرين داخل المملكة، أو من الطلب المتوقع من خارجها.

وأوضح أن تقييم الأثر الكامل لقرار السماح بالتملك لغير السعوديين سيحتاج إلى بعض الوقت، إلا أنه يتوقع أن يؤدي القرار إلى زيادة الطلب العقاري، خصوصاً في مكة المكرمة، والمدينة المنورة، إضافة إلى المشاريع والمناطق المميزة في الرياض، وجدة، والمدن الأخرى التي يشملها نطاق التملك.

ويأتي توسع «كادن» في الأصول اللوجستية بالتزامن مع تنامي الحاجة إلى مستودعات ومساحات تشغيلية متخصصة في المدن الرئيسة، مع نمو سلاسل الإمداد، وتطور أنماط التجارة، بما يدعم تحول الأصول اللوجستية إلى أحد المجالات الرئيسة للتوسع أمام شركات التطوير العقاري.


«إكسون موبيل» تعلن اكتشافاً نفطياً في أنغولا

حقل نفط وغاز في أنغولا (إكس)
TT

«إكسون موبيل» تعلن اكتشافاً نفطياً في أنغولا

حقل نفط وغاز في أنغولا (إكس)

أعلنت الوكالة الوطنية للنفط والغاز والوقود الحيوي في أنغولا (ANPG) وشركة «إكسون موبيل» وشركاؤها في «المربع 15»، الواقع في المياه البحرية، عن تحقيق اكتشاف جديد في بئر الاستكشاف «فيكانغو إستي-01» (Vicango Este-01).

ووفقاً لبيان صدر يوم الأربعاء، تم تحقيق الاكتشاف الجديد في المربع 15، وهو مربع بحري يقع في مياه عميقة ويعد واحداً من أكثر مناطق إنتاج النفط غزارة في أنغولا.

وذكرت الشركات في بيان مشترك أن البئر -التي تقع على بعد نحو 370 كيلومتراً شمال غرب العاصمة لواندا- حُفرت لتصل إلى عمق 940 متراً (3085 قدماً)، حيث كشفت عن طبقة من الحجر الرملي عالي الجودة بسماكة تبلغ نحو 25 متراً تحتوي على هيدروكربونات.

وأشار البيان إلى أن هذا الاكتشاف هو العشرين من نوعه في المربع 15، الذي أنتج أكثر من 2.7 مليار برميل من النفط على مدار الثلاثين عاماً الماضية.

وقال برايان يونييتيس، الرئيس التنفيذي لشركة إكسون موبيل في أنغولا: «يعد المربع 15 واحداً من أهم مشروعات تطوير المياه العميقة في أنغولا، وتساعد اكتشافات كهذه في تعزيز قيمة البنية التحتية القائمة مع دعم فرص الإنتاج المستقبلية».

وكانت أنغولا -ثاني أكبر منتج للنفط الخام في منطقة جنوب الصحراء الكبرى بأفريقيا بعد نيجيريا- قد أجرت إصلاحات تنظيمية واسعة النطاق لتشجيع الاستثمار في عمليات الاستكشاف، وذلك في إطار سعيها للحفاظ على مستويات الإنتاج في ظل وجود حقول بحرية متقادمة.


«تسعير منضبط»... السعودية تشدد الرقابة على تأمين السيارات وتحمي المنافسة

مجموعة مركبات في أحد معارض السيارات بالرياض (الشرق الأوسط)
TT

«تسعير منضبط»... السعودية تشدد الرقابة على تأمين السيارات وتحمي المنافسة

مجموعة مركبات في أحد معارض السيارات بالرياض (الشرق الأوسط)

تتجه سوق تأمين السيارات في السعودية إلى مرحلة جديدة من الانضباط في التسعير، مع تشديد هيئة التأمين الرقابة على الأسس التي تعتمد عليها الشركات في تحديد أسعار وثائق المركبات، بما يعزز عدالة التسعير ويحدّ من الممارسات التي قد تضر بالمنافسة أو تقود إلى أسعار غير مستدامة.

وأعلنت هيئة التأمين مراجعة آلية تسعير تأمين المركبات للتأكد من التزام الشركات بالمعايير الرقابية، وبما يضمن توفير أسعار عادلة وغير مبالغ فيها.

وحدَّدت ستة معايير رقابية لتسعير تأمين المركبات، تشمل التزام الشركات بأن تكون أسعار المنتجات عادلة وغير مبالغ فيها، وأن تستند إلى قواعد اكتتاب لا تؤدي إلى خفض الأسعار عن المستوى المقبول فنياً أو إلى تكبد الشركات خسائر، إلى جانب اعتمادها على أسس إكتوارية وقواعد اكتتاب سليمة.

كما تشترط الهيئة أن تكون الأسعار مدعومة ببيانات وتجارب موثوقة، وألا تعتمد الشركة على الأسعار التي تطبقها شركات أخرى فقط عند تحديد أسعارها، إضافة إلى تزويد الهيئة بالأسس والمنهجيات المستخدمة في تحديد الأسعار.

حماية المستهلك

ويؤكد مختصون لـ«الشرق الأوسط»، أن أفضل نتيجة لهذه الآلية ليست أن تصبح أسعار الشركات متساوية، وإنما طريقة الوصول إلى السعر أكثر عدالة وشفافية، ثم تبقى المنافسة مفتوحة على السعر والخدمة وجودة التعويض، موضحين أنه في حال أصبحت المعايير سبباً في تقارب الأسعار بشكل مصطنع، فقد يتضرر المستهلك؛ أما إذا كانت المعايير تمنع التسعير غير المنضبط وتترك مجالاً حقيقياً للمنافسة، فهي خطوة في الاتجاه الصحيح.

ويوضح المختصون أن تنظيم التسعير مطلوب لحماية السوق والمستهلك، لكن التنظيم لا يعني توحيد الأسعار، مؤكدين أن المطلوب من هذه الآلية أن تتساوى الشركات في الالتزام بالمعايير، وليس في الأسعار؛ كون المنافسة الحقيقية يجب أن تبقى قائمة لصالح المؤمن له.

منهجية التسعير

وأفاد أستاذ الاقتصاد في جامعة الملك عبد العزيز، الدكتور سالم باعجاجة لـ«الشرق الأوسط»، بأن النقطة الأهم في الآلية الجديدة أن تكون الرقابة على منهجية التسعير وعدالتها، وليس على جعل السعر النهائي متقارباً بين جميع الشركات.

وواصل حديثه، بأن هذه الخطوة من الهيئة تضع الحدود والمعايير التي تمنع التسعير غير العادل أو الإغراق أو الممارسات التي تضر بالسوق، لكن تترك للشركات مساحة للمنافسة من خلال كفاءة التشغيل، وإدارة المطالبات، وجودة الخدمة، والابتكار، ودقة نماذج المخاطر.

التجارة العادلة

بدوره، ذكر المختص في حماية المستهلك، عبد العزيز الخضيري، أن هيئة التأمين تنهي ضبابية التأجير التمويلي للسيارات في خطوة تنظيمية ايجابيه لحماية حقوق المستأجرين وتعزيز الشفافية في قطاع التمويل والتأمين وتطبيق مبدأ «التجارة العادلة».

وبيَّن أن المعايير التنظيمية للتأمين الشامل تضع حداً لاجتهادات الجهات التمويلية ولتضع حقوق المستأجر في المقام الأول من خلال إلزام (جهة التمويل) بالحصول على 3 عروض تأمين على الأقل سنوياً، وتقديم الاقل سعراً للمستأجر؛ ما يمنع تحميل العميل مبالغ إضافية لا يستفيد منها.

وشرح الخضيري بأنه يتم احتساب قسط التأمين الأساسي على المستأجر، وفي حال الحصول على خصومات من شركات التأمين (بسبب السجل الخالي من الحوادث)، ويُحفظ الفارق في حساب تأميني خاص للمستأجر وتُصفى هذه المبالغ وتسلم له عند نهاية العقد. وأبان المختص في حماية المستهلك، أن المعايير الجديدة تلزم الشركات على إعادة تقييم سعر المركبة سنوياً بناءً على الاستهلاك والتناقص، وخفض قسط التأمين المستحق تدريجياً كل عام بدلاً من الطريقة السابقة التي كانت تثبٌت قيمة التأمين على سعر السيارة وهي جديدة طوال سنوات التمويل.

وأكمل الخضيري أن المستأجر هو «المستفيد الأول» في حالات الهلاك الجزئي ليتلقى تعويض الإصلاح ويدير صيانة المركبة، في حين يكون المؤجر هو «المستفيد الثاني» في حالة الهلاك الكلي لتغطية المتبقي من قيمة التمويل.

ارتفاع الأسعار

من ناحيتهم، كشف عدد من المستفيدين، عن وجود ارتفاع مستمر لأسعار تأمين السيارات في السعودية تصل إلى 6 أضعاف مقارنةً بالأعوام الماضية، مؤكدين أن الشركات ستكون ملزمة على المعايير الجديدة، وبالتالي ستصبح الأسعار عادلة وغير مبالغ فيها؛ كونها مبنيةً على أسس واضحة وسليمة.

وأشار تقرير سوق التأمين السعودية للربع الأول من العام الحالي، إلى تحسن الأداء بالتزامن مع توسع التغطية التأمينية لتصل إلى 11.2 مليون مركبة، في حين بلغ إجمالي الأقساط المكتتبة في تأمين المركبات 5 مليارات ريال (1.3 مليار دولار)، في الوقت الذي شهدت فيه تجربة المستفيدين تحسناً تمثل في انخفاض معدل الشكاوى الشهري إلى 0.09 في المائة مقابل 0.12 في المائة.