الأسواق الناشئة تسجل عوائد قوية في 2025 وتستعد لمواصلة الصعود

رغم المخاطر الأميركية

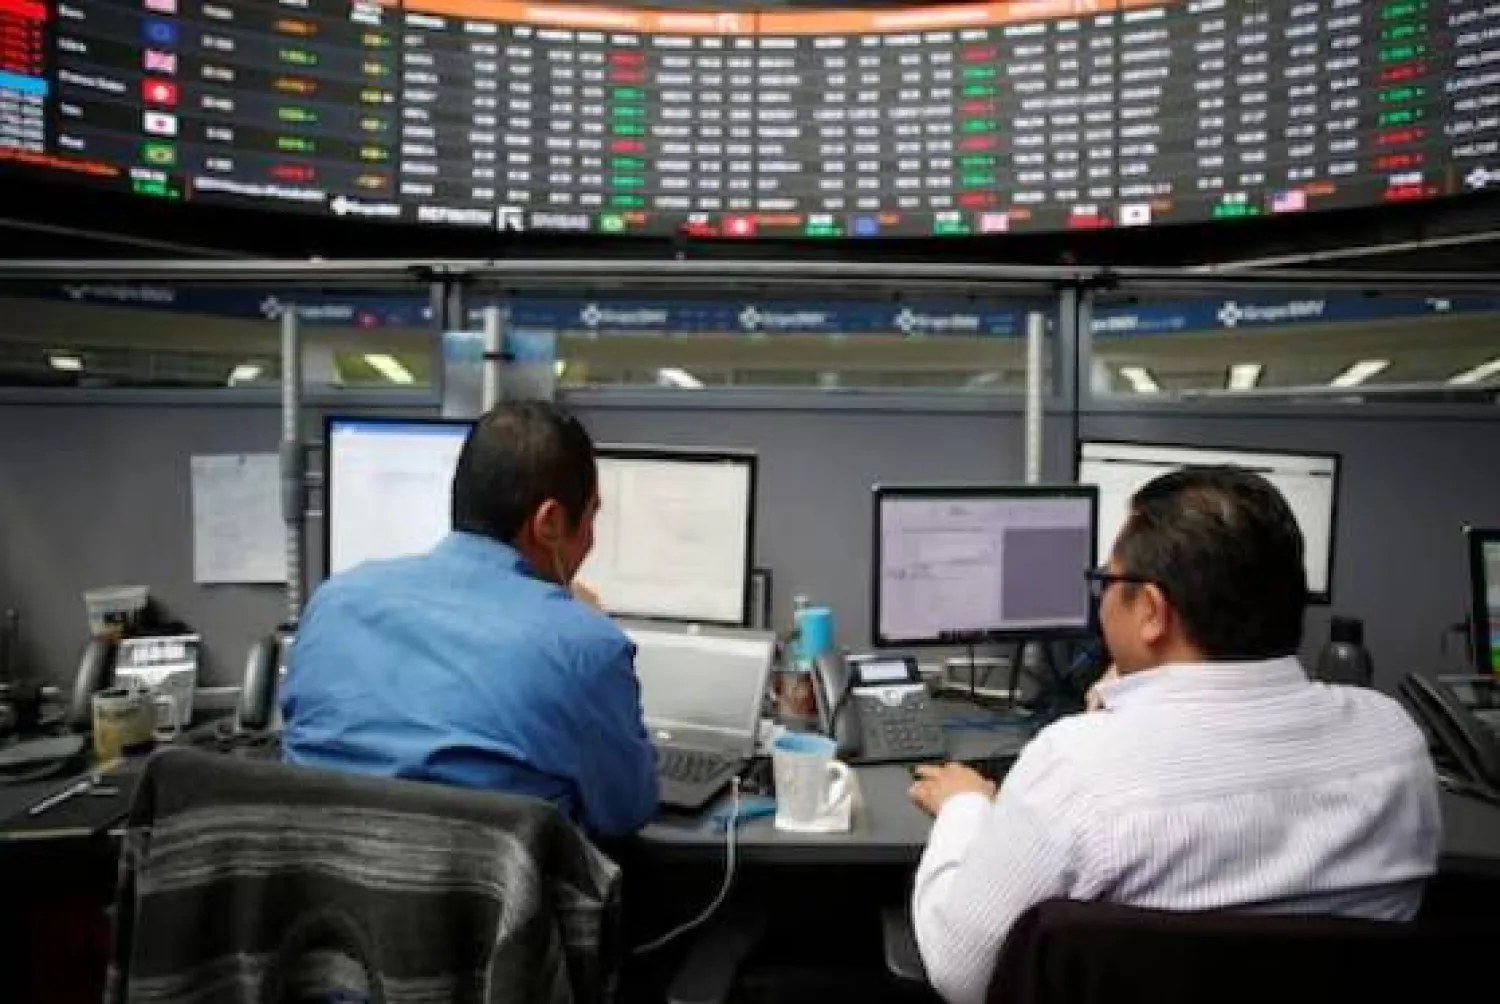
موظفون يعملون في بورصة المكسيك (رويترز)
TT

الأسواق الناشئة تسجل عوائد قوية في 2025 وتستعد لمواصلة الصعود

موظفون يعملون في بورصة المكسيك (رويترز)

تحدّت الأسواق الناشئة الرسوم الجمركية والحروب التجارية واضطرابات الاقتصاد العالمي، محققةً عوائد مزدوجة الرقم في 2025، ما عزّز آمال المستثمرين بتكرار الأداء القوي في العام المقبل.

فبعد سنوات من الخيارات المالية الصعبة، وسياسات نقدية دقيقة اتخذها صانعو القرار في البنوك المركزية، باتت دول كانت تُعدّ عالية المخاطر تبدو اليوم أكثر متانة في مواجهة الغيوم السياسية والاقتصادية في الولايات المتحدة وأوروبا، وتزايد التشرذم الجيوسياسي، وفق «رويترز».

وقالت المديرة التنفيذية في «مانولايف لإدارة الاستثمارات»، إلينا ثيودوراكوبولو: «هناك رياح مواتية كثيرة انتقلت من هذا العام إلى العام المقبل، لا سيما في ظل الأداء اللافت والمميز»، مشيرةً إلى «مزيج من السياسات السليمة والحظ الجيد».

تحرّر الأسواق الناشئة

أعاد الرئيس الأميركي دونالد ترمب إلى البيت الأبيض مناخاً من عدم اليقين، يدفع عادةً المستثمرين إلى الملاذات الآمنة مثل السندات الأميركية أو الدولار. غير أن السياسات الجمركية المتقلبة وهجمات ترمب على «الاحتياطي الفيدرالي» قلبت المعادلة، لتجعل الأسواق الناشئة تبدو أكثر استقراراً نسبياً.

وبينما لا تزال تداعيات السياسات الأميركية تتصدّر قائمة المخاطر المحتملة على موجة الصعود المتوقعة في 2026، استغل بعض المستثمرين التراجعات التي أحدثتها إعلانات «يوم التحرير» الجمركية في أبريل (نيسان)، لزيادة انكشافهم على أصول الأسواق الناشئة.

وقال مدير المحافظ في «جانوس هندرسون»، توماس هوغارد: «نرى توجهاً متزايداً لتنويع الاستثمارات بعيداً عن الولايات المتحدة أو السعي إلى تنويع عالمي أوسع». وأضاف أن ديون الأسواق الناشئة كانت دون الملكية لفترة طويلة بعد سنوات من تدفقات الخروج.

وشهدت دول عدة تحولات جذرية؛ إذ تحولت تركيا إلى سياسات اقتصادية تقليدية منتصف 2023، وألغت نيجيريا الدعم وخفّضت قيمة النايرا، وواصلت مصر إصلاحات مدعومة من صندوق النقد الدولي، فيما اجتازت غانا وزامبيا وسريلانكا فترات تعثّر تلتها تحسينات في التصنيفات الائتمانية.

وساعد هذا الصعود في عكس سنوات من نزوح رؤوس الأموال، مؤكداً -حسب المستثمرين- أن الخيارات الصعبة التي اتخذتها الحكومات تُؤتي ثمارها، وتمهّد لقوة إضافية في 2026.

وقالت جوليا بيليغريني، من «أليانز غلوبال إنفستورز»: «باتت هذه الاقتصادات قادرة على امتصاص الصدمات الكبرى؛ إذ تقف على أسس أقوى».

كما أشار محللون إلى عام آخر من صافي الترقيات الائتمانية بوصفه دليلاً إضافياً على استمرار المتانة. وقال استراتيجي «مورغان ستانلي»، جيمس لورد: «الأساسيات تتحسن في هذه الفئة من الأصول، خصوصاً من منظور الجدارة الائتمانية السيادية»، لافتاً إلى «زخم متنامٍ في الترقيات عاماً بعد عام».

ملاذات جديدة؟

في وقت تعرّض فيه «الاحتياطي الفيدرالي» لانتقادات، أظهرت البنوك المركزية في الأسواق الناشئة استقلالية ومصداقية في صنع السياسات، حسب المستثمرين.

وقال رئيس ديون الأسواق الناشئة في «إم أند جي»، شارل دو كينسوناس: «مصداقية السياسة النقدية في الأسواق الناشئة ربما بلغت أعلى مستوياتها على الإطلاق». وأضاف: «خفّضت الفائدة، بل سبقت (الفيدرالي)، لكنها لم تُفرط في الخفض، مما ساعد العملات على الصمود».

وأسهم الانضباط النقدي في تفوق عملات الأسواق الناشئة، بالتزامن مع تراجع الدولار، ما غذّى الإقبال على ديون العملات المحلية التي حقّقت عوائد بنحو 18 في المائة هذا العام، مع توقعات بإمكان تكرار عوائد مزدوجة الرقم في 2026.

وحتى عدم اليقين الانتخابي -من المجر إلى البرازيل وكولومبيا- الذي كان يُقلق المستثمرين عادة، بات لدى البعض مصدر فرص. وقالت جوليا بيليغريني: «التغييرات السياسية المحدودة التي قد تلي الانتخابات يمكن أن تخلق تحركات سوقية تولّد فرصاً استثمارية».

أميركا تبقى الخطر الأكبر على آفاق الأسواق الناشئة

ويبقى الخطر الأكبر مرتبطاً بالولايات المتحدة، فدخولها في ركود قد يطلق موجة سحب رؤوس أموال تضر بالأسواق الناشئة. كما أن رفع «الفيدرالي» الفائدة قد يعزّز الدولار ويضغط على عملات هذه الأسواق. ويزيد الغموض مع احتمال تعيين رئيس جديد لـ«الفيدرالي» في 2026.

لكن حتى هذه المخاطر لم تعد بالحدة السابقة ذاتها. وقال دو كينسوناس: «من الناحية الأساسية، أصبحت الأسواق الناشئة أقل حساسية بكثير للاقتصاد الأميركي مما كانت عليه».

ومع ذلك، يثير التفاؤل المفرط بعض التحفظ، فقد أظهر استطلاع «إتش إس بي سي» لمعنويات الأسواق الناشئة، الصادر في ديسمبر (كانون الأول)، اختفاء النظرة السلبية بالكامل وتسجيل صافي معنويات قياسي هو الأعلى في تاريخ الاستطلاع.

وقال رئيس استراتيجية الدخل الثابت للأسواق الناشئة في «بنك أوف أميركا»، ديفيد هاونر: «لم أصادف عميلاً واحداً متشائماً رغم حديثي مع أكثر من 100 عميل خلال الأسابيع الأخيرة». وأضاف محذراً: «عندما يتفق الجميع على اتجاه السوق، يعلّمنا التاريخ ضرورة توخي الحذر».
مقالات ذات صلة

«السوق المالية» السعودية تستطلع الآراء حول تنظيم التعامل في الأسواق الخارجية

الاقتصاد مبنى هيئة السوق المالية في العاصمة الرياض (الشرق الأوسط)

«السوق المالية» السعودية تستطلع الآراء حول تنظيم التعامل في الأسواق الخارجية

تستطلع هيئة السوق المالية مرئيات العموم حول تنظيم تعامل مؤسسات السوق المالية السعودية مع العملاء في الأسواق المالية خارج المملكة وضوابط التمويل بالهامش.

الاقتصاد متداول يعمل في بورصة نيويورك (أ.ب)

تراجع النفط يخفف ضغوط السندات ويدعم استقرار «وول ستريت»

أسهم تراجع أسعار النفط يوم الجمعة في تخفيف بعض الضغوط التي تراكمت في «وول ستريت»، ما دفع الأسهم الأميركية إلى الارتفاع بشكل طفيف.

«الشرق الأوسط» (نيويورك)
الاقتصاد مارة يسيرون أمام بورصة نيويورك (رويترز)

كيف يعيد كبار مديري السندات رسم استراتيجياتهم في سوق مضطربة؟

في ظل تقلبات أسواق السندات وارتفاع عوائد سندات الخزانة الأميركية إلى مستويات مرتفعة، يتجه كبار مديري صناديق السندات إلى نهج أكثر حذراً وانتقائية.

«الشرق الأوسط» (لندن)
الاقتصاد متداولان يعملان في بورصة نيويورك (رويترز)

العقود الآجلة الأميركية ترتفع بدعم من التفاؤل بشأن الذكاء الاصطناعي

ارتفعت العقود الآجلة لمؤشرات الأسهم الأميركية، يوم الجمعة، مع طغيان التفاؤل بشأن الذكاء الاصطناعي على الضغوط السلبية الناجمة عن ارتفاع النفط وعوائد السندات.

«الشرق الأوسط» (نيويورك)
الاقتصاد رسم بياني لسعر سهم المؤشر الألماني «داكس» في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تتجه لتحقيق مكاسب أسبوعية بدعم من تراجع النفط

ارتفعت الأسهم الأوروبية قليلاً يوم الجمعة، إذ تتجه لتحقيق مكاسب أسبوعية، بدعم من تراجع أسعار النفط، رغم استمرار حذر المستثمرين إزاء التطورات في الشرق الأوسط.

«الشرق الأوسط» (لندن)

تضخم الخدمات يعزّز مسار تشديد السياسة النقدية في اليابان

مشاة يمرون أمام مقر البنك المركزي في العاصمة اليابانية طوكيو (إ.ب.أ)
TT

تضخم الخدمات يعزّز مسار تشديد السياسة النقدية في اليابان

مشاة يمرون أمام مقر البنك المركزي في العاصمة اليابانية طوكيو (إ.ب.أ)

تصاعدت الضغوط التضخمية في اليابان مع تسجيل أسعار الخدمات بين الشركات أسرع وتيرة نمو في أكثر من عامَين، بالتزامن مع الكشف عن نقاشات داخل «بنك اليابان» بشأن الحاجة إلى تسريع رفع أسعار الفائدة، في مؤشرات تعزّز احتمالات استمرار دورة التشديد النقدي بعد وصول الفائدة هذا الشهر إلى أعلى مستوى في 31 عاماً.

وأظهرت بيانات «بنك اليابان»، الاثنين، ارتفاع مؤشر أسعار الخدمات للمنتجين الذي يقيس الأسعار التي تتقاضاها الشركات من بعضها مقابل الخدمات، بنسبة 3.7 في المائة في أغسطس (آب) مقارنة بالعام السابق، مقابل زيادة 3.6 في المائة في يوليو (تموز).

ويمثّل ذلك أسرع ارتفاع سنوي منذ يونيو (حزيران) 2024، مدفوعاً بزيادة تكاليف الشحن والإعلانات والإيجارات، ما يشير إلى أن ضغوط الأسعار لم تعد تتركز فقط في السلع المستوردة والطاقة، وإنما تتوسع تدريجياً داخل قطاع الخدمات. وتحظى هذه البيانات باهتمام خاص لدى صانعي السياسة النقدية، لأنها تساعد في قياس مدى نجاح الشركات في تمرير ارتفاع تكاليف العمالة إلى أسعار الخدمات.

ويُعد هذا التحول مهماً بالنسبة إلى البنك المركزي في تقييم ما إذا كان التضخم أصبح أكثر استدامة وارتباطاً بالأجور والطلب المحلي.

وتأتي الأرقام بعدما رفع «بنك اليابان» هذا الشهر سعر الفائدة إلى 1.25 في المائة، وهو أعلى مستوى منذ 31 عاماً، فيما أشار المحافظ كازو أويدا إلى استعداد البنك لزيادة تكاليف الاقتراض مجدداً لمنع التضخم من تجاوز المستهدف.

وكشف محضر اجتماع البنك في يوليو عن تزايد القلق داخل مجلس السياسة المكون من تسعة أعضاء بشأن مخاطر ارتفاع الأسعار، إذ رأى عدد من الأعضاء ضرورة تحويل التركيز تدريجياً من دعم التضخم إلى تثبيت التضخم الأساسي حول المستوى المستهدف البالغ 2 في المائة.

وكان البنك قد رفع الفائدة في يونيو، ثم أبقاها عند 1 في المائة خلال اجتماعه يومَي 30 و31 يوليو، قبل أن يستأنف التشديد في سبتمبر (أيلول) ويرفعها إلى 1.25 في المائة، مع تفاقم الضغوط الناجمة عن حرب الشرق الأوسط واستمرار ضعف الين وارتفاع تكلفة واردات الوقود والمواد الخام.

ويكشف المحضر عن أن بعض المسؤولين كانوا يرون منذ يوليو أن وتيرة رفع الفائدة قد تحتاج إلى أن تكون أسرع مما تتوقعه الأسواق.

وقال أحد أعضاء المجلس إن المستثمرين كانوا يتوقعون زيادة أسعار الفائدة على فترات تبلغ نحو ستة أشهر، لكن وتيرة الرفع قد تصبح أسرع في ظل اقتراب التضخم الأساسي من 2 في المائة وتزايد الحاجة إلى التركيز على مخاطر صعود الأسعار.

ودعا عضو آخر إلى مراقبة مخاطر التضخم الصعودية بصورة خاصة وتعديل سعر الفائدة «بمرونة»، في حين رأى عضو ثالث ضرورة تسريع الزيادات، لأن مخاطر الانتظار لم تعد محدودة، محذراً من أضرار كبيرة على الاقتصاد إذا تحققت سيناريوهات التضخم المرتفع.

ولا تقتصر مخاوف البنك على الأسعار الحالية؛ فقد أشار عدد كبير من أعضاء المجلس إلى ارتفاع توقعات التضخم طويلة الأجل لدى الأسر والشركات، فيما شدد أحدهم على ضرورة مراقبة ما إذا كانت هذه التوقعات ستستقر حول مستوى 2 في المائة. وتعني هذه المناقشات أن دورة تطبيع السياسة النقدية اليابانية قد تدخل مرحلة أسرع. فبعد زيادات اتسمت بالتدرج خلال عامَي 2024 و2025، يرى محللون أن رفع الفائدة في يونيو وسبتمبر من العام الحالي يزيد احتمال الانتقال إلى فترات أقصر بين التحركات المقبلة.

ويواجه «بنك اليابان» وضعاً مختلفاً عن كثير من البنوك المركزية الكبرى، إذ لا يزال سعر الفائدة عند الطرف الأدنى من نطاق تقديرات سعر الفائدة الاسمي المحايد للاقتصاد الياباني الذي يتراوح بين 1.1 و2.5 في المائة. ويشير ذلك إلى أن السياسة النقدية، رغم الزيادات الأخيرة، لم تدخل بعد بصورة واضحة منطقة التشديد القوي.

وأكد أحد أعضاء المجلس، وفق المحضر، أنه حتى مع صعوبة تحديد المستوى الدقيق للفائدة المحايدة، ينبغي رفع سعر السياسة النقدية ما دام دون الحد الأدنى للنطاق التقديري، بما يؤسس لعملية تطبيع السياسة، ويمنح البنك قدرة أكبر على تعديلها عند الحاجة.

وتنتقل هذه التوقعات سريعاً إلى سوق السندات، فقد بلغ عائد السندات الحكومية اليابانية لأجل عشر سنوات 3.115 في المائة، الجمعة، وهو مستوى لم يسجل منذ أغسطس 1996، وسط رهانات على مزيد من التشديد النقدي.

وأدى ارتفاع العوائد بالفعل إلى إعادة رسم حسابات المستثمرين اليابانيين، إذ أصبحت السندات المحلية أكثر جاذبية بعد سنوات من العوائد المنخفضة للغاية، في وقت يراقب فيه المستثمرون احتمال عودة مزيد من رؤوس الأموال اليابانية المستثمرة في الخارج.

ويتجه الاهتمام الآن إلى اجتماع «بنك اليابان» يومَي 29 و30 أكتوبر (تشرين الأول)، حين يصدر البنك تقريره الفصلي الجديد. ويتوقع محللون أن يرفع البنك توقعاته للتضخم، فيما تدور تقديرات السوق حول إمكانية تنفيذ زيادة أخرى في الفائدة في أكتوبر أو ديسمبر (كانون الأول).

وتضع بيانات الخدمات ومحضر يوليو البنك أمام معادلة أكثر وضوحاً: التضخم يتسع، وتوقعات الأسعار ترتفع، والين الضعيف يضيف ضغوطاً على الواردات، فيما تقترب الفائدة تدريجياً من المستويات المحايدة. وفي هذه البيئة، لم يعد السؤال في الأسواق يتركز فقط على ما إذا كان «بنك اليابان» سيرفع الفائدة مجدداً، بل على سرعة التحرك والمسافة التي سيقطعها في دورة التشديد النقدي الحالية.


الإنتاج الصناعي في الهند يقفز 8 % خلال أغسطس بدعم من التصنيع والكهرباء

عامل يلحم عموداً حديدياً في مصنع لمواد البناء بمنطقة صناعية في داسنا بولاية أوتار براديش الهندية (رويترز)
TT

الإنتاج الصناعي في الهند يقفز 8 % خلال أغسطس بدعم من التصنيع والكهرباء

عامل يلحم عموداً حديدياً في مصنع لمواد البناء بمنطقة صناعية في داسنا بولاية أوتار براديش الهندية (رويترز)

أظهرت بيانات حكومية، يوم الاثنين، أن الإنتاج الصناعي في الهند نما بوتيرة أقوى من المتوقع بلغت 8 في المائة، خلال أغسطس (آب) الماضي، مدفوعاً بقفزة في إنتاج الصناعات التحويلية والكهرباء، رغم انكماش إنتاج التعدين.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا نمو الإنتاج الصناعي 6.5 في المائة خلال أغسطس، مقارنة بنمو معدل بالرفع بلغ 7.4 في المائة خلال الشهر السابق عليه.

وقالت وزارة الإحصاء، في بيان رسمي: «في أداء قياسي، سجلت الصناعات التحويلية نمواً بنسبة 8 في المائة أو أكثر، خلال الأشهر الثلاثة المتتالية الأخيرة».

وتستخدم الحكومة حالياً أسعار المنتجين في احتساب إنتاج المصانع، بدلاً من أسعار الجملة التي كانت مستخدمة في السابق، في تغيير أُدخل في وقت سابق من العام الحالي.

أبرز الأرقام

ارتفع إنتاج الصناعات التحويلية 9 في المائة، على أساس سنوي، خلال أغسطس، مقابل زيادة معدلة بلغت 8.2 في المائة خلال يوليو (تموز)، في حين زاد توليد الكهرباء 12.3 في المائة على أساس سنوي، مقارنة بزيادة بلغت 8.7 في المائة خلال الشهر السابق.

في المقابل، تراجع نشاط التعدين 5.6 في المائة، على أساس سنوي، خلال أغسطس، بعد انخفاضه 0.9 في المائة خلال يوليو.

وارتفع إنتاج السلع الاستهلاكية المعمّرة، بما في ذلك السيارات والهواتف، 11.1 في المائة، على أساس سنوي، في أغسطس، مقابل زيادة معدلة بلغت 12 في المائة خلال الشهر السابق عليه. كما زاد إنتاج السلع الاستهلاكية غير المعمّرة، مثل المواد الغذائية ومستحضرات العناية الشخصية، 2.1 في المائة على أساس سنوي، بعد انخفاض معدل بلغ 0.8 في المائة خلال الشهر السابق عليه.

وارتفع إنتاج السلع الرأسمالية 16.9 في المائة، على أساس سنوي، خلال أغسطس، مقارنة بزيادة معدلة بلغت 19 في المائة خلال يوليو.

وخلال الفترة من أبريل (نيسان) إلى أغسطس، نما الإنتاج الصناعي 6.7 في المائة، مقارنة بزيادة بلغت 4.2 في المائة، خلال الفترة نفسها من العام السابق.


تقلص إمدادات النفط الروسي إلى الهند بسبب قوة الطلب الصيني

ناقلة نفط ترسو قبالة محطة كوزمينو في خليج ناخودكا بروسيا (رويترز)
TT

تقلص إمدادات النفط الروسي إلى الهند بسبب قوة الطلب الصيني

ناقلة نفط ترسو قبالة محطة كوزمينو في خليج ناخودكا بروسيا (رويترز)

توقعت شركات التكرير الهندية مزيداً من الشح في إمدادات النفط الروسي خلال شهري أكتوبر (تشرين الأول) ونوفمبر (تشرين الثاني)، وذلك بسبب انخفاض الصادرات واشتداد المنافسة من الصين؛ مما يضطر ثالث أكبر مستورد للنفط الخام في العالم إلى شراء بدائل أعلى تكلفة لبقية العام، حسبما نقلت «رويترز» عن أربعة مصادر تجارية.

وظلت الهند أكبر مشترٍ لخام «الأورال» الروسي المنقول بحراً منذ عام 2022 حين حوّلت موسكو تدفقات الطاقة بعيداً عن أوروبا بأسعار مخفضة للغاية. غير أن الصين - أكبر مستورد للنفط الخام في العالم - كثّفت مشترياتها في الأشهر الأخيرة مع تقلص الإمدادات القادمة من الشرق الأوسط بسبب التوترات المرتبطة بإيران.

وذكرت مصادر مطلعة على خطط الشراء، وفقاً لـ«رويترز»، أن بعض شركات التكرير الهندية لن تحصل على إمدادات روسية كافية خلال شهري أكتوبر ونوفمبر.

وقال مصدر يشارك في بيع الخام الروسي: «كان الطلب من الصين مرتفعاً للغاية؛ فقد أبدوا استعداداً لحجز الشحنات مسبقاً ودفع أسعار أعلى مقارنة بشركات التكرير الهندية».

ومن المتوقع أن تنخفض واردات النفط الروسي إلى الهند لتصل إلى نحو 1.75 مليون برميل يومياً في سبتمبر (أيلول) - وهو أدنى مستوى منذ أبريل (نيسان) - وفقاً لبيانات شركة «كبلر» للتحليلات.

وكانت هذه الواردات قد تراجعت بالفعل بنسبة 16.5 في المائة في أغسطس (آب) مقارنة بشهر يوليو (تموز)، لتصل إلى نحو 2.1 مليون برميل يومياً، رغم بقاء روسيا المورد الرئيسي للهند، متقدمة على الإمارات وفنزويلا.

وقد تقلصت الكميات المتاحة للتصدير من روسيا بشكل عام، ولا سيما من ميناء نوفوروسيسك المطل على البحر الأسود؛ حيث انخفضت الشحنات إلى النصف تقريباً بسبب تعليق عمليات التحميل مراراً وتكراراً جراء هجمات بطائرات مسيرة.

الهند تبحث عن بدائل من الشرق الأوسط

قال أحد التجار إن شركات التكرير الهندية اتجهت إلى شراء بدائل نفطية أعلى سعراً؛ حيث تسعى للحصول على خام «مربان» الإماراتي - الذي يُعد بديلاً مقرباً لخام «الأورال» الروسي - فضلاً عن شراء شحنات من خام البصرة العراقي وخامات أنغولية.

وأسهمت ديناميكيات الشحن في إعادة توجيه مسارات التدفقات؛ إذ أتاح الملاحة الموسمية عبر «طريق بحر الشمال» (NSR) في القطب الشمالي مساراً بديلاً من حيث التكلفة لصادرات النفط الخام الروسي إلى الصين. وفي المقابل، تواجه الشحنات المتجهة إلى الهند عبر البحر الأحمر مخاطر أمنية متزايدة مرتبطة بالصراع الذي تشارك فيه جماعة الحوثي اليمنية المتحالفة مع إيران.

وقال تاجر ثانٍ: «الأمر لا يتعلق بالسعر بقدر ما يتعلق بضمان وصول الشحنة فعلياً إلى وجهتها»، مضيفاً أن تكاليف الشحن عبر طريق القطب الشمالي إلى الصين أصبحت الآن مماثلة إلى حد كبير لتكاليف الشحن عبر قناة السويس.