لاغارد: قرارات الفائدة ستُبنى على البيانات دون التزام بمسار مسبق

قالت إن التضخم في منطقة اليورو يتجه للاستقرار عند المستهدف البالغ 2 في المائة

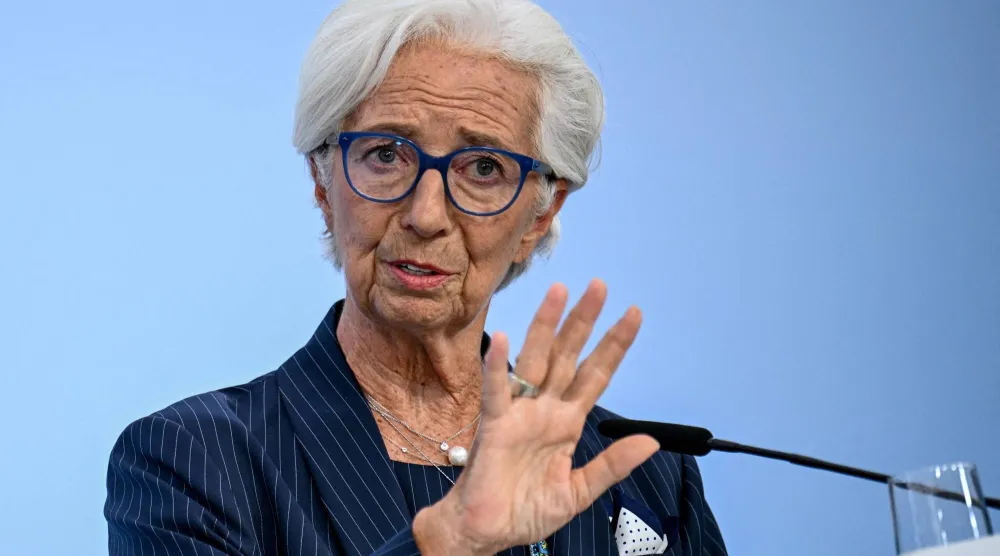
كريستين لاغارد تعلن موقف البنك المركزي الأوروبي خلال مؤتمر صحافي في فرانكفورت 18 ديسمبر 2025 (أ.ب)
TT

لاغارد: قرارات الفائدة ستُبنى على البيانات دون التزام بمسار مسبق

كريستين لاغارد تعلن موقف البنك المركزي الأوروبي خلال مؤتمر صحافي في فرانكفورت 18 ديسمبر 2025 (أ.ب)

قالت رئيسة البنك المركزي الأوروبي، كريستين لاغارد، إن تقييمات البنك تؤكد أن التضخم يُتوقع أن يستقر عند هدف البنك البالغ 2 في المائة على المدى المتوسط، مشددة على قرار إبقاء أسعار الفائدة الرئيسية الثلاث دون أي تغيير. وأضافت: «نحن عازمون على ضمان استقرار التضخم عند هدفنا البالغ 2 في المائة على المدى المتوسط. وسنتبع نهجاً يعتمد على البيانات ويُقيّم كل اجتماع على حدة لتحديد السياسة النقدية الملائمة. وستُبنى قراراتنا بشأن أسعار الفائدة على تقييمنا لتوقعات التضخم والمخاطر المحيطة به، مع مراعاة البيانات الاقتصادية والمالية الواردة، فضلاً عن ديناميكيات التضخم الأساسي وقوة انتقال السياسة النقدية. نحن لا نلتزم مسبقاً بمسار محدد لأسعار الفائدة».

وتشير توقعات موظفي البنك الأوروبي الجديد إلى أن معدل التضخم العام سيبلغ في المتوسط 2.1 في المائة في 2025، و1.9 في المائة في 2026، و1.8 في المائة في 2027، و2 في المائة في 2028. أما التضخم باستثناء الطاقة والغذاء فيتوقع أن يسجل 2.4 في المائة في 2025، و2.2 في المائة في 2026، و1.9 في المائة في 2027، و2 في المائة في 2028. وقد تم رفع توقعات التضخم لعام 2026 بسبب توقع تباطؤ انخفاض التضخم في قطاع الخدمات بشكل أبطأ من السابق. كما يُتوقع أن يكون النمو الاقتصادي أقوى مقارنة بتوقعات سبتمبر (أيلول)، مدفوعاً بشكل رئيسي بالطلب المحلي. وتشير التوقعات إلى نمو بنسبة 1.4 في المائة في 2025، و1.2 في المائة في 2026، و1.4 في المائة في 2027، ومن المتوقع أن يظل عند 1.4 في المائة في 2028.

النشاط الاقتصادي

أظهر الاقتصاد مرونة واضحة، حيث نما بنسبة 0.3 في المائة في الربع الثالث، مدعوماً بالإنفاق الاستهلاكي والاستثمار الأقوى. كما ارتفعت الصادرات، مع مساهمة كبيرة من قطاع الكيماويات. واستمر النمو بقيادة قطاع الخدمات، خصوصاً المعلومات والاتصالات، بينما ظل النشاط الصناعي والبناء مستقراً. من المتوقع أن يستمر هذا النمط في المدى القريب.

ويستفيد الاقتصاد من سوق عمل قوية، حيث بلغ معدل البطالة 6.4 في المائة في أكتوبر (تشرين الأول)، وهو قريب من أدنى مستوياته التاريخية، ونما التوظيف بنسبة 0.2 في المائة في الربع الثالث. في الوقت نفسه، تراجع الطلب على العمالة أكثر، مع وصول معدل الوظائف الشاغرة إلى أدنى مستوياته منذ الجائحة.

وتشير توقعات الموظفين إلى أن الطلب المحلي سيكون المحرك الرئيس للنمو في السنوات المقبلة. ومن المتوقع ارتفاع الدخل الحقيقي تدريجياً، وانخفاض معدل الادخار من مستواه المرتفع، ما سيدعم الاستهلاك. كما من المتوقع أن يزداد دعم الاقتصاد من استثمارات الشركات والإنفاق الحكومي الكبير على البنية التحتية والدفاع. ومع ذلك، من المرجح أن تظل بيئة التجارة العالمية الصعبة عاملاً عائقاً للنمو في منطقة اليورو هذا العام والعام المقبل.

وأشارت لاغارد إلى أن المجلس التنفيذي يؤكد على الحاجة الملحة لتعزيز منطقة اليورو واقتصادها في ظل السياق الجيوسياسي الحالي. وقالت: «نرحب بدعوة المفوضية الأوروبية للحكومات لإعطاء الأولوية للمالية العامة المستدامة، والاستثمار الاستراتيجي، والإصلاحات الهيكلية لتعزيز النمو. ومن الضروري استغلال الإمكانات الكاملة للسوق الموحدة وتعزيز تكامل أسواق رأس المال بسرعة، بما في ذلك إتمام اتحاد الادخار والاستثمار واتحاد البنوك، واعتماد تنظيم اليورو الرقمي بشكل عاجل».

تقييم المخاطر

على الرغم من تخفيف التوترات التجارية، فإن البيئة الدولية المتقلبة قد تعطل سلاسل التوريد، وتضعف الصادرات والاستهلاك والاستثمار. كما يمكن أن يؤدي تدهور ثقة الأسواق المالية العالمية إلى تشديد شروط التمويل وزيادة المخاطر وضعف النمو. تظل التوترات الجيوسياسية، خصوصاً الحرب الروسية ضد أوكرانيا، مصدراً رئيسياً للغموض.

من جهة أخرى، قد يدفع الإنفاق المخطط للبنية التحتية والدفاع، إلى جانب الإصلاحات الإنتاجية، النمو أعلى من المتوقع، وقد يحفز تحسن الثقة الإنفاق الخاص.

وبحسب لاغارد، تظل توقعات التضخم أكثر غموضاً من المعتاد بسبب البيئة الدولية المتقلبة. فقد يكون التضخم أقل إذا قل الطلب على الصادرات الأوروبية نتيجة الرسوم الجمركية الأميركية أو زيادة صادرات الدول ذات الطاقة الإنتاجية الزائدة إلى منطقة اليورو. وقد يؤدي ارتفاع اليورو إلى خفض التضخم أكثر من المتوقع. في المقابل، قد يكون التضخم أعلى إذا تسببت سلاسل التوريد المقطوعة في زيادة أسعار الواردات أو قيود الطاقة الإنتاجية في منطقة اليورو، أو إذا تباطأ انخفاض الضغوط على الأجور.

كما قد يؤدي زيادة الإنفاق على الدفاع والبنية التحتية، أو الأحداث المناخية القصوى، إلى رفع التضخم الغذائي أكثر من المتوقع.
مقالات ذات صلة

لاغارد: أسعار الفائدة لا تتحرك بالتوازي التام مع أسعار النفط والغاز

الاقتصاد كريستين لاغارد تتحدث خلال مؤتمر صحافي عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في برلين - 10 سبتمبر 2026 (رويترز)

لاغارد: أسعار الفائدة لا تتحرك بالتوازي التام مع أسعار النفط والغاز

قالت كريستين لاغارد، رئيسة البنك المركزي الأوروبي، يوم الجمعة، إن أسعار الفائدة في البنك لا تتحرك بالتوازي التام مع أسعار النفط والغاز.

«الشرق الأوسط» (دبلن )
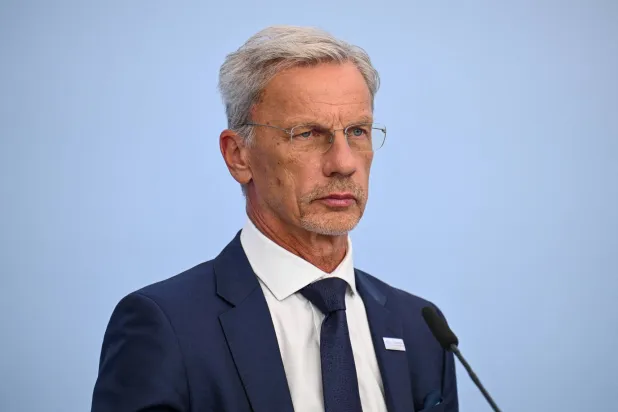
الاقتصاد بوريس فوجيتش يحضر مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في «البوندسبنك» في برلين (رويترز)

نائب رئيس «المركزي الأوروبي»: قرارات الفائدة لا تقستند على أسعار الطاقة فقط

قال نائب رئيس البنك المركزي الأوروبي، بوريس فوجيتش، إن التوقعات المتزايدة في الأسواق بشأن رفع أسعار الفائدة مجدداً تستند بدرجة كبيرة إلى ارتفاع أسعار الطاقة.

«الشرق الأوسط» (فرانكفورت)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد السندات الألمانية تتجه لأول تراجع أسبوعي منذ أغسطس

تتجه عوائد سندات الخزانة الألمانية القياسية لأجل 10 سنوات إلى تسجيل أول انخفاض أسبوعي لها منذ أوائل أغسطس، فيما قلص المتعاملون رهاناتهم على رفع الفائدة.

«الشرق الأوسط» (لندن)
الاقتصاد مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

مسؤول في «المركزي الأوروبي» يستبعد موجة تضخمية من «الجولة الثانية»

قال صانع السياسات في «البنك المركزي الأوروبي»، أولي رين، الخميس، إنه لا توجد مؤشرات واضحة على حدوث آثار تضخمية من «الجولة الثانية» بمنطقة اليورو...

«الشرق الأوسط» (لندن)
الاقتصاد متسوقون داخل متجر لبيع المواد الغذائية في نيس بفرنسا (رويترز)

تعديل التضخم في منطقة اليورو بالخفض إلى 3.2 % في أغسطس

أظهرت بيانات رسمية معدَّلة صدرت يوم الخميس، أن معدل التضخم في منطقة اليورو، التي تضم 21 دولة، ارتفع في أغسطس (آب) بنسبة أقل من التقديرات السابقة.

«الشرق الأوسط» (بروكسل)

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

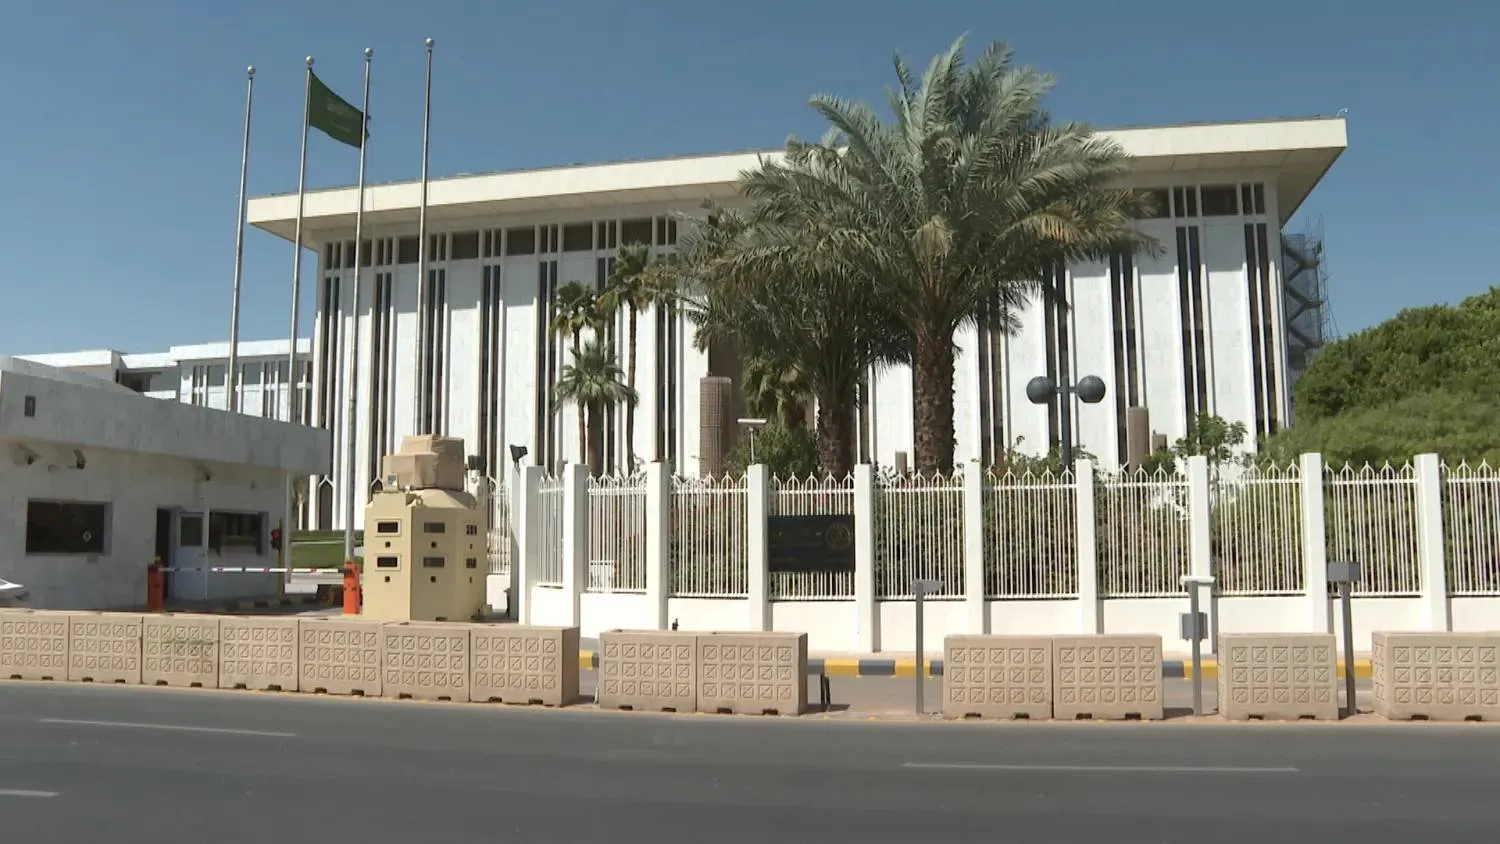
مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)
TT

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)

أكّد البنك المركزي السعودي (ساما) أن مشاركته في مشروع «إم بريدج» (mBridge) للعملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية انتهت في عام 2025، موضحاً أنه أكمل تجربة إثبات المفهوم (PoC) في 13 مايو (أيار) من ذلك العام، وأن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وفقاً للنطاق المخطط لمشاركته في المشروع منذ انضمامه إليه.

وجاء توضيح «ساما»، في تصريح خاص لـ«الشرق الأوسط»، عقب تقرير نشرته صحيفة «فاينانشال تايمز» البريطانية، يوم الأحد، أفاد بانسحاب السعودية من منصة «إم بريدج». ووصفت الصحيفة هذه المنصة بأنها مشروع تقوده الصين، وأنه يأتي ضمن جهود بكين لتطوير نظام للمدفوعات العابرة للحدود أقل اعتماداً على الدولار.

وقال «ساما» لـ«الشرق الأوسط» إن البنك المركزي انضم إلى مشروع بنك التسويات الدولية «إم بريدج» كعضو مراقب في 11 يونيو (حزيران) 2023، إلى جانب أكثر من 25 بنكاً مركزياً ومنظمة دولية أخرى، من بينها البنك المركزي الأوروبي، ومركز نيويورك للابتكار التابع للاحتياطي الفيدرالي (NYIC)، وبنك إيطاليا، وصندوق النقد الدولي، والبنك الدولي.

شعار البنك المركزي السعودي في أحد المؤتمرات (الشرق الأوسط)

وفي 5 يونيو 2024، أصبح البنك المركزي السعودي مشاركاً ضمن نطاق محدود في المشروع بهدف إجراء تجربة إثبات مفهوم (PoC)، أي اختبار عملي لمدى جدوى الفكرة والتقنية، إلى جانب اختبار منتج الحد الأدنى (MVP)، وهو النسخة الأولية من المنصة التي تتضمن وظائفها الأساسية.

وأوضح «ساما» أن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وجرى خلالها فحص وظائف المنصة لتقييم جدوى استخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية (Wholesale CBDC) في تحسين كفاءة المدفوعات العابرة للحدود وعمليات التسوية بين البنوك التجارية.

وأضاف البنك أنه، وفقاً للنطاق المخطط لمشاركته منذ انضمامه إلى المشروع، أكمل تجربة إثبات المفهوم في 13 مايو 2025، وباكتمال التجربة انتهت مشاركة البنك المركزي السعودي في المشروع، ولم ينضم بعدها إلى مراحله التالية.

وأوضح «ساما» أن هذه الخطوة تأتي استكمالاً لجهوده المستمرة الرامية إلى دراسة الاستخدامات المحتملة للعملات الرقمية للبنوك المركزية وتقنيات الترميز واختبارها، بما يشمل بحث المسائل والتحديات المرتبطة بالسياسات والجوانب القانونية والفنية التي تواجهها البنوك المركزية والتجارية فيما يتعلق باستخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية في المدفوعات العابرة للحدود، إضافة إلى تقييم انعكاساتها المحتملة على مستقبل أنظمة المدفوعات والبنى التحتية للأسواق المالية.


الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

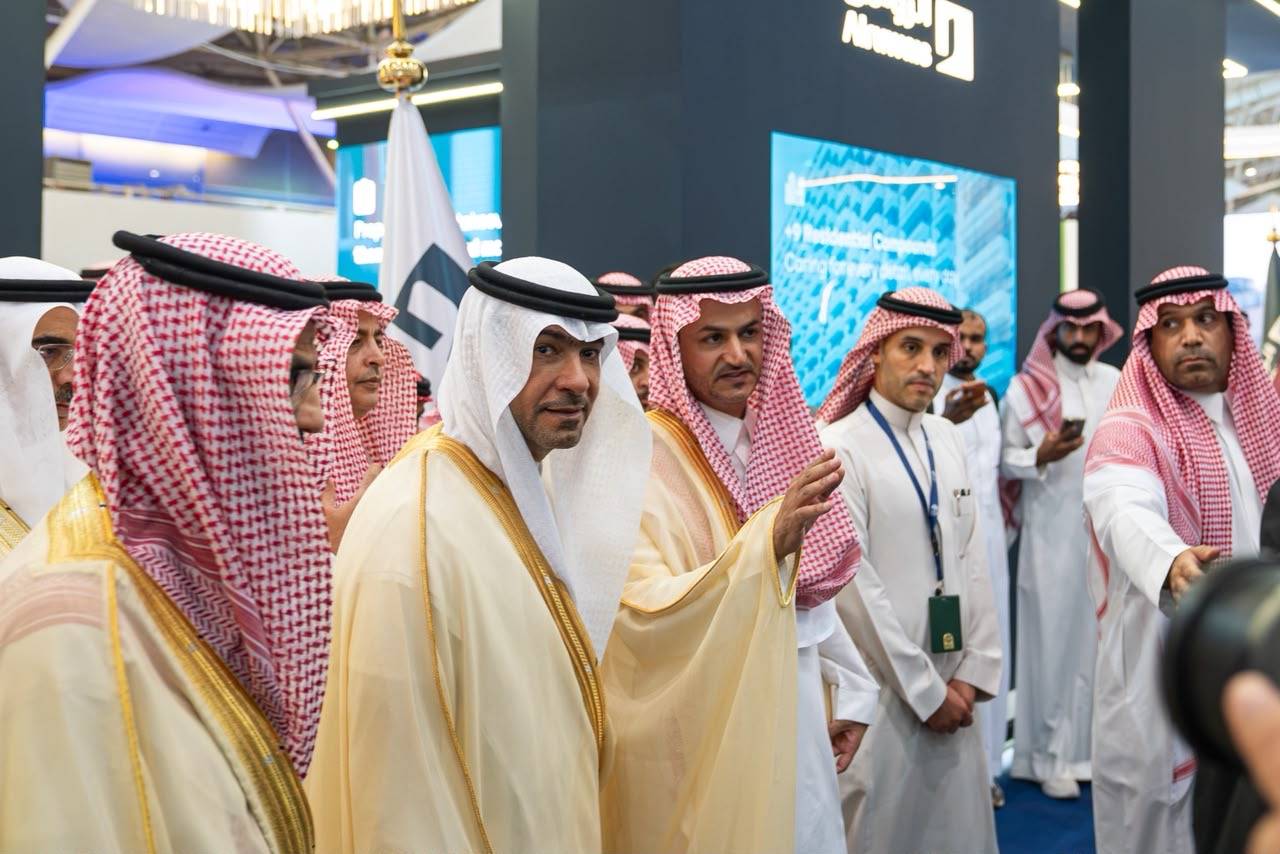
الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

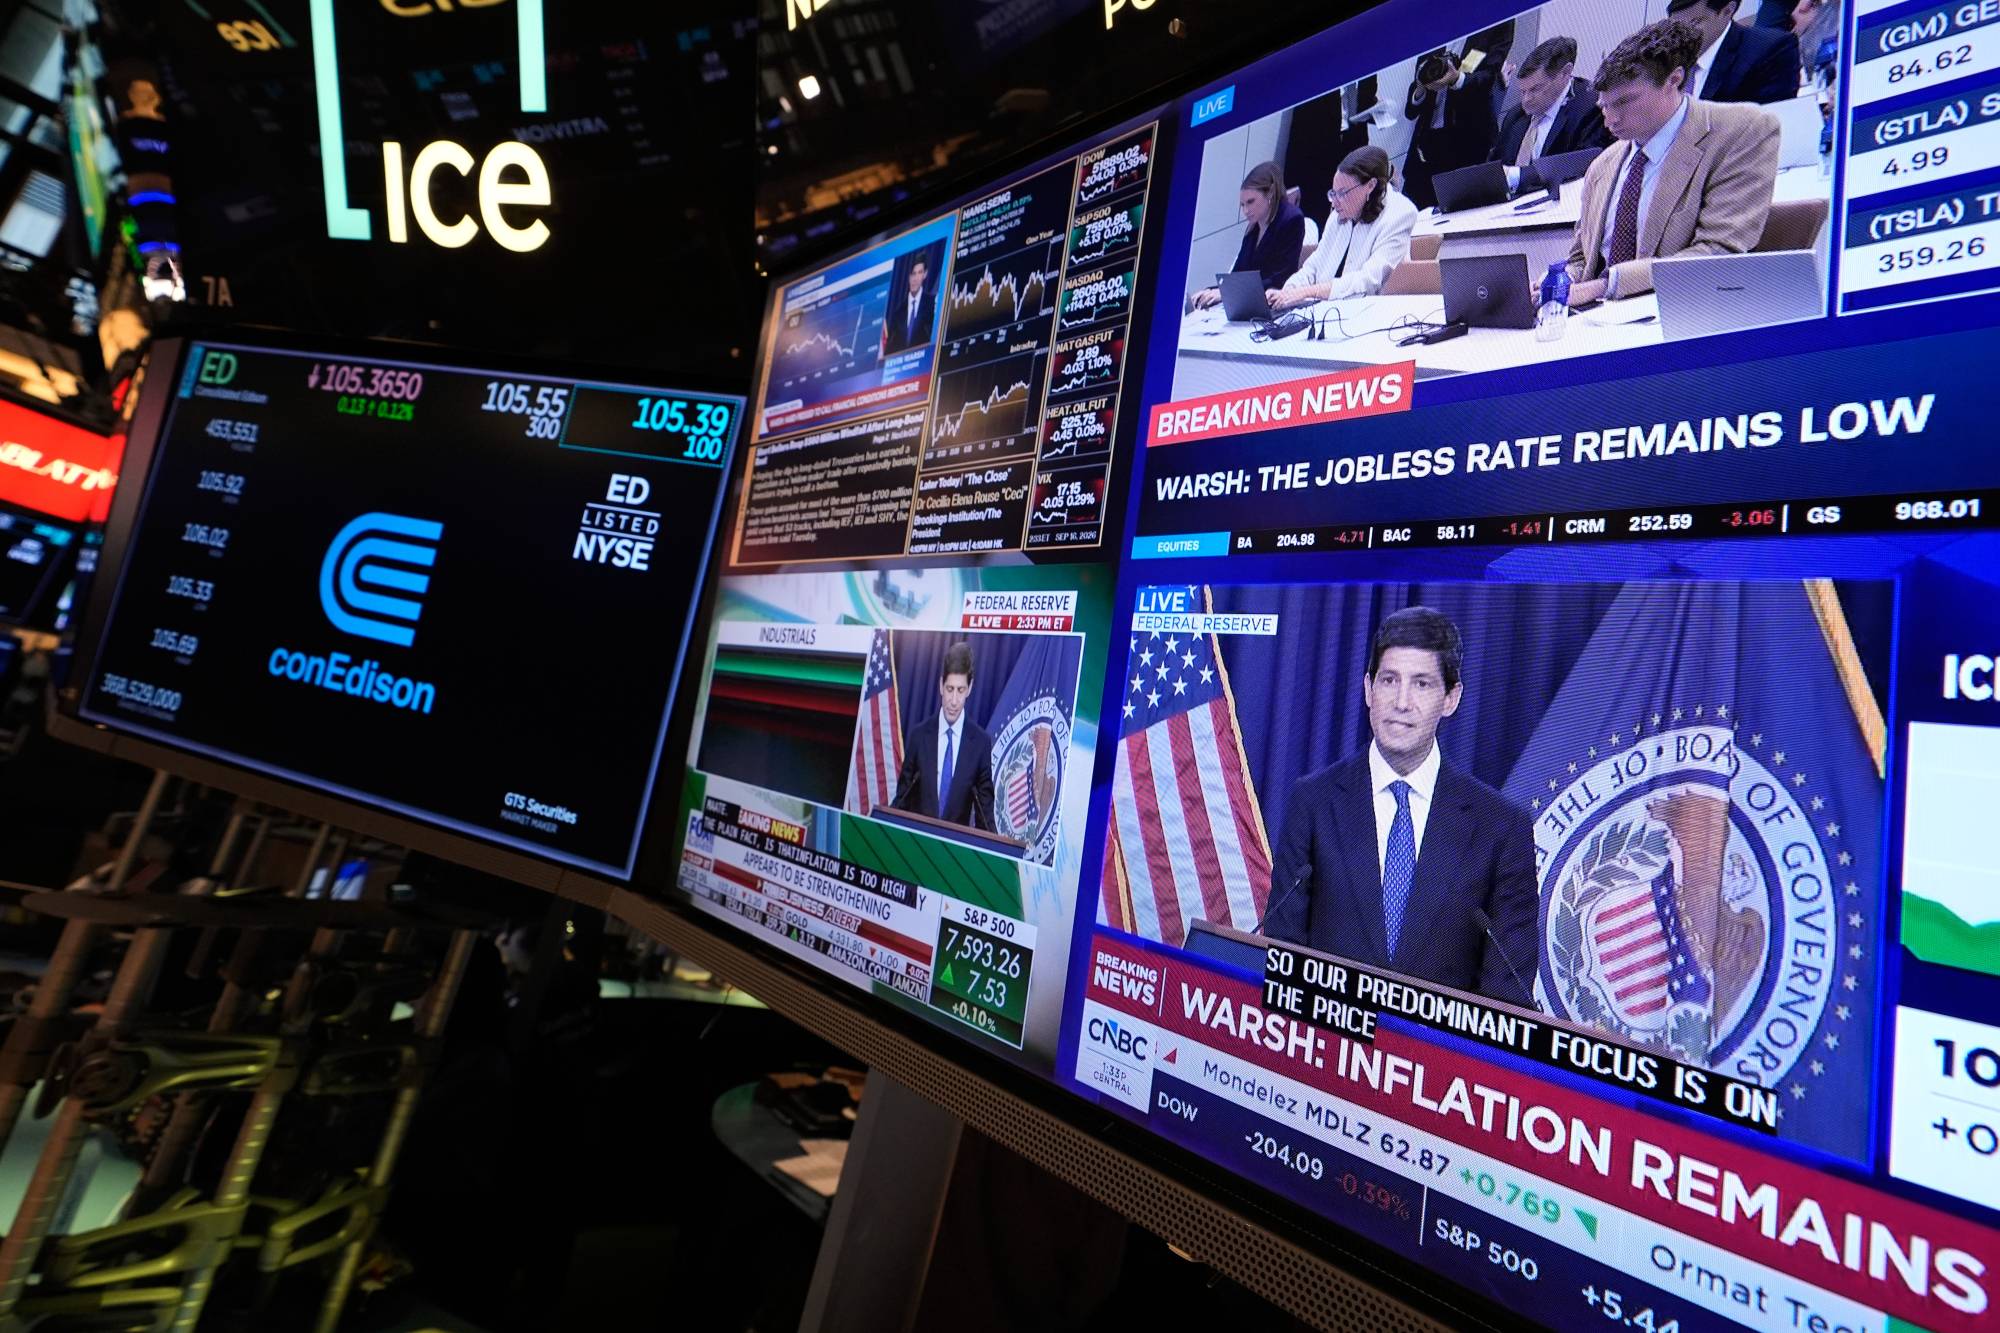
تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.