
توقّع صندوق النقد الدولي تعافي اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان إلى نمو بنسبة 6.6 في المائة في عام 2027، بعد انكماش متوقع بنسبة 1.3 في المائة في العام الحالي، في ظل التداعيات الاقتصادية للحرب في الشرق الأوسط واضطرابات إنتاج الطاقة والتجارة، التي خلّفت آثاراً متفاوتة بين دول المنطقة.
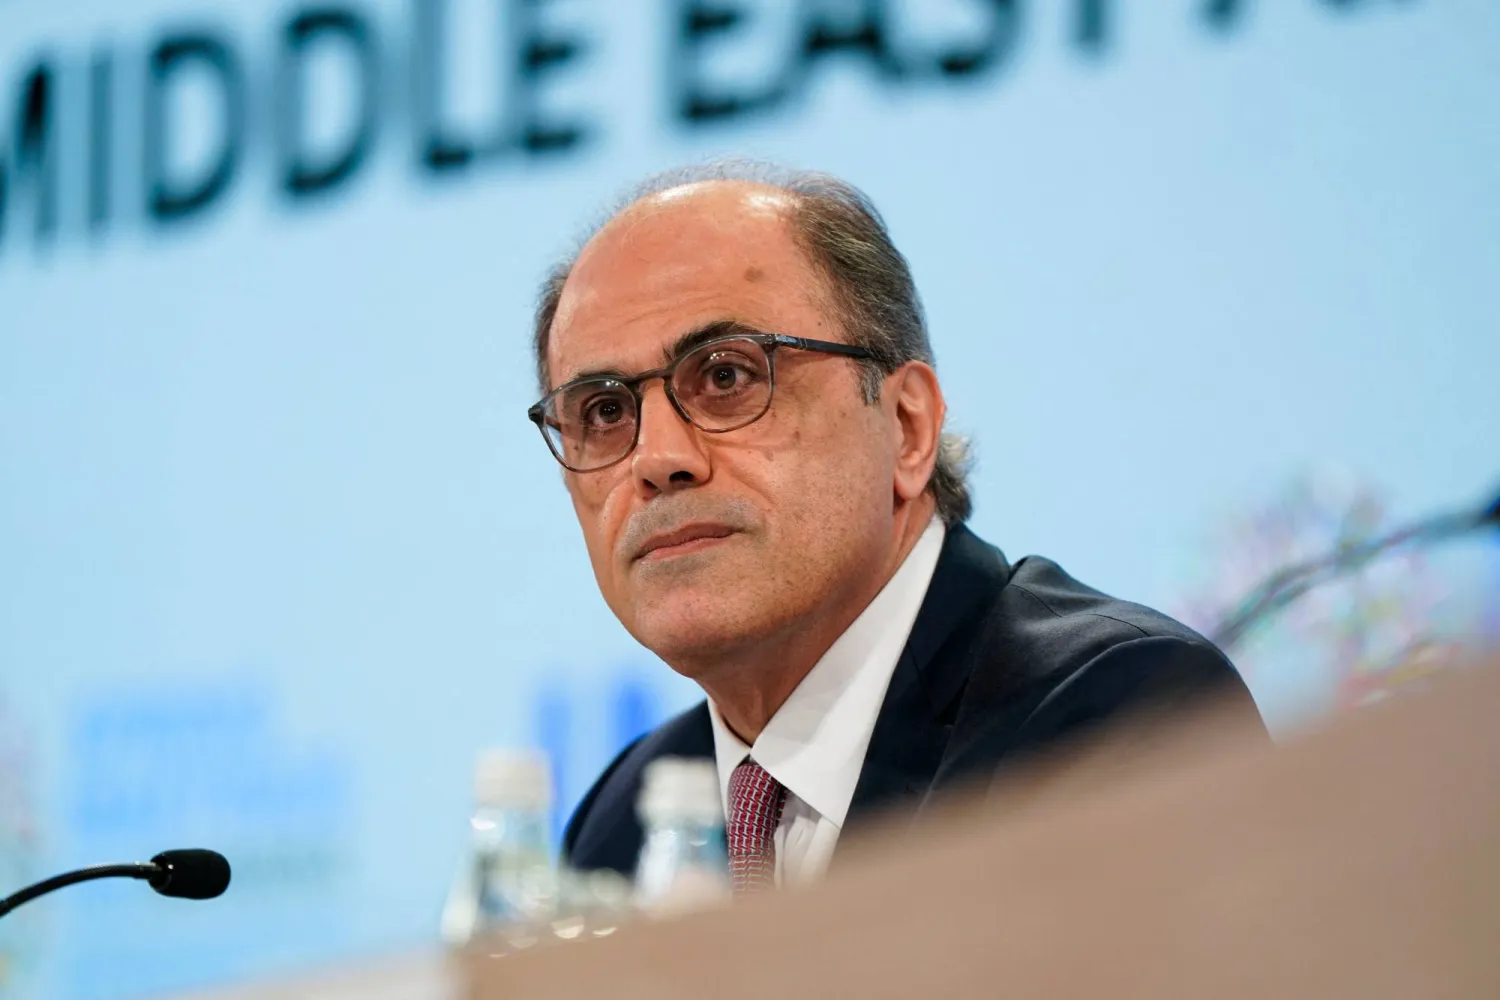
وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، إن الاقتصادات المتأثرة مباشرة بالنزاع تواجه ضغوطاً شديدة، في حين أظهرت اقتصادات أخرى في المنطقة، إلى جانب معظم دول القوقاز وآسيا الوسطى، قدرة أكبر على الصمود. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الدول على الحفاظ على الاستقرار الاقتصادي الكلي.
وتأتي التوقعات بعد نمو اقتصادات منطقة الشرق الأوسط وشمال أفريقيا وباكستان بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المتوقعة خلال العام الحالي، قبل ارتداد قوي في العام المقبل. غير أن أزعور أكد أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين اقتصادات المنطقة، وأن التعافي لن يكون متساوياً بين الدول.
تفاوت بين مصدّري النفط ومستورديه
وأوضح أزعور أن الدول المصدّرة للنفط التي تأثرت مباشرة باضطرابات الطاقة والتجارة ستواجه انكماشاً ملحوظاً في 2026، رغم أن ارتفاع أسعار النفط سيوفر بعض الدعم لأوضاعها المالية والخارجية. ومن المتوقع أن يقود التعافي التدريجي في الإنتاج والتجارة إلى انتعاش قوي في نمو الناتج المحلي الإجمالي خلال 2027، إلا أن مستويات الإنتاج ستظل دون المسار الذي كان متوقعاً قبل اندلاع النزاع.
في المقابل، حافظ النشاط الاقتصادي في الدول المستوردة للنفط ضمن المنطقة على قدر من المرونة خلال 2026، ومن المتوقع أن يستمر ذلك. وأسهمت تحويلات العاملين في الخارج وإيرادات السياحة والأوضاع المالية الميسّرة والدعم الحكومي في الحد من الأثر الفوري للصدمة، وإن كانت الهوامش المتاحة أمام السياسات الاقتصادية تتقلص.
وتوقّع الصندوق ارتفاعاً معتدلاً في التضخم لدى هذه الاقتصادات خلال 2026، قبل أن يتراجع تدريجياً في الفترة اللاحقة.
مخزونات أقل ومخاطر أكبر
وأشار أزعور إلى أن أثر صدمة الطاقة كان أقل حدة مما أوحت به التقديرات الأولية، بفضل الفوائض المتراكمة قبل الحرب، وإنتاج الدول غير الخليجية، وطرق النقل البديلة، وتكيّف الطلب، والسحب من المخزونات. لكنه حذّر من أن هذه العوامل وفّرت وقتاً للتكيّف، من دون أن تكون موارد مستدامة، إذ تراجعت المخزونات المتاحة وضاقت الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لارتفاعات أكبر في الأسعار إذا تجددت الاضطرابات.
وعدّ استمرار الحرب لفترة أطول الخطر الأبرز على التوقعات، محذراً من أن أي اضطرابات إضافية في إنتاج الطاقة أو طرق الشحن أو البنية التحتية الحيوية ستضعف النشاط الاقتصادي لدى مصدّري النفط في الخليج، وتزيد الضغوط التضخمية، وتفاقم الضغوط على الأوضاع المالية والخارجية في أنحاء المنطقة.
كما حذّر من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظل الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظل اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.
دعوة إلى دعم موجّه وإعادة بناء الهوامش المالية
ودعا أزعور صانعي السياسات إلى إعطاء الأولوية لاستقرار الأسعار والاستدامة المالية، مع استخدام السياسة النقدية خط الدفاع الأول عند ظهور ضغوط تضخمية، وتكاملها مع سياسة مالية حصيفة، ولا سيما في الدول محدودة الموارد المالية.
وشدّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية، محذراً من اللجوء إلى الدعم الواسع النطاق، ومفضّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحافظ على كلفة التدخل ضمن حدود الموازنات.
وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.
وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة. ومن المقرر أن يصدر الصندوق تقريره الإقليمي الكامل في 22 أكتوبر (تشرين الأول) في دبي، متضمناً تقييماً أكثر تفصيلاً للتطورات الاقتصادية وأولويات السياسات.