اليابان تراجع إنفاقها لاحتواء ضغوط الين والدين

تاكايتشي تتعهد بمراقبة التضخم والحكومة تستلهم «التجربة الأميركية»

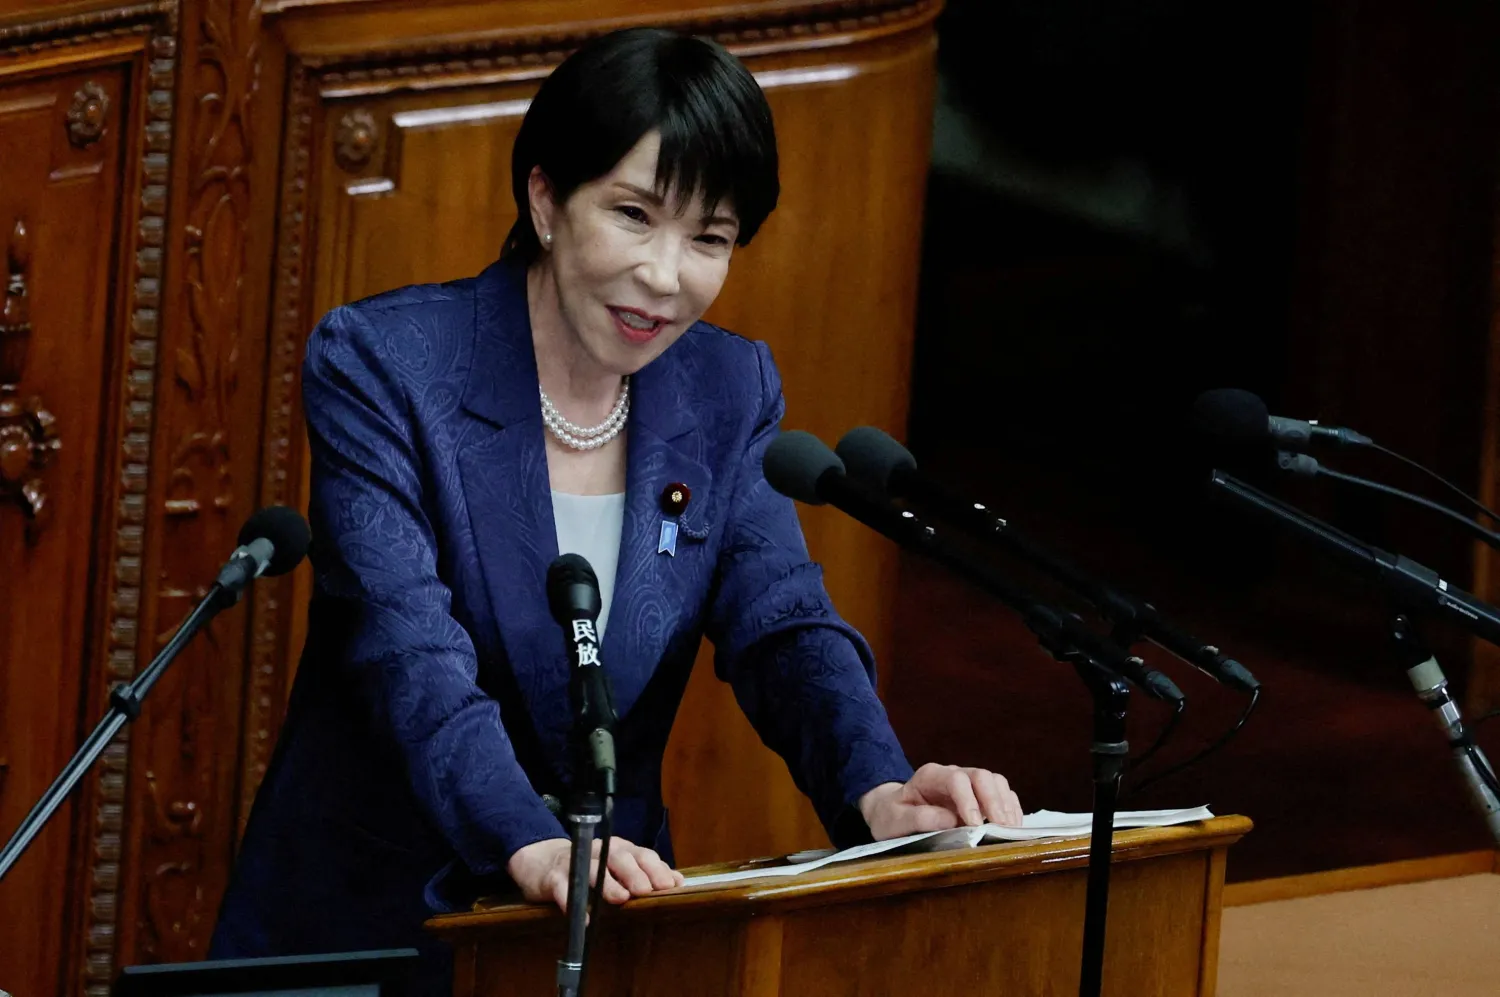
رئيسة الوزراء اليابانية ساناي تاكايتشي في جلسة برلمانية سابقة (رويترز)
TT

اليابان تراجع إنفاقها لاحتواء ضغوط الين والدين

رئيسة الوزراء اليابانية ساناي تاكايتشي في جلسة برلمانية سابقة (رويترز)

تسعى الحكومة اليابانية إلى إعادة صياغة سياستها الاقتصادية والمالية تحت ضغط الأسواق، مع تعهد رئيسة الوزراء ساناي تاكايتشي، بمراقبة تحركات الين والتضخم من كثب، وإطلاق مراجعة جديدة للإنفاق العام بهدف توفير موارد لتمويل تعهداتها الانتخابية دون زيادة الاعتماد على الاقتراض.

وتأتي هذه التحركات في وقت تواجه فيه اليابان ارتفاعاً في عوائد السندات الحكومية إلى مستويات لم تشهدها منذ عقود، وسط مخاوف المستثمرين من تدهور أوضاع المالية العامة واستمرار الضغوط التضخمية، في تحول يضع سياسات تاكايتشي التوسعية السابقة أمام اختبار اقتصادي وسياسي متزايد.

وقالت تاكايتشي، أمام البرلمان الجمعة، إن الحكومة ستواصل التدقيق في تطورات أسعار الصرف والأسعار، وستتعامل معها بصورة مناسبة، مشيرة إلى أن إدارة السياسة المالية ستأخذ في الحسبان مجموعة من العوامل المؤثرة في الاقتصاد، من بينها أسعار الفائدة وتحركات الين.

وجاءت تصريحاتها رداً على سؤال لأحد نواب المعارضة بشأن السياسة الاقتصادية والتداعيات المحتملة لضعف العملة اليابانية، ما يؤدي إلى رفع تكلفة الواردات، خصوصاً الطاقة والمواد الغذائية، ويزيد الضغوط على الأسر والشركات.

وكانت تاكايتشي قد أكدت، الخميس، أن الاقتصاد الياباني لم يعد بحاجة إلى سياسات تستهدف إعادة تنشيط التضخم، بعدما تجاوز مرحلة الانكماش السعري التي استمرت سنوات طويلة.

كما شددت على احترام حكومتها الكامل لاستقلالية بنك اليابان في تحديد السياسة النقدية، في إشارة إلى أنها لن تعارض بالضرورة أي زيادات إضافية في أسعار الفائدة. وتكتسب هذه التصريحات أهمية خاصة بالنظر إلى أن تاكايتشي كانت من أبرز المدافعين عن السياسات المالية والنقدية التيسيرية، قبل أن تدفعها مخاوف الأسواق بشأن الدين العام والتضخم وضعف الين إلى تبني خطاب أكثر حذراً.

• تحول في السياسة الاقتصادية

يمثل الموقف الجديد محاولة لإقناع المستثمرين بأن الحكومة لم تعد تعتبر التوسع المالي والنقدي وسيلة مناسبة لمعالجة التحديات الاقتصادية الحالية؛ فبعد سنوات من التركيز على تحفيز الطلب والخروج من الانكماش، تواجه اليابان اليوم بيئة مختلفة تتسم بارتفاع الأسعار وتكاليف الاقتراض، ما يجعل زيادة الإنفاق الحكومي غير الممول أكثر عرضة لإثارة مخاوف الأسواق.

وتسعى تاكايتشي إلى تحقيق توازن بين دعم النمو الاقتصادي والحفاظ على استدامة المالية العامة، خصوصاً مع ارتفاع الإنفاق المطلوب للدفاع والسياسات الصناعية وبرامج تخفيف أعباء المعيشة.

وفي هذا السياق، تعهدت الحكومة بوضع سقف لإصدارات السندات الجديدة عند نحو 40 تريليون ين، رغم وصول طلبات الإنفاق المقدمة لإعداد موازنة العام المقبل، إلى مستوى قياسي يبلغ 143 تريليون ين.

ويزيد هذا التباين بين احتياجات الإنفاق والقيود المفروضة على الاقتراض أهمية البحث عن مصادر تمويل بديلة، لا سيما أن ارتفاع عوائد السندات يرفع تدريجياً تكلفة خدمة الدين العام.

• مراجعة شاملة للصناديق والدعم

أعلنت الحكومة، الجمعة، إعادة إطلاق مبادرة لمراجعة الإنفاق العام مستوحاة من نموذج «وزارة الكفاءة الحكومية» الأميركية، والمعروفة اختصاراً باسم «DOGE»، بهدف تحديد الأموال غير المستخدمة وإعادة توجيه الموارد إلى أولويات الموازنة.

وستركز الجولة الجديدة على 201 صندوق حكومي مخصص لأغراض محددة، يُقدر أن تبلغ أرصدتها مجتمعة نحو 7 تريليونات ين؛ أي ما يعادل 44.35 مليار دولار، بنهاية السنة المالية المقبلة.

وتعتزم الحكومة استرداد الأموال الراكدة، أو التي لم تُستخدم لفترات طويلة وإعادتها إلى الخزانة العامة، إلى جانب إخضاع برامج الدعم لتقييمات أكثر صرامة للتكاليف والمنافع.

وستعتمد المراجعة على خبراء خارجيين وأساليب لصنع السياسات تستند إلى الأدلة، بهدف تحسين كفاءة الإنفاق والتأكد من تحقيق البرامج الحكومية عوائد اقتصادية تتناسب مع تكلفتها.

وقالت وزيرة المالية ساتسوكي كاتاياما، إن المبادرة ضرورية لبناء إطار للموازنة والضرائب يدعم هدف إدارة تاكايتشي المتمثل في تحقيق اقتصاد قوي مع الحفاظ على الاستدامة المالية.

وتأتي الخطوة بعد نتائج محدودة للجولة الأولى من المراجعة، التي تناولت نحو 120 إعفاءً وتدبيراً ضريبياً خاصاً، لكنها أسفرت عن 3 مقترحات فقط لإلغائها.

وأثار هذا الحصاد الضعيف تساؤلات بشأن قدرة الحكومة على تحقيق وفورات كبيرة من خلال مراجعة البرامج القائمة، ما زاد الضغوط لتوسيع نطاق التدقيق وتشديد معايير الإنفاق.

ونقلت «رويترز» عن مصدر حكومي، طلب عدم الكشف عن هويته، أن تاكايتشي تعلق آمالاً كبيرة على المراجعة الجديدة، نظراً إلى ضخامة أرصدة الصناديق التي قد توفر مصدراً مهماً للتمويل.

لكن حجم الأموال الموجودة في هذه الصناديق لا يعني بالضرورة إمكانية تحويلها بالكامل إلى الخزانة العامة، إذ يرتبط بعضها بالتزامات وبرامج محددة، بينما قد تكون الوفورات الناتجة عن استرداد الأموال غير المستخدمة ذات طبيعة مؤقتة.

• خفض ضريبة الغذاء يختبر الموازنة

تسعى الحكومة إلى إيجاد موارد لتمويل خفض ضريبة الاستهلاك على المواد الغذائية، المقرر بدء تطبيقه في أبريل (نيسان) 2027، وهو أحد أبرز تعهدات تاكايتشي الرامية إلى تخفيف الضغوط المعيشية.

لكن تمويل هذا الخفض يمثل تحدياً في ظل تزايد الاحتياجات المالية للدفاع والاستثمار الصناعي، وارتفاع تكلفة الاقتراض الحكومي.

ومن المنتظر أن تُستخدم نتائج مراجعة الإنفاق في محادثات الإصلاح الضريبي ومفاوضات إعداد الموازنة بنهاية العام، حيث ستواجه الحكومة مطالب متزايدة بتوضيح كيفية تمويل تعهداتها دون الإضرار بثقة المستثمرين.

ويرى اقتصاديون أن نجاح المراجعة لا يقاس فقط بحجم الأموال المستردة، بل أيضاً بكيفية إعادة توزيعها بين دعم الاستهلاك والاستثمارات التي ترفع القدرة الإنتاجية للاقتصاد.

وحذر كيجي كاندا، كبير الاقتصاديين في «معهد دايوا للأبحاث»، من أن خفض تمويل الصناديق وبرامج الدعم لتغطية تكلفة تخفيض ضريبة الاستهلاك قد يؤدي إلى تحويل الموارد من إجراءات تعزز جانب العرض إلى سياسات تحفز الطلب.

وأضاف أنه إذا كانت أولوية الحكومة تتمثل في تعزيز إمكانات النمو الياباني، فإن توجيه الموارد المالية نحو الاستثمار سيكون أكثر فاعلية وأقل تسبباً في الضغوط التضخمية.

وتبرز هذه الملاحظة أحد التحديات الرئيسية أمام الحكومة؛ إذ إن تخفيف الأعباء الضريبية قد يدعم القدرة الشرائية للأسر، لكنه لا يعالج بالضرورة القيود الهيكلية على الإنتاج أو نقص العمالة وارتفاع تكاليف الطاقة.

• الأسواق تترقب الأفعال لا التصريحات

تواجه تاكايتشي مهمة استعادة ثقة أسواق السندات، بعدما دفعت المخاوف من زيادة الاقتراض الحكومي وتدهور المالية العامة عوائد الدين الياباني إلى مستويات مرتفعة تاريخياً.

وتزداد حساسية المستثمرين تجاه أي إجراءات قد تؤدي إلى توسيع العجز المالي، خصوصاً مع توجه بنك اليابان نحو تطبيع السياسة النقدية بعد سنوات طويلة من الفائدة شديدة الانخفاض.

وفي الوقت نفسه، فإن ضعف الين يضاعف تكلفة الواردات، بينما قد يؤدي ارتفاع أسعار الطاقة إلى زيادة التضخم، ما يحد من قدرة الحكومة على الاعتماد على التحفيز المالي الواسع دون تداعيات.

ومن هنا، تكتسب تصريحات تاكايتشي بشأن احترام استقلالية بنك اليابان أهمية تتجاوز السياسة النقدية؛ إذ تشير إلى استعداد الحكومة للتكيف مع بيئة أسعار فائدة أعلى، بدلاً من الضغط للحفاظ على التيسير النقدي.

لكن الاختبار الفعلي سيأتي عند إعلان تفاصيل الموازنة المقبلة، ومدى قدرة الحكومة على تحويل مراجعة الصناديق والإعفاءات إلى وفورات ملموسة ومستدامة.

كما ستراقب الأسواق ما إذا كانت الحكومة ستلتزم بسقف إصدارات السندات الجديدة، وكيف ستوازن بين تخفيض الضرائب وزيادة الإنفاق الدفاعي والصناعي.

وتعكس التطورات الأخيرة انتقال السياسة الاقتصادية اليابانية إلى مرحلة أكثر تعقيداً، لم يعد فيها تحفيز الطلب وحده كافياً لدعم النمو، بينما أصبحت السيطرة على التضخم وتكلفة الدين واستقرار العملة أولويات متداخلة.

وتراهن تاكايتشي على أن تحسين كفاءة الإنفاق وإعادة توجيه الموارد يمكن أن يوفرا مساحة لتنفيذ تعهداتها دون إثارة مخاوف المستثمرين. غير أن نجاح هذا المسار سيعتمد على حجم الوفورات الفعلية، وقدرة الحكومة على تقديم موازنة تقنع الأسواق بأن دعم الاقتصاد لن يأتي على حساب الاستدامة المالية.
مقالات ذات صلة

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

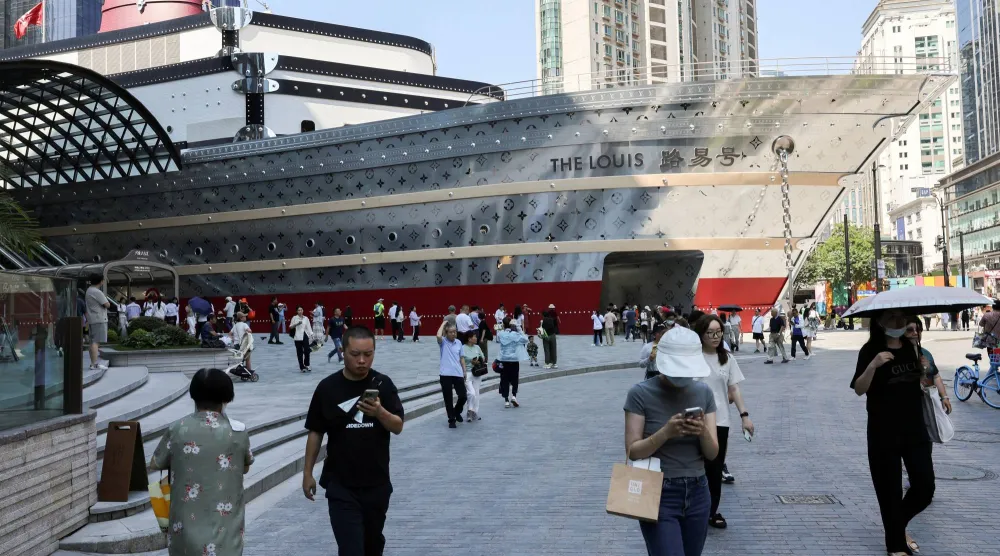
الاقتصاد مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في أميركا.

«الشرق الأوسط» (عواصم)
الاقتصاد محطة الحاويات في ميناء نانجينغ شرق الصين (أ.ف.ب)

الصين تعزز التحفيز المالي لإنقاذ النمو الاقتصادي

كثفت الصين إجراءات دعم اقتصادها، الجمعة، عبر تخصيص 550 مليار يوان (82 مليار دولار) من حصص إصدار الدين الحكومي غير المستخدمة، بهدف تخفيف الضغوط المالية

«الشرق الأوسط» (بكين)
الاقتصاد شاشة تعرض حركة الأسهم على جسر للمشاة في مدينة شنغهاي الصينية (إ.ب.أ)

الأسهم الصينية تسجل تاسع خسارة أسبوعية متتالية

أنهت الأسهم الصينية أسبوعاً قصيراً بسبب عطلة العيد الوطني قرب أدنى مستوياتها في أكثر من عام، رغم مكاسب محدودة في جلسة الجمعة

«الشرق الأوسط» (بكين)
الاقتصاد صور المارة تنعكس على لوحة أسعار الأسهم في شركة وساطة في طوكيو (رويترز)

الأسهم اليابانية تنهي أسبوعاً متقلباً بخسائر محدودة

أنهت الأسهم اليابانية تعاملات الأسبوع على تراجع طفيف، الجمعة، بعدما أثارت الشكوك بشأن آفاق أرباح قطاع الذكاء الاصطناعي موجة من جني الأرباح.

«الشرق الأوسط» (طوكيو)
العالم متسوقون في أحد ممرات متجر للبقالة في هاميلتون بمقاطعة أونتاريو الكندية يوم 2 فبراير 2025 (رويترز)

استطلاع: أكثر من نصف الكنديين يتجنّبون شراء المنتجات الأميركية

أظهر استطلاع أن 51 في المائة من الكنديين يتجنبون المنتجات الأميركية وسط التوترات التجارية مع إدارة ترمب، مع مطالب بتوفير بدائل محلية ووضع علامات واضحة عليها.

«الشرق الأوسط» (بيروت)

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)
TT

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)

تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين، ما دفع العائد على السندات القياسية لأجل عشر سنوات إلى الارتفاع.

وأغلقت السندات القياسية، ذات معدل الفائدة البالغ 6.94 في المائة والمستحقة في عام 2036، يوم الجمعة عند عائد بلغ 7.2994 في المائة، ارتفاعاً من 7.2868 في المائة يوم الخميس. وارتفع العائد بمقدار 9 نقاط أساس خلال الأسبوع، ليضاف إلى زيادة تراكمية بلغت 45 نقطة أساس على مدى الأسابيع السبعة السابقة، منذ 17 أغسطس (آب)، وفق «رويترز».

وكان بنك الاحتياطي الهندي (البنك المركزي) قد رفع سعر إعادة الشراء (ريبو) بمقدار 25 نقطة أساس إلى 5.50 في المائة هذا الأسبوع، كما غيّر موقفه من السياسة النقدية من «الحياد» إلى «التشديد المدروس»، في إشارة إلى احتمال إجراء مزيد من الزيادات في أسعار الفائدة.

وقالت لافانيا فينكاتيسواران، المديرة التنفيذية وكبيرة الاقتصاديين لمنطقة آسيان والهند في بنك «أو سي بي سي»: «لطالما أشارت توقعاتنا إلى أن بنك الاحتياطي الهندي سيتجه نحو سياسة نقدية متشددة مع بدء تصاعد الضغوط التضخمية، ولذلك فإن هذا التحول يتماشى مع توقعاتنا. وتشمل توقعاتنا رفعاً إضافياً لأسعار الفائدة بمقدار 25 نقطة أساس بحلول مارس (آذار) 2027، مع ترجيح المخاطر احتمال إجراء زيادات أكبر، لا أقل».

ويتوقع معظم الاقتصاديين الآن أن يبلغ سعر الفائدة النهائي (ريبو) في الهند 6 في المائة على الأقل، فيما يتوقع كل من بنك «ستاندرد تشارترد» و«غولدمان ساكس» أن يصل إلى 6.25 في المائة.

وارتفع خام برنت إلى أكثر من 105 دولارات للبرميل خلال الأسبوع، مع تصاعد الهجمات على السفن، قبل أن يتراجع قليلاً عقب تصريح الرئيس الأميركي دونالد ترمب بأن واشنطن تجري محادثات مثمرة مع إيران.

وتشكّل أسعار النفط المرتفعة مخاطر على الهند، باعتبارها دولة مستوردة للطاقة؛ إذ تهدد المالية العامة للحكومة، وقد تدفع معدل التضخم العام إلى الارتفاع، بما يتجاوز الأثر المباشر لزيادة تكاليف الوقود.

أسعار الفائدة

وظلت معدلات عقود مبادلة أسعار الفائدة لليلة واحدة (OIS) في الهند دون تغيير يُذكر خلال الأسبوع؛ إذ عادل تراجع عوائد السندات الأميركية أثر التحول في موقف السياسة النقدية.

وأنهى معدل العقود لأجل عام واحد التعاملات عند 6.24 في المائة، فيما أغلق معدل العامين عند 6.44 في المائة، واستقر معدل السنوات الخمس، الذي يشهد نشاطاً ملحوظاً في التداول، عند 6.7250 في المائة.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.


الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)
TT

الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)

تواصل السوق الصاعدة للأسهم الأميركية مسيرتها القوية مع اقتراب الذكرى السنوية الرابعة لانطلاقها، مدفوعة بمحرك الإنفاق على الذكاء الاصطناعي، الذي يعزز أرباح الشركات والنمو الاقتصادي.

ويتداول مؤشر «ستاندرد آند بورز 500» قرب مستويات قياسية، قبيل 12 أكتوبر (تشرين الأول)، الذي يصادف مرور أربع سنوات على إغلاق المؤشر القياسي عند أدنى مستوى له في الدورة الحالية، في إشارة إلى بداية أحدث موجة صعود في السوق، وفق «رويترز».

وساهم النمو القوي للغاية في أرباح الشركات، المدعوم بالإنفاق على التوسع في الذكاء الاصطناعي وبمتانة الأوضاع الاقتصادية، في دفع المرحلة الأخيرة من ارتفاع السوق، كما يشكل سبباً رئيسياً لتفاؤل المستثمرين بشأن الأرباع المقبلة.

لكن المخاطر لا تزال تلوح في الأفق رغم استمرار المؤشر في الارتفاع، إذ يشكل رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة والارتفاع الحاد في عوائد سندات الخزانة الأميركية عاملين قد يحدّان من زخم الأسهم. كما قد تشهد الأسواق تقلبات مع اقتراب انتخابات التجديد النصفي الأميركية المقررة الشهر المقبل. كما يشكل اعتماد السوق على الذكاء الاصطناعي مصدر قلق، إذ قد تقابل الأسواق أي مؤشرات على ضعف هذا الاتجاه بعقوبات قاسية.

وقال أنتوني ساغليمبيني، كبير استراتيجيي السوق في شركة «أميريبرايز»: «إن الذكاء الاصطناعي هو السمة المحددة لهذه السوق الصاعدة. وأعتقد أن ما نشهده بعد مرور أربع سنوات على انطلاق السوق الصاعدة هو أن المكاسب السهلة المرتبطة بالذكاء الاصطناعي قد تحققت... ومع تقدم هذه السوق الصاعدة، ستتعرض الشركات، ولا سيما شركات التكنولوجيا، لضغوط متزايدة لإثبات أن الإنفاق الذي تقوم به اليوم سيترجم فعلياً إلى أرباح».

الموجة الصاعدة الحالية تحتل مرتبة متوسطة

من حيث عمر الأسواق الصاعدة، يمكن تصنيف الموجة الحالية على أنها في منتصف عمرها. ويحتل الصعود الأخير لمؤشر «ستاندرد آند بورز 500» المرتبة الثامنة من حيث المدة بين الأسواق الصاعدة منذ الحرب العالمية الثانية، وفقاً لريان ديتريك، كبير استراتيجيي السوق في مجموعة «كارسن».

وعلى الرغم من اختلاف خبراء الأسهم بشأن تعريف السوق الصاعدة، فإن التعريف الشائع لها هو ارتفاع السوق بنسبة لا تقل عن 20 في المائة، بعد تراجعها بنسبة 20 في المائة على الأقل من ذروة سابقة.

وحققت الموجة الصاعدة الحالية مكاسب بلغت 117 في المائة، لتكون سادس أفضل سوق صاعدة أداءً منذ الحرب العالمية الثانية.

وقال مارك هاكيت، كبير استراتيجيي السوق في شركة «ناشون وايد»: «إن مرور أربع سنوات ليس، بأي حال من الأحوال، أمراً يدعو إلى القلق بشأن سوق صاعدة. فالأسواق الصاعدة لا تنتهي لمجرد تقدمها في العمر، بل تنتهي بسبب اعتلالها».

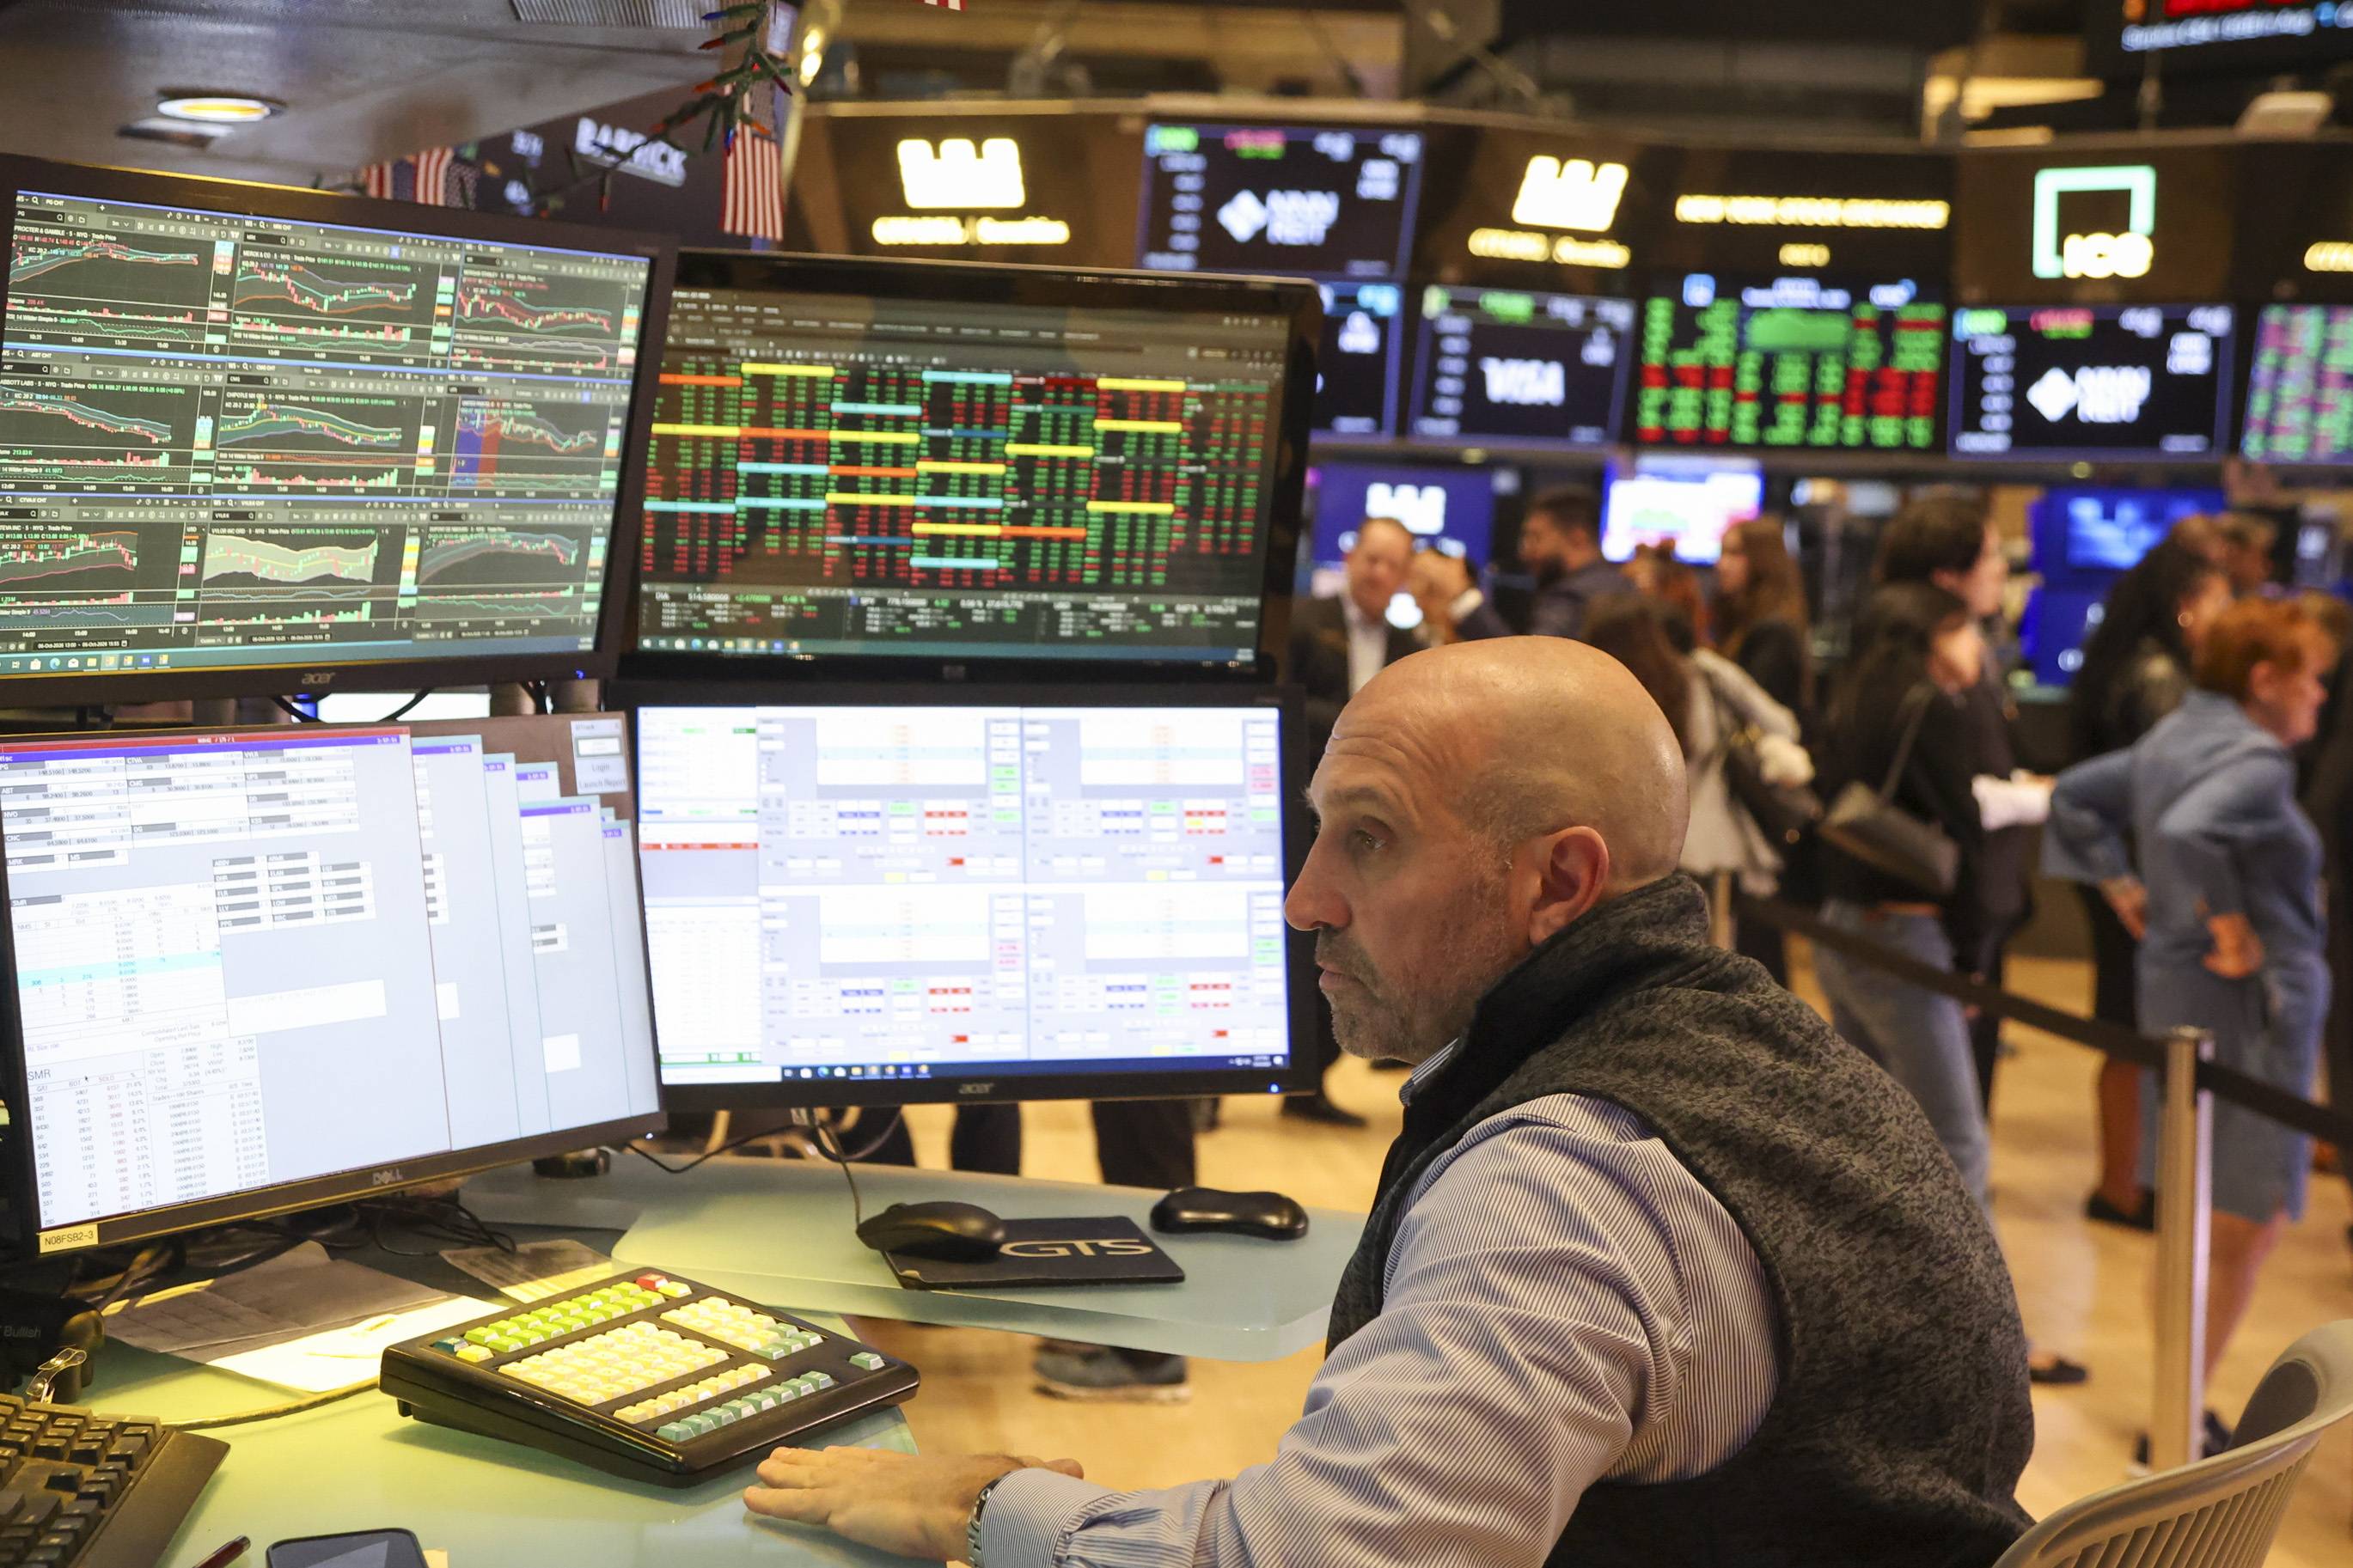
متداول يعمل في قاعة بورصة نيويورك (إ.ب.أ)

التكنولوجيا والذكاء الاصطناعي في قلب الموجة الصاعدة

هيمن الذكاء الاصطناعي على أحدث موجة صعود في السوق، إذ جاء إطلاق «تشات جي بي تي» بعد نحو شهر من بدايتها. وتسجل الشركات الأميركية نمواً هائلاً في الأرباح، مع توقعات بارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة هذا العام، مدفوعة بالإنفاق الرأسمالي لشركات التكنولوجيا العملاقة، المعروفة باسم «هايبرسكيلرز»، لبناء مراكز البيانات.

وتقدّر مؤسسة «أوكسفورد إيكونوميكس» أن نحو ثلث النمو الاقتصادي الأميركي المسجل مؤخراً يعود إلى الذكاء الاصطناعي، بما يشمل الأثر الصافي للاستثمارات المباشرة الداعمة لتوسيع البنية التحتية للذكاء الاصطناعي، فضلاً عن مساهمة ارتفاع ثروات المستثمرين نتيجة مكاسب سوق الأسهم في تعزيز الإنفاق الاستهلاكي.

وقال ساغليمبيني: «إننا نشهد انعكاس تأثير الذكاء الاصطناعي على الاقتصاد وأرباح الشركات».

ومن بين القطاعات الأحد عشر المدرجة في مؤشر «ستاندرد آند بورز 500»، لم يحقق مكاسب تفوق مكاسب المؤشر نفسه خلال الموجة الصاعدة سوى قطاعي التكنولوجيا وخدمات الاتصالات، الذي يضم شركتي «ألفابت» و«ميتا بلاتفورمز» العملاقتين في مجال الذكاء الاصطناعي.

وقفزت القيمة السوقية لشركة «إنفيديا»، التي جعلت رقائقها المخصصة للذكاء الاصطناعي منها رمزاً بارزاً لهذه الحقبة التكنولوجية، إلى 5.8 تريليون دولار، مقارنة بـ286 مليار دولار في 12 أكتوبر 2022. وأصبحت الشركة الأكبر في العالم من حيث القيمة السوقية. وتضم الولايات المتحدة 13 شركة تبلغ القيمة السوقية لكل منها تريليون دولار على الأقل، وجميعها باستثناء شركتين تنتمي إلى قطاع التكنولوجيا أو لديها انكشاف كبير على الذكاء الاصطناعي.

مخاطر التركّز تتزايد مع هيمنة التكنولوجيا

تمنح المكاسب التي تحققها أسهم شركات التكنولوجيا العملاقة والذكاء الاصطناعي هذه الأسهم تأثيراً أكبر على مؤشرات الأسهم الرئيسية، لكنها تجعل السوق أيضاً أكثر تركّزاً في عدد محدود من الشركات. وارتفعت حصة أكبر عشر شركات في مؤشر «ستاندرد آند بورز 500» إلى نحو 40 في المائة، مقارنة بنحو 28 في المائة في أكتوبر 2022، وفقاً لشركة «جي بي مورغان لإدارة الأصول».

وقال أنجيلو كوركافاس، كبير استراتيجيي الاستثمار العالمي في شركة «إدوارد جونز»: «يعكس ذلك قوة الأساسيات الاقتصادية والتفوق في نمو الأرباح، لكنه ينطوي أيضاً على بعض المخاطر. وتكمن مخاطر التركّز في أنه إذا فقد الاتجاه السائد جاذبيته، فقد تتأثر المحافظ الاستثمارية بدرجة أكبر من المعتاد».

ويتمثل خطر آخر في التحول الأخير لـ«الاحتياطي الفيدرالي» نحو رفع أسعار الفائدة، في إطار مساعي البنك المركزي الأميركي لخفض التضخم المرتفع. وقد تؤدي السياسة النقدية الأكثر تشدداً إلى إبطاء الاقتصاد، وربما بصورة حادة. والواقع أن السوق الهابطة الأخيرة، التي أدت إلى بلوغ السوق أدنى مستوياتها في أكتوبر 2022، تزامنت مع دورة حادة من رفع أسعار الفائدة.

كما تسهم زيادات الفائدة في الارتفاع الكبير في عوائد سندات الخزانة. وكان العائد على السندات القياسية لأجل عشر سنوات يحوم حول 5.2 في المائة، بعدما بلغ مؤخراً أعلى مستوى له في 24 عاماً.

وتشكل العوائد المرتفعة عائقاً أمام الأسهم، بما في ذلك من خلال زيادة جاذبية السندات بوصفها استثماراً منافساً للأسهم.

وقال كوركافاس إن شركة «إدوارد جونز» لا تزال ترجّح زيادة الوزن النسبي للأسهم في المحافظ الاستثمارية، لكن توصيتها أصبحت أقل اندفاعاً مما كانت عليه سابقاً، مشيراً إلى تزايد جاذبية أدوات الدخل الثابت.

وأضاف: «ما زلنا نعتقد أن السوق الصاعدة ليست على وشك الانتهاء... لكننا نرى أن من المنطقي تقليص بعض المخاطر في المحافظ الاستثمارية».