6 %... عتبة القلق الجديدة لسندات الخزانة الأميركية
رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو إلى مدينة نيويورك (إ.ب.أ)
لأعوام، شكّل عائد سندات الخزانة الأميركية لأجل 10 سنوات عند مستوى 5 في المائة نقطة الخطر التي يخشى المستثمرون عندها اضطراب الأسواق العالمية. لكن تجاوز هذا المستوى خلال سبتمبر (أيلول) بدأ يغيّر النظرة إليه، من سقف يصعب اختراقه إلى مجرد محطة قد تسبق مستويات أعلى.
ومع تجاوز العائد 5 في المائة لفترة وجيزة هذا الشهر، بدأ المستثمرون يطرحون سؤالاً أكثر إثارة للقلق: ماذا لو أصبحت 6 في المائة هي المستوى الذي ينبغي أن يبقي الأسواق في حالة تأهب؟
ولم يستمر الارتفاع فوق 5 في المائة لفترة كافية حتى الآن لاختبار تداعياته بصورة كاملة، إلا أن مايك بيل، رئيس استراتيجية الأسواق لدى «بلو باي أسيت مانجمنت»، يرى أن مستوى 5 في المائة كان دائماً علامة نفسية أكثر منه نقطة تحول آلية، وفق «رويترز».
وقال بيل إن المشكلة لا ترتبط برقم محدد بقدر ما تتعلق بالمستوى النسبي لعوائد الخزانة مقارنة بمقاييس الاستثمار الأخرى، ولا سيما عائد الأرباح في سوق الأسهم. وأضاف أن هذه العلاقة تقترب حالياً من نقطة تحول قد تمهد لموجة بيع في الأسهم.
وتقدم التجارب السابقة بعض المؤشرات. فقد خسر مؤشر «إم إس سي آي» العالمي نصف قيمته في المرة السابقة التي تجاوز فيها عائد السندات الأميركية لأجل 10 سنوات مستوى 5 في المائة، قبيل الأزمة المالية العالمية. كما تعرض المؤشر لهبوط مماثل قبل أقل من عقد، عندما أدى ارتفاع العائد إلى نحو 6.8 في المائة إلى انفجار فقاعة شركات التكنولوجيا.
لكن «جي بي مورغان» يرى أن الاقتصاد العالمي شهد «تحولاً هيكلياً رئيسياً» قد يجعل نقطة الألم في أسواق الأسهم أعلى من السابق، مع تنامي دور قطاعات الذكاء الاصطناعي والرعاية الصحية والخدمات. وتواصل شركات كثيرة في هذه القطاعات الإنفاق والتوسع، بغض النظر عن مستوى تكاليف الاقتراض.
وبناءً على ذلك، قال محللو المصرف إن تأثير أسعار الفائدة في الاقتصاد «أصبح أقل تقييداً بصورة ملموسة»، وإن مستوى الانكسار في أسواق الأسهم قد يكون «أعلى بشكل ملحوظ»، وربما يقع بين 5.5 و6.0 في المائة، نقلاً عن آراء عدد من كبار المستثمرين المشاركين في أحد مؤتمرات المصرف الأخيرة.
رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)
إعادة تسعير واسعة
في سوق سندات الخزانة الأميركية البالغة قيمتها 29 تريليون دولار، والتي تشكل مرجع التسعير لمعظم الأصول المالية العالمية، فإن الانتقال من عائد 5 إلى 6 في المائة سيمثل إعادة تسعير واسعة لتكلفة رأس المال عالمياً.
وقد يعكس وصول العائد إلى 6 في المائة ارتفاعاً كبيراً في توقعات التضخم، أو تنامي المخاوف بشأن استدامة المالية العامة الأميركية، أو ترسخ قناعة بأن أسعار الفائدة ستبقى مرتفعة لسنوات، أو مزيجاً من هذه العوامل.
وقال عضو مجلس الاحتياطي الفيدرالي أوستن غولسبي، هذا الأسبوع، إنه لا يعرف ما إذا كانت الأسواق ستتعامل بصورة مختلفة مع بقاء عوائد السندات عند 5 في المائة لفترة أطول مما فعلت في الماضي.
ويولي المستثمرون اهتماماً كبيراً لعوائد الخزانة لأنها تمثل معيار الأصول الخالية من المخاطر عالمياً. وعند تجاوزها 5 في المائة، يستطيع المستثمرون تثبيت أعلى عوائد على السندات الأميركية منذ عام 2007.
وبحسب حسابات بول جاكسون، رئيس أبحاث توزيع الأصول العالمية لدى «إنفيسكو»، تبدأ الأسهم العالمية في التراجع عندما يبلغ متوسط عائد السندات لأجل 10 سنوات 4.72 في المائة على مدى 12 شهراً ثم يواصل الارتفاع.
ولا تزال السوق بعيدة عن هذه النقطة، إذ يبلغ متوسط العائد على مدى 12 شهراً نحو 4.34 في المائة حالياً. إلا أن جاكسون قال إنه بدأ بالفعل خفض انكشافه على الأسهم وتحويل جزء من الأموال إلى السندات الحكومية للاستفادة من ارتفاع العوائد.
وأضاف: «إذا واصلت عوائد الخزانة الارتفاع، فهناك خطر أن تكون سوق الأسهم عند مستوى أدنى بعد 12 شهراً».
ضغوط على الأسواق الناشئة
وتعد الأسواق الناشئة من بين أكثر الأسواق تعرضاً لتداعيات ارتفاع عوائد الخزانة الأميركية، بعدما حققت أداءً قوياً خلال السنوات الأخيرة.
فعوائد السندات الأميركية المرتفعة تميل إلى دعم الدولار وجعل الأصول المقومة به أكثر جاذبية، ما قد يسحب رؤوس الأموال من اقتصادات الأسواق الناشئة، ويزيد أعباء خدمة الديون المقومة بالدولار، خصوصاً لدى الدول الأكثر مديونية.
وأظهرت بيانات تدفقات الاستثمار أن صناديق سندات الأسواق الناشئة سجلت الأسبوع الماضي أكبر موجة خروج للأموال منذ أشهر، في حين سُحبت مليارات الدولارات أيضاً من صناديق الأسهم. كما جاء إصدار ديون الحكومات في الأسواق الناشئة أقل من المعتاد بشكل ملحوظ خلال الشهر الحالي.
وقالت أليسون شيمادا، رئيسة أسهم الأسواق الناشئة لدى «أول سبرينغ غلوبال إنفستمنتس»، إن الصورة «ليست مثالية» للأسواق الناشئة، لكنها شددت على أن شيئاً «فظيعاً» لا يحدث في الوقت الحالي.
وقد يكون الخطر الأكبر نفسياً. فبمجرد أن يبدأ المستثمرون في التساؤل عما إذا كان عائد 6 في المائة ممكناً، ينتقل النقاش من مجرد ارتفاع مؤقت في العوائد إلى إعادة تقييم أوسع لاحتمال انتهاء عصر السيولة الوفيرة والأموال الرخيصة، وما يعنيه ذلك لأسعار الأصول العالمية في ظل تكلفة رأس مال أعلى بصورة دائمة.
وقال نيل بيريل، كبير مسؤولي الاستثمار لدى «بريمير ميتون»، إن أسواق الأسهم لا تظهر حالياً مؤشرات على انهيار، لكن ذلك قد يكون لأن المستثمرين لم يعيدوا بعد إدخال عوائد تتجاوز 5 في المائة في نماذج توقعاتهم للأرباح على المدى الطويل.
وأضاف: «تبدو الأسواق بخير إلى أن يعيد الجميع تشغيل نماذج التقييم. وفي النهاية، الأرقام هي الأرقام، ولا بد أن تظهر آثارها».
أعلنت وزارة الخزانة الأميركية أنها ستشتري ما يصل إلى 6 مليارات دولار من السندات المستحقة خلال فترة تتراوح بين 20 و30 عاماً...
«الشرق الأوسط» (واشنطن)
سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيعhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5322021-%D8%B3%D9%84%D8%B3%D9%84%D8%A9-%D8%A7%D9%84%D8%AA%D8%A8%D8%B1%D9%8A%D8%AF-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%B3%D8%A8%D8%A7%D9%82-%D8%A7%D9%84%D8%B2%D9%85%D9%86-%D9%85%D9%86-%D8%A7%D9%84%D8%AA%D8%AE%D8%B2%D9%8A%D9%86-%D8%A5%D9%84%D9%89-%D8%A7%D9%84%D8%AA%D9%88%D8%B2%D9%8A%D8%B9
سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع
لا تبدأ رحلة الغذاء أو الدواء عند المستودع، ولا تنتهي عند باب المتجر أو المستشفى. ففي المنتجات الحساسة للحرارة، قد تكون الساعات التي تقضيها الشحنة في ميناء أو ساحة انتظار، أو الطريقة التي جرى بها تحميلها، كافية لتحديد ما إذا كانت ستصل إلى وجهتها بالقيمة والجودة اللتين خرجت بهما من نقطة الإنتاج.
وفي السعودية، تكتسب هذه المعادلة أهمية متزايدة مع توسع الإنتاج الغذائي المحلي، ونمو حركة المنتجات الطازجة والمجمّدة، واتساع سلاسل إمداد الأدوية والرعاية الصحية. ومع تقديرات بوصول سوق الخدمات اللوجستية لسلسلة التبريد في المملكة إلى نحو 2.26 مليار دولار في 2026، تتسع الحاجة إلى منظومة قادرة ليس فقط على حفظ درجات الحرارة، بل على إدارة الرحلة كاملة بكفاءة أعلى.
وهنا ينتقل التحدي من مجرد توافر المستودعات المبرّدة والشاحنات المجهزة، إلى مدى قدرة هذه الأصول على العمل بوصفها منظومةً واحدةً؛ من الميناء والساحات، إلى النقل والتخزين والتوزيع، وصولاً إلى العميل النهائي. فكل تأخير أو نقطة مناولة إضافية قد ترفع مخاطر الانحراف الحراري وتزيد استهلاك الطاقة والتكلفة، بينما تصبح سرعة التعافي عاملاً حاسماً عند حدوث اضطرابات في الإمداد.
ولا تقتصر أهمية كفاءة التبريد على الجانب اللوجستي. فعلى المستوى العالمي، يرتبط نقص التبريد الفعّال بفقد نحو 526 مليون طن من الغذاء سنوياً، وفق منظمة الأغذية والزراعة؛ ما يجعل التحكم في الحرارة جزءاً من معادلة الأمن الغذائي وتقليل الفاقد، وليس مجرد خدمة نقل وتخزين. كما تفرض المنتجات الدوائية الحساسة للحرارة متطلبات دقيقة للحفظ والنقل لضمان الحفاظ على جودتها.
وبذلك، لا يبدو التحدي المقبل أمام السوق السعودية مرتبطاً بإضافة سعة جديدة فحسب، بل بكفاءة الشبكة وقدرتها على امتصاص التأخير وارتفاع درجات الحرارة واضطرابات الإمداد، ثم استعادة وتيرة التشغيل الطبيعي بأقل فاقد وزمن وتكلفة.
وتتزامن هذه الحاجة مع اتساع قاعدة المنشآت التي تعتمد على خدمات التخزين والنقل ذات التحكم الحراري. ففي يناير (كانون الثاني) الماضي، أعلنت الهيئة العامة للغذاء والدواء ارتفاع إجمالي عدد المصانع والمستودعات المرخصة لديها إلى 9155 منشأة خلال 2025، بزيادة 18 في المائة عن العام السابق، بينها 5344 مستودعاً غذائياً و568 مستودعاً دوائياً. ويشمل هذا الرقم مختلف الأنشطة الخاضعة لاختصاص الهيئة، لكنه يعكس اتساع نطاق العمليات التي تتطلب حلولاً متخصصة للحفاظ على المنتجات الحساسة للوقت ودرجة الحرارة عبر مراحل الإمداد.
وفي هذا السياق، لا تقاس كفاءة سلسلة التبريد بتوافر البنية التحتية أو الالتزام بالمتطلبات التنظيمية وحدهما، وإنما بقدرة مختلف مكوناتها على العمل بصورة مترابطة، والاستجابة السريعة عند حدوث أي خلل أو تأخير.
وقال الخبير اللوجستي المهندس حسن آل هليل لـ«الشرق الأوسط» إن جاهزية سلسلة التبريد في المملكة «جيدة من حيث البنية التحتية»، مع أهمية مواصلة تعزيز التكامل والمرونة التشغيلية بين مختلف حلقاتها.
وأوضح آل هليل أن المملكة شهدت خلال السنوات الأخيرة توسعاً واضحاً في المستودعات المبردة والمجمدة، والنقل المتخصص، ومراكز التوزيع، إلى جانب تطور الأنظمة التنظيمية والرقابية والتحول الرقمي. وشرح أن نضج سلسلة التبريد لا يمكن قياسه بعدد المستودعات أو الشاحنات فقط، وإنما بقدرتها على المحافظة على درجة حرارة المنتج وجودته، وزمن وصوله من نقطة المنشأ إلى نقطة الاستخدام دون انقطاع.
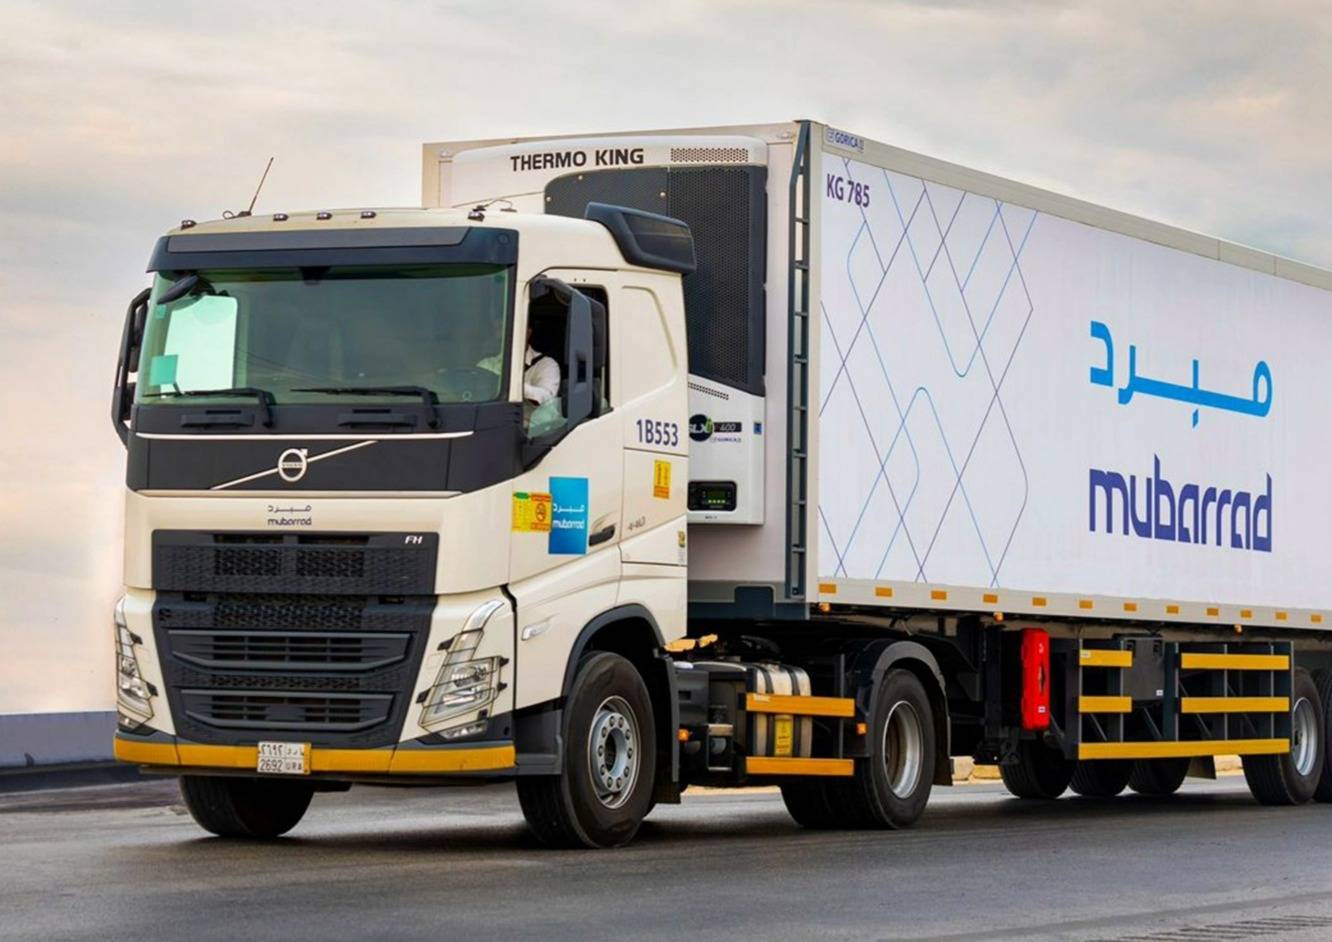
إحدى شاحنات شركة «مبرد» (الشركة)
التكامل يحدد كفاءة سلسلة التبريد
وحدَّد الخبير اللوجستي أبرز نقاط التحدي عند حلقات الربط بين الميناء والساحات والنقل والمستودعات ومراكز التوزيع، موضحاً أن طول بقاء الحاويات المبردة في الساحات، أو تأخر المناولة والتحميل قد يزيد المخاطر التشغيلية واستهلاك الطاقة واحتمالات الانحراف الحراري.
ويتمثل التحدي، وفق آل هليل، في إدارة سلسلة التبريد بوصفها منظومةً متكاملةً تبدأ من المورد وتنتهي عند العميل، بحيث تُقاس كفاءتها بقدرتها على الحفاظ على درجة الحرارة المطلوبة وتقليص زمن الانتظار والانحرافات الحرارية، حتى في ظروف الضغط التشغيلي والمناخي والأزمات.
وعلى مستوى السوق، قدَّر آل هليل حجم خدمات سلسلة التبريد في السعودية بنحو 2.17 مليار دولار في 2025، ونحو 2.26 مليار دولار في 2026، متوقعاً ارتفاعه إلى 2.76 مليار دولار في 2031، بمعدل نمو سنوي مركب يبلغ 4.12 في المائة بين 2026 و2031، وهي تقديرات تتوافق مع أحدث بيانات «موردر إنتليجنس».
ويعود نمو الطلب، بحسب آل هليل، إلى عوامل تشمل الأمن الغذائي، والتوسع في إنتاج وتصنيع الأغذية محلياً، وزيادة استهلاك المنتجات الطازجة والمجمّدة، إلى جانب نمو قطاعات الأدوية والرعاية الصحية والتجارة الإلكترونية وتطور قنوات التوزيع الحديثة.
ومع اتساع الاستخدامات، لا يرتبط التحدي المقبل بزيادة الطاقة التخزينية فحسب، بل بتوفير السعات المبردة في المواقع المناسبة وبالمواصفات المطلوبة. ويتجه السوق تدريجياً نحو شبكات أكثر تكاملاً تربط التخزين بالنقل والتوزيع، مع ازدياد أهمية موقع السعة وسرعة انتقال المنتجات بين الحلقات وقدرة الشبكة على الاستجابة للاضطرابات.
المناخ يرفع كلفة التبريد
ويمثل المناخ السعودي، وفق آل هليل، عاملاً تشغيلياً واقتصادياً مباشراً في سلسلة التبريد، إذ تفرض درجات الحرارة المرتفعة صيفاً في مناطق عدة متطلبات إضافية على أنظمة التبريد والعزل والطاقة، في وقت تحتاج فيه المنتجات الغذائية والدوائية إلى نطاقات حرارية محددة بحسب طبيعتها.
وأوضح أن اتساع الفارق بين الحرارة الخارجية ودرجات الحفظ المطلوبة يرفع الأحمال على أنظمة التبريد، وينعكس على استهلاك الكهرباء في المستودعات والطاقة اللازمة لتشغيل وحدات تبريد الشاحنات والحاويات، فضلاً عن زيادة ساعات تشغيل الضواغط واحتياجات الصيانة واحتمالات الأعطال.
ولا يقتصر أثر الحرارة على النقل، بل يمتد إلى التحميل والتفريغ والانتظار في الموانئ والساحات ومراكز التوزيع، إذ يؤدي فتح الأبواب لفترات طويلة إلى دخول الهواء الساخن ورفع الحمل الحراري على معدات التبريد.
ويشدِّد آل هليل في هذا السياق على أهمية التبريد المسبق للمنتجات قبل تحميلها، موضحاً أن وحدات التبريد في الحاويات والشاحنات مصممة أساساً للمحافظة على درجة حرارة الحمولة، وليس لخفض حرارة منتجات جرى تحميلها وهي أعلى من المستوى المطلوب، ما قد يزيد مخاطر الانحراف الحراري حتى مع عمل الوحدة بصورة طبيعية.
ولا يرى آل هليل إمكانية تحديد نسبة ثابتة لارتفاع تكلفة سلسلة التبريد في السعودية مقارنة بالأسواق المعتدلة، لاختلافها بحسب نوع المنتج ودرجة الحرارة المطلوبة وكفاءة المعدات والعزل وطول مسار النقل وأسعار الطاقة وطريقة التشغيل. لكنه يؤكد أن المناخ السعودي يفرض متطلبات أعلى على الطاقة والمعدات والصيانة والعزل مقارنة بكثير من الأسواق المعتدلة.
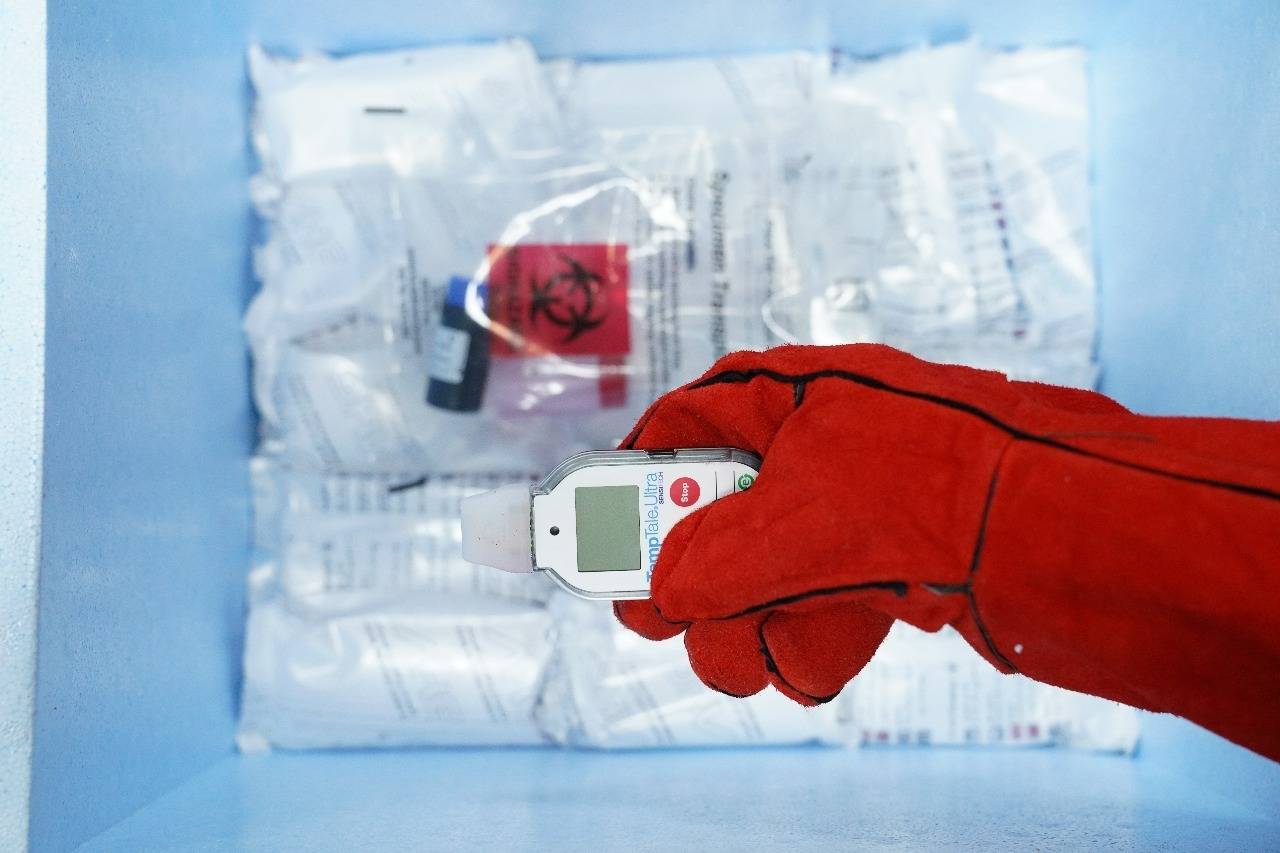
خلال خضوع منتجات مبردة للرقابة في منشأة تابعة لـ«أيجكس» (الشركة)
الفقد يبدأ قبل التلف
وفي ملف الفقد، يرى آل هليل صعوبة تحديد نسبة وطنية دقيقة من الأغذية أو المنتجات الدوائية التي تُفقد بسبب خلل في سلسلة التبريد، لأن البيانات المتاحة عن الفقد والهدر تشمل مراحل متعددة، من الإنتاج والتعبئة والتخزين والنقل والتوزيع حتى الاستهلاك، ولا تفصل الخسائر الناتجة عن الانحرافات الحرارية.
وأظهرت أحدث نتائج القياس الوطني للفقد والهدر الغذائي في السعودية انخفاض النسبة الإجمالية إلى 27.9 في المائة، مقارنة بـ33.1 في المائة في خط الأساس لعام 2019، إلا أن هذا المؤشر لا يقيس الخسائر المرتبطة بسلسلة التبريد تحديداً.
وأوضح آل هليل أن المخاطر تتركز في المنتجات الحساسة للحرارة وذات العمر التخزيني القصير، مثل اللحوم والدواجن والأسماك ومنتجات الألبان والفواكه والخضراوات الطازجة، إضافة إلى الأدوية والمنتجات الحيوية. وقد تبدأ الخسارة بمجرد تعرُّض الشحنة لانحراف حراري، حتى لو عادت لاحقاً إلى درجة الحرارة المطلوبة.
وتبرز الموانئ والساحات، وعمليات التحميل والتفريغ، وعدم التبريد المسبق، وطول مسارات النقل، وتعدد نقاط التسليم خلال المرحلة الأخيرة من التوزيع، بوصفها من أبرز نقاط المخاطر. وفي القطاع الدوائي، تصبح المسألة أكثر حساسية، إذ قد يؤثر الانحراف الحراري على خصائص المنتج من دون أن يظهر ذلك بالضرورة على شكله الخارجي، وفق طبيعة المنتج وتعليمات الشركة المصنعة.
المرونة تظهر وقت الأزمة
ويرى آل هليل أن المملكة أصبحت أكثر قدرة على التعامل مع اضطرابات سلاسل الإمداد مقارنة بالسنوات السابقة، مع التمييز بين امتصاص اضطراب قصير الأجل والتعامل مع أزمة طويلة. وأوضح أن استمرارية الغذاء والدواء لا تعتمد على سلسلة التبريد وحدها، بل على منظومة تشمل المخزون وتنوع مصادر التوريد والموانئ والنقل والتخزين والإنتاج المحلي والتوزيع وسرعة اتخاذ القرار.
وبالنسبة إلى المنتجات المبردة والمجمّدة، قال إن تحويل الشحنة إلى ميناء أو مسار بديل يتطلب توافر طاقة تخزين مبردة وشاحنات ومعدات مناولة وطاقة كهربائية وقدرة على التخليص، مع الحفاظ على درجة حرارة المنتج طوال عملية إعادة التوجيه. ويصبح الزمن عاملاً حاسماً، إذ إن كل ساعة إضافية في الميناء أو الساحة أو في أثناء التحويل ترفع المخاطر والتكلفة.
ويضع آل هليل «زمن التعافي» ضمن أهم مؤشرات مرونة سلسلة التبريد، إلى جانب مستوى المخزون، وأيام التغطية، والطاقة الاحتياطية، ونسبة الشحنات الخاضعة للمراقبة اللحظية، ومعدل الانحراف الحراري، ومدة بقاء الحاويات المبردة في الموانئ والساحات، وقدرة المنظومة على إعادة توجيه الشحنات.
ويقترح اختبار هذه المرونة من خلال محاكاة أزمات تشغيلية، مثل توقف ميناء رئيسي 72 ساعة أو تأخر الواردات أسبوعاً، وقياس سرعة تفعيل البدائل وحالات الانحراف الحراري والزمن اللازم لعودة المنظومة إلى التشغيل الطبيعي.
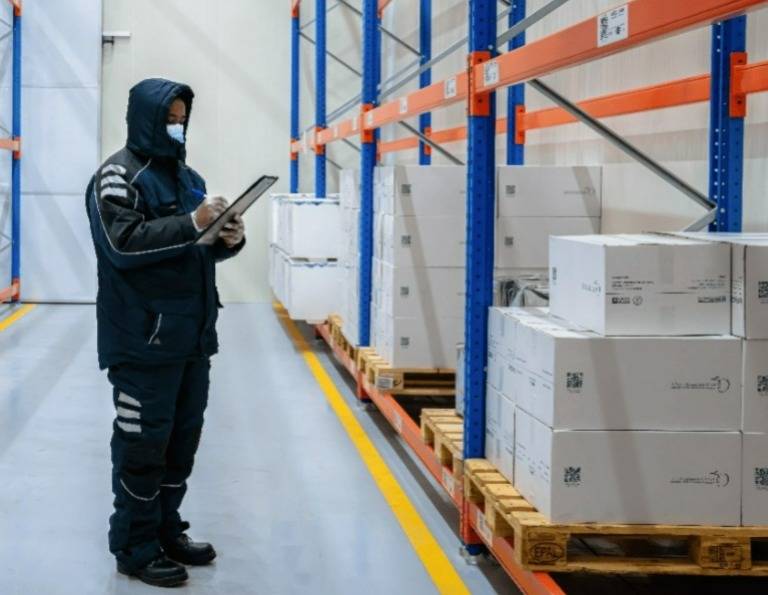
منشأة للتخزين والتوزيع الخاضع للرقابة الحرارية في الرياض (أيجكس)
التكنولوجيا تنتقل إلى التنبؤ
وفي الجانب التقني، قال آل هليل إن استخدام تقنيات تتبع الشحنات ومراقبة درجات الحرارة أصبح أكثر انتشاراً في قطاع النقل والتخزين المبرد في المملكة، خصوصاً في الأغذية والأدوية والمنتجات الحساسة للحرارة، مع تفاوت مستوى التطبيق بين الشركات والمنتجات.
وأوضح أن التطور الأهم يتمثل في الانتقال من مجرد تتبع موقع المركبة أو الحاوية إلى مراقبة موقع الشحنة ودرجة حرارتها وحالة وحدة التبريد والظروف التشغيلية في الوقت نفسه. ولفت إلى الفرق بين تسجيل الحرارة والمراقبة اللحظية، إذ تتيح الأخيرة اكتشاف الخلل في أثناء الرحلة والتدخل قبل تحوله إلى خسارة.
ويطبق هذا الجانب رقابياً في المملكة؛ إذ أطلقت الهيئة العامة للغذاء والدواء، بالتعاون مع الهيئة العامة للنقل، في نوفمبر (تشرين الثاني) 2020 خدمة تتبع وقياس درجات الحرارة والرطوبة لمركبات ومستودعات الغذاء والدواء عبر منصة «وصل». كما تواصل الهيئة نشر قائمة بالمنشآت المؤهلة لإدارة وتتبع درجات الحرارة والرطوبة، وكان آخر تحديث ظاهر لها في يوليو (تموز) 2026.
وفي القطاع الدوائي، أعلنت الهيئة في أبريل (نيسان) 2026، بالتعاون مع «السعودية للشحن»، مبادرة لتقديم تسهيلات لخدمات الشحن الجوي دعماً لسلاسل إمداد الأدوية والمستلزمات الطبية.
وأكد آل هليل أن التكنولوجيا لا تقلل التلف بمفردها، ما لم ترتبط بإجراءات تشغيلية سريعة، داعياً إلى الانتقال من المراقبة إلى التنبؤ بالمخاطر عبر تحليل البيانات اللحظية والتاريخية لاكتشاف مؤشرات الأعطال أو التأخير أو ارتفاع الحرارة قبل تفاقمها.
ويختصر آل هليل مرونة سلسلة التبريد في 3 عناصر مترابطة: استمرارية الإمداد، والمحافظة على جودة المنتج، وسرعة التعافي من الاضطرابات، مشيراً إلى أن قوة البنية التحتية لا تكفي ما لم تعمل مكونات المنظومة بصورة مترابطة، وتتمكن من إعادة توجيه العمليات والتعافي بأقل زمن وتكلفة وفاقد ممكن.
رئيس «أرامكو»: أي تعطل في العمليات يمكن تجاوزه خلال أيامhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5322019-%D8%B1%D8%A6%D9%8A%D8%B3-%D8%A3%D8%B1%D8%A7%D9%85%D9%83%D9%88-%D8%A3%D9%8A-%D8%AA%D8%B9%D8%B7%D9%84-%D9%81%D9%8A-%D8%A7%D9%84%D8%B9%D9%85%D9%84%D9%8A%D8%A7%D8%AA-%D9%8A%D9%85%D9%83%D9%86-%D8%AA%D8%AC%D8%A7%D9%88%D8%B2%D9%87-%D8%AE%D9%84%D8%A7%D9%84-%D8%A3%D9%8A%D8%A7%D9%85
رئيس «أرامكو»: أي تعطل في العمليات يمكن تجاوزه خلال أيام
الرئيس التنفيذي لـ«أرامكو» أمين الناصر يتحدث خلال مؤتمر صحافي (رويترز)
قال الرئيس التنفيذي لشركة «أرامكو السعودية»، أمين الناصر، إن الشركة قادرة على استعادة العمليات التي قد تتعرض للتعطل خلال أيام.
وأوضح الناصر، وفق ما نقلته صحيفة «نيكاي آسيا»، أن فريق الشركة الهندسي يعمل على بحث كيفية توسيع البنية التحتية القائمة، إلى جانب تحديد مسارات أخرى يمكن الاستفادة منها لتصدير النفط، في إطار تعزيز مرونة شبكة الإمدادات.
وتأتي هذه الخطوة في وقت تعرضت فيه مسارات التصدير التقليدية في المنطقة لاضطرابات متزامنة، مع استمرار تعطل حركة الملاحة عبر مضيق هرمز، إلى جانب المخاطر التي تواجه حركة الشحن عبر البحر الأحمر وباب المندب.
وتستخدم «أرامكو» ثلاثة مسارات رئيسية لتصدير الخام، تشمل مضيق هرمز، والبحر الأحمر عبر باب المندب، والمسار المتجه إلى البحر المتوسط عبر خط أنابيب «سوميد» وقناة السويس. وأوضح الناصر في تصريحات سابقة أن فريق الشركة يدرس توسيع الخيارات القائمة وإيجاد مسارات أخرى يمكن الاستفادة منها.
قفزة عوائد السندات تضغط على أسواق اليابان رغم صعود «نيكي»https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5322017-%D9%82%D9%81%D8%B2%D8%A9-%D8%B9%D9%88%D8%A7%D8%A6%D8%AF-%D8%A7%D9%84%D8%B3%D9%86%D8%AF%D8%A7%D8%AA-%D8%AA%D8%B6%D8%BA%D8%B7-%D8%B9%D9%84%D9%89-%D8%A3%D8%B3%D9%88%D8%A7%D9%82-%D8%A7%D9%84%D9%8A%D8%A7%D8%A8%D8%A7%D9%86-%D8%B1%D8%BA%D9%85-%D8%B5%D8%B9%D9%88%D8%AF-%D9%86%D9%8A%D9%83%D9%8A
قفزة عوائد السندات تضغط على أسواق اليابان رغم صعود «نيكي»
رجل يمر أمام شاشة تعرض حركة الأسهم والعملات في طوكيو (رويترز)
قفزت عوائد السندات الحكومية اليابانية، الخميس، مع عودة مخاوف التضخم إلى الواجهة، رغم رفع «بنك اليابان» سعر الفائدة إلى أعلى مستوى في 31 عاماً الأسبوع الماضي، في حين نجح مؤشر «نيكي» في الارتفاع بدعم من أسهم التكنولوجيا والرقائق المرتبطة بالذكاء الاصطناعي.
وارتفع عائد السندات الحكومية لأجل عشر سنوات 10 نقاط أساس إلى 3.075 في المائة، وهو أعلى مستوى منذ أغسطس (آب) 1996، في حين صعد عائد السندات لأجل خمس سنوات بالمقدار نفسه إلى مستوى قياسي عند 2.375 في المائة.
وجاءت موجة بيع السندات متأثرة بارتفاع العوائد عالمياً، وتجدد القلق من التضخم المحلي، إلى جانب إشارات محافظ بنك اليابان كازو أويدا إلى استمرار مسار رفع أسعار الفائدة؛ ما أثار تساؤلات في السوق حول مدى سرعة تحرك البنك المركزي لاحتواء ضغوط الأسعار.
وكان الخميس أول يوم تداول في اليابان بعد قرار «بنك اليابان»، الجمعة، رفع سعر الفائدة من 1 إلى 1.25 في المائة، بعدما أغلقت الأسواق بسبب العطلات الرسمية.
وقال ماسايوكي كوغوتشي، مدير الصناديق التنفيذي في «ميتسوبيشي يو إف جي أسيت مانجمنت»، إن أسعار الفائدة تخضع لإعادة تقييم عالمياً، في حين تظل مستوياتها في اليابان منخفضة بصورة خاصة؛ وهو ما يجعل عمليات بيع السندات تتسارع عندما تظهر إشارات سلبية في السوق.
وزادت الضغوط الخارجية بعدما شهدت سندات الخزانة الأميركية، الأربعاء، أكبر ارتفاع يومي في العوائد منذ اضطرابات الأسواق المرتبطة بما عُرف بـ«يوم التحرير» العام الماضي، عقب بيانات لمؤشرات مديري المشتريات جاءت أقوى من المتوقع وأعادت مخاوف التضخم، بالتزامن مع ضعف الطلب على مزاد لسندات الخزانة الأميركية لأجل خمس سنوات.
كما صعد الدولار إلى أعلى مستوى في نحو شهرين مع تنامي توقعات رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة قريباً. وأدى ذلك إلى زيادة الضغوط على الين، وهو ما يثير بدوره مخاوف التضخم في اليابان لأن ضعف العملة يرفع تكلفة واردات الطاقة والمواد الخام.
وامتدت عمليات البيع إلى مختلف آجال السندات اليابانية. وقفز عائد السندات لأجل 20 عاماً 8 نقاط أساس إلى 3.9 في المائة، في حين ارتفع عائد السندات لأجل 30 عاماً 6 نقاط أساس إلى 4.13 في المائة.
وزادت تقارير إعلامية عن استعانة وزير الاقتصاد مينورو كيوتشي بآراء اقتصاديين مؤيدين لسياسات إنعاش الاقتصاد، خلال إعداد الخطط الاقتصادية الحكومية، من مخاوف بعض المستثمرين بشأن احتمال استمرار سياسات داعمة للنمو في وقت تتصاعد فيه ضغوط الأسعار.
وفي سوق الأسهم، بدت الصورة مختلفة جزئياً. فقد ارتفع مؤشر «نيكي» 0.76 في المائة إلى 65513.99 نقطة، محققاً مكاسب للجلسة الرابعة على التوالي، في حين تراجع مؤشر «توبكس» الأوسع نطاقاً 0.39 في المائة إلى 4075.3 نقطة.
وقادت أسهم التكنولوجيا المكاسب بعدما كشفت «ميتا» عن جهازها الجديد للذكاء الاصطناعي «ميتا تشارم»؛ ما عزز التوقعات بزيادة الطلب على مكونات الحوسبة. وقفز سهم «إيبيدن» 14.57 في المائة، فيما ارتفعت أسهم «سوسيونكست» و«ميكو إلكترونيك» و«أوشيو» بأكثر من 10 في المائة لكل منها.
وصعد سهم «أدفانتست»، المصنعة لمعدات اختبار الرقائق، 3.15 في المائة ليقدم أكبر دعم لمؤشر «نيكي»، في حين ارتفع «طوكيو إلكترون» 1.53 في المائة. وقال كازواكي شيمادا، كبير الاستراتيجيين لدى «إيواي كوزمو سيكيوريتيز»، إن أسهم الرقائق أظهرت في الجلسات الأخيرة قدرة على الصمود أمام ارتفاع العوائد.
لكن المكاسب لم تشمل السوق بأكملها؛ إذ انخفض 53 في المائة من الأسهم المتداولة في السوق الرئيسية لبورصة طوكيو، مقابل ارتفاع 43 في المائة. كما تراجعت أسهم البنوك، فانخفض «ميتسوبيشي يو إف جي» 1.3 في المائة، و«سوميتومو ميتسوي» 2.21 في المائة، و«ميزوهو» 2.53 في المائة.
وتكشف جلسة الخميس عن انقسام واضح في الأسواق اليابانية: عوائد السندات تواصل الصعود بفعل مخاوف التضخم وتشديد السياسة النقدية، في حين تحافظ أسهم التكنولوجيا على زخمها بفضل موجة الاستثمار في الذكاء الاصطناعي؛ ما يبقي «نيكي» مدعوماً رغم تصاعد الضغوط في سوق الدين.