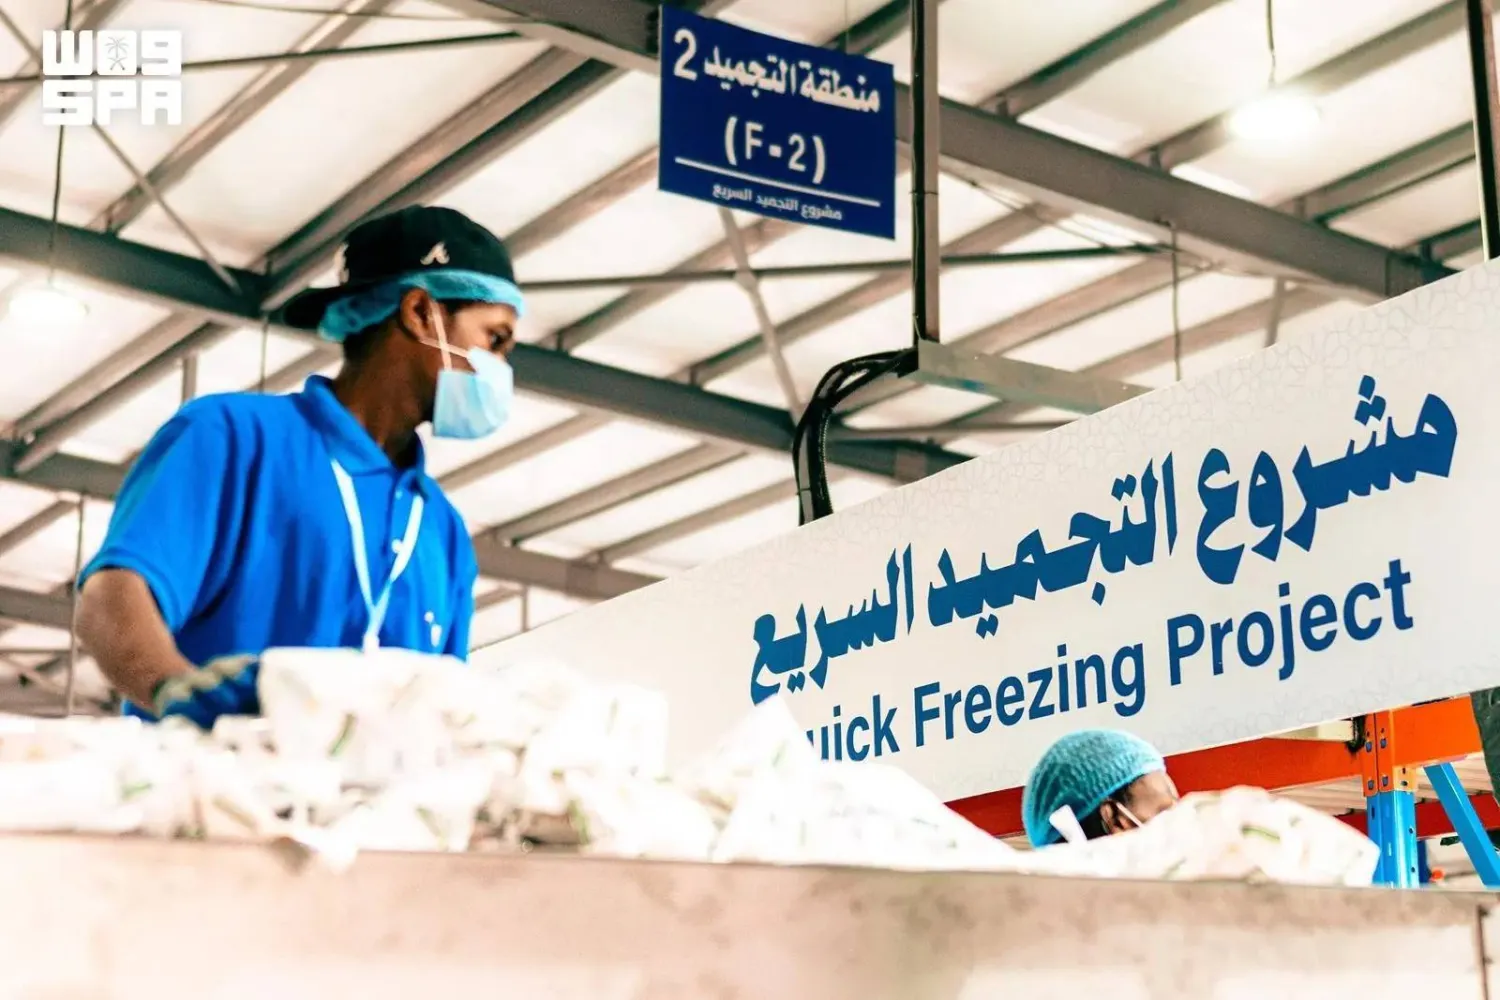
سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

خبير لوجستي لـ«الشرق الأوسط»: كفاءة المنظومة تتوقف على التكامل وسرعة الاستجابة للاضطرابات

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع
TT

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

لا تبدأ رحلة الغذاء أو الدواء عند المستودع، ولا تنتهي عند باب المتجر أو المستشفى. ففي المنتجات الحساسة للحرارة، قد تكون الساعات التي تقضيها الشحنة في ميناء أو ساحة انتظار، أو الطريقة التي جرى بها تحميلها، كافية لتحديد ما إذا كانت ستصل إلى وجهتها بالقيمة والجودة اللتين خرجت بهما من نقطة الإنتاج.

وفي السعودية، تكتسب هذه المعادلة أهمية متزايدة مع توسع الإنتاج الغذائي المحلي، ونمو حركة المنتجات الطازجة والمجمّدة، واتساع سلاسل إمداد الأدوية والرعاية الصحية. ومع تقديرات بوصول سوق الخدمات اللوجستية لسلسلة التبريد في المملكة إلى نحو 2.26 مليار دولار في 2026، تتسع الحاجة إلى منظومة قادرة ليس فقط على حفظ درجات الحرارة، بل على إدارة الرحلة كاملة بكفاءة أعلى.

وهنا ينتقل التحدي من مجرد توافر المستودعات المبرّدة والشاحنات المجهزة، إلى مدى قدرة هذه الأصول على العمل بوصفها منظومةً واحدةً؛ من الميناء والساحات، إلى النقل والتخزين والتوزيع، وصولاً إلى العميل النهائي. فكل تأخير أو نقطة مناولة إضافية قد ترفع مخاطر الانحراف الحراري وتزيد استهلاك الطاقة والتكلفة، بينما تصبح سرعة التعافي عاملاً حاسماً عند حدوث اضطرابات في الإمداد.

ولا تقتصر أهمية كفاءة التبريد على الجانب اللوجستي. فعلى المستوى العالمي، يرتبط نقص التبريد الفعّال بفقد نحو 526 مليون طن من الغذاء سنوياً، وفق منظمة الأغذية والزراعة؛ ما يجعل التحكم في الحرارة جزءاً من معادلة الأمن الغذائي وتقليل الفاقد، وليس مجرد خدمة نقل وتخزين. كما تفرض المنتجات الدوائية الحساسة للحرارة متطلبات دقيقة للحفظ والنقل لضمان الحفاظ على جودتها.

وبذلك، لا يبدو التحدي المقبل أمام السوق السعودية مرتبطاً بإضافة سعة جديدة فحسب، بل بكفاءة الشبكة وقدرتها على امتصاص التأخير وارتفاع درجات الحرارة واضطرابات الإمداد، ثم استعادة وتيرة التشغيل الطبيعي بأقل فاقد وزمن وتكلفة.

وتتزامن هذه الحاجة مع اتساع قاعدة المنشآت التي تعتمد على خدمات التخزين والنقل ذات التحكم الحراري. ففي يناير (كانون الثاني) الماضي، أعلنت الهيئة العامة للغذاء والدواء ارتفاع إجمالي عدد المصانع والمستودعات المرخصة لديها إلى 9155 منشأة خلال 2025، بزيادة 18 في المائة عن العام السابق، بينها 5344 مستودعاً غذائياً و568 مستودعاً دوائياً. ويشمل هذا الرقم مختلف الأنشطة الخاضعة لاختصاص الهيئة، لكنه يعكس اتساع نطاق العمليات التي تتطلب حلولاً متخصصة للحفاظ على المنتجات الحساسة للوقت ودرجة الحرارة عبر مراحل الإمداد.

وفي هذا السياق، لا تقاس كفاءة سلسلة التبريد بتوافر البنية التحتية أو الالتزام بالمتطلبات التنظيمية وحدهما، وإنما بقدرة مختلف مكوناتها على العمل بصورة مترابطة، والاستجابة السريعة عند حدوث أي خلل أو تأخير.

وقال الخبير اللوجستي المهندس حسن آل هليل لـ«الشرق الأوسط» إن جاهزية سلسلة التبريد في المملكة «جيدة من حيث البنية التحتية»، مع أهمية مواصلة تعزيز التكامل والمرونة التشغيلية بين مختلف حلقاتها.

وأوضح آل هليل أن المملكة شهدت خلال السنوات الأخيرة توسعاً واضحاً في المستودعات المبردة والمجمدة، والنقل المتخصص، ومراكز التوزيع، إلى جانب تطور الأنظمة التنظيمية والرقابية والتحول الرقمي. وشرح أن نضج سلسلة التبريد لا يمكن قياسه بعدد المستودعات أو الشاحنات فقط، وإنما بقدرتها على المحافظة على درجة حرارة المنتج وجودته، وزمن وصوله من نقطة المنشأ إلى نقطة الاستخدام دون انقطاع.
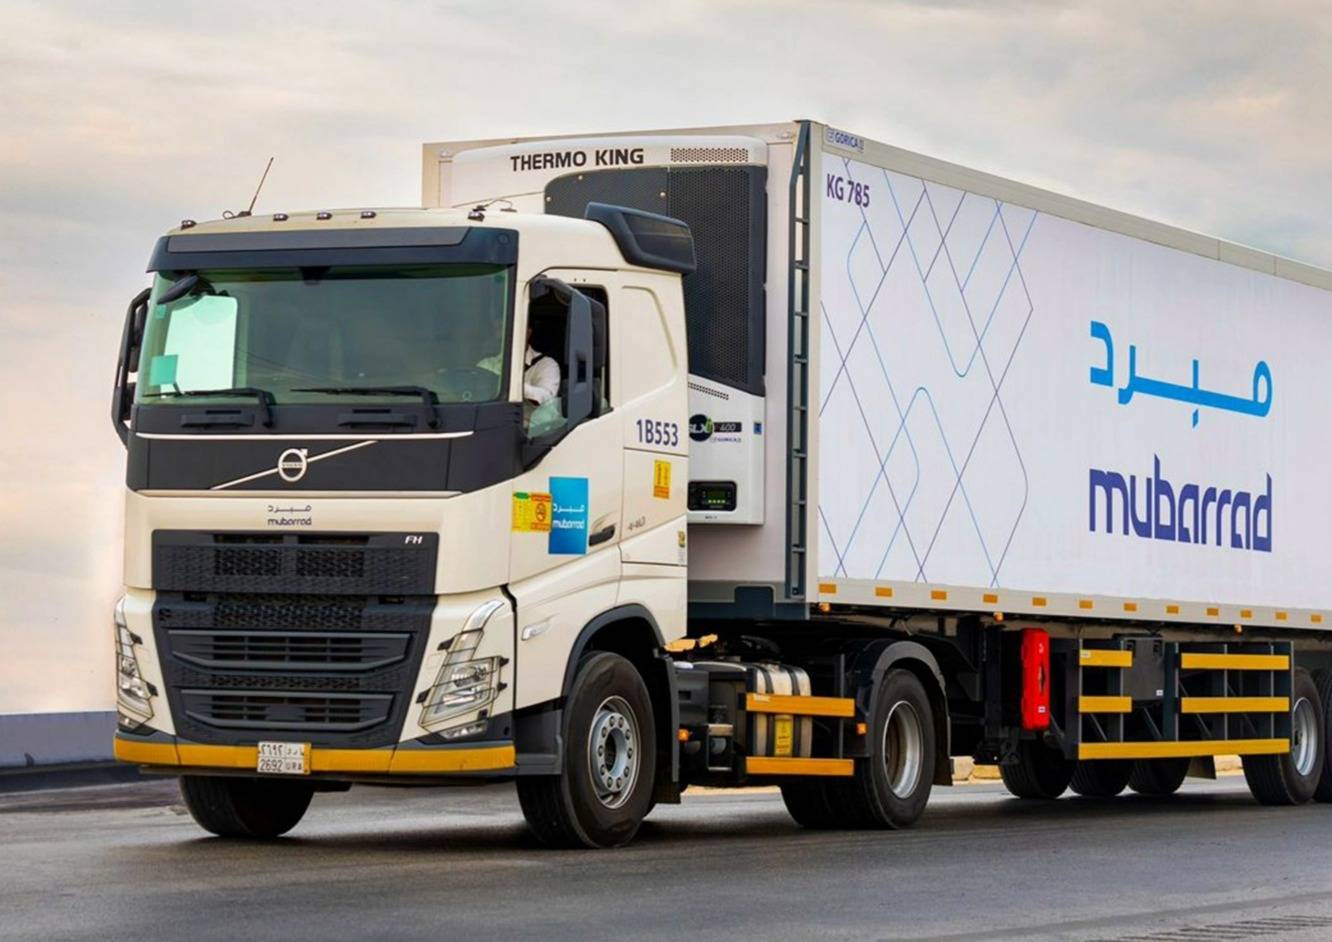
إحدى شاحنات شركة «مبرد» (الشركة)

التكامل يحدد كفاءة سلسلة التبريد

وحدَّد الخبير اللوجستي أبرز نقاط التحدي عند حلقات الربط بين الميناء والساحات والنقل والمستودعات ومراكز التوزيع، موضحاً أن طول بقاء الحاويات المبردة في الساحات، أو تأخر المناولة والتحميل قد يزيد المخاطر التشغيلية واستهلاك الطاقة واحتمالات الانحراف الحراري.

ويتمثل التحدي، وفق آل هليل، في إدارة سلسلة التبريد بوصفها منظومةً متكاملةً تبدأ من المورد وتنتهي عند العميل، بحيث تُقاس كفاءتها بقدرتها على الحفاظ على درجة الحرارة المطلوبة وتقليص زمن الانتظار والانحرافات الحرارية، حتى في ظروف الضغط التشغيلي والمناخي والأزمات.

وعلى مستوى السوق، قدَّر آل هليل حجم خدمات سلسلة التبريد في السعودية بنحو 2.17 مليار دولار في 2025، ونحو 2.26 مليار دولار في 2026، متوقعاً ارتفاعه إلى 2.76 مليار دولار في 2031، بمعدل نمو سنوي مركب يبلغ 4.12 في المائة بين 2026 و2031، وهي تقديرات تتوافق مع أحدث بيانات «موردر إنتليجنس».

ويعود نمو الطلب، بحسب آل هليل، إلى عوامل تشمل الأمن الغذائي، والتوسع في إنتاج وتصنيع الأغذية محلياً، وزيادة استهلاك المنتجات الطازجة والمجمّدة، إلى جانب نمو قطاعات الأدوية والرعاية الصحية والتجارة الإلكترونية وتطور قنوات التوزيع الحديثة.

ومع اتساع الاستخدامات، لا يرتبط التحدي المقبل بزيادة الطاقة التخزينية فحسب، بل بتوفير السعات المبردة في المواقع المناسبة وبالمواصفات المطلوبة. ويتجه السوق تدريجياً نحو شبكات أكثر تكاملاً تربط التخزين بالنقل والتوزيع، مع ازدياد أهمية موقع السعة وسرعة انتقال المنتجات بين الحلقات وقدرة الشبكة على الاستجابة للاضطرابات.

المناخ يرفع كلفة التبريد

ويمثل المناخ السعودي، وفق آل هليل، عاملاً تشغيلياً واقتصادياً مباشراً في سلسلة التبريد، إذ تفرض درجات الحرارة المرتفعة صيفاً في مناطق عدة متطلبات إضافية على أنظمة التبريد والعزل والطاقة، في وقت تحتاج فيه المنتجات الغذائية والدوائية إلى نطاقات حرارية محددة بحسب طبيعتها.

وأوضح أن اتساع الفارق بين الحرارة الخارجية ودرجات الحفظ المطلوبة يرفع الأحمال على أنظمة التبريد، وينعكس على استهلاك الكهرباء في المستودعات والطاقة اللازمة لتشغيل وحدات تبريد الشاحنات والحاويات، فضلاً عن زيادة ساعات تشغيل الضواغط واحتياجات الصيانة واحتمالات الأعطال.

ولا يقتصر أثر الحرارة على النقل، بل يمتد إلى التحميل والتفريغ والانتظار في الموانئ والساحات ومراكز التوزيع، إذ يؤدي فتح الأبواب لفترات طويلة إلى دخول الهواء الساخن ورفع الحمل الحراري على معدات التبريد.

ويشدِّد آل هليل في هذا السياق على أهمية التبريد المسبق للمنتجات قبل تحميلها، موضحاً أن وحدات التبريد في الحاويات والشاحنات مصممة أساساً للمحافظة على درجة حرارة الحمولة، وليس لخفض حرارة منتجات جرى تحميلها وهي أعلى من المستوى المطلوب، ما قد يزيد مخاطر الانحراف الحراري حتى مع عمل الوحدة بصورة طبيعية.

ولا يرى آل هليل إمكانية تحديد نسبة ثابتة لارتفاع تكلفة سلسلة التبريد في السعودية مقارنة بالأسواق المعتدلة، لاختلافها بحسب نوع المنتج ودرجة الحرارة المطلوبة وكفاءة المعدات والعزل وطول مسار النقل وأسعار الطاقة وطريقة التشغيل. لكنه يؤكد أن المناخ السعودي يفرض متطلبات أعلى على الطاقة والمعدات والصيانة والعزل مقارنة بكثير من الأسواق المعتدلة.
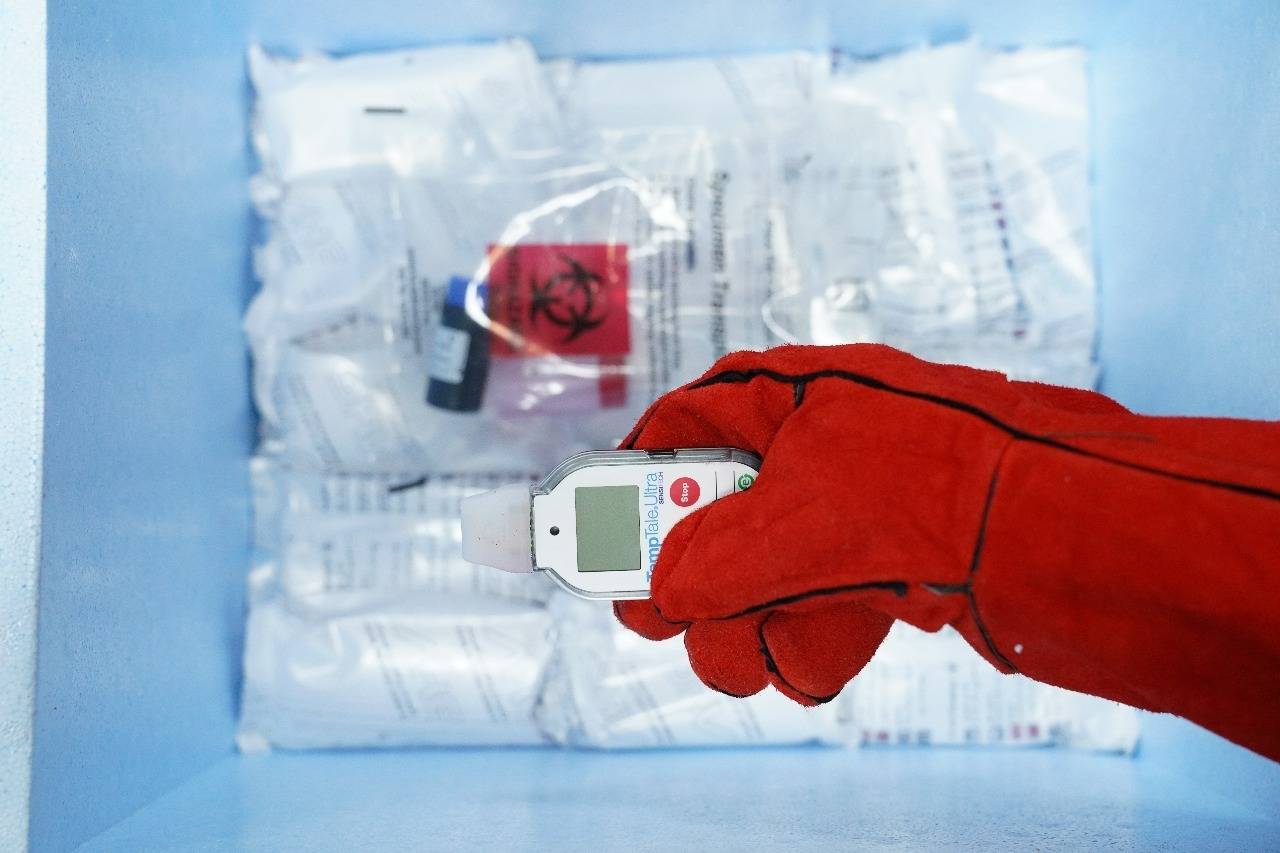
خلال خضوع منتجات مبردة للرقابة في منشأة تابعة لـ«أيجكس» (الشركة)

الفقد يبدأ قبل التلف

وفي ملف الفقد، يرى آل هليل صعوبة تحديد نسبة وطنية دقيقة من الأغذية أو المنتجات الدوائية التي تُفقد بسبب خلل في سلسلة التبريد، لأن البيانات المتاحة عن الفقد والهدر تشمل مراحل متعددة، من الإنتاج والتعبئة والتخزين والنقل والتوزيع حتى الاستهلاك، ولا تفصل الخسائر الناتجة عن الانحرافات الحرارية.

وأظهرت أحدث نتائج القياس الوطني للفقد والهدر الغذائي في السعودية انخفاض النسبة الإجمالية إلى 27.9 في المائة، مقارنة بـ33.1 في المائة في خط الأساس لعام 2019، إلا أن هذا المؤشر لا يقيس الخسائر المرتبطة بسلسلة التبريد تحديداً.

وأوضح آل هليل أن المخاطر تتركز في المنتجات الحساسة للحرارة وذات العمر التخزيني القصير، مثل اللحوم والدواجن والأسماك ومنتجات الألبان والفواكه والخضراوات الطازجة، إضافة إلى الأدوية والمنتجات الحيوية. وقد تبدأ الخسارة بمجرد تعرُّض الشحنة لانحراف حراري، حتى لو عادت لاحقاً إلى درجة الحرارة المطلوبة.

وتبرز الموانئ والساحات، وعمليات التحميل والتفريغ، وعدم التبريد المسبق، وطول مسارات النقل، وتعدد نقاط التسليم خلال المرحلة الأخيرة من التوزيع، بوصفها من أبرز نقاط المخاطر. وفي القطاع الدوائي، تصبح المسألة أكثر حساسية، إذ قد يؤثر الانحراف الحراري على خصائص المنتج من دون أن يظهر ذلك بالضرورة على شكله الخارجي، وفق طبيعة المنتج وتعليمات الشركة المصنعة.

المرونة تظهر وقت الأزمة

ويرى آل هليل أن المملكة أصبحت أكثر قدرة على التعامل مع اضطرابات سلاسل الإمداد مقارنة بالسنوات السابقة، مع التمييز بين امتصاص اضطراب قصير الأجل والتعامل مع أزمة طويلة. وأوضح أن استمرارية الغذاء والدواء لا تعتمد على سلسلة التبريد وحدها، بل على منظومة تشمل المخزون وتنوع مصادر التوريد والموانئ والنقل والتخزين والإنتاج المحلي والتوزيع وسرعة اتخاذ القرار.

وبالنسبة إلى المنتجات المبردة والمجمّدة، قال إن تحويل الشحنة إلى ميناء أو مسار بديل يتطلب توافر طاقة تخزين مبردة وشاحنات ومعدات مناولة وطاقة كهربائية وقدرة على التخليص، مع الحفاظ على درجة حرارة المنتج طوال عملية إعادة التوجيه. ويصبح الزمن عاملاً حاسماً، إذ إن كل ساعة إضافية في الميناء أو الساحة أو في أثناء التحويل ترفع المخاطر والتكلفة.

ويضع آل هليل «زمن التعافي» ضمن أهم مؤشرات مرونة سلسلة التبريد، إلى جانب مستوى المخزون، وأيام التغطية، والطاقة الاحتياطية، ونسبة الشحنات الخاضعة للمراقبة اللحظية، ومعدل الانحراف الحراري، ومدة بقاء الحاويات المبردة في الموانئ والساحات، وقدرة المنظومة على إعادة توجيه الشحنات.

ويقترح اختبار هذه المرونة من خلال محاكاة أزمات تشغيلية، مثل توقف ميناء رئيسي 72 ساعة أو تأخر الواردات أسبوعاً، وقياس سرعة تفعيل البدائل وحالات الانحراف الحراري والزمن اللازم لعودة المنظومة إلى التشغيل الطبيعي.
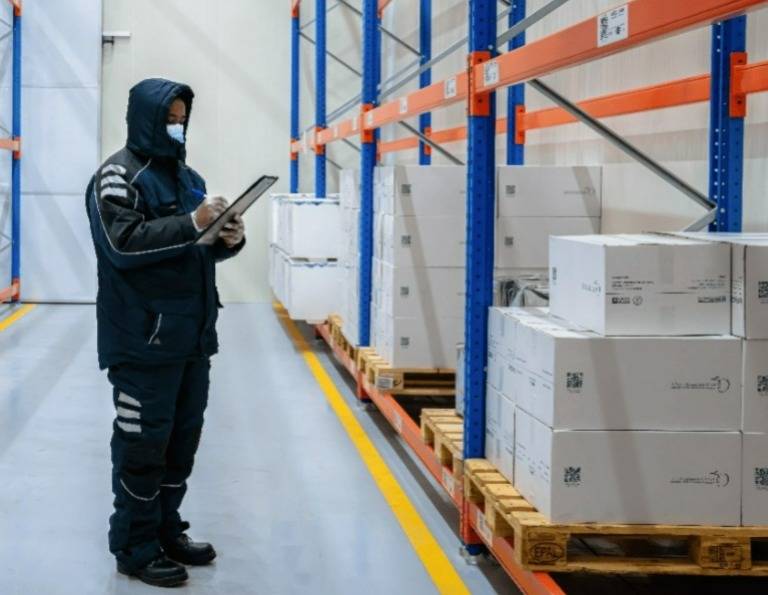
منشأة للتخزين والتوزيع الخاضع للرقابة الحرارية في الرياض (أيجكس)

التكنولوجيا تنتقل إلى التنبؤ

وفي الجانب التقني، قال آل هليل إن استخدام تقنيات تتبع الشحنات ومراقبة درجات الحرارة أصبح أكثر انتشاراً في قطاع النقل والتخزين المبرد في المملكة، خصوصاً في الأغذية والأدوية والمنتجات الحساسة للحرارة، مع تفاوت مستوى التطبيق بين الشركات والمنتجات.

وأوضح أن التطور الأهم يتمثل في الانتقال من مجرد تتبع موقع المركبة أو الحاوية إلى مراقبة موقع الشحنة ودرجة حرارتها وحالة وحدة التبريد والظروف التشغيلية في الوقت نفسه. ولفت إلى الفرق بين تسجيل الحرارة والمراقبة اللحظية، إذ تتيح الأخيرة اكتشاف الخلل في أثناء الرحلة والتدخل قبل تحوله إلى خسارة.

ويطبق هذا الجانب رقابياً في المملكة؛ إذ أطلقت الهيئة العامة للغذاء والدواء، بالتعاون مع الهيئة العامة للنقل، في نوفمبر (تشرين الثاني) 2020 خدمة تتبع وقياس درجات الحرارة والرطوبة لمركبات ومستودعات الغذاء والدواء عبر منصة «وصل». كما تواصل الهيئة نشر قائمة بالمنشآت المؤهلة لإدارة وتتبع درجات الحرارة والرطوبة، وكان آخر تحديث ظاهر لها في يوليو (تموز) 2026.

وفي القطاع الدوائي، أعلنت الهيئة في أبريل (نيسان) 2026، بالتعاون مع «السعودية للشحن»، مبادرة لتقديم تسهيلات لخدمات الشحن الجوي دعماً لسلاسل إمداد الأدوية والمستلزمات الطبية.

وأكد آل هليل أن التكنولوجيا لا تقلل التلف بمفردها، ما لم ترتبط بإجراءات تشغيلية سريعة، داعياً إلى الانتقال من المراقبة إلى التنبؤ بالمخاطر عبر تحليل البيانات اللحظية والتاريخية لاكتشاف مؤشرات الأعطال أو التأخير أو ارتفاع الحرارة قبل تفاقمها.

ويختصر آل هليل مرونة سلسلة التبريد في 3 عناصر مترابطة: استمرارية الإمداد، والمحافظة على جودة المنتج، وسرعة التعافي من الاضطرابات، مشيراً إلى أن قوة البنية التحتية لا تكفي ما لم تعمل مكونات المنظومة بصورة مترابطة، وتتمكن من إعادة توجيه العمليات والتعافي بأقل زمن وتكلفة وفاقد ممكن.
مقالات ذات صلة

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

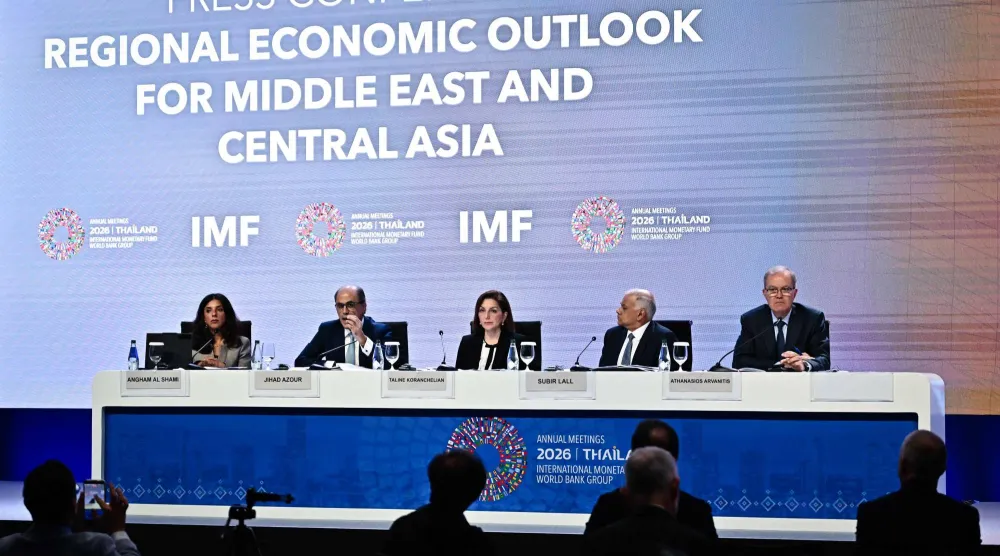
الاقتصاد أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يمثلان أكبر المخاطر على اقتصادات المنطقة.

هلا صغبيني (الرياض)
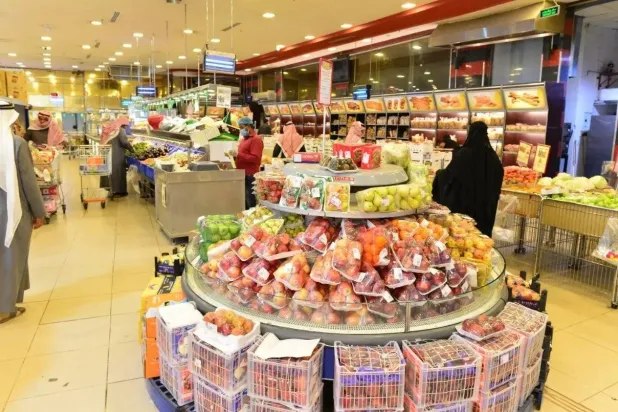
الاقتصاد مجموعة متسوقين في أحد مراكز السلع الغذائية بالسعودية (واس)

التضخم السعودي يحافظ على تماسكه رغم اضطرابات الملاحة

استقر معدل التضخم السنوي في السعودية عند 1.9 في المائة خلال سبتمبر (أيلول)، بينما لم تسجل أسعار المستهلك تغيراً على أساس شهري.

بندر مسلم (الرياض)
الاقتصاد صورة من العاصمة السعودية الرياض (رويترز)

الجدعان: استثمارات السعودية في المسارات البديلة تضمن استمرار إمدادات الطاقة والتجارة

أكد وزير المالية السعودي محمد الجدعان أن استثمارات المملكة في المسارات البديلة أسهمت في ضمان استمرار إمدادات الطاقة وتدفق التجارة.

«الشرق الأوسط» (بانكوك)
الاقتصاد موظفون يعملون على أجهزة حواسيب (الهيئة الوطنية للأمن السيبراني)

سوق الأمن السيبراني في السعودية تتجاوز 4.3 مليار دولار خلال 2025

كشف تقرير حديث عن بلوغ حجم سوق الأمن السيبراني في المملكة نحو 16.3 مليار ريال (4.3 مليار دولار) خلال العام الماضي.

«الشرق الأوسط» (الرياض)
الاقتصاد رجل يتابع شاشات التداول في السوق السعودية (رويترز)

مؤشر السوق السعودية يغلق على تراجع بـ1.74 %

أنهى مؤشر السوق الرئيسية السعودية (تاسي) جلسة الأربعاء، منخفضاً بنسبة 1.74 في المائة، ليغلق عند مستوى 10138 نقطة.

«الشرق الأوسط» (الرياض)

نمو بريطانيا في أغسطس يفوق التوقعات بدعم من الذكاء الاصطناعي

ناطحات سحاب في الحي المالي «سيتي أوف لندن» بالعاصمة البريطانية (رويترز)
TT

نمو بريطانيا في أغسطس يفوق التوقعات بدعم من الذكاء الاصطناعي

ناطحات سحاب في الحي المالي «سيتي أوف لندن» بالعاصمة البريطانية (رويترز)

أظهرت بيانات رسمية، صدرت يوم الخميس، أن الاقتصاد البريطاني سجل أداءً أفضل من المتوقع في أغسطس (آب) الماضي، مدفوعاً بارتفاع جديد في نشاط برمجة الكومبيوتر؛ مما يقدم دليلاً إضافياً على دور الذكاء الاصطناعي في تعزيز النمو الاقتصادي. وتمنح هذه البيانات وزير المالية، جون هيلي، دفعة إيجابية قبيل إعلانه عن الموازنة.

وأفاد «مكتب الإحصاء الوطني البريطاني» بأن الناتج المحلي الإجمالي نما بنسبة 0.1 في المائة خلال أغسطس الماضي، متجاوزاً توقعات الاقتصاديين في استطلاع أجرته «رويترز»، التي رجحت انكماشاً بنسبة 0.1 في المائة.

وارتفع معدل النمو السنوي إلى 2.1 في المائة، وهو أعلى مستوى منذ أكتوبر (تشرين الأول) 2022، حين كان الاقتصاد لا يزال يتعافى من تداعيات جائحة «كوفيد19». وباستثناء تلك الفترة، فإن هذا يُعد أسرع معدل نمو منذ ديسمبر (كانون الأول) 2019.

وفي مؤشر إضافي على دور طفرة الذكاء الاصطناعي في دعم الاقتصاد البريطاني، ذكر «مكتب الإحصاء الوطني» أن قطاع برمجة الكومبيوتر كان أكبر مساهم في النمو خلال الأشهر الثلاثة المنتهية في أغسطس الماضي.

وقال آندرو ويشارت، كبير الاقتصاديين في بنك «بيرنبرغ»: «يشير تحليل القطاعات إلى أن الذكاء الاصطناعي يقف وراء جزء كبير من هذا الارتفاع»، مضيفاً أن إنفاق المستهلكين جاء أيضاً أقوى من المتوقع، رغم ارتفاع معدلات التضخم.

الاقتصاد البريطاني يُظهر قوة واسعة النطاق

أشار «مكتب الإحصاء الوطني» أيضاً إلى أن النمو خلال العام الماضي شمل نطاقاً واسعاً من قطاع الخدمات، الذي يشكل الركيزة الأساسية للاقتصاد البريطاني.

وقال توماس بو، كبير الاقتصاديين في شركة «آر إس إم المملكة المتحدة» المختصة في الضرائب والتدقيق: «علينا أن نتوقف عن الحديث عن مجرد (القدرة على الصمود)، وأن نبدأ الحديث عن نمو جيد ومقبول هذا العام، حتى لو شهد النشاط الاقتصادي ركوداً في الربع الرابع».

ومع ذلك، فإن هيلي يواجه تحدياً كبياً في ظل بلوغ تكاليف الاقتراض الحكومي طويل الأجل مؤخراً أعلى مستوياتها منذ تسعينات القرن الماضي؛ إذ يتعين عليه التزام قواعده المالية من دون إثارة قلق المستثمرين، رغم الانخفاض الحاد في عوائد السندات الحكومية يوم الخميس.

وقد تؤثر هذه البيانات أيضاً على صانعي السياسات في «بنك إنجلترا»، في وقت يدرسون فيه رفع أسعار الفائدة الشهر المقبل، لا سيما أن نمو الاقتصاد في الربع الثالث يبدو مرشحاً لتجاوز توقعات «البنك المركزي» البالغة 0.4 في المائة.

وقال بو إن هذه المؤشرات توحي بأن أسعار الفائدة عند مستوياتها الحالية لا تقيد النشاط الاقتصادي بالقدر الذي كان يفترضه «بنك إنجلترا».

وخلال النصف الأول من عام 2026، تقاسمت بريطانيا والولايات المتحدة صدارة الاقتصادات الأسرع نمواً ضمن «مجموعة الدول السبع».

ورحب هيلي بهذه البيانات، قائلاً في بيان: «على الرغم من الصراعات في الشرق الأوسط وأوروبا التي تؤثر على الناس في جميع أنحاء العالم، فإن أرقام اليوم (الخميس) تقدم دليلاً إضافياً على قدرة بريطانيا على الصمود في مواجهة هذه الصدمات العالمية».

دفعة قوية من قطاعي التصنيع والبرمجة

في أغسطس الماضي وحده، جاء النمو مدفوعاً بقطاع التصنيع، الذي سجل زيادة شهرية بنسبة 1.2 في المائة، مخالفاً بذلك التوقعات التي أشارت إلى تراجع طفيف في الإنتاج.

أما قطاع الخدمات، فظل مستقراً خلال الشهر، متجاوزاً التوقعات التي رجحت انخفاضه 0.1 في المائة. وبرز قطاع برمجة الكومبيوتر مجدداً، مسجلاً نمواً بلغ 1.1 في المائة، لترتفع حصيلة إنتاجه منذ بداية العام إلى مستوى يزيد 13 في المائة.

وقال جيك فيني، كبير الاقتصاديين في شركة «بي دبليو سي» إن «استثمارات الشركات، لا سيما في الأجهزة التقنية، شكلت محركاً مهماً للأداء الاقتصادي البريطاني القوي وغير المتوقع هذا العام».

وأضاف: «لا تزال المملكة المتحدة متأخرة عن الولايات المتحدة من حيث حجم هذه الاستثمارات ومدى إسهامها في تعزيز النمو، لكنها تحرز تقدماً وتظل متفوقة على كثير من نظيراتها الأوروبية».

ووفقاً لبيانات الحسابات القومية، فقد ارتفع الإنتاج في قطاع المعلومات والاتصالات الأوسع في بريطانيا 12 في المائة هذا العام، مقارنة بنمو بلغ اثنين و0.2 بألمانيا وفرنسا على التوالي.

وكان «صندوق النقد الدولي» قد ذكر في وقت سابق من هذا الأسبوع أن ارتفاع أسعار الطاقة، وزيادة أسعار الفائدة طويلة الأجل، قد يشكلان ضغطاً على النمو الاقتصادي البريطاني في العام المقبل، رغم رفع توقعاته للنمو في العام الحالي إلى 1.3 في المائة، مقارنة بتقدير سابق بلغ 1.0 في المائة.

وفي سوق العملات، اتجه الجنيه الإسترليني يوم الخميس نحو تحقيق أكبر مكسب يومي له أمام الدولار منذ منتصف أغسطس، مدعوماً بضعف العملة الأميركية وبيانات النمو غير المتوقع في الاقتصاد البريطاني.

وارتفع الجنيه الإسترليني 0.5 في المائة إلى 1.3253 دولار، مستفيداً من تراجع الدولار 0.15 في المائة. وتعرضت العملة الأميركية لضغوط بفعل انخفاض عوائد سندات الخزانة الأميركية وازدياد القلق في أسواق الأسهم، في ظل أجواء من «العزوف عن المخاطرة»، في حين يراقب المتداولون التطورات الاقتصادية الكلية وتوقعات أسعار الفائدة.

واستفاد اليورو أيضاً من تراجع الدولار، فيما استقر الجنيه الإسترليني أمام العملة الأوروبية الموحدة عند 84.60 بنس لليورو.


بنك اليابان يمهد لمزيد من رفع الفائدة

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)
TT

بنك اليابان يمهد لمزيد من رفع الفائدة

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)

تزداد المؤشرات على احتمال استمرار بنك اليابان في تشديد سياسته النقدية خلال الأشهر المقبلة، بعدما حذرت عضو مجلس إدارته جونكو كويدا، الخميس، من المبالغة في الحذر بشأن رفع أسعار الفائدة، في ظل استمرار المخاطر الصعودية للتضخم وضعف الين وارتفاع تكاليف المواد الخام.

تأتي تصريحات كويدا قبل اجتماع البنك المركزي المقرر يومي 29 و30 أكتوبر (تشرين الأول)، الذي سيُصدر خلاله توقعات محدَّثة للنمو والتضخم، وسط ترقب المستثمرين إشارات بشأن توقيت الزيادة المقبلة في أسعار الفائدة، بعد رفعها الشهر الماضي إلى أعلى مستوى منذ 31 عاماً.

وأكدت كويدا أن الأوضاع الاقتصادية والمالية في اليابان لا تزال تسمح بمزيد من التشديد النقدي، مشيرةً إلى أن سعر الفائدة المحايد، الذي لا يحفز النشاط الاقتصادي ولا يقيده، يقع في تقديرها عند مستوى أعلى بكثير من 1 في المائة.

ويبلغ سعر الفائدة الرئيسي لبنك اليابان حالياً 1.25 في المائة، مما يشير إلى وجود مجال لزيادات إضافية، إذا استمرت الضغوط التضخمية ولم تظهر مؤشرات واضحة على تراجع النشاط الاقتصادي.

وقالت كويدا، خلال كلمة أمام قادة أعمال في مدينة كوماموتو بجنوب اليابان، إن البنك المركزي ينبغي أن يعدل أسعار الفائدة في الوقت المناسب، مع مراعاة تطورات الاقتصاد والأسعار والتقديرات المتعلقة بالمستوى المحايد للفائدة.

وأضافت أن استمرار الظروف المالية الميسرة، إلى جانب المخاطر الكبيرة لارتفاع الأسعار، يعني أن البنك يجب ألا يتردد بصورة مفرطة في اتخاذ قرارات التشديد النقدي.

وتعكس هذه التصريحات تحولاً تدريجياً في أولويات السياسة النقدية اليابانية، بعدما ركز البنك المركزي لسنوات طويلة على مواجهة ضعف التضخم وتحفيز النشاط الاقتصادي من خلال أسعار فائدة شديدة الانخفاض.

أما المرحلة الحالية، فتتميز بازدياد القلق من استمرار ارتفاع الأسعار فوق المستوى المستهدف، مما يدفع صناع السياسة إلى البحث عن توازن جديد بين دعم النمو والحفاظ على استقرار الأسعار.

وأشارت كويدا إلى أن الطلب العالمي القوي على تقنيات الذكاء الاصطناعي، وتصاعد التوترات في الشرق الأوسط، وضعف الين، عوامل تسهم في زيادة تكاليف المواد الخام والسلع المستوردة، ومن ثم انتقال الضغوط إلى الأسعار المحلية.

ويؤدي تراجع العملة اليابانية إلى ارتفاع تكلفة الواردات المقومة بالدولار، خصوصاً الطاقة والمواد الأولية، وهو ما ينعكس على نفقات الشركات وأسعار المنتجات النهائية.

كما أن استمرار اضطرابات أسواق الطاقة العالمية قد يزيد الضغوط على الاقتصاد الياباني، الذي يعتمد بدرجة كبيرة على استيراد الوقود والموارد الطبيعية.

ورغم هذه التحديات، أكدت كويدا أن الاقتصاد الياباني أظهر قدرة على الصمود أمام الصدمات الخارجية الأخيرة، بما فيها ارتفاع الرسوم الجمركية الأميركية وتداعيات الحرب في الشرق الأوسط.

وقالت إن استمرار ارتفاع أسعار مجموعة واسعة من السلع الاستهلاكية يشير إلى أن التضخم الأساسي بات يترسخ تدريجياً بالقرب من المستوى المستهدف للبنك المركزي، البالغ 2 في المائة.

ويكتسب هذا التقييم أهمية خاصة، لأنه يعكس انتقال التضخم من ظاهرة مرتبطة ببعض السلع المستوردة إلى ضغوط أكثر انتشاراً في الاقتصاد المحلي.

وفي مثل هذه الظروف، قد يصبح تأخير رفع الفائدة عاملاً يزيد صعوبة السيطرة على التضخم لاحقاً، إذا استمرت الشركات في تمرير ارتفاع تكاليف الإنتاج إلى المستهلكين.

وأكدت كويدا أن الأوضاع المالية في اليابان لا تزال ميسرة رغم الزيادات السابقة في أسعار الفائدة، مع عدم ظهور مؤشرات قوية على أن ارتفاع تكاليف الاقتراض ألحق ضرراً ملموساً بإنفاق الأسر أو أنشطة الشركات.

ويعزز هذا التقييم وجهة النظر الداعية إلى مواصلة تطبيع السياسة النقدية تدريجياً، بدلاً من الإبقاء على مستويات فائدة منخفضة لفترة طويلة.

وكان بنك اليابان قد رفع سعر الفائدة الرئيسي في سبتمبر (أيلول) إلى 1.25 في المائة، وهو أعلى مستوى منذ 31 عاماً، مع الإشارة إلى اهتمام متزايد بمنع التضخم الأساسي من تجاوز المستوى المستهدف بصورة مستدامة.

وأدى القرار إلى تعزيز توقعات الأسواق بإمكانية اتخاذ خطوات إضافية قبل نهاية العام.

ونقلت «رويترز» عن مصادر أن البنك قد يفضل تثبيت الفائدة خلال اجتماع أكتوبر، مع إصدار إشارات تميل إلى التشديد النقدي، بما يدعم توقعات رفعها في ديسمبر (كانون الأول).

لكن القرار النهائي سيعتمد على البيانات الاقتصادية الجديدة، لا سيما اتجاه التضخم والأجور والإنفاق الاستهلاكي، فضلاً عن تأثير التطورات الخارجية في النشاط الاقتصادي.

وأعادت تصريحات كويدا الاهتمام بمفهوم سعر الفائدة المحايد، الذي يمثل مرجعاً مهماً لتحديد مدى اقتراب السياسة النقدية من المستوى الذي لا يحفز الاقتصاد ولا يضغط عليه.

وتشير تقديرات أعدها موظفو بنك اليابان إلى أن سعر الفائدة المحايد الاسمي يقع ضمن نطاق يتراوح بين 1.1 و2.5 في المائة.

غير أن البنك حذر من التعامل مع هذه التقديرات بوصفها مستويات دقيقة أو نهائية، نظراً إلى أن سعر الفائدة المحايد لا يمكن رصده مباشرة، ويتأثر بالافتراضات والبيانات المستخدمة في حسابه.

وبالنسبة إلى الأسواق المالية، فإن استمرار رفع الفائدة قد يدعم الين من خلال تقليص فجوة العوائد بين اليابان والاقتصادات الكبرى، لكنه قد يزيد في المقابل تكاليف التمويل على الشركات والأسر.

كما قد يضغط ارتفاع الفائدة على أسعار السندات الحكومية القائمة، في حين يمنح المستثمرين عوائد أعلى على الإصدارات الجديدة.

وتبرز أهمية هذا التحول بالنسبة إلى شركات التأمين والمؤسسات المالية اليابانية، التي بدأت تعيد تقييم جاذبية السندات المحلية بعد سنوات من توجيه استثمارات ضخمة إلى الخارج بحثاً عن عوائد أفضل.

وفي الوقت نفسه، تواجه الحكومة تحدياً مالياً يتمثل في ارتفاع تكلفة خدمة الدين العام إذا استمرت العوائد في الصعود، خصوصاً مع خطط الإنفاق وخفض الضرائب التي تتبناها حكومة رئيسة الوزراء ساناي تاكايتشي.

وتكشف هذه التطورات عن معادلة معقدة أمام بنك اليابان؛ إذ يتعين عليه احتواء التضخم ودعم استقرار العملة، دون التسبب في تشديد مالي مفرط يضعف الاستهلاك والاستثمار.

وفي المحصلة، تعزز تصريحات كويدا التوقعات بأن دورة رفع الفائدة اليابانية لم تصل إلى نهايتها، حتى إذا قرر البنك المركزي التريث خلال اجتماعه المقبل.

وستكون توقعات النمو والتضخم التي سيصدرها البنك في نهاية أكتوبر، إلى جانب تصريحات محافظه وأعضاء مجلس إدارته، مؤشرات حاسمة لتحديد ما إذا كانت الزيادة المقبلة ستأتي قبل نهاية العام، ومدى استعداد الاقتصاد الياباني لتحمل مزيد من ارتفاع تكاليف الاقتراض.


حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

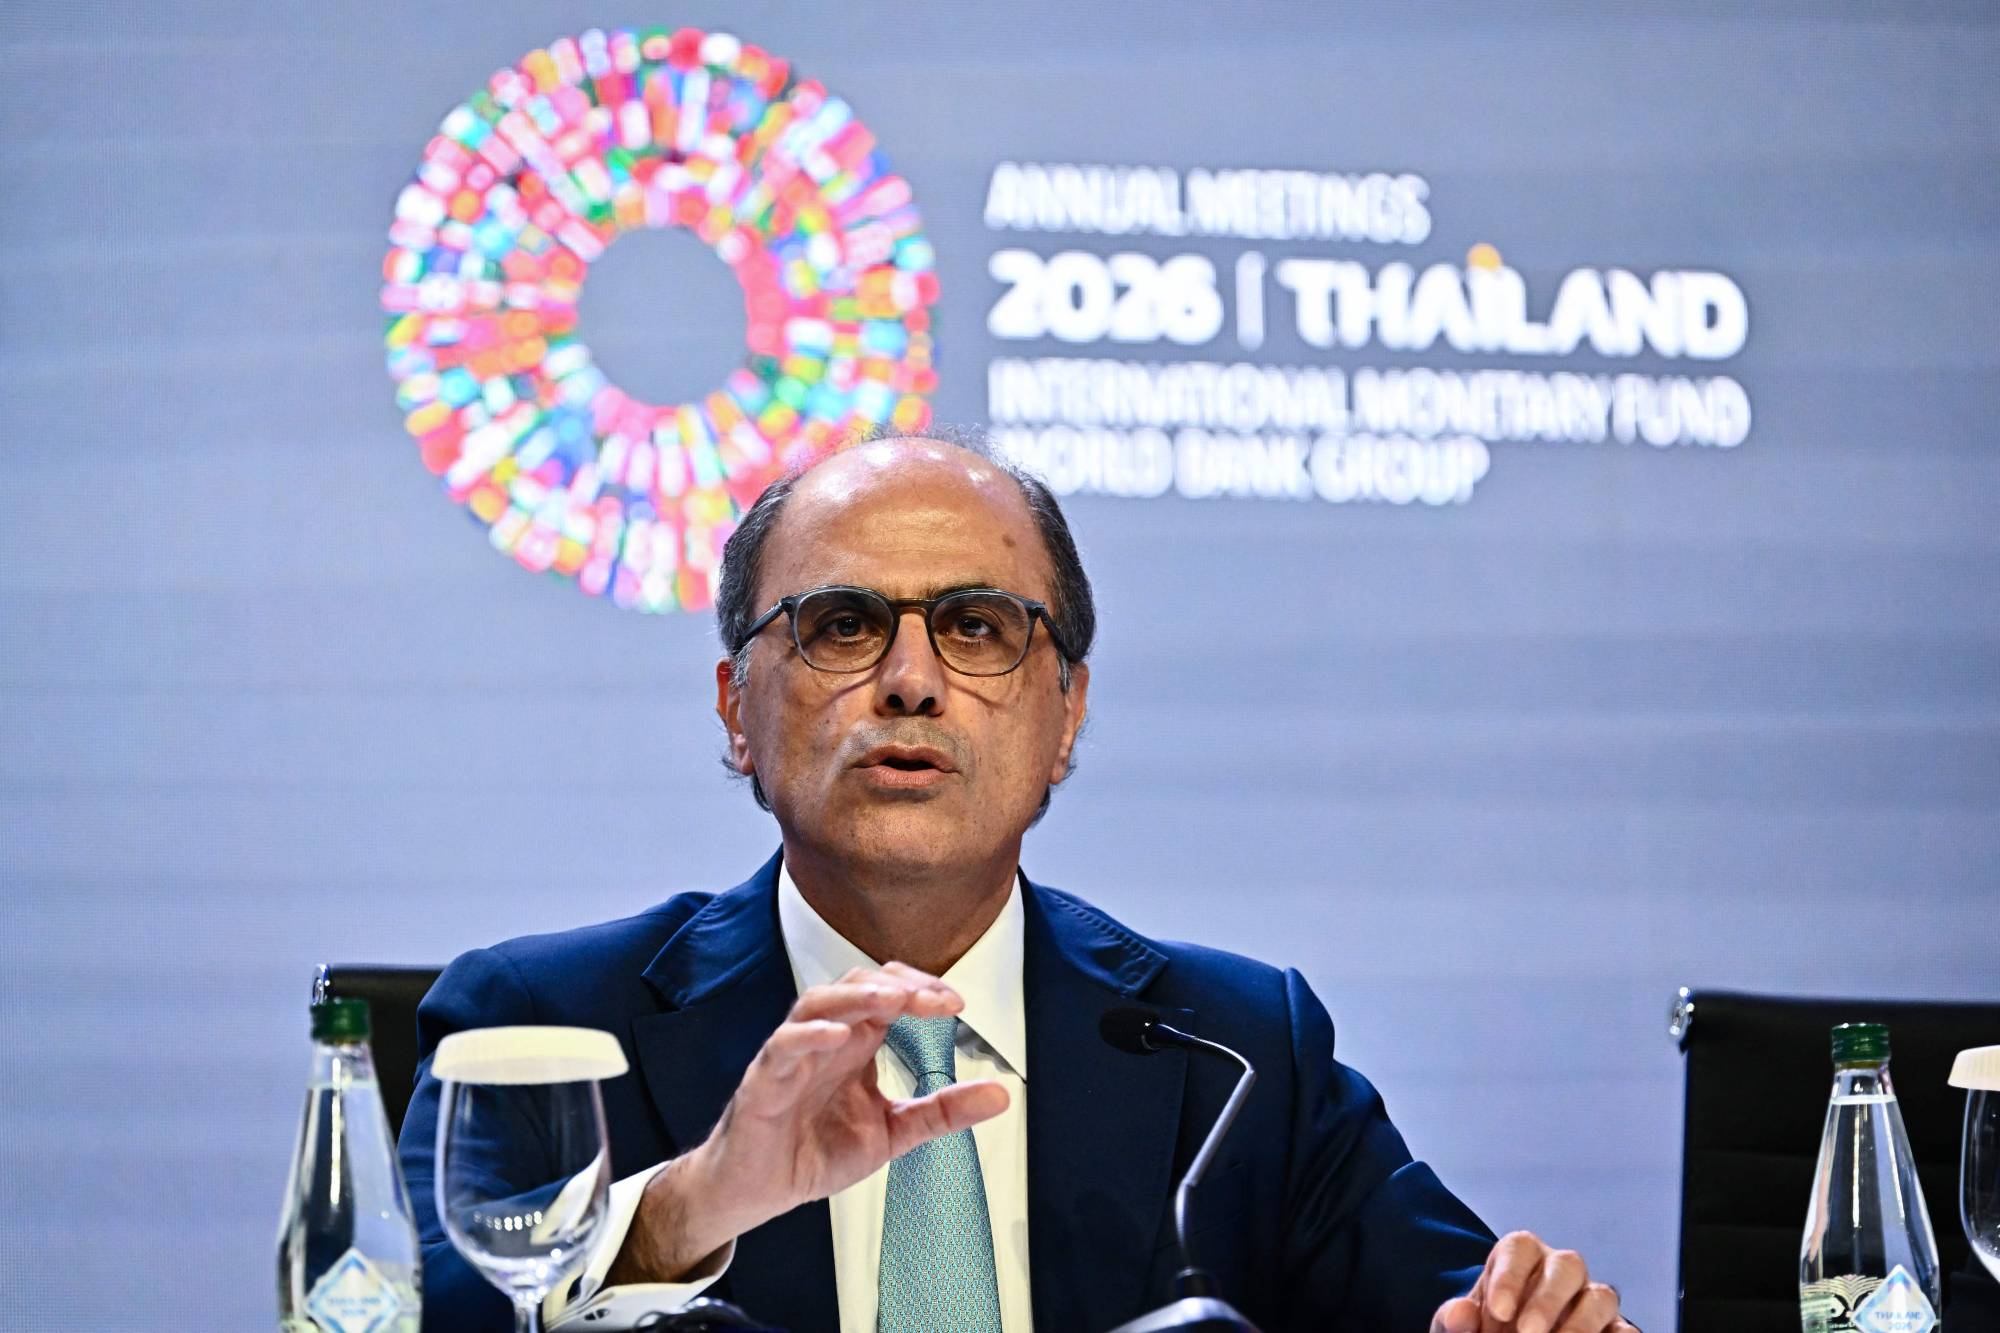
أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)
TT

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)

تضع تداعيات الحرب اقتصادات الشرق الأوسط أمام معادلة صعبة، إذ تتقاطع اضطرابات إمدادات الطاقة والتجارة مع توقعات التعافي، في حين يظل مسار النمو رهناً بمدة الصراع وسرعة عودة النشاط الاقتصادي إلى طبيعته. وفي هذا السياق، حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدُّد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يُمثِّلان أكبر المخاطر على اقتصادات المنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان 1.3 في المائة في 2026، يعقبه نمو قوي بنسبة 6.6 في المائة في 2027، وإن كان التعافي متفاوتاً بين دول المنطقة.

وتأتي هذه التوقعات بعد نمو اقتصادات المنطقة بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المنتظَرة خلال العام الحالي، قبل الارتداد المتوقع في العام المقبل. غير أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين الاقتصادات، تبعاً لمدى تأثرها باضطرابات الطاقة والتجارة وقدرتها على استيعاب تداعيات الحرب.

وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، خلال مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك، إن تأثير الحرب يتفاوت بشدة بين اقتصادات المنطقة، مع تعرُّض الدول المتضررة مباشرة من اضطرابات إنتاج الطاقة والتجارة لضغوط أكبر. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الحكومات على الحفاظ على استقرار الاقتصاد الكلي.

وتراجعت العقود الآجلة لخام برنت، الخميس، 2.2 في المائة إلى 103.78 دولار للبرميل، في جلسة عكست استمرار حساسية أسواق الطاقة للمخاطر الأمنية واضطرابات الإمدادات. ورغم أن الأسعار المرتفعة توفر دعماً لبعض الموازنات العامة والمراكز الخارجية للدول المصدرة للنفط، فإن هذا الأثر لا يعوّض بالضرورة خسائر تعطل الإنتاج أو تراجع كميات التصدير.

أزعور يتحدث في مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (أ.ف.ب)

تعافٍ مشروط

وتفترض توقعات الصندوق استئناف حركة التجارة والشحن بصورة طبيعية خلال الرُّبع الأول من 2027، على أن تعود الصادرات تدريجياً إلى مستوياتها المعتادة بحلول منتصف العام، مع بقاء أسعار النفط أعلى. ويظل هذا المسار مشروطاً بعدم تجدد الاضطرابات، إذ إن استمرار الحرب أو اتساع الأضرار التي تطول إنتاج الطاقة وطرق الشحن والبنية التحتية الحيوية قد يعرقلان التعافي المتوقع.

وأوضح أزعور أن الدول المصدرة للنفط التي تأثرت مباشرة بالحرب مرشحة لانكماش ملحوظ في 2026، يعقبه انتعاش قوي في العام التالي مع عودة الإنتاج والتجارة تدريجياً إلى طبيعتهما. لكنه أشار إلى أن الناتج سيظل دون المسار الذي كان الصندوق يتوقعه على المدى المتوسط قبل الحرب، بما يعكس الآثار الممتدة للأضرار التي لحقت بالبنية التحتية والقطاعات الاقتصادية.

وتتفاوت حدة الصدمة الاقتصادية بين الدول المصدرة للطاقة في المنطقة، إذ يتوقع صندوق النقد الدولي انكماش الاقتصاد الكويتي 16.7 في المائة، والعراقي 16 في المائة، والقطري 15.6 في المائة في 2026، مقابل 3.3 في المائة للسعودية و3.9 في المائة للإمارات، بينما يُنتظَر أن تسجِّل اقتصادات هذه الدول انتعاشاً قوياً في 2027 مع عودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتشير توقعات الصندوق إلى نمو الاقتصاد السعودي 7.9 في المائة، والقطري 18.8 في المائة، والكويتي 17.1 في المائة، والعراقي 19 في المائة في العام المقبل، في تعافٍ يعكس جزئياً الانخفاض الحاد المتوقع في العام الحالي، لكنه يظل مشروطاً بتراجع اضطرابات الطاقة والتجارة والشحن.

ويعكس هذا الارتداد جزئياً الانخفاض الحاد المتوقع في العام الحالي، كما يرتبط بعودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتبرز هذه الأرقام مدى اختلاف أثر الحرب بين الدول، وفق حجم الاضطرابات التي تعرضت لها أنشطتها الاقتصادية وقدرتها على الحفاظ على تدفقات الطاقة والتجارة.

في المقابل، أظهرت الاقتصادات المستوردة للنفط قدراً أكبر من المتانة في مواجهة الصدمة، وفق أزعور، الذي أشار إلى أن مسار التعافي سيظل متفاوتاً بين دول المنطقة تبعاً لمدى تأثرها بالحرب وقدرتها على استيعاب تداعياتها.

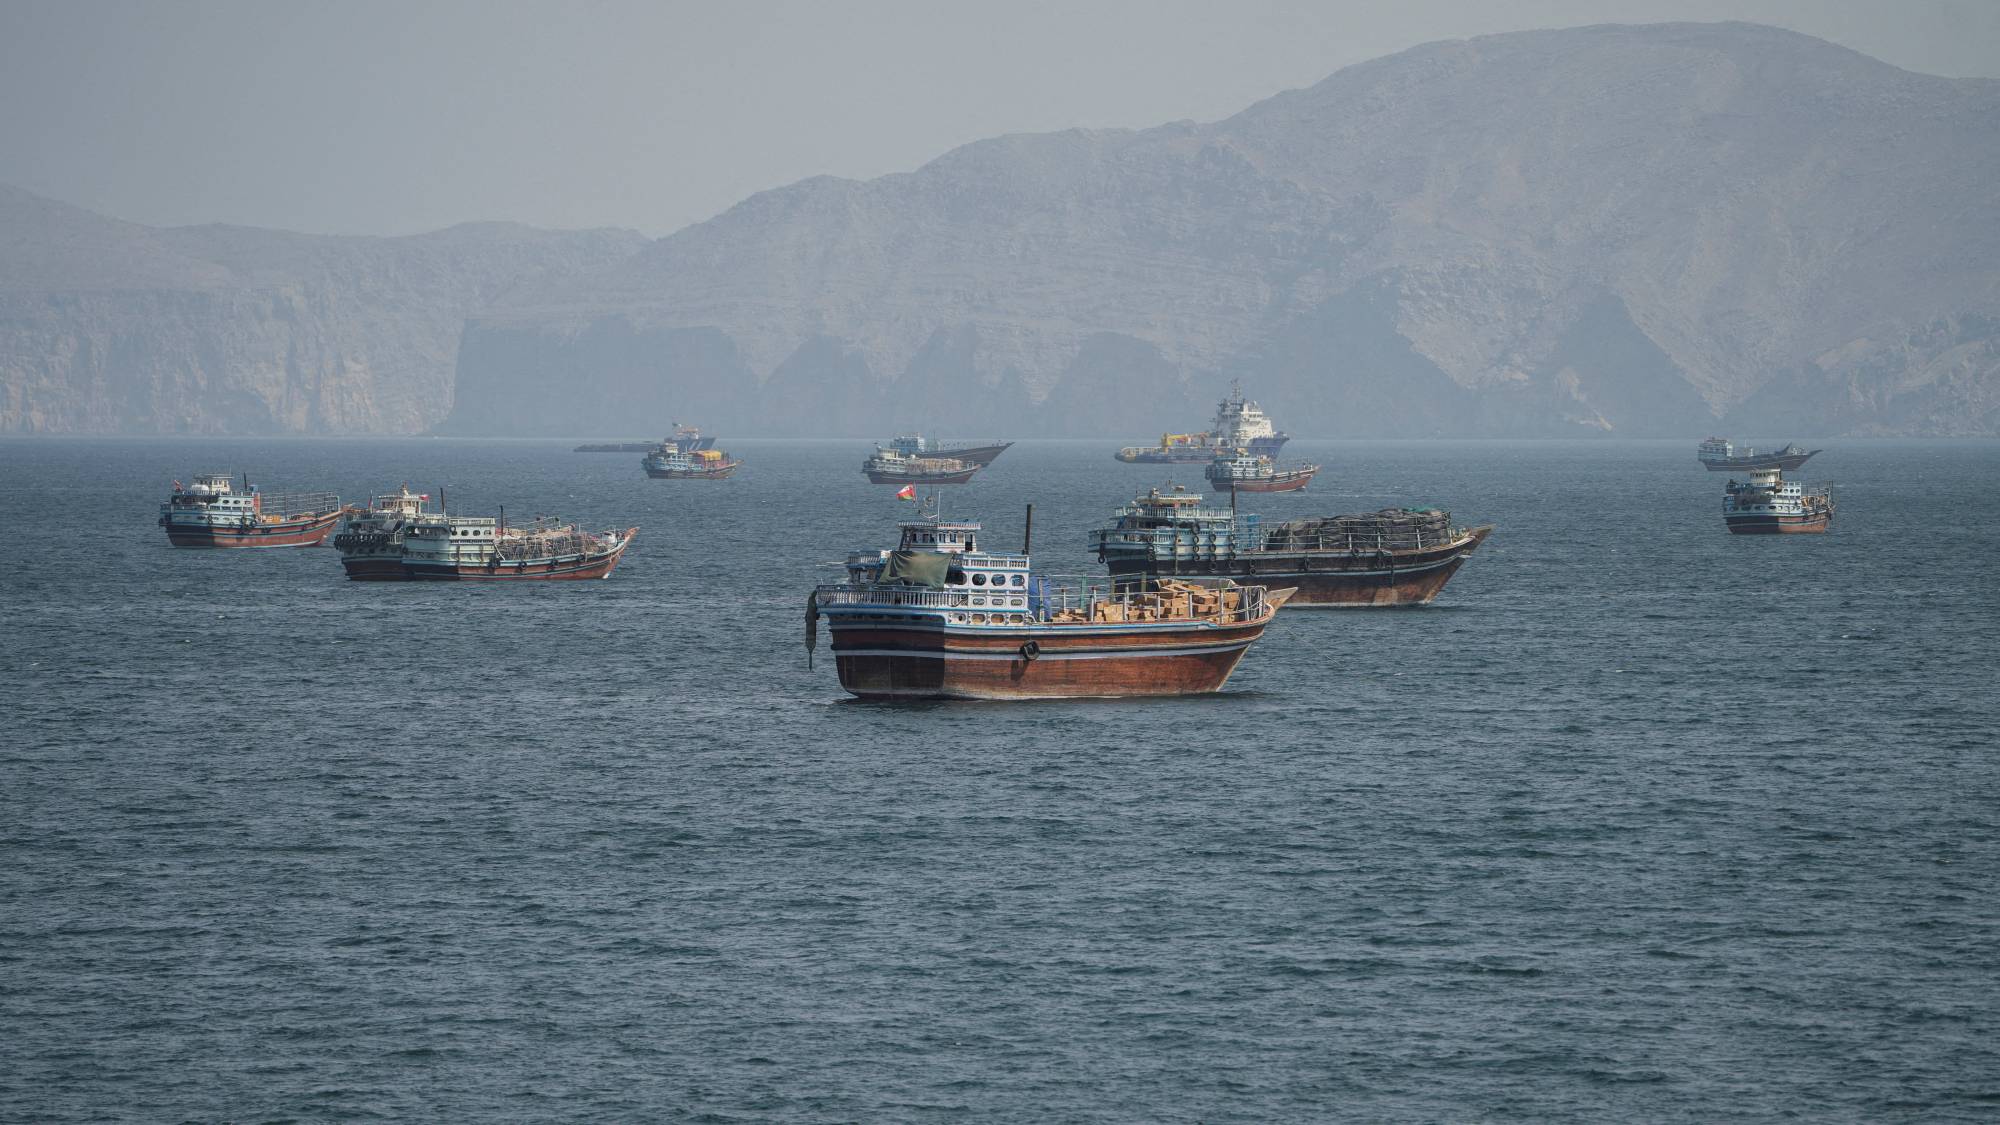
سفن في مضيق «هرمز» كما تُرى من مسندم في عُمان (رويترز)

هوامش الأمان تتقلص

وقال أزعور إن الفوائض المتاحة قبل الحرب، واللجوء إلى مسارات تصدير بديلة، والتكيف في الطلب على الطاقة، والسحب من المخزونات، ساعدت على احتواء جانب من الصدمة. إلا أن هذه الهوامش ليست بلا حدود، في ظلِّ تراجع المخزونات وانخفاض الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لتحركات حادة في الأسعار إذا تجدَّدت الاضطرابات.

ولا تقتصر المخاطر على أسواق الطاقة، إذ حذَّر الصندوق من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظلُّ الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظلِّ اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.

وفي سياق إقليمي أوسع، توقَّع الصندوق تباطؤ نمو اقتصادات القوقاز وآسيا الوسطى إلى 5.2 في المائة في 2026 و5 في المائة في 2027، مقارنة بنمو بلغ 6.2 في المائة في 2025، مع استمرار تراجع التضخم من مستوياته المرتفعة.

أولوية الاستقرار المالي

ودعا أزعور الحكومات إلى إعطاء الأولوية لاستقرار الأسعار وإعادة بناء الهوامش المالية التي تآكلت بفعل الصدمات، وتعزيز القدرة على التعامل مع اضطرابات مستقبلية. ويشمل ذلك تجنب الدعم الواسع وغير الموجّه، والاعتماد بدلاً منه على مساعدات مؤقتة ومحددة للفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات على المالية العامة.

وشدَّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية. كما حذَّر من اللجوء إلى الدعم الواسع النطاق، مفضِّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات ويحافظ على استدامة المالية العامة.

وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.

وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة.

ومن المقرر أن يصدر الصندوق تقريره الإقليمي عن آفاق الاقتصاد في الشرق الأوسط وآسيا الوسطى في دبي في 22 أكتوبر (تشرين الأول)، متضمناً تقييماً أوسع لتداعيات الحرب ومسارات النمو والتضخم والسياسات الاقتصادية في المنطقة.