أنغولا تسعى إلى فتح سوق سنداتها المحلية أمام الأجانب لتوسيع قاعدة التمويل

تتطلع إلى مؤشر «جي بي مورغان»

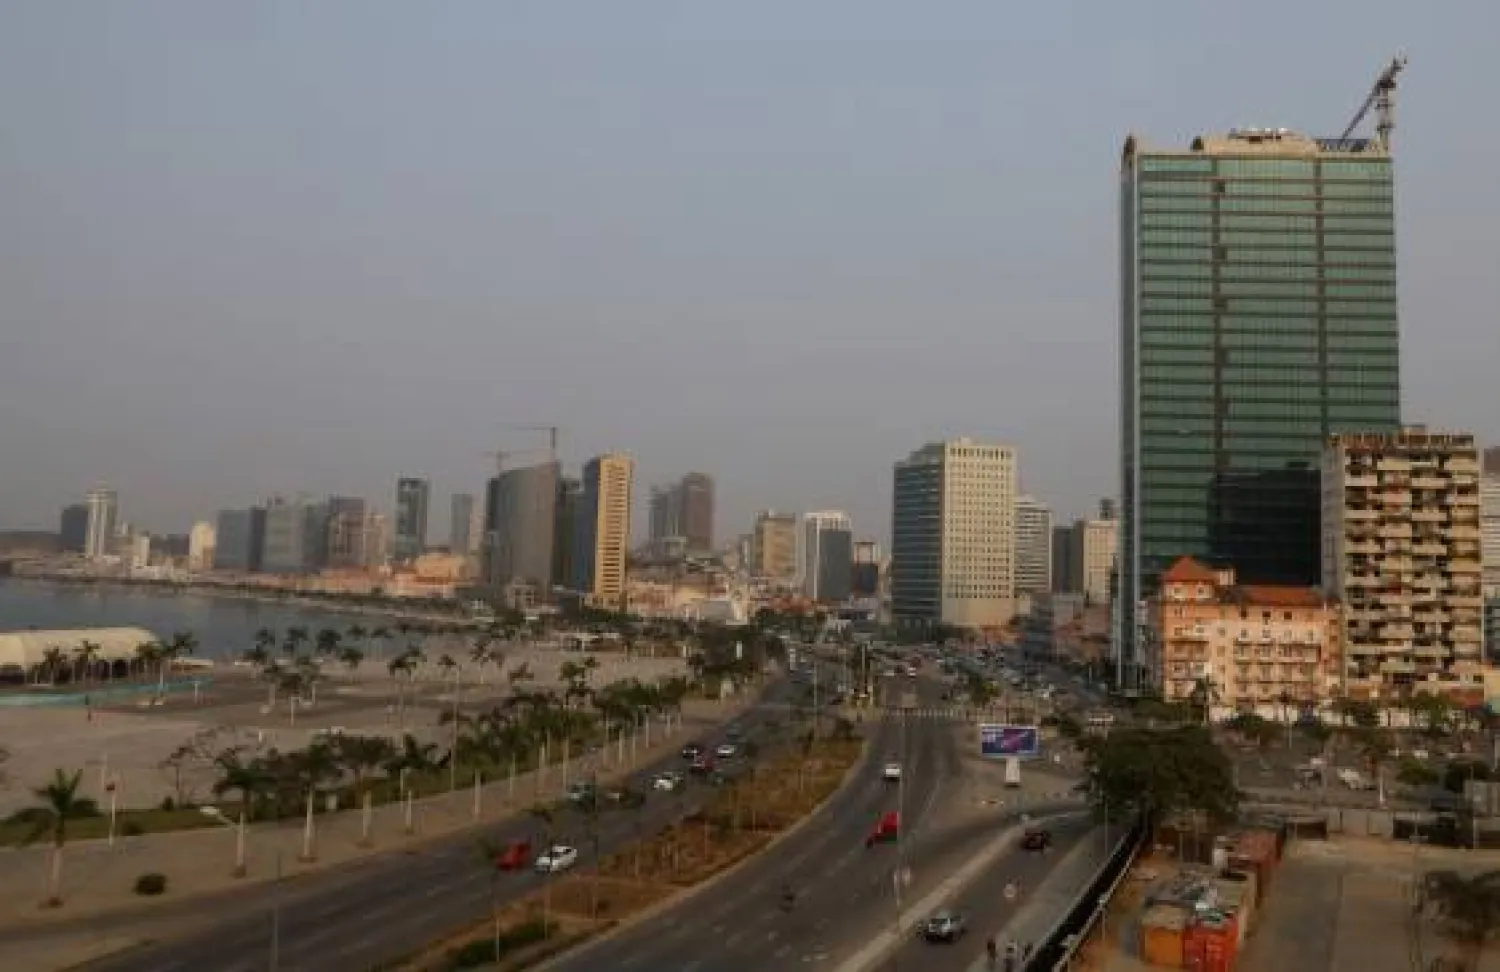
منظر عام لمدينة لواندا في أنغولا (رويترز)
TT

أنغولا تسعى إلى فتح سوق سنداتها المحلية أمام الأجانب لتوسيع قاعدة التمويل

منظر عام لمدينة لواندا في أنغولا (رويترز)

تسعى أنغولا إلى فتح سوق سندات الحكومة المحلية، البالغة قيمتها 18.6 مليار دولار، أمام المستثمرين الأجانب، وفقاً لما قالته وزيرة المالية فيرا دافيش دي سوزا لـ«رويترز»، في الوقت الذي تسعى فيه الدولة المنتجة للنفط إلى توسيع قاعدة تمويلها، وتعميق أسواق رأس المال المحلية.

وقالت دافيش دي سوزا إن الحكومة تجري، في إطار هذه الخطة، محادثات مع «جيه بي مورغان» بشأن احتمال إدراج أنغولا في مؤشر جديد للديون بالعملات المحلية في الأسواق الحدودية، كما ستلتقي مستثمرين دوليين في لواندا في وقت لاحق من هذا الشهر لقياس مستوى الطلب، بينما تعمل على وضع إطار يتيح وصولاً أوسع إلى السوق.

وقالت الوزيرة، خلال حديثها في لندن على هامش مؤتمر للمستثمرين: «نريد أن نرى ما إذا كان بإمكاننا تحقيق حجم أكبر، ولكن لتحقيق ذلك نحتاج إلى قناة واضحة».

وأضافت أن السلطات على اتصال بـ«جيه بي مورغان»، الذي يستعد لإطلاق مؤشر للديون بالعملات المحلية في الأسواق الحدودية، يمكن أن يوفر للمستثمرين معياراً جديداً لهذه الفئة من الأصول.

وقالت: «نجري حواراً وثيقاً بشأن كيفية استكشاف الإمكانات التي تتمتع بها سوق السندات المحلية بصورة أفضل بالنسبة إلى المستثمرين».

وبالنسبة إلى حكومات الأسواق الناشئة، فإن مشاركة المستثمرين الأجانب تمثل وسيلة لتعميق أسواق السندات المحلية، والمساعدة في توسيع قاعدة المستثمرين، وتقليل الاعتماد على الاقتراض بالدولار، وربما خفض تكاليف تمويل الحكومة.

وبلغت قيمة الدين الحكومي المحلي المستحق على أنغولا 17 تريليون كوانزا، أو 18.6 مليار دولار، بنهاية عام 2025، وفقاً لبيانات وزارة المالية. وبالمقارنة، بلغ الدين الحكومي المحلي المستحق على كينيا، التي يزيد حجم اقتصادها قليلاً على اقتصاد أنغولا، ما يعادل نحو ثلاثة أمثال هذا المبلغ.

وعلى الرغم من أن المستثمرين الأجانب يستطيعون بالفعل شراء الدين الأنغولي، فإن شراء الأوراق المالية الحكومية يتطلب موافقة البنك المركزي وترتيبات مصرفية محلية، ما يحد من المشاركة الأوسع للمستثمرين الدوليين في المحافظ الاستثمارية.

وتسعى أنغولا إلى الاستفادة من قاعدة متنامية من المستثمرين الذين يركزون على الديون بالعملات المحلية في الأسواق الحدودية. ويعكس المؤشر المعياري الذي يخطط «جيه بي مورغان» لإطلاقه، والذي من المتوقع أن يضم دولاً مماثلة لأنغولا مثل نيجيريا وكينيا، ازدياد اهتمام المستثمرين بفئة من الأصول لطالما عُدت صعبة الوصول، في الوقت الذي تعمل فيه الحكومات على تطوير أسواق رأس المال المحلية، وتقليل اعتمادها على الاقتراض بالعملات الصعبة.

وعندما سُئلت عن خطط الاقتراض من أسواق رأس المال الدولية، قالت دافيش دي سوزا إن الحكومة قد تبيع مزيداً من السندات العام المقبل، وإنها تدرس إصدار سندات بعملات أخرى غير الدولار الأميركي، بما في ذلك اليوان الصيني.

وقالت: «إذا رأينا أوضاع السوق هناك في عام 2027، فسوف نكون أكثر من مستعدين للدخول».

وقالت الوزيرة إن الحكومة تعمل على توسيع القاعدة الضريبية، في حين كان خفض الإنفاق أكثر صعوبة، مضيفة أن الحكومة تعطي الأولوية للاستثمارات الداعمة للنمو في قطاعات الطاقة، ونقل الكهرباء، والمياه، والبنية التحتية للنقل.

وأضافت أن نسبة الدين إلى الناتج المحلي الإجمالي في أنغولا، بما في ذلك ديون الشركات المملوكة للدولة، من المتوقع أن تنخفض إلى 48 في المائة بحلول نهاية عام 2027، مقارنة مع 54 في المائة في نهاية الربع الثاني.

كما تستكشف أنغولا مبادلة للديون مقابل التغذية مع منظمة الأمم المتحدة للطفولة «اليونيسف»، إلا أن المناقشات لا تزال في مرحلة مبكرة.

وفيما يتعلق بأسعار الوقود، قالت دافيش دي سوزا إن التركيز ينصب على ضمان توفير إمدادات كافية، وتوسيع برامج التحويلات النقدية لحماية الأسر الأكثر ضعفاً، بدلاً من رفع الأسعار مرة أخرى. وقالت إن من غير المرجح أن تلغي أنغولا دعم الوقود خلال العام المقبل.

وقالت دافيش دي سوزا إن الحكومة من المرجح أن ترفع افتراضها لسعر النفط في موازنة عام 2027 من المستوى الحالي البالغ 61 دولاراً للبرميل، مع الحفاظ في الوقت نفسه على نهج محافظ في التوقعات.

وستواصل الحكومة الدفع باتجاه تنويع الاقتصاد، رغم أنه من المتوقع أن تتجاوز إيرادات النفط الإيرادات غير النفطية مجدداً في عام 2027، بعد انعكاس مؤقت لهذا الاتجاه في عام 2026.

وفيما يتعلق بالإنتاج، قالت إن أنغولا تعمل على إبقاء إنتاج النفط فوق مليون برميل يومياً. وبلغ متوسط الإنتاج 1.04 مليون برميل يومياً في نهاية الربع الثاني، بينما من المتوقع أن يكون إنتاج عام 2027 «أقل قليلاً من هذا المستوى».

ويعادل الدولار الواحد 912.8430 كوانزا، في حين يعادل الدولار الواحد 129.3000 شلن كيني.

مقالات ذات صلة

محافظ بنك إنجلترا: رفع الفائدة لن يكون الأخير إذا استمرت حرب إيران

الاقتصاد أندرو بيلي خلال مؤتمر صحافي لعرض تقرير السياسة النقدية في بنك إنجلترا بلندن (أسوشييتد برس)

محافظ بنك إنجلترا: رفع الفائدة لن يكون الأخير إذا استمرت حرب إيران

قال محافظ بنك إنجلترا، أندرو بيلي، إن رفع أسعار الفائدة لا يمثل بداية سلسلة حتمية وطويلة من الزيادات، لكنه لم يستبعد إقرار المزيد منها إذا استمرت الحرب.

«الشرق الأوسط» (لندن)
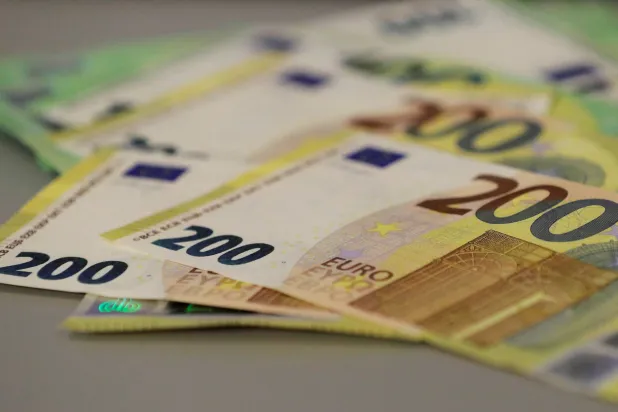
الاقتصاد أوراق نقدية من اليورو (رويترز)

تراجع عوائد السندات في منطقة اليورو مع استقرار أسعار النفط

تراجعت عوائد السندات الحكومية في منطقة اليورو، الخميس، مع استقرار أسعار النفط بعد ثلاثة أيام متتالية من الانخفاض.

«الشرق الأوسط» (لندن)
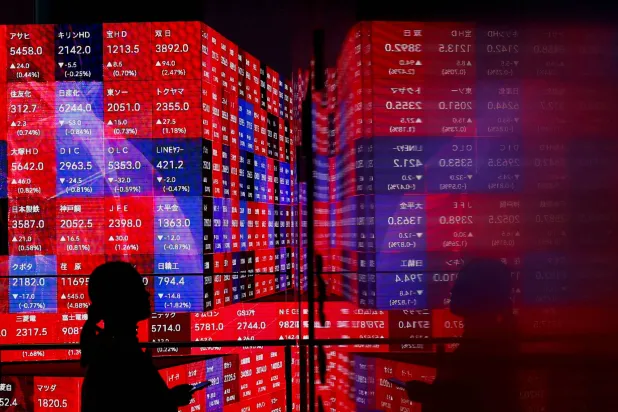
الاقتصاد زائر يتابع أسعار الأسهم اليابانية على شاشة إلكترونية في طوكيو (رويترز)

هبوط حاد لـ«نيكي» بفعل تراجع قطاع أشباه الموصلات... رغم صعود غالبية الأسهم

تراجع مؤشر «نيكي» الياباني للأسهم بشكل حاد، الخميس، متأثراً بموجة بيع واسعة لأسهم الذكاء الاصطناعي وأشباه الموصلات.

«الشرق الأوسط» (طوكيو)
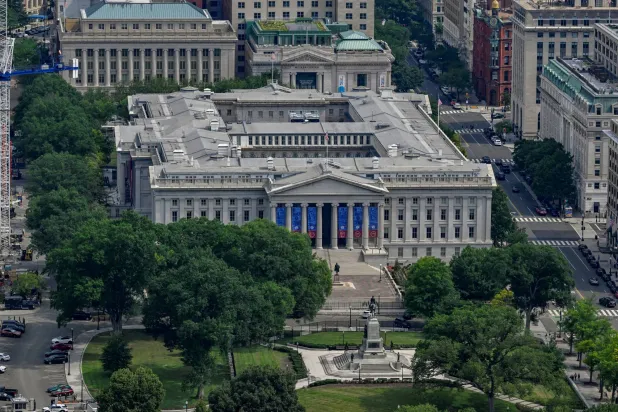
الاقتصاد مبنى وزارة الخزانة الأميركية في العاصمة واشنطن يوم 11 يوليو 2026 (رويترز)

الخزانة الأميركية تلمّح إلى تغييرات في أحجام مزادات السندات

فتحت وزارة الخزانة الأميركية الباب أمام إعادة هيكلة أحجام مزادات سندات الدين الحكومية، بعدما عدّلت صياغة توجيهاتها بشأن الإصدارات المستقبلية.

«الشرق الأوسط» (واشنطن)
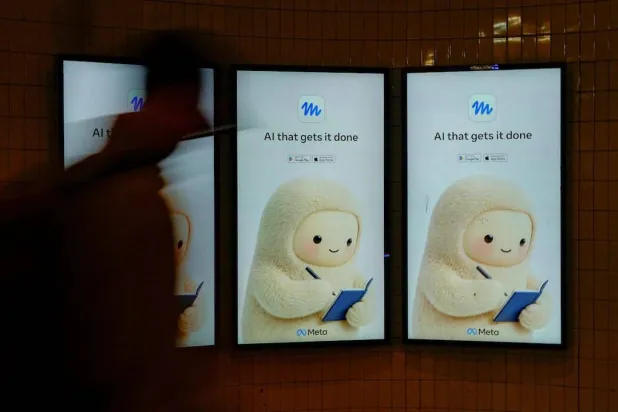
الاقتصاد إعلانات «ميتا ميوز» على شاشات في إحدى محطات مترو نيويورك (رويترز)

«ميتا» تبدأ طرح أول سندات باليورو لتمويل استثمارات الذكاء الاصطناعي

بدأت شركة «ميتا بلاتفورمز»، المالكة لـ«فيسبوك»، الأربعاء، طرح أول إصدار لها من السندات المقومة باليورو.

«الشرق الأوسط» (لندن)

إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)
TT

إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)

سجلت إنتاجية العاملين في الولايات المتحدة نمواً يفوق التوقعات خلال الربع الثالث، ما أسهم في خفض تكاليف العمالة ودعم التقديرات التي تشير إلى أن سوق العمل لم تكن مصدراً لضغوط التضخم.

وقال مكتب إحصاءات العمل، التابع لوزارة العمل الأميركية، الخميس، إن إنتاجية العاملين في القطاعات غير الزراعية، التي تقيس حجم الإنتاج لكل ساعة عمل، ارتفعت بمعدل سنوي بلغ 3.6 في المائة خلال الربع الماضي، بعد زيادة معدَّلة بالرفع بلغت 2.1 في المائة خلال الربع الثاني.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا ارتفاع الإنتاجية بمعدل 2.8 في المائة، مقارنة بمعدل نمو بلغ 1.4 في المائة وفق القراءة السابقة للربع الثاني.

وتتسم الإنتاجية بالتقلب على أساس فصلي، في حين سجلت نمواً بمعدل 2.1 في المائة، مقارنة بالفترة نفسها من العام الماضي.

ويأمل اقتصاديون وصانعو السياسات أن تؤدي الطفرة في الإنفاق على الذكاء الاصطناعي إلى تحقيق مكاسب كبيرة بالإنتاجية.

في المقابل، تراجعت تكاليف وحدة العمل، التي تقيس تكلفة العمالة اللازمة لإنتاج وحدة واحدة من السلع أو الخدمات، بمعدل 0.7 في المائة خلال الربع الثالث، في أول انخفاض لها منذ الربع الثاني من عام 2025، وذلك بعد ارتفاعها بمعدل 1.9 في المائة خلال الربع الثاني، وفق قراءة معدلة بالرفع.

وكان الاقتصاديون قد توقعوا ارتفاع تكاليف وحدة العمل بمعدل 0.6 في المائة، بعد زيادة بلغت 1.2 في المائة وفق القراءة السابقة. وعلى أساس سنوي، ارتفعت تكاليف العمالة بنسبة 2.4 في المائة.

تأتي هذه البيانات عقب صدور أرقام الأسبوع الماضي، والتي أظهرت ارتفاعاً معتدلاً في مؤشر تكلفة التوظيف خلال الربع الثالث، وهو أوسع المقاييس نطاقاً لقياس تكاليف العمالة.

ويرى صانعو السياسات والاقتصاديون أن سوق العمل لا تشكل مصدراً رئيسياً للتضخم. كما يمنح الاعتدال في نمو الأجور مجلس الاحتياطي الفيدرالي الأميركي مجالاً أوسع للتركيز على ضغوط الأسعار المتزايدة الناجمة عن استمرار الحرب الأميركية الإسرائيلية مع إيران.

وكان البنك المركزي الأميركي قد أبقى، الأسبوع الماضي، سعر الفائدة الرئيسي لليلة واحدة ضِمن نطاق يتراوح بين 3.75 و4 في المائة، مع إقراره بأن التضخم «لا يزال مرتفعاً». ويتوقع اقتصاديون أن يعمد «الفيدرالي» إلى رفع تكاليف الاقتراض في ديسمبر (كانون الأول) المقبل.


9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)
TT

9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)

قفزت الديون الخارجية للبلدان النامية إلى مستوى قياسي بلغ 9.4 تريليون دولار خلال عام 2025، بزيادة 5.5 في المائة على أساس سنوي، في أسرع وتيرة نمو منذ عام 2021، وسط عودة قوية للاقتراض من الدائنين في القطاع الخاص، وانتعاش إصدارات السندات الدولية، لكن بتكلفة تمويل لا تزال مرتفعة، تضاعف الضغوط على الاقتصادات الأكثر فقراً، وتحد من قدرتها على توجيه الموارد نحو التنمية والاستثمار في رأس المال البشري.

ووفقاً لتقرير الديون الدولية لعام 2026 الصادر عن «مجموعة البنك الدولي»، سجل نمو الديون خلال العام الماضي معدلاً يقارب 4 أضعاف متوسط النمو المسجل خلال الفترة بين 2022 و2024، مع ارتفاع الدين الخارجي بوتيرة أسرع في البلدان الأكثر عرضة للمخاطر؛ حيث زاد بنسبة 8.1 في المائة، ليصل إلى 1.3 تريليون دولار في الدول المؤهلة للحصول على التمويل الميسر من «المؤسسة الدولية للتنمية» التابعة للبنك الدولي.

وكان التمويل من القطاع الخاص المحرك الرئيسي لهذه الزيادة، إذ ارتفعت إصدارات السندات من المؤسسات العامة والجهات المدعومة حكومياً بنحو 35 في المائة، لتصل إلى 251 مليار دولار، وهو أعلى مستوى لها خلال 5 سنوات، مع عودة عدد من البلدان النامية إلى أسواق السندات الدولية.

وقالت هايشان فو، رئيسة الخبراء الإحصائيين، ومديرة «مجموعة بيانات التنمية في البنك الدولي»، إن عودة الدائنين من القطاع الخاص إلى البلدان منخفضة ومتوسطة الدخل تُمثل تطوراً إيجابياً، لكن هذه البلدان باتت تقترض أكثر وتدفع تكاليف أعلى، في وقت لا يتبقى لديها في كثير من الحالات سوى موارد أقل لتمويل التنمية طويلة الأجل.

وأضافت أن الإدارة المسؤولة عن الديون تتيح للجميع، بمن فيهم الأجيال المقبلة، فرصة تحقيق الازدهار.

تكلفة اقتراض مرتفعة

ورغم تحسن فرص الوصول إلى التمويل الدولي، لا تزال تكلفة الاقتراض مرتفعة، خصوصاً بالنسبة للبلدان منخفضة الدخل. وبلغ متوسط سعر الفائدة الذي دفعته الدول المؤهلة للاقتراض من المؤسسة الدولية للتنمية على ارتباطاتها الجديدة تجاه الدائنين من القطاع الخاص 8.2 في المائة خلال عام 2025، وهو أعلى مستوى منذ عام 1989، فيما وصلت الفائدة على السندات الجديدة إلى 9.4 في المائة.

واتسعت الفجوة بين أسعار الفائدة التي تدفعها هذه البلدان للدائنين الرسميين وتلك التي تدفعها للقطاع الخاص، من 3.4 نقطة مئوية في عام 2016 إلى 5.5 نقطة مئوية في عام 2025.

وفي المقابل، بلغ متوسط سعر الفائدة على السندات الجديدة للبلدان المؤهلة فقط للحصول على قروض غير ميسرة من البنك الدولي للإنشاء والتعمير 5.5 في المائة، انخفاضاً من 5.8 في المائة في العام السابق.

وأشار التقرير إلى أن حكومات عديدة أصدرت سندات جديدة لإعادة تمويل ديون اقترب موعد استحقاقها، في خطوة أسهمت في تحسين آجال السداد من دون خفض أرصدة الديون بصورة ملموسة، وغالباً بأسعار فائدة أعلى.

واستمر إقبال البلدان منخفضة ومتوسطة الدخل على أسواق السندات الدولية رغم ارتفاع تكاليف التمويل، إذ تجاوزت إصدارات أكثر من 10 بلدان بحلول منتصف أغسطس (آب) 2026 إجمالي إصداراتها خلال عام 2025 بأكمله، فيما عادت بلدان أخرى إلى هذه الأسواق.

أعباء خدمة الدين

وفي ظل ارتفاع أسعار الفائدة العالمية، ظلّت أعباء خدمة الدين مرتفعة، إذ سددت البلدان منخفضة ومتوسطة الدخل نحو 1.4 تريليون دولار من أصل الديون والفوائد خلال عام 2025، بزيادة 1.9 في المائة، مسجلة بذلك ارتفاعاً سنوياً للعام الخامس على التوالي.

وارتفعت المدفوعات لحاملي السندات إلى 363 مليار دولار، مدفوعة جزئياً بعمليات إعادة شراء الديون والسداد المبكر الممول من خلال إصدار سندات جديدة.

وخلال الفترة من 2022 إلى 2025، سددت البلدان النامية لخدمة ديونها مبالغ تجاوزت ما تلقته من تمويل جديد بنحو 436 مليار دولار. غير أن هذا الاتجاه انعكس خلال عام 2025، إذ تحوَّلت تدفقات الديون طويلة الأجل من صافي تدفقات خارجة بلغ 118 مليار دولار في عام 2024 إلى صافي تدفقات داخلة بقيمة 45 مليار دولار.

ولفت التقرير إلى أن تحركات أسعار الصرف أسهمت أيضاً في زيادة أعباء الديون، إذ يعود أكثر من ربع الزيادة البالغة 303 مليارات دولار في قيمة الدين العام والمضمون من الحكومة إلى تأثير تراجع الدولار الأميركي في قيمة الديون المقومة بعملات أخرى عند تحويلها إلى الدولار.

وبالنسبة إلى عدد من أكبر المقترضين بشروط ميسرة، تجاوز أثر تحركات أسعار الصرف قيمة أصل الدين الذي سددوه خلال عام 2025، ما أدى إلى ارتفاع أرصدة ديونهم المسجلة رغم استمرارهم في سداد التزامات خدمة الدين.


مسؤولة في «الفيدرالي»: خفض التضخم إلى 2 % يتطلب مزيداً من رفع الفائدة تدريجياً

بيث هاماك خلال كلمة أمام النادي الاقتصادي في نيويورك (أرشيفية - رويترز)
TT

مسؤولة في «الفيدرالي»: خفض التضخم إلى 2 % يتطلب مزيداً من رفع الفائدة تدريجياً

بيث هاماك خلال كلمة أمام النادي الاقتصادي في نيويورك (أرشيفية - رويترز)

قالت رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، بيث هاماك، الخميس، إن البنك المركزي الأميركي لا يزال أمامه مزيد من العمل لخفض التضخم إلى مستهدفه البالغ 2 في المائة، مشيرة إلى أن ضغوط الأسعار لا تزال مرتفعةً بصورة غير مقبولة.

وأضافت هاماك، في نصِّ كلمة أعدتها لإلقائها خلال فعالية في زيوريخ، أنها تتوقع أن تتجه السياسة النقدية نحو مستوى تقييدي من أجل إعادة التضخم إلى 2 في المائة خلال فترة زمنية مناسبة.

ورغم أنها لم تحدِّد موعداً للزيادة المقبلة في أسعار الفائدة، فإنها أوضحت أنها تفضِّل الوصول إلى هذا المستوى من خلال زيادات أصغر وأكثر تقارباً كلما أمكن، عادة أن هذا النهج سيكون أقل إرباكاً للأسر والشركات والأسواق المالية، وفق «رويترز».

وقالت إن الزيادات التدريجية من شأنها أيضاً الحد من مخاطر تأخر السياسة النقدية عن المستوى المطلوب، والحيلولة دون ترسخ عقلية تضخمية في الاقتصاد.

وكان «الفيدرالي» قد أبقى أسعار الفائدة الرئيسية، الأسبوع الماضي، ضمن نطاق يتراوح بين 3.75 و4 في المائة، رغم إقرار صانعي السياسة النقدية بأن التضخم لا يزال مرتفعاً للغاية. وكان البنك قد رفع الفائدة في سبتمبر (أيلول)، بينما تتوقع الأسواق المالية على نطاق واسع زيادة أخرى في ديسمبر (كانون الأول).

وصوَّتت هاماك، إلى جانب عضوة مجلس محافظي «الفيدرالي» ليزا كوك، ضد قرار الإبقاء على أسعار الفائدة دون تغيير الأسبوع الماضي، مفضلتين رفعها. وكانت هاماك قد عارضت أيضاً قرار تثبيت الفائدة في أواخر يوليو (تموز).

وترى هاماك أن السياسة النقدية والأوضاع المالية الأوسع نطاقاً لا توفران حتى الآن مستوى التشديد اللازم لكبح النشاط الاقتصادي والتضخم، وهو ما يستدعي، بحسب موقفها، رفع تكاليف الاقتراض قصير الأجل.

وفي كلمتها، شدَّدت هاماك على أهمية استقلالية البنوك المركزية لتحقيق استقرار الأسعار، مضيفة أن «الاحتياطي الفيدرالي اكتسب المصداقية» بصفته مؤسسة تستند في قراراتها إلى الأدلة والبيانات الاقتصادية، وليس إلى الضغوط السياسية.

مكانة الدولار كعملة احتياط عالمية

وخصَّصت هاماك جانباً كبيراً من كلمتها لدور الدولار وأهميته على الساحة العالمية، مؤكدة أن العملة الأميركية لا تزال تتصدَّر العملات الاحتياطية العالمية بفارق كبير، بفضل قوة المؤسسات الأميركية والنظام القانوني في البلاد.

وقالت إن مكانة الدولار تعتمد على الحفاظ على المقومات الأساسية التي تدعم قوته وتوفر قاعدة متينة لأي عملة، مشيرة إلى أن ذلك يشمل الحفاظ على استقلالية البنك المركزي بما يتيح له تنفيذ مهامه.

وأضافت أنها لا تتوقع فقدان الدولار دوره العالمي، موضحة أنه من الممكن أن تكون حصة العملة الأميركية من الاحتياطات العالمية قد بلغت ذروتها، لكن من الصعب تصور حدوث تغييرات كبيرة وشيكة في دورها الدولي.

كما استبعدت أن تُشكِّل العملات المشفرة تهديداً لمكانة الدولار في الوقت الراهن، مشيرة إلى أن التقلبات الحادة في أسعارها تجعلها أقل موثوقية بوصفها مخزناً للقيمة مقارنة بالعملة الأميركية.

وقالت: «إلى أن تتم معالجة هذه المشكلات، أظل متشككة في أن تُشكِّل العملات المشفرة تهديداً لمكانة الدولار».