«علي بابا» تجمع 10.2 مليار دولار لرهان الذكاء الاصطناعي

هبوط السهم يعكس قلق المستثمرين من تكلفة السباق التكنولوجي

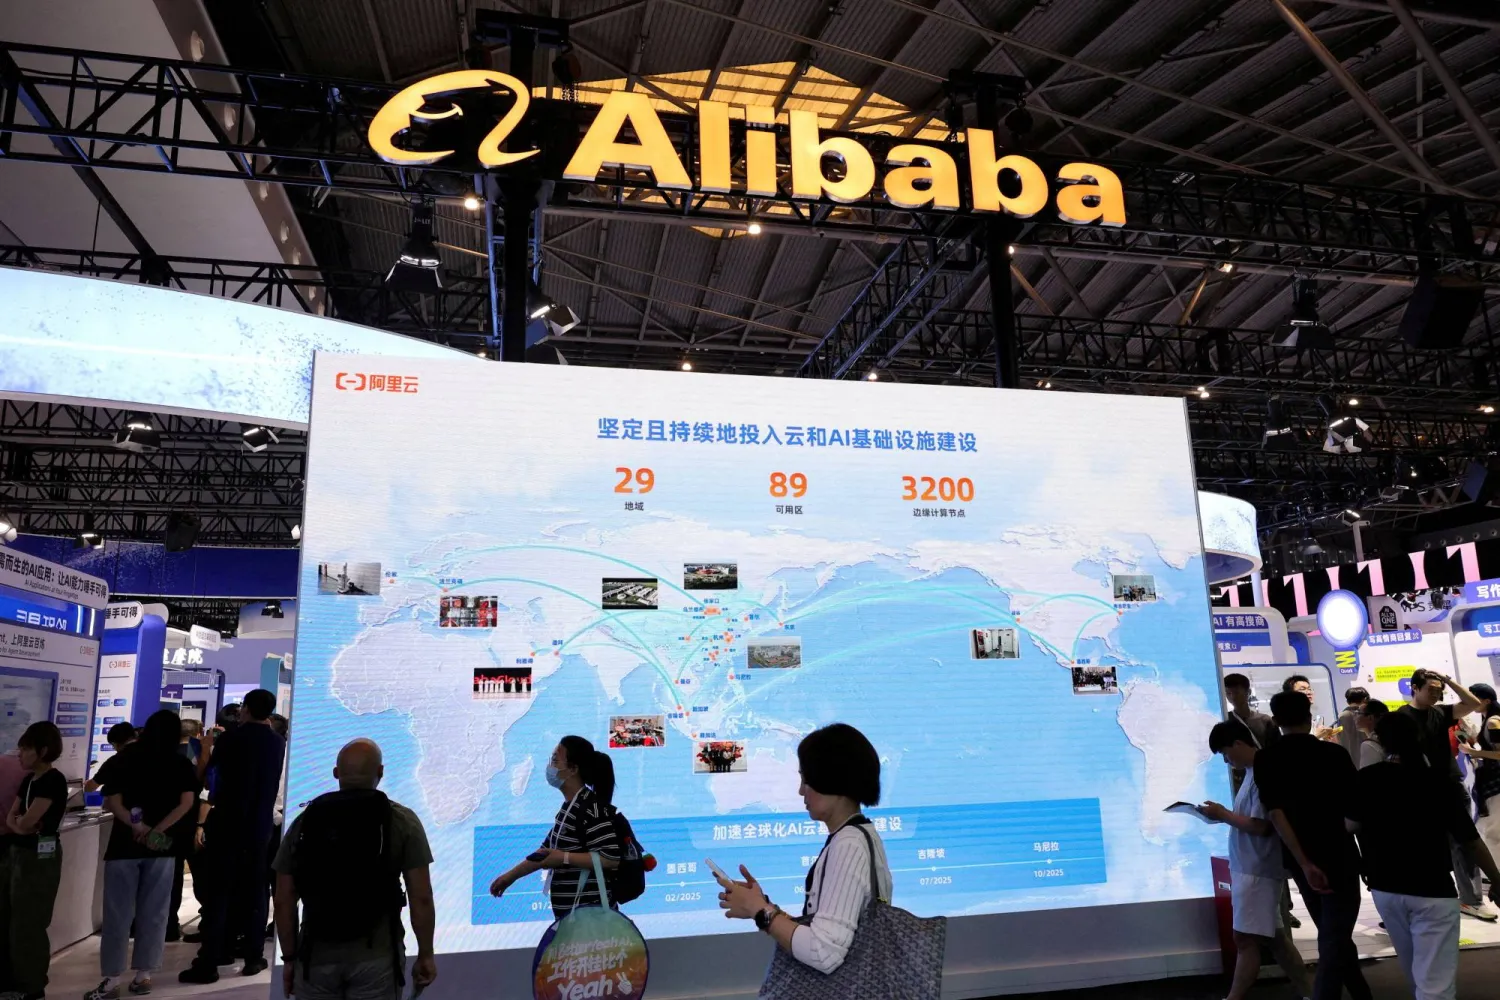
زوار في جناح شركة «علي بابا» في معرض شنغهاي للذكاء الاصطناعي (رويترز)
TT

«علي بابا» تجمع 10.2 مليار دولار لرهان الذكاء الاصطناعي

زوار في جناح شركة «علي بابا» في معرض شنغهاي للذكاء الاصطناعي (رويترز)

أشعلت «علي بابا» موجة جديدة من القلق بشأن التكلفة المتصاعدة لسباق الذكاء الاصطناعي، بعدما أطلقت عملاق التجارة الإلكترونية والحوسبة السحابية الصينية طرح أسهم بقيمة 80 مليار دولار هونغ كونغي (10.21 مليار دولار أميركي)، لتمويل توسعاتها في الذكاء الاصطناعي، والبنية التحتية المرتبطة به، في خطوة دفعت سهم الشركة إلى هبوط حاد، وألقت بظلالها على قطاع التكنولوجيا الصيني بأكمله. وتراجعت أسهم «علي بابا» في هونغ كونغ بما يصل إلى 10.5 في المائة إلى أدنى مستوى في شهر، بعدما جرى تسعير الأسهم الجديدة عند 112.70 دولار هونغ كونغي للسهم، بخصم 8.4 في المائة عن إغلاق الجمعة. وتعد الصفقة أكبر طرح أولي لاحق للأسهم تنفذه شركة مدرجة في هونغ كونغ على الإطلاق، وثالث أكبر صفقة من نوعها عالمياً هذا العام بعد طرحي «ألفابت» و«إنتل». المشكلة بالنسبة إلى المستثمرين ليست في قدرة «علي بابا» على جمع الأموال، وإنما في السؤال الذي بات يطارد شركات التكنولوجيا من الصين إلى الولايات المتحدة: متى تتحول عشرات المليارات التي تنفق على الذكاء الاصطناعي إلى أرباح وتدفقات نقدية تبرر هذه الاستثمارات؟ وقال تشارلز وانغ، رئيس مجلس إدارة «شنتشن دراغون باسيفيك كابيتال مانجمنت»، إن العملية تمثل خبراً سلبياً على المدى القصير بسبب تخفيف حصص المساهمين، مشيراً إلى أن المستثمرين لا يفضلون عادة الإنفاق الرأسمالي الكبير، حتى إذا كان الاستثمار مفيداً على المدى الطويل. ويتفق جيسون تشان، الاستراتيجي لدى «بنك أوف إيست آسيا»، مع هذا التقييم، إذ وصف حجم الطرح والخصم بأنه مفاجئ للسوق، محذراً من ضغوط تخفيف الملكية، ومن عودة التساؤلات حول العائد الذي يمكن أن تحققه المنافسة الشرسة في الذكاء الاصطناعي.

رهان بـ56 مليار دولار: الطرح الجديد ليس خطوة منفصلة، وإنما جزء من استراتيجية استثمارية ضخمة أعلنتها «علي بابا» في أكتوبر (تشرين الأول)، تتضمن إنفاق 380 مليار يوان، أو نحو 56.54 مليار دولار خلال ثلاث سنوات على البنية التحتية للذكاء الاصطناعي. وبالفعل، كشفت الشركة عند إعلان نتائجها الفصلية قبل نحو أسبوع أنها أنفقت ما يقارب نصف خطة الإنفاق الرأسمالي المخصصة للسنوات الثلاث، ما يعكس السرعة التي تتحرك بها لتوسيع قدراتها الحاسوبية، ومراكز البيانات، وخدمات الذكاء الاصطناعي. وفي مؤشر إلى حجم الضغط الذي يفرضه هذا الاستثمار على النتائج الحالية، هبط صافي أرباح «علي بابا» الفصلية بنسبة 75 في المائة على أساس سنوي، ويعود ذلك بصورة أساسية إلى النفقات المرتبطة بالذكاء الاصطناعي. لكن الشركة تراهن على أن الطلب المتسارع سيختصر فترة انتظار العائد. فقد خفضت تقديراتها لفترة استرداد استثمارات الذكاء الاصطناعي من ثلاث سنوات إلى عامين ونصف العام، مدفوعة بارتفاع الطلب على الخدمات ذات الصلة. كما افتتحت «علي بابا كلاود» الأسبوع الماضي ثالث مركز بيانات لها في كوريا الجنوبية، لترتفع شبكتها إلى 104 مناطق توافر موزعة على 30 منطقة حول العالم، في مؤشر إلى أن الاستثمار لا يستهدف السوق الصينية وحدها، بل بناء منصة حوسبة سحابية قادرة على المنافسة دولياً. وتكتسب هذه الاستثمارات بعداً استراتيجياً إضافياً في ظل احتدام المنافسة التكنولوجية بين الصين والولايات المتحدة. فالوصول إلى الرقائق المتقدمة والقدرات الحاسوبية ومراكز البيانات أصبح جزءاً من معادلة القوة الاقتصادية، ما يدفع شركات التكنولوجيا الصينية الكبرى إلى ضخ رؤوس أموال ضخمة لبناء منظومات محلية، وتقليل الاعتماد على التقنيات الأميركية.

السوق الصينية تدفع الثمن: ولم تبقَ تداعيات العملية محصورة في سهم «علي بابا»، فقد تراجع مؤشر هانغ سينغ 2.1 في المائة، وخسر مؤشر هانغ سينغ للتكنولوجيا 3.8 في المائة، بينما هبط مؤشر الذكاء الاصطناعي في هونغ كونغ بأكثر من 5 في المائة. وفي البر الرئيس، انخفض مؤشر شنغهاي المركب 0.7 في المائة إلى 3877.3 نقطة، وفقد «سي إس آي 300» نحو 1.3 في المائة. وكانت الخسائر أكثر حدة في أسهم النمو، إذ تراجع «تشاينكست» بنسبة 3.5 في المائة، وهبط مؤشر «سي إس آي للذكاء الاصطناعي» 4.7 في المائة، بينما خسر قطاع أشباه الموصلات أكثر من 2 في المائة. وهذه التحركات توضح أن المستثمرين بدأوا يعيدون تسعير مخاطر الإنفاق الرأسمالي للذكاء الاصطناعي على مستوى القطاع بأكمله، وليس شركة واحدة فقط. فجمع رأس المال من خلال إصدار أسهم جديدة يوفر للشركات تمويلاً لا يضيف ديوناً إلى ميزانياتها، لكنه يؤدي إلى تخفيف حصص المساهمين الحاليين، ويضغط على ربحية السهم، ما لم يحقق الاستثمار نمواً كافياً لتعويض هذا الأثر.

• اليوان يضيف متغيراً جديداً: تزامنت الضغوط على الأسهم مع تراجع طفيف لليوان من أعلى مستوياته في ثلاث سنوات ونصف. وتم تداول العملة المحلية قرب 6.7238 يوان للدولار، بعدما سجلت الجمعة أقوى مستوياتها منذ فبراير (شباط) 2023. ولا يزال اليوان مرتفعاً بنحو 4 في المائة أمام الدولار منذ بداية العام، بعد ثمانية أسابيع متتالية من المكاسب، مستفيداً من الضعف الواسع للعملة الأميركية. لكن بنك الشعب الصيني أظهر مجدداً أنه لا يريد ارتفاعاً سريعاً للعملة، إذ حدد السعر المرجعي عند 6.7841 يوان للدولار، أضعف بنحو 593 نقطة من تقديرات السوق. ويرى محللو «أو سي بي سي» أن البنك المركزي مرتاح لارتفاع تدريجي لليوان، لكنه يقاوم أي صعود سريع، أو أحادي الاتجاه. بالنسبة إلى «علي بابا»، سيكون الاختبار الحقيقي خلال العامين المقبلين في قدرة استثماراتها الهائلة على توليد إيرادات وأرباح تتناسب مع الأموال التي تضخها. فالذكاء الاصطناعي انتقل بالنسبة إلى المستثمرين من مرحلة الاحتفاء بحجم الإنفاق إلى مرحلة أكثر صرامة عنوانها «العائد على الاستثمار». وإذا نجحت الشركة في تحويل بنيتها التحتية الجديدة إلى نمو قوي في الحوسبة السحابية، وخدمات الذكاء الاصطناعي، فقد يبدو طرح الـ10.2 مليار دولار استثماراً استراتيجياً في توقيت حاسم. أما إذا تأخر العائد، فقد يصبح الهبوط الحالي للسهم بداية مرحلة أوسع يعيد خلالها المستثمرون تقييم السعر الحقيقي لسباق الذكاء الاصطناعي الصيني.
مقالات ذات صلة

فرنسا أمام ثلاثية صعبة: اقتصاد متعثر وديون وشارع غاضب

خاص رجال الإطفاء يلوحون بالمشاعل وأعلام الاتحاد العام للعمل أثناء تسلقهم تمثال «انتصار الجمهورية» في ساحة الأمة خلال مسيرة للمطالبة بموارد إضافية (أ.ف.ب)

فرنسا أمام ثلاثية صعبة: اقتصاد متعثر وديون وشارع غاضب

بين اقتصاد يكاد يتوقف عن النمو، ومالية عامة تستنزفها الديون، وشارع يستعيد لغة الاحتجاج، تجد فرنسا نفسها أمام معادلة شديدة التعقيد.

ميشال أبونجم (باريس)
الاقتصاد أحد المارة يسير أمام لوحة أسعار الأسهم التي تعرض متوسط ​​مؤشر «نيكي» خارج شركة وساطة في طوكيو (رويترز)

الأسواق الآسيوية تتراجع بعد سبتمبر المضطرب مع بقاء عوائد السندات تحت الضغط

تراجعت الأسهم الآسيوية في مستهل تعاملات أكتوبر (تشرين الأول)، فيما ظلت أسواق السندات تحت الضغط بعد شهر مضطرب.

«الشرق الأوسط» (طوكيو)
الاقتصاد متداول يتفاعل بالقرب من شاشة تعرض مؤشر«كوسبي» وسعر صرف العملات الأجنبية بين الدولار الأميركي والوون الكوري الجنوبي في بنك هانا في سيول (أ.ب)

أسهم كوريا الجنوبية تتراجع رغم قفزة الصادرات لمستوى قياسي

تراجعت الأسهم الكورية الجنوبية الخميس، رغم تسجيل صادرات البلاد في سبتمبر قفزة قياسية.

«الشرق الأوسط» (سيول)
الاقتصاد ترمب يصرّح للصحافيين في المكتب البيضاوي بالبيت الأبيض في واشنطن (إ.ب.أ)

ترمب يعلن استثمارات كورية بـ200 مليار دولار... وسيول تتحفظ على مشروع ألاسكا

أعلن الرئيس الأميركي دونالد ترمب الأربعاء خطة لاستثمارات كورية جنوبية تصل قيمتها إلى 200 مليار دولار في مشاريع داخل الولايات المتحدة.

«الشرق الأوسط» (واشنطن، سيول)
الاقتصاد امرأة تمر أمام متجر لبيع الذهب في هونغ كونغ (أ.ف.ب)

الذهب يستقر قرب 4156 دولاراً مع ترقب بيانات الوظائف الأميركية

استقرت أسعار الذهب في التعاملات الآسيوية الخميس، مع ترقب المستثمرين بيانات الوظائف الأميركية المقرر صدورها الجمعة.

«الشرق الأوسط» (لندن)

الفائض التجاري الإندونيسي يتجاوز التوقعات في أغسطس

لقطة جوية بطائرة مسيّرة تُظهر سفناً خشبية راسية في ميناء سوندا كيلابا في جاكرتا (رويترز)
TT

الفائض التجاري الإندونيسي يتجاوز التوقعات في أغسطس

لقطة جوية بطائرة مسيّرة تُظهر سفناً خشبية راسية في ميناء سوندا كيلابا في جاكرتا (رويترز)

أظهرت بيانات رسمية، صدرت يوم الخميس، أن إندونيسيا سجَّلت فائضاً تجارياً أكبر بكثير من المتوقع بلغ 3.55 مليار دولار في أغسطس (آب)، متجاوزاً بفارق واسع توقعات السوق، بينما شكَّك بعض الاقتصاديِّين في استدامة هذا الوضع.

ويُعدُّ فائض أغسطس الأكبر منذ سبتمبر (أيلول) 2025، وفقاً لبيانات «إل إس إي جي» كما أنه أعلى بكثير من متوسط التوقعات البالغ نحو 630 مليون دولار، وفق استطلاع أجرته «رويترز».

وقد يخفِّف هذا الفائض الكبير من المخاوف بشأن تدهور وضع الحساب الجاري في إندونيسيا، بعدما سجَّلت البلاد أكبر عجز لها منذ عام 2018 خلال الرُّبع الممتد من أبريل (نيسان) إلى يونيو (حزيران).

لكن إيرمان فايز، الخبير الاقتصادي في بنك «دانامون»، قال إنه رغم أن الفائض يوفِّر حاجزاً للعملات الأجنبية على المدى القريب، فإنِّ هذا التحسُّن «هش وليس هيكلياً».

وعزا فايز ذلك إلى انخفاض نمو الواردات عن المستويات المتوقعة، مشيراً إلى أن هذا الوضع مؤقت.

وقال: «لذلك، ما زلنا نتوخى الحذر بشأن التوقعات الخارجية، لا سيما أن شروط التبادل التجاري أصبحت أقل ملاءمة».

وأضاف أن بنك «دانامون» لا يزال يتوقع أن يقوم البنك المركزي بمزيد من تشديد السياسة النقدية للتعامل مع الضغوط الخارجية.

نمو الواردات جاء دون التوقعات

تُعدُّ إندونيسيا، وهي أكبر اقتصاد في جنوب شرقي آسيا، أكبر مُصدِّر في العالم للفحم الحراري وزيت النخيل والنيكل، كما أنها مورد رئيسي للقصدير والنحاس والألمنيوم والبن. واستفادت البلاد هذا العام من ارتفاع أسعار بعض صادراتها السلعية الرئيسية، حيث جاءت بعض المكاسب مدفوعة بصعود أسعار الخام العالمية نتيجة للصراع في الشرق الأوسط، غير أن فواتير الواردات ارتفعت بشدة أيضاً، نظراً لكون البلاد مستورداً صافياً للنفط.

وارتفعت الصادرات بنسبة 6.72 في المائة على أساس سنوي في أغسطس لتصل إلى 26.61 مليار دولار، وفقاً لبيانات هيئة الإحصاء الإندونيسية، متجاوزة بذلك نسبة الزيادة البالغة 4.3 في المائة التي توقَّعها استطلاع أجرته «رويترز».

وجاء هذا الارتفاع، الذي فاق التوقعات، مدفوعاً بزيادة شحنات منتجات المعادن الأساسية غير الحديدية، والنيكل، والألمنيوم، والنحاس، والمنتجات الكيميائية الأساسية.

وفي المقابل، ارتفعت الواردات بنسبة 19.09 في المائة على أساس سنوي لتصل إلى 23.06 مليار دولار، وهي نسبة تقل عن القفزة البالغة 31.14 في المائة التي توقعها الاستطلاع.

وقال فيصل رحمن، الخبير الاقتصادي في بنك «بيرماتا»، إنه من المتوقع أن يظل نمو الواردات قوياً في الفترة المقبلة بالتزامن مع تحسُّن مؤشر مديري المشتريات في سبتمبر، في حين قد تواجه الصادرات عقبات ناجمة عن ضعف الطلب.

وتوقَّع رحمن أن يتسع عجز الحساب الجاري في إندونيسيا ليصل إلى 2.49 في المائة من الناتج المحلي الإجمالي في عام 2026، وأن يستقرَّ عند هذا المستوى تقريباً في عام 2027، وهي نسبة أعلى بكثير من العجز المتوقع عند 0.09 في المائة في عام 2025، مرجحاً أن يواصل البنك المركزي الحفاظ على نهج نقدي أكثر تشدداً.

يُذكر أن بنك إندونيسيا كان قد رفع أسعار الفائدة بمقدار 100 نقطة أساس خلال الفترة بين مايو (أيار) ويونيو، لدعم العملة المحلية، الروبية، التي كانت تشهد تراجعاً.


عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

أوراق نقدية من اليورو (رويترز)
TT

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

أوراق نقدية من اليورو (رويترز)

تباينت عوائد السندات الحكومية في منطقة اليورو، يوم الخميس، بعد تسجيلها أكبر ارتفاع ربع سنوي منذ عام 2022 في وقت واصلت فيه صدمة الطاقة المتفاقمة تعزيز الرهانات على أن يقدم البنك المركزي الأوروبي على رفع أسعار الفائدة ثلاث مرات على الأقل بحلول أواخر عام 2027.

وفي الوقت نفسه، سجّلت عوائد السندات الفرنسية أعلى مستوياتها منذ 18 عاماً، عقب تسجيلها أكبر قفزة ربع سنوية منذ ما يقرب من أربعة عقود، وفق «رويترز».

وأدّت التوقعات بمزيد من رفع أسعار الفائدة من جانب البنك المركزي الأوروبي إلى زيادة تكاليف الاقتراض، ما أثار مخاوف بشأن القدرة على تحمل أعباء الديون في أكثر دول منطقة اليورو مديونية، ولا سيما فرنسا وإيطاليا، في حين زادت حالة عدم اليقين السياسي قبيل انتخابات عام 2027 من المخاوف المتعلقة بمسارات المالية العامة في البلدين.

وارتفعت عوائد السندات الحكومية الألمانية لأجل 10 سنوات، وهي المعيار المرجعي لمنطقة اليورو، بمقدار نقطة أساس واحدة، بعد أن بلغت 3.6526 في المائة يوم الاثنين، وهو أعلى مستوى لها منذ يونيو (حزيران) 2009، وكانت قد سجلت يوم الأربعاء ارتفاعاً ربع سنوي قدره 71 نقطة أساس.

كما ارتفع عائد السندات الحكومية الألمانية لأجل عامين، وهو الأكثر حساسية لتوقعات أسعار الفائدة، بمقدار 1.5 نقطة أساس ليصل إلى 3.21 في المائة، بعد أن لامس 3.3276 في المائة يوم الاثنين، وهو أعلى مستوى له منذ سبتمبر (أيلول) 2023. وسجل العائد ارتفاعاً ربع سنوي قدره 66 نقطة أساس، وهي أكبر زيادة منذ الربع الأخير من عام 2022، حين ارتفع بمقدار 95 نقطة أساس.

وتشير تسعيرات أسواق المال إلى توقعات بأن يبلغ سعر الفائدة على الودائع لدى البنك المركزي الأوروبي 2.81 في المائة بحلول ديسمبر (كانون الأول)، بما يعني توقع رفع الفائدة بمقدار ربع نقطة مئوية، مع احتمال نسبته 24 في المائة لإجراء رفع ثانٍ. كما تتوقّع الأسواق أن يصل سعر الفائدة الرئيسي إلى 3.42 في المائة بحلول أواخر عام 2027، مقارنة بـ2.50 في المائة حالياً.

وبلغ الفارق بين عوائد السندات الحكومية الفرنسية والألمانية، وهو مؤشر سوقي على علاوة المخاطرة التي يطلبها المستثمرون لحيازة الديون الفرنسية، 127.51 نقطة أساس، بعدما بلغ 114.06 نقطة الأسبوع الماضي، مسجلاً أعلى مستوى له منذ يونيو 2012.

كما اتسع الفارق في عائد السندات الإيطالية مقارنة بالسندات الألمانية «البوند»، التي تُعد ملاذاً آمناً، إلى 104.15 نقطة أساس، مسجلاً أوسع نطاق له منذ مايو (أيار) 2025.


الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)
TT

الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)

دخل المؤشر الرئيسي للأسهم التركية سوقاً هابطة وسجل أسوأ أداء شهري له منذ عام 2008 في سبتمبر (أيلول)، بعدما امتدت موجة بيع أثارتها صناديق استثمار تعاني شح السيولة إلى السوق الأوسع.

وأغلق المؤشر منخفضاً 2.79 في المائة يوم الأربعاء، ليصبح أكثر من 20 في المائة دون مستوى الإغلاق القياسي المسجل في 11 مايو (أيار)، مؤكداً دخوله سوقاً هابطة. وأنهى سبتمبر منخفضاً 16.65 في المائة.

وتسارعت موجة البيع في 14 سبتمبر بسبب مخاوف بشأن صناديق معرضة بدرجة كبيرة لأسهم منخفضة التداول. وقال محللون إن بعض الصناديق اضطرت إلى بيع حيازات سائلة لتلبية طلبات الاسترداد، ما أدى إلى انخفاضات أوسع نطاقاً وأثار مزيداً من طلبات سحب الاستثمارات.

وانخفض المؤشر بأكثر من 8 في المائة في الأسبوع المنتهي في 18 سبتمبر، مسجلاً أسوأ أداء أسبوعي له منذ مارس (آذار) 2025، عندما أدى سجن رئيس بلدية إسطنبول أكرم إمام أوغلو إلى موجة بيع حادة.

وأمرت هيئة أسواق المال التركية (SPK) في 17 سبتمبر بتصفية 131 صندوقاً تدير أكثر من 20 مليار دولار وتخدم 455 ألفاً و758 مستثمراً من الأفراد.

ومنذ ذلك الحين، وسّع المنظمون تحقيقاتهم في مزاعم التلاعب في أسواق الأسهم والصناديق. وقال وزير العدل أكين غورليك، يوم الأربعاء، إن عدد المشتبه بهم ارتفع إلى 217 شخصاً، بينهم 56 محتجزاً على ذمة المحاكمة.

الأسهم الصغيرة تتكبد أكبر الخسائر

وكان مؤشر إسطنبول للشركات خارج قائمة أكبر 100 شركة، الذي يضم 484 شركة، قد تفوق على المؤشر القياسي منذ بداية عام 2025. إلا أن الفارق تقلص بشدة بعد أن فرضت هيئة أسواق المال التركية في أواخر أغسطس (آب) قيوداً على حجم أصول الصندوق التي يمكن تركيزها في شركات فردية.

وانخفض المؤشر نحو 35 في المائة في سبتمبر، مسجلاً أسوأ أداء شهري له بالليرة منذ إطلاقه في عام 2009.

وفي المقابل، تراجع مؤشر أكبر 30 سهماً، الذي يضم الأسهم القيادية، بوتيرة أقل، لينهي سبتمبر منخفضاً 9.8 في المائة.

أما المؤشر الذي يضم الأسهم الـ70 المتبقية ضمن أكبر 100 شركة، فقد تحمل العبء الأكبر من موجة البيع منذ يناير (كانون الثاني) 2025، إذ فقدت 15 شركة من مكوناته ما بين 50 و90 في المائة من قيمتها في سبتمبر، وفقاً لبيانات جمعتها «إل إس إي جي».