«سندات اليابان» تهدد خطط تاكايتشي المالية

اقتراب العائد من 3 % يرفع تكلفة الدين ويضيّق هامش الإنفاق

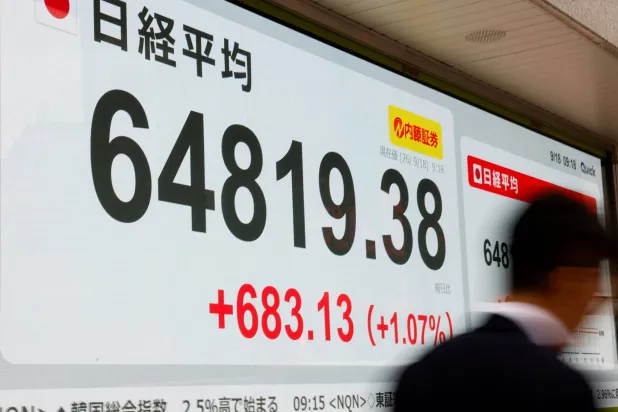
رجل يمر أمام شاشة تعرض حركة الأسواق المالية في العاصمة اليابانية طوكيو (إ.ب.أ)
TT

«سندات اليابان» تهدد خطط تاكايتشي المالية

رجل يمر أمام شاشة تعرض حركة الأسواق المالية في العاصمة اليابانية طوكيو (إ.ب.أ)

تواجه اليابان اختباراً مالياً معقداً مع اقتراب عائد السندات الحكومية لأجل 10 سنوات من مستوى 3 في المائة، في وقت تزداد فيه مخاوف التضخم وتتسع الضغوط على الموازنة العامة؛ مما يهدد بتقويض جزء من برنامج الإنفاق الطموح الذي تتبناه رئيسة الوزراء ساناي تاكايتشي.

وبعد أكثر من عقد كانت فيه سوق السندات اليابانية مرادفة للعوائد المنخفضة والسياسة النقدية شديدة التيسير، تغير المشهد سريعاً. فقد بلغ العائد على السندات لأجل 10 سنوات 2.945 في المائة الثلاثاء، وهو أعلى مستوى في 3 عقود، قبل أن يتراجع إلى نحو 2.89 في المائة الأربعاء.

ويقول محللون إن الموجة الحالية لا تعكس مجرد مضاربات قصيرة الأجل، بل تعكس كذلك تحوّلاً أعمق في تقييم المخاطر، في ظل تضخم أشد صعوبة، وارتفاع أسعار الطاقة بسبب الحرب في الشرق الأوسط، وتوقعات متصاعدة بأن «بنك اليابان» قد يسرع وتيرة رفع أسعار الفائدة.

وقالت ماري إيواشيتا، كبيرة استراتيجيي أسعار الفائدة لدى «نومورا للأوراق المالية»، إن «اليابان لم تشهد ضغوطاً سعرية بهذا الإصرار منذ صدمة النفط السابقة»، مشيرة إلى أن إبقاء التضخم قريباً من هدف «بنك اليابان» البالغ اثنين في المائة أصبح أكبر صعوبة.

ورغم أن الدعم الحكومي أبقى بعض مقاييس التضخم الأساسي دون مستوى اثنين في المائة، فإن «البنك المركزي» نفسه حذر من احتمال تجاوز التضخم الهدف؛ مما عزز التكهنات بشأن رفع الفائدة في وقت أقرب وبوتيرة أسرع.

ويرى المستثمرون الآن مساراً محتملاً لوصول أسعار الفائدة إلى اثنين في المائة، مقارنة بتقديرات سابقة كانت تشير إلى ذروة قرب 1.5 في المائة. وهذا التحول يكفي وحده لإعادة تسعير منحنى العائد بأكمله ورفع تكلفة الاقتراض الحكومي.

* 3 % ليست مجرد رقم

وتكمن حساسية مستوى 3 في المائة في أنه يتجاوز أنه حاجز نفسي للسوق؛ إذ يلامس مباشرة افتراضات الحكومة المالية.

وتقوم استراتيجية تاكايتشي الاقتصادية على فكرة أن النمو الاقتصادي سيظل أعلى من تكلفة الاقتراض طويلة الأجل، بما يسمح لليابان بتمويل الاستثمارات الجديدة والاستمرار في خدمة دينها الضخم من دون فقدان السيطرة على أوضاع المالية العامة.

لكن هذه الفرضية تصبح أكبر هشاشة إذا تجاوز عائد السندات لأجل 10 سنوات مستوى 3 في المائة بصورة مستدامة، بينما يدور التضخم حول اثنين في المائة، ويتوقع أن يظل النمو الحقيقي قرب واحد في المائة، وفق «رويترز».

وتتوقع الحكومة نمو الناتج المحلي الإجمالي الحقيقي بنسبة 0.9 في المائة خلال السنة المالية التي تنتهي في مارس (آذار) 2027، ثم 1.1 في المائة خلال السنة التالية.

في المقابل، خصصت الحكومة حالياً نحو 31 تريليون ين، أي نحو 195 مليار دولار، لخدمة الدين. وإذا ارتفعت العوائد فوق المستوى الذي بنيت عليه الموازنة، فإن هذه الفاتورة ستزداد سريعاً.

ووفق السيناريو الأساسي لوزارة المالية، فإنه إذا بلغ عائد السندات لأجل 10 سنوات 3.6 في المائة خلال السنة المالية 2029، فإن تكلفة خدمة الدين سترتفع إلى نحو 41 تريليون ين، أي بزيادة تبلغ نحو 10 تريليونات ين على المستوى الحالي.

وهذا الرقم يوضح حجم المشكلة؛ فكل ارتفاع مستدام في العوائد يلتهم حيزاً مالياً كان يمكن توجيهه إلى الاستثمار أو الدعم أو القطاعات الاستراتيجية.

* إنفاق أكثر... ومرونة أقل

وتزداد الضغوط لأن الحكومة رفضت وضع سقف للإنفاق على طلبات القطاعات الاستراتيجية في موازنة العام المقبل، بينما تسعى أيضاً إلى تنفيذ تخفيضات ضريبية على الغذاء.

ويعني ذلك احتمال زيادة إصدار السندات لتعويض الإيرادات المفقودة وتمويل برامج النمو، مما قد يزيد بدوره المعروض من الدين ويضغط أكثر على الأسعار ويرفع العوائد.

كما تواجه تاكايتشي ضغوطاً من داخل الحزب الحاكم نفسه، حيث يدعو جناح أكبر تحفظاً مالياً إلى ضبط الإنفاق والحد من توسع العجز.

وهكذا تصبح الحكومة عالقة في حلقة معقدة: ارتفاع تكاليف المعيشة يدفعها إلى زيادة الدعم وخفض الضرائب، لكن هذه السياسات توسعية وقد تغذي الطلب والتضخم، ثم تؤدي إلى ارتفاع العوائد وتزيد تكلفة خدمة الدين.

أما الأدوات المتاحة لتهدئة السوق، فهي محدودة ومؤقتة في نظر المحللين. وأحد الخيارات هو أن تعدل وزارة المالية جدول إصدار السندات، أو تخفض الإصدارات بصورة استثنائية في بعض الآجال، خصوصاً سندات الـ10 سنوات، إذا رأت أن السوق تواجه فائضاً في المعروض.

وقال أتارو أوكومورا، كبير استراتيجيي أسعار الفائدة لدى «إس إم بي سي نيكو للأوراق المالية»، إن تعديل إصدار السندات في توقيت غير معتاد قد يساعد في كبح ارتفاع العوائد، خصوصاً إذا ترافق مع إشارة واضحة إلى استعداد الوزارة لتقليل الإصدارات عند بعض الآجال.

لكن هذه الخطوة لا تحل المشكلة الأساسية؛ لأن الحكومة لا تزال بحاجة إلى التمويل، وبالتالي قد تؤجل الإصدارات أو تنقلها من أجل إلى آخر بدلاً من تقليصها جذرياً.

والخيار الثاني هو تدخل «بنك اليابان» عبر عمليات شراء طارئة للسندات إذا شهدت السوق تحركات سريعة وغير منتظمة تهدد الاستقرار المالي. وقد احتفظ «البنك» بهذه الأداة حتى مع بدء تقليص مشترياته الضخمة من السندات الحكومية، إلا إن التوقيت الحالي لا يبدو مناسباً للعودة إلى الشراء الواسع.

ووفق مصدر مطلع على تفكير «البنك»، فإن صناع السياسة لا يرون حتى الآن أن ارتفاع العوائد غير مبرر؛ لأنه يعكس في جانب كبير منه تغيرات في الأساسيات الاقتصادية، وعلى رأسها التضخم وتوقعات الفائدة.

* معضلة «بنك اليابان»

والمفارقة الأصعب بالنسبة إلى «بنك اليابان» أن أي زيادة كبيرة في مشتريات السندات لخفض العوائد قد تتعارض مع مسار تطبيع السياسة النقدية، وتبعث برسالة مربكة للأسواق في وقت يحاول فيه «البنك» كبح التضخم.

وقالت نعومي موغوروما، كبيرة استراتيجيي السندات لدى «ميتسوبيشي يو إف جيه مورغان ستانلي للأوراق المالية»، إن «بنك اليابان» لا يستطيع تثبيت توقعات التضخم إذا كانت الحكومة توسع الإنفاق وتضيف مزيداً من الضغوط السعرية إلى تلك الناجمة عن حرب الشرق الأوسط.

وأضافت أن «التضخم أصبح الآن الخطر الرئيسي لأي متعامل في السندات الحكومية اليابانية»، عادّةً أن جوهر المشكلة يتمثل في شكوك السوق بشأن مدى استعداد الحكومة فعلياً لمواجهة التضخم.

وبذلك، فإن أزمة السندات لا تبدو مجرد اضطراب عابر في سوق الدين، بل تعدّ اختباراً مباشراً لنموذج اقتصادي كامل. فإذا استقرت العوائد قرب نسبة 3 في المائة أو تجاوزتها، فستضطر حكومة تاكايتشي إلى إعادة الموازنة بين أولويات النمو والدعم والانضباط المالي، في وقت أصبح فيه هامش المناورة أضيق بكثير.

وفي النهاية، يبدو أن الأسواق ترسل رسالة واضحة إلى طوكيو؛ فاليابان لم تعد قادرة على التعامل مع ارتفاع الإنفاق وتكلفة الدين كأن حقبة الفائدة المنخفضة لا تزال قائمة. ومع عودة التضخم وتغير موقف «بنك اليابان»، أصبحت تكلفة كل قرار مالي أشد وضوحاً في سوق السندات.
مقالات ذات صلة

فرنسا أمام ثلاثية صعبة: اقتصاد متعثر وديون وشارع غاضب

خاص رجال الإطفاء يلوحون بالمشاعل وأعلام الاتحاد العام للعمل أثناء تسلقهم تمثال «انتصار الجمهورية» في ساحة الأمة خلال مسيرة للمطالبة بموارد إضافية (أ.ف.ب)

فرنسا أمام ثلاثية صعبة: اقتصاد متعثر وديون وشارع غاضب

بين اقتصاد يكاد يتوقف عن النمو، ومالية عامة تستنزفها الديون، وشارع يستعيد لغة الاحتجاج، تجد فرنسا نفسها أمام معادلة شديدة التعقيد.

ميشال أبونجم (باريس)
الاقتصاد أحد المارة يسير أمام لوحة أسعار الأسهم التي تعرض متوسط ​​مؤشر «نيكي» خارج شركة وساطة في طوكيو (رويترز)

الأسواق الآسيوية تتراجع بعد سبتمبر المضطرب مع بقاء عوائد السندات تحت الضغط

تراجعت الأسهم الآسيوية في مستهل تعاملات أكتوبر (تشرين الأول)، فيما ظلت أسواق السندات تحت الضغط بعد شهر مضطرب.

«الشرق الأوسط» (طوكيو)
الاقتصاد متداول يتفاعل بالقرب من شاشة تعرض مؤشر«كوسبي» وسعر صرف العملات الأجنبية بين الدولار الأميركي والوون الكوري الجنوبي في بنك هانا في سيول (أ.ب)

أسهم كوريا الجنوبية تتراجع رغم قفزة الصادرات لمستوى قياسي

تراجعت الأسهم الكورية الجنوبية الخميس، رغم تسجيل صادرات البلاد في سبتمبر قفزة قياسية.

«الشرق الأوسط» (سيول)
الاقتصاد ترمب يصرّح للصحافيين في المكتب البيضاوي بالبيت الأبيض في واشنطن (إ.ب.أ)

ترمب يعلن استثمارات كورية بـ200 مليار دولار... وسيول تتحفظ على مشروع ألاسكا

أعلن الرئيس الأميركي دونالد ترمب الأربعاء خطة لاستثمارات كورية جنوبية تصل قيمتها إلى 200 مليار دولار في مشاريع داخل الولايات المتحدة.

«الشرق الأوسط» (واشنطن، سيول)
الاقتصاد امرأة تمر أمام متجر لبيع الذهب في هونغ كونغ (أ.ف.ب)

الذهب يستقر قرب 4156 دولاراً مع ترقب بيانات الوظائف الأميركية

استقرت أسعار الذهب في التعاملات الآسيوية الخميس، مع ترقب المستثمرين بيانات الوظائف الأميركية المقرر صدورها الجمعة.

«الشرق الأوسط» (لندن)

الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)
TT

الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)

دخل المؤشر الرئيسي للأسهم التركية سوقاً هابطة وسجل أسوأ أداء شهري له منذ عام 2008 في سبتمبر (أيلول)، بعدما امتدت موجة بيع أثارتها صناديق استثمار تعاني شح السيولة إلى السوق الأوسع.

وأغلق المؤشر منخفضاً 2.79 في المائة يوم الأربعاء، ليصبح أكثر من 20 في المائة دون مستوى الإغلاق القياسي المسجل في 11 مايو (أيار)، مؤكداً دخوله سوقاً هابطة. وأنهى سبتمبر منخفضاً 16.65 في المائة.

وتسارعت موجة البيع في 14 سبتمبر بسبب مخاوف بشأن صناديق معرضة بدرجة كبيرة لأسهم منخفضة التداول. وقال محللون إن بعض الصناديق اضطرت إلى بيع حيازات سائلة لتلبية طلبات الاسترداد، ما أدى إلى انخفاضات أوسع نطاقاً وأثار مزيداً من طلبات سحب الاستثمارات.

وانخفض المؤشر بأكثر من 8 في المائة في الأسبوع المنتهي في 18 سبتمبر، مسجلاً أسوأ أداء أسبوعي له منذ مارس (آذار) 2025، عندما أدى سجن رئيس بلدية إسطنبول أكرم إمام أوغلو إلى موجة بيع حادة.

وأمرت هيئة أسواق المال التركية (SPK) في 17 سبتمبر بتصفية 131 صندوقاً تدير أكثر من 20 مليار دولار وتخدم 455 ألفاً و758 مستثمراً من الأفراد.

ومنذ ذلك الحين، وسّع المنظمون تحقيقاتهم في مزاعم التلاعب في أسواق الأسهم والصناديق. وقال وزير العدل أكين غورليك، يوم الأربعاء، إن عدد المشتبه بهم ارتفع إلى 217 شخصاً، بينهم 56 محتجزاً على ذمة المحاكمة.

الأسهم الصغيرة تتكبد أكبر الخسائر

وكان مؤشر إسطنبول للشركات خارج قائمة أكبر 100 شركة، الذي يضم 484 شركة، قد تفوق على المؤشر القياسي منذ بداية عام 2025. إلا أن الفارق تقلص بشدة بعد أن فرضت هيئة أسواق المال التركية في أواخر أغسطس (آب) قيوداً على حجم أصول الصندوق التي يمكن تركيزها في شركات فردية.

وانخفض المؤشر نحو 35 في المائة في سبتمبر، مسجلاً أسوأ أداء شهري له بالليرة منذ إطلاقه في عام 2009.

وفي المقابل، تراجع مؤشر أكبر 30 سهماً، الذي يضم الأسهم القيادية، بوتيرة أقل، لينهي سبتمبر منخفضاً 9.8 في المائة.

أما المؤشر الذي يضم الأسهم الـ70 المتبقية ضمن أكبر 100 شركة، فقد تحمل العبء الأكبر من موجة البيع منذ يناير (كانون الثاني) 2025، إذ فقدت 15 شركة من مكوناته ما بين 50 و90 في المائة من قيمتها في سبتمبر، وفقاً لبيانات جمعتها «إل إس إي جي».


التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلب

عامل يركّب محرك سيارة على خط الإنتاج في مصنع «مازدا سولرز مانيوفاكتشرينغ روس» في فلاديفوستوك (رويترز)
TT

التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلب

عامل يركّب محرك سيارة على خط الإنتاج في مصنع «مازدا سولرز مانيوفاكتشرينغ روس» في فلاديفوستوك (رويترز)

أظهر مسح للأعمال نُشر يوم الخميس أن قطاع التصنيع الروسي انكمش بشكل طفيف في سبتمبر (أيلول)، إذ أدى ضعف الطلب إلى استمرار تراجع الإنتاج والطلبيات الجديدة.

وأظهر مسح أجرته مؤسسة «ستاندرد آند بورز غلوبال» أن مؤشر مديري المشتريات لقطاع التصنيع الروسي، المعدل موسمياً، ارتفع إلى 49.8 نقطة في سبتمبر من 48.8 نقطة في أغسطس (آب)، علماً بأن مستوى 50 نقطة يفصل بين النمو والانكماش، وفق «رويترز».

وانخفض الإنتاج للشهر الثاني على التوالي، وإن كانت وتيرة التراجع أبطأ مقارنة بأغسطس، وعزت الشركات انخفاض الإنتاج إلى ضعف الطلب وتباطؤ تدفق الطلبيات الجديدة.

كما تراجعت الطلبيات الجديدة للشهر الثاني على التوالي، مع إشارة الشركات إلى ارتفاع الأسعار واشتداد المنافسة باعتبارهما من أسباب التراجع. وانخفضت طلبيات التصدير للشهر الحادي عشر على التوالي، وبأسرع وتيرة منذ مايو (أيار) 2022.

وتراجع التوظيف للشهر العاشر على التوالي، مسجلاً أسرع وتيرة لخفض الوظائف منذ مايو. وعزت الشركات انخفاض أعداد الموظفين في الغالب إلى عدم تعيين بدلاء للعاملين الذين تركوا وظائفهم طوعاً.

وظلت ضغوط التكلفة ملحوظة، لكنها تراجعت إلى أدنى مستوى لها في ثلاثة أشهر، في حين تباطأ تضخم أسعار المنتجات إلى أضعف مستوياته منذ يونيو (حزيران). كما ارتفعت فترات تسليم الموردين بأكبر قدر منذ أكتوبر (تشرين الأول) 2024، وسط تأخيرات في النقل ومشكلات لوجستية.

وأبدى المصنعون تفاؤلاً أكبر بشأن توقعات العام المقبل، إذ ارتفع مستوى التفاؤل إلى أعلى مستوى له في ثلاثة أشهر، مدفوعاً بآمال زيادة الطلب وجذب عملاء جدد، رغم بقاء مستوى الثقة دون متوسط السلسلة التاريخية.


نمو قطاع التصنيع في الهند يرتفع إلى أعلى مستوى في 7 أشهر

يجري موظفون فحصاً لجودة سلامة القضبان على إحدى الآلات داخل مصنع «آرك فاك فورج كاست» في مقاطعة هوغلي (رويترز)
TT

نمو قطاع التصنيع في الهند يرتفع إلى أعلى مستوى في 7 أشهر

يجري موظفون فحصاً لجودة سلامة القضبان على إحدى الآلات داخل مصنع «آرك فاك فورج كاست» في مقاطعة هوغلي (رويترز)

توسع قطاع التصنيع في الهند بوتيرة حادة في سبتمبر (أيلول)، منهياً تباطؤاً استمر ثلاثة أشهر، مع دفع قوة الطلب لنمو نشاط المصانع إلى أسرع وتيرة في سبعة أشهر، واستئناف التوظيف وتعزيز ثقة الشركات، وفق مسح خاص صدر يوم الخميس.

وارتفع مؤشر «إتش إس بي سي» لمديري مشتريات قطاع التصنيع في الهند، الذي تعدّه «ستاندرد آند بورز غلوبال»، إلى 55.1 نقطة في سبتمبر من أدنى مستوى له في 5 سنوات البالغ 52.8 نقطة في أغسطس (آب)، لكنه جاء دون التقدير الأولي البالغ 55.7 نقطة.

وكانت القراءة هي الأعلى منذ فبراير (شباط). وتشير قراءة المؤشر التي تتجاوز 50 نقطة إلى نمو النشاط.

وارتفعت الطلبات الجديدة بأسرع وتيرة منذ فبراير، مدفوعة بزيادة الطلب على المنتجات الإلكترونية والغذائية والدوائية والمنسوجات، وفقاً للمسح. كما تسارعت طلبات التصدير، مع إشارة المصنعين إلى زيادة الطلب من العملاء في البرازيل وأوروبا والإمارات العربية المتحدة والولايات المتحدة.

وارتفع الإنتاج بشكل حاد، مع تسارع وتيرة التوسع إلى أقوى مستوى منذ مايو (أيار)، مدعوماً بالطلبات التجارية الجديدة وارتفاع الطلب.

وقال برانجول بهانداري، كبير الاقتصاديين لدى «إتش إس بي سي» في الهند: «اشترت الشركات مزيداً من المواد وزادت مخزوناتها استعداداً للمبيعات المتوقعة. وسجلت مخزونات السلع تامة الصنع ثاني أكبر زيادة لها في نحو 12 عاماً، ما يشير إلى تحول واضح عن مستويات المخزون المنخفضة».

وأدى ارتفاع الطلب أيضاً إلى استئناف التوظيف. ونما عدد العاملين بأقوى وتيرة منذ مايو، متعافياً من انخفاض فعلي في أغسطس، وهو أول تراجع في الوظائف الصناعية منذ عامين ونصف العام.

وارتفعت ثقة الشركات إلى أعلى مستوى في أربعة أشهر في سبتمبر، مدفوعة بالتفاؤل الناجم عن زيادة الاستفسارات الجديدة والتوقعات باستمرار الطلب.

وارتفعت ضغوط التكاليف، مع تسارع تضخم تكاليف المدخلات مقارنة بأغسطس، مدفوعاً بارتفاع أسعار المكونات الإلكترونية والمنتجات الدوائية والصلب. ومع ذلك، ظل معدل التضخم دون متوسطه طويل الأجل. كما ارتفعت أسعار البيع مقارنة بأغسطس، وإن كانت الزيادة متواضعة وبوتيرة بقيت أيضاً دون الاتجاه العام.

وظل التضخم أعلى من هدف بنك الاحتياطي الهندي البالغ 4 في المائة على المدى المتوسط للشهر الثالث على التوالي في أغسطس، مدفوعاً بارتفاع حاد في تكاليف الطاقة والغذاء. ولمواجهة ارتفاع التضخم، من المتوقع أن يرفع بنك الاحتياطي الهندي أسعار الفائدة بما مجموعه 50 نقطة أساس هذا العام إلى 5.75 في المائة.