أسواق السندات تختبر نهج وارش وسط تصاعد رهانات رفع الفائدة الأميركية

مع تراجع دور التوجيهات المسبقة من «الفيدرالي»

كيفين وارش خلال مؤتمر صحافي بواشنطن عقب اجتماع «لجنة السوق المفتوحة» الفيدرالية في يونيو 2026 (رويترز)
TT

أسواق السندات تختبر نهج وارش وسط تصاعد رهانات رفع الفائدة الأميركية

كيفين وارش خلال مؤتمر صحافي بواشنطن عقب اجتماع «لجنة السوق المفتوحة» الفيدرالية في يونيو 2026 (رويترز)

بدأت الأسواق تفرض إيقاعها الخاص على تطلعات رئيس «الاحتياطي الفيدرالي» الأميركي، كيفين وارش، الذي كان يسعى إلى قيادة بنك مركزي أعلى مرونة يقلل من الاعتماد على التوجيهات المسبقة ويركز بدرجة أكبر على قراءة البيانات الاقتصادية المتغيرة. إلا إن تحركات المستثمرين وتوقعاتهم باتتا ترسلان إشارات قوية إلى صانعي السياسة النقدية، وبصوت يصعب تجاهله.

ودفعت موجة بيع حادة في سندات الخزانة الأميركية عوائد السندات طويلة الأجل إلى أعلى مستوياتها منذ الأزمة المالية العالمية، مما أثار تساؤلات بشأن ما إذا كانت التقلبات الكبيرة في سوق السندات ستصبح «الوضع الطبيعي الجديد» في ظل تقليص «بنك الاحتياطي الفيدرالي (المركزي الأميركي)» اعتماده على التوجيهات المستقبلية.

ويمثل ذلك تحولاً عن نهج سلف وارش؛ جيروم باول الذي اعتمد بدرجة كبيرة على توجيه توقعات الأسواق مسبقاً لتقليل احتمالات المفاجآت في قرارات السياسة النقدية.

وارتفعت عوائد سندات الخزانة الأميركية لأجل عامين إلى 4.37 في المائة، وهو أعلى مستوى لها منذ فبراير (شباط) 2025، فيما بلغت عوائد السندات القياسية لأجل 10 سنوات 4.71 في المائة، وهو أعلى مستوى لها منذ يناير (كانون الثاني) 2025. كما صعدت عوائد السندات لأجل 30 عاماً إلى 5.19 في المائة، مقتربة من أعلى مستوياتها منذ عام 2007، بينما بلغت العوائد الحقيقية للسندات لأجل 30 عاماً، التي تستبعد توقعات التضخم، 2.98 في المائة، وهو أعلى مستوى لها منذ عام 2008.

الجيوسياسة والتضخم يعيدان تحديد توقعات الفائدة

ويعود المحرك المباشر لهذه القفزة في العوائد إلى التطورات الجيوسياسية، مع ارتفاع أسعار النفط واستمرار الغموض بشأن مدة الصراع الإيراني؛ الأمر الذي عزز المخاوف من تجدد الضغوط التضخمية.

وقال غينادي غولدبيرغ، رئيس «استراتيجية أسعار الفائدة الأميركية» في شركة «تي دي سيكيوريتيز» للخدمات المالية، إن «موجة البيع تعكس إعادة تقييم سريعة لتوقعات السياسة النقدية، في ظل قوة البيانات الاقتصادية وغياب التوجيهات المسبقة من (الاحتياطي الفيدرالي)، إلى جانب محدودية وضوح الرؤية بشأن التطورات الجيوسياسية».

وأضاف غولدبيرغ أن النهج الذي يتبناه وارش، القائم على ترك الأسواق تعتمد بدرجة أكبر على البيانات بدلاً من إشارات «البنك المركزي»، يسهم في زيادة حالة عدم اليقين.

وقال: «يرجع ذلك جزئياً إلى غياب التوجيهات المسبقة من (الاحتياطي الفيدرالي)، وهو أمر مقصود، وجزئياً إلى متانة البيانات الاقتصادية، فضلاً عن محدودية وضوح الرؤية بشأن الصراع الجيوسياسي».

وتعكس العقود الآجلة لأسعار الفائدة الأميركية ارتفاعاً ملحوظاً في توقعات رفع الفائدة؛ إذ تضع الأسواق حالياً احتمالاً يتراوح بين 36 و38 في المائة لرفع أسعار الفائدة في الاجتماع المقبل، مقارنة بما بين 12 و13 في المائة قبل أسبوع فقط.

مبنى «الاحتياطي الفيدرالي الأميركي» في واشنطن (رويترز)

العوائد الحقيقية تقود موجة الصعود

وقالت ليزلي فالكونيو، رئيسة «استراتيجية الدخل الثابت الخاضع للضريبة» في «إدارة الثروات العالمية» لدى بنك «يو بي إس» لإدارة الثروات، إن العوائد الحقيقية كانت المحرك الرئيسي لارتفاع عوائد السندات؛ «مما يعكس إعادة تقييم المستثمرين مسار السياسة النقدية والمستوى النهائي المتوقع لسعر الفائدة على الأموال الفيدرالية».

وأضافت: «معظم هذا الارتفاع يعكس زيادة العائد الحقيقي، الذي يعيد تحديد المستوى النهائي لسعر الفائدة على الأموال الفيدرالية، إلى جانب استمرار قوة توقعات النمو».

وتتوقع الأسواق حالياً أن يبلغ سعر الفائدة القياسي ذروته عند نحو 4.23 في المائة بحلول يونيو (حزيران) المقبل، مقارنة بالنطاق الحالي بين 3.50 و3.75 في المائة.

وكانت توقعات رفع أسعار الفائدة قد تراجعت بعد اتفاق وقف إطلاق النار بين الولايات المتحدة وإيران في يونيو الماضي، إلا إن تجدد التوترات أعاد تشكيل توقعات المستثمرين، في وقت يزيد فيه غموض رد فعل «الاحتياطي الفيدرالي» من صعوبة تحديد المسار المقبل للسياسة النقدية.

المستثمرون يتجهون إلى أدوات التحوط

وفي ظل هذه الضبابية، بدأ مستثمرو السندات دفع مبالغ إضافية للتحوط من احتمال حدوث ارتفاع حاد في أسعار الفائدة الأميركية. وشهد نشاط سوق خيارات أسعار الفائدة تحولاً واضحاً خلال الأشهر الأخيرة، مع ازدياد الإقبال على خيارات مقايضات أسعار الفائدة التي تحقق مكاسب في حال ارتفاع تكاليف الاقتراض طويلة الأجل.

ويلجأ بعض المستثمرين إلى التحوط ضد احتمال وصول سعر مقايضة أسعار الفائدة لأجل 10 سنوات إلى 6 في المائة، أي بزيادة تتجاوز 200 نقطة أساس مقارنة بمستواه الحالي البالغ 4.23 في المائة. ويتطلب تحقق هذا السيناريو رفع «الاحتياطي الفيدرالي» سعر الفائدة على الأموال الفيدرالية بصورة حادة.

وتُستخدم مقايضات أسعار الفائدة على نطاق واسع للتحوط من مخاطر تقلبات العوائد، بما في ذلك التعرض لسندات الخزانة الأميركية؛ إذ تسمح للمستثمرين بالاستبدال بمدفوعات ذات سعر فائدة ثابتٍ أخرى ذات سعر فائدة متغير، أو العكس.

وقال شون تشو، استراتيجي أسعار الفائدة الأميركية في «مورغان ستانلي»، إنه رصد منذ مايو (أيار) الماضي زيادة مطردة في مشتريات الخيارات المرتبطة بمقايضات أسعار الفائدة لأجل 10 سنوات عند أسعار تنفيذ تتجاوز 6 في المائة.

وأضاف أن النشاط تركز في خيارات تمتد لعامين و3 أعوام، مع ارتفاع أقساطها بصورة حادة، خصوصاً خلال يونيو الماضي. ورغم أن البعض قد يفسر هذه المراكز على أنها رهانات على تشديد نقدي قوي من «الفيدرالي»، فإن تشو يرى أنها أقرب إلى بوليصة تأمين ضد سيناريوهات نادرة تتمثل في ارتفاع حاد للعوائد.

وقال: «ليست هذه وسيلة فعالة للتعبير عن الرؤية التقليدية تجاه سياسة (الفيدرالي)»، موضحاً أن هذه الصفقات تُفهم بصورة أفضل على أنها أدوات تحوط ضد مخاطر غير محتملة، لكنها قد تكون مكلفة للغاية في حال تحققها.

متداولون يعملون في بورصة نيويورك (أ.ف.ب)

سوق الخيارات تختبر استراتيجيات التقلب

وقالت غونيت دينغرا، رئيسة «استراتيجية أسعار الفائدة الأميركية» في بنك «بي إن بي باريبا» بنيويورك، إن السوق أصبحت أكبر اقتناعاً بإمكانية رفع أسعار الفائدة، وهو ما يظهر عبر زيادة الطلب على خيارات الدفع مقارنة بخيارات التسلم.

وتحقق خيارات مقايضة الدفع مكاسب عندما ترتفع أسعار الفائدة؛ إذ تمنح المستثمر الحق في دفع سعر فائدة ثابت وتسلم سعر متغير، بينما تعكس خيارات مقايضة التسلم توقعات بانخفاض أسعار الفائدة.

وقال أمروت ناشيكار، رئيس «استراتيجية المشتقات المالية» في بنك «باركليز»، إن احتمال حدوث تحرك كبير في أسعار الفائدة أصبح أعلى ترجيحاً؛ مما يشكل خطراً على استراتيجية «غاما القصيرة» التي اكتسبت شعبية مؤخراً.

وتعتمد استراتيجية «غاما القصيرة» على بيع التقلبات والمراهنة على استقرار الأسواق، لكنها تتكبد خسائر كبيرة عند حدوث تحركات حادة في أسعار الفائدة.

وأشار ناشيكار إلى ظهور طلب أيضاً على مراكز تستفيد من انخفاض أسعار الفائدة، بما يعكس استمرار حالة عدم اليقين بشأن المسار الذي سيسلكه «الاحتياطي الفيدرالي».

وقالت دينغرا إن التمركز في الخيارات قصيرة الأجل يبدو متوازناً نسبياً بين رهانات الصعود والهبوط، بما يتماشى ونهج «الفيدرالي» القائم على البيانات، «إلا إن الطلب طويل الأجل لا يزال يميل إلى الصفقات التي تستفيد من ارتفاع أسعار الفائدة».

وأضافت: «يشير ذلك إلى أن السوق لا تزال ترى أن الاتجاه طويل الأجل لأسعار الفائدة يميل إلى الارتفاع».

مخاوف الديون تضغط على السندات طويلة الأجل

ولا تقتصر الضغوط على توقعات السياسة النقدية وارتفاع أسعار النفط، بل تمتد أيضاً إلى المخاوف المالية المرتبطة بزيادة احتياجات الحكومة الأميركية إلى الاقتراض.

وكان وزير الدفاع الأميركي، بيت هيغسيث، قد أعلن أن تكلفة الحرب ارتفعت إلى 37.5 مليار دولار، في حين تترقب الأسواق تحديث وزارة الخزانة الأميركية خطط الاقتراض الفصلية في 5 أغسطس (آب) المقبل؛ لمعرفة ما إذا كانت ستتجه إلى زيادة إصدارات الديون طويلة الأجل.

ومع ذلك، يحذر الاستراتيجيون من المبالغة في التركيز على المخاوف المالية وحدها.

وقالت فالكونيو: «يبقى النموُ الاقتصادي والتضخمُ المحركَين الرئيسيين لعوائد السندات طويلة الأجل».

وأضافت أن بنك «يو بي إس» لا يتوقع أن يرفع «الاحتياطي الفيدرالي» أسعار الفائدة فعلياً؛ لأن التضخم الناتج عن صدمة في جانب العرض، مثل ارتفاع أسعار النفط، من غير المرجح أن يغير مسار السياسة النقدية.

ويرى كل من فالكونيو وغولدبيرغ أن محدودية «علاوة الأجل»، وهي العائد الإضافي الذي يطلبه المستثمرون للاحتفاظ بالسندات طويلة الأجل بدلاً من القصيرة، تشير إلى أن مخاوف زيادة إصدار الديون لم تؤثر حتى الآن بشكل كبير في سوق السندات.

وتبلغ «علاوة الأجل» على سندات الخزانة لأجل 10 سنوات نحو 70 نقطة أساس فقط، وهي أقل بكثير من المستويات التي سجلتها خلال الأزمة المالية العالمية.

وفي ظل استمرار التوتر بين قراءة البيانات الاقتصادية وتوقعات المستثمرين، يبقى الاقتصادُ الأميركي، ومسارُ السياسة النقدية لـ«الاحتياطي الفيدرالي»، العاملَين الأكبر تأثيراً في الأسواق؛ مما يرجح استمرار التقلبات في سوق السندات وأسعار الفائدة خلال الفترة المقبلة.
مقالات ذات صلة

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

الاقتصاد يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل.

«الشرق الأوسط» (لندن)
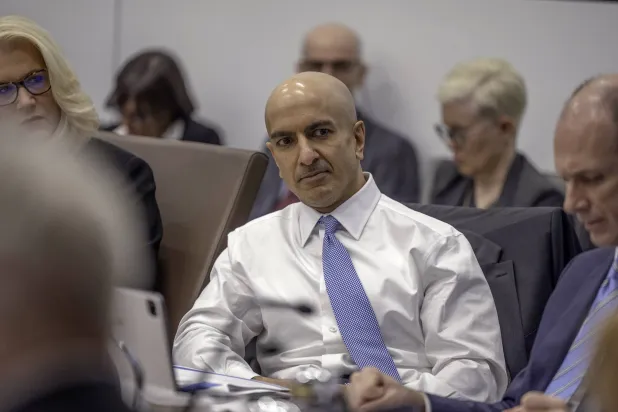
الاقتصاد كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي.

«الشرق الأوسط» (واشنطن)
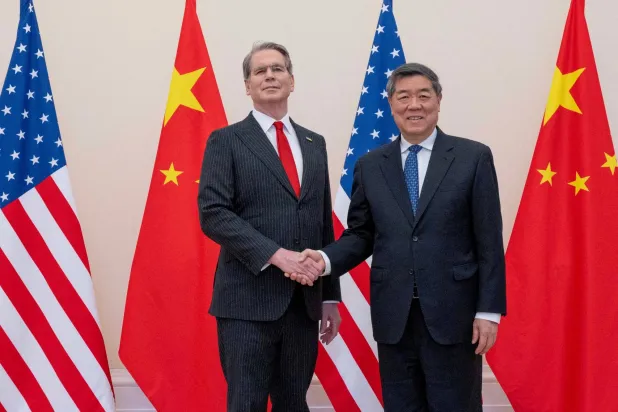
الاقتصاد بيسنت وهي يتصافحان خلال محادثات تجارية بمقر منظمة التعاون الاقتصادي والتنمية في باريس في مارس (رويترز)

بيسنت وهي يبحثان الذكاء الاصطناعي والمعادن النادرة قبل قمة ترمب - شي في واشنطن

يلتقي وزير الخزانة الأميركي سكوت بيسنت نائب رئيس الوزراء الصيني هي ليفنغ، في نيويورك، الأحد، في محادثات تسبق بأيام القمة المرتقبة بين الرئيسين الأميركي والصيني.

«الشرق الأوسط» (واشنطن)
الاقتصاد لوحة مفاتيح ويدا روبوت أمام عبارة «الذكاء الاصطناعي» باللغة الإنجليزية (رويترز)

واشنطن تعيد ترتيب أوراق الذكاء الاصطناعي... وترمب يعلن «قوة» جديدة

أعلن الرئيس الأميركي، دونالد ترمب، عزمه إنشاء «قوة للذكاء الاصطناعي» وتعيين مسؤول رفيع يتولى ملف التكنولوجيا.

«الشرق الأوسط» (واشنطن)
الاقتصاد رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة.

«الشرق الأوسط» (نيويورك، لندن)

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

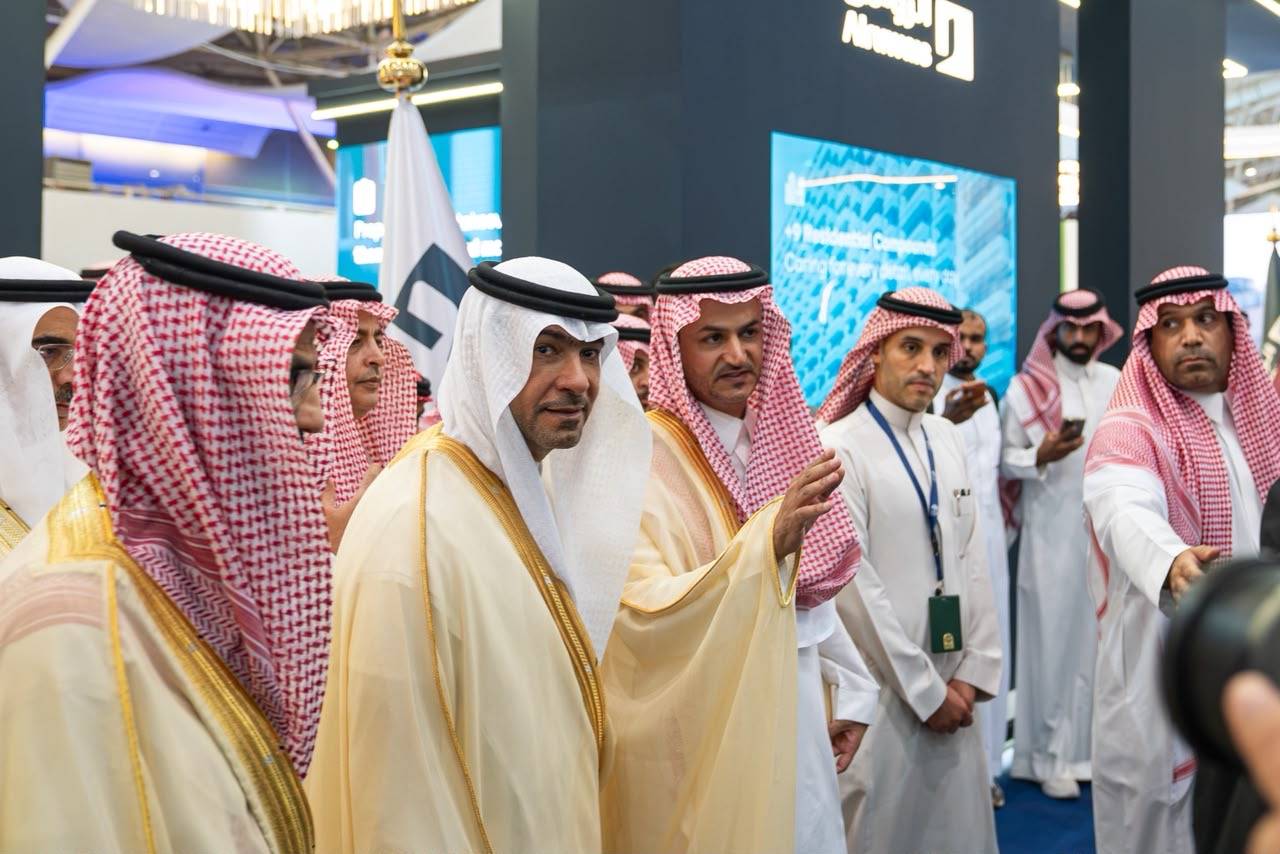
الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.