وزير الطاقة السعودي لـ «الشرق الأوسط»: أساسيات سوق النفط العالمية تتجه نحو المسار الصحيح

الفالح قال إن ظهور أثر التخفيض يحتاج وقتاً... والطاقة الإنتاجية للسعودية من الغاز سترتفع 50 في المائة في 2020

المهندس خالد الفالح وزير الطاقة السعودي يتحدث خلال الحوار مع «الشرق الأوسط» (تصوير: عيسى الدبيسي)
TT

وزير الطاقة السعودي لـ «الشرق الأوسط»: أساسيات سوق النفط العالمية تتجه نحو المسار الصحيح

المهندس خالد الفالح وزير الطاقة السعودي يتحدث خلال الحوار مع «الشرق الأوسط» (تصوير: عيسى الدبيسي)

قال وزير الطاقة والصناعة والثروة المعدنية السعودي المهندس خالد الفالح، إن أساسيات سوق النفط العالمية تتجه للمسار الصحيح، غير أنه وبالنظر إلى الفائض الكبير في المخزون المتراكم على مدى السنين الماضية، فإن أثر هذا التخفيض يحتاج إلى وقت حتى يتحقق، مشيراً إلى أن صناعة النفط الصخري شهدت تطورات لافتة، إلا أنها تواجه تحديات مثل الزيادة في مستوى تكاليف خدمات الحفر والإنتاج.
وأكد الفالح في حوار مع «الشرق الأوسط» في مدينة الظهران (شرق السعودية) أنه وبشكلٍ عام وعلى المديين المتوسط والبعيد، توجد حاجة متزايدة إلى الكميات التي يتم إنتاجها من النفط الصخري لتلبية الطلب الحالي والمستقبلي، متمنياً في الوقت نفسه استعادة الليبيين لمستوى إنتاجهم الطبيعي الذي يستحقونه بصورة كاملة.
وأكد أن السعودية تسعى إلى مضاعفة إنتاجها من الغاز خلال السنوات المقبلة، للوصول إلى تحقيق مزيج الطاقة الأمثل، بما يُعزز قدرات نمو الاقتصاد مع الوفاء بالالتزامات نحو اتفاقية البيئة، كما تحدث الوزير عن التوجهات المستقبلية في قطاع التعدين، بالإضافة لخططٍ لتخصيص قطاع الكهرباء، ومستوى تنافسية الصناعة التحويلية غير النفطية.
ولفت إلى وجود محورين لبناء قطاعٍ صناعي مميز في السعودية، والدور المستقبلي للمراكز البحثية في البلاد، التي تواصل الجهود من أجل ابتكار حلولٍ جديدة ومتطورة للتحديات التي يواجهها الاقتصاد السعودي، في الوقت الذي تسهم فيه جامعة الملك عبد الله للعلوم والتقنية في تحقيق إمكانات المملكة الواسعة كاقتصاد متنوع ومعرفي. مشيراً إلى أنه يجري البحث حالياً عن مرشحٍ مناسبٍ ومؤهَّل لقيادة هذا الصرح الأكاديمي المهم، بعد تكليف المهندس نظمي النصر رئيساً مؤقتاً من قِبَل مجلس أمناء الجامعة.

* مضت نحو ستة أشهر منذ سريان إعلان التعاون بين الدول الأعضاء في «أوبك» وروسيا، ما تقييمكم لمدى نجاح هذه المبادرة؟
- مبادرة خفض الإنتاج خطوة تحمل في طيّاتها كثيرا من الإيجابيات على عدة أصعدة، فهي تمثل أول اتفاقية تُبرمها منظمة «أوبك» منذ ثماني سنوات، وتأتي هذه الاتفاقية في وقت كان كثير من المحللين والمراقبين في الأسواق يشككون في قدرة المنظمة على القيام بدورها، كما أن الاتفاقية لا تقتصر على روسيا بمفردها، وإنما تشمل عشر دول أخرى من الدول المنتجة غير الأعضاء في «أوبك». وبذلك فهي تفتح الباب لحقبة جديدة يتعاون فيها كبار منتجي النفط من «أوبك» وخارجها لموازنة الأسواق، وهو ما نأمل تطوير الآليات المستدامة له في الفترة المقبلة، وعندما نتحدث عن تنفيذ هذه الاتفاقية، نجد أن التزام المشاركين بالتعهدات المقطوعة عليهم قد وصل إلى مستوى غير مسبوق على مدى الخمسة أشهر الأولى من التنفيذ، حيث فاق 100 في المائة في شهري أبريل (نيسان) ومايو (أيار)، وقد زرتُ كثيراً من الدول المشاركة في إعلان التعاون، خلال الأشهر الماضية، والتقيتُ زملائي الوزراء وما زالت أتواصل معهم بصورة منتظمة، ووجدتُ أنهم جميعاً ملتزمون بإنجاح هذه المبادرة ويرون فيها نجاحاً لهم.
* لكن أسعار النفط الخام تتراجع؟
- لم يكُن هدفنا عند إطلاق هذه المبادرة في الجزائر الوصول إلى سعرٍ محدد، فالأسعار تحددها الأسواق التي تحركها متغيراتٍ كثيرة خارجة عن تحكم الدول المنتجة ولا يمكن التنبؤ بها. وأغلب التقلبات التي تشهدها السوق على المدى القريب تعتبر ردود فعلٍ على عدد من العوامل التي تدور في إطارٍ قصير الأجل كعناوين الأخبار التي يتداولها الإعلام، والتنبؤات بالإنتاج من بعض المصادر التي قد لا تتحقق في نهاية الأمر، وكذلك دور المضاربين في الأسواق المالية في زيادة حدة التقلبات في السوق. ويجدر بنا أن نفصل بين تلك التقلبات وأساسيات السوق ذات التأثير بعيد المدى، وهو ما نحاول التأثير عليه بالتحكم في الإنتاج. وفي اعتقادي أن أساسيات السوق تتجه في المسار الصحيح، غير أنه وبالنظر إلى الفائض الكبير في المخزون المتراكم على مدى السنين الماضية، فإن أثر هذا التخفيض يحتاج إلى وقت حتى يتحقق. وعلى سبيل المثال، كانت هناك عمليات سحب كبيرة نسبياً تُقدَّر بنحو 50 مليون برميل من المخزونات الواقعة في مرافق التخزين العائمة (في البحار) المعروفة بكلفتها العالية، ووصلت المخزونات في مرافق التخزين تلك إلى المستويات التي كانت عليها في أواخر عام 2014 تقريباً، كما أن السحب من المخزونات الموجودة على اليابسة في دول منظمة التعاون الاقتصادي والتنمية (OECD) قد بدأ بالفعل، حيث انخفض المخزون بمقدار 65 مليون برميل مقارنة بمستواه في شهر يوليو (تموز) 2016، وكان حينئذ قد بلغ ذروته التاريخية، غير أن السوق في الغالب تغفل هذه المعايير وتركز على السوق الأميركية التي كان الانخفاض في نِسَب المخزون فيها أقل من المتوقع.
* ولكن هناك من يقول إنه مهما بلغت الكميات التي تخفضها الدول الأربعة والعشرون، فإن النفط الصخري سيعادلها ويزيد عليها؟
- لقد شَهِدَت صناعة النفط الصخري تطورات لافتة، وفي الوقت نفسه تواجه تحديات مثل الزيادة في مستوى تكاليف خدمات الحفر والإنتاج. وبشكلٍ عام وعلى المديين المتوسط والبعيد، توجد حاجة متزايدة إلى الكميات التي يتم إنتاجها من النفط الصخري لتلبية الطلب الحالي والمستقبلي، علماً بأن التوقعات الحالية التي تشير إلى استعادة السوق لتوازنها خلال الربع الرابع من هذا العام قد أخذت بعين الاعتبار الزيادة في إنتاج النفط الصخري. كما أن المنتجين سيجتمعون في شهر نوفمبر (تشرين الثاني) وخلال العام القادم لتقييم مستويات الطلب والعرض واتخاذ الإجراء المناسب حسب المعطيات آنذاك.
* يبدو أن ليبيا تزيد من إنتاجها، فهل ستطلبون منها باعتبارها دولة رئيسة في «أوبك» خفض إمداداتها إلى الأسواق؟
- تدعو السياسة السعودية إلى عودة الاستقرار إلى ليبيا؛ سياسياً وأمنياً واقتصادياً، ولذا، نرى في الأخبار حول الزيادة في الإنتاج الليبي أمراً مشجعاً، كما أنني آمل استعادة أشقائنا الليبيين لمستوى إنتاجهم الطبيعي الذي يستحقونه بصورة كاملة. ونرجو أن توجَّه عوائده نحو استقرار ورفاه الشعب الليبي. وحتى ذلك الحين، فإنه ليس من اللائق ممارسة ضغوط على ليبيا لكي تبطئ من وتيرة انتعاش إنتاجها. وبالنسبة لتذبذب إنتاج كلٍ من ليبيا ونيجيريا، فقد أُخذ هذا الاحتمال بعين الاعتبار عند صياغة إعلان «مبادرة إعادة التوازن للأسواق» في الجزائر. ومستوى الزيادة من هاتين الدولتين ما زال في النطاق الذي حُدد في الجزائر وهو 500 ألف برميل. ولهذا، لا ينبغي النظر إليهما باعتبارهما مصدر تهديد للمبادرة.
* ما تأثير الأزمة مع قطر على سوق النفط والغاز؟
- لا تأثير، فالإنتاج لم يتأثر، وقطر أعلنت استمرارها بالالتزام.
* ماذا عن إنتاج السعودية من الغاز الطبيعي مستقبلاً في ظل تنامي الإنتاج الصناعي ونمو الطلب على الطاقة الكهربائية؟
- تُقَدَّر احتياطيات السعودية من الغاز الطبيعي بنحو 298.7 تريليون قدم مكعب، أما الطاقة الإنتاجية للمملكة من الغاز فسترتفع بنحو 50 في المائة في عام 2020 من خلال برنامجٍ طموح للتوسُّع في الإنتاج، وهذا سوف يؤدي إلى الحد من حرق السوائل بغرض توليد الكهرباء، وتحلية المياه. كما أن السعودية من كبار المصدّرين لغاز البترول المُسال (LPG)، وهو ما يوفر إيراداتٍ جيدة للمملكة.
* أين يقف برنامج الطاقة المتجددة، وهل هناك إقبال جاد من المستثمرين على المشروعات التي أُعلنت حتى الآن؟
- تسعى السعودية حالياً في إطار «رؤية 2030»، ومبادرات «برنامج التحول الوطني 2020»، لتعزيز وتسريع تنويع مصادر الطاقة، وإدخال جميع مكونات سلسلة هذه الصناعة إلى البلاد، بما يعزز مكانتها الرائدة على الخريطة العالمية في مجال الطاقة، مُستندة في ذلك على المقومات والمزايا التنافسية الكثيرة التي تتميز بها المملكة، التي تُيسّر تمكين الاستثمارات في مجالات الطاقة بشكلٍ عام للمستثمرين المحليين والعالميين. وفي هذا الإطار، بدأ بالفعل تنفيذ برنامج الطاقة المتجددة في المملكة لإنتاج 3.5 غيغاواط من الكهرباء، باستخدام مصادر الطاقة المتجددة، بحلول عام 2020، بحيث ترتفع إلى 9.5 غيغاواط بحلول عام 2023، هذا، بالإضافة إلى إطلاق برنامج لإدخال الطاقة الذرية ضمن مزيج الطاقة في المملكة، في وقتٍ لاحق، وكذلك وكما ذكرتُ سابقاً، فإننا نسعى إلى مضاعفة إنتاج السعودية من الغاز خلال السنوات القادمة، وصولاً إلى تحقيق مزيج الطاقة الأمثل في السعودية بما يُعزز قدراتها على نمو اقتصادها والوفاء بالتزاماتها نحو اتفاقية البيئة، وقد أطلقنا في شهر أبريل من هذا العام، خلال المنتدى السعودي للاستثمار في الطاقة المتجددة، مبادرة الملك سلمان للطاقة المتجددة، وتم الإعلان خلال المنتدى عن الشركات التي تأهلت للمرحلة الأولى من المشروعات وطرح أول مشروع للطاقة الشمسية في المنطقة الشمالية.
* أشرتم في وقتٍ سابق إلى خططٍ لتخصيص قطاع الكهرباء، فهل تعطينا تفاصيل أكثر؟
- قطاع الكهرباء ينقسم كما تعلمون إلى قطاعات الإنتاج، والنقل والتوزيع، ونحن مهتمون بمشاركة القطاع الخاص، بشكلٍ فاعلٍ، في توليد الطاقة الكهربائية، إذ إننا متجهون إلى نقل ملكيّة منظومة الكهرباء في المملكة، التي تبلغ، حالياً، نحو 65 غيغاواط بالكامل، إلى القطاع الخاص، حيث تم البدء في إعادة هيكلة قطاع الكهرباء ليكون بيئة مشجعة وجاذبة للاستثمارات، تحكمها العلاقات التجارية الواضحة والشفافة والعادلة، ومعايير الأداء المُعلنة والمُلزمة لمنتج الطاقة والناقل والموزع، على حدٍّ سواء. وفي هذا الصدد، تم تعزيز استقلالية هيئة تنظيم الكهرباء والإنتاج المزدوج؛ منظم الكهرباء، عن طريق تكوين مجلس إدارة لها. وستتولى هيئة تنظيم الكهرباء والإنتاج المزدوج تعديل تعرفة استهلاك الكهرباء لجميع القطاعات، بما يعكس سعر التكلفة الفعلي، وتنظيم العلاقات التجارية كما تعمل الوزارة على تأسيس الكيانات اللازمة لاستكمال تطوير قطاع الكهرباء وإنشاء سوق تنافسية لها، بدءاً بإعلان تأسيس شركة تقوم بدور المشتري الرئيس للكهرباء من القطاع الخاص، وكما ذكرت فإن تعاوننا مع القطاع الخاص في هذا المجال قد بدأ بالفعل، مُتمثلاً في طرح عدة مشروعات للتوليد للقطاع الخاص، بما في ذلك مشروعات الطاقة المتجددة التي ذكرتها وكذلك محطة التوليد التابعة لشركة هجر في المنطقة الشرقية، التي تنتج 4100 ميغاواط من الطاقة الكهربائية، وتُعدُّ واحدة من أكبر المحطات المركّبة عالمياً، وأكبر مشروع في المملكة لتوليد الكهرباء تابعٍ القطاع الخاص.
* كيف تقيّمون التطور في قطاع التعدين لا سيما أن «رؤية المملكة 2030» أولت القطاع أهمية خاصة؟
- تهدف «رؤية المملكة 2030» إلى رفع مساهمة هذا القطاع في الناتج المحلي من 64 مليار ريال (17.3 مليار دولار) عام 2015 إلى 97 مليار ريال (25.8 مليار دولار) بحلول عام 2020، ولتصل عام 2030 إلى 247 مليار ريال (65.8 مليار دولار) كما نصت عليه استراتيجية التعدين. ولعل مشروع تطوير مدينة وعد الشمال، الذي تزيد استثماراته على 36 مليار ريال (9.6 مليار دولار)، وسيضيف عند اكتماله 15 مليار ريال (4 مليارات دولار) للناتج المحلي الإجمالي، يقف مثالاً حيّاً على تطوير مساهمة الثروة المعدنية في الاقتصاد الوطني؛ إذ تحرص السعودية على تنمية قطاع التعدين من خلال مشروعات عملاقة ترفدها فرص استثمارية في سلسلة القيمة المضافة، وفق معطيات تنافسية جديدة ومتميزة، تضمن دفع مسيرة التنمية الاقتصادية في الوطن ككل، وفي المناطق الواعدة، حيث تتواجد المشروعات على وجه الخصوص. وستمثل تلك المشروعات الاستثمار الأمثل للثروات المعدنية التي تحظى بها المملكة، وخاصة احتياطات الفوسفات في منطقة الحدود الشمالية، التي تقدر بنحو 7 في المائة من مخزون الفوسفات العالمي، وكذلك احتياطيات البوكسايت، وهو المادة الخام التي تدخل في صناعة الألمنيوم، وتتواجد في منجم البعيثة في منطقة القصيم. وتجدر الإشارة إلى أن مشروع وعد الشمال، ونظيره مشروع مدينة رأس الخير الصناعية اللذين يقومان بتحويل هذه المواد الطبيعية الخام إلى منتجات صناعية تُسَوَّق عالمياً ومحلياً، سيشكلان، عند اكتمالهما، رافدين رئيسيين للتنمية الوطنية، ومنصة انطلاق ليصبح التعدين الركيزة الثالثة للاقتصاد السعودي، إضافة لصناعتي النفط والبتروكيميائيات..
* ما هو منظوركم فيما يتعلق بمستوى تنافسية الصناعة التحويلية غير النفطية في السعودية؟
- إن مسار تطوير الصناعات التحويلية هو أحد أهم مرتكزات المستقبل لنمو الاقتصاد السعودي، ولا بد من بيان أن الصناعة في المملكة تتجاوز استثماراتها تريليوني ريال (533.3 مليار دولار)، تساهم بنحو 12 في المائة من الناتج المحلي الإجمالي. ولكن جُل هذه المساهمة هي من الصناعات الأساسية كثيفة الاستهلاك للطاقة ولرأس المال، بينما تعتبر الصناعات التحويلية، التي تقوم عليها عادة المنشآت الصغيرة والمتوسطة، هي التي تساهم بشكلٍ أمثل في نمو الاقتصاد وتوليد الوظائف. ويقوم تعزيز مسيرة الصناعة التحويلية على الارتقاء بالتنافسية والكفاءة، بما يمكّنها من زيادة حصتها من السوق المحلية والتوسُّع في التصدير. ووفقاً للإحصاءات الرسمية، فإن قيمة الصادرات السلعية غير النفطية متماسكة في الربع الأول من العام الجاري 2017؛ حيث بلغت نحو 43 مليار ريال (11.4 مليار دولار) بزيادة 1 في المائة عن الربع الأول للعام 2016، وتمثل نحو 25 في المائة من الصادرات السلعية للسعودية، وأُشير هنا إلى مدينة السيارات التي سوف تستقطب مصنِّعين عالميين لصناعة السيارات في مدينة الجبيل الصناعية، وسوف تشمل جميع الخدمات المرتبطة بصناعة السيارات من سلاسل توريد وتدريب للكوادر واختبار للسيارات. وقد تم توقيع مذكرة تفاهم مع شركة «تويوتا» لدراسة الاستثمار في صناعة السيارات في السعودية، والآن هناك فريق مشترك بين البرنامج الوطني لتطوير التجمعات الصناعية وشركة «تويوتا» لدراسة الجدوى الاقتصادية، كما جرى الاجتماع مع شركة «نيسان» وشركة «هيونداي» للنظر في إقامة مصانع لها في المملكة، ولتمكين هذه الصناعة نعمل مع مجلس الشؤون الاقتصادية والتنمية لوضع سياسات جاذبة لهذه الصناعة.
* ما العناصر الأساسية الأخرى لبناء قطاعٍ صناعي مميز في السعودية؟
- هناك محوران أساسيان يجب دعمهما لنتمكن من بناء قطاع صناعي واعد ذي قيمة مضافة عالية؛ وهما أولاً: التقنية والبحث العلمي، وتمويل المنشآت الصغيرة والمتوسطة وتشجيع رواد الأعمال. العنصر الأول؛ الابتكار والتقنيات المتقدمة، التي تُعد من أهم الأسباب الرئيسية لتعزيز الميزة التنافسية للاقتصادات المختلفة، وهو من أبرز العناصر المرتبطة بالتطوّر والتنمية والاقتصاد المعرفي، خاصة في المجالات المُعقّدة فنياً كالطاقة والصناعة والتعدين. ونشعر بالفخر إزاء الإنجازات التي حققها أبناؤنا في هذه القطاعات في مجالات نقل وتطبيق وتوطين وتطوير التقنية في مراكزنا البحثية وشركاتنا الكبرى. أما العنصر الثاني، فيكمن في التمكين، إذ أطلقت الدولة، عبر عددٍ من مؤسساتها، كثيرا من المبادرات في تشجيع ريادة الأعمال مثل مبادرة «بادر»، وكذلك مبادرة «واعد» التي أطلقتها «أرامكو» السعودية، وكلتاهما تُعززان جاذبية وتنافسية الاستثمار القائم على المعرفة، كما تدعمان وتوفران فرص تطوير الكفاءات السعودية في مجال إدارة الاستثمارات، وتنشران أفضل التجارب والممارسات في هذا المجال، كما أسست الدولة، مؤخراً، الهيئة العامة للمنشآت الصغيرة والمتوسطة لتشجيع شباب الأعمال على النجاح، من خلال سَن أنظمة ولوائح أفضل، وتمويلٍ أيسر، وشراكاتٍ دولية، وحصة أكبر للشركات المحلية.
* فيما يتعلق بأثر الجانب العلمي والبحثي في رفد سوق النفط والكيميائيات... إلى أي مستوى وصل الدور الذي تضطلع به المراكز البحثية في السعودية؟
- لا شك في أن المراكز البحثية في البلاد تواصل الجهود التي أُسِّسَت من أجل ابتكار حلولٍ جديدة ومتطورة للتحديات التي يواجهها الاقتصاد السعودي. وتقدم مدينة الملك عبد العزيز للعلوم والتقنية جهوداً من خلال تنفيذ الأهداف الاستراتيجية لـ«رؤية 2030» و«برنامج التحول الوطني 2020» المنبثق عنها والمتعلقة بتعظيم المحتوى المحلي، من خلال استراتيجية نقل وتوطين وتطوير أحدث التقنيات في الكثير من المجالات، ومنها مجال النفط والغاز والبتروكيميائيات، بالتعاون مع الكثير من الجهات ذات العلاقة ومراكز البحوث المحلية والعالمية المتخصصة في هذا المجال، وذلك عبر تأسيس بنية متطورة، وبناء القدرات الوطنية القادرة على البحث والتطوير في تلك المجالات، التي منها تطوير محفزات لتحويل الزيوت الثقيلة والمخلفات البترولية إلى مواد بتروكيميائية، واحتراقٍ نظيف للوقود، واستغلال غاز ثاني أكسيد الكربون بتحويله إلى مركبات كيميائية مفيدة وذات قيمة اقتصادية مضافة. وعليه، تقوم المدينة على إنشاء المعامل والمختبرات الوطنية الأساسية اللازمة لتنفيذ البحث العلمي وتجهيزها بما يلزم من معدات وأجهزة لتسهيل عمل الباحثين في القطاعات ذات الأهمية الاستراتيجية لمستقبل المملكة، ومنها قطاع النفط والبتروكيميائيات، كما حققت جامعة الملك عبد الله للعلوم والتقنية قفزات مهمة في مجال البحث العلمي يشهد لها القطاع الأكاديمي على مستوى العالم، وحققت في وقتٍ وجيزٍ المئات من براءات الاختراع، كما تأسست عدة شركات جديدة لتحويل بعض هذه الابتكارات إلى مشروعات تجارية.
* تم، مؤخراً، تكليف المهندس نظمي النصر رئيساً لجامعة الملك عبد الله للعلوم والتقنية. ما هي - الخطوات المُتَّخذة في هذا الشأن، ومتى سيتم الإعلان عن تعيين رئيسٍ أكاديمي جديد للجامعة؟
- تكليف المهندس نظمي النصر جاء بشكلٍ مؤقت من قِبَل مجلس أمناء الجامعة. ويجري البحث حالياً عن مرشحٍ مناسبٍ ومؤهَّل لقيادة هذا الصرح الأكاديمي المهم، وقد قام مجلس الأمناء بتشكيل فريق عمل متخصص لهذا الغرض؛ إذ إنه ومن المتعارف عليه أن جامعة الملك عبد الله للعلوم والتقنية تتقيد بمعايير أكاديمية وإدارية عالمية صارمة في مستويات المهنة والجودة لديها كما هو معمول به في أعرق الجامعات العالمية. وهذا ينطبق أيضاً على اختيار الرئيس المقبل. وكما نعلم، فقد كان الرئيس الأول للجامعة هو الرئيس السابق لجامعة سنغافورة الوطنية، وهي أهم جامعة في آسيا، بينما خَلَفَه في منصبه بعد خمس سنوات رئيس جامعة كاليفورنيا التقنية، وهي التي تُصَنَّف في المركز الأول حسب كثير من التصانيف. وبالمناسبة، فإن هذا التكليف يعتبر مستحقاً للمهندس نظمي النصر، الذي قدم جهوداً مشكورة في هذه الجامعة منذ تأسيسها، واستمر يقدمها بخبرته في الإدارة والتشغيل حتى اليوم، فاستحق بذلك تقليده من قِبَل خادم الحرمين الشريفين الملك عبد الله بن عبد العزيز، رحمه الله، وسام الملك عبد العزيز من الدرجة الأولى. ويحظى المهندس نظمي النصر باحترام جميع منسوبي الجامعة، بما في ذلك هيئة التدريس. ونحن على ثقة بقدرته على الإشراف على الجامعة بشكلٍ مؤقت خلال هذه المرحلة الانتقالية.
* كيف تُسهم جامعة الملك عبد الله في برنامج البحث الأكاديمي في المملكة والتنمية الاقتصادية الشاملة؟
- تماشياً مع «الرؤية السعودية 2030»، تُسهِم جامعة الملك عبد الله للعلوم والتقنية في تحقيق إمكانات المملكة الواسعة كاقتصاد متنوع ومعرفي. وقد قامت الجامعة منذ إنشائها بجذب ورعاية الأجيال القادمة من العلماء والمهندسين والمبدعين ورجال وروّاد الأعمال للمساهمة في بناء مستقبل مزدهر ومستدام. وتقوم الجامعة، بالإضافة إلى رسالتها التعليمية، برعاية مراكز بحثية متقدمة من خلال ربط مجالات مثل الطاقة والمياه والاستدامة وتقنيات النانو و«نمذجة» المعلومات وما إلى ذلك. وبذا، فالجامعة تسعى بشكلٍ أكثر جدية إلى نقل المعرفة والتقنيات، وتحقيق المنفعة العامة والتنمية الاقتصادية، هذا إلى جانب طموحها المتواصل في بناء ثقافة قوية لريادة الأعمال، وخلق مشروعات جديدة قائمة على المعرفة في السعودية. فعلى سبيل المثال، يهدف صندوق الابتكار التابع للجامعة إلى تنمية مجتمع الابتكار والتقنية والاستثمار، وجذب المستثمرين الدوليين ورأس المال الاستثماري الوطني إلى النظام البيئي التقني السعودي الناشئ.
البنك الدولي لـ«الشرق الأوسط»: انحسار صدمة «هرمز» يدفع نمو السعودية لـ7.9 % في 2027

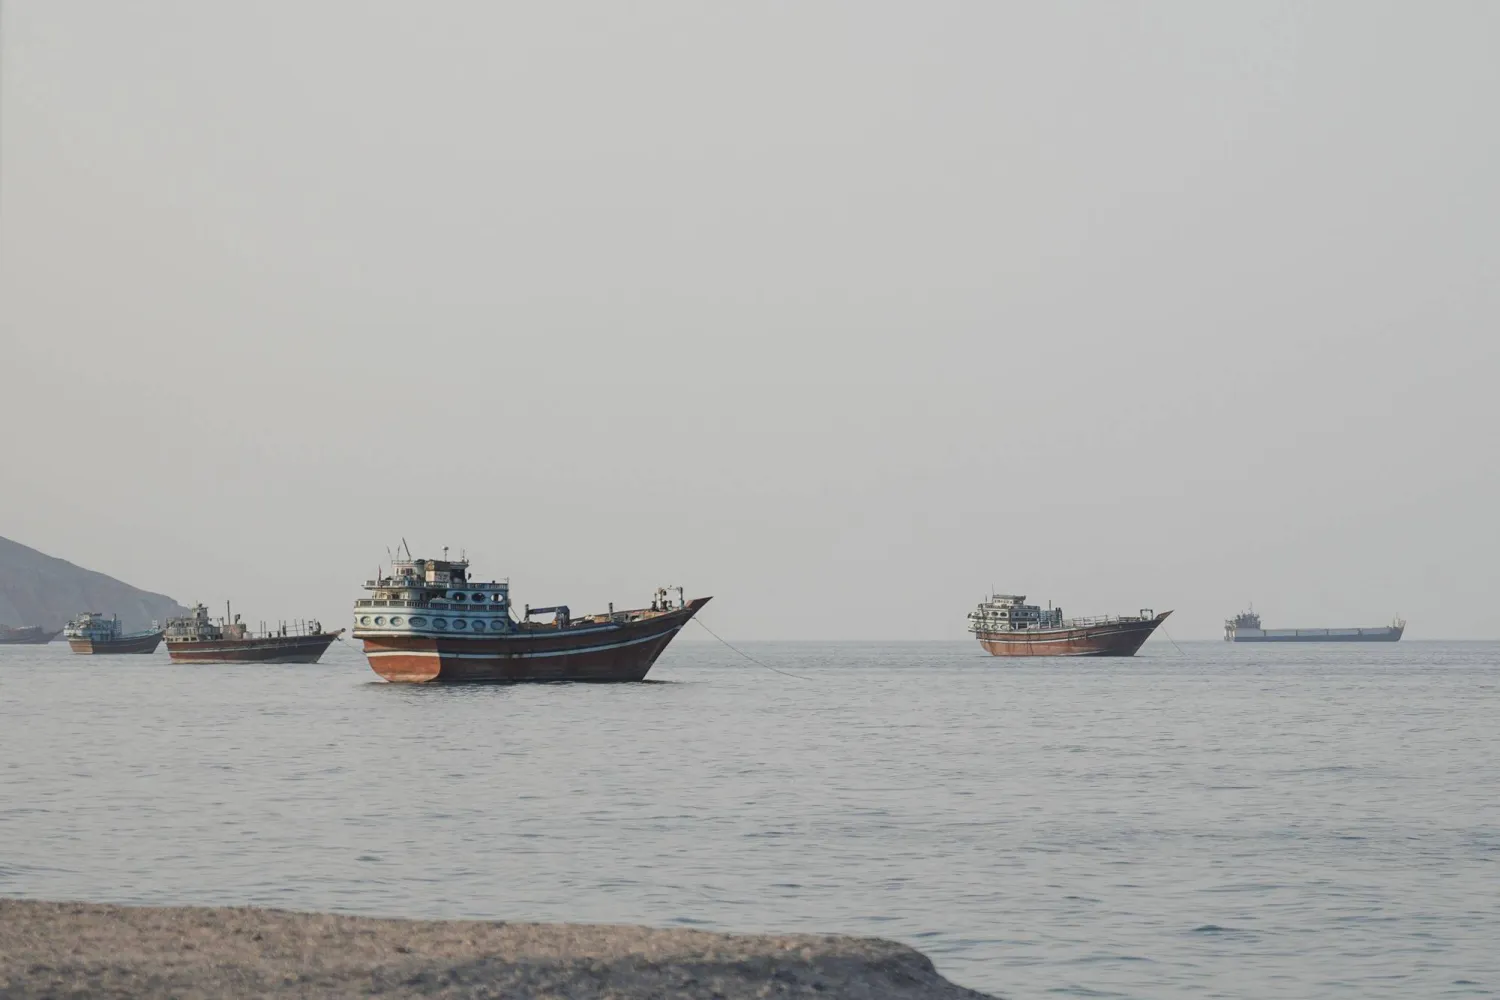
سفن راسية قبالة سواحل خصب بمحافظة مسندم في سلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
TT

البنك الدولي لـ«الشرق الأوسط»: انحسار صدمة «هرمز» يدفع نمو السعودية لـ7.9 % في 2027

سفن راسية قبالة سواحل خصب بمحافظة مسندم في سلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)

يتجه الاقتصاد السعودي إلى ارتداد قوي في 2027 مع انحسار تداعيات اضطراب حركة الطاقة والتجارة؛ إذ يتوقع البنك الدولي نمو الناتج المحلي الإجمالي للمملكة بنحو 7.9 في المائة العام المقبل، بعد انكماش متوقع بنحو 2 في المائة خلال 2026، في وقت أظهرت فيه أزمة مضيق هرمز أن تنويع مصادر النمو لا يقل أهمية عن تنويع مسارات تصدير الطاقة والبنية التحتية اللوجستية.

وفي مقابلة مع «الشرق الأوسط» بمناسبة صدور أحدث تقرير للبنك الدولي عن المستجدات الاقتصادية في المنطقة، قالت كبيرة الاقتصاديين لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في البنك الدولي، روبرتا غاتي، لـ«الشرق الأوسط»، إن السعودية والإمارات تمكنتا من تجاوز آثار إغلاق مضيق هرمز بصورة أفضل من بعض الدول المصدرة المجاورة؛ بفضل امتلاكهما طرقاً بديلة لتصدير الطاقة. وأوضحت أن السعودية أعادت توجيه حجم كبير من صادرات النفط عبر خط أنابيب «شرق – غرب» إلى موانئ البحر الأحمر، في حين ساعدت قدرة الإمارات على تصدير المواد الهيدروكربونية عبر الفجيرة في تقليل اعتمادها على المضيق.

وترى غاتي أن الأزمة عززت، بدلاً من أن تضعف، أهمية التنويع الاقتصادي، لكنها كشفت في الوقت نفسه عن بُعد آخر للمرونة، وهو تنويع مسارات التصدير. فتنويع النشاط الاقتصادي والمالي عبر مصادر دخل وقطاعات مختلفة يجب أن يترافق، في رأيها، مع تنويع طرق التجارة والبنية التحتية للصادرات وشبكات الخدمات اللوجستية.

ويأتي ذلك في وقت يتوقع فيه البنك الدولي انكماش اقتصاد منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنحو 2.1 في المائة في 2026، مقارنة بنمو 3.3 في المائة في 2025، في حين تتجه اقتصادات دول مجلس التعاون الخليجي مجتمعة إلى الانكماش 4.3 في المائة، في واحدة من أشد الصدمات التي تتعرض لها المنطقة منذ جائحة «كوفيد - 19». وفي المقابل، يتوقع البنك الدولي أن يرتد النمو الإقليمي بقوة إلى 7.8 في المائة في 2027، في حال انحسار الصراع وعودة تدفقات التجارة والصادرات إلى طبيعتها تدريجياً، مدفوعاً بصورة رئيسية باستعادة إنتاج وتصدير الهيدروكربونات.

كبيرة الاقتصاديين لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في البنك الدولي روبرتا غاتي (البنك الدولي)

السعودية والمرونة

وتقول غاتي إن الصراع أظهر مجموعة من نقاط القوة التي عززت قدرة الاقتصاد السعودي على امتصاص الصدمة، في مقدمتها الاحتياطيات المالية الكبيرة، واستمرار جهود التنويع الاقتصادي، والقدرة على إعادة توجيه جزء مهم من صادرات النفط عبر موانئ البحر الأحمر. وأسهمت هذه العوامل في الحفاظ على قدر من المرونة أمام اضطراب التجارة وتدفقات الطاقة، مقارنة بما كان يمكن أن تكون عليه التداعيات في غياب هذه البدائل.

وتوضح أن قدرة المملكة على تنويع مسارات التصدير كانت عاملاً مهماً في الحد من أثر اضطراب «هرمز»، في حين يعكس مسار الاقتصاد خلال الفترة المقبلة أهمية مواصلة الاستثمار في هذه المرونة. ووفق أحدث توقعات البنك الدولي، يُتوقع أن ينكمش الاقتصاد السعودي بنحو 2 في المائة في 2026، قبل أن يستعيد زخمه بقوة وينمو بنحو 7.9 في المائة في 2027 مع عودة تدفقات التجارة والطاقة إلى طبيعتها تدريجياً.

وتؤكد غاتي أن أداء الاقتصاد كان سيكون أكثر تأثراً لولا وجود مسارات تصدير بديلة، ولا سيما عبر خط أنابيب «شرق – غرب» وموانئ البحر الأحمر.

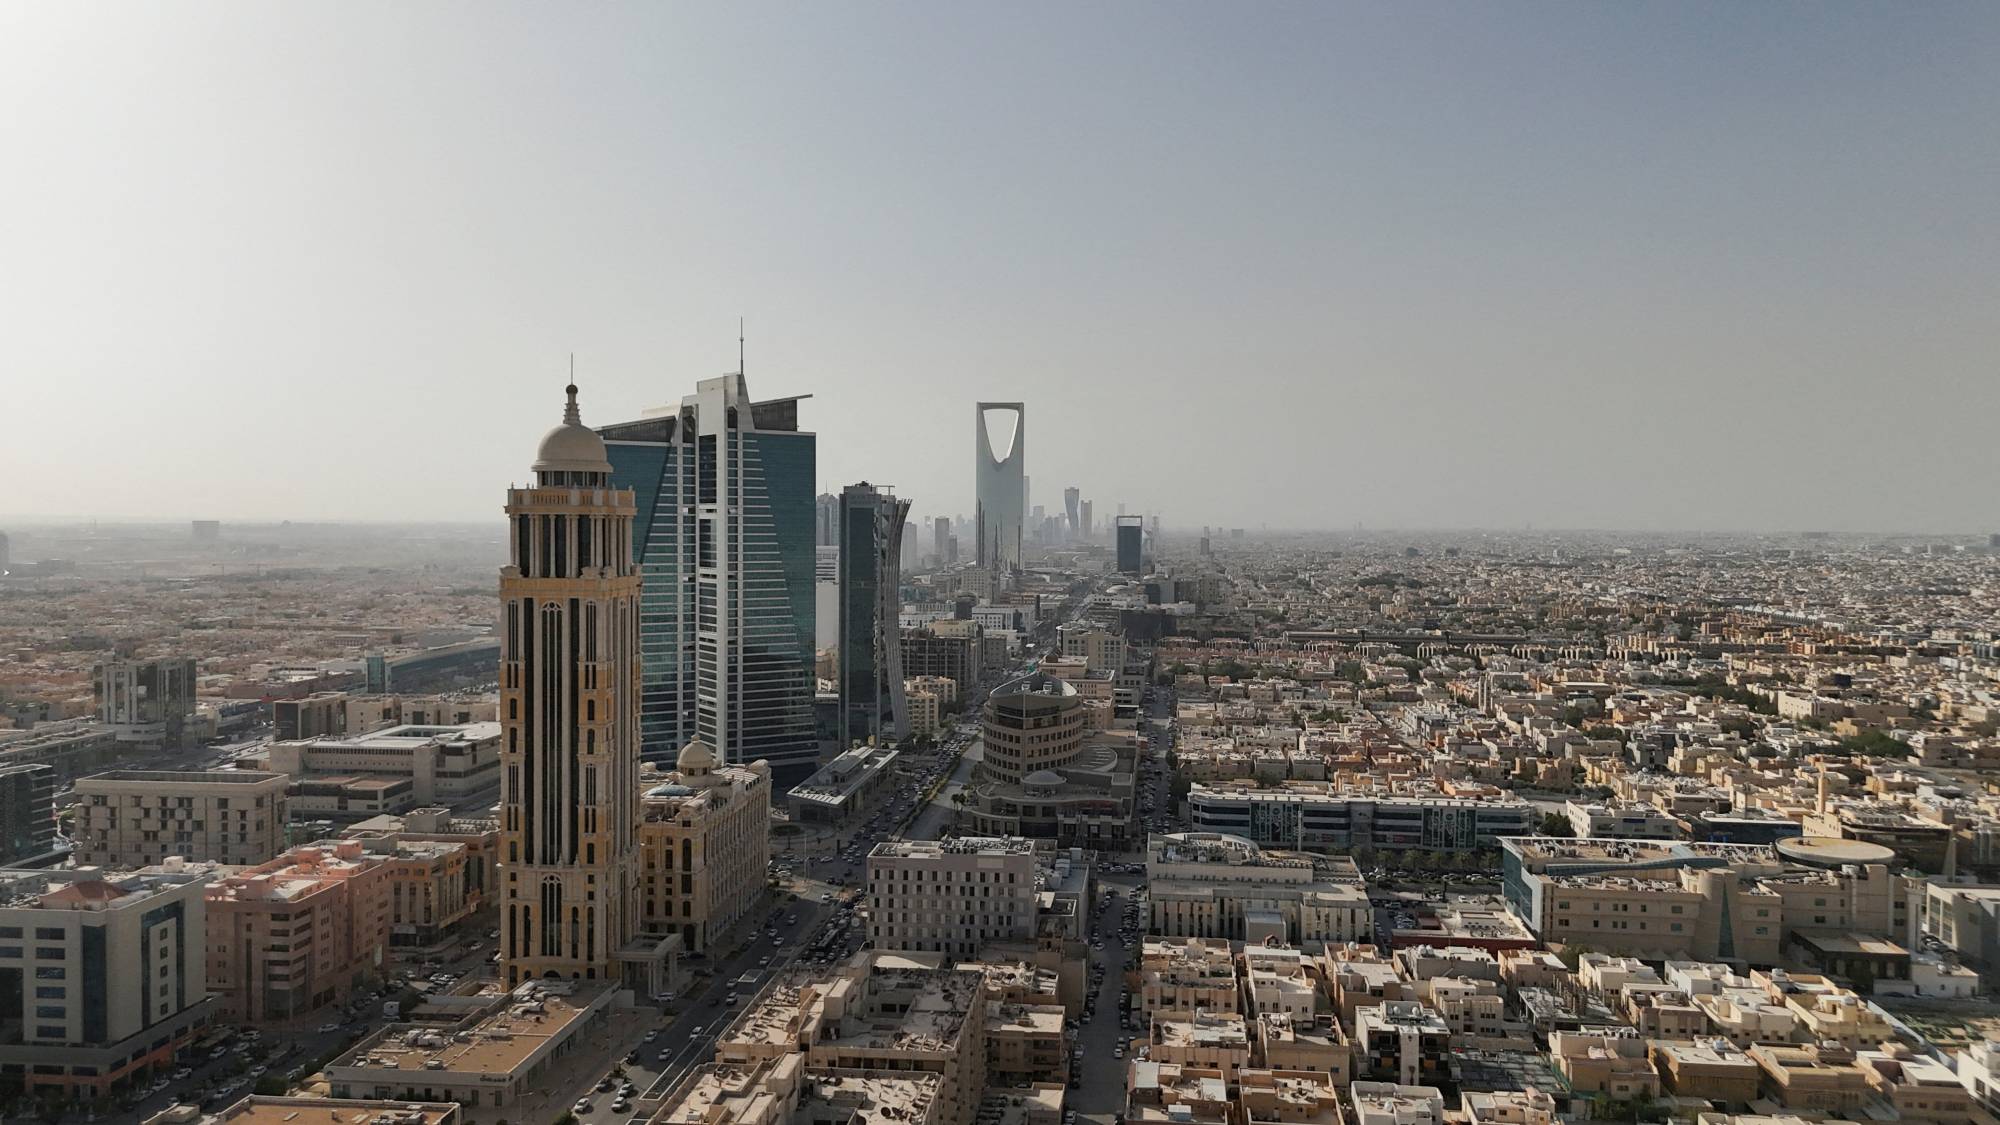
العاصمة السعودية الرياض (رويترز)

صدمة «هرمز» تضرب صادرات الخليج

وتشير غاتي إلى أن اضطراب مضيق هرمز كان له أثر بالغ في توقعات البنك الدولي للنمو؛ إذ من المتوقع أن ينكمش الناتج الإقليمي بنسبة 2.1 في المائة في 2026، بانخفاض 5.7 نقطة مئوية عن توقعات النمو التي سبقت اندلاع النزاع في يناير (كانون الثاني).

ويعود هذا التراجع بدرجة كبيرة إلى الاضطرابات الشديدة التي لحقت بمصدري النفط والغاز في الخليج، حيث يتوقع البنك الدولي انكماش جميع اقتصادات دول مجلس التعاون باستثناء سلطنة عمان خلال 2026.

وقد أدت الأزمة إلى انخفاض حركة ناقلات النفط في الخليج بأكثر من النصف، وتراجع إنتاج النفط في المنطقة من نحو 26 مليون برميل يومياً إلى 16 مليون برميل يومياً في مارس (آذار).

ورغم ضخامة الصدمة، كانت تداعياتها العالمية أكثر احتواءً مما كان يمكن أن يحدث في ظل نقص مماثل في الإمدادات؛ إذ ساعد وجود فائض سابق في سوق النفط، وإعادة توجيه بعض الشحنات خارج المضيق، وزيادة الإنتاج في مناطق أخرى، والسحب من المخزونات، وانخفاض الطلب في شرق آسيا، على امتصاص جزء من النقص.

لكن الفوارق بين اقتصادات دول الخليج كانت كبيرة؛ إذ تعرضت الدول الأكثر اعتماداً على مضيق هرمز لانخفاضات أكبر في الإنتاج، في حين ساعدت مسارات التصدير البديلة في السعودية والإمارات على الحد من أثر الصدمة.

وتوقع البنك الدولي انكماش الاقتصاد القطري بنحو 20.9 في المائة في 2026، والكويتي 14.6 في المائة، والعراقي 12.4 في المائة، والبحريني 2.9 في المائة، في وقت أضافت فيه الاضطرابات التي طالت السياحة والطيران والخدمات اللوجستية أعباء أخرى على النشاط الاقتصادي.

ارتداد قوي في 2027

وترى غاتي أن القناة الرئيسية التي انتقلت عبرها الصدمة إلى اقتصادات الخليج تمثلت في انخفاض حجم الصادرات، إلى جانب تضرر البنية التحتية. وإذا عادت الطرق التجارية إلى طبيعتها واستؤنفت صادرات الطاقة، فمن المتوقع استعادة جزء كبير من الناتج المفقود بسرعة نسبية، وهو ما يفسر توقعات الارتداد القوي في 2027. وبالنسبة إلى السعودية، يتوقع البنك الدولي نمو الاقتصاد 7.9 في المائة العام المقبل.

لكن غاتي تشدد على ضرورة التمييز بين الانتعاش والتعافي. فعقب الانخفاض الحاد في الإنتاج، غالباً ما يأتي ارتداد سريع يعكس استعادة الإنتاج من مستويات منخفضة، وليس بالضرورة تحسناً مماثلاً في المؤشرات الأساسية أو الإنتاجية.

وحسب السيناريو الأساسي للبنك الدولي، يفترض التقرير استمرار النزاع حتى نهاية 2026، يتبعه خفض للتصعيد وعودة تدريجية لحركة التجارة إلى طبيعتها. وبناءً على ذلك؛ يتوقع أن يرتفع النمو الإقليمي، باستثناء إيران، إلى 7.8 في المائة في 2027 مع عودة تدفقات الصادرات.

لكن إصلاح البنية التحتية المتضررة قد يستغرق وقتاً، وقد تبقى الاستثمارات معلقة وسط حالة عدم اليقين، في حين تكون الاحتياطيات المالية أضعف مما كانت عليه قبل الأزمة.

وتحذّر غاتي من أن ارتفاع تكاليف الشحن، وتراجع ثقة المستثمرين، وانخفاض عائدات السياحة، وضعف الطلب العالمي، وتشديد شروط التمويل، يمكن أن تطيل الأثر الاقتصادي للصراع إلى ما بعد انتهاء الاضطرابات المباشرة.

كما أن فترات عدم اليقين الطويلة قد تؤدي إلى تأخير الاستثمارات وإضعاف ثقة قطاع الأعمال وإبطاء تراكم رأس المال المادي والبشري؛ ما يزيد خطر تحول الصدمة المؤقتة تباطؤاً دائماً في النمو.

مدينة الدوحة (أ.ف.ب)

الخليج يحتفظ بميزة التكلفة

ورغم شدة الصدمة، ترى غاتي أن اقتصادات دول مجلس التعاون الخليجي لا تزال تتمتع بميزة هيكلية مهمة، بصفتها من بين الأقل تكلفة والأكثر تنافسية في إنتاج النفط والغاز على مستوى العالم.

ومع عودة التدفقات التجارية إلى طبيعتها، ستكون هذه الاقتصادات، وفق تقديرها، في وضع جيد يسمح لها بالبقاء مورداً مهماً للأسواق العالمية. لكن التحدي أمام السياسات لا يقتصر على استعادة النشاط الاقتصادي في الأجل القريب، بل يمتد إلى مواصلة تنويع الاقتصادات وتعزيز قدرتها على الصمود وحماية رأس المال البشري والإنتاجي خلال الأزمة.

وتقول غاتي إن هذه الاستثمارات ضرورية لضمان ألا يتحول الاضطراب المؤقت إلى خسارة دائمة في إمكانات النمو.

الذكاء الاصطناعي... التنويع الجديد للإنتاجية

وفي موازاة أزمة الطاقة، ترى غاتي أن الذكاء الاصطناعي يمكن أن يفتح مصدراً جديداً للنمو والإنتاجية في المنطقة، لكن الاستفادة من إمكاناته تتطلب معالجة ثلاث فجوات رئيسية: التوطين والاستخدام ورأس المال الأساسي، إلى جانب تعزيز ديناميكية القطاع الخاص.

وتوضح أن ضعف الاستثمار والتدريب والابتكار، فضلاً عن هيمنة الدولة في بعض الاقتصادات والفساد وعدم الاستقرار السياسي، يحدّ من قدرة الشركات على تبني التكنولوجيا وتحويلها مكاسب إنتاجية واسعة.

فجوة في منظومة الذكاء الاصطناعي

وتبرز فجوة التوطين أهمية البيانات واللغات المحلية؛ فعلى الرغم من أن العربية يتحدث بها أكثر من 500 مليون شخص، فإنها تمثل أقل من 1 في المائة من عناوين المواقع العالمية، في حين لا تزال اللهجات المحلية نقطة ضعف في نماذج اللغة العربية.

أما فجوتا الاستخدام ورأس المال الأساسي، فتتمثلان في محدودية تبني الذكاء الاصطناعي بصورة منتجة ونقص المهارات الرقمية، إلى جانب تفاوت البنية التحتية. وتسجل المنطقة أداءً دون متوسط منظمة التعاون الاقتصادي والتنمية في التفكير الإبداعي، في حين تقل اشتراكات النطاق العريض عبر الهاتف المحمول في ثمانية اقتصادات، بينها مصر والعراق وباكستان، عن المستوى المتوقع وفق دخلها.

السعودية ودور إقليمي متنامٍ

وتبرز السعودية، حسب غاتي، بصفتها واحدةً من أكثر بيئات الذكاء الاصطناعي تطوراً في المنطقة؛ إذ ارتقت من المرتبة الـ33 بين الـ36 اقتصاداً في 2017 إلى المرتبة الـ19 في 2024 وفق مؤشر «ستانفورد» العالمي لحيوية الذكاء الاصطناعي.

وترى أن الاختبار الحقيقي يتمثل في تحويل الاستثمارات الكبيرة في مراكز البيانات والبنية التحتية إلى تبنٍ واسع من الشركات والعاملين والمؤسسات العامة، بما ينعكس على الإنتاجية ونمو القطاعات غير النفطية. ويمكن للسعودية أن تسهم في بناء منظومة إقليمية للذكاء الاصطناعي من خلال قدرات الحوسبة ومراكز البيانات وتطوير النماذج، في حين توفر الاقتصادات النامية المواهب والخبرات القطاعية والبيانات المحلية.

أبراج الكويت (كونا)

التعاون الإقليمي فرصة لتعزيز المرونة

وترى غاتي أن الخطر الأكبر على آفاق 2027 يتمثل في استمرار تعطل التجارة وتدفقات الطاقة، بما قد يضغط على الاستثمار والخدمات اللوجستية والسياحة وثقة قطاع الأعمال ويؤخر التعافي.

وفي المقابل، تمثل الأزمة فرصة لتسريع التعاون الإقليمي، خصوصاً في الذكاء الاصطناعي؛ إذ تمتلك دول الخليج البنية التحتية والقدرات الحاسوبية، في حين تتمتع اقتصادات أخرى بالمواهب والبيانات والابتكار. ويمكن لهذا التكامل أن يخلق مصادر جديدة للنمو ويرفع الإنتاجية ويعزز المرونة الاقتصادية خارج دورة النفط.

وبالنسبة إلى السعودية، ترى غاتي أن تجربة «هرمز» أظهرت أهمية الجمع بين تنويع الاقتصاد وتنويع مسارات التجارة والتصدير. ومع توقع نمو الاقتصاد السعودي 7.9 في المائة في 2027، تكمن الفرصة في تحويل ارتداد الإنتاج بعد الصدمة نمواً أكثر استدامة تقوده الإنتاجية والاستثمار والقطاعات غير النفطية، مع مواصلة تعزيز البنية التحتية التجارية والتصديرية القادرة على مواجهة الصدمات المقبلة.


من الإنفاق السخي إلى «قنبلة الديون»... فرنسا أمام اختبار مالي وسياسي حاسم

طلاب المدارس الثانوية الفرنسية يتجمعون أمام مدرسة ليسيه صوفي جيرمان الثانوية في باريس (رويترز)
TT

من الإنفاق السخي إلى «قنبلة الديون»... فرنسا أمام اختبار مالي وسياسي حاسم

طلاب المدارس الثانوية الفرنسية يتجمعون أمام مدرسة ليسيه صوفي جيرمان الثانوية في باريس (رويترز)

تجد فرنسا نفسها أمام واحدة من أصعب أزماتها المالية منذ عقود، بعدما تحوّلت سنوات الإنفاق الحكومي المرتفع إلى عبء متزايد على المالية العامة، في وقت ترتفع فيه تكلفة الاقتراض وتتراجع شهية المستثمرين تجاه السندات الفرنسية، بينما يبدو النظام السياسي عاجزاً عن الاتفاق على إجراءات تصحيحية قادرة على وقف تدهور العجز والدين.

ومع اقتراب عائد السندات الحكومية الفرنسية لأجل 10 سنوات من 5 في المائة، وهو أعلى مستوى منذ عام 2002، تتزايد مخاوف الأسواق من دخول ثاني أكبر اقتصاد في منطقة اليورو في حلقة مفرغة، ترتفع فيها تكلفة خدمة الدين، فتتقلص قدرة الحكومة على تمويل الاستثمارات والإنفاق الاجتماعي، ويؤدي ذلك بدوره إلى زيادة الضغوط على المالية العامة.

وتبلغ ديون فرنسا نحو 4 تريليونات دولار، أي ما يقارب 119 في المائة من الناتج المحلي الإجمالي، بينما تشير تقديرات إلى أن تكلفة خدمة الدين قد تصل إلى نحو 100 مليار دولار في 2027. وبحلول 2030، من المتوقع أن ترتفع تكلفة خدمة الدين بنحو 59 في المائة، لتصبح واحدة من أكبر بنود الإنفاق الحكومي، وربما تتجاوز الإنفاق العسكري بنهاية العقد.

ولا تقتصر المشكلة على حجم الدين الحالي. إذ تواجه فرنسا استحقاقات تتجاوز قيمتها تريليون دولار حتى عام 2030، بينما تعتزم إصدار ما يقارب 380 مليار دولار من الديون الجديدة العام المقبل، وهو مستوى قياسي، في وقت لم تعد فيه بعض مصادر الطلب التقليدية على السندات الفرنسية بالقوة نفسها التي كانت عليها خلال سنوات أسعار الفائدة المنخفضة.

كما أن البنك المركزي الفرنسي لم يعد يشتري السندات الحكومية، بل يسمح لمحفظته بالتقلص مع استحقاق السندات، بينما خفّض مديرو أصول يابانيون كانوا من المستثمرين المستقرين في السندات الفرنسية تعرضهم للسوق. أما صناديق التحوُّط التي دخلت لتغطية جزء من الفراغ، فقد تعرض بعضها لخسائر مع اشتداد تقلبات السوق.

وتستند هذه المعطيات والأرقام إلى تقارير نشرتها صحيفتا «وول ستريت جورنال» و«نيويورك تايمز»، تناولت تصاعد أعباء الدين والاقتراض في فرنسا، إلى جانب الاحتجاجات والإضرابات والجمود السياسي الذي يسبق الانتخابات الرئاسية المقررة في ربيع 2027.

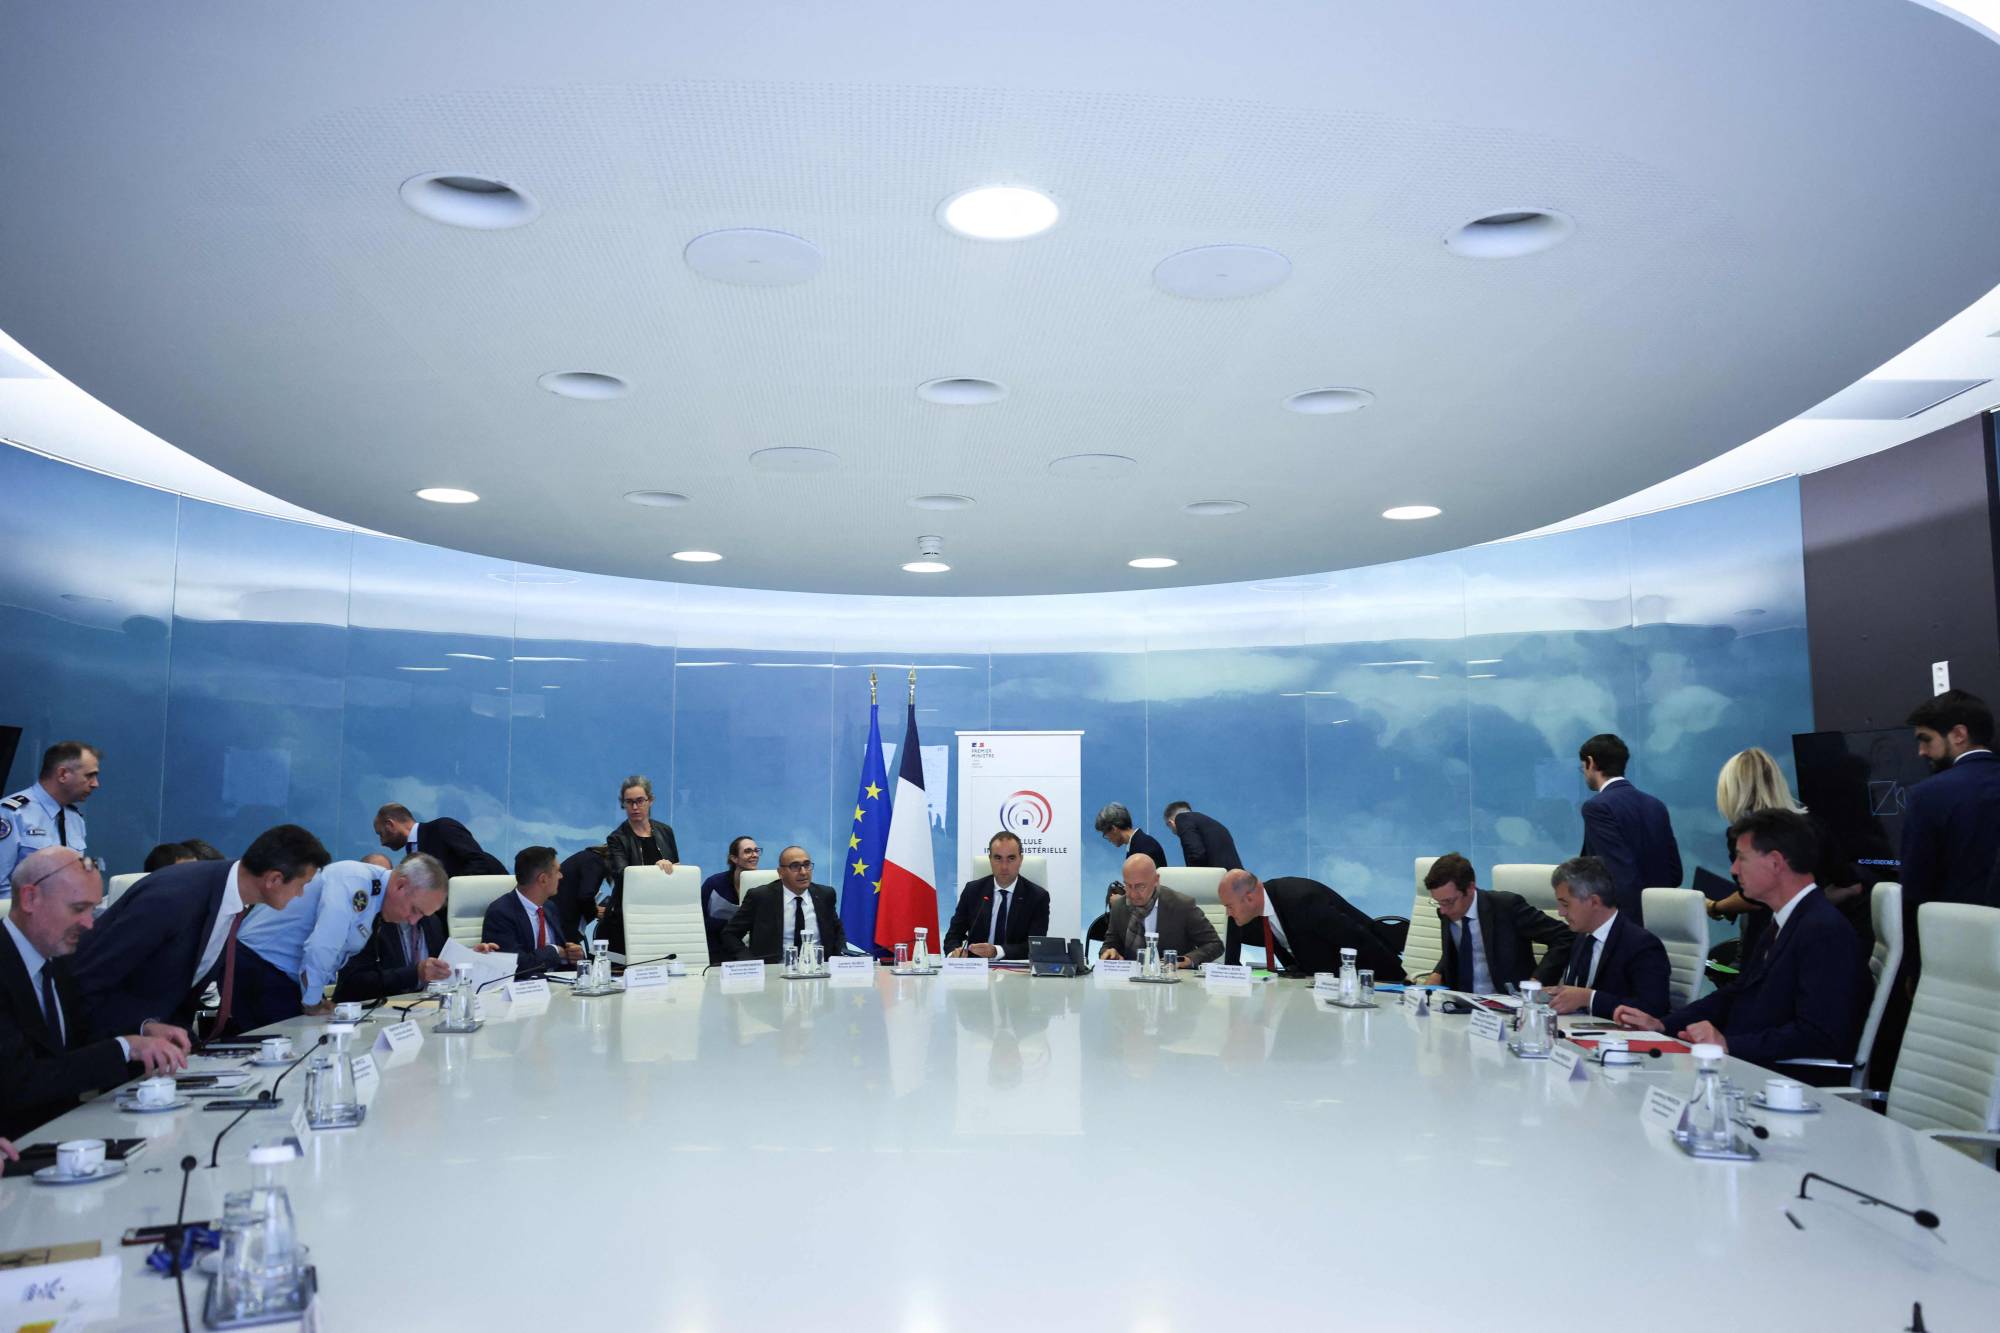
اجتماع أزمة وزاري للحكومة الفرنسية برئاسة سيباستيان ليكورنو لبحث أزمة إغلاق المدارس الثانوية في ساحة بوفو بباريس (أ.ف.ب)

من «مهما بلغت التكلفة» إلى فاتورة الدين

تعود جذور الأزمة إلى سنوات طويلة من الإنفاق العام المرتفع، إذ لم تسجل فرنسا موازنة متوازنة منذ عام 1974. وعلى مدى عقود، توسعت الدولة في تمويل منظومة واسعة من الخدمات الاجتماعية والدعم الحكومي، مما جعل خفض الإنفاق أكثر صعوبة من الناحية الاقتصادية والسياسية.

وعندما تولى إيمانويل ماكرون الرئاسة في 2017، قدّم نفسه باعتباره إصلاحياً قادراً على إعادة المالية العامة إلى مسار أكثر انضباطاً. وأجرى إصلاحات في سوق العمل، وخفَّض ضرائب الشركات، وألغى ضريبة الثروة، وهي إجراءات ساعدت، وفق أنصاره، على دعم النمو وخفض العجز إلى أقل من الحد الأوروبي البالغ 3 في المائة من الناتج في السنوات الأولى من رئاسته.

لكن الأزمات المتلاحقة دفعت ماكرون تدريجياً إلى استخدام الإنفاق الحكومي أداةً رئيسية لاحتواء الاضطرابات.

بدأ ذلك خلال احتجاجات «السترات الصفراء» عندما خصصت الحكومة ما لا يقل عن 10 مليارات يورو لتهدئة الحركة الاحتجاجية، ثم اتسع الإنفاق بصورة كبيرة خلال جائحة «كوفيد-19» وأزمة الطاقة التي أعقبت الغزو الروسي لأوكرانيا.

وكان شعار ماكرون خلال تلك الفترة «مهما بلغت التكلفة»، في إشارة إلى استعداد الحكومة لتوفير الدعم المالي للشركات والأسر مهما ارتفعت الفاتورة.

لكن بعض الإجراءات التي قُدمت في البداية باعتبارها مؤقتة تحولت إلى التزامات مالية مستمرة. فقد خفضت الحكومة ضرائب الشركات بنحو 10 مليارات يورو إضافية سنوياً، ورفعت أجور العاملين في قطاع الرعاية الصحية العامة، كما موَّلت برنامجاً واسعاً لدعم أجور العاملين في الشركات خلال الجائحة.

ولم تنته بعض برامج الدعم بعد انتهاء عمليات الإغلاق. واستمرت شركات، من المطاعم الصغيرة إلى المؤسسات الكبرى، في الاستفادة من برامج كان يفترض في الأصل أن تكون بمثابة دعم مؤقت خلال الأزمة.

ثم أنفقت الحكومة عشرات المليارات من اليورو على دعم أسعار الطاقة بعد الحرب في أوكرانيا، عبر وضع سقف لأسعار الكهرباء والغاز، واستمر جزء من هذه الإعانات حتى بعد تحسن إمدادات الغاز الأوروبية.

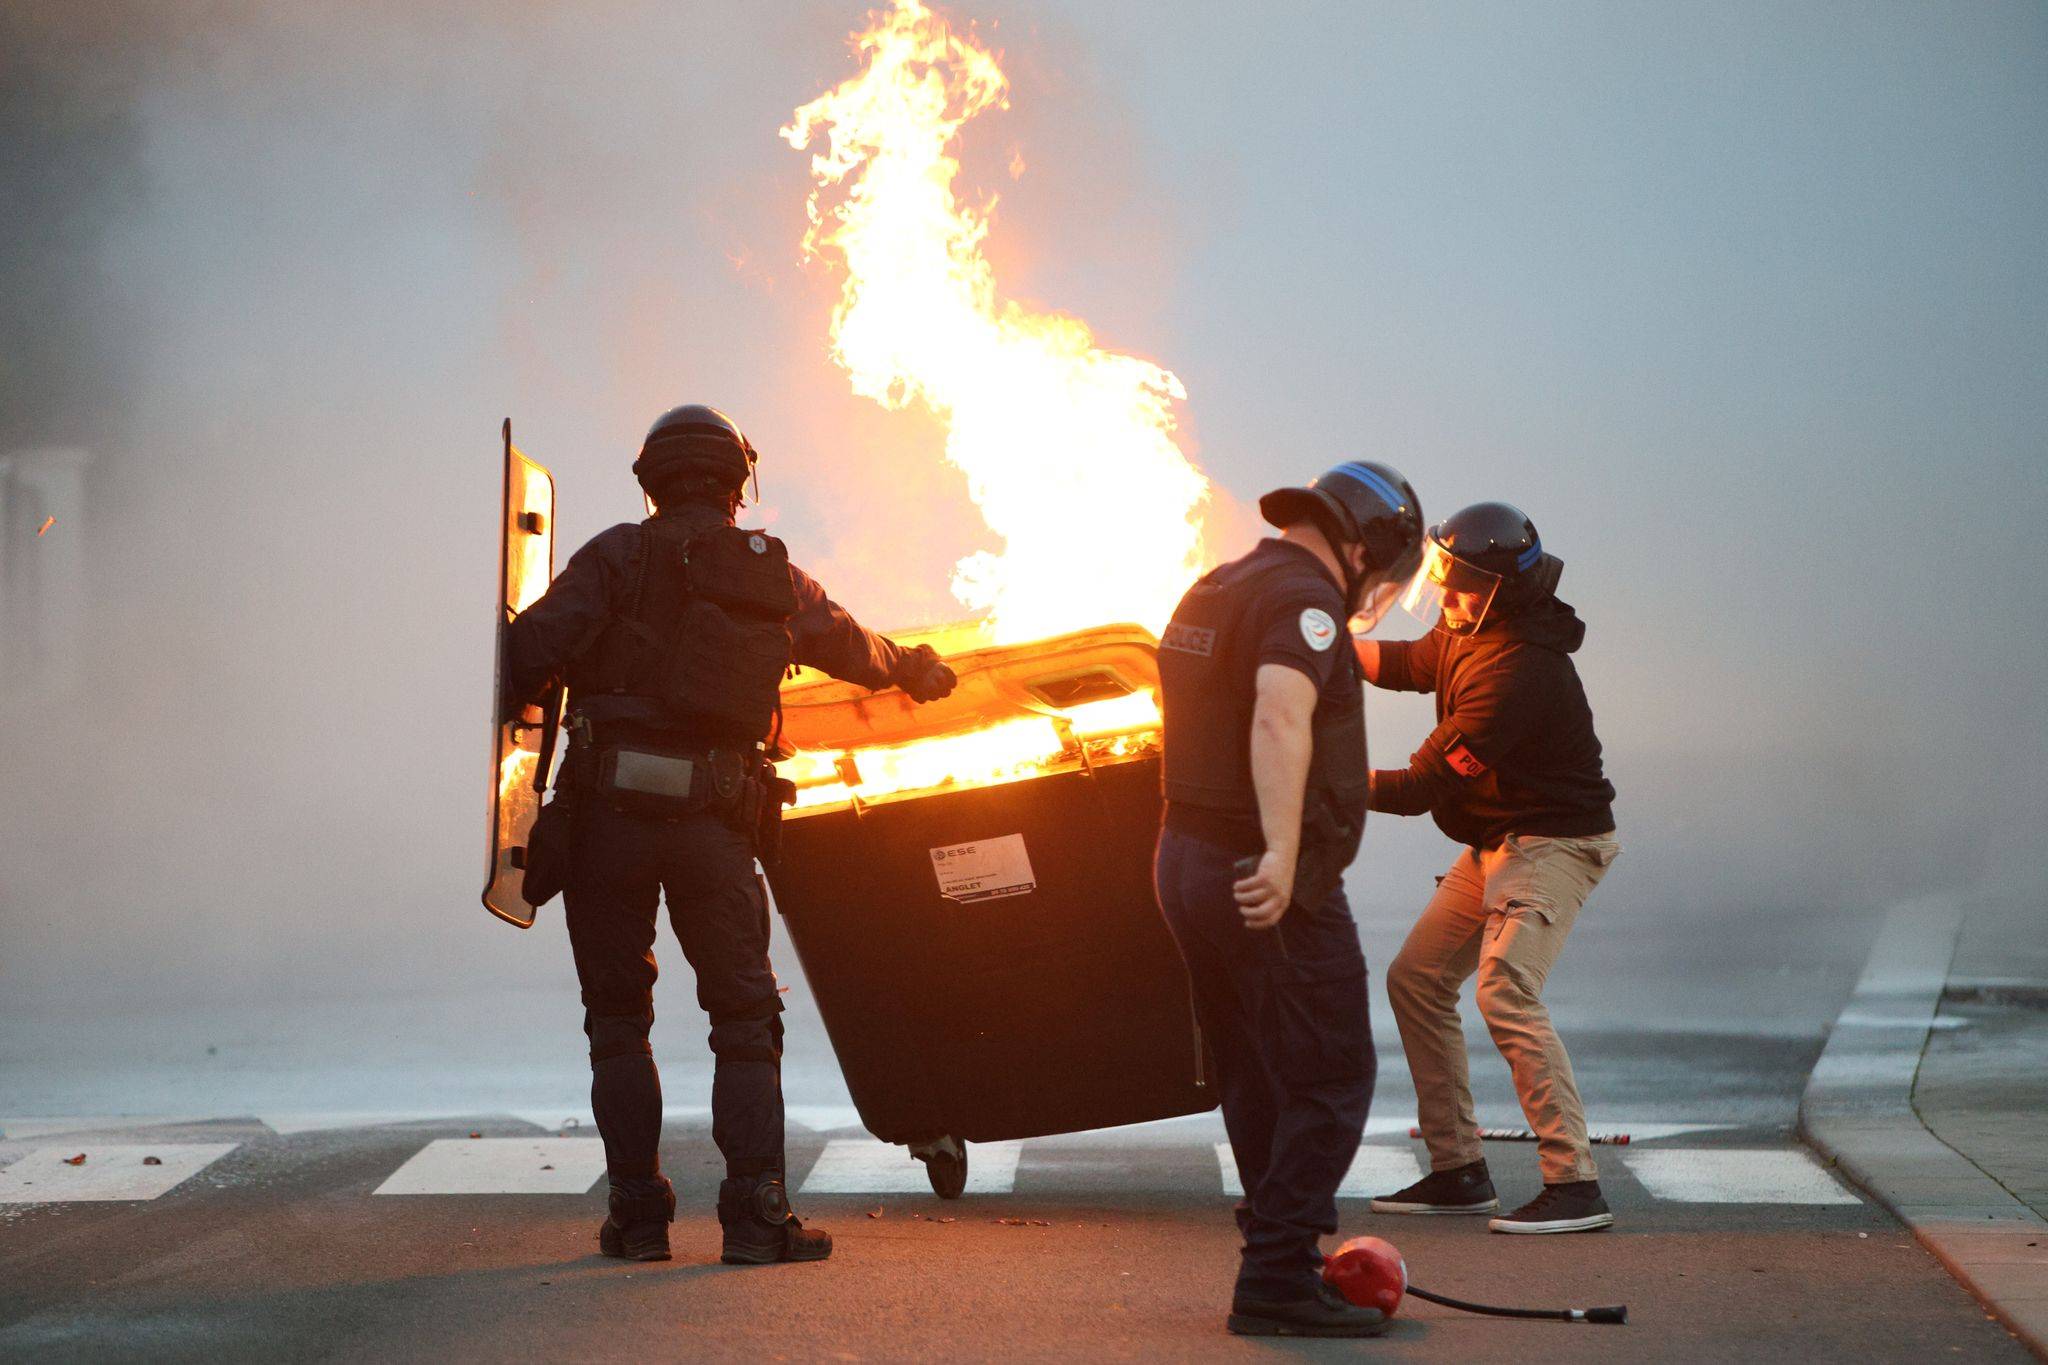
ضباط شرطة فرنسيون يدفعون حاوية نفايات مشتعلة خلال احتجاج طلاب مدرسة ثانوية ضد الحكومة أمام مدرسة كانتو الثانوية في أنغليت جنوب غرب فرنسا (د.ب.أ)

أخطاء في الحسابات تكشف حجم الفجوة

بدأت آثار هذه السياسة تظهر بوضوح في 2023، عندما اكتشفت وزارة المالية الفرنسية أن إيرادات الضرائب جاءت أقل بكثير من التوقعات، بينما تجاوزت بعض بنود الإنفاق تقديراتها.

وفي مذكرة سرية تلقاها وزير المالية آنذاك برونو لومير في ديسمبر (كانون الأول) 2023، حذر مسؤولو الخزانة من نقص في الإيرادات الضريبية، مشيرين إلى أن ضريبة استثنائية فُرضت على منتجي الطاقة لاستعادة جزء من تكلفة دعم أسعار الطاقة لم تحقق سوى جزء من الإيرادات التي توقعتها الحكومة.

كما جاءت إيرادات ضريبة القيمة المضافة أقل من المستهدف، في حين جرى التقليل من تقدير تكلفة الإنفاق الحكومي بنحو 3 مليارات يورو.

وقدّر مسؤولو الخزانة آنذاك أن هذه الأخطاء يمكن أن ترفع عجز الموازنة لعام 2023 إلى 5.2 في المائة من الناتج، مقارنة بتقدير سابق عند 4.9 في المائة، ما كان سيترك فجوة بنحو 9.2 مليار يورو في المالية العامة.

وفي فبراير (شباط) التالي، أظهرت مذكرة أخرى أن العجز قد يصل إلى 5.6 في المائة في 2023، بينما يمكن أن يتسع عجز 2024 إلى 5.7 في المائة، مقارنة بتقدير قدره 4.4 في المائة في الموازنة التي أقرها البرلمان.

وأصبح أمام لومير فجوة تقارب 40 مليار يورو يتعين سدها، لكنه رأى أن الحكومة لا تستطيع إجراء تخفيضات بالحجم المطلوب من دون موافقة البرلمان.

رئيس الوزراء الفرنسي سيباستيان ليكورنو يتحدث خلال اجتماع أزمة وزاري مشترك بشأن إغلاق المدارس الثانوية في ساحة بوفو بباريس (أ.ف.ب)

السياسة تعطل العلاج

هنا اصطدمت الحسابات الاقتصادية بالواقع السياسي.

كانت الحكومة بحاجة إلى خفض الإنفاق، لكن أي محاولة لتمرير إجراءات تقشفية واسعة كانت تهدد بإشعال مواجهة جديدة داخل الجمعية الوطنية، المنقسمة بين اليمين المتطرف والوسط المؤيد لماكرون وتحالف يساري واسع.

وكان رئيس الوزراء السابق غابرييل أتال يفضل استخدام الصلاحيات التنظيمية للحكومة لإجراء التخفيضات من دون فتح معركة برلمانية واسعة، خشية أن تطالب المعارضة في المقابل بزيادة الضرائب، بما قد يضر بالنمو.

لكن عامل الانتخابات كان حاضراً أيضاً

ومع اقتراب انتخابات البرلمان الأوروبي في يونيو (حزيران) 2024، كان ماكرون متردداً في الدخول في مواجهة مالية كبيرة مع الناخبين. وبعد أن حقق حزب التجمع الوطني بزعامة مارين لوبان نتائج قوية في الانتخابات الأوروبية، اتخذ ماكرون قراراً مفاجئاً بحل الجمعية الوطنية والدعوة إلى انتخابات مبكرة.

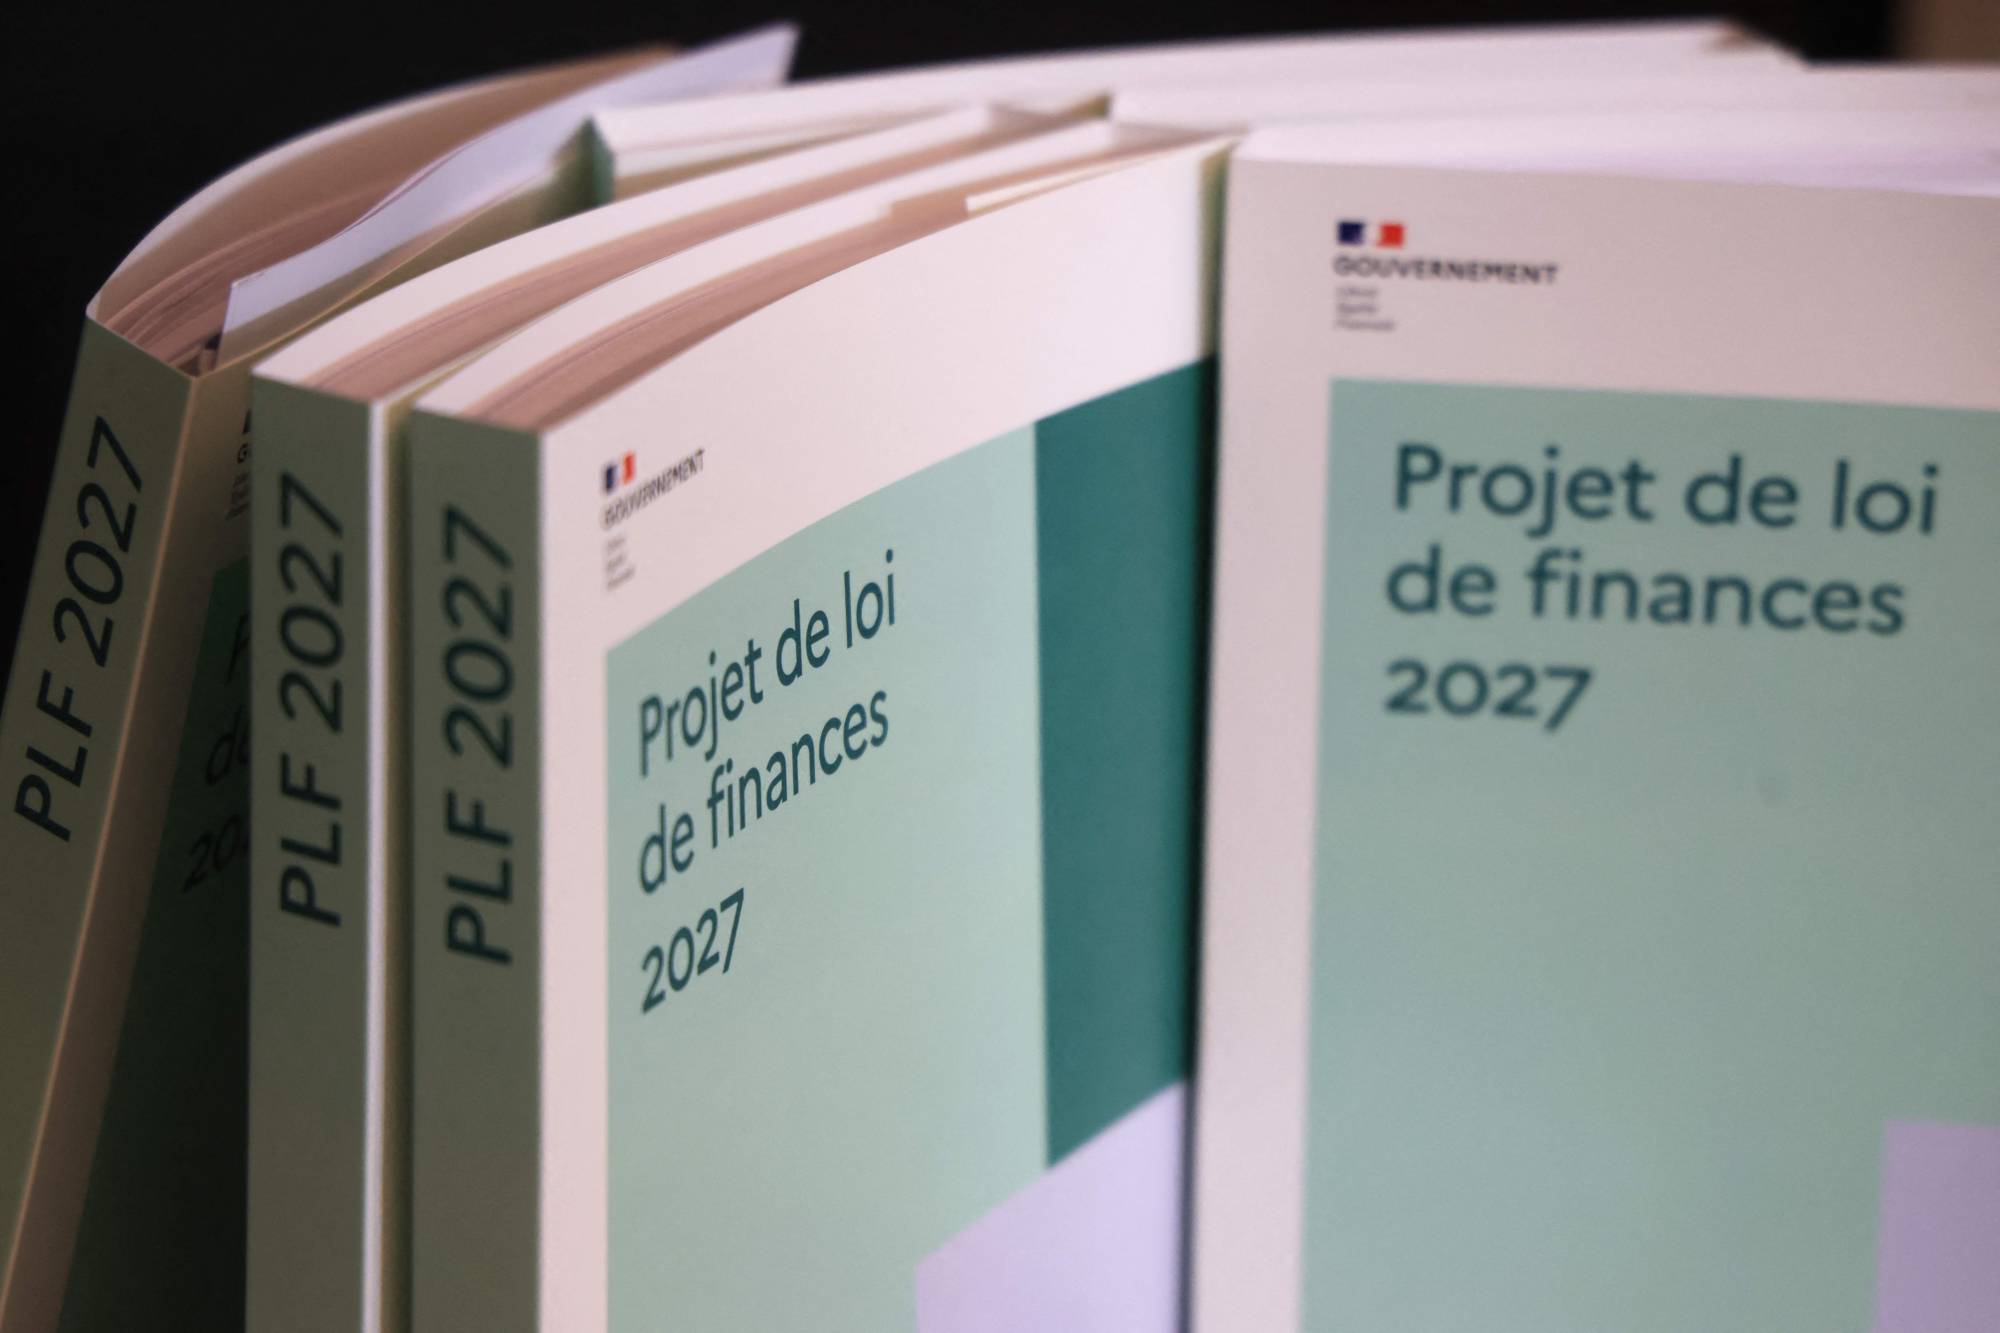
وثيقة كُتب عليها «مشروع قانون موازنة 2027» بعد عرض مشروع موازنة الدولة لعام 2027 في باريس (أ.ف.ب)

بدلاً من أن تعزز الانتخابات موقعه، أدت النتيجة إلى برلمان منقسم إلى ثلاثة معسكرات رئيسية، مما جعل تمرير موازنة تتضمن تخفيضات كبيرة في الإنفاق أكثر صعوبة.

ومنذ ذلك الحين، أصبحت الموازنة الفرنسية رهينة مفاوضات سياسية متكررة، وسقط رؤساء حكومات حاولوا فرض إجراءات لإعادة الانضباط إلى المالية العامة.

وتجاوز عجز الموازنة الفرنسية 5 في المائة من الناتج خلال السنوات الثلاث الماضية، بينما تشير تقديرات حديثة إلى أنه قد يصل إلى 6.8 في المائة بحلول 2030 إذا لم تُتخذ إجراءات أكثر صرامة.

الأسواق تبدأ بفرض الانضباط

بالنسبة إلى المستثمرين، لم تعد المشكلة مجرد أرقام في الموازنة، بل أصبحت مسألة قدرة الدولة على اتخاذ القرارات اللازمة لتغيير المسار.

وتقول الأسواق كلمتها من خلال أسعار السندات.

فمع ارتفاع العائد على السندات الفرنسية لأجل 10 سنوات إلى مستويات تقترب من 5 في المائة، أصبحت فرنسا تدفع للاقتراض أكثر من دول كانت تعد في السابق من أكثر الحالات هشاشة في منطقة اليورو، مثل إيطاليا واليونان.

ويحذر المستثمرون من أن ارتفاع أسعار الفائدة جاء في أسوأ توقيت ممكن بالنسبة إلى فرنسا، إذ تضطر الحكومة إلى إعادة تمويل كميات ضخمة من الديون التي أُصدرت في عصر الفائدة المنخفضة.

ويشير مستشار المحافظ الاستثمارية في شركة «كارمييناك» كيفن ثوزيه إلى معادلة بسيطة لكنها شديدة القسوة: إذا تجاوز معدل الفائدة على الدين معدل نمو الاقتصاد، فإن الدين سيواصل الارتفاع ما لم تُجرَ تخفيضات كبيرة في الإنفاق، وفق ما ذكرت صحيفة «وول ستريت جورنال».

وهذا ما يطلق عليه الاقتصاديون «تأثير كرة الثلج»، حيث تؤدي زيادة الدين إلى ارتفاع مدفوعات الفائدة، التي ترفع بدورها العجز والدين، فتحتاج الحكومة إلى الاقتراض أكثر، وهكذا تتكرر الحلقة.

وتقدر منظمة التعاون الاقتصادي والتنمية أن دين فرنسا قد يصل إلى 200 في المائة من الناتج المحلي الإجمالي بحلول 2050 إذا لم تُخفَّض النفقات.

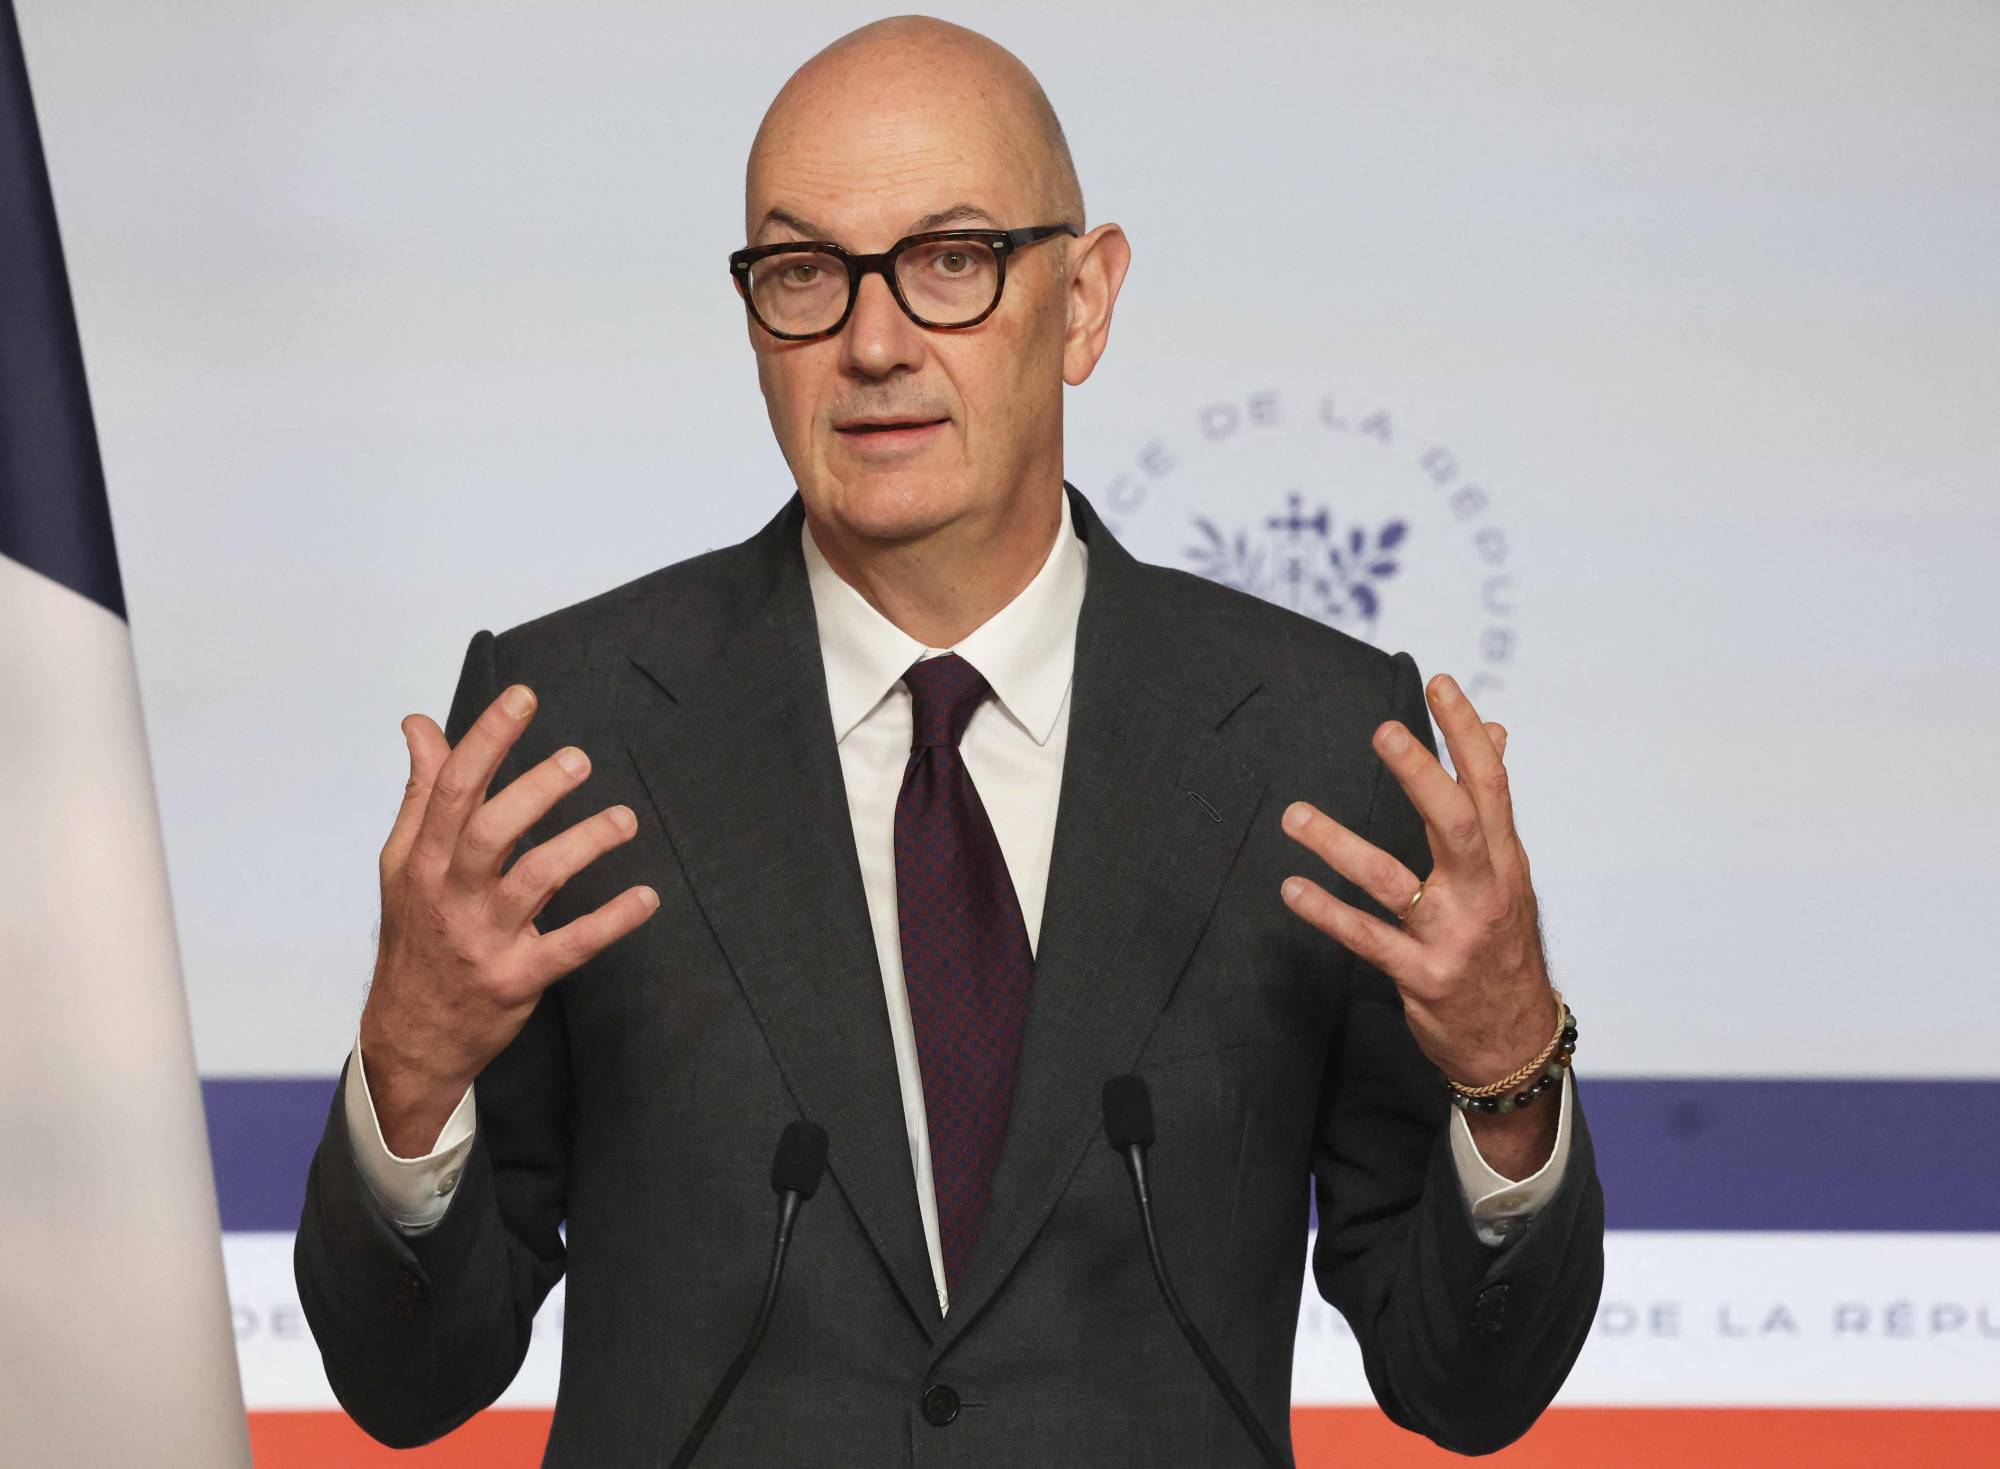
وزير الاقتصاد والمالية والصناعة الفرنسي رولان ليسكور يلقي كلمة عقب الاجتماع الأسبوعي لمجلس الوزراء (أ.ف.ب)

أزمة مالية تتزامن مع أزمة اجتماعية

ولا تجري هذه التطورات في فراغ سياسي.

ففرنسا تدخل خريف 2026 على وقع إضرابات للقطاع العام، واحتجاجات طلابية، وإغلاق مدارس، وحواجز في الموانئ، واضطرابات مرتبطة بارتفاع تكاليف المعيشة وأسعار الوقود.

ويخطط مدرسون وموظفون حكوميون لتنظيم احتجاجات ضد مقترحات تجميد الأجور، في الوقت الذي تكافح فيه الحكومة لتمرير الموازنة.

كما شهدت مئات المدارس اضطرابات وعمليات إغلاق، في حين أصبحت الاحتجاجات الطلابية واحدة من أكثر مظاهر الغضب وضوحاً، مع شكاوى من تراجع التمويل وتدهور المنشآت ونقص المدرسين.

وتتداخل هذه الأزمة الاجتماعية مع ارتفاع أسعار النفط والغاز الناجم عن الحرب مع إيران، وهو ما يعيد إلى الأذهان احتجاجات «السترات الصفراء» التي بدأت في 2018 بسبب ارتفاع أسعار الوقود قبل أن تتحول إلى حركة أوسع ضد السياسات الاقتصادية والاجتماعية للحكومة.

ويبدو ماكرون مدركاً لحساسية تكرار ذلك السيناريو. فقد ترأس الأسبوع الماضي اجتماعاً لقادة مجموعة السبع اتفق خلاله على الإفراج عن 100 مليون برميل من الديزل والنفط الخام من الاحتياطيات، في محاولة لتخفيف الضغوط على أسعار الوقود.

لكن أسعار الطاقة ليست سوى جزء من المشكلة.

ففرنسا تواجه في الوقت نفسه ارتفاعاً في تكاليف الرعاية الصحية والمعاشات مع تقدم السكان في العمر، إضافة إلى زيادة الإنفاق العسكري في ظل الحرب في أوكرانيا وتراجع الدور الأمني الأميركي في أوروبا.

موازنة تحت رحمة اليمين المتطرف

يحاول رئيس الوزراء سيباستيان لوكورنو تمرير موازنة تتضمن زيادات ضريبية وتجميداً لبعض برامج الإنفاق الاجتماعي، بينها مساعدات الإسكان والإعانات العائلية.

لكن نجاحه يعتمد بدرجة كبيرة على موقف حزب «التجمع الوطني» بزعامة مارين لوبان، الذي يملك 118 مقعداً من أصل 577 في الجمعية الوطنية، وهو أكبر حزب منفرد في البرلمان.

ويرى محللون أن لوبان قد تختار الامتناع عن التصويت بدلاً من إسقاط الموازنة، خصوصاً أنها قد تحتاج إلى تجنُّب تحمُّل مسؤولية أزمة مالية أكبر إذا فازت بالانتخابات الرئاسية المقررة في أبريل (نيسان) المقبل.

وتترقب الأسواق خطاباً تلقيه لوبان حول برنامجها الاقتصادي، بحثاً عن مؤشرات على مدى تغير موقف حزبها من المالية العامة منذ حملتها الرئاسية السابقة في 2022.

وتواجه لوبان اختباراً دقيقاً: فهي بحاجة إلى طمأنة أسواق السندات إلى أن حكومتها المحتملة لن تزيد العجز، لكنها في الوقت نفسه تعتمد على خطاب سياسي ينتقد الاتحاد الأوروبي وسياساته المالية.

ولهذا يرى بعض المحللين أن الانتخابات الفرنسية المقبلة قد تكون لحظة مفصلية لا تقل أهمية عن الاستفتاء البريطاني على الخروج من الاتحاد الأوروبي في 2016، ليس فقط بسبب الاقتصاد، بل بسبب مستقبل علاقة فرنسا بالاتحاد الأوروبي.

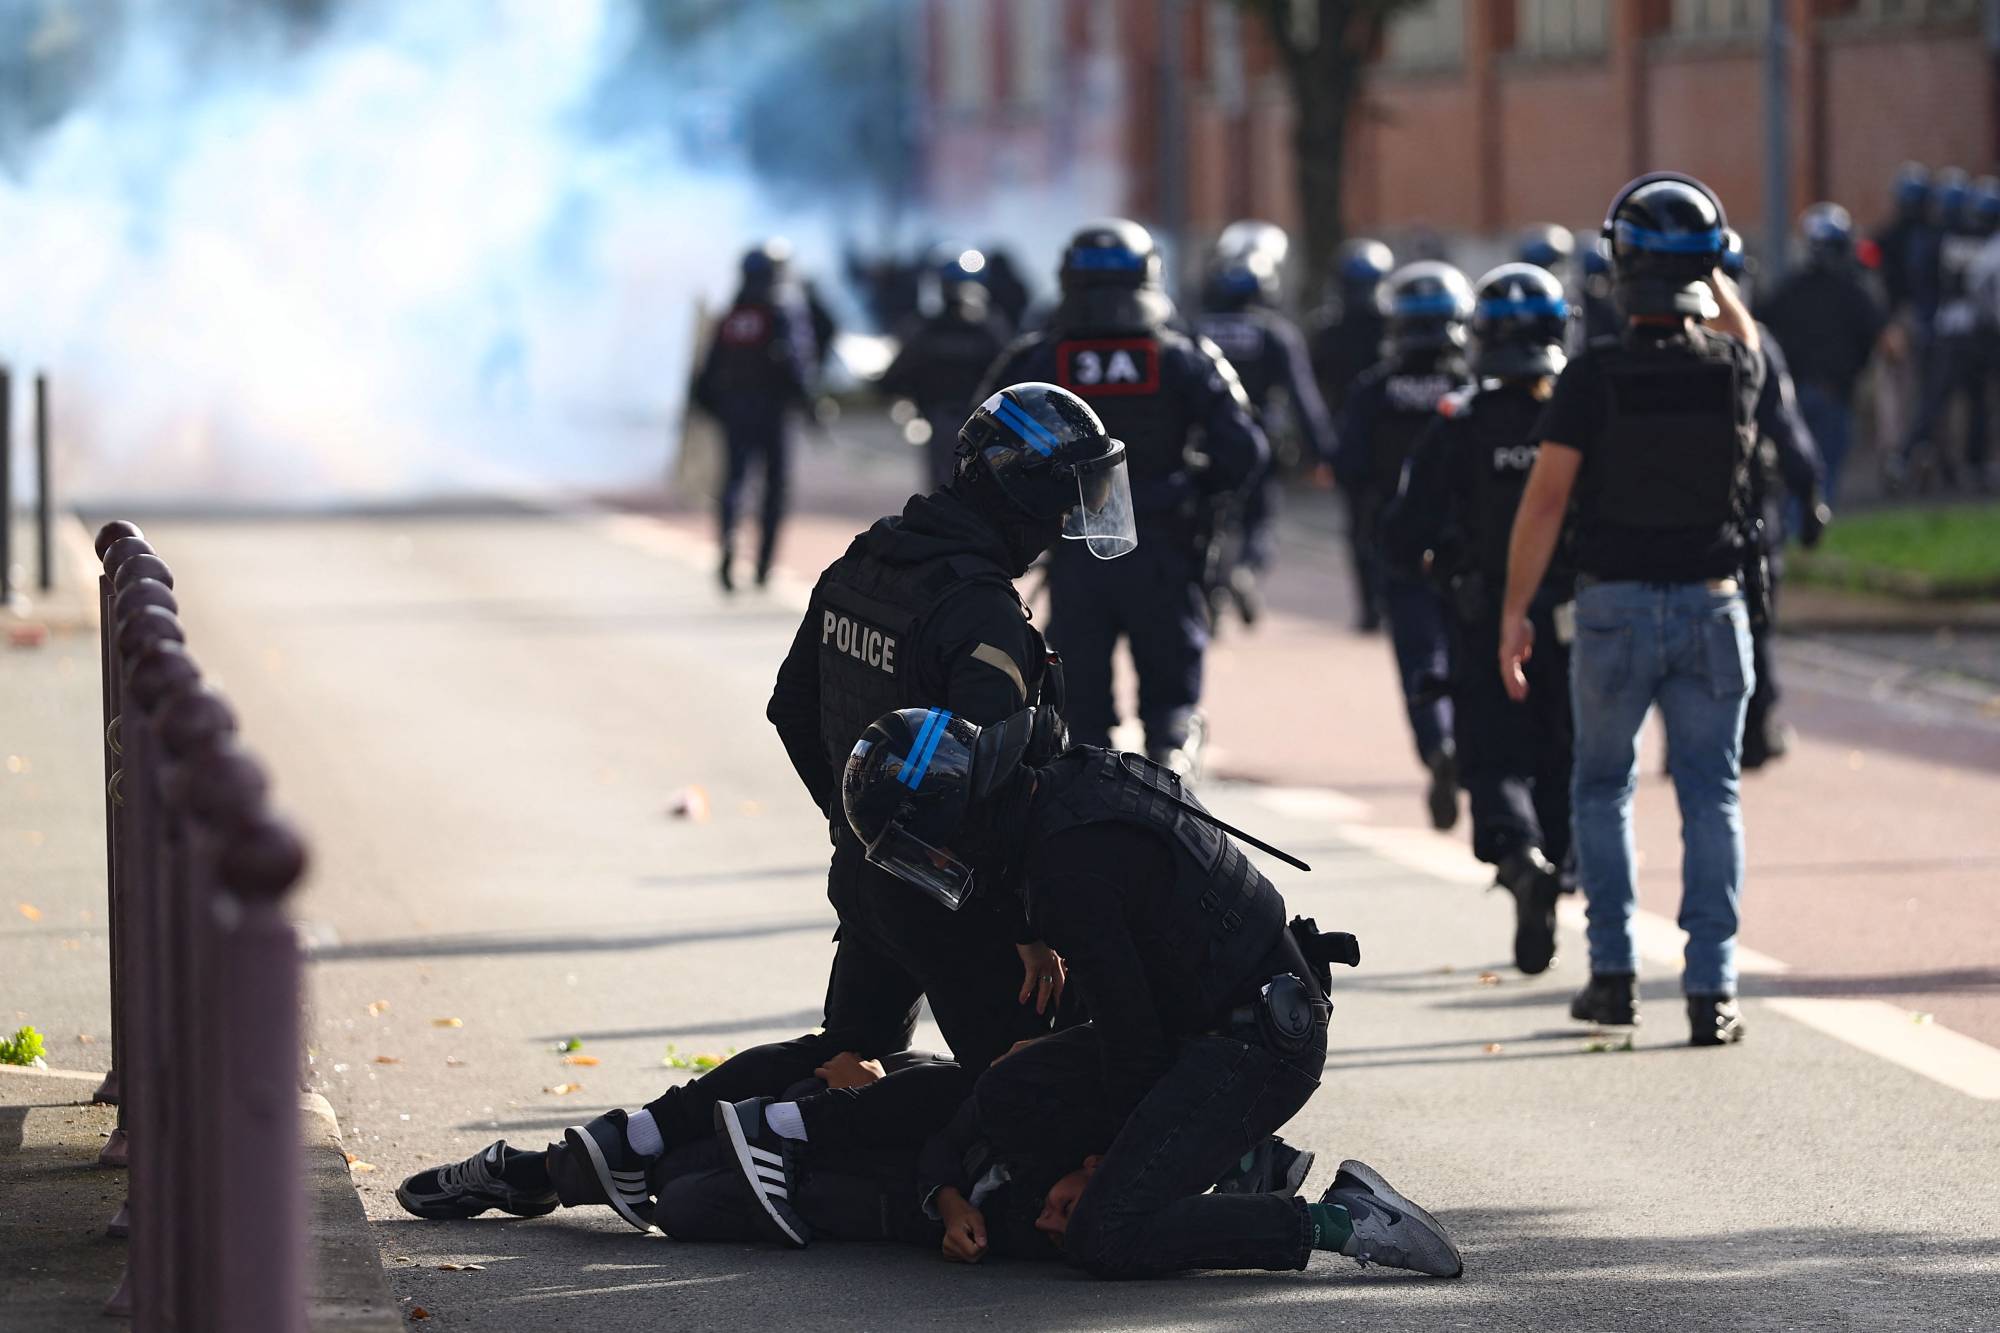
الشرطة الفرنسية تعتقل متظاهراً أثناء قيام طلاب بتنظيم اعتصام أمام مدرسة سيزار باجيو الثانوية في مدينة ليل (أ.ف.ب)

هل تقترب فرنسا من أزمة ديون؟

رغم كل هذه الضغوط، لا يرى المستثمرون أن أزمة ديون على غرار اليونان أصبحت حتمية.

فمنطقة اليورو تمتلك اليوم أدوات مالية ونقدية أكثر تطوراً مما كانت عليه خلال أزمة الديون السيادية قبل أكثر من عقد، كما أن البنك المركزي الأوروبي يمثل شبكة أمان مهمة في حال تصاعُد اضطرابات الأسواق.

لكن المشكلة أن فرنسا ليست اليونان.

فحجم اقتصادها ودورها المركزي في الاتحاد الأوروبي يجعلان أي أزمة فرنسية أكبر بكثير من أن تكون مجرد مشكلة لدولة واحدة. ولذلك فإن اضطراب سوق السندات الفرنسية يمكن أن ينتقل بسرعة إلى أسواق أوروبية أخرى ويزيد تكلفة التمويل في منطقة اليورو بأكملها.

وفي الوقت نفسه، فإن استمرار الوضع الحالي يحمل تكلفة اقتصادية حتى من دون حدوث أزمة مالية شاملة، إذ ستتجه حصة متزايدة من موارد الدولة إلى خدمة الدين بدلاً من الاستثمار في البنية التحتية أو التعليم أو التحوُّل الصناعي أو الدفاع.

ويصف الاقتصادي الأميركي كينيث روغوف الوضع بأنه «قطار يتحرك ببطء نحو كارثة»، مشيراً إلى أن أسواق السندات بدأت تعكس عدم استدامة المسار المالي الفرنسي، وإن لم تصل بعد إلى مرحلة الذعر.

وهنا تكمن المعضلة الأساسية لفرنسا: الأسواق تطالب بخفض الإنفاق والعجز، بينما الناخبون يحتجون على تراجع الخدمات وارتفاع تكاليف المعيشة، والسياسيون يخشون دفع ثمن إجراءات التقشُّف قبل الانتخابات.

وبذلك لم تعد أزمة فرنسا مجرد مشكلة حسابية يمكن حلها بزيادة الضرائب أو خفض الإنفاق في موازنة واحدة، بل أصبحت اختباراً لقدرة الدولة على إعادة تعريف العلاقة بين الإنفاق العام والنمو، وبين دولة الرفاه والقدرة على تمويلها.

فبعد عقود من الاعتماد على الإنفاق العام لتخفيف الأزمات، تجد فرنسا نفسها أمام حقيقة أكثر صعوبة: المال الذي كان يبدو متاحاً بلا حدود عندما كانت الفائدة منخفضة لم يعد مجانياً، والأسواق بدأت تطالب بثمن سنوات الإنفاق المتراكم.


البنك الدولي يتوقع تعافي اقتصاد المنطقة إلى 7.8 % في 2027

سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
TT

البنك الدولي يتوقع تعافي اقتصاد المنطقة إلى 7.8 % في 2027

سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)

يتوقع البنك الدولي تعافي اقتصادات منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، إلى نمو قوي يبلغ 7.8 في المائة في 2027 إذا تراجعت حدة الصراع بحلول نهاية العام الحالي، بعد انكماش إقليمي متوقع بنسبة 2.1 في المائة في 2026، في انعكاس لتفاقم التداعيات الاقتصادية للحرب وتعطل حركة الطاقة والتجارة.

وتكشف أحدث توقعات البنك الدولي، الواردة في تقرير «أحدث المستجدات الاقتصادية لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان»، عن تدهور حاد مقارنة بتقديراته الصادرة في أبريل (نيسان). ففي ذلك الوقت، كان البنك يتوقع نمو اقتصادات المنطقة، باستثناء إيران، بنسبة 1.8 في المائة خلال 2026، بينما كان يتوقع نمو اقتصادات دول مجلس التعاون الخليجي بنسبة 1.3 في المائة.

وبذلك، تراجعت توقعات نمو المنطقة بنحو 3.9 نقطة مئوية مقارنة بتقدير أبريل، بينما تحولت توقعات دول مجلس التعاون من نمو 1.3 في المائة إلى انكماش 4.3 في المائة، أي بتدهور قدره 5.6 نقطة مئوية.

«هرمز» يقلب حسابات الخليج

ويعكس هذا التغيير اتساع نطاق الصدمة منذ أبريل، مع استمرار تداعيات إغلاق مضيق هرمز وتعطل صادرات الطاقة، وامتداد آثار الصراع إلى التجارة والسياحة والخدمات اللوجستية والأسواق المالية.

ويتوقع البنك الدولي أن تنكمش اقتصادات دول مجلس التعاون الخليجي بنسبة 4.3 في المائة في المتوسط خلال 2026، مقارنة بنمو بلغ 4.4 في المائة في 2025.

ويمثل ذلك تحولاً لافتاً عن أزمات الطاقة التقليدية، التي كانت تؤدي فيها زيادة أسعار النفط إلى تعزيز إيرادات الدول المصدرة للطاقة. أما في الأزمة الحالية، فقد أدى تعطّل حركة النفط عبر مضيق هرمز إلى الحد من قدرة المنتجين على تصدير الخام، مما جعل ارتفاع الأسعار غير كافٍ لتعويض أثر تراجع الكميات المصدرة.

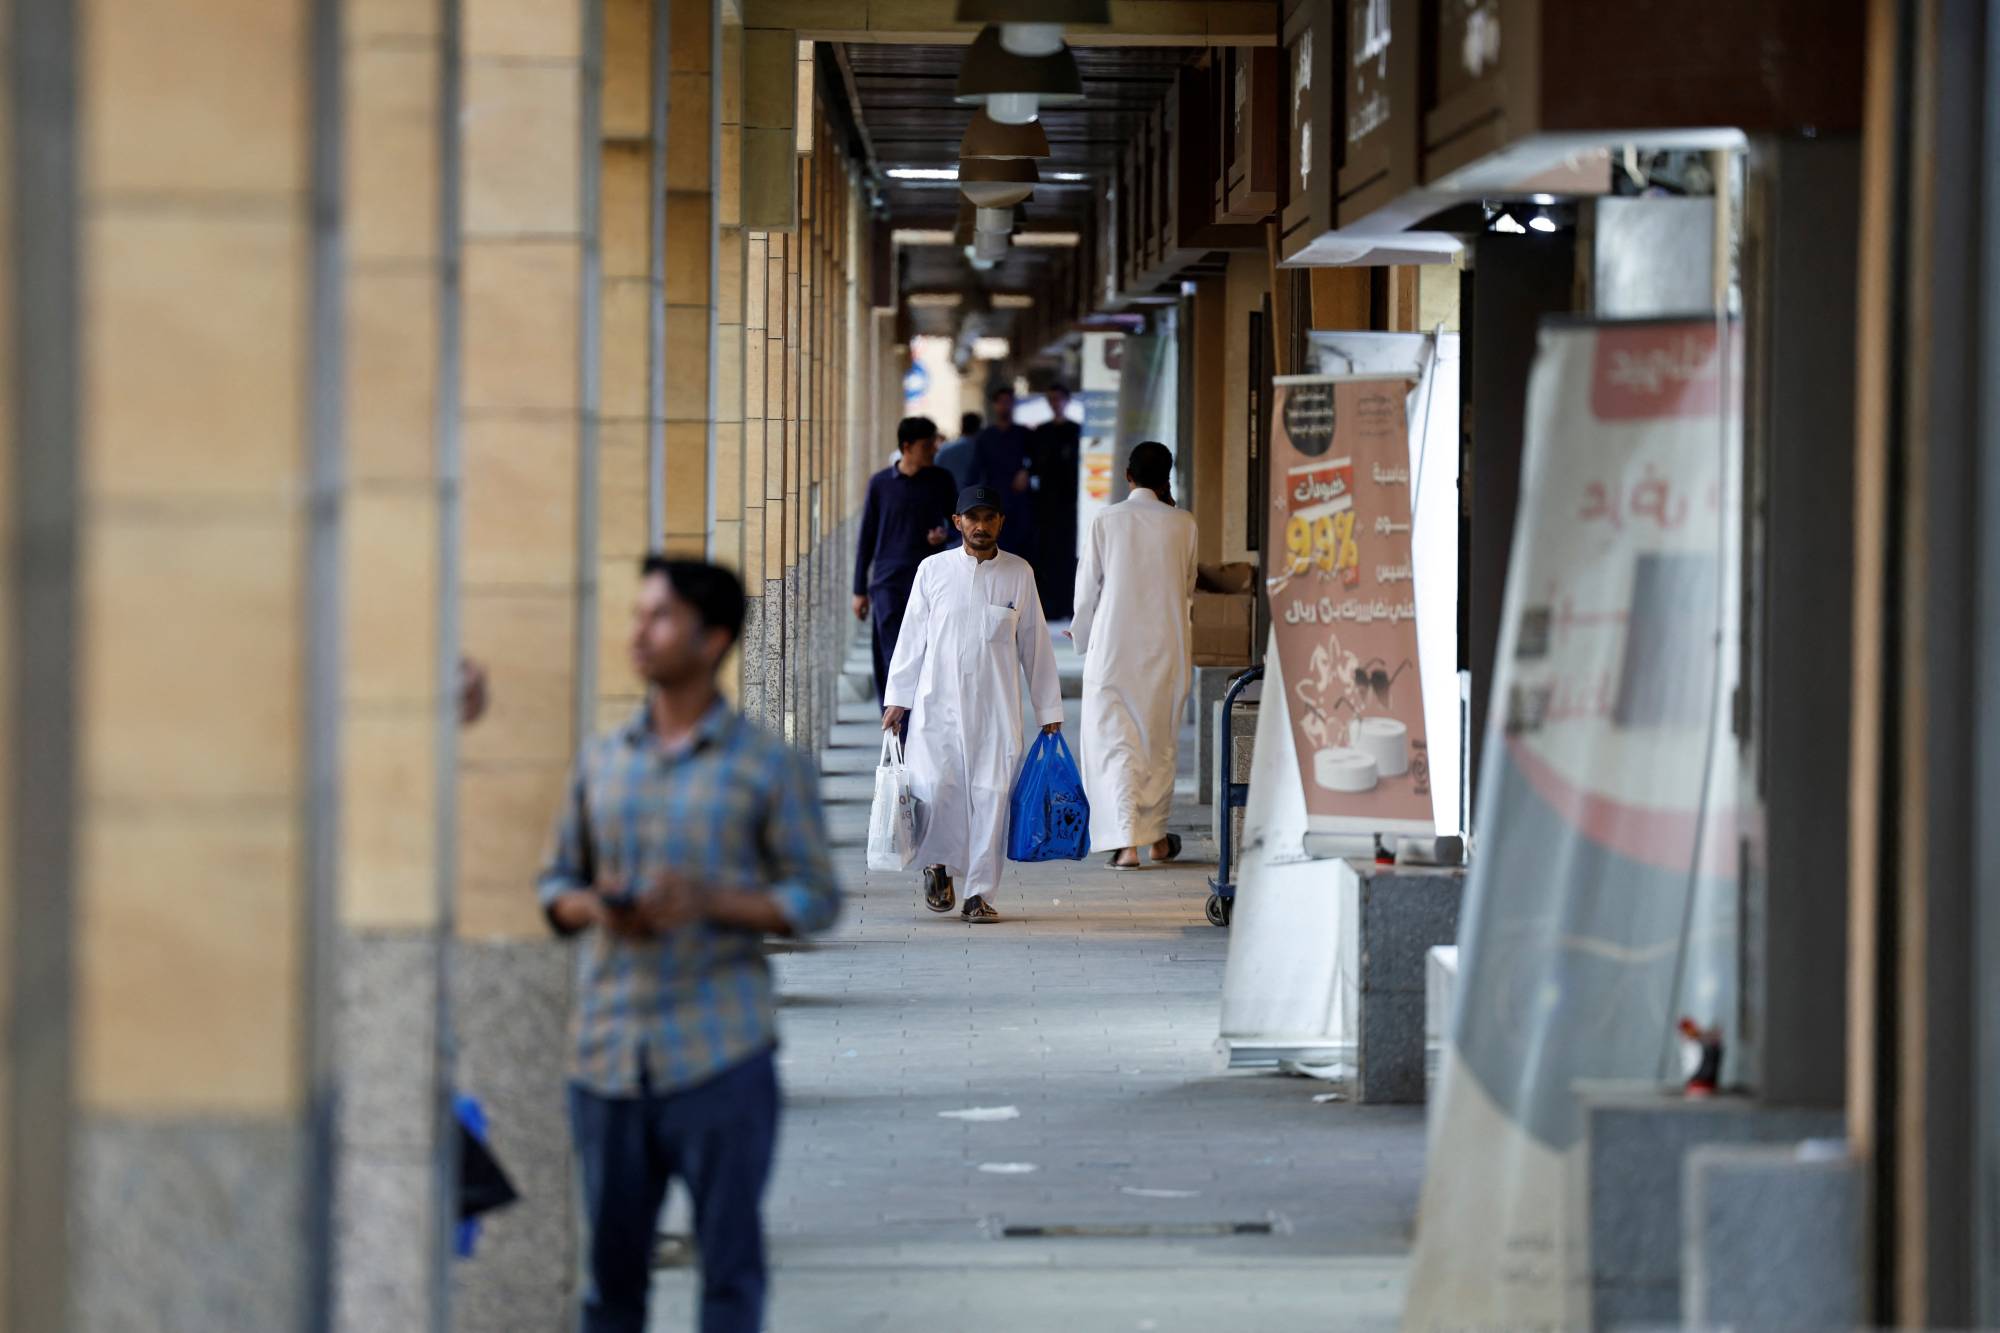
رجل يسير حاملاً أكياس التسوق في سوق محلية بوسط مدينة الرياض (رويترز)

وفي المقابل، أظهرت الاقتصادات المستوردة للنفط قدراً أكبر من الصمود، إذ يتوقع البنك الدولي ارتفاع معدل نموها إلى 4.3 في المائة في 2026، مقابل 3.9 في المائة في 2025.

ولا تقتصر تداعيات الصراع على قطاع الطاقة، إذ امتدت إلى السياحة والطيران والخدمات اللوجستية، بينما أدت اضطرابات الشحن إلى زيادة تكاليف الاستيراد وفرض ضغوط إضافية على سلاسل الإمداد، ولا سيما أسعار المواد الغذائية.

السعودية تحافظ على مسار التعافي

وعلى مستوى السعودية، يتوقع البنك الدولي أن ينتقل الناتج المحلي الحقيقي للفرد من مستوى أعلى قليلاً من مستواه في 2019 خلال 2025 إلى مستوى أدنى منه في 2026، قبل أن يستفيد الاقتصاد من تحسن إنتاج وصادرات الهيدروكربونات مع انحسار الصدمة.

وعلى صعيد المالية العامة، يقدّر البنك الدولي العجز المالي للمملكة بنحو 6.6 في المائة من الناتج المحلي الإجمالي في 2026، قبل أن يتراجع إلى 3.7 في المائة في 2027.

كما يتوقع تحسن رصيد الحساب الحالي، مع تراجع العجز من 1.4 في المائة من الناتج المحلي الإجمالي في 2026 إلى 0.9 في المائة في 2027.

وتشير هذه التقديرات إلى أن التأثير الأكبر للصراع يتركز في 2026، بينما يتوقع البنك الدولي تحسناً في المؤشرات المالية والخارجية مع تعافي إنتاج الهيدروكربونات وصادراتها في العام التالي.

صورة جوية لجانب من أفق العاصمة البحرينية المنامة (رويترز)

الفقر يتزايد في المنطقة

وفي الاقتصادات الهشة والمتأثرة بالصراعات، تأتي الصدمة فوق مواطن ضعف قائمة أصلاً، بينما يشير البنك الدولي إلى أن الفقر في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان أصبح أكثر تركّزاً في البيئات الهشة والمتأثرة بالصراعات.

وتستحوذ المنطقة على نحو 14 في المائة من فقراء العالم الذين يعيشون في فقر مدقع، لتأتي في المرتبة الثانية بعد أفريقيا جنوب الصحراء. كما أنها المنطقة الوحيدة عالمياً التي لا تزال مستويات الفقر فيها أعلى من مستويات ما قبل الجائحة.

وفي 2024، كان 14.3 في المائة من سكان المنطقة يعيشون بأقل من 3 دولارات يومياً، مقارنة بـ10.4 في المائة عالمياً، بينما عاش 26.9 في المائة بأقل من 4.20 دولار يومياً، مقابل 18.9 في المائة على مستوى العالم.

ويتوقع البنك الدولي استمرار الاتجاهات السلبية حتى 2026، مع تزايد تركّز الفقر في الاقتصادات المتأثرة بالصراعات والهشاشة، حيث يؤدي النزوح وضعف أسواق العمل وتآكل الأصول والخدمات الأساسية إلى جعل التعافي أكثر صعوبة.

تعافٍ قوي مشروط بانحسار الصراع

ويرى البنك الدولي أن المنطقة قادرة على تحقيق تعافٍ قوي إذا تراجعت حدة الصراع بحلول نهاية 2026. وباستثناء إيران، يتوقع التقرير أن يصل النمو الإقليمي إلى 7.8 في المائة في 2027، مدفوعاً بصورة رئيسية بتعافي إنتاج الهيدروكربونات وصادراتها.

لكن التعافي لن يكون تلقائياً، إذ يمكن أن تستمر آثار البنية التحتية المتضررة والاستثمارات المؤجلة واستنزاف الهوامش المالية الوقائية في الضغط على النمو لفترة طويلة بعد انحسار الصدمة المباشرة.

وقال أوسمان ديون، نائب رئيس البنك الدولي لشؤون منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، إن حماية الأسر الأكثر احتياجاً واستعادة القدرات الإنتاجية والاستثمار في بنية تحتية أكثر قدرة على الصمود في قطاعي الطاقة والنقل ستكون أساسية لتجنب تحول الصدمة المؤقتة إلى خسائر دائمة في رأس المال البشري وآفاق النمو ومستويات المعيشة.

وأضاف أن البلدان التي تعزز قدرتها على الصمود وتبني قدراتها ستكون في وضع أفضل للاستفادة من فرص المستقبل، مشدداً على أهمية السلام والاستقرار في تحقيق التنمية المستدامة للمنطقة.

كويتيون في حديقة الشهيد في مدينة الكويت (أ.ف.ب)

الذكاء الاصطناعي فرصة للنمو

وبالتوازي مع تداعيات الصراع، يسلط التقرير الضوء على تحول طويل الأجل يمكن أن يعيد تشكيل اقتصادات المنطقة، يتمثل في صعود الذكاء الاصطناعي.

وتقدر رئيسة الخبراء الاقتصاديين لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في البنك الدولي، روبرتا غاتي، أن الذكاء الاصطناعي قد يعزز إنتاجية ما بين 13 و20 في المائة من الوظائف في المنطقة، مقابل أقل من 10 في المائة من الوظائف التي تواجه مخاطر الأتمتة على المدى القريب.

ويرجح التقرير أن يكون الأثر الرئيسي للذكاء الاصطناعي في المنطقة مرتبطاً بزيادة الإنتاجية أكثر من فقدان الوظائف، مع استفادة العمال والمنشآت القادرة على توظيف هذه الأدوات بفاعلية.

لكن تحقيق هذه المكاسب يتطلب سد فجوات هيكلية لا تزال تحد من انتشار التكنولوجيا، من بينها محدودية تمثيل لغات المنطقة وبياناتها في أنظمة الذكاء الاصطناعي العالمية، وضعف استخدام أدوات الذكاء الاصطناعي، إلى جانب الفجوات في رأس المال البشري والبنية التحتية ومحدودية ديناميكية القطاع الخاص.

تعاون إقليمي

ويشير التقرير إلى أن التعاون الإقليمي يمكن أن يكون أحد المسارات الرئيسية لتعظيم مكاسب الذكاء الاصطناعي، خصوصاً مع تفاوت قدرات دول المنطقة في هذا المجال.

ويمكن لدول رائدة، مثل السعودية والإمارات، مشاركة خبراتها في تطوير النماذج والحوكمة مع بقية دول المنطقة، في حين تستطيع الاقتصادات متوسطة الدخل توفير المواهب والبيانات المحلية.

أما الاقتصادات الأكثر هشاشة، فيمكنها الاستفادة من أدوات «الذكاء الاصطناعي الصغير»، وهي تقنيات منخفضة التكلفة ومصممة لأغراض محددة ويمكن تشغيلها على أجهزة محمولة أساسية، بما يساعد على تحسين الخدمات الأساسية ودعم منشآت الأعمال المحلية.

ويخلص التقرير إلى أن قدرة المنطقة على تجاوز الصدمة الحالية لن تعتمد فقط على عودة إنتاج النفط وصادراته، وإنما أيضاً على معالجة مواطن الضعف الهيكلية والاستثمار في البنية التحتية ورأس المال البشري، بما يتيح تحويل الذكاء الاصطناعي إلى محرك إضافي للإنتاجية والنمو.