
لم تعد موجة البيع التي ضربت «وول ستريت» مجرد تراجع حاد في أسهم التكنولوجيا، بعدما محَت نحو 6 تريليونات دولار من القيمة السوقية للأسهم الأميركية خلال 45 يوماً، وامتدت تداعياتها إلى أسواق وسلع أخرى. ومع دخول مؤشر «ناسداك 100» منطقة السوق الهابطة، تواجه الأسواق اختباراً مزدوجاً: هل تستطيع شركات التكنولوجيا إقناع المستثمرين بأن الإنفاق القياسي على الذكاء الاصطناعي سيحقق عوائد توازي تكلفته؟ وهل لا يزال بإمكان الرئيس الأميركي دونالد ترمب توفير الغطاء السياسي الذي راهن عليه المستثمرون لتخفيف أثر الصدمات الاقتصادية والقرارات التجارية؟
ويُعرف هذا الرهان باسم «مظلة ترمب» (Trump Put)، وهو تعبير مستوحى من عقود خيار البيع التي توفر حماية من الهبوط. ويشير إلى اعتقاد لدى المستثمرين بأن ترمب، نظراً لاهتمامه بأداء الأسواق المالية، قد يتراجع عن قرارات أو يخفف سياسات تثير قلق المستثمرين إذا هددت هبوطاً حاداً في الأسهم أو النمو الاقتصادي. لكنها ليست ضمانة فعلية؛ بل توقع بشأن رد فعل الرئيس، وتزداد أهميتها مع اتساع موجة البيع وتبدل موازين القوى السياسية بعد انتخابات التجديد النصفي.
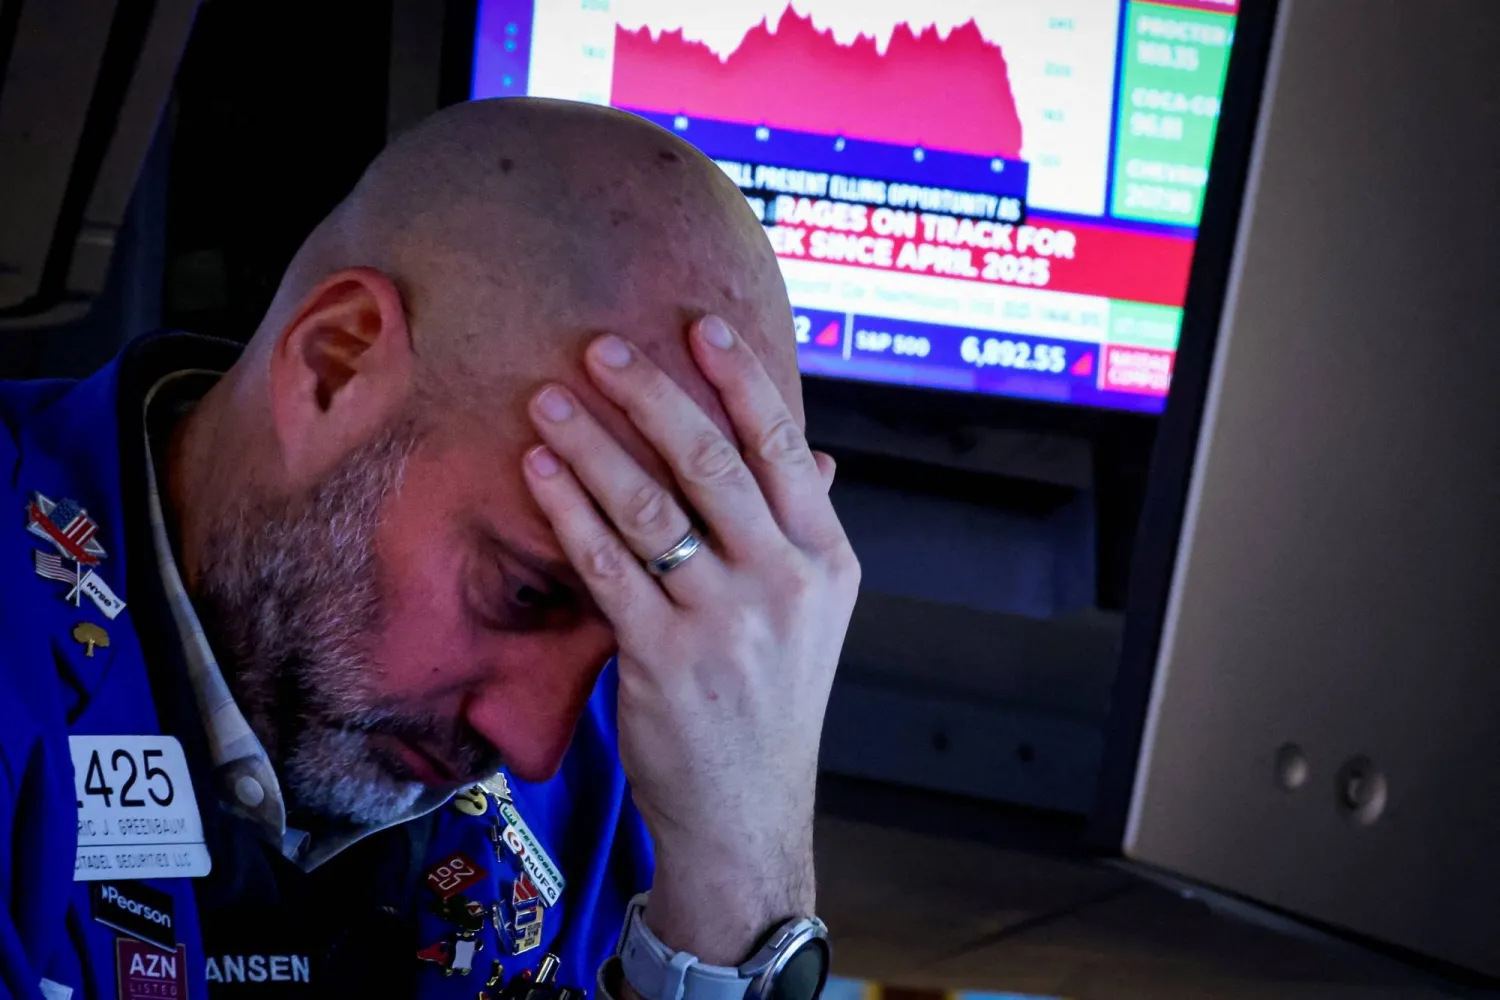
وتعكس حصيلة الأسبوع حجم التحول في معنويات المستثمرين؛ إذ هوى مؤشر «ناسداك 100» بنسبة 5.6 في المائة يوم الجمعة، لترتفع خسائره الأسبوعية إلى 10.4 في المائة، مسجلاً أسوأ أداء أسبوعي منذ اضطرابات الأسواق خلال جائحة «كوفيد - 19». وأصبح المؤشر منخفضاً بنحو 20 في المائة عن ذروته المسجلة خلال التعاملات في 6 أكتوبر (تشرين الأول)، ليدخل منطقة السوق الهابطة، وفق التعريف المتعارف عليه الذي يربطها بانخفاض المؤشر 20 في المائة من قيمته.
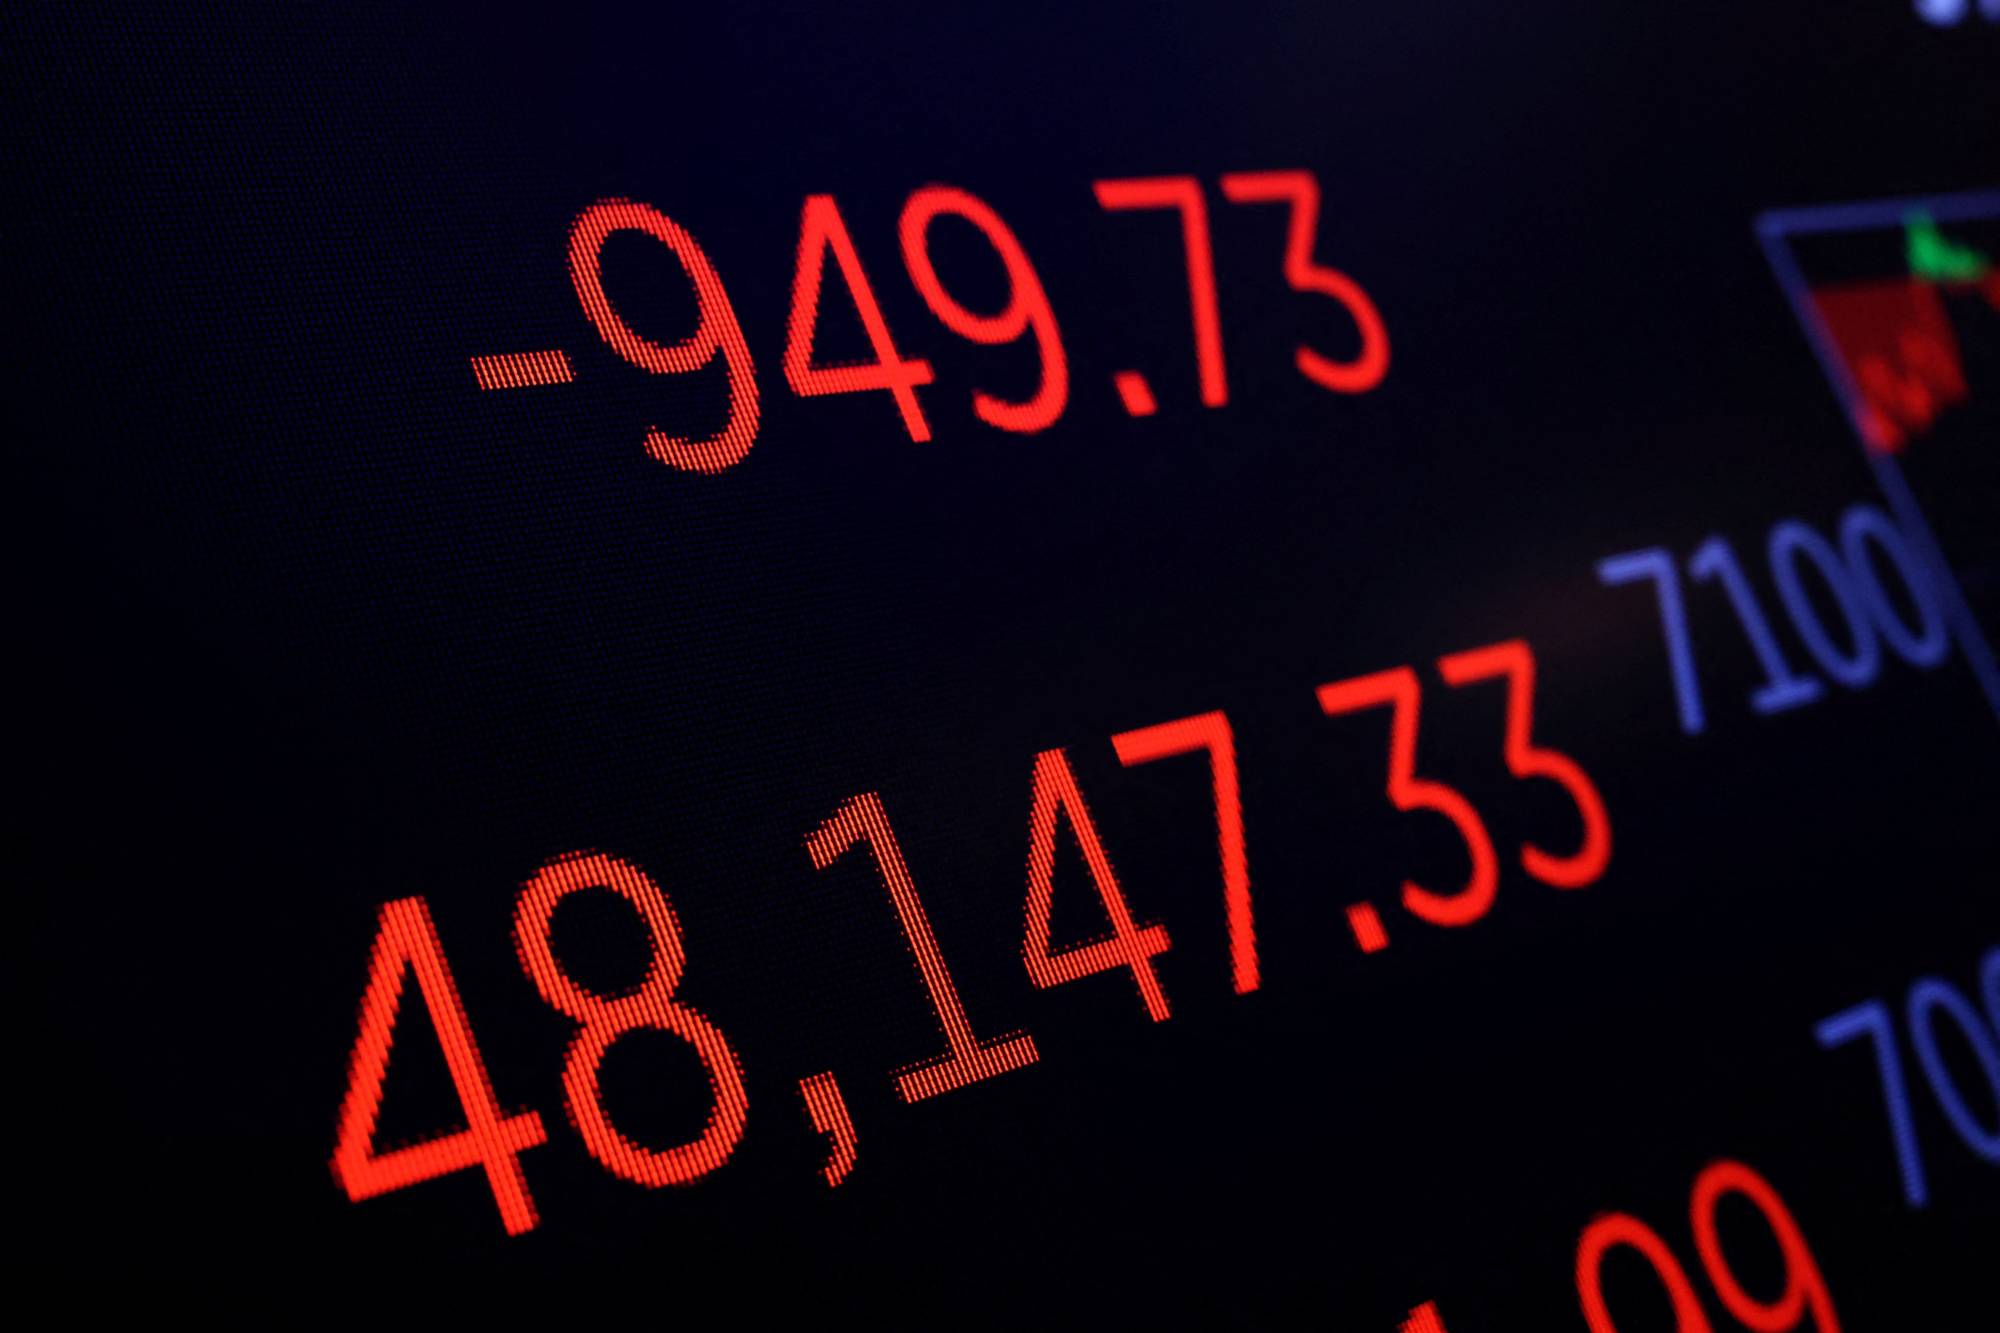
ولم تقتصر الخسائر على التكنولوجيا؛ فقد تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 3.7 في المائة في جلسة الجمعة، متجاوزاً مستوى التصحيح بعد انخفاضه بأكثر من 10 في المائة عن ذروته في أكتوبر. ووفق تقديرات «كوبيسي ليتر»، فقدت الأسهم الأميركية نحو 6 تريليونات دولار من قيمتها السوقية خلال 45 يوماً، بمتوسط خسائر يومية بلغ 225 مليار دولار على مدى 31 جلسة تداول متتالية. وعلى الصعيد العالمي، أشار تقرير لـ«رويترز»، إلى تبخر نحو 9 تريليونات دولار من القيمة السوقية للأسهم منذ بلوغها ذروتها في أغسطس (آب).
الإنفاق على الذكاء الاصطناعي تحت الاختبار
يكمن أحد أبرز أسباب موجة البيع في تصاعد الشكوك بشأن حجم الإنفاق الرأسمالي على البنية التحتية للذكاء الاصطناعي، بعدما ضخت شركات التكنولوجيا الكبرى مئات المليارات من الدولارات في شراء الرقائق وبناء مراكز البيانات وتوسيع قدراتها الحاسوبية، بينما لا تزال العوائد النهائية لهذه الاستثمارات موضع اختبار.
وتظهر بيانات «كوبيسي ليتر» أن الإنفاق الرأسمالي المجمع لشركات «أمازون» و«ألفابت» و«ميتا» و«مايكروسوفت»، ارتفع بمقدار 36.9 مليار دولار خلال الربع الثالث، ليصل إلى مستوى قياسي بلغ 201.9 مليار دولار؛ أي أكثر من ضعف مستواه قبل عام، وبزيادة 356 في المائة مقارنة بالربع الأول من 2024. وبلغ إجمالي إنفاق الشركات الأربع على النفقات الرأسمالية نحو 1.6 تريليون دولار خلال السنوات الثلاث الماضية.
ويخشى المستثمرون أن يؤدي هذا التوسع إلى استنزاف التدفقات النقدية الحرة وزيادة الاقتراض والضغط على هوامش الربحية، خصوصاً إذا تأخر الطلب التجاري عن التوقعات، أو احتاجت الشركات إلى سنوات لاسترداد استثماراتها. لذلك انتقل التركيز من حجم الفرص التي تتيحها التقنية إلى قدرة الشركات على تحويل الإنفاق المتزايد إلى أرباح وتدفقات نقدية فعلية خلال العامين المقبلين.
ومع ذلك، لا تعكس البيانات المالية الحالية انهياراً في أداء الشركات؛ فقد سجلت شركات «ستاندرد آند بورز 500» نمواً في ربحية السهم بلغ 31.9 في المائة على أساس سنوي خلال الربع الثالث، وهو أقوى معدل في 4 سنوات، كما تجاوزت الأرباح تقديرات المحللين على مدى 13 ربعاً متتالياً، وفق «كوبيسي ليتر». ويشير التباين بين قوة الأرباح وهبوط الأسهم إلى أن المستثمرين يعيدون تقييم العوائد المستقبلية وتكلفة تحقيقها، لا الأداء الحالي فحسب.
«إنفيديا» في قلب العاصفة
كانت أسهم شركات الرقائق الأكثر تضرراً من موجة البيع. وتراجعت أسهم «إنفيديا» بنسبة 14 في المائة يوم الجمعة، لتصل خسائرها منذ أوائل أكتوبر إلى نحو 50 في المائة، ما محا نحو 2.8 تريليون دولار من قيمتها السوقية، وفق «فاينانشال تايمز». وجاء الهبوط وسط تصاعد الجدل حول الشركة، وتقارير عن تحقيق تجريه هيئة الأوراق المالية والبورصات الأميركية بشأن ممارساتها المحاسبية، إلى جانب الضغوط التنظيمية والسياسية المحيطة بقطاع الرقائق.
وتكتسب خسائر الشركة أهمية خاصة لأنها تمثل إحدى الركائز الأساسية لدورة الاستثمار في الذكاء الاصطناعي، بوصفها المورد الأبرز للمعالجات المتقدمة المستخدمة في تدريب النماذج وتشغيلها. ولم تقتصر الخسائر على «إنفيديا»؛ إذ هبط مؤشر «فيلادلفيا» لأشباه الموصلات بنسبة 10.7 في المائة يوم الجمعة، ووصل تراجعه من ذروته في يونيو (حزيران) إلى 43 في المائة. كما انخفضت أسهم «سان ديسك» 16 في المائة، و«ويسترن ديجيتال» 12 في المائة، و«برودكوم» و«مارفيل» 12 في المائة لكل منهما، فيما خسرت «مايكرون» 14 في المائة.
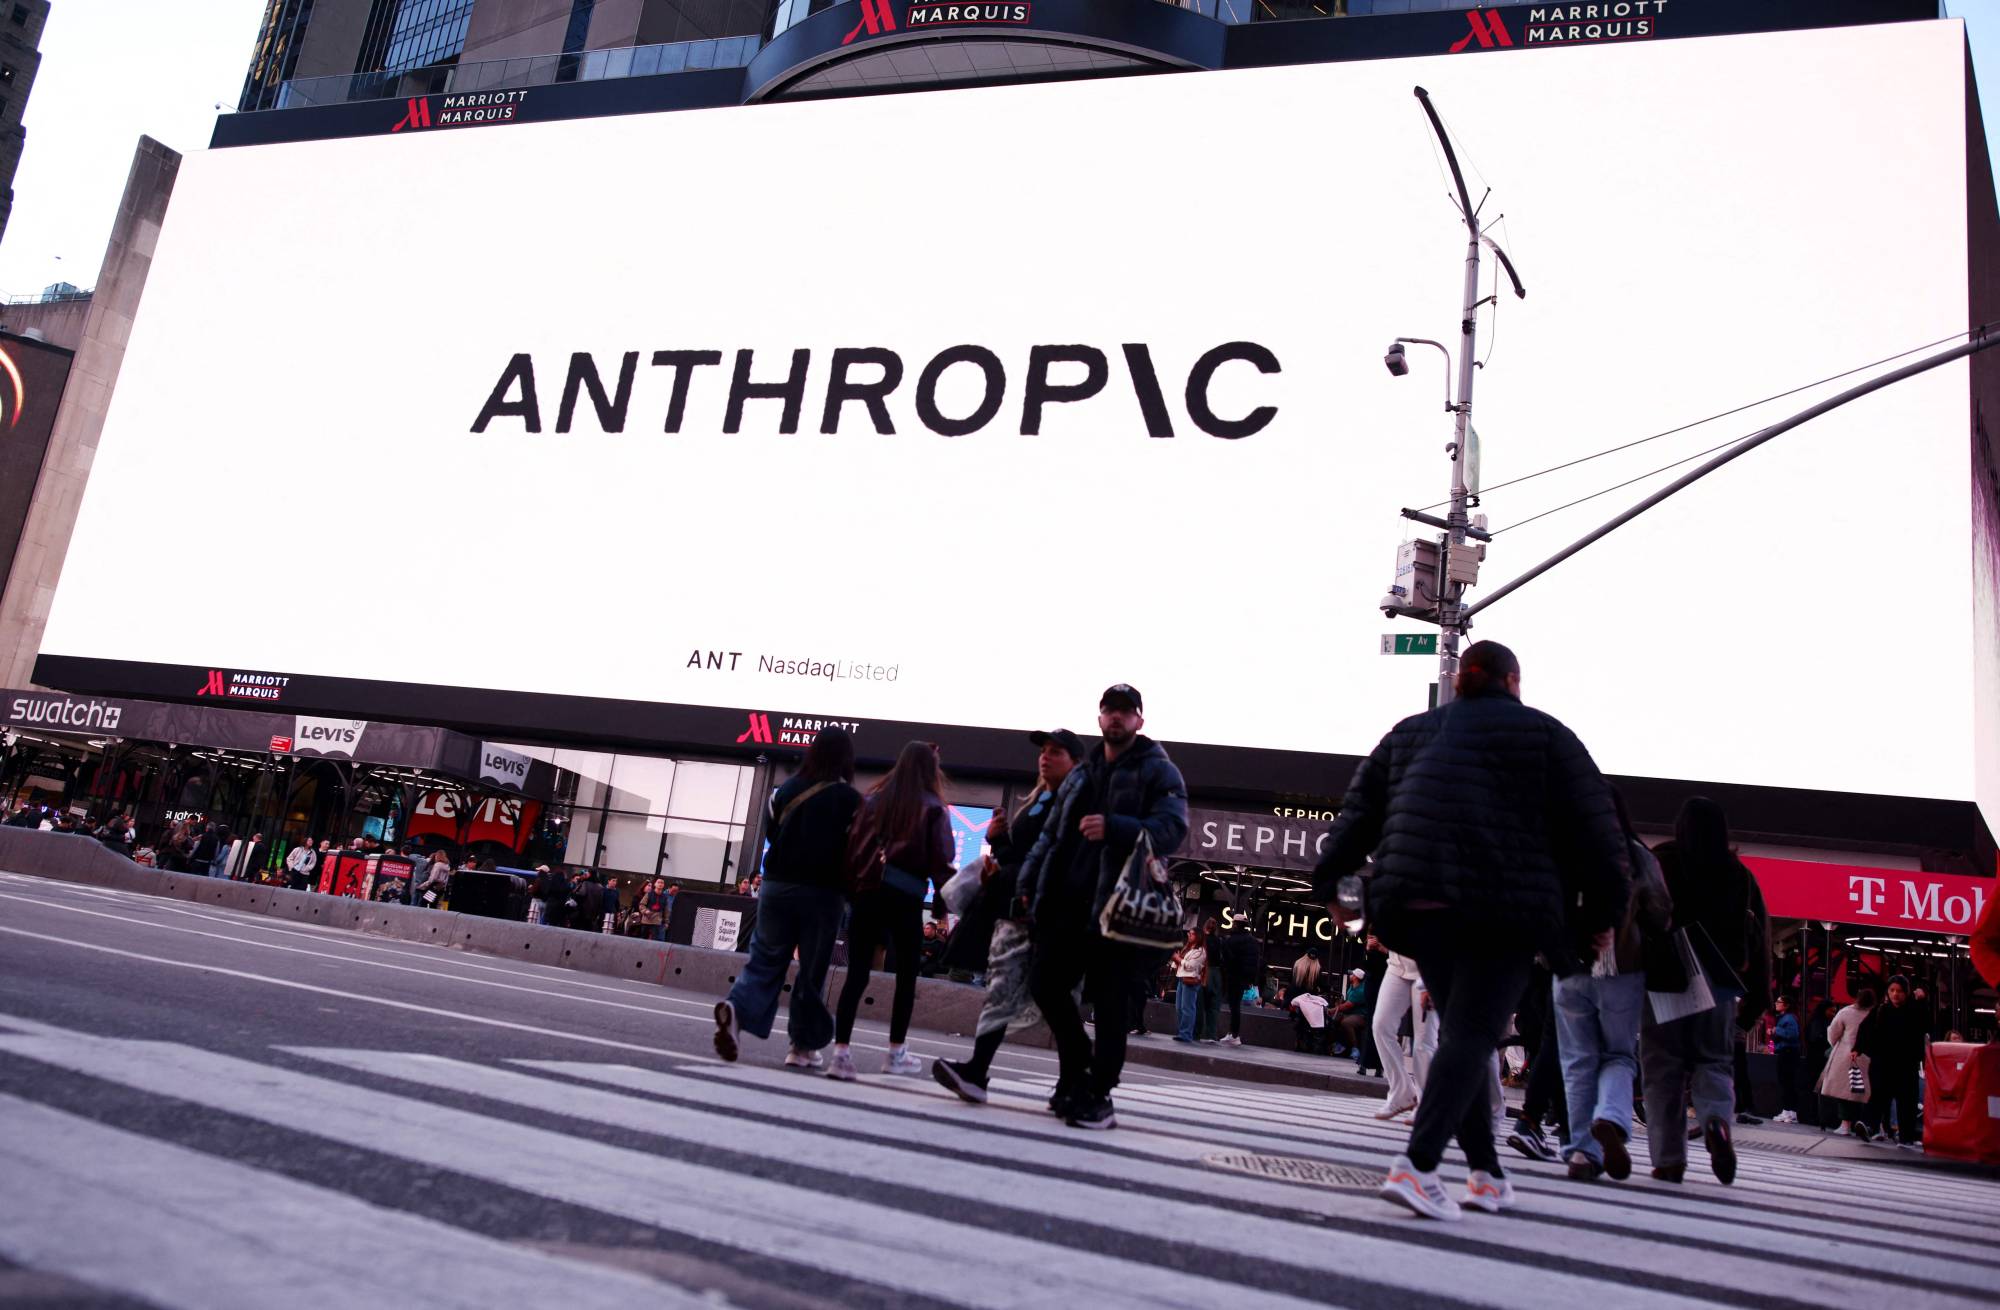
ولم تنجح نتائج الطرح العام الأولي القياسي لشركة «أنثروبيك» في تهدئة الأسواق؛ فبعد ارتفاع أسهمها 17 في المائة في أول أيام تداولها الخميس، تراجعت 9.1 في المائة في الجلسة التالية، مقتربة من سعر الإدراج. وجمع الطرح والاكتتاب الخاص المصاحب أكثر من 100 مليار دولار، وأثارت ضخامة العملية تساؤلات بشأن السيولة المتاحة في السوق، في وقت تواجه فيه المحافظ الاستثمارية ضغوطاً وتحتاج إلى توفير النقد.
الفائدة والسياسة تعمقان القلق
إلى جانب مخاوف الذكاء الاصطناعي، عادت توقعات رفع أسعار الفائدة لتضيف عبئاً على الأسهم؛ فارتفاع الفائدة يزيد تكلفة الاقتراض على شركات التكنولوجيا، كما يقلل القيمة الحالية للأرباح المستقبلية التي تستند إليها تقييمات الشركات ذات النمو المرتفع.
وتصاعد القلق من استمرار التضخم فوق مستهدف «الاحتياطي الفيدرالي» البالغ 2 في المائة، ومن احتمال اضطرار البنك المركزي إلى إبقاء السياسة النقدية مشددة لفترة أطول أو استئناف رفع الفائدة. وكانت تصريحات عضو المجلس كريستوفر والر، بشأن احتمال زيادة كبيرة بمقدار 50 نقطة أساس، قد عززت هذه المخاوف. لكن هبوط الأسهم بدأ بدوره يغير حسابات الأسواق؛ إذ لم تعد العقود المستقبلية تسعّر بالكامل زيادة بمقدار ربع نقطة مئوية في اجتماع ديسمبر (كانون الأول)، وفق «فاينانشال تايمز».
وتتزامن هذه المخاوف مع زيادة الاقتراض اللازم لتمويل مشروعات الذكاء الاصطناعي.
وعلى الصعيد السياسي، أثار الفوز الواسع للديمقراطيين في انتخابات التجديد النصفي مخاوف من تشديد الرقابة على شركات التكنولوجيا والذكاء الاصطناعي، وفرض قيود أو ضرائب جديدة، وربما إبطاء التوسع في بناء مراكز البيانات. وفي هذا السياق، تبرز تساؤلات حول مدى احتمال انتهاء ما تسميه «مظلة ترمب»، في إشارة إلى الاعتقاد بأن الرئيس يتدخل لدعم الأسواق عندما تتعرض لهزات حادة، وأن استقرار الأسهم يمثل أولوية سياسية لديه.
وترى النشرة أن تغير موازين القوى في الكونغرس قد يحد من قدرة الإدارة على توفير هذا الغطاء، ويزيد حساسية الأسواق تجاه القرارات التنظيمية والسياسية.
موجة البيع تمتد إلى الأصول الأخرى
لم تقتصر عمليات التخارج على الأسهم؛ بل امتدت إلى أصول يُفترض تقليدياً أن توفر الحماية في أوقات الاضطراب؛ فقد تراجع الذهب بنحو 3 في المائة يوم الجمعة، إلى نحو 3522 دولاراً للأونصة، وهو أدنى مستوى في أكثر من عام، وفق «فاينانشال تايمز». ويشير هذا الأداء إلى احتمال لجوء المستثمرين إلى تسييل الأصول لتوفير النقد، بدلاً من نقل استثماراتهم ببساطة من الأسهم إلى الملاذات الآمنة.
كما هبطت «بتكوين» إلى ما دون 60 ألف دولار للمرة الأولى منذ يوليو (تموز)، فيما اتجه النحاس إلى تسجيل أكبر خسارة أسبوعية منذ أبريل (نيسان) 2025، في إشارة إلى امتداد القلق إلى توقعات الطلب الصناعي المرتبط بالبنية التحتية ومراكز البيانات.
وفي المقابل، اتجه المستثمرون إلى السندات الحكومية، وتراجعت عوائد سندات الخزانة الأميركية لأجل 10 سنوات، مسجلة أكبر انخفاض أسبوعي منذ أبريل 2025، وفق «رويترز». كما ارتفع مؤشر التقلبات «فيكس»، المعروف بمقياس الخوف في «وول ستريت»، إلى مستويات لم يشهدها منذ اضطرابات أبريل 2025، ووصل إلى 40 نقطة خلال جلسة الجمعة، وفق «فاينانشال تايمز».
تصحيح أم بداية تراجع أوسع؟
لا تزال التقديرات منقسمة بشأن ما إذا كانت الأسواق تواجه انفجاراً لفقاعة الذكاء الاصطناعي أم تصحيحاً عميقاً يعيد تقييم الأسعار بعد موجة صعود استثنائية. وترى «كوبيسي ليتر» أن السوق بدأت تسعير سيناريو أكثر تشاؤماً مما تبرره البيانات الأساسية للشركات، مشيرة إلى استمرار نمو الأرباح، وإلى أن جزءاً من المخاوف بشأن الإنفاق والفائدة والتنظيم انعكس بالفعل في الأسعار.
لكن النشرة لا تستبعد مزيداً من الهبوط، محذرة من أن السيولة لا تزال محدودة، وأن السوق لم تصل بالضرورة إلى القاع. وتكمن المخاطر في أن تتحول عمليات البيع إلى أزمة ثقة تتجاوز التكنولوجيا، إذا استمرت الضغوط على التمويل والسيولة وانتقلت إلى أسواق الائتمان والأصول الأخرى.
ماذا ينتظر الأسواق الأسبوع المقبل؟
سيكون الأسبوع المقبل اختباراً لمعرفة ما إذا كانت موجة البيع قد بلغت مرحلة الإنهاك، أم أن المستثمرين يستعدون لجولة جديدة من إعادة تقييم أسهم التكنولوجيا. وسيكون أسبوع التداول أقصر بسبب عطلة عيد الشكر الأميركية، ما قد يحد من السيولة ويزيد حدة التحركات السعرية.
وتتركز الأنظار يوم الأربعاء 25 نوفمبر، على مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، المقياس المفضل لدى مجلس «الاحتياطي الفيدرالي» لقياس التضخم، إلى جانب بيانات الدخل والإنفاق الشخصيين والتقدير الثاني لنمو الناتج المحلي الإجمالي في الربع الثالث. كما يترقب المستثمرون بيانات ثقة المستهلك يوم الثلاثاء، وطلبات إعانة البطالة والطلبيات المعمرة، فضلاً عن محضر الكتاب البيج الصادر عن المجلس.
وقد تمنح قراءة تضخم أقل من المتوقع الأسواق متنفساً وتخفف المخاوف من زيادة الفائدة في ديسمبر، بينما قد تؤدي قراءة مرتفعة إلى تجدد الضغوط على أسهم النمو والتكنولوجيا.
وعلى صعيد الشركات، ستتجه الأنظار إلى نتائج «ديل تكنولوجيز» و«إتش بي» و«أنالوغ ديفايسز»، بحثاً عن مؤشرات على استمرار الطلب المرتبط بالذكاء الاصطناعي والبنية التحتية لمراكز البيانات.
وبينما قد تهيئ حدة البيع وارتفاع التقلبات لارتداد قصير الأجل، فإن ذلك لا يعني بالضرورة انتهاء التصحيح. وستظل استعادة الثقة مرتبطة بـ3 اختبارات: مسار التضخم والفائدة، وقدرة شركات التكنولوجيا على إثبات أن استثماراتها الضخمة ستدر عوائد ملموسة، ومدى استعداد المستثمرين للعودة إلى المخاطرة بعد موجة التخارج الأخيرة.

حقائق
«وول ستريت» بالأرقام... أسبوع الخسائر
- 6 تريليونات دولار: خسائر القيمة السوقية للأسهم الأميركية خلال 45 يوماً.
- 10.4 %: تراجع مؤشر «ناسداك 100» خلال الأسبوع في أسوأ أداء أسبوعي منذ مارس (آذار) 2020.
- 20 %: هبوط «ناسداك 100» من ذروته المسجلة في أكتوبر ليدخل نطاق السوق الهابطة.
- 8.6 %: خسائر مؤشر «ستاندرد آند بورز 500» خلال الأسبوع.
- 8 %: تراجع مؤشر «داو جونز» خلال الأسبوع.
- 3.7 %: هبوط «ستاندرد آند بورز 500» في جلسة الجمعة إلى 6910.39 نقطة ليدخل نطاق التصحيح.
- 9.1 %: تراجع سهم «أنثروبيك» في ثاني جلسات تداوله بعد صعوده 17 % في أول يوم.