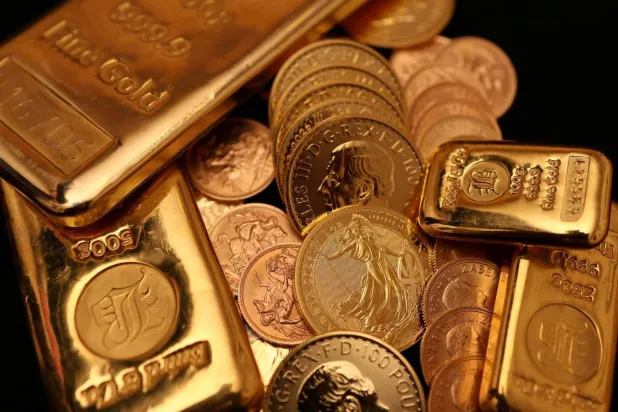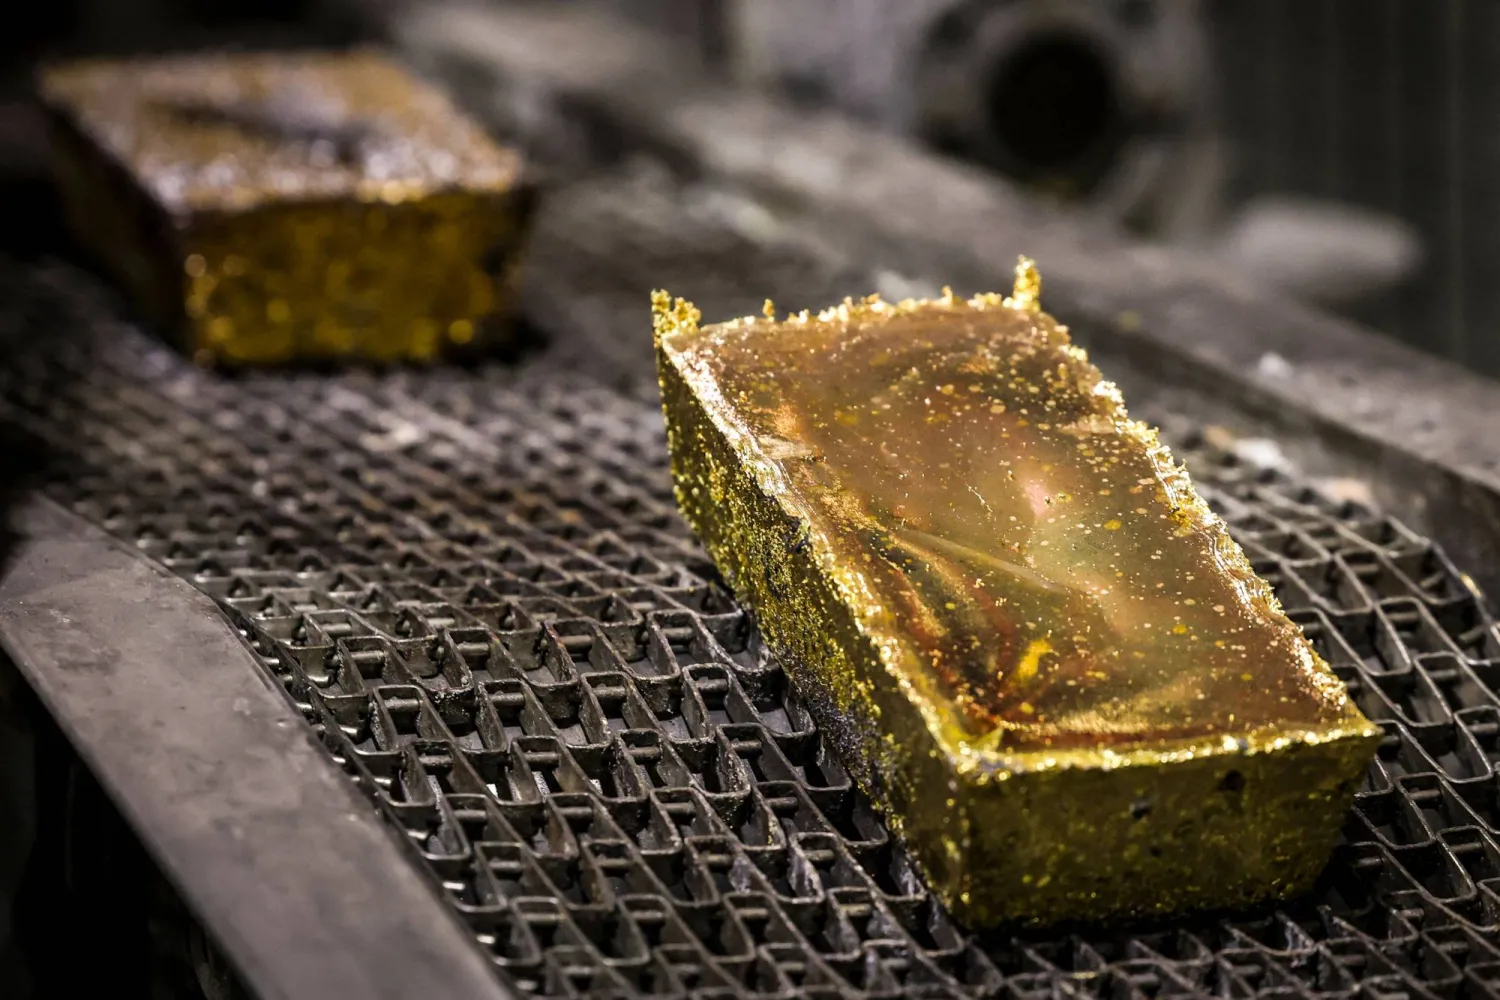

تباينت تحركات البنوك المركزية في سوق الذهب، مع مواصلة روسيا بيع جزء من احتياطياتها من المعدن النفيس، واتجاه كازاخستان إلى تقليص حصته في احتياطياتها، في مقابل استمرار الصين وبولندا في تعزيز حيازاتهما. وتثير هذه التحركات تساؤلات بشأن اتجاه الطلب الرسمي على الذهب، وما إذا كانت مبيعات بعض الدول تمثل تحولاً أوسع في سياسات إدارة الاحتياطيات، أم أنها ترتبط باحتياجات مالية وظروف خاصة بكل دولة.
ووفق تقرير نشرته شبكة «يورونيوز» الأحد، خفضت روسيا احتياطياتها من الذهب بنحو 6.2 طن في سبتمبر (أيلول)، لترتفع الكميات التي باعتها منذ بداية العام إلى نحو 62 طناً. ويأتي ذلك في ظل ضغوط على الموازنة الروسية، مع احتياجات تمويلية مرتبطة بالحرب في أوكرانيا والإنفاق الدفاعي.
ونقل التقرير عن آدم سترونيافسكي، المدير العام لشركة «مينيتسا سكاربوفا» البولندية لتجارة المعادن النفيسة، قوله إن روسيا تبيع الذهب خارج سوق لندن، وإن جزءاً من الكميات يتجه إلى هونغ كونغ، حيث يُعد البنك المركزي الصيني، بحسب تقديره، المشتري الرئيسي. ورأى أن طبيعة هذه المعاملات ووجهتها قد تحدان من تأثيرها المباشر على الأسعار العالمية.
وتشير بيانات التجارة في هونغ كونغ، وفق التقرير، إلى وصول نحو 100 طن من الذهب الروسي إلى المدينة بين يناير (كانون الثاني) ويوليو (تموز)، أي ما يقارب ثلاثة أمثال الكمية المسجلة خلال الفترة نفسها من العام الماضي.
ولا يستبعد سترونيافسكي أن تعود روسيا مستقبلاً إلى شراء الذهب وإعادة بناء احتياطياتها، مستشهداً بما حدث بعد موجة بيع سابقة في عام 1998.
كازاخستان تتجه إلى تقليص حصة الذهب
في تحرك موازٍ، أعلنت كازاخستان عزمها خفض حصة الذهب إلى 75 في المائة من إجمالي احتياطياتها بحلول نهاية العام، مقارنة بنحو 78 في المائة حالياً. ويأتي هذا التوجه بعدما كانت البلاد من بين أكبر مشتري الذهب عالمياً خلال الأشهر الثمانية الأولى من عام 2026.
ويرى سترونيافسكي أن الخطوة قد تكون مؤقتة، وربما ترتبط بالحاجة إلى تغطية عجز الموازنة أو جني الأرباح بعد سنوات من تراكم حيازات الذهب وارتفاع أسعاره. وأشار إلى أن تقليص الحصة المستهدفة بثلاث نقاط مئوية، مع توزيع المبيعات على فترة زمنية، قد يحد من تأثيرها على السوق العالمية.
وتوضح الخطوتان الروسية والكازاخستانية أن قرارات البنوك المركزية المتعلقة بالذهب لا ترتبط بالضرورة بتوقعاتها للأسعار وحدها، بل قد تعكس أيضاً احتياجات التمويل وإدارة الموازنة وإعادة التوازن بين مكونات الاحتياطيات.
الصين وبولندا تواصلان تعزيز الاحتياطيات
في المقابل، تواصل الصين شراء الذهب، وفق بيانات مجلس الذهب العالمي التي أظهرت أن بنك الشعب الصيني أضاف 23 طناً إلى احتياطياته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر (تشرين الأول) 2023. وبلغت مشترياته خلال الربع الثالث 63 طناً، بينما وصلت الزيادة منذ بداية العام إلى 103 أطنان.
ويشير التقرير إلى أن انتقال جزء من الذهب الروسي إلى هونغ كونغ، مع وجود طلب صيني، قد يعني أن بعض المبيعات الرسمية لا تتحول بالضرورة إلى ضغط صافٍ مماثل على السوق العالمية، إذ يتوقف الأثر على الجهة التي تشتري الكميات المباعة، وطريقة تنفيذ المعاملات، وحجم الذهب الذي يصل فعلياً إلى الأسواق المتداولة.
أما بولندا، التي رفعت احتياطياتها من الذهب بصورة كبيرة خلال السنوات الماضية، فتقترب من هدفها البالغ 700 طن. لكن سترونيافسكي يستبعد أن يؤدي بلوغ هذا المستوى إلى توقف المشتريات أو البدء في بيع الاحتياطيات، مشيراً إلى أن الذهب يدعم الجدارة الائتمانية للدولة ويساعد على استقرار العملة.
ووفق التقرير، تحتل بولندا المرتبة العاشرة عالمياً من حيث حجم احتياطيات الذهب، وقد يكون بلوغ 700 طن محطة ضمن استراتيجية طويلة الأجل، لا نهاية لعمليات الشراء.
هل تمهد المبيعات لتحول أوسع في السوق؟
يثير بيع روسيا وكازاخستان جزءاً من احتياطياتهما تساؤلات بشأن احتمال انتقال بنوك مركزية أخرى من الشراء إلى البيع، خصوصاً بعد الارتفاعات الكبيرة التي سجلها الذهب خلال السنوات الماضية. لكن التقرير لا يرى أن تحركات البلدين تكفي وحدها للاستدلال على تحول عام في سياسة البنوك المركزية، في ظل استمرار الشراء من الصين وبولندا.
وبحسب بيانات مجلس الذهب العالمي الواردة في التقرير، ارتفع الذهب بنسبة 25.5 في المائة خلال عام 2024، ثم صعد بنسبة 67.4 في المائة في عام 2025، قبل أن يتراجع بنسبة 4.4 في المائة خلال الأشهر التسعة الأولى من عام 2026، وفق الأسعار المقومة بالدولار الأميركي.
وقال سترونيافسكي إن بعض المستثمرين الذين اشتروا الذهب قبل سنوات قد يفكرون في جني الأرباح بعد الارتفاعات الكبيرة، لكنه يرى أن التصحيحات السعرية المؤقتة لا تعني بالضرورة انتهاء الاتجاه الصاعد على المدى الطويل.
وأضاف أن مشتريات البنوك المركزية والمستثمرين الذين ينظرون إلى الذهب باعتباره ملاذاً آمناً وأصلاً احتياطياً قد تواصل دعم الأسعار. لكنه شدد على أن تحقيق عوائد موثوقة من الاستثمار في الذهب يتطلب أفقاً زمنياً طويلاً، ولا يعني أن الأسعار لن تتراجع على المدى القصير.