
يتجه البنك المركزي الأوروبي إلى تثبيت أسعار الفائدة في اجتماعه الخميس المقبل، وسط تصاعد المخاطر المحيطة بالتضخم، بفعل استمرار الحرب مع إيران وبقاء أسعار الطاقة فوق 100 دولار للبرميل، بالتزامن مع اضطرابات سياسية ومالية في فرنسا تزيد الضغوط على أسواق السندات، وتفاقم المخاوف بشأن استدامة المالية العامة.
وفي ظل هذه التحديات، تتجه أنظار المستثمرين إلى تصريحات البنك بحثاً عن إشارات توضح ما إذا كان تثبيت الفائدة سيمهد لمزيد من التشديد النقدي، أم أن مخاطر تباطؤ النمو ستدفعه إلى التريث.
وقال ديفيد كومبس، رئيس استثمارات الأصول المتعددة لدى «راثبونز لإدارة الأصول»، إن تحديد أسعار الفائدة في ظل هذه الظروف يمثل مهمة بالغة الصعوبة. وبينما تتوقع الأسواق الإبقاء على الفائدة دون تغيير في أكتوبر (تشرين الأول)، تتركز التساؤلات على مسار السياسة النقدية في الأشهر المقبلة، واحتمالات رفع الفائدة مجدداً، إلى جانب تداعيات اضطرابات سوق السندات الفرنسية، ومستقبل رئاسة كريستين لاغارد للبنك.
تثبيت الفائدة في أكتوبر
تتوقع الأسواق أن يُبقي البنك المركزي الأوروبي سعر الفائدة الرئيسي عند 2.5 في المائة، بعد رفعه في يونيو (حزيران) وسبتمبر (أيلول)، لمواجهة الضغوط التضخمية الناجمة عن ارتفاع أسعار الطاقة بفعل الحرب مع إيران.
لكن التثبيت المتوقع لا يعني بالضرورة انتهاء دورة التشديد النقدي؛ إذ يتوقع اقتصاديون استطلعت «رويترز» آراءهم، أن يرفع البنك الفائدة بمقدار ربع نقطة مئوية في ديسمبر (كانون الأول). وقال هنري كوك، كبير الاقتصاديين لدى «ميتسوبيشي يو إف جيه»، إن المخاوف بشأن التضخم لم تتراجع بصورة جوهرية.
وبذلك، لن يقتصر اهتمام الأسواق على القرار المرتقب؛ بل سيمتد إلى مدى استعداد البنك لمواصلة رفع الفائدة إذا استمرت الضغوط على أسعار الطاقة وابتعد التضخم عن المسار المستهدف.
ترقب لرسائل البنك
من المرجح أن يتمسك البنك بنهجه القائم على تقييم البيانات الاقتصادية اجتماعاً بعد آخر، من دون الالتزام المسبق بمسار محدد لأسعار الفائدة. ويأتي ذلك في وقت بلغ فيه التضخم 3.8 في المائة خلال سبتمبر، بينما تثير زيادة عوائد السندات الحكومية مخاوف من ارتفاع تكاليف الاقتراض وتباطؤ النمو الاقتصادي.
وكانت رئيسة البنك، كريستين لاغارد، قد دافعت عن نهج وصفته بأنه «استجابة متوازنة»، في إشارة إلى ضرورة الموازنة بين احتواء التضخم وتجنب تشديد الأوضاع المالية بما يضر بالنشاط الاقتصادي.
وقال روهان خانا، رئيس استراتيجية أسعار الفائدة باليورو لدى «باركليز»، إن البنك سيشير بوضوح إلى تشديد الأوضاع المالية، وما قد يترتب عليه من تباطؤ النمو والحد من الضغوط التضخمية. لكنه لفت إلى استمرار عدم اليقين بشأن مسار الصراع وتوقعات أسعار الطاقة، وهما عاملان سيظلان مؤثرين في قرارات السياسة النقدية المقبلة.
أسعار الطاقة
لا يبدو أن البنك المركزي الأوروبي يشعر بقلق مفرط، في الوقت الراهن، من انتقال ارتفاع أسعار الطاقة إلى أسعار السلع والخدمات الأخرى والأجور، وفقاً لتصريحات مسؤولين فيه، من بينهم كبير الاقتصاديين فيليب لين.
وارتفع التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة، إلى 2.5 في المائة الشهر الماضي، مقارنة بـ2.4 في المائة، في زيادة محدودة تشير إلى أن ارتفاع تكاليف الطاقة لم يؤدِّ حتى الآن، إلى موجة واسعة من التأثيرات الثانوية التي قد تغذي دوامة تضخمية يصعب احتواؤها.
ومع ذلك، يُرجح أن يؤكد البنك ضرورة مواصلة اليقظة، خصوصاً مع ارتفاع أسعار النفط بنحو 80 في المائة منذ بداية العام، واستمرار التضخم العام فوق مستهدفه البالغ 2 في المائة.
وقال باس فان خيفن، كبير استراتيجيي الاقتصاد الكلي لدى «رابوبنك»، إن تصعيد الحرب مع إيران أو استمرار الضغوط على أسعار الطاقة، قد يعزز احتمالات رفع الفائدة خلال عام 2027>
وتسعّر الأسواق احتمال تنفيذ زيادتين على الأقل في أسعار الفائدة بحلول منتصف 2027، ما يعكس استمرار المخاوف من بقاء التضخم مرتفعاً لفترة أطول.
أزمة السندات الفرنسية
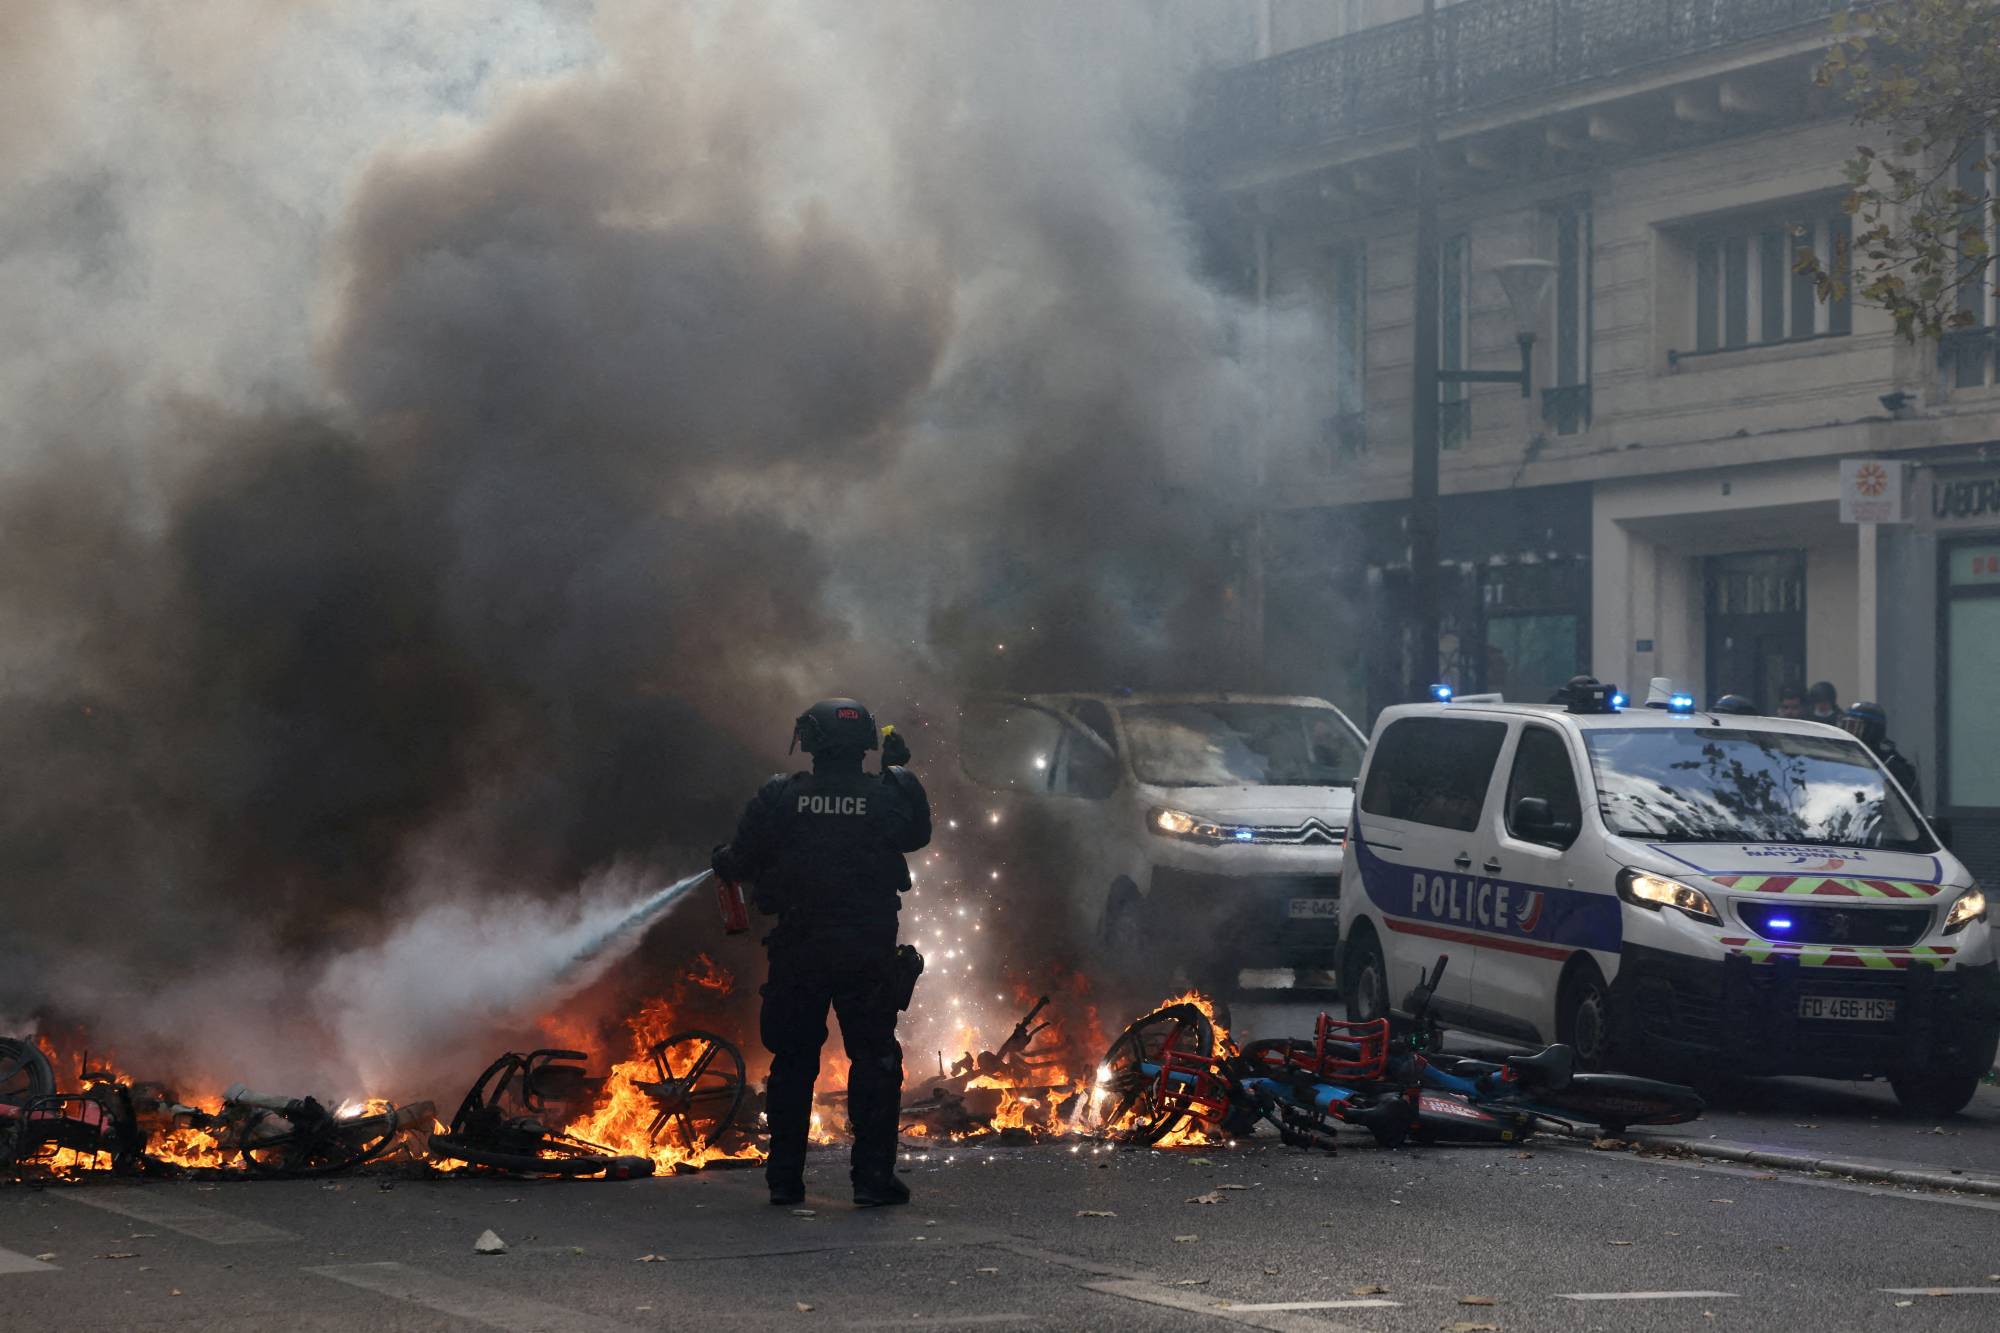
تضع الاضطرابات السياسية والمالية في فرنسا البنك المركزي الأوروبي أمام معادلة معقدة؛ إذ يراقب تطورات سوق السندات في وقت تواجه فيه الحكومة الفرنسية صعوبات سياسية واحتجاجات قد تعرقل جهودها لتحسين أوضاع المالية العامة.
وتجاوز عائد السندات الحكومية الفرنسية لأجل 10 سنوات مستوى 5 في المائة، مسجلاً أعلى مستوياته منذ 24 عاماً. كما ارتفع الفارق بين عائد السندات الفرنسية ونظيرتها الألمانية، الذي يعكس العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات الفرنسية، إلى 170 نقطة أساس، مقارنة بـ92 نقطة أساس خلال اجتماع البنك الشهر الماضي.
ورغم هذه الضغوط، لا يُتوقع أن يلجأ البنك قريباً إلى أدوات استثنائية، مثل «أداة حماية انتقال السياسة النقدية»، التي تتيح له شراء سندات دولة عضو إذا واجهت تشديداً غير مبرر وغير منظم في أوضاع التمويل.
وتؤكد لاغارد أن معالجة مشكلات الديون الفرنسية تتطلب ضبط أوضاع المالية العامة. وفي هذا السياق، قال هولغر شميدينغ، كبير الاقتصاديين لدى «بيرينبيرغ»، إن البنك قد يتريث في رفع الفائدة إذا رأى أن أزمة محتملة في فرنسا يمكن أن تلحق ضرراً ملموساً بالنمو الاقتصادي.
وأضاف أن انتقال تداعيات أزمة فرنسية افتراضية إلى دول أخرى تتمتع بأوضاع مالية أكثر استدامة، قد يدفع البنك إلى استخدام أداة حماية انتقال السياسة النقدية لحماية تلك الدول، لا فرنسا.
وتكشف هذه المعادلة عن تحدٍّ إضافي أمام صناع السياسة النقدية؛ فالتشديد النقدي قد يساعد في احتواء التضخم، لكنه قد يزيد في الوقت نفسه أعباء التمويل، ويعمق الضغوط على الاقتصادات الأكثر هشاشة مالياً.
خلافة لاغارد
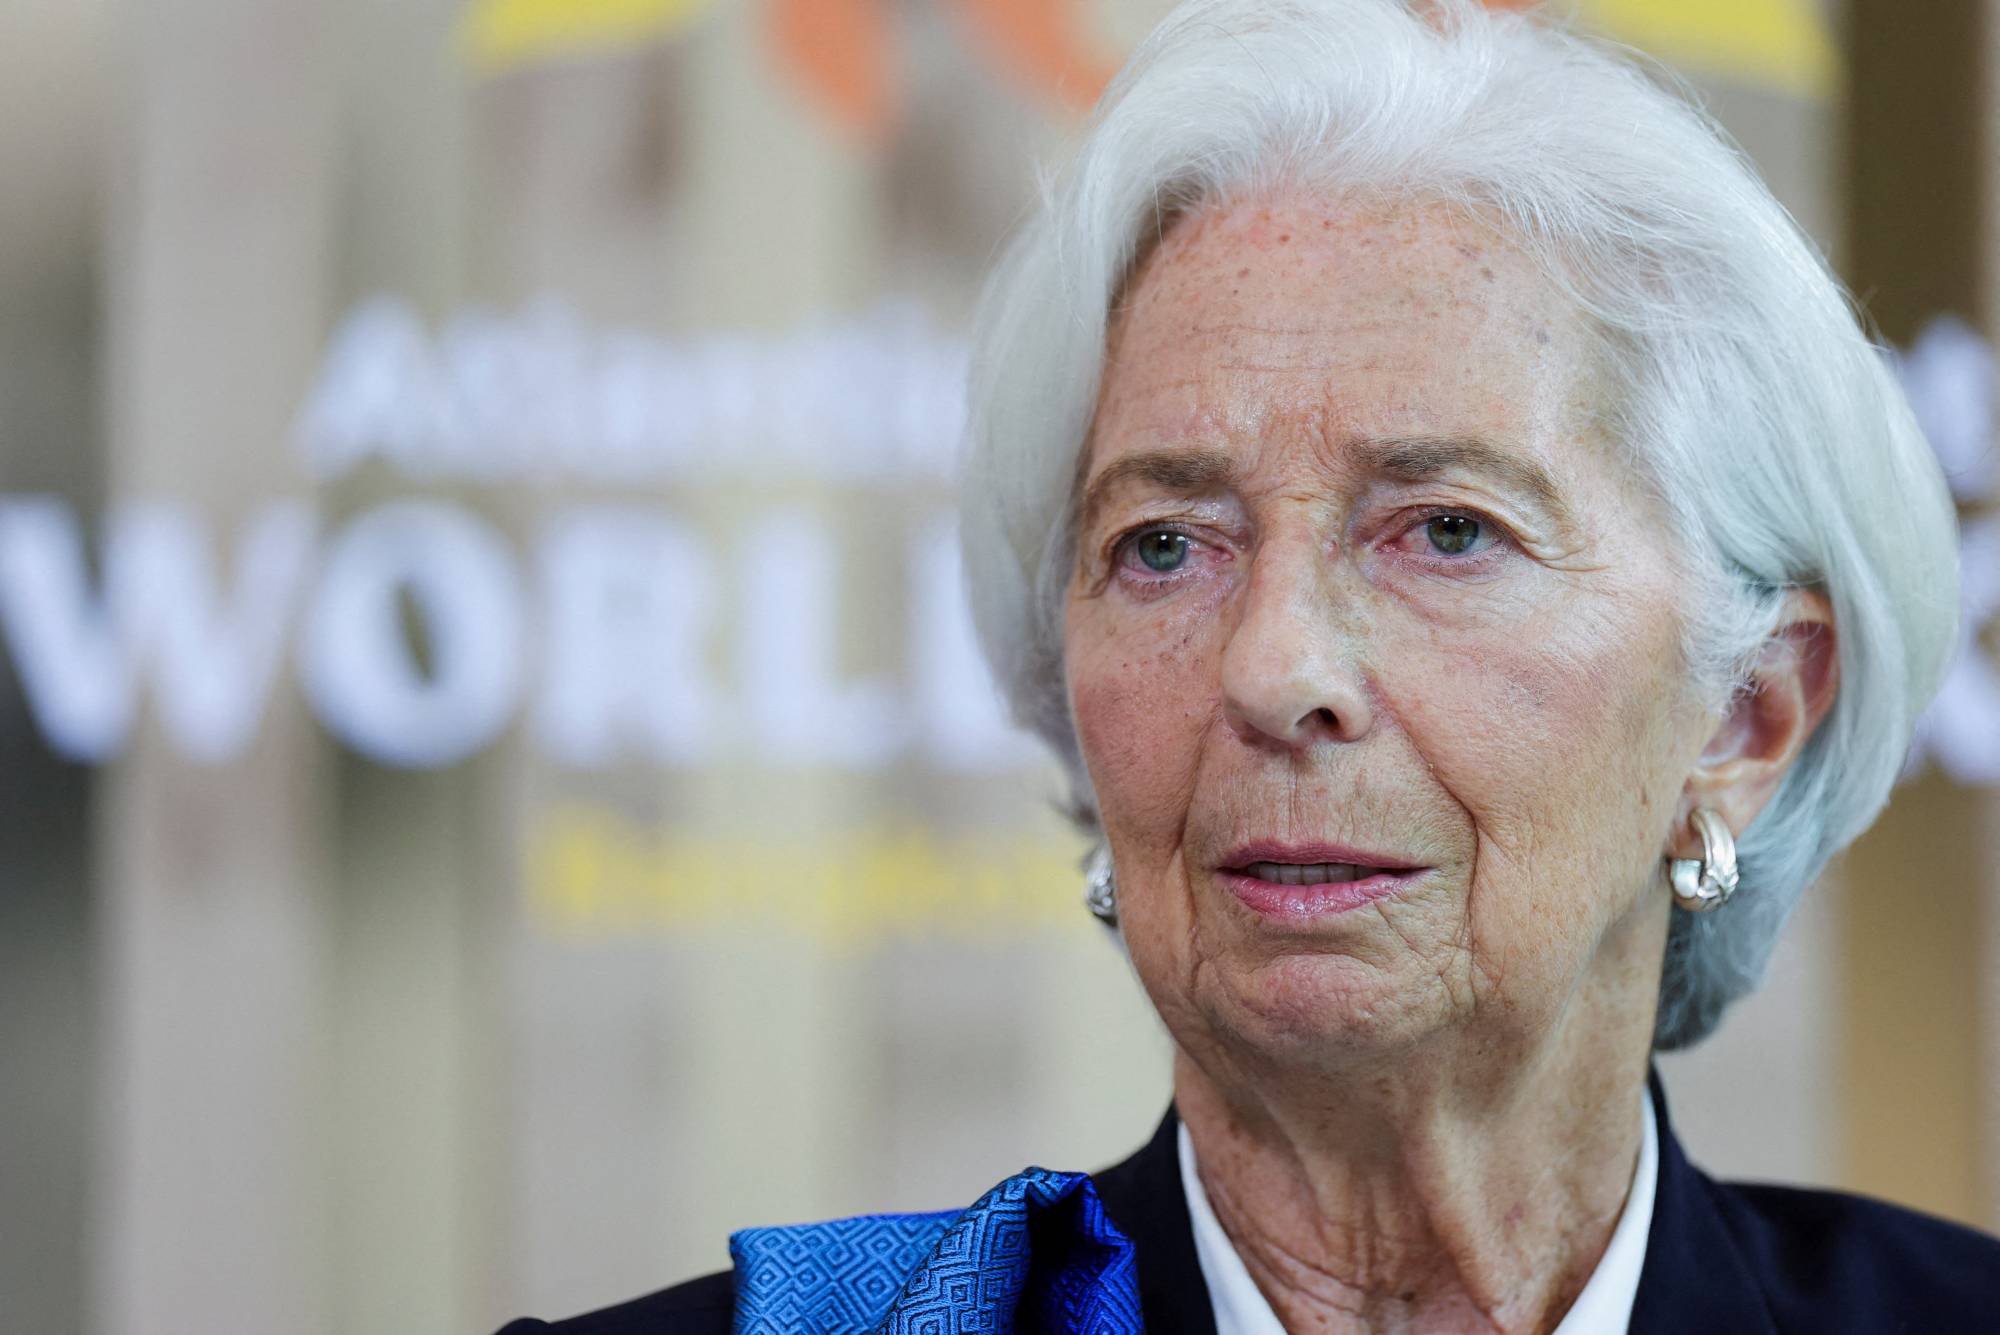
لا تقتصر التساؤلات المحيطة باجتماع البنك المركزي الأوروبي على أسعار الفائدة والتضخم؛ بل تمتد إلى مستقبل قيادته، في ظل تقارير عن احتمال تعيين كريستين لاغارد رئيسة لمجلس إدارة المنتدى الاقتصادي العالمي في وقت مبكر من نوفمبر (تشرين الثاني).
ويُعدّ كلاوس كنوت، المحافظ السابق للبنك المركزي الهولندي، وبابلو هرنانديز دي كوس، المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين المطروحين لخلافتها.
ومن شأن رحيل لاغارد أن يفتح الباب أمام شغور منصب ثانٍ في المجلس التنفيذي للبنك، المؤلف من 6 أعضاء، بعد الاستقالة الأخيرة لإيزابيل شنابل. كما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار).
ومن المقرر أن تنتهي ولاية لاغارد في أكتوبر من العام المقبل، لكن مغادرتها قبل الموعد قد تتيح وقتاً أوسع لاختيار رئيس جديد للبنك قبل الانتخابات الرئاسية الفرنسية المقررة في الربيع.
وأشار محللون إلى أن احتمال إجراء انتخابات مبكرة في إسبانيا قد يؤثر أيضاً في الحسابات السياسية المرتبطة باختيار خليفتها، ما يضيف بُعداً سياسياً إلى مرحلة تشهد أصلاً تحديات اقتصادية ونقدية معقدة.
وفي المحصلة، يدخل البنك المركزي الأوروبي اجتماعه المقبل وسط توازن دقيق بين مخاطر التضخم المدفوعة بالطاقة، وضغوط أسواق السندات، واحتمالات تباطؤ النمو. وبينما يبدو تثبيت الفائدة الخيار الأرجح في أكتوبر، ستظل نبرة البنك بشأن الخطوات التالية العامل الأهم في تحديد توقعات المستثمرين، لا سيما إذا كانت الضغوط التضخمية ستدفعه إلى استئناف رفع الفائدة في الأشهر المقبلة.