
سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟

النفط عند 130 دولاراً للبرميل في أسوأ الاحتمالات... ونمو قوي متوقع العام المقبل مع انحسار اضطرابات الطاقة

سفن في مضيق هرمز قرب شاطئ بندر عباس - إيران (رويترز)
TT

سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟

سفن في مضيق هرمز قرب شاطئ بندر عباس - إيران (رويترز)

وضع صندوق النقد الدولي سيناريوهات اقتصادية متعددة لقياس تداعيات اضطرابات إنتاج الطاقة والتجارة والصراع في المنطقة على النمو والتضخم وأسعار النفط، محذراً من أن استمرار الأزمة لفترة أطول قد يفاقم الضغوط على اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، إلى جانب دول القوقاز وآسيا الوسطى.

ويستند السيناريو الأساسي إلى افتراض تطبيع أوضاع إنتاج الطاقة وتدفقاتها التجارية بحلول نهاية عام 2027، مع استمرار الاضطرابات حتى الربع الأول من العام نفسه، يعقبها توقف الأعمال العدائية وبدء التعافي التدريجي لتدفقات النفط عبر مضيق هرمز. وفي المقابل، يرسم السيناريو السلبي مساراً أكثر صعوبة، يفترض استمرار الصراع حتى الربع الثاني من 2027، بما يرفع أسعار النفط ويزيد الضغوط التضخمية ويعمق التباين بين الدول المصدرة للطاقة والمستوردة لها.

2026 عام الانكماش... و2027 موعد الارتداد

يفترض السيناريو الأساسي أن اضطرابات إنتاج الطاقة والتجارة ستبدأ في الانحسار خلال عام 2027، مما يسمح باستعادة تدريجية للنشاط الاقتصادي، ولا سيما في الاقتصادات الخليجية المصدرة للنفط التي تتأثر مباشرة بتراجع الإنتاج وتعطل الصادرات.

وفي هذا السيناريو، يُرجح أن يبلغ متوسط أسعار النفط الخام نحو 95.74 دولار للبرميل في عام 2026، قبل أن ينخفض إلى 87.39 دولار في 2027، ثم إلى نحو 70.46 دولار في 2031. كما يُتوقع أن تسجل الأسعار ذروة مؤقتة تقترب من 110 دولارات للبرميل في أواخر عام 2026، قبل أن تتراجع مع تحسن الإمدادات.

وعلى مستوى منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، يتوقع السيناريو انكماش النشاط الاقتصادي بنحو 1.3 في المائة في عام 2026، يعقبه تعافٍ قوي يرفع النمو إلى 6.6 في المائة في 2027، مدفوعاً بعودة النشاط لدى مصدري النفط الخليجيين وتحسن إنتاج الطاقة.

أما التضخم، فمن المتوقع أن يرتفع في المنطقة خلال عام 2026، تحت تأثير اضطرابات الإمدادات وارتفاع تكاليف الطاقة والسلع، قبل أن يبدأ التراجع التدريجي في 2027 مع تحسن الأوضاع وانحسار الضغوط السعرية.
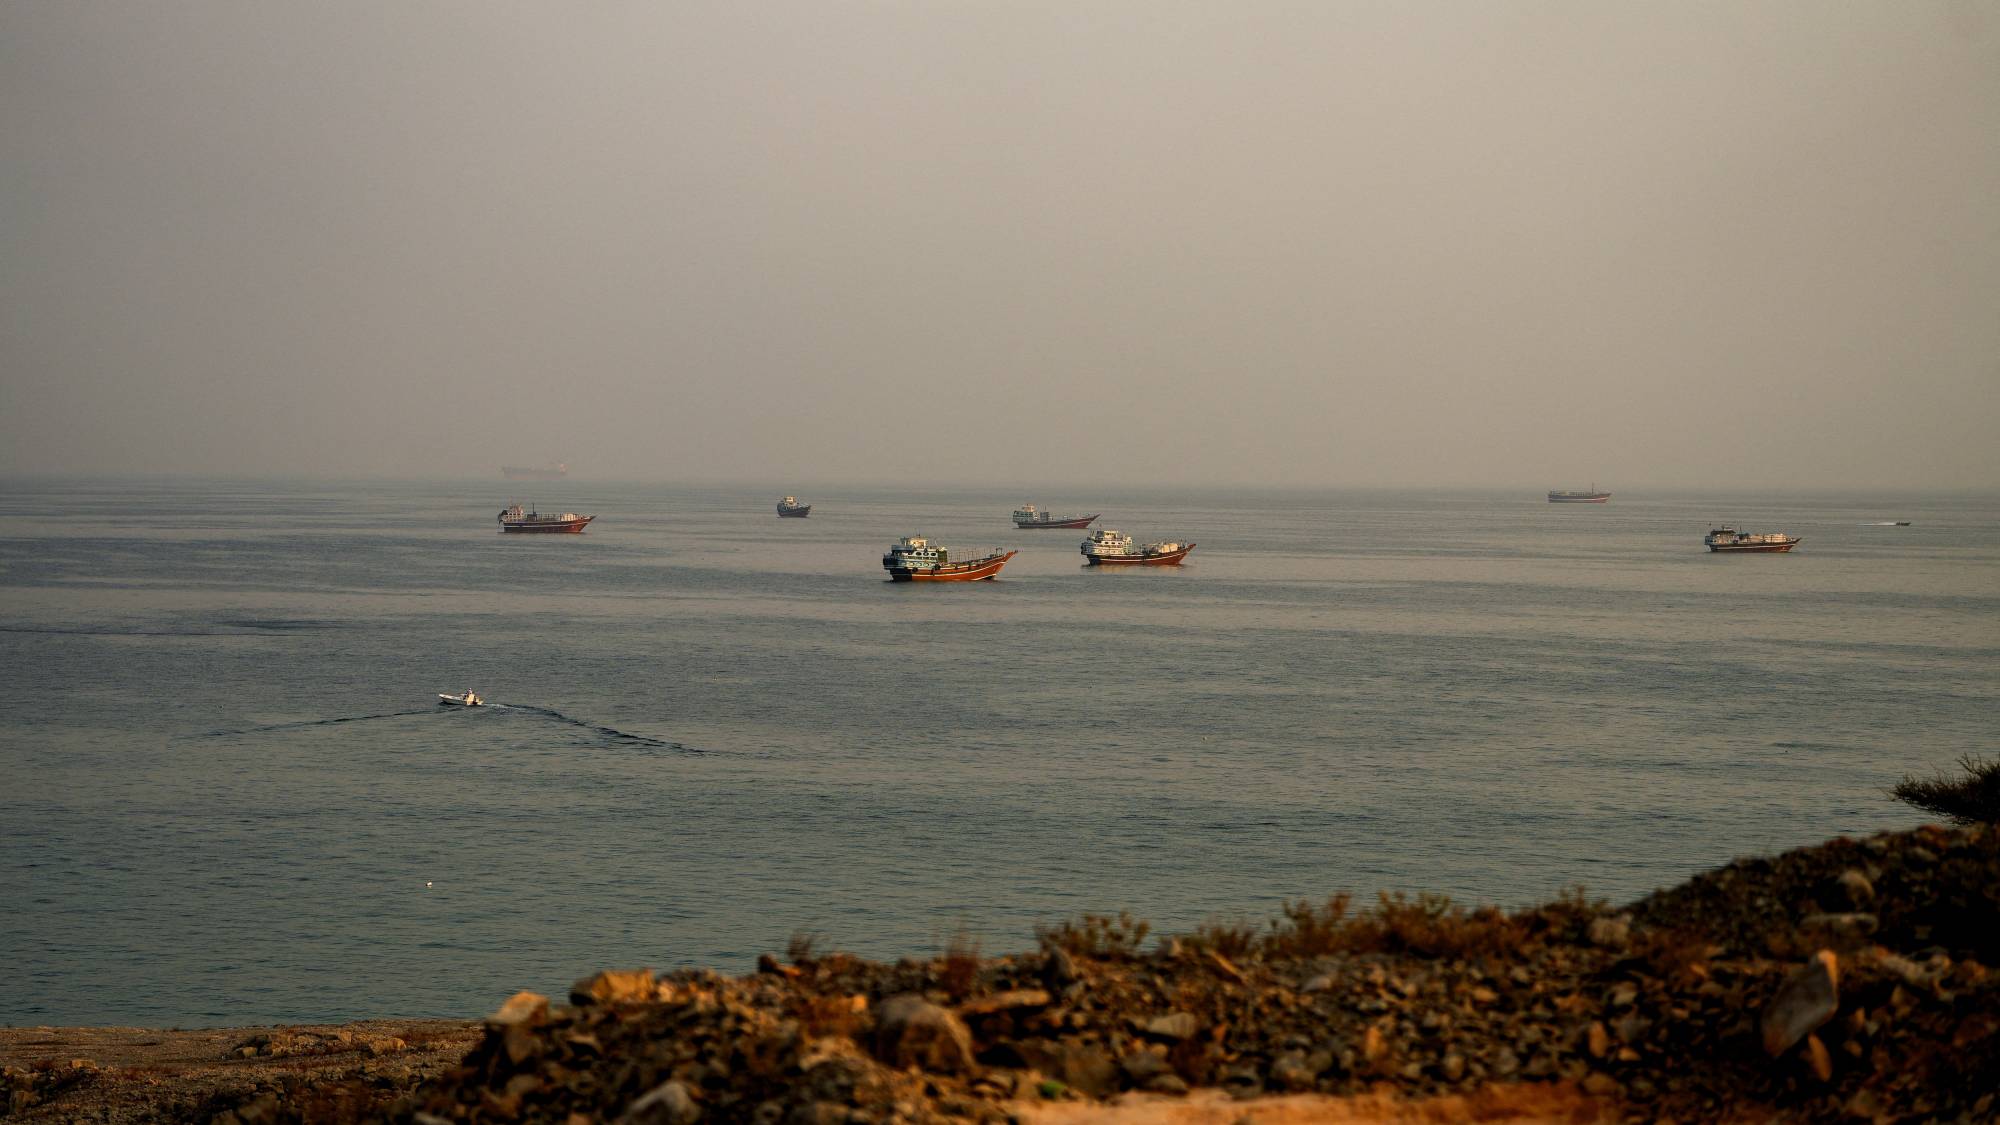
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)

الخليج: انكماش حاد يعقبه ارتداد في النمو

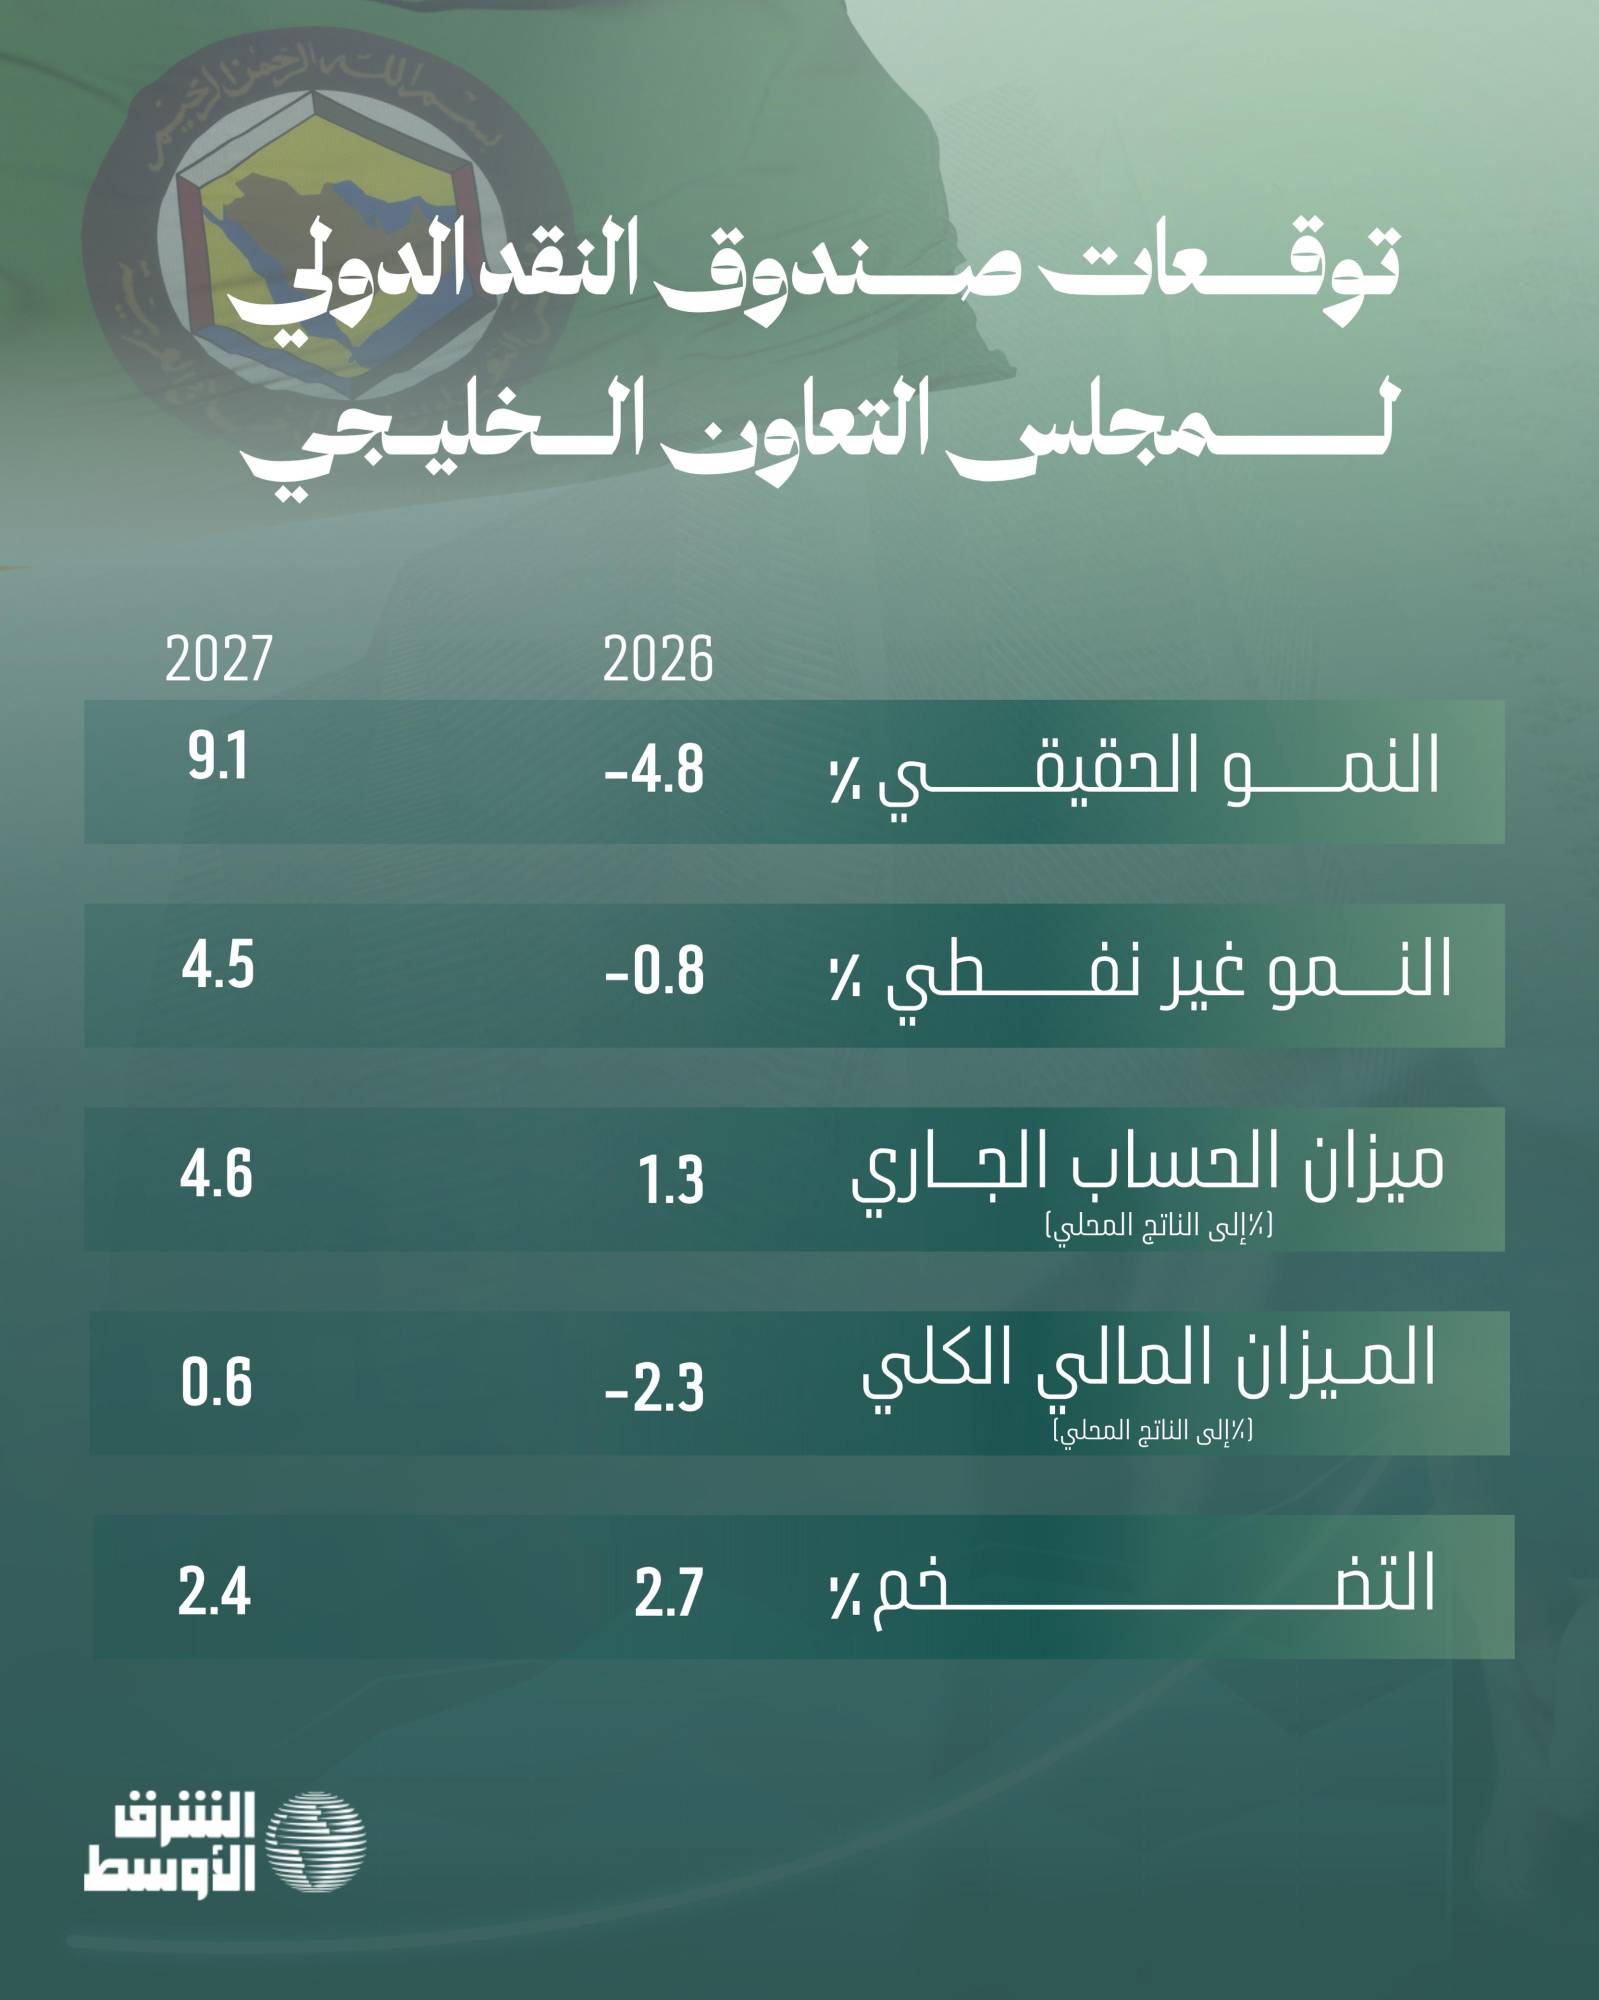
تواجه اقتصادات مجلس التعاون الخليجي تراجعاً في النمو خلال عام 2026، إذ يُتوقع أن ينكمش الناتج المحلي الإجمالي الحقيقي بنسبة 4.8 في المائة، قبل أن يسجل ارتداداً قوياً إلى نمو يبلغ 9.1 في المائة في عام 2027، مع تعافي إنتاج النفط وتحسن ظروف التصدير.

وفي الوقت نفسه، يُرجح ارتفاع متوسط التضخم في الاقتصادات الخليجية من 0.9 في المائة في عام 2025 إلى 2.7 في المائة في 2026، قبل تراجعه إلى 2.4 في المائة في 2027، ثم عودته إلى مستويات تقارب 2 في المائة بحلول عام 2028.

وتعكس هذه التوقعات، وفق السيناريو الأساسي، حساسية اقتصادات المنطقة للتطورات التي تؤثر في إنتاج الطاقة وتدفقاتها، مع توقع تعافٍ اقتصادي ملحوظ عندما تبدأ الاضطرابات في الانحسار.
مستوردو النفط: نمو مدعوم بالسياحة والتحويلات

على خلاف الاقتصادات المصدرة للنفط التي تتأثر مباشرة باضطرابات الإنتاج والتصدير، يُتوقع أن تحقق الدول المستوردة للنفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان نمواً بنسبة 4.2 في المائة في عام 2026، يرتفع إلى 4.4 في المائة في 2027.

ويستند هذا الأداء المتوقع إلى استمرار صمود تحويلات العاملين في الخارج وقطاع السياحة، بما يدعم النشاط الاقتصادي رغم المخاطر الناجمة عن ارتفاع تكاليف الطاقة والاضطرابات التجارية.

إذا طال الصراع... النفط إلى 130 دولاراً

في المقابل، يختبر السيناريو السلبي تداعيات استمرار الصراع حتى الربع الثاني من عام 2027، مع بقاء اضطرابات إنتاج النفط عند مستويات تتوافق مع متوسط الصدمات المسجلة في عام 2026، وزوال العوامل التي تحد من أثر الأزمة في الأسواق.

وفي هذه الحالة، يُتوقع أن يبلغ متوسط سعر النفط نحو 130 دولاراً للبرميل في عام 2027، أي أعلى بنحو 45 في المائة من مستواه في السيناريو الأساسي. ولا تقتصر التداعيات على ارتفاع الأسعار، بل تمتد إلى الإنتاج والنمو والتضخم والأوضاع المالية والخارجية، مع اختلاف أثر الصدمة بحسب طبيعة كل اقتصاد ومدى اعتماده على استيراد الطاقة أو تصديرها.
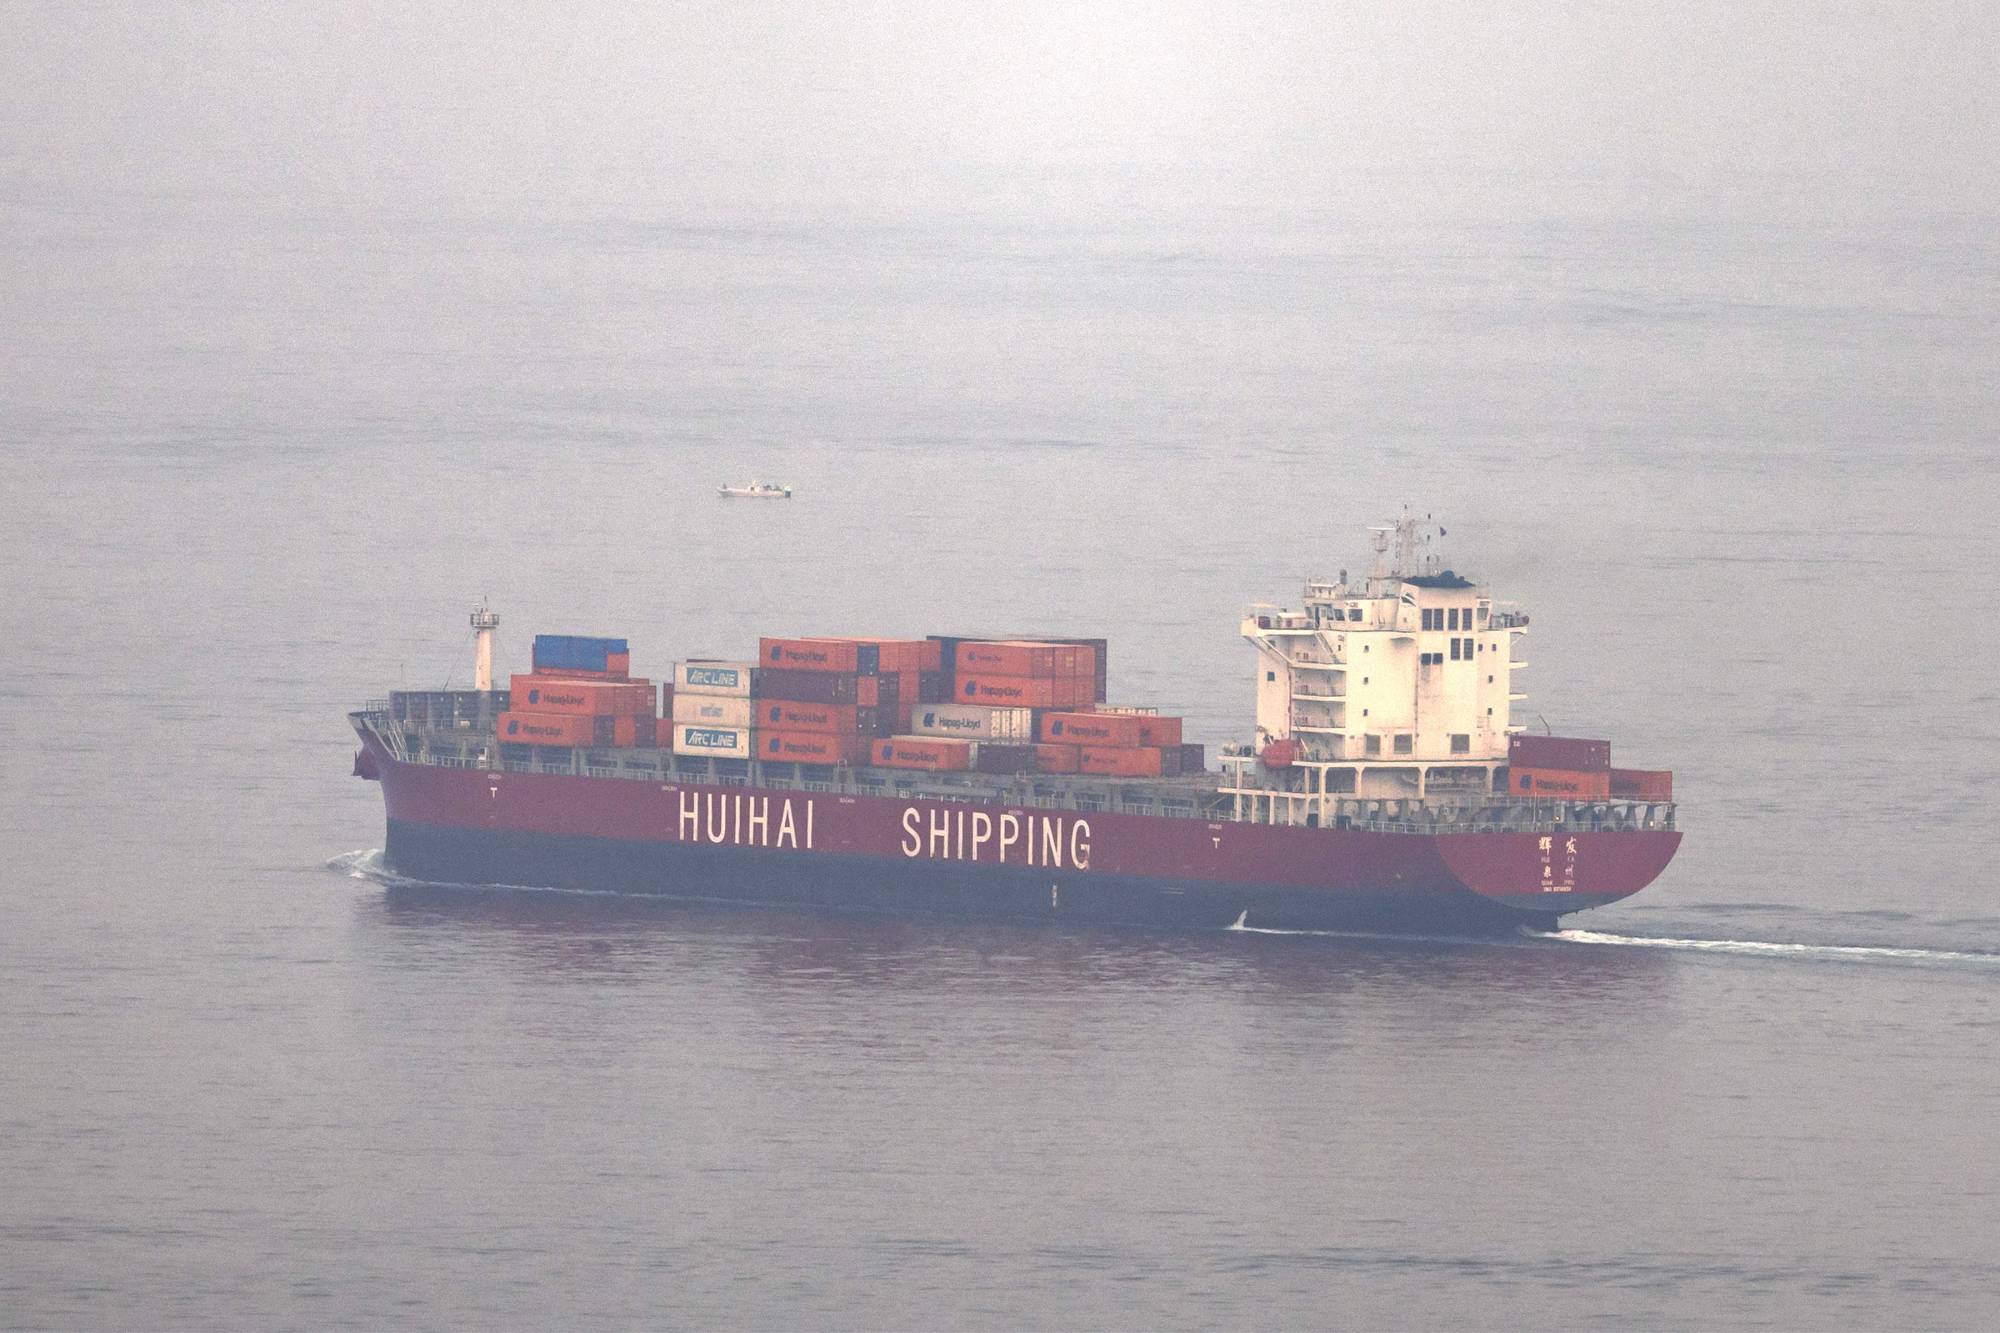
سفينة شحن ترفع العلم الصيني بخليج عمان قبالة ساحل خورفكان في إمارة الشارقة شرق الإمارات (أ.ف.ب)

تعطل الصادرات يضغط على الإنتاج ويرفع التضخم

يتوقع السيناريو السلبي أن ينخفض الناتج المحلي الإجمالي الحقيقي بنحو 3.8 في المائة لدى مصدري النفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، وكذلك في القوقاز وآسيا الوسطى، ممن يتأثرون مباشرة باضطرابات الإنتاج والتصدير.

كما يُرجح أن يرتفع التضخم لديهم بنحو 1.5 نقطة مئوية فوق مستوى السيناريو الأساسي في عام 2027.

وعلى الرغم من تراجع النشاط الاقتصادي وكميات الصادرات، قد تسجل الموازنات العامة والأرصدة الخارجية تحسناً طفيفاً، إذ يمكن أن تعوض الإيرادات الناتجة عن ارتفاع أسعار النفط جانباً من الخسائر الناجمة عن انخفاض أحجام الصادرات.

ارتفاع الأسعار لا ينقذ جميع مصدري النفط

في المقابل، يُتوقع أن تستفيد الدول المصدرة للنفط الأخرى في المنطقة من التحسن في شروط التبادل التجاري، مع ارتفاع قيمة صادراتها بفعل زيادة الأسعار.

ووفق السيناريو، قد ترتفع معدلات النمو لديها بنحو 1.4 نقطة مئوية فوق مستويات السيناريو الأساسي في عام 2027، بالتزامن مع زيادة التضخم بنحو 0.7 نقطة مئوية.

ويبرز هذا التباين أن ارتفاع أسعار النفط لا ينعكس بالضرورة بصورة إيجابية على جميع الدول المصدرة، إذ يعتمد الأثر النهائي على قدرة كل دولة على مواصلة الإنتاج والتصدير، ومدى تعرضها لتعطل الإمدادات.

فاتورة الطاقة المرتفعة تهدد مستوردي النفط

تواجه الدول المستوردة للنفط في المنطقة تحدياً مزدوجاً في السيناريو السلبي، يتمثل في ارتفاع تكاليف الطاقة وتراجع النشاط الاقتصادي.

ويُتوقع أن ينخفض متوسط الناتج المحلي الإجمالي الحقيقي لهذه الدول بنحو 0.5 في المائة، بينما يرتفع تضخم أسعار المستهلكين بنحو نقطة مئوية واحدة فوق مستوى السيناريو الأساسي في عام 2027.

كما يُرجح أن تتدهور الأرصدة المالية وأرصدة الحساب الجاري بصورة معتدلة، نتيجة ارتفاع فاتورة استيراد الطاقة وتزايد الضغوط على الموازنات والموارد الخارجية.

ويضع هذا المسار الاقتصادات المستوردة للطاقة أمام مخاطر «الركود المصحوب بالتضخم»، حيث يتزامن ضعف النمو مع ارتفاع الأسعار، ما يحد من قدرة الحكومات على دعم النشاط الاقتصادي من دون زيادة الضغوط المالية والتضخمية.

السياسات المالية والنقدية

في مواجهة هذه المخاطر، ترتبط خيارات السياسة الاقتصادية، بحسب التوجيهات الواردة في السيناريوهات، بمدى توفُّر الحيز المالي لدى كل دولة، وقدرتها على زيادة الإنفاق من دون تعريض استدامة ديونها للاستقرار المالي لمخاطر إضافية.

فالدول التي تتمتع بمساحة مالية كافية يمكنها السماح بتخفيف مؤقت ومستهدف للسياسة المالية، ضمن إطار متوسط الأجل، بهدف حماية الشركات القابلة للاستمرار ودعم إصلاح البنية التحتية المتضررة. ويتيح هذا النهج الاستجابة للصدمات من دون التخلي عن الأهداف المالية على المدى المتوسط.

أما الدول ذات المساحة المالية المحدودة أو مستويات الدين المرتفعة، ومن بينها مصر وباكستان والجزائر والبحرين وفق تقرير صندوق النقد، فتواجه خيارات أكثر تقييداً. ويحذر الصندوق من أن اللجوء إلى تحفيز مالي واسع أو تقديم دعم عام لأسعار الطاقة قد يأتي بنتائج عكسية، إذا أدى إلى زيادة الضغوط على الموازنات وتكاليف الاقتراض.

وفي هذا السياق، تشير التقديرات الواردة في السيناريو إلى أن اتساع الإنفاق في غياب حيز مالي كافٍ قد يرفع علاوات المخاطر على السندات السيادية ويزيد تكاليف الاقتراض بنحو 400 نقطة أساس، بما قد يبدد أثر التحفيز ويزيد من تعقيد أوضاع الديون والتضخم.

وتتمثل الاستجابة المقترحة لهذه الاقتصادات في الجمع بين تشديد السياسة النقدية لاحتواء التضخم وتثبيت التوقعات، والانضباط المالي، مع وقف الدعم غير المستهدف للطاقة واستبداله بتحويلات نقدية مؤقتة وموجهة إلى الأسر الأكثر احتياجاً.

ويهدف هذا النهج إلى الحد من انتقال ارتفاع أسعار الطاقة إلى الأسعار المحلية، مع حماية الفئات الأكثر تأثراً، وتجنب توسيع العجز المالي في وقت ترتفع فيه تكاليف التمويل وتتزايد المخاطر الاقتصادية.
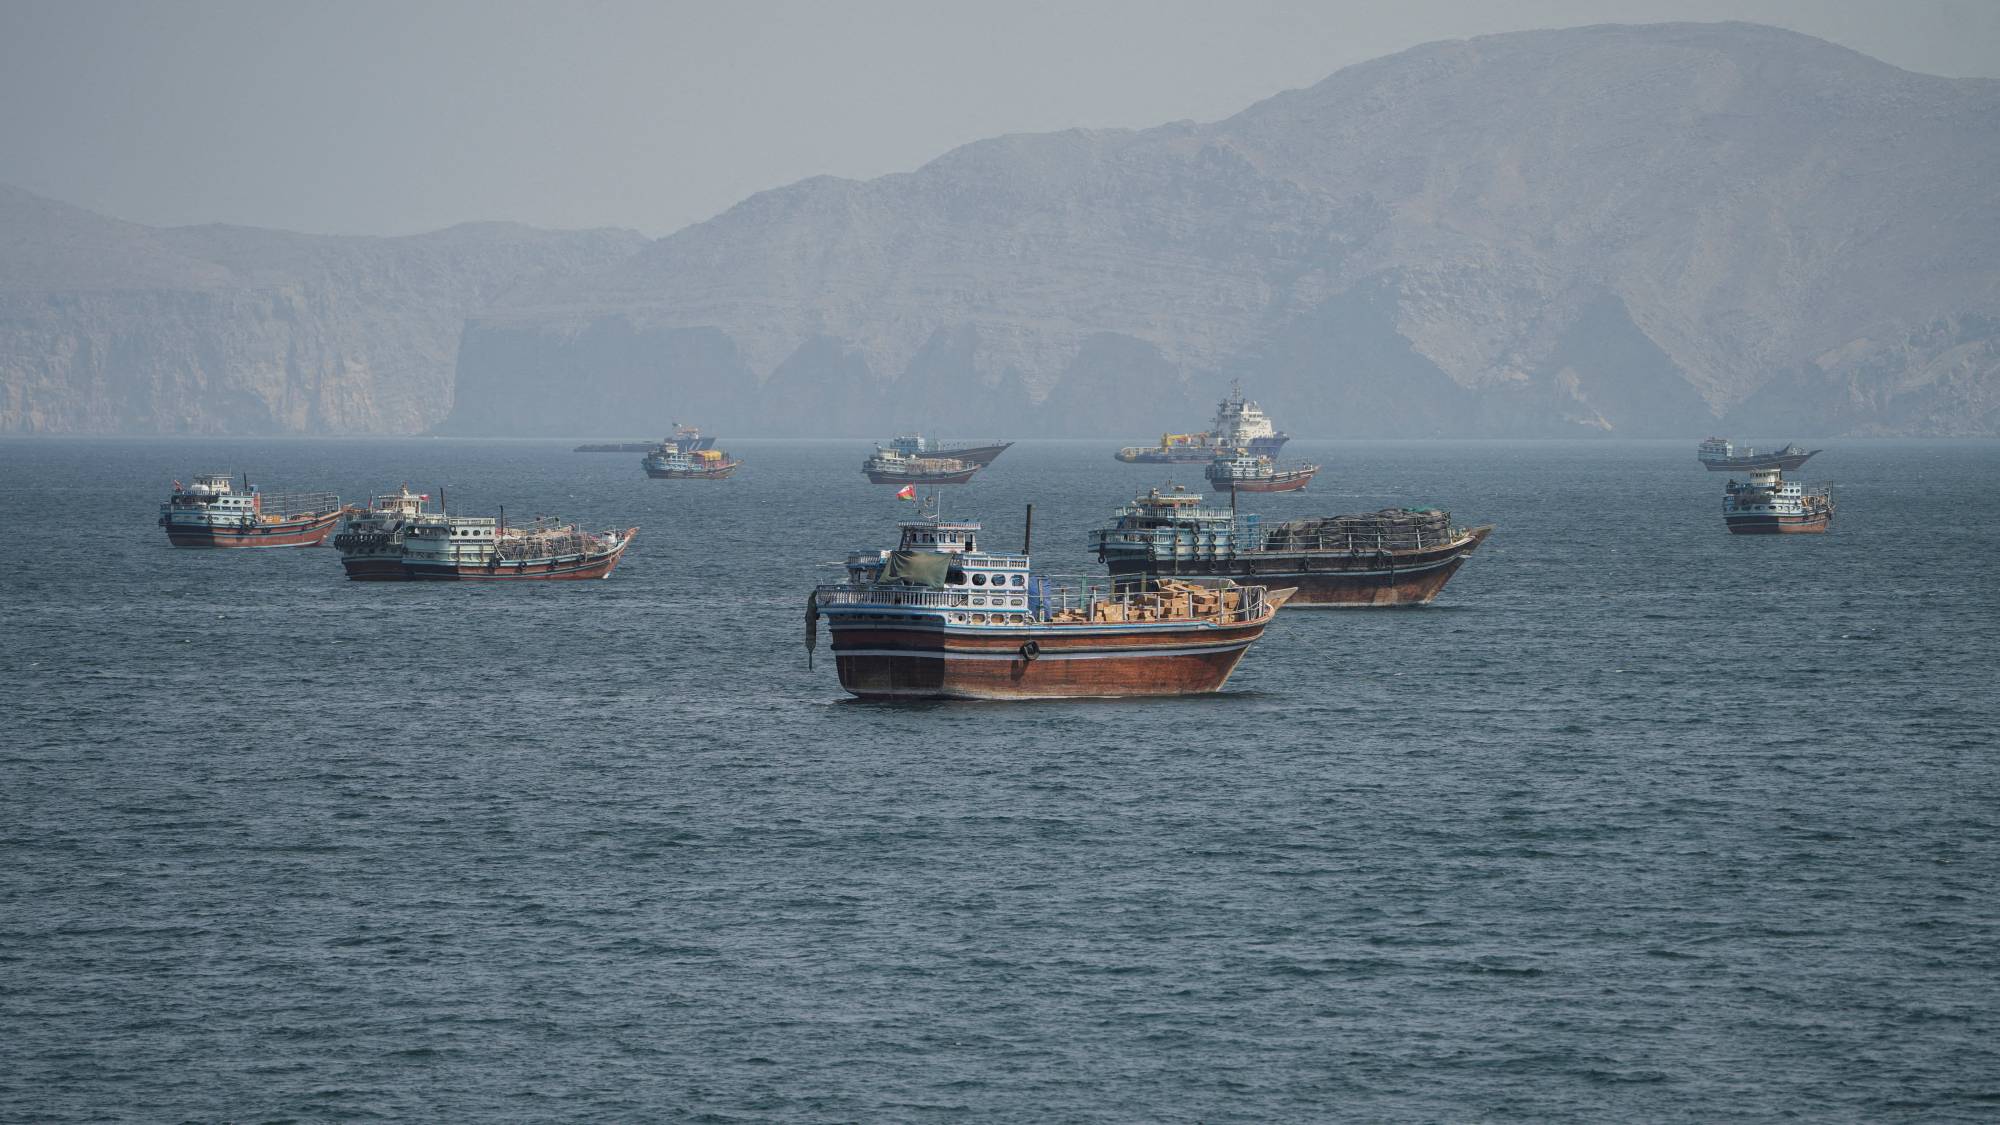
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)

مسارات متباينة في ظل عدم اليقين

تُظهر السيناريوهات أن مسار اقتصادات المنطقة خلال عامي 2026 و2027 سيظل مرتبطاً بدرجة كبيرة بمدة اضطرابات الطاقة وسرعة استعادة تدفقات النفط والتجارة. ففي حين يفترض السيناريو الأساسي تعافياً قوياً مع انحسار الأزمة، يكشف السيناريو السلبي عن مخاطر ارتفاع أسعار النفط وتراجع الإنتاج وتفاقم التضخم، ولا سيما لدى الدول المستوردة للطاقة والاقتصادات المتضررة مباشرة من تعطل الصادرات.

وفي الحالتين، تظل قدرة الحكومات على التعامل مع الصدمات مرتبطة بمرونة اقتصاداتها وأوضاعها المالية، وبمدى قدرتها على توجيه الدعم إلى الفئات المستحقة، والحفاظ على استقرار الأسعار والديون، من دون تقويض فرص التعافي الاقتصادي على المدى المتوسط.

حقائق

أبرز سيناريوهات صندوق النقد الدولي لدول المنطقة

130 دولاراً للبرميل: متوسط سعر النفط المتوقع في 2027 إذا استمر الصراع حتى الربع الثاني من العام.

95.74 دولار: متوسط سعر النفط المتوقع في 2026 وفق السيناريو الأساسي، قبل تراجعه إلى 87.39 دولار في 2027.

4.8 % انكماشاً: التراجع المتوقع في الناتج المحلي الإجمالي الحقيقي لاقتصادات الخليج في 2026، يعقبه نمو بنسبة 9.1% في 2027.

6.6 % نمواً: التوقعات لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في 2027، بعد انكماش بنحو 1.3% في 2026.

3.8 % تراجعاً: الانخفاض المتوقع في الناتج المحلي الإجمالي لمصدري النفط المتضررين مباشرة من اضطرابات الإنتاج والتصدير في السيناريو السلبي.

400 نقطة أساس: الزيادة المحتملة في علاوات المخاطر على السندات السيادية وتكاليف الاقتراض إذا توسع الإنفاق العام من دون حيز مالي كافٍ.
مقالات ذات صلة

«كبار العلماء» السعودية: استهداف الحوثيين للمقدسات والمدنيين إرهاب بكل المقاييس

الخليج هيئة كبار العلماء في السعودية (الشرق الأوسط)

«كبار العلماء» السعودية: استهداف الحوثيين للمقدسات والمدنيين إرهاب بكل المقاييس

أكّدت هيئة كبار العلماء في السعودية، الأربعاء، أنّ ما تقوم به الميليشيا الحوثية من استهداف للمقدسات والمدنيين إرهاب بكل المقاييس.

«الشرق الأوسط» (الرياض)
شمال افريقيا الرئيس السيسي خلال جلسة «التنمية الحضرية والعمرانية» بـ«منتدى مصر» الثلاثاء (الرئاسة المصرية)

السيسي: الجهد العسكري مع السعودية دفاعي ولا يشمل هجوماً على اليمن

قال السيسي، مساء الأربعاء، إن «المقصود هو الدفاع عن أراضي المملكة وحدودها، وأراضي أي دولة عربية أخرى إذا طلب من مصر ذلك».

«الشرق الأوسط» (القاهرة )
الخليج محمد بن سلمان ورجب طيب إردوغان وشهباز شريف عقب توقيع «اتفاقية مكة» (الرئاسة التركية)

إردوغان يحيل «اتفاقية مكة للدفاع المشترك» إلى البرلمان للتصديق عليها

أحال الرئيس التركي رجب طيب إردوغان، الثلاثاء، «اتفاقية مكة للدفاع المشترك» الموقَّعة بين السعودية وتركيا وباكستان في 7 أغسطس (آب) الماضي للبرلمان للتصديق عليها

سعيد عبد الرازق (أنقرة)
الاقتصاد جانب من أعمال المنتدى الاقتصادي بين دول مجلس التعاون والمملكة المتحدة في لندن يوم 20 أكتوبر (المنتدى)

تطلّع خليجي - بريطاني إلى دفع اتفاق التجارة الحرة نحو التنفيذ

شدّد مسؤولون خليجيون وبريطانيون على أهمية الانتقال من المفاوضات إلى التنفيذ الفعلي لاتفاقية التجارة الحرة بين دول مجلس التعاون الخليجي والمملكة المتحدة.

نجلاء حبريري (لندن)
شمال افريقيا جانب من محادثات عبد العاطي وعراقجي في بغداد السبت (صفحة وزارة الخارجية المصرية على «فيسبوك»)

مصر تطالب إيران باحترام أمن الخليج

قال وزير الخارجية المصري بدر عبد العاطي إنه ناقش في اتصال هاتفي مع وزير الخارجية الإيراني عباس عراقجي، التطورات الإقليمية.

«الشرق الأوسط» (القاهرة)

الأسهم العالمية تتراجع على وقع ارتفاع النفط ومخاوف الديون الأوروبية

مشغلو السوق يعملون في غرفة العمليات بمقر بورصة يورونكست في الحي المالي بباريس (إ.ب.أ)
TT

الأسهم العالمية تتراجع على وقع ارتفاع النفط ومخاوف الديون الأوروبية

مشغلو السوق يعملون في غرفة العمليات بمقر بورصة يورونكست في الحي المالي بباريس (إ.ب.أ)

تراجعت أسواق الأسهم العالمية، الخميس، مع ارتفاع أسعار النفط، ما دفع العقود الآجلة للأسهم الأميركية إلى الهبوط، وأدخل الأسهم الصينية إلى نطاق السوق الهابطة، في وقت زادت فيه التوترات في الشرق الأوسط ومخاوف الديون في منطقة اليورو من اضطراب الأسواق المالية.

وهبطت العقود الآجلة المرتبطة بمؤشر «ناسداك 100»، الذي تهيمن عليه شركات التكنولوجيا، بنسبة 1.8 في المائة قبيل بدء التداول في «وول ستريت»، بينما تراجعت العقود الآجلة لمؤشر «ستاندرد آند بورز 500» بنسبة 1 في المائة.

وفي الصين، انخفض مؤشر «سي إس آي 300» القياسي بنسبة 1.8 في المائة، لتصل خسائره إلى 20 في المائة منذ يونيو (حزيران)، في إشارة إلى هشاشة ثقة المستثمرين بثاني أكبر اقتصاد في العالم.

كما تراجعت الأسهم الأوروبية عند الافتتاح، وانخفض مؤشر «ستوكس 600» الأوروبي بنسبة 1 في المائة في التعاملات المبكرة، بالتزامن مع موجة بيع جديدة طالت السندات الأكثر مخاطرة في المنطقة.

وقال محللون في «دويتشه بنك» إن «الأجواء في الأسواق خلال الليل أصبحت أكثر سلبية بوضوح»، مشيرين إلى ارتفاع أسعار النفط الخام.

النفط يتجاوز 112 دولاراً

وارتفع خام برنت بنسبة 3 في المائة إلى 112 دولاراً للبرميل، مسجلاً مستويات لم تُشهد منذ الأشهر الأولى من الحرب مع إيران. كما ارتفعت أسعار النفط الأميركي، بعد تصعيد الحوثيين المدعومين من إيران هجماتهم على السعودية.

وأدى صعود أسعار الطاقة إلى زيادة الضغوط على الأسواق، في ظل مخاوف من أن يؤدي استمرار الصراع إلى تفاقم التضخم وإضعاف النمو الاقتصادي العالمي.

تباين في أسواق السندات

وفي أسواق الدين، اتجه المستثمرون إلى الأصول التي تعد ملاذات آمنة، مثل سندات الخزانة الأميركية والسندات الألمانية، في حين تخلّصوا من السندات الصادرة عن دول أكثر عرضة للمخاطر.

وارتفعت أسعار سندات الخزانة الأميركية، ما دفع عائد السندات لأجل عشر سنوات إلى الانخفاض بمقدار 0.07 نقطة مئوية إلى 5.08 في المائة.

في المقابل، استمرت الضغوط على السندات الفرنسية والإيطالية. وارتفع عائد السندات الفرنسية لأجل عشر سنوات بمقدار 0.11 نقطة مئوية إلى 5.11 في المائة، بعدما تجاوز مستوى 5 في المائة الأربعاء للمرة الأولى منذ عام 2002.

كما اتسع الفارق بين عائد السندات الفرنسية ونظيرتها الألمانية إلى 1.7 نقطة مئوية، وهو أعلى مستوى منذ ذروة أزمة ديون منطقة اليورو في عام 2011.

وامتدت الضغوط إلى أسواق دين أوروبية أخرى تتابعها السلطات النقدية من كثب وسط مخاوف من أزمة ديون عامة. وارتفع الفارق الإيطالي إلى 1.2 نقطة مئوية، بينما اقترب الفارق البلجيكي من 1.1 نقطة، مسجلاً أعلى مستوى له منذ عام 2013.

هبوط واسع في الأسواق الآسيوية

وفي آسيا، تراجع مؤشر «نيكي 225» الياباني بنسبة 2.7 في المائة، مع انخفاض أسهم شركات الرقائق والذكاء الاصطناعي، بما فيها «رينوسونيك» و«لازرتك» و«كيوكسيا» و«طوكيو إلكترون».

كما هبط مؤشر «كوسبي» الكوري الجنوبي بنسبة 3.5 في المائة، بينما تراجع مؤشر «هانغ سينغ» في هونغ كونغ بنسبة 3 في المائة خلال تعاملات بعد الظهر.

وانخفض سهم «علي بابا» بنسبة 4 في المائة، بعدما دعت هيئة تنظيم السوق الصينية إلى تشديد معايير جودة المنتجات وتعزيز حماية المستهلك على منصات التجارة الإلكترونية.

وقالت الهيئة الحكومية الصينية لتنظيم السوق إن النمو السريع لأنماط التسوق الإلكتروني الجديدة، بما يشمل التسوق عبر البث المباشر والتجارة الفورية والتجارة عبر شبكات التواصل الاجتماعي، جعل مخاطر جودة المنتجات وسلامتها أكثر تعقيداً وأصعب في الرصد.

وأضافت الهيئة أن مشكلات مثل السلع المقلدة أو غير المطابقة للمواصفات، والمنتجات التي لا تتطابق مع أوصافها، والإعلانات المضللة، لا تزال شائعة، في وقت تواجه فيه الجهود الرامية إلى رفع معايير الجودة على المنصات الإلكترونية تحديات مستمرة.


الاقتصاد العراقي بين انكماش حاد في 2026... وتعافٍ مرتقب في 2027

ناقلات نفط لدى وصولها إلى موانئ تصدير النفط العراقية وتحميلها بالنفط الخام (أرشيفية - رويترز)
TT

الاقتصاد العراقي بين انكماش حاد في 2026... وتعافٍ مرتقب في 2027

ناقلات نفط لدى وصولها إلى موانئ تصدير النفط العراقية وتحميلها بالنفط الخام (أرشيفية - رويترز)

يواجه العراق واحدةً من أشدِّ الصدمات الاقتصادية في المنطقة، في ظلِّ تداعيات الصراع واضطراب تدفقات الطاقة عبر مضيق «هرمز»، وفق تقرير «آفاق الاقتصاد الإقليمي: الشرق الأوسط وآسيا الوسطى» الصادر عن صندوق النقد الدولي في أكتوبر (تشرين الأول) 2026. ويضع التقرير الاقتصاد العراقي أمام انكماش حاد خلال العام الحالي، قبل تعافٍ قوي متوقع في 2027، في مسار يرتبط بدرجة كبيرة بعودة إنتاج النفط والغاز واستعادة حركة التجارة والصادرات.

ويُصنَّف العراق ضمن الاقتصادات الأكثر تأثراً باضطرابات مضيق «هرمز»، نظراً إلى اعتماده الكبير على الممر في تصدير النفط، ومحدودية البدائل المتاحة لنقل صادراته. وقد أدى تراجع إنتاج النفط والغاز منذ بدء الأزمة إلى انكماش الأنشطة المرتبطة بالقطاع الهيدروكربوني، وامتدت التداعيات إلى قطاعات أخرى، في وقت تواجه فيه البلاد ارتفاعاً في تكاليف التجارة وضغوطاً على المالية العامة.

كانت المديرة العام لصندوق النقد الدولي، كريستالينا غورغييفا، قد أعلنت الأسبوع الماضي، أن العراق طلب من صندوق النقد الدولي برنامجاً تمويلياً جديداً، مؤكدة استعداد الصندوق لدعم الطلب مالياً ومن خلال السياسات الاقتصادية.

انكماش 16 في المائة في 2026

يتوقَّع التقرير أن ينكمش الناتج المحلي الإجمالي الحقيقي للعراق بنسبة 16 في المائة في عام 2026، مقارنة بانكماش طفيف بلغ 0.4 في المائة في 2025. ويعكس هذا التراجع الحاد حجم الصدمة التي تعرَّض لها الاقتصاد نتيجة انخفاض إنتاج الهيدروكربونات واضطراب الصادرات، إلى جانب انعكاسات الأزمة على النشاط الاقتصادي غير النفطي.

ويمثل التوقع خفضاً كبيراً قدره 9.2 نقطة مئوية مقارنة بتقديرات أبريل (نيسان)، في مراجعة تعكس تفاقم تداعيات الصراع على الاقتصاد العراقي. ويبرز هذا التعديل مدى حساسية آفاق النمو للتطورات الأمنية واستمرار تعطّل إنتاج الطاقة وتدفقاتها التجارية.

وفي المقابل، يفترض السيناريو الأساسي تحسناً ملحوظاً في 2027، مع توقف الأعمال العدائية تدريجياً واستعادة تدفقات الطاقة عبر مضيق «هرمز» وإصلاح المرافق المتضررة. وبناءً على هذه الافتراضات، يتوقع الصندوق أن يسجل الاقتصاد العراقي نمواً بنسبة 19 في المائة في العام المقبل، قبل أن يستقرَّ معدل النمو عند نحو 3.5 في المائة بحلول 2031.

ويعني هذا المسار أن التعافي المتوقع سيكون مدفوعاً بدرجة كبيرة باستعادة النشاط النفطي، ما يجعل التوقعات عرضة للتغير إذا استمرَّت الاضطرابات أو تأخر استئناف الإنتاج والصادرات بالمستويات المفترضة.

مضيق «هرمز» يرفع تكاليف التجارة

لا تقتصر آثار الأزمة على انخفاض إنتاج النفط والغاز، بل تمتد إلى تكاليف التجارة وسلاسل الإمداد. ويشير التقرير إلى أن العراق يتحمل أعلى زيادة في تكاليف التجارة البحرية بين دول المنطقة التي تناولها التحليل، إذ تتجاوز الزيادة 13 في المائة في ظلِّ اضطرابات الملاحة عبر مضيق «هرمز».

وتعكس هذه الزيادة ارتفاع تكاليف الشحن بصورة مباشرة وغير مباشرة، فضلاً عن الأعباء الإضافية المرتبطة بتحويل جزء من حركة نقل السلع إلى المسارات البرية وموانئ الدول المجاورة. وتزيد هذه التطورات تكلفة استيراد السلع، وتفرض ضغوطاً إضافية على الشركات والأنشطة الاقتصادية التي تعتمد على الإمدادات الخارجية.

كما أن محدودية المسارات البديلة لتصدير النفط تجعل الاقتصاد العراقي أكثر عرضةً لاستمرار اضطراب الممرات البحرية، إذ يصعب تعويض تعطل الصادرات بسرعة من خلال طرق أخرى. ويؤدي ذلك إلى تضخيم أثر الصدمة على الإنتاج والإيرادات العامة والنشاط الاقتصادي.

التضخم يدفع إلى التحرك النقدي

على صعيد الأسعار، واجه العراق ضغوطاً تضخمية متزايدة خلال 2026، في ظلِّ اضطرابات سلاسل الإمداد وارتفاع تكاليف الشحن واستيراد السلع، بما فيها المواد الغذائية والطاقة. ويأتي ذلك في وقت يتعرَّض فيه النشاط الاقتصادي لضربة قوية، ما يزيد صعوبة الموازنة بين احتواء التضخم ودعم التعافي.

ويشير التقرير إلى أن العراق كان من أوائل دول منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان التي رفعت أسعار الفائدة في إطار استجابتها للضغوط التضخمية الناشئة عن الصراع. وجاء التَّحرُّك ضمن نهج يستهدف احتواء انتقال ارتفاع التكاليف إلى الأسعار المحلية، لا سيما في ظلِّ ارتباط السياسة النقدية بتثبيت سعر الصرف مقابل الدولار.

وتواجه السلطات النقدية تحدياً يتمثَّل في الحدِّ من الضغوط السعرية من دون زيادة الأعباء على النشاط الاقتصادي، في وقت تتراجع فيه الإيرادات النفطية وتتسع المخاطر المحيطة بالتجارة والإمدادات.

ضيق الحيز المالي يزيد صعوبة المواجهة

دخل العراق الأزمة وهو يعاني قيوداً تمويلية حادة ومساحة مالية محدودة، وفق التقرير، ما يقلص قدرة الحكومة على استخدام الإنفاق العام لتعويض الخسائر الاقتصادية أو تقديم دعم واسع للقطاعات المتضررة.

ومع تراجع الإيرادات النفطية، اتسمت السياسة المالية في 2026 بطابع انكماشي، في ظلِّ الحاجة إلى إدارة الموارد المتاحة والحد من الضغوط على الموازنة. ويضع هذا الوضع الحكومة أمام خيارات صعبة، إذ تتزامن الحاجة إلى حماية النشاط الاقتصادي والخدمات الأساسية مع محدودية مصادر التمويل وارتفاع احتياجات الاقتراض.

ويبرز التقرير أيضاً التحديات المرتبطة باحتياجات التمويل الإجمالية والاقتراض العام، وهي عوامل تزيد أهمية الحفاظ على الانضباط المالي وإدارة الالتزامات المالية بحذر، خصوصاً في ظلِّ التقلبات التي تطال الإيرادات النفطية.

وتحد القيود المالية من قدرة العراق على تنفيذ استجابة واسعة للصدمات، كما تجعل مسار الإنفاق العام أكثر ارتباطاً بتطورات إنتاج النفط وحجم الإيرادات المتاحة. ويزيد ذلك من أهمية توجيه الموارد إلى الأولويات الأكثر إلحاحاً، مع تجنب الإجراءات التي قد تضاعف الضغوط على المالية العامة.

التعافي مرهون بعودة تدفقات الطاقة

تعكس توقعات صندوق النقد الدولي تبايناً حاداً بين مسار الاقتصاد العراقي في 2026 والمسار المفترض في العام التالي. فبعد الانكماش المتوقع بنسبة 16 في المائة، يرجح أن يرتفع النمو إلى 19 في المائة في 2027، على أساس عودة إنتاج الطاقة وتدفقات التجارة تدريجياً إلى طبيعتها.

لكن هذه التوقعات تظل مشروطة بتطورات الصراع وسرعة استعادة الصادرات وإصلاح المرافق المتضررة. فاستمرار اضطرابات مضيق «هرمز» أو تأخر استئناف إنتاج النفط والغاز قد يضعفان فرص التعافي، بينما تزيد تكاليف التجارة والضغوط التضخمية وضيق الحيز المالي من تعقيد التحديات التي تواجه الاقتصاد العراقي.

وفي الأجل المتوسط، يتوقع التقرير أن يستقرَّ النمو عند نحو 3.5 في المائة بحلول 2031. ويؤكد هذا المسار أهمية تقليل تعرُّض الاقتصاد للصدمات الخارجية، وتعزيز قدرة المالية العامة على امتصاص تقلبات الإيرادات النفطية، بما يدعم استقرار النشاط الاقتصادي في مواجهة الأزمات المقبلة.


«هيوماين» و«إنفيديا» توسعان تعاونهما في السعودية بقدرة 84 ميغاواط

لافتة أمام مقر شركة «إنفيديا» في سانتا كلارا بكاليفورنيا (أ.ف.ب)
TT

«هيوماين» و«إنفيديا» توسعان تعاونهما في السعودية بقدرة 84 ميغاواط

لافتة أمام مقر شركة «إنفيديا» في سانتا كلارا بكاليفورنيا (أ.ف.ب)

أعلنت شركتا «هيوماين» التابعة لصندوق الاستثمارات العامة و«إنفيديا» الأميركية توسيع تعاونهما الاستراتيجي لتطوير بنية تحتية للذكاء الاصطناعي بقدرة إجمالية مخطط لها تبلغ 84 ميغاواط، تضم نحو 27 ألف وحدة معالجة رسومية من الجيل الجديد. ويجمع البرنامج بين نشر أنظمة «بلاكويل» خلال الربع الأخير من عام 2026، والتوسع في بنية «فيرا روبين» ابتداءً من عام 2027، في خطوة تستهدف توفير قدرات حوسبة متقدمة للشركات والمؤسسات والجهات الحكومية، وتعزيز موقع المملكة في سوق الذكاء الاصطناعي العالمي.

جاء ذلك خلال مؤتمر «جي تي سي برلين» في ألمانيا؛ حيث من المقرر أن تبدأ المرحلة الأولى بنشر أنظمة «إنفيديا بلاكويل ألترا» المتصلة بشبكات «إنفيديا كوانتوم إكس 800 إنفيني باند» خلال الربع الرابع من عام 2026، تليها عمليات نشر مخطط لها لبنية «إنفيديا فيرا روبين» التحتية اعتباراً من منتصف عام 2027.

ويشمل التعاون نشر أنظمة «إنفيديا بلاكويل إتش جي إكس بي 300» بقدرة 14 ميغاواط، تمثل نحو 6 آلاف وحدة معالجة رسومية متصلة بشبكات «إنفيديا كوانتوم إكس 800 إنفيني باند»، على أن يبدأ نشرها خلال الربع الرابع من عام 2026، وستدعم هذه القدرة خدمات «هيوماين كلاود» وعملاءها، بمَن فيهم شركات الذكاء الاصطناعي والجهات العامة والمؤسسات المحلية التي تحتاج إلى قدرات حوسبة متقدمة.

كما يتضمن التعاون خططاً لنشر بنية تحتية من «إنفيديا فيرا روبين» بقدرة 50 ميغاواط، متصلة بشبكات «إنفيديا»، ويُستهدف بدء نشرها اعتباراً من يونيو (حزيران) 2027، لتوفير قدرة مخصصة لأعباء عمل الذكاء الاصطناعي المتقدمة على نطاق واسع لصالح عميل أميركي.

وتشمل الخطط أيضاً نشر بنية تحتية إضافية من «إنفيديا فيرا روبين» بقدرة 20 ميغاواط، متصلة بشبكات «إنفيديا كوانتوم إكس 800 إنفيني باند»، لدعم خدمات «هيوماين كلاود»، على أن يبدأ نشرها المستهدف في يوليو (تموز) أو أغسطس (آب) 2027.

وستمثل البنية التحتية المخطط لها من «إنفيديا فيرا روبين»، والبالغة قدرتها الإجمالية 70 ميغاواط، نحو 21 ألف وحدة معالجة رسومية، رهناً بالاتفاقات النهائية وخطط النشر. وبذلك، يصل إجمالي القدرة المخطط لها ضمن التعاون الموسع إلى 84 ميغاواط، مع نحو 27 ألف وحدة معالجة رسومية عبر مراحله المختلفة.

ويأتي توسيع التعاون امتداداً للشراكة الاستراتيجية بين «هيوماين» و«إنفيديا» لتطوير مصانع ذكاء اصطناعي واسعة النطاق في السعودية، تجمع بين الحوسبة المتقدمة المعززة بتقنيات التسريع والبنية التحتية للطاقة ومراكز البيانات والخدمات السحابية اللازمة لدعم الجيل المقبل من تقنيات الذكاء الاصطناعي. وستُبنى عمليات النشر المخطط لها لبنية «إنفيديا فيرا روبين» باستخدام منصة «إنفيديا دي إس إكس» لمصانع الذكاء الاصطناعي.

وتعمل «هيوماين» على تطوير أحد أكثر برامج البنية التحتية للذكاء الاصطناعي طموحاً على مستوى العالم، مع خطط لبناء قدرة لمراكز البيانات تبلغ نحو 3 غيغاواط بحلول عام 2030، وأكثر من 6 غيغاواط بحلول عام 2034.

وتبني الشركة منظومة متكاملة للذكاء الاصطناعي تربط البنية التحتية والقدرات الحاسوبية بالنماذج والمنصات والتطبيقات، بهدف تسريع نشر تقنيات الذكاء الاصطناعي على نطاق واسع.

وقال الرئيس التنفيذي لشركة «هيوماين» طارق أمين: «نعمل بسرعة لإدخال الأجيال المقبلة من الحوسبة المعززة من (إنفيديا) إلى السعودية على نطاق ملموس. ويمنح هذا النشر عملاءنا مساراً واضحاً للانتقال من قدرات بلاكويل بي 300 التي يبدأ توفيرها في عام 2026 إلى فيرا روبين في عام 2027، بما يضمن قدرتهم على الوصول إلى الحوسبة التي يحتاجون إليها مع نمو أعباء عمل الذكاء الاصطناعي من حيث الحجم والتعقيد. وبالنسبة إلى عملائنا، يعني ذلك وصولاً أسرع إلى البنية التحتية المتقدمة، وقدرة أكبر على تدريب نماذج الذكاء الاصطناعي المتطورة ونشرها، ومنصة يمكن توسيعها بالتوازي مع نمو احتياجاتهم، من دون الحاجة إلى بناء تلك البنية التحتية بأنفسهم».

ومن خلال «هيوماين كلاود»، سيتمكن العملاء من الوصول إلى البنية التحتية للحوسبة المعززة من «إنفيديا» للجيل الجديد، المنشورة في السعودية، بما يتيح للمؤسسات تدريب نماذج الذكاء الاصطناعي المتزايدة تطوراً، وضبطها وتحسينها، ونشرها باستخدام بنية مصممة خصيصاً لأعباء عمل الذكاء الاصطناعي.

من جهته، قال راج ميربوري، نائب الرئيس لشؤون سُحب الذكاء الاصطناعي العالمية ومنظومة البنية التحتية في «إنفيديا»: «الذكاء هو الصناعة الكبرى التالية في العالم. وتجمع (هيوماين) بين الطاقة والبنية التحتية والطموح لبناء محرك جديد للذكاء يخدم العالم. ومن خلال (فيرا روبين) و(بلاكويل الترا)، نوسع قاعدة الحوسبة التي تتيح للمطورين والشركات بناء الجيل المقبل من الأنظمة الذكية».