اتفاق بين صندوق النقد الدولي وباكستان قد يتيح صرف 1.21 مليار دولار

شعار صندوق النقد الدولي على مبناه في واشنطن (أ.ب)
TT

اتفاق بين صندوق النقد الدولي وباكستان قد يتيح صرف 1.21 مليار دولار

شعار صندوق النقد الدولي على مبناه في واشنطن (أ.ب)

أعلن صندوق النقد الدولي، يوم الأربعاء، توصله إلى اتفاق على مستوى الخبراء مع باكستان بشأن مراجعة بعض برامج الإقراض، مما قد يتيح صرف تمويل بقيمة نحو 1.21 مليار دولار، رهناً بموافقة المجلس التنفيذي للصندوق.

وفي حال موافقة المجلس على الاتفاق، ستتمكَّن باكستان من الحصول على نحو مليار دولار بموجب «تسهيل الصندوق الممدد» (EFF)، و210 ملايين دولار بموجب «تسهيل المرونة والاستدامة» (RSF) المخصص لقضايا المناخ، ليصل إجمالي المبالغ المصروفة بموجب البرنامجين إلى نحو 5.7 مليار دولار.

ولا تزال باكستان تعتمد على التمويل الخارجي لتعزيز احتياطاتها من النقد الأجنبي، والوفاء بالتزامات سداد الديون.

وذكر الصندوق أن السلطات الباكستانية، بدعم من «تسهيل الصندوق الممدد»، نجحت في التعامل مع تداعيات الصراع في الشرق الأوسط، بينما أسهمت السياسات القوية في الحفاظ على استقرار الاقتصاد الكلي.

ومع ذلك، أشار الصندوق إلى استمرار ارتفاع المخاطر بفعل التوترات الجيوسياسية، وتقلب أسعار الطاقة، وتشديد الأوضاع المالية العالمية، واضطرابات حركة التجارة.

وكان أحمد موبين، كبير الاقتصاديين في مؤسسة «ستاندرد آند بورز ماركت إنتليجنس» قد صرَّح في وقت سابق من هذا العام بأن باكستان تُعدُّ أكثر الاقتصادات الكبرى في منطقة آسيا والمحيط الهادئ عرضة للتأثر بصراع طويل الأمد في الشرق الأوسط، نظراً لاعتمادها على واردات الطاقة من الخليج، وتحويلات العاملين في الخارج، والدعم التمويلي المقبل من المنطقة.


مقالات ذات صلة

غورغييفا تحذّر من «مزيج مخاطر» يثقل الاقتصاد العالمي

الاقتصاد غورغييفا تتحدث خلال فعالية تمهيدية للاجتماعات السنوية لصندوق النقد الدولي في سنغافورة (أ.ف.ب)

غورغييفا تحذّر من «مزيج مخاطر» يثقل الاقتصاد العالمي

حذّرت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، يوم الأربعاء، من أن الاقتصاد العالمي يواجه تهديدات متزايدة بفعل استمرار ارتفاع أسعار الطاقة.

«الشرق الأوسط» (بانكوك)
الاقتصاد شعار صندوق النقد الدولي في مقره بواشنطن (رويترز)

صندوق النقد: إصلاحات ضرورية لتعزيز إمكانات النمو في وسط وشرق أوروبا

قال الممثل الإقليمي لصندوق النقد الدولي، الثلاثاء، إن دول وسط وشرق أوروبا بحاجة إلى تنفيذ إصلاحات لتعزيز النمو الاقتصادي.

«الشرق الأوسط» (بودابست)
خاص رئيس الجمهورية ملتقياً حاكم مصرف لبنان  في 2 أكتوبر (الرئاسة اللبنانية)

خاص طعن رئاسي يهدد بإعادة لبنان إلى «نقطة الصفر» مع صندوق النقد الدولي

​انكفأت التطلعات الرسمية في لبنان «المتفائلة» بقرب إبرام الاتفاق الأولي مع صندوق النقد الدولي، إلى واقع «التريث» غير المحدّد زمنياً.

علي زين الدين (بيروت)
خاص مركز الملك عبد الله المالي في الرياض (كافد)

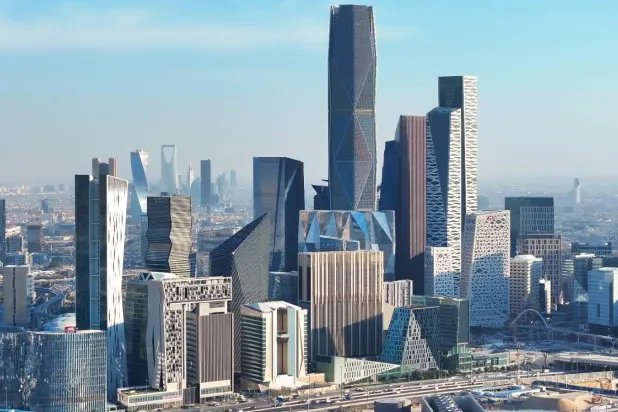
خاص من امتصاص الصدمة إلى التعافي... كيف تبني السعودية اقتصاداً أكثر مرونة؟

يرصد تحقيق «الشرق الأوسط» مفهوم المرونة الاقتصادية وقدرة الدول على امتصاص الأزمات والتعافي منها والتكيف مع تداعياتها، وكيف عززت السعودية هذه القدرة.

هلا صغبيني (الرياض)
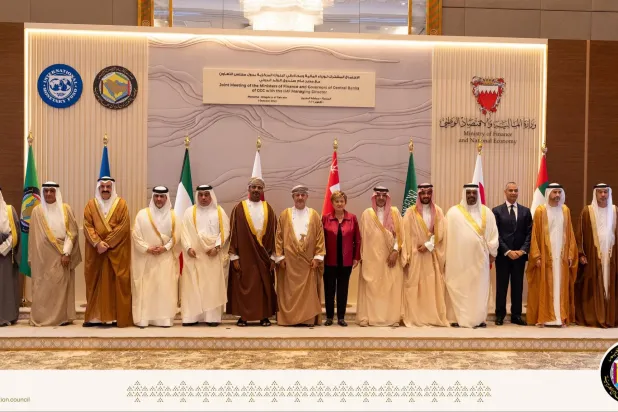
الاقتصاد صورة جماعية لوزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون خلال اجتماعهم في المنامة (إكس)

مديرة صندوق النقد الدولي تشيد بمتانة اقتصادات الخليج في مواجهة الحرب

أشادت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، بمتانة اقتصادات دول مجلس التعاون الخليجي وقدرتها على احتواء تداعيات الحرب.

«الشرق الأوسط» (المنامة)

عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

قال كريستوفر والر، عضو مجلس محافظي «الاحتياطي الفيدرالي» الأميركي، يوم الخميس، إنه من المرجح أن تكون هناك حاجة إلى مزيد من رفع أسعار الفائدة لخفض التضخم إلى المستوى المستهدف من البنك والبالغ 2 في المائة، لكنه أضاف أن هناك «مرونة» فيما يتعلق بوتيرة الزيادات، تاركاً الباب مفتوحاً أمام احتمال التوقف مؤقتاً عن رفع الفائدة في اجتماع البنك المقبل في أكتوبر (تشرين الأول).

وقال والر في تصريحات مُعدة للإلقاء خلال منتدى للبنك المركزي التركي في إسطنبول: «إذا استمرت البيانات الاقتصادية في الصدور وفقاً للتوقعات، فإنني أتوقع زيادات إضافية لدعم عودة التضخم في وقت أقرب إلى هدفنا البالغ 2 في المائة».

وأضاف: «لكن هناك بعض المرونة بشأن توقيت حدوث تلك الزيادات. لا يلزم أن تتم الزيادات في اجتماعات متتالية، ولكن ينبغي تنفيذها خلال فترة زمنية مقبولة».

وتأتي تعليقات والر في أعقاب تصريحات لمسؤولين آخرين في «الاحتياطي الفيدرالي» خلال الأيام الأخيرة، تشير إلى أنهم سيبقون على الأرجح سعر الفائدة الرئيسي ثابتاً عند نطاقه الحالي، بين 3.75 و4 في المائة، خلال اجتماعهم يومي 27 و28 أكتوبر، مع احتمال رفع الفائدة في ديسمبر (كانون الأول) إذا أظهرت البيانات الواردة استمرار انخفاض معدلات البطالة ونمو الاقتصاد، مع إحراز تقدم محدود، أو عدم إحراز أي تقدم، في خفض التضخم على المدى القريب.

وكان «الاحتياطي الفيدرالي» قد رفع سعر الفائدة بمقدار ربع نقطة مئوية في سبتمبر (أيلول)، وأظهرت التوقعات الصادرة آنذاك أن معظم مسؤولي البنك المركزي الأميركي يتوقعون زيادة أخرى بمقدار ربع نقطة مئوية بحلول نهاية العام.

ويرى المستثمرون حالياً أن «الاحتياطي الفيدرالي» سيبقي أسعار الفائدة ثابتة في اجتماع أكتوبر، الذي يسبق انتخابات الكونغرس الأميركي بأسبوع واحد فقط، لكنهم يتوقعون رفعها بعد ستة أسابيع، في اجتماع السياسة النقدية المقرر عقده يومي 8 و9 ديسمبر (كانون الأول).

ولم يحدد والر المدى الذي يعتقد أن سعر الفائدة الأساسي قد يحتاج إلى الارتفاع إليه لكبح التضخم، الذي يتجاوز حالياً المستوى المستهدف من الاحتياطي الفيدرالي بأكثر من نقطة مئوية واحدة.

لكنه أشار إلى أن مبررات رفع أسعار الفائدة أصبحت واضحة في ظل تعافي الاقتصاد، واستمرار تداعيات صدمة أسعار الطاقة الناجمة عن الحرب في إيران، والمخاوف الجديدة من أن توسع تقنيات الذكاء الاصطناعي يُسهم في زيادة التضخم من خلال رفع الطلب على السلع والخدمات الرئيسية.

وقال والر: «في ظل الأدلة التي تشير إلى تعافي النشاط الاقتصادي في النصف الثاني من هذا العام، لا يساورني قلق كبير من أن تؤدي السياسة النقدية الأكثر تشدداً إلى تباطؤ اقتصادي ضار. لكنني أشعر بالقلق من أن التسارع الأخير في معدلات التضخم... سيدفع المستهلكين والمستثمرين والشركات التي تحدد الأسعار إلى رفع توقعاتهم بشأن التضخم في المستقبل».

ويُعد والر ثالث مسؤول بارز في «الاحتياطي الفيدرالي» يشير خلال الأيام الأخيرة إلى استعداده للانتظار قبل رفع أسعار الفائدة مجدداً، مع الإبقاء في الوقت نفسه على احتمال واضح لضرورة زيادة تكاليف الاقتراض أكثر في مرحلة لاحقة؛ وهي رسالة يبدو أن المستثمرين قد استوعبوها عند تحديد توقعاتهم للاجتماع المقبل لـ«الاحتياطي الفيدرالي».

وقد حدث ذلك في ظل غياب أي تعليقات من رئيس «الاحتياطي الفيدرالي»، كيفين وارش، الذي تولى منصبه كأعلى مسؤول في البنك المركزي معلناً رغبته في تجنب تقديم توجيهات مفرطة بشأن قرارات السياسة النقدية المرتقبة.

ومع ذلك، واصل والر وغيره من المسؤولين الإدلاء بتصريحاتهم. ففي كلمته يوم الخميس، أوضح كيف ساعدت تعليقات زملائه الأسواق على تحديد احتمالات مسار أسعار الفائدة من دون الالتزام بنتيجة محددة، معتبراً أن هذا النهج في صنع السياسات أفضل، لأنه يجنب الأسواق التقلبات التي قد تنجم عن ترك المستثمرين من دون أي إشارات توجيهية على الإطلاق.

وقال والر، وهو أحدث مسؤول ينضم إلى قائمة مسؤولي «الاحتياطي الفيدرالي» الذين يرون أن التوقف التام عن التواصل بشأن السياسة النقدية سيكون خطوة غير حكيمة، إن صناع السياسات يمكنهم «الإشارة إلى الاتجاه المحتمل لسياساتهم مع الإقرار في الوقت نفسه بعدم وجود وجهة نهائية ثابتة».

وأضاف: «تساعد هذه الإشارات في تثبيت مسار أسعار الفائدة قصيرة الأجل، مع توفير المرونة اللازمة لتعديل وتيرة رفع الفائدة بناءً على البيانات الواردة».


«فيتش» تثبّت تصنيف مصر عند «بي» مع نظرة مستقبلية «مستقرة»

الطريق السريع المار بمدينة العلمين الجديدة الواقعة على بُعد نحو 100 كيلومتر غرب مدينة الإسكندرية الشمالية (أ.ف.ب)
TT

«فيتش» تثبّت تصنيف مصر عند «بي» مع نظرة مستقبلية «مستقرة»

الطريق السريع المار بمدينة العلمين الجديدة الواقعة على بُعد نحو 100 كيلومتر غرب مدينة الإسكندرية الشمالية (أ.ف.ب)

ثبّتت وكالة «فيتش» للتصنيف الائتماني تصنيف مصر السيادي طويل الأجل بالعملات الأجنبية عند «بي»، مع نظرة مستقبلية «مستقرة»، مشيرة إلى صمود الاحتياطيات الأجنبية ومرونة سعر الصرف، في مقابل ضعف المالية العامة وارتفاع أعباء فوائد الدين واحتياجات التمويل الخارجي.

وقالت الوكالة، في تقريرها الصادر الخميس، إن التصنيف يستند إلى إمكانات النمو المرتفعة نسبياً للاقتصاد المصري، والدعم القوي من الشركاء الثنائيين ومتعددي الأطراف، وحجم الاقتصاد الكبير مقارنة بنظرائه في فئة «بي»، بينما تحد منه المالية العامة الضعيفة، وارتفاع نسبة فوائد الدين إلى الإيرادات، واحتياجات التمويل الخارجي الكبيرة، وتقلب تدفقات التمويل التجاري، والتضخم المرتفع والمخاطر الجيوسياسية.

وأشارت «فيتش» إلى ارتفاع إجمالي الاحتياطيات الدولية لمصر بمقدار 5.5 مليار دولار خلال الأشهر الثمانية الأولى من 2026 إلى 54.4 مليار دولار، بينما ارتفع صافي الأصول الأجنبية لدى البنك المركزي إلى 19 مليار دولار في أغسطس (آب)، بزيادة 5.6 مليار دولار.

وقالت إن مرونة سعر الصرف تعرضت لاختبار مع اندلاع الحرب في إيران، إذ حافظت السلطات على قابلية التحويل الحر للعملة، ما عزز مصداقية السياسة النقدية. وتسبب الصراع في خروج أكثر من 6 مليارات دولار من حيازات الأجانب للدين الحكومي، ما أدى إلى انخفاض الجنيه المصري بأكثر من 14 في المائة أمام الدولار، قبل أن تعود تدفقات الأموال سريعاً ويُعكس معظم التراجع.

في المقابل، توقعت الوكالة اتساع عجز الحساب الجاري إلى 5.1 في المائة من الناتج المحلي الإجمالي في السنة المالية 2026، مقارنة مع 4.2 في المائة في السنة المالية السابقة، مدفوعاً بتدهور الميزان التجاري نتيجة ارتفاع أسعار واردات الطاقة، رغم نمو إيرادات السياحة 10 في المائة والتحويلات 18 في المائة.

وتتوقع «فيتش» ارتفاع متوسط التضخم إلى 12.3 في المائة في السنة المالية 2027 من 11.6 في المائة في السنة المالية 2026، نتيجة تأثير أسعار السلع الأساسية والحرب في إيران، على أن يستأنف التضخم مسار التراجع في السنة المالية 2028 إلى أقل من 10 في المائة.

الدين والمالية العامة

وتوقعت «فيتش» ارتفاع عجز الحكومة العامة إلى 5.8 في المائة من الناتج في السنة المالية 2027، من 5.3 في المائة في السنة المالية 2026، مع استمرار ارتفاع تكاليف خدمة الدين رغم قوة الإيرادات واحتواء الإنفاق الرأسمالي.

ورجحت الوكالة انخفاض الدين الحكومي بنحو 8 نقاط مئوية بحلول نهاية السنة المالية 2028 إلى 72 في المائة من الناتج، لكنه سيظل أعلى بكثير من متوسط فئة «B» البالغ 57 في المائة.

كما توقعت تراجع نسبة فوائد الدين إلى الإيرادات إلى 52 في المائة في السنة المالية 2028 من 63 في المائة في السنة المالية 2026، لكنها ستظل أعلى بصورة كبيرة من متوسط نظراء مصر البالغ 14 في المائة.

وفي المقابل، توقعت «فيتش» استمرار نمو الاقتصاد المصري، وإن بوتيرة أبطأ، بعد تسارع نمو الناتج المحلي الإجمالي إلى 5.1 في المائة في السنة المالية 2026، وترجّح تباطؤ النمو إلى 4.7 في المائة في السنة المالية 2027، مع تراجع الاستهلاك الخاص والاستثمار.

وقالت الوكالة إنها لا تتوقع نجاح برنامج جديد يوفّر تمويلاً لمصر ليحل محل برنامجَي صندوق النقد الدولي، اتفاق «تسهيل الصندوق الممدد» وبرنامج «المرونة والاستدامة»، بعد انتهائهما في نوفمبر (تشرين الثاني) 2026، لكنها تتوقع استمرار مزيج السياسات الحالي، بما في ذلك أسعار الفائدة الحقيقية الموجبة، والفائض الأولي، ومرونة سعر الصرف.

وأوضحت أن رفع التصنيف قد يصبح ممكناً في حال تحقق تراجع مستدام وملحوظ في التضخم، وانخفاض نقاط الضعف الخارجية، إلى جانب خفض تكاليف إصدار الدين وتحقيق ضبط مالي يؤدي إلى خفض واضح لنسبة فوائد الدين إلى الإيرادات والدين إلى الناتج.


الأسهم اليابانية تتراجع مع تسارع عودة الأموال

مشاة يمرون أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ف.ب)
TT

الأسهم اليابانية تتراجع مع تسارع عودة الأموال

مشاة يمرون أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ف.ب)

تراجعت الأسهم اليابانية بأكثر من واحد في المائة، الخميس، بالتزامن مع استمرار تخارج المستثمرين المحليين من السندات الأجنبية، في تحول يعكس تنامي جاذبية العوائد داخل اليابان بعد سنوات طويلة من توجه المؤسسات المالية إلى الأسواق الخارجية بحثاً عن أرباح أعلى.

وجاءت الخسائر وسط مخاوف من استمرار التشديد النقدي في اليابان والولايات المتحدة، وتصاعد التوترات الجيوسياسية وارتفاع أسعار النفط، بينما ساعد مزاد قوي للسندات الحكومية اليابانية لأجل 30 عاماً على تهدئة سوق الدين.

وأظهرت بيانات وزارة المالية أن المستثمرين اليابانيين باعوا سندات أجنبية بصافي 969 مليار ين (6.13 مليار دولار) خلال سبتمبر (أيلول)، للشهر الثاني على التوالي، مقارنة بمبيعات صافية بلغت 1.16 تريليون ين في أغسطس (آب).

وشملت العمليات بيع سندات أجنبية طويلة الأجل بقيمة 1.43 تريليون ين، وهي الأكبر خلال ستة أشهر، مقابل شراء أذون قصيرة الأجل بنحو 457 مليار ين.

وبذلك بلغ صافي مبيعات السندات الأجنبية منذ بداية العام نحو 5.08 تريليون ين، وهو أعلى مستوى لهذه الفترة منذ عام 2022.

وتشير هذه التدفقات إلى تحول تدريجي في استراتيجيات المؤسسات اليابانية، بعدما أدى ارتفاع أسعار الفائدة المحلية إلى تقليص الفارق بين عوائد الاستثمار داخل البلاد وخارجها.

البنوك تقود التخارج

تصدرت البنوك اليابانية عمليات بيع السندات الأجنبية طويلة الأجل خلال سبتمبر، بمبيعات صافية بلغت 2.49 تريليون ين، وهي الأكبر خلال سبعة أشهر. كما باعت شركات التأمين على الحياة سندات بقيمة 288.6 مليار ين، وشركات إدارة صناديق الاستثمار بقيمة 200.1 مليار ين، بينما اشترت الحسابات الائتمانية سندات أجنبية طويلة الأجل بصافي 1.2 تريليون ين.

وأظهرت بيانات منفصلة لبنك اليابان أن المستثمرين باعوا سندات أميركية بصافي 4.74 تريليون ين خلال الأشهر الثمانية الأولى من العام، مقابل مشتريات صافية من السندات الأوروبية بلغت 355.85 مليار ين.

وفي أوروبا، اشترى اليابانيون سندات إيطالية بقيمة 329.82 مليار ين، بينما باعوا سندات فرنسية بقيمة 208.59 مليار ين وألمانية بقيمة 94.25 مليار ين.

وقد يدعم استمرار عودة الأموال الين، لكنه قد يضغط أيضاً على أسواق السندات العالمية، نظراً إلى الدور الكبير للمؤسسات اليابانية في تمويل الحكومات الأجنبية.

مزاد السندات يهدئ العوائد

في السوق المحلية، انخفضت عوائد السندات الحكومية بعد مزاد قوي لأجل 30 عاماً، إذ تراجع عائد السندات القياسية لأجل 10 سنوات بثلاث نقاط أساس إلى 3.075 في المائة، بينما هبط عائد الثلاثين عاماً بمقدار 3.5 نقطة أساس إلى 4.175 في المائة.

وبلغت نسبة تغطية المزاد 3.88 مرة، مقارنة بـ3.79 مرة في سبتمبر، بينما تقلص الفارق بين متوسط السعر المرجح وأدنى سعر مقبول إلى 0.16 من 0.28.

وقالت ميكي دين، كبيرة استراتيجيي الفائدة لدى «إس إم بي سي نيكو سيكيوريتيز»، إن النتيجة بدت قوية نسبياً رغم انخفاض العوائد قبل المزاد.

وكان عائد السندات لأجل 30 عاماً قد سجل مستوى قياسياً عند 4.25 في المائة الاثنين، وسط مخاوف بشأن المالية العامة اليابانية وانتقال الضغوط من أسواق الدين الأوروبية.

وتراجع عائد السندات لأجل عامين إلى 1.93 في المائة، ولأجل خمس سنوات إلى 2.385 في المائة، بينما انخفض عائد العشرين عاماً إلى 3.945 في المائة.

ويترقب المستثمرون قرارات البنوك المركزية، مع تزايد التوقعات بأن يبقي بنك اليابان الفائدة دون تغيير في أكتوبر (تشرين الأول)، قبل احتمال رفعها في ديسمبر (كانون الأول).

«نيكي» يفقد مستوى 70 ألف نقطة

وفي سوق الأسهم، هبط مؤشر «نيكي» بنسبة 1.42 في المائة إلى 69,042.11 نقطة، بينما تراجع مؤشر «توبكس» الأوسع نطاقاً بنسبة 1.51 في المائة إلى 4,091.46 نقطة.

وقال هيروكي تاكي، الاستراتيجي لدى «ريسونا هولدينغز»، إن الارتفاع السريع للأسهم خلال الفترة الماضية شجع المستثمرين على جني الأرباح، مع استمرار ضغوط البيع للجلسة الثانية.

وتعرضت أسهم التكنولوجيا لخسائر ملحوظة، إذ تراجع سهم «روم» لصناعة أشباه الموصلات 5.19 في المائة، وانخفض «سوفت بنك غروب» 4.28 في المائة، و«طوكيو إلكترون» 2.48 في المائة.

وسجل سهم «سومكو» أكبر خسارة نسبية بانخفاض 5.73 في المائة، تلاه «كوماتسو» بنسبة 5.52 في المائة، و«كوبوتا» بنسبة 5.42 في المائة.

وفي المقابل، ارتفع سهم «تريند مايكرو» 3.89 في المائة، و«نومورا ريسيرش إنستيتيوت» بنحو 3 في المائة، و«ريكو» بنسبة 2.33 في المائة.

وتراجعت 165 شركة ضمن مؤشر «نيكي»، مقابل ارتفاع 56 شركة واستقرار أربع.

وزادت المخاوف من ارتفاع أسعار النفط بعد تصاعد الهجمات على حركة الشحن في الخليج ومضيق هرمز، بينما أظهر محضر «الاحتياطي الفيدرالي» الأميركي توقع معظم المسؤولين زيادة أخرى للفائدة قبل نهاية العام.

وتضع هذه التطورات الأسواق اليابانية أمام مرحلة دقيقة، إذ يعزز ارتفاع العوائد المحلية جاذبية السندات الحكومية ويشجع إعادة الأموال من الخارج، لكنه يزيد في الوقت نفسه تكلفة الاقتراض ويضغط على تقييمات الأسهم.

وسيظل اتجاه الفائدة وأسعار الطاقة وتدفقات الاستثمارات اليابانية عوامل حاسمة في تحديد مسار الأسواق المحلية والعالمية خلال الأشهر المقبلة.