«نومورا» لـ«الشرق الأوسط»: عوائد السندات تعيد رسم تكلفة رأس المال في المنطقة

العجز الأميركي والديون وأسعار النفط ترفع علاوة المخاطر... والموازنات الخليجية توفر هامش حماية

متداول يتابع تحركات الأسعار في بورصة نيويورك (أ.ف.ب)
TT

«نومورا» لـ«الشرق الأوسط»: عوائد السندات تعيد رسم تكلفة رأس المال في المنطقة

متداول يتابع تحركات الأسعار في بورصة نيويورك (أ.ف.ب)

تتجه أسواق الدين العالمية إلى مرحلة جديدة من ارتفاع تكلفة المال، مع صعود عوائد السندات الأميركية واليابانية والبريطانية إلى مستويات لم تشهدها منذ سنوات، وسط تداخل 3 ضغوط رئيسية: التضخم الذي تغذيه أسعار النفط، والعجوزات المالية المتضخمة، والاحتياجات المتصاعدة للاقتراض الحكومي. وبينما يعيد المستثمرون تسعير مخاطر الدين طويل الأجل، تمتد آثار الموجة إلى أسواق المنطقة عبر ارتفاع تكلفة التمويل السيادي والشركات؛ مما يضع اقتصادات الخليج أمام اختبار جديد لتكلفة رأس المال، وإن كانت تتمتع بمصدّات مالية أقوى من كثير من الأسواق الناشئة.

وفي قراءة خاصة لـ«الشرق الأوسط»، يرى الرئيس التنفيذي لمنطقة الشرق الأوسط في شركة «نومورا لإدارة الأصول»، طارق فضل الله، أن القفزة الأخيرة في عوائد السندات تحمل جانباً مؤقتاً مرتبطاً بالتوترات الجيوسياسية وأسعار النفط، «لكنها تكشف في الوقت نفسه عن تحول أعمق في أسواق الدين، مع ازدياد المخاوف من أن تصبح العوائد المرتفعة أطول استدامة بفعل العجوزات المالية المزمنة واحتياجات الاقتراض المتنامية في الاقتصادات الكبرى».
الرئيس التنفيذي لمنطقة الشرق الأوسط في شركة «نومورا لإدارة الأصول» طارق فضل الله (لينكد إن)

وتأتي قراءة فضل الله في وقت يواجه فيه سوق السندات العالمي موجة إعادة تسعير واسعة، مع ارتفاع عوائد الديون الحكومية الكبرى بفعل تداخل مخاوف التضخم المرتبط بارتفاع أسعار الطاقة، وتفاقم العجوزات المالية، وزيادة احتياجات الاقتراض. ففي الولايات المتحدة، اقترب عائد سندات الخزانة لأجل 10 سنوات من مستوى 5 في المائة، بعدما ارتفع بأكثر من 80 نقطة أساس منذ بداية مارس (آذار)، فيما تجاوز عائد السندات لأجل 30 عاماً مستويات لم يشهدها منذ نحو 19 عاماً. وفي اليابان، تجاوز عائد السندات الحكومية لأجل 10 سنوات مستوى 3 في المائة للمرة الأولى منذ عام 1996، بينما صعد نظيره البريطاني لأجل 10 سنوات إلى 5.268 في المائة، وهو أعلى مستوى منذ يونيو (حزيران) 2008.

وتكتسب هذه التحركات أهمية أكبر لأنها تشير إلى تغير في طريقة تسعير المخاطر في أسواق الدين، مع تركيز المستثمرين بصورة متزايدة على الآفاق المالية طويلة الأجل، وليس فقط على قرارات البنوك المركزية المقبلة. ويعني ذلك أن تكلفة الاقتراض قد تظل مرتفعة حتى في حال انحسار بعض الضغوط قصيرة الأجل، ما يضع مسار المالية العامة واستدامة الدين تحت مراقبة أكبر من جانب الأسواق.

وبينما بدأت أسواق السندات تظهر مؤشرات أولية على التهدئة الخميس، مع تراجع عائد الخزانة الأميركية لأجل 10 سنوات إلى نحو 4.77 في المائة وانخفاض العائد الياباني مجدداً إلى ما دون 3 في المائة، فإن مستويات العوائد لا تزال مرتفعة مقارنة بما كانت عليه قبل موجة البيع الأخيرة، ما يبقي السؤال مفتوحاً حول ما إذا كانت الاضطرابات الأخيرة تمثل تصحيحاً مؤقتاً أم بداية تحول أعمق في تكلفة الاقتراض العالمية.

وتزامنت موجة صعود العوائد مع تصاعد الاهتمام العالمي بتكلفة الاقتراض والدين العام، اللذين برزا ضمن القضايا الاقتصادية والمالية المطروحة في إطار «مجموعة العشرين»، في ظل بحث وزراء المالية ومحافظي البنوك المركزية تداعيات تشدد الأوضاع التمويلية على الاقتصاد العالمي والأسواق المالية. ويعكس ذلك اتساع نطاق ملف السندات، من تحركات في الأسواق إلى قضية اقتصادية ومالية أوسع، تتصل باستدامة المالية العامة، ومسار التضخم، وقدرة الاقتصادات الكبرى على تحمل أعباء الدين المتصاعدة.

كما تقاطعت هذه المخاوف مع تحذيرات «صندوق النقد الدولي» بأن ارتفاع عوائد السندات في الاقتصادات المتقدمة يرفع تكلفة الاقتراض عالمياً ويزيد الضغوط على الأسواق المالية، في وقت يقترب فيه الدين العام العالمي من 100 في المائة من الناتج المحلي الإجمالي، بينما فقد مسار انخفاض التضخم زخمه في عدد من الاقتصادات. وتضيف صدمات الطاقة والاستثمارات المتصاعدة المرتبطة بالذكاء الاصطناعي مصادر جديدة للضغوط على التضخم والنمو.

هل الارتفاع مؤقت أم بداية نظام جديد للعوائد؟

يرى فضل الله أن التحول الأهم في سوق السندات يتمثل في انتقال التسعير من رهانات السياسة النقدية قصيرة الأجل إلى إعادة تقييم مخاطر الاحتفاظ بالدين طويل الأجل، مع مطالبة المستثمرين بعائد أعلى مقابل مخاطر المدة والتضخم والمسار المالي.

ويبرز الدين الأميركي في قلب هذه المعادلة، بعدما تجاوز الدين الوطني للولايات المتحدة 40 تريليون دولار، وهو ما يراه فضل الله «تذكيراً واضحاً بحجم التحدي المالي الذي تواجهه أكبر سوق للسندات في العالم. ومع تصدر السندات طويلة الأجل موجة البيع، فإن الأسواق تعيد تسعير ما يتعين على الحكومات دفعه لتمويل احتياجاتها، وليس فقط ما تحدده قرارات البنوك المركزية بشأن أسعار الفائدة قصيرة الأجل».

ولا تتوقف تداعيات هذا التحول عند أسواق الدين؛ إذ إن سندات الخزانة الأميركية تمثل معيار التسعير الأساسي لما يعرف بـ«الأصل الخالي من المخاطر»؛ مما يعني أن ارتفاع عوائدها يرفع معدل الخصم المستخدم في تقييم مجموعة واسعة من الأصول؛ من الأسهم إلى السندات السيادية وشبه السيادية حول العالم.
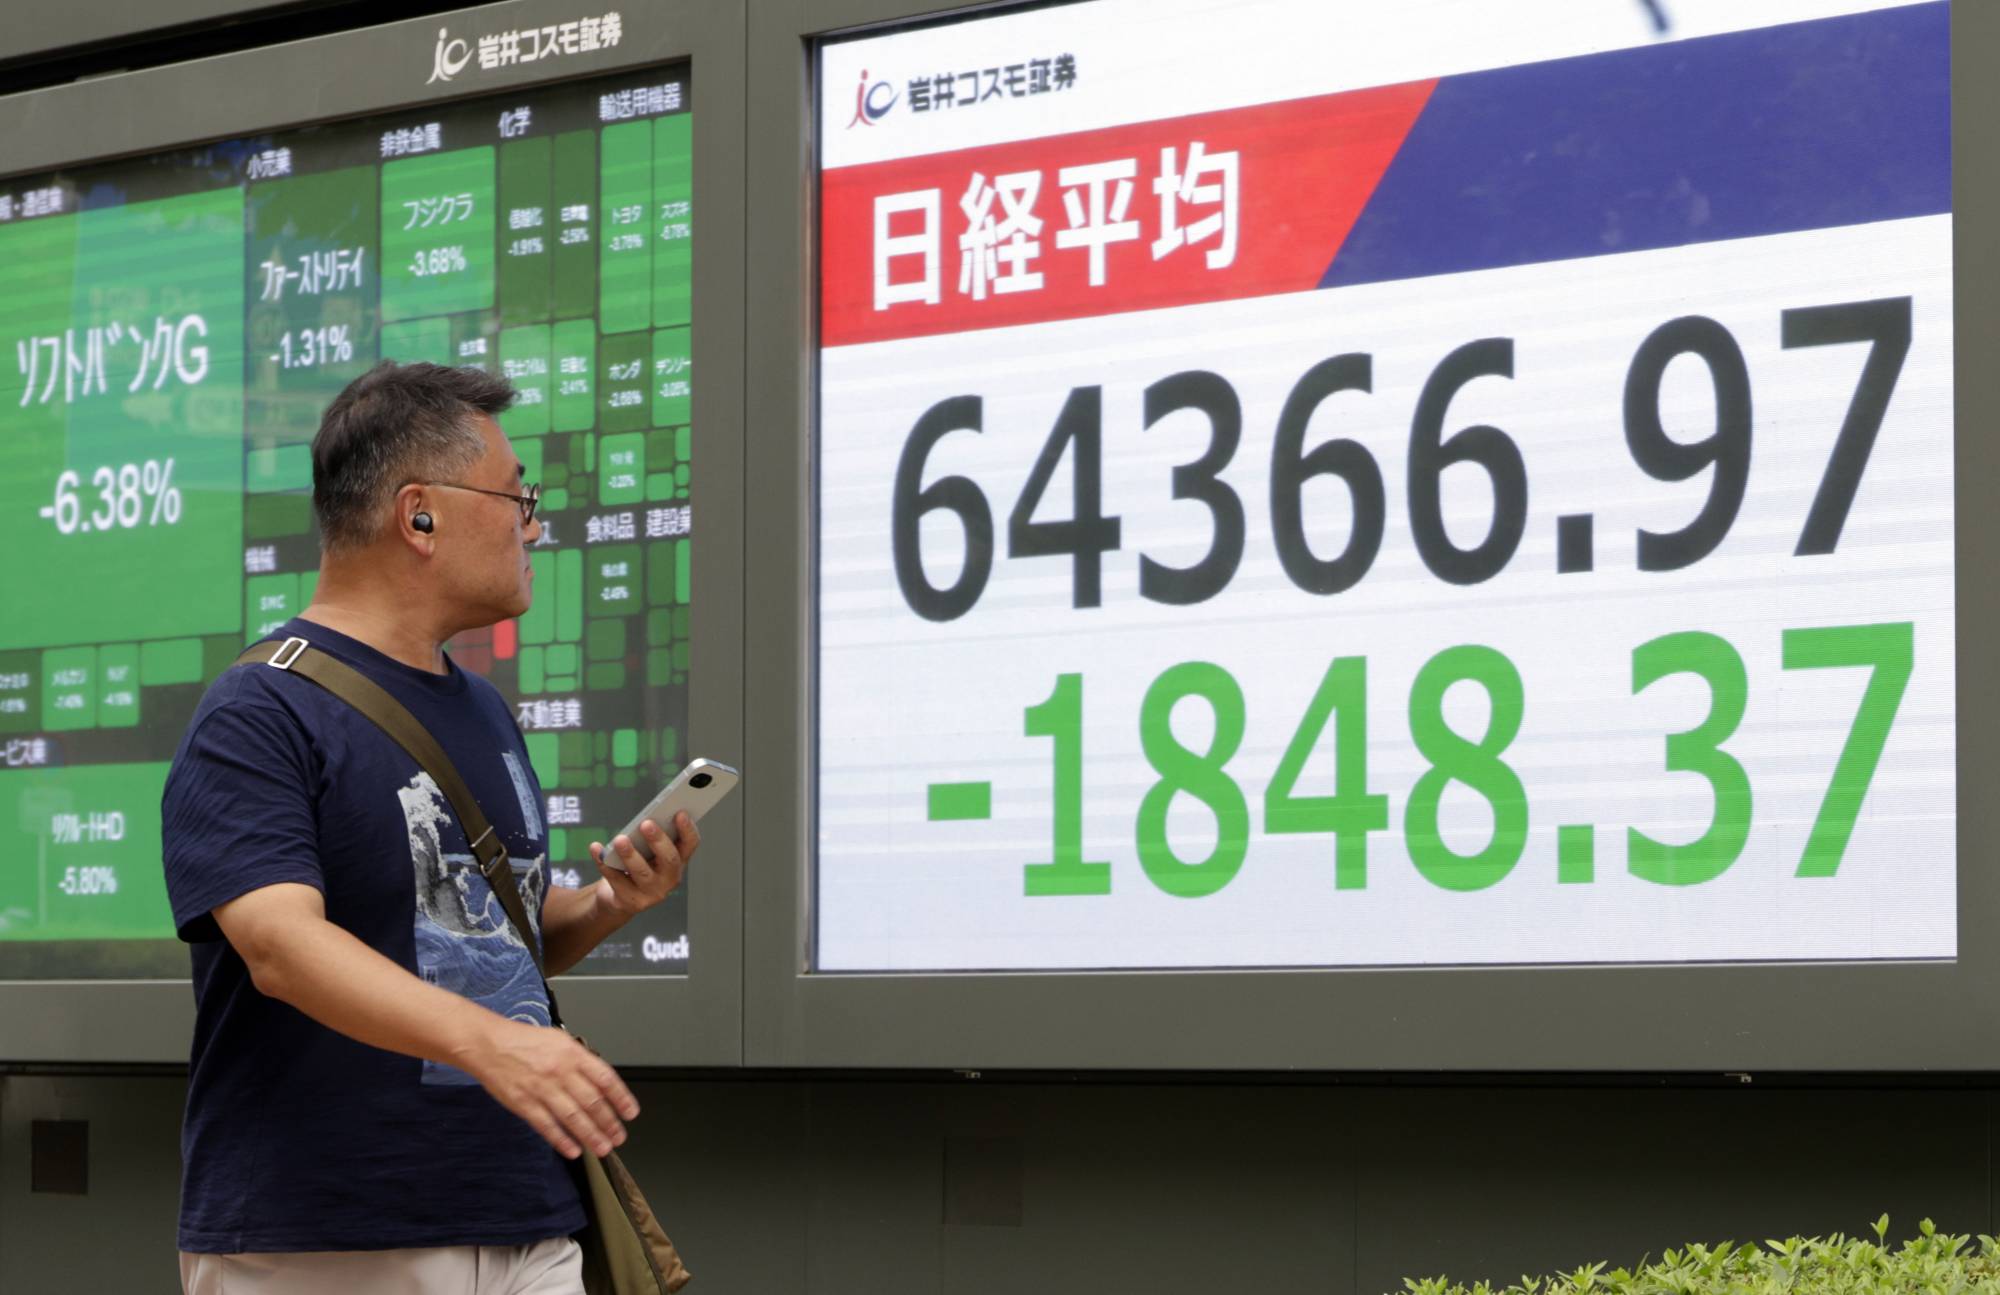
أحد المارة أمام لوحة مؤشرات سوق الأسهم في طوكيو (إ.ب.أ)

5 %... مستوى يضع الأسهم تحت الاختبار

وتكتسب هذه المعادلة أهمية خاصة بالنسبة إلى الأسهم الأميركية، مع اقتراب عائد سندات الخزانة لأجل 10 سنوات من مستوى 5 في المائة، وهو مستوى ينظر إليه المستثمرون بوصفه عتبة نفسية قد تدفع بعضهم إلى إعادة توزيع محافظهم من الأصول الأعلى مخاطرة إلى السندات.

وتأتي هذه التطورات بعد موسم قوي لأرباح الشركات الأميركية؛ مما قد يحوّل اهتمام المستثمرين تدريجياً من نتائج الشركات إلى المتغيرات الاقتصادية والمالية الأوسع، وفي مقدمتها العوائد والتضخم والسياسة النقدية. ولا تزال تقييمات الأسهم مرتفعة نسبياً؛ إذ بلغ مضاعف السعر إلى الأرباح المستقبلية لمؤشر «ستاندرد آند بورز 500» نحو 19.7 مرة، مقارنة مع 22.2 مرة في بداية العام، لكنه لا يزال أعلى من متوسطه التاريخي البالغ نحو 16 مرة.

وبالنسبة إلى فضل الله، فإن اجتماع المخاوف المالية وارتفاع العوائد وتقييمات الأصول المرتفعة وتركيز المحافظ الاستثمارية يجعل الأسهم أمام اختبار مهم. وحتى الآن، ظل رد فعل الأسواق محدوداً نسبياً، «لكن الأسابيع المقبلة ستكون حاسمة في تحديد ما إذا كان المستثمرون قادرين على استيعاب ارتفاع العوائد، أم إن الضغوط ستدفع إلى تحول أوسع نحو تقليص المخاطر».
متداول يتحدث عبر الهاتف خلال مزاد سندات داخل قاعة تداول في مدريد (رويترز)

اليابان... نهاية عصر المال الرخيص؟

ولا تقتصر أهمية موجة العوائد على الولايات المتحدة وأوروبا؛ إذ يرى فضل الله أن التطور الأعمق قد يأتي من اليابان، التي لعبت على مدى نحو 3 عقود دوراً رئيسياً في توفير رأس المال منخفض التكلفة للأسواق العالمية.

ومع ارتفاع عائد السندات الحكومية اليابانية لأجل 10 سنوات إلى 3 في المائة، تصبح المعادلة أعقد أمام المستثمرين الذين اعتادوا الاقتراض بالين بتكلفة منخفضة وتوظيف الأموال في أصول ذات عوائد أعلى في الخارج، فيما تُعرف بـ«تجارة الفائدة» أو الـ«كاري تريد».

ويحذر فضل الله بأن «حقبة العوائد اليابانية القريبة من الصفر ربما تقترب من نهايتها؛ مما قد يغير اتجاهات تدفقات رأس المال العالمية. فارتفاع العائد المحلي في اليابان يمكن أن يجعل الاحتفاظ بالأصول اليابانية أعلى جاذبية، ويقلل في المقابل من جاذبية الاقتراض بالين لتمويل الاستثمارات في الأسواق الخارجية».

الخليج أمام تكلفة مال أعلى... لكن بهوامش أمان

وتنعكس هذه التطورات «بصورة مباشرة» على اقتصادات الخليج، نظراً إلى ارتباط معظم عملات المنطقة بالدولار؛ مما يعني انتقال أثر ارتفاع العوائد الأميركية إلى تكلفة الاقتراض السيادي والشركات، سواء في الأسواق المحلية أو عند إصدار أدوات الدين الدولية. ويشير فضل الله إلى أن ذلك يرفع تكلفة تمويل المشروعات وإعادة تمويل الديون القائمة، «لكنه لا يلغي قدرة دول المنطقة على مواصلة خطط الاستثمار والتنويع الاقتصادي، في ظل ما تتمتع به من إيرادات نفطية ومصدّات مالية ومراكز سيادية متينة».

ولا يعني ارتفاع تكلفة التمويل بالضرورة تراجع الاستثمارات الخليجية، «لكنه سيجعل كفاءة تخصيص رأس المال والعائد الاقتصادي للمشروعات أكبر أهمية، مع توجيه الأولوية إلى الاستثمارات القادرة على تحقيق عوائد مستدامة، مستفيدةً من قوة الموازنات والمراكز السيادية التي تمنح دول المنطقة مساحة أوسع للمناورة».
متداولون في بورصة نيويورك (أ.ف.ب)

هل تنحسر موجة العوائد؟

ورغم التحول الهيكلي في بعض محركات سوق السندات، فإن فضل الله لا يرى أن ارتفاع العوائد محكوم بالاستمرار في اتجاه واحد. ويشير إلى أن أسرع سيناريو يمكن أن يعكس الموجة الحالية «يتمثل في انحسار التوترات الجيوسياسية وتراجع أسعار النفط، بما يخفف علاوة المخاطر ويعيد تهدئة توقعات التضخم».

كما «يمكن لهبوط حاد في أسواق الأسهم، أو ظهور بيانات تؤكد عودة التضخم إلى مسار هبوطي واضح، أو لتدخل منسق من البنوك المركزية»، أن «يدفع المستثمرين مجدداً نحو السندات ويضغط على العوائد إلى الأسفل».

لكن الخطر الأكبر، وفق فضل الله، يتمثل في أن تصبح العجوزات المالية المرتفعة واحتياجات الاقتراض المتصاعدة واقعاً دائماً، «بما يعني أن الأسواق قد تضطر إلى التعايش مع (عائد أعلى لمدة أطول)؛ ليس فقط بسبب السياسة النقدية، وإنما أيضاً لأن المستثمرين سيطالبون بعائد أكبر مقابل تمويل حكومات مثقلة بالدين».

وبذلك، قد لا تكون موجة البيع الحالية مجرد حلقة مؤقتة في دورة أسعار الفائدة، بل بداية إعادة تسعير أوسع لتكلفة رأس المال العالمي؛ وهي معادلة ستفرض نفسها على الأسهم والسندات والاستثمار، وعلى الاقتصادات الخليجية التي تدخل هذه المرحلة من موقع أشد قوة، لكن ليس بمعزل عن ارتفاع تكلفة المال عالمياً.
مقالات ذات صلة

«الخزانة» الأميركية تستهدف إعادة شراء 6 مليارات دولار من الديون طويلة الأجل

الاقتصاد وزارة الخزانة الأميركية (رويترز)

«الخزانة» الأميركية تستهدف إعادة شراء 6 مليارات دولار من الديون طويلة الأجل

أعلنت وزارة الخزانة الأميركية أنها ستشتري ما يصل إلى 6 مليارات دولار من السندات المستحقة خلال فترة تتراوح بين 20 و30 عاماً...

«الشرق الأوسط» (واشنطن)
الاقتصاد رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو (إ.ب.أ)

عوائد الخزانة الأميركية تسجل أعلى مستوى منذ 2007 مع تنامي رهانات رفع الفائدة

تراجعت الأسهم الأميركية الأربعاء، فيما قفز عائد سندات الخزانة لأجل 10 سنوات إلى أعلى مستوى له منذ 2007.

«الشرق الأوسط» (نيويورك)
الاقتصاد السيدة الأولى للولايات المتحدة ميلانيا ترمب محاطة برئيسة مجموعة بورصة نيويورك لين مارتن (الثالثة من اليمين) والرئيسة التنفيذية لشركة أدفانسد مايكرو ديفايسز ليزا سو (الثانية من اليسار) تدق جرس افتتاح بورصة نيويورك (أ.ف.ب)

«وول ستريت» تتراجع وسط ترقب تطورات الحرب والقمة الأميركية - الصينية

تراجعت المؤشرات الرئيسية في «وول ستريت» خلال تعاملات الأربعاء، تحت ضغط ارتفاع أسعار النفط وصعود عوائد سندات الخزانة الأميركية.

«الشرق الأوسط» (نيويورك)
الاقتصاد عمال بناء يُشيدون مبنى سكنياً متعدد العائلات في ميامي (أ.ف.ب)

أقوى نمو لنشاط الشركات الأميركية منذ أكثر من 5 سنوات

قفز نشاط الشركات الأميركية في سبتمبر (أيلول) إلى أعلى مستوى له منذ أكثر من خمس سنوات، مدفوعاً بزيادة قوية في الطلبات الجديدة.

«الشرق الأوسط» (واشنطن)
الاقتصاد الرئيسان الأميركي والكوري الجنوبي يجريان محادثات خلال اجتماع في فندق بمدينة نيويورك (إ.ب.أ)

كوريا الجنوبية تراهن على مشروع غاز في تكساس لإرضاء ترمب

تتجه كوريا الجنوبية إلى تحويل تعهدها باستثمار 350 مليار دولار في الولايات المتحدة إلى أول مشروع كبير على الأرض عبر محطة لتوليد الكهرباء بالغاز بولاية تكساس

«الشرق الأوسط» (سيول)

«الخزانة» الأميركية تستهدف إعادة شراء 6 مليارات دولار من الديون طويلة الأجل

وزارة الخزانة الأميركية (رويترز)
TT

«الخزانة» الأميركية تستهدف إعادة شراء 6 مليارات دولار من الديون طويلة الأجل

وزارة الخزانة الأميركية (رويترز)

أعلنت وزارة الخزانة الأميركية أنها ستشتري ما يصل إلى 6 مليارات دولار من السندات المستحقة خلال فترة تتراوح بين 20 و30 عاماً، في عملية إعادة الشراء المقررة الخميس، مُحافظةً على المستوى المستهدف في آخر عملية لإعادة شراء الديون طويلة الأجل.

وتأتي العملية بعد أن اشترت «الخزانة» 5.2 مليار دولار من سندات تتراوح آجال استحقاقها بين 10 أعوام و20 عاماً في أول عملية لإعادة شراء الديون طويلة الأجل منذ إعلانها المفاجئ في 19 أغسطس (آب) الماضي أنها ستضاعف على الأقل حجم هذه العمليات.

وجاءت قيمة المشتريات السابقة دون الهدف البالغ 6 مليارات دولار، في مؤشر على محدودية حجم السندات التي كان المستثمرون مستعدين لبيعها بالأسعار السائدة في السوق آنذاك.

ومن المتوقع أن تستقطب السندات التي تتراوح آجالها بين 20 و30 عاماً عروضاً أكبر من المستثمرين مقارنة بالسندات الأقصر أجلاً؛ مما قد يتيح لـ«الخزانة» إعادة شراء كمية أكبر من الديون.

وتأتي عمليات إعادة الشراء في وقت ارتفعت فيه عوائد سندات الخزانة منذ إعلان الوزارة في أغسطس الماضي توسيع «برنامج إعادة شراء الديون». وكان وزير «الخزانة»، سكوت بيسنت، قد أشار خلال جلسة استماع أمام الكونغرس أخيراً إلى أن العوائد ربما كانت سترتفع إلى مستويات أعلى لولا زيادة حجم عمليات إعادة الشراء.

وتستخدم «الخزانة» عمليات إعادة شراء السندات لإدارة محفظة الدين القائمة ولتحسين سيولة بعض الإصدارات، فيما تأتي زيادة حجم هذه العمليات في وقت تواجه فيه سوق الخزانة الأميركية إصدارات كبيرة وارتفاعاً في تكاليف الاقتراض طويلة الأجل.


عوائد الخزانة الأميركية تسجل أعلى مستوى منذ 2007 مع تنامي رهانات رفع الفائدة

رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو (إ.ب.أ)
TT

عوائد الخزانة الأميركية تسجل أعلى مستوى منذ 2007 مع تنامي رهانات رفع الفائدة

رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو (إ.ب.أ)

تراجعت الأسهم الأميركية الأربعاء، فيما قفز عائد سندات الخزانة لأجل 10 سنوات إلى أعلى مستوى له منذ 2007، مع إعادة المتعاملين تسعير توقعات أسعار الفائدة بعد بيانات أظهرت تسارع نشاط الشركات الأميركية إلى أعلى مستوى في أكثر من خمس سنوات، وسط استمرار ضغوط التضخم.

وارتفع عائد سندات الخزانة لأجل 10 سنوات 8.7 نقطة أساس إلى 5.054 في المائة، مسجلاً أعلى مستوى منذ عام 2007، بينما صعد عائد السندات لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، 8.49 نقطة أساس إلى 4.862 في المائة، وهو أعلى مستوى له منذ يونيو (حزيران) 2024.

وجاءت هذه التحركات مع ارتفاع الرهانات على رفع «الاحتياطي الفيدرالي» أسعار الفائدة في اجتماعه المقبل. وتسعّر العقود الآجلة للأموال الفيدرالية حالياً احتمالاً يبلغ 73 في المائة لرفع الفائدة في أكتوبر (تشرين الأول)، مقارنة بـ53 في المائة في وقت سابق.

وكان «الاحتياطي الفيدرالي» قد رفع سعر الفائدة الأسبوع الماضي بمقدار 25 نقطة أساس إلى نطاق بين 3.75 و4.00 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع استمرار التضخم فوق مستهدف البنك المركزي البالغ 2 في المائة.

وقال مايكل بار، عضو مجلس محافظي «الاحتياطي الفيدرالي»، الأربعاء، إن البنك اتخذ الأسبوع الماضي خطوة مهمة لإعادة معايرة تكاليف الاقتراض قصيرة الأجل بهدف خفض التضخم، مضيفاً أن مزيداً من الزيادات في أسعار الفائدة قد يكون ضرورياً.

نشاط اقتصادي قوي

وتعززت توقعات التشديد النقدي بعد ارتفاع مؤشر «ستاندرد آند بورز غلوبال» المركب الأولي لمديري المشتريات في الولايات المتحدة إلى 58.4 نقطة في سبتمبر (أيلول)، من 56 نقطة في أغسطس، مسجلاً أعلى قراءة منذ يوليو 2021.

وعكس المؤشر زيادة قوية في الطلبات الجديدة، إلى جانب تحسن الإنتاج الصناعي والتوظيف، ما يشير إلى استمرار قوة النشاط الاقتصادي رغم ارتفاع تكاليف الاقتراض.

وقال آدم باتن، كبير محللي العملات لدى «إنفستنغ لايف»، إن استمرار قيادة قطاع الخدمات، إلى جانب الارتفاع الحاد في إنتاج المصانع، يؤكد قوة الاقتصاد في وقت يميل فيه «الاحتياطي الفيدرالي» إلى موقف نقدي أكثر تشدداً.

وأدى ارتفاع عوائد السندات إلى زيادة الضغوط على الأسهم، فتراجع مؤشر «داو جونز» الصناعي 0.18 في المائة، وانخفض «ستاندرد آند بورز 500» بنسبة 0.53 في المائة، بينما هبط «ناسداك» المجمع 1.05 في المائة.

وامتدت موجة التراجع إلى الأسواق العالمية، إذ انخفض مؤشر «ستوكس 600» الأوروبي 0.27 في المائة، وتراجع مؤشر «إم إس سي آي» العالمي للأسهم 0.51 في المائة، بعد أربع جلسات متتالية من المكاسب.

النفط والجغرافيا السياسية

وفي أسواق الطاقة، ارتفعت أسعار النفط مع ترقب المستثمرين احتمال إجراء محادثات لإنهاء الحرب بين الولايات المتحدة وإيران، بالتزامن مع الاستعداد للقمة المرتقبة بين الرئيس الأميركي دونالد ترمب ونظيره الصيني شي جينبينغ في واشنطن.

وصعد خام غرب تكساس الوسيط 1.49 في المائة إلى 91.87 دولار للبرميل، فيما ارتفع خام برنت 2.39 في المائة إلى 101.62 دولار.

وكانت أسعار النفط قد تراجعت خلال الأيام السابقة مع تحسن الإمدادات من منطقة الخليج وتزايد الآمال بإمكان التوصل إلى حل دبلوماسي للصراع، لكن حالة الحذر لا تزال مسيطرة على الأسواق.

وقال كول سميد، الرئيس التنفيذي ومدير المحافظ لدى «سْميد كابيتال مانجمنت»، إن الأسواق شهدت سلسلة من التحركات المتناقضة بشأن فرص التوصل إلى اتفاق، ما يجعل المستثمرين مترددين في اتخاذ مراكز كبيرة في ظل سرعة تغير العناوين السياسية.

الدولار والذهب

ودعم ارتفاع عوائد السندات وتزايد توقعات رفع الفائدة الدولار، الذي سجل أعلى مستوياته في عدة أسابيع أمام اليورو والجنيه الإسترليني والدولار الكندي.

وانخفض اليورو 0.5 في المائة إلى 1.1389 دولار، وهو أدنى مستوى له منذ 29 يوليو، بينما ارتفع الدولار 0.56 في المائة أمام الين إلى 158.25 ين، مع استمرار الحذر من احتمال تدخل السلطات اليابانية إذا اقتربت العملة الأميركية من مستوى 160 يناً.

وفي المقابل، تراجع الذهب الفوري 1.55 في المائة إلى 4287.05 دولار للأوقية.

وتأتي تحركات الأسواق في وقت تترقب فيه أيضاً تداعيات ارتفاع أسعار الطاقة على التضخم العالمي، خصوصاً في أوروبا، حيث قد يؤدي أي حظر أميركي محتمل لصادرات الديزل إلى زيادة الضغوط على الأسعار، نظراً لاعتماد المنطقة على الإمدادات الأميركية من الوقود.


مخزونات النفط الأميركية تخالف التوقعات وترتفع بمقدار 3 ملايين برميل في أسبوع

صهاريج لتخزين النفط الخام في محطة كيندر مورغان بولاية كاليفورنيا (رويترز)
TT

مخزونات النفط الأميركية تخالف التوقعات وترتفع بمقدار 3 ملايين برميل في أسبوع

صهاريج لتخزين النفط الخام في محطة كيندر مورغان بولاية كاليفورنيا (رويترز)

قالت إدارة معلومات الطاقة الأميركية، الأربعاء، إن مخزونات الخام الأميركية ارتفعت، بينما انخفضت مخزونات البنزين ونواتج التقطير الأسبوع الماضي.

وذكرت الإدارة الأربعاء في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات الخام زادت بمقدار 3 ملايين برميل لتصل إلى 426.4 مليون برميل في الأسبوع المنتهي في 18 سبتمبر (أيلول)، وذلك مقارنة بتوقعات المحللين في استطلاع أجرته «رويترز» بانخفاض قدره 641 ألف برميل.

كما ارتفعت مخزونات الخام في مركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 2.3 مليون برميل خلال الأسبوع لتصل إلى 23.7 مليون برميل.

وأشارت الإدارة إلى أن معدلات تشغيل المصافي انخفضت بمقدار 519 ألف برميل يومياً خلال الأسبوع، في حين تراجعت معدلات الاستخدام بمقدار 2.8 نقطة مئوية لتصل إلى 94 في المائة.

وذكرت الإدارة، أن مخزونات البنزين الأميركية انخفضت بمقدار 1.7 مليون برميل خلال الأسبوع لتصل إلى 206 ملايين برميل، مقابل توقعات المحللين بزيادة قدرها 0.1 مليون برميل.

وأظهرت بيانات الإدارة أن مخزونات نواتج التقطير - التي تشمل الديزل وزيت التدفئة - انخفضت بمقدار 0.4 مليون برميل خلال الأسبوع لتصل إلى 107.4 مليون برميل، مقارنة بتوقعات بانخفاض قدره 0.6 مليون برميل.

وذكرت الإدارة أن صافي واردات الولايات المتحدة من الخام ارتفع الأسبوع الماضي بمقدار 369 ألف برميل يومياً.