السندات اليابانية تعيد رسم خريطة رؤوس الأموال العالمية

ارتفاع العوائد يهدد الطلب على الديون من أميركا إلى أستراليا

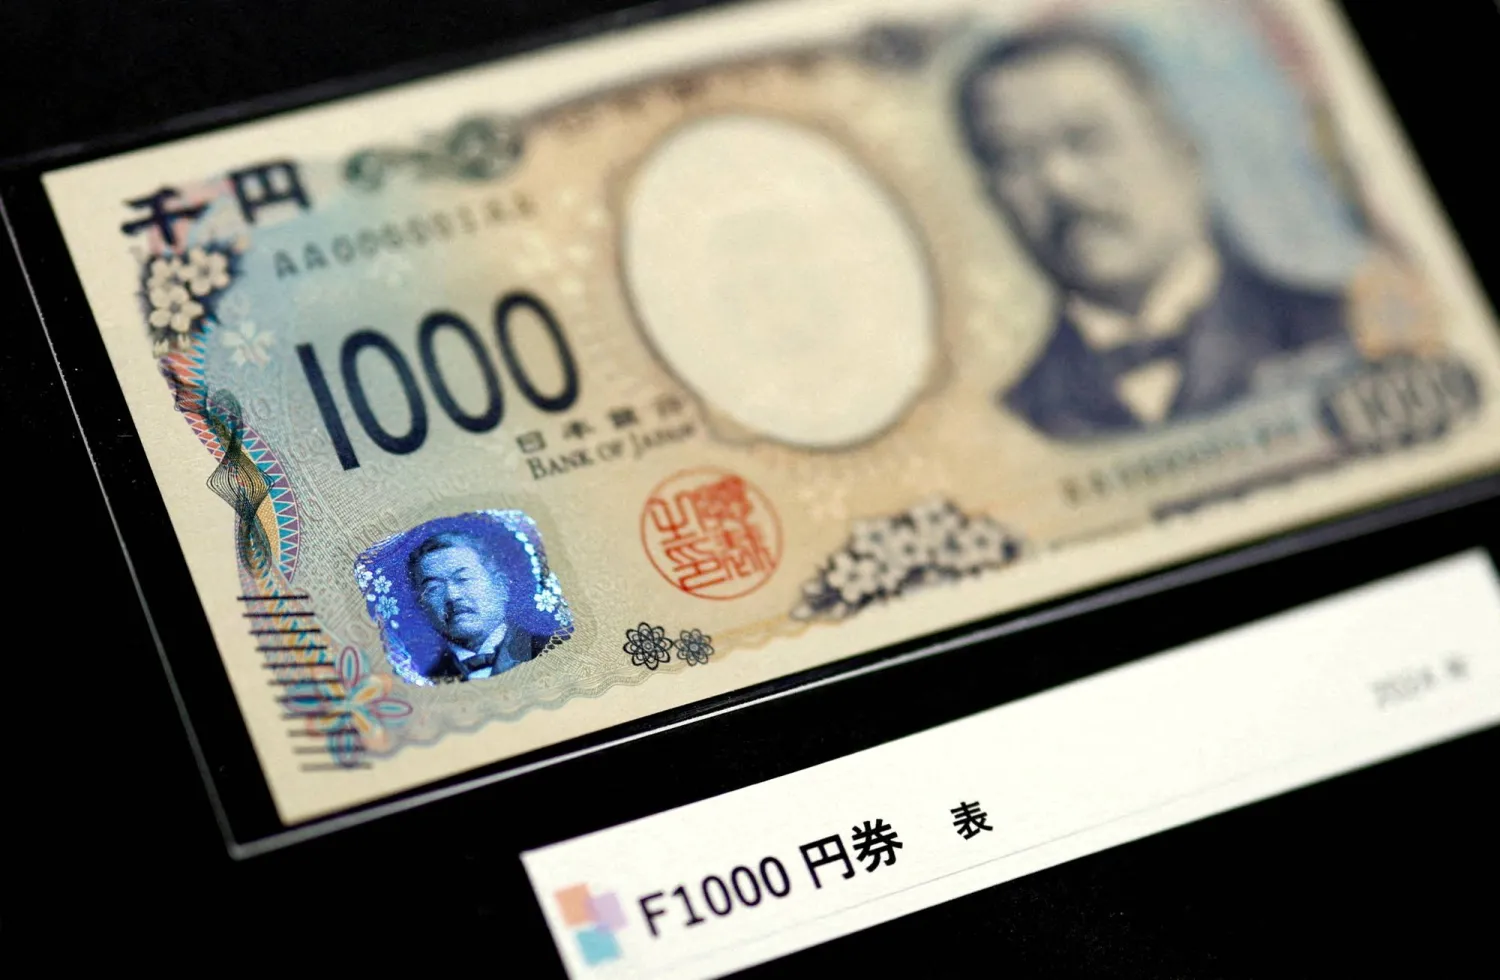
ورقة نقدية من فئة 1000 ين ياباني (رويترز)
TT

السندات اليابانية تعيد رسم خريطة رؤوس الأموال العالمية

ورقة نقدية من فئة 1000 ين ياباني (رويترز)

يبدو أن التحول التاريخي في سوق السندات اليابانية بدأ يتجاوز حدود طوكيو ليعيد تشكيل جزء من حركة رؤوس الأموال العالمية، بعدما تجاوز عائد السندات الحكومية اليابانية لأجل عشر سنوات مستوى 3 في المائة للمرة الأولى منذ عام 1996، في تطور يحمل تداعيات تتجاوز تكلفة الاقتراض المحلية إلى أسواق الخزانة الأميركية والديون الأوروبية والأسترالية.

فعلى مدى عقود، لعب المستثمرون اليابانيون دوراً محورياً في تمويل أسواق السندات العالمية، مستفيدين من بيئة محلية اتسمت بعوائد شديدة الانخفاض دفعتهم إلى البحث عن دخل أعلى في الخارج. لكن هذه المعادلة بدأت تنقلب تدريجياً مع صعود العوائد داخل اليابان إلى مستويات لم تشهدها السوق منذ ثلاثة عقود.

والسؤال الأهم حالياً لا يتعلق بما إذا كان المستثمرون اليابانيون سيبيعون فجأة محافظهم الخارجية الضخمة، بل بما إذا كانت اليابان ستتوقف تدريجياً عن كونها المشتري الهامشي الذي تعتمد عليه أسواق الدين الدولية.

وتشير البيانات إلى أن هذا التحول بدأ بالفعل، فقد باع المستثمرون اليابانيون صافي سندات خارجية بقيمة نحو 3 تريليونات ين، أي ما يقارب 18.7 مليار دولار، منذ بداية العام وحتى 22 أغسطس (آب)، وهو أكبر تدفق صافٍ إلى الخارج منذ موجة الهبوط العنيفة في أسواق السندات عام 2022.

ومع أن الرقم يظل صغيراً مقارنة بمحفظة اليابان الخارجية التي تبلغ نحو 2.4 تريليون دولار، فإن الاتجاه نفسه يكتسب أهمية، خصوصاً مع ظهور إشارات من صناديق التقاعد ومديري الأصول إلى تزايد الاهتمام بإعادة الأموال إلى السوق المحلية.

وقال مايكل وايدنر، الرئيس المشارك للدخل الثابت العالمي في «لازارد لإدارة الأصول»، إن المستثمرين اليابانيين خفّضوا تعرضهم للأوراق المالية المقومة بالين طوال نحو 25 عاماً، لكن ارتفاع العوائد المحلية غيَّر المعادلة، وبدأ يدفعهم إلى إعادة توزيع محافظهم.

عائد 3 % يغير الحسابات

بلغ عائد السندات الحكومية اليابانية لأجل عشر سنوات 3 في المائة هذا الأسبوع، بعدما تضاعف أكثر من ثلاث مرات خلال العامين الماضيين. وخلال الفترة نفسها، ارتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات بنحو نقطة مئوية فقط، مما أدَّى إلى تقلص الفارق بين العائدين بأكثر من 100 نقطة أساس.

وهذا التقلص مهم للغاية بالنسبة للمستثمر الياباني. فعندما كانت السندات المحلية تحقق عوائد قريبة من الصفر، كان منطق الاستثمار في الخزانة الأميركية أو السندات الأوروبية واضحاً حتى بعد تحمل تكلفة التحوط من تقلبات العملات. أما الآن، فقد أصبحت السندات اليابانية نفسها تقدم عائداً جذاباً، من دون تحمل مخاطر الدولار أو اليورو أو تكاليف التحوط المرتفعة.

وقال توشينوبو تشيبا، مدير صندوق في «سيمبلكس لإدارة الأصول»، إنه أصبح أكثر تشاؤماً تجاه سندات الخزانة الأميركية وبدأ في شراء السندات اليابانية لأجل عشر سنوات قبل وصول العائد إلى ذروته الأخيرة.

وأضاف أن شراء السندات اليابانية بعائد يزيد على 3 في المائة أصبح قراراً سهلاً للمستثمر طويل الأجل، معتبراً أن سحب جزء من الأموال من الولايات المتحدة وإعادتها إلى اليابان يمثل حركة طبيعية في البيئة الحالية.

صناديق التقاعد تتحرك

وتبرز صناديق التقاعد باعتبارها أحد أهم مصادر التحول المحتمل، فقد أظهر مسح أجرته «جي بي مورغان لإدارة الأصول» وشمل 82 صندوق تقاعد تابعاً لشركات يابانية أن صافي نسبة الصناديق التي تعتزم زيادة حيازاتها من السندات المحلية بلغ أعلى مستوى منذ بدء المسح في 2008.

كما واصلت هذه الصناديق تقليص استثماراتها في الديون الخارجية، وسط ارتفاع تكلفة التحوط من العملات.

ولا توجد حتى الآن مؤشرات على أن صندوق استثمار المعاشات التقاعدية الحكومي الياباني، البالغة أصوله نحو 1.8 تريليون دولار، يقوم بتحول واسع في محفظته. لكن مجرد احتمال زيادة الوزن النسبي للأصول المحلية أثار قلق الأسواق خلال الصيف، نظراً إلى ضخامة هذا الصندوق وتأثيره المحتمل في التدفقات العالمية.

وقال ماسايوكي ناكاجيما، كبير الاستراتيجيين في «ميزوهو بنك» بلندن، إن ارتفاع عوائد السندات الحكومية اليابانية يجعل الدخل الثابت المحلي أكثر جاذبية على أساس التحوط من العملات، وقد يشجع المستثمرين على تحويل جزء من أصولهم الخارجية إلى اليابان.

الضغط يمتد إلى أميركا وأستراليا

وتحمل هذه التحولات أهمية خاصة لسوق سندات الخزانة الأميركية، لأن اليابان أكبر مالك أجنبي لها. فإذا لم يعد المستثمر الياباني يرى ضرورة لمطاردة العائد الأميركي، فإن الطلب الهامشي على الخزانة قد يتراجع في وقت تعاني فيه الولايات المتحدة أصلاً من دين عام ضخم واحتياجات إصدار متزايدة.

وقال جاستن أونوكوسي، كبير مسؤولي الاستثمار في «سانت جيمس بليس»، إن ارتفاع العوائد اليابانية يقلص فجأة حجم المشتري الهامشي للسندات الأميركية والدولية، لأن الفارق في القيمة النسبية لم يعد كبيراً كما كان.

وفي أستراليا، حيث كان المستثمرون اليابانيون من أكبر حائزي الدين الأجانب قبل الجائحة، لاحظ المتعاملون أيضاً تحولاً من تراكم المراكز إلى الاكتفاء بالحفاظ على الحيازات الحالية.

وقال رايان إليس، رئيس مبيعات الأسواق في «سيتي» لأستراليا ونيوزيلندا، إن المستثمرين اليابانيين أظهروا للمرة الأولى منذ سنوات ميلاً أكبر إلى السوق المحلية، في قرار مدفوع في الأساس بمستوى العائد.

أثر أوسع على علاوة الأجل

ولا يعني هذا بالضرورة موجة بيع ضخمة ومفاجئة للسندات الأجنبية. فالمراكز اليابانية الخارجية تراكمت على مدى عقود، وكثير منها يدار ضمن استراتيجيات طويلة الأجل أو محمية من تقلبات العملات. لكن حتى تباطؤ المشتريات الجديدة يحمل أثراً مهماً، فالأسواق العالمية تعتمد إلى حد كبير على «المشتري الهامشي»، أي المستثمر الذي يضيف طلباً جديداً عند كل إصدار. وإذا تراجع هذا الطلب من اليابان، فقد يحتاج المقترضون إلى تقديم عوائد أعلى لجذب المستثمرين الآخرين.

وقال ماساهيكو لو، كبير استراتيجيي الدخل الثابت في «ستيت ستريت لإدارة الاستثمار»، إن القصة الأساسية ليست إعادة أموال ضخمة إلى اليابان دفعة واحدة، بل توقف اليابان تدريجياً عن لعب دور المشتري الهامشي للسندات الأجنبية، وأضاف أن انخفاض الطلب الإضافي من واحدة من أكبر مجمعات المدخرات في العالم يسهم في رفع «علاوة الأجل» عالمياً، أي العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات طويلة الأجل.

بنك اليابان في قلب التحول

ويتوقف مدى استمرار هذا الاتجاه على السياسة النقدية اليابانية. فالمستثمرون يسعرون حالياً احتمالاً مرتفعاً لرفع بنك اليابان سعر الفائدة خلال اجتماعه في 17 و18 سبتمبر (أيلول)، بعدما أكد المحافظ كازو أويدا أن البنك سيواصل رفع الفائدة إذا استمرت الأوضاع الاقتصادية والأسعار في مسارها الحالي. ويرى كيفن ثوزيت من «كارمينياك» أن تحسين وضع الين يحتاج إلى رفع الفائدة بوتيرة أسرع مما تتوقعه الأسواق.

وهنا تتداخل سوق السندات مع سوق العملات، فإذا رفع بنك اليابان الفائدة بصورة أسرع، قد يحصل الين على دعم إضافي، ويصبح الاستثمار المحلي أكثر جاذبية. لكن إذا بقيت الفجوة مع الولايات المتحدة واسعة، فقد يستمر ضعف العملة ويحد من سرعة عودة الأموال إلى الداخل.

وتأتي هذه التحولات في وقت تتزايد فيه أيضاً المخاوف من السياسة المالية اليابانية. فحكومة رئيسة الوزراء ساناي تاكايتشي تدفع باتجاه إنفاق أكبر على قطاعات استراتيجية مثل الذكاء الاصطناعي وأشباه الموصلات والبنية التحتية، في وقت ترتفع فيه بالفعل تكاليف خدمة الدين.

وقد ساهمت هذه المخاوف في صعود عوائد السندات المحلية، لأن المستثمرين يطلبون تعويضاً أكبر مقابل تحمل مخاطر المعروض المتزايد والتوسع المالي.

وامتنعت وزيرة المالية ساتسوكي كاتاياما عن التعليق على مستوى 3 في المائة تحديداً، لكنها أكدت التزام الحكومة بإدارة الدين بصورة مناسبة.

من «مصدر» إلى «وجهة» لرأس المال

لذلك، قد يكون التغيير الأهم الجاري في اليابان هو تحولها التدريجي من دولة تصدر المدخرات إلى الخارج بحثاً عن العائد، إلى سوق قادرة على الاحتفاظ بجزء أكبر من تلك المدخرات داخلياً.

وهذا تحول ذو وزن عالمي. فإذا استقرت العوائد اليابانية عند مستويات مرتفعة نسبياً، واستمر بنك اليابان في التشديد، فقد يزداد إقبال صناديق التقاعد وشركات التأمين ومديري الأصول على السندات المحلية.

وكل ين يبقى في الداخل ولا يذهب إلى الخزانة الأميركية أو الديون الأوروبية أو الأسترالية يعني، في النهاية، مشترياً أقل في أسواق عالمية تعاني أصلاً من وفرة الإصدارات وارتفاع الديون والتضخم.

وقد لا تتحول اليابان بين عشية وضحاها إلى ساحب ضخم لرؤوس الأموال من الخارج، لكن مجرد تراجع دورها كمصدر دائم للطلب على السندات الأجنبية كافٍ لتغيير معادلة التسعير.

وبذلك يصبح حاجز 3 في المائة أكثر من مجرد رقم في سوق السندات اليابانية. إنه علامة على تحول أعمق في اتجاه المال العالمي؛ من عقود كانت فيها اليابان تمول الخارج بسبب انعدام العائد في الداخل، إلى مرحلة يصبح فيها الاحتفاظ بالمدخرات داخل اليابان خياراً أكثر منطقية وربحية.
مقالات ذات صلة

كوريا الجنوبية تراهن على مشروع غاز في تكساس لإرضاء ترمب

الاقتصاد الرئيسان الأميركي والكوري الجنوبي يجريان محادثات خلال اجتماع في فندق بمدينة نيويورك (إ.ب.أ)

كوريا الجنوبية تراهن على مشروع غاز في تكساس لإرضاء ترمب

تتجه كوريا الجنوبية إلى تحويل تعهدها باستثمار 350 مليار دولار في الولايات المتحدة إلى أول مشروع كبير على الأرض عبر محطة لتوليد الكهرباء بالغاز بولاية تكساس

«الشرق الأوسط» (سيول)
الاقتصاد شعار مجموعة «علي بابا» على مقرها في العاصمة الصينية بكين (أ.ب)

«علي بابا» توسع مراكز بياناتها عالمياً لدعم سباق الذكاء الاصطناعي

كشفت مجموعة «علي بابا» الصينية عن خطة كبيرة لتوسيع شبكة مراكز البيانات التابعة لها خارج الصين، مستهدفة أسواقاً في أوروبا والشرق الأوسط وآسيا.

«الشرق الأوسط» (بكين)
الاقتصاد شعار شركة «برودكوم» على شاشة هاتف ذكي (رويترز)

الصين تراجع استخدام رقائق «برودكوم» في مراكز البيانات الحكومية

تدرس السلطات الصينية مدى اعتماد مراكز البيانات المدعومة من الدولة على معدات شركة «برودكوم» الأميركية.

«الشرق الأوسط» (بكين)
الاقتصاد الرئيس الأرجنتيني خافيير ميلي يحضر اجتماع درع الأميركتين على هامش الجمعية العامة للأمم المتحدة في نيويورك (رويترز)

واشنطن تضخ 7 مليارات دولار في معادن وطاقة الأرجنتين

يعتزم بنك التصدير والاستيراد الأميركي «إكسيم بنك» تمويل مشروعات في الأرجنتين تصل قيمتها إلى 7 مليارات دولار في قطاعات المعادن الحيوية والطاقة.

«الشرق الأوسط» (نيويورك - بوينس آيرس)
الاقتصاد الرئيسان التنفيذيان لـ«أوبن إيه آي» و«سوفت بنك» خلال مؤتمر صحافي سابق بالعاصمة اليابانية طوكيو (رويترز)

«سوفت بنك» تجمع 10 مليارات دولار لتمويل «أوبن إيه آي»

بدأت مجموعة «سوفت بنك» تلقّي طلبات المستثمرين على إصدار سندات مقوَّمة بالدولار بقيمة 10 مليارات دولار بهدف المساعدة في تمويل استثماراتها في «أوبن إيه آي».

«الشرق الأوسط» (طوكيو)

روسيا تخفض توقعاتها لإنتاج وتصدير الغاز

كان الكرملين قد صرح هذا الشهر بأن أوروبا تلحق الضرر بنفسها بشراء الغاز باهظ الثمن من السوق الفورية بدلاً من اختيار الإمدادات الروسية الأقل تكلفة (رويترز)
TT

روسيا تخفض توقعاتها لإنتاج وتصدير الغاز

كان الكرملين قد صرح هذا الشهر بأن أوروبا تلحق الضرر بنفسها بشراء الغاز باهظ الثمن من السوق الفورية بدلاً من اختيار الإمدادات الروسية الأقل تكلفة (رويترز)

خفضت وزارة الاقتصاد الروسية توقعاتها لإنتاج وتصدير البلاد من الغاز الطبيعي هذا العام، في الوقت الذي تستعد فيه أوروبا لإنهاء مشترياتها الأخيرة من الغاز الروسي، حسبما نقلت «رويترز» عن مسودة وثيقة حكومية، الأربعاء.

وفي وقت سابق من هذا الشهر، أفادت «رويترز» بأن روسيا خفضت أيضاً توقعاتها لإنتاج النفط في عام 2026 إلى أدنى مستوى منذ 17 عاماً، وعدَّلت توقعات صادرات الوقود للعامين الحالي والمقبل بسبب الحرب مع أوكرانيا.

وستستخدم هذه التوقعات لتحديث الميزانية الاتحادية حتى عام 2029. ويأتي تعديل توقعات إنتاج وتصدير الغاز الطبيعي بالخفض في ظل انقطاع العلاقات الاقتصادية والسياسية مع الغرب بسبب حرب أوكرانيا وخطط دول الاتحاد الأوروبي لوقف جميع مشترياتها من الغاز الروسي ابتداءً من العام المقبل.

ووفقاً للمسودة، فمن المتوقع أن يبلغ إنتاج الغاز الطبيعي في روسيا هذا العام 683.1 مليار متر مكعب، وهو ما يقل 5.3 مليار متر مكعب عن التوقعات في مايو (أيار)، لكنه لا يزال أعلى من 662.7 مليار متر مكعب التي تم إنتاجها في عام 2025.

وكان الكرملين قد صرح هذا الشهر بأن أوروبا تلحق الضرر بنفسها بشراء الغاز باهظ الثمن من السوق الفورية بدلاً من اختيار الإمدادات الروسية الأقل تكلفة. وتؤكد موسكو استعدادها لاستئناف إمدادات الغاز إلى أوروبا، بما في ذلك عبر خطوط أنابيب «نورد ستريم» البحرية، التي لا يزال أحد فروعها سليماً بعد الانفجارات التي وقعت في سبتمبر (أيلول) 2022.

ومن المتوقع أن ترتفع صادرات الغاز الطبيعي المسال المنقول بحراً من روسيا إلى 35 مليون طن هذا العام مقارنة مع 30.3 مليون طن في 2025، لكن هذا الرقم لا يزال أقل بمقدار 5.3 مليون طن عن التوقعات السابقة.

وأظهرت الوثيقة أن صادرات الغاز الطبيعي المسال من المتوقع أن تستمر في الارتفاع في السنوات المقبلة، ولكن بوتيرة أبطأ مما كان متوقعاً سابقاً.

وانخفضت صادرات الغاز الروسي إلى أوروبا 44 في المائة العام الماضي لتصل إلى 18 مليار متر مكعب فقط، وهو أدنى مستوى منذ منتصف السبعينات عقب إغلاق مسار العبور الأوكراني، وفقاً لحسابات «رويترز».

وبلغت صادرات الغاز الروسي عبر الأنابيب إلى أوروبا ذروتها عند نحو 180 مليار متر مكعب سنوياً في عامي 2018 و2019.


الاتحاد الدولي للغاز: السوق تتوقع شحاً أطول في الإمدادات بسبب حرب إيران

صهاريج لتخزين الغاز الطبيعي المسال في منشأة هامرفست بالنرويج (رويترز)
TT

الاتحاد الدولي للغاز: السوق تتوقع شحاً أطول في الإمدادات بسبب حرب إيران

صهاريج لتخزين الغاز الطبيعي المسال في منشأة هامرفست بالنرويج (رويترز)

قال مينيلاوس يدريوس، الأمين العام للاتحاد الدولي للغاز، إن أسواق الغاز العالمية تأخذ في الحسبان بشكل متزايد استمرار شح الإمدادات لما بعد فصل الشتاء لأن الحرب على إيران تعطل صادرات الغاز الطبيعي المسال من منطقة الخليج وتُعقِّد جهود أوروبا لإعادة بناء مخزوناتها من الغاز.

تأتي هذه التوقعات في وقت تتنافس فيه أوروبا مع آسيا على شحنات الغاز الطبيعي المسال، في محاولة لإعادة ملء منشآت التخزين قبل حلول الشتاء، وسط حالة من الضبابية لا تزال مستمرة بشأن تأثير الصراع على التصدير من قطر، أحد أكبر مورّدي الغاز الطبيعي المسال في العالم.

وذكر يدريوس أن أسعار الغاز الآجلة تشير إلى أن المتعاملين يتوقعون استمرار ارتفاع الأسعار والمخاطر التي تهدد الإمدادات حتى الصيف المقبل قبل أن تبدأ في التراجع. وتمثل الدول الأعضاء في الاتحاد أكثر من 90 في المائة من سوق الغاز العالمية.

وقال يدريوس، وفقاً لـ«رويترز»: «تشير السوق حالياً إلى توقعات باستمرار الصراع لفترة أطول».

وأشار إلى أن منحنيات العقود الآجلة الحالية تشير إلى أن الأسواق تتوقع استمرار شح الإمدادات حتى العام المقبل، في تحول ملحوظ عمّا كان عليه الوضع قبل بضعة أشهر عندما كان المتعاملون يتوقعون انخفاض الأسعار بعد الشتاء.

وتابع يدريوس: «بدأت أوروبا تتفوق في المزايدات على آسيا لأنها بحاجة إلى إعادة ملء منشآت التخزين»، موضحاً أن الأزمة الحالية تختلف عن تلك التي أعقبت الحرب الروسية - الأوكرانية في عام 2022 لأنها تؤثر في عدة مناطق في الوقت نفسه.

وأضاف: «هناك بعض التراجع في الطلب على المدى القصير. والسؤال هو: هل الطلب سيتعافى بعد أن تستقر الأوضاع أم ستكون هناك بعض الآثار طويلة المدى المتعلقة بالسياسات؟».

ومن شأن الحظر الذي تعتزم أوروبا فرضه على واردات الغاز الطبيعي المسال الروسي بدءاً من يناير (كانون الثاني) مفاقمة حالة الضبابية.

ومن المرجح أن تجد الشحنات الروسية المتجهة حالياً إلى أوروبا مشترين بديلين، لكن ربما بأسعار أقل. وقال يدريوس إن أي تعطل في هذه التدفقات سيزيد الضغوط على سوق لديها أصلاً مخاوف بشأن إمدادات الشرق الأوسط.


«المركزي الأوروبي»: قد نرفع الفائدة مجدداً إذا امتدت صدمة الطاقة إلى الأسعار

مخلوف مع رئيسة البنك المركزي الأوروبي كريستين لاغارد خلال الاجتماع غير الرسمي لوزراء مالية الاتحاد الأوروبي في قلعة دبلن (إ.ب.أ)
TT

«المركزي الأوروبي»: قد نرفع الفائدة مجدداً إذا امتدت صدمة الطاقة إلى الأسعار

مخلوف مع رئيسة البنك المركزي الأوروبي كريستين لاغارد خلال الاجتماع غير الرسمي لوزراء مالية الاتحاد الأوروبي في قلعة دبلن (إ.ب.أ)

قال عضو مجلس محافظي البنك المركزي الأوروبي، محافظ البنك المركزي الآيرلندي، غابرييل مخلوف، إن البنك قد يضطر إلى رفع أسعار الفائدة مجدداً إذا أدى ارتفاع أسعار الطاقة إلى انتقال الضغوط التضخمية إلى قطاعات أخرى.

وأضاف مخلوف، في مقابلة مع هيئة الإذاعة والتلفزيون الآيرلندية «آر تي إي»، أن التضخم لا يزال أعلى من مستهدف البنك، لكن لا توجد حتى الآن مؤشرات على ما يُعرف بـ«الآثار التضخمية من الدرجة الثانية»، التي تؤدي إلى انتقال ارتفاع أسعار الطاقة إلى أسعار السلع والخدمات الأخرى.

وقال: «إذا حدث ذلك، وظلت أسعار الطاقة مرتفعة وانتقلت آثارها إلى قطاعات أخرى، فسيتعين علينا اتخاذ إجراءات مجدداً» لضمان تحقيق هدف التضخم.

وكان مخلوف قد حذّر في وقت سابق من الشهر الحالي، عقب رفع البنك المركزي الأوروبي أسعار الفائدة للمرة الثانية هذا العام، من أن إجراء زيادات كبيرة إضافية قد يضر بالنمو الاقتصادي.