عائد السندات اليابانية يخترق 3 % ويهز الأسواق

الدين والتضخم يعيدان تسعير المخاطر عالمياً

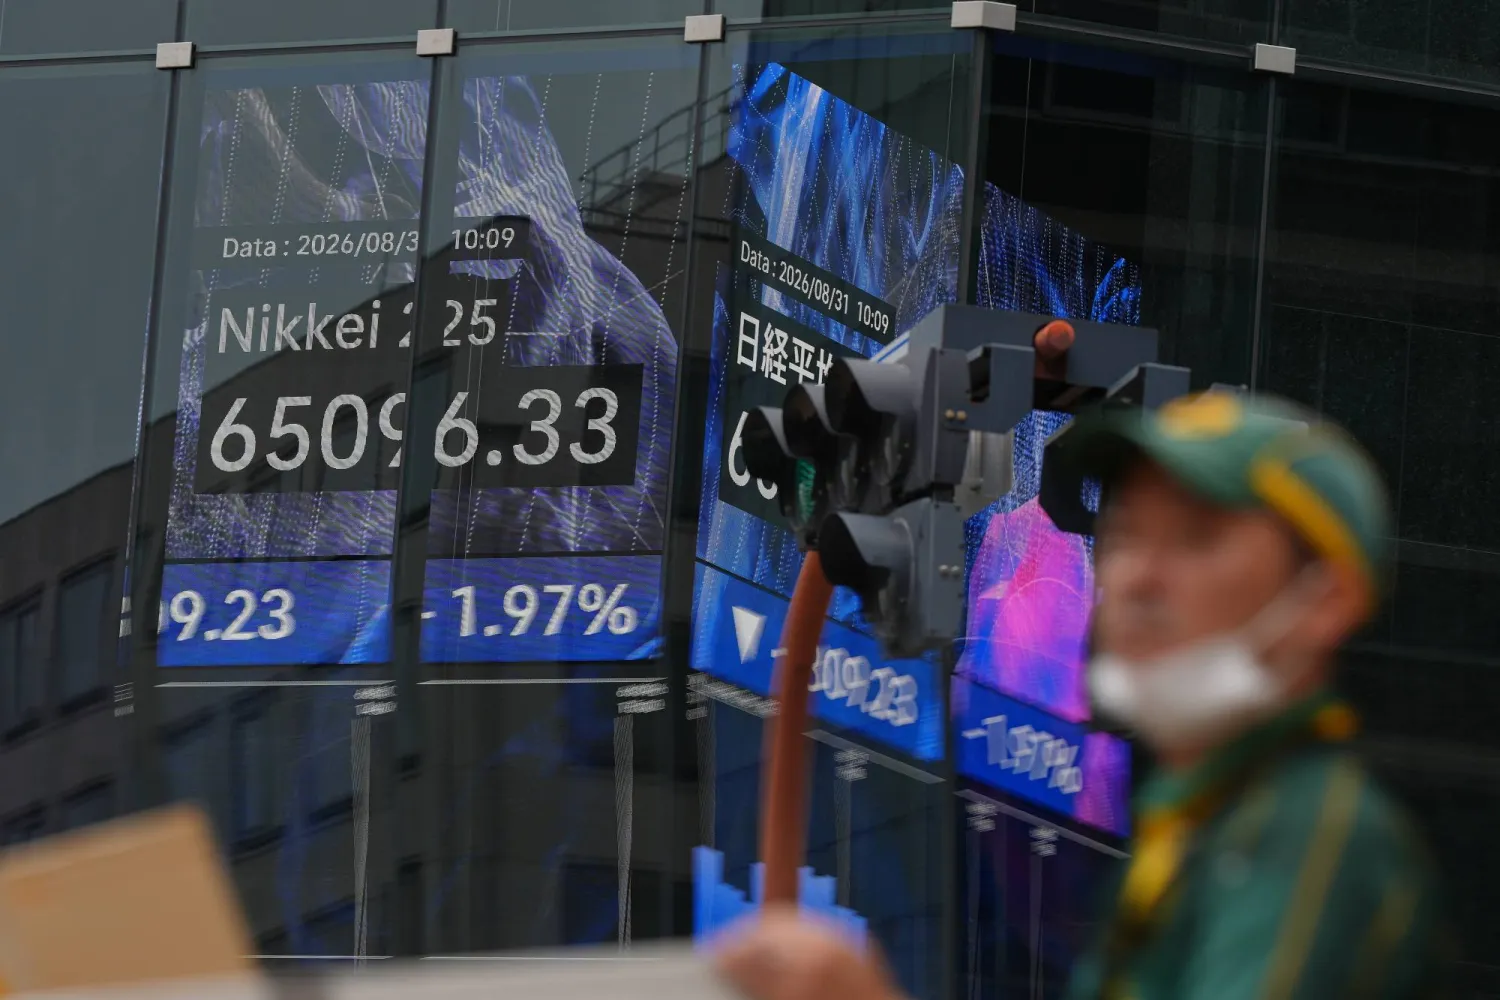
شاشة تعرض حركة الأسواق في العاصمة اليابانية طوكيو (أ.ب)
TT

عائد السندات اليابانية يخترق 3 % ويهز الأسواق

شاشة تعرض حركة الأسواق في العاصمة اليابانية طوكيو (أ.ب)

دخلت سوق السندات اليابانية مرحلة جديدة، الثلاثاء، بعدما بلغ عائد السندات الحكومية لأجل عشر سنوات مستوى 3 في المائة للمرة الأولى منذ سبتمبر (أيلول) 1996، في تحول رمزي وفعلي يعكس نهاية حقبة طويلة من الفائدة المنخفضة ويضع المالية العامة اليابانية تحت ضغط متزايد.

وجاء صعود العائد وسط موجة بيع أوسع في أسواق الدين العالمية، مع ارتفاع أسعار النفط بفعل استمرار التوتر في الشرق الأوسط، وتصاعد التوقعات بأن البنوك المركزية قد تضطر إلى تشديد السياسة النقدية بوتيرة أسرع من المتوقع.

وفي اليابان، ارتفع عائد السندات لأجل عشر سنوات إلى 3 في المائة قبل أن يتراجع قليلاً إلى 2.995 في المائة بعد مزاد أظهر طلباً قوياً. كما سجل عائد السندات لأجل خمس سنوات مستوى قياسياً بلغ 2.265 في المائة، بينما وصل عائد السندات لأجل عامين إلى أعلى مستوى في 31 عاماً عند 1.795 في المائة.

وهذه المستويات لا تمثل مجرد تحرك فني في السوق، فعائد الـ10 سنوات تضاعف أكثر من ثلاث مرات خلال عامين، ما يعني أن تكلفة التمويل التي كانت شديدة الانخفاض أصبحت اليوم عاملاً مركزياً في حسابات الحكومة والشركات والأسر.

ويُستخدم عائد السندات لأجل عشر سنوات معياراً لتسعير الرهون العقارية والقروض وتمويل الشركات، وبالتالي فإن استقراره قرب 3 في المائة يمكن أن ينعكس تدريجياً على تكاليف الاقتراض في الاقتصاد بأكمله.

وتزداد حساسية الوضع لأن اليابان تحمل أكبر عبء دين عام بين الاقتصادات المتقدمة، إذ يتجاوز الدين 200 في المائة من الناتج المحلي الإجمالي. وكل ارتفاع مستدام في متوسط تكلفة التمويل قد يترجم إلى زيادة ضخمة في مدفوعات الفائدة مع مرور الوقت.

وقد اعتمدت الحكومة بالفعل افتراضاً لعائد طويل الأجل عند 3 في المائة عند حساب تكاليف خدمة الدين في موازنة السنة المالية 2026. وبالتالي، فإن تجاوز هذا المستوى لفترة طويلة سيضع مزيداً من الضغوط على المالية العامة.

ويأتي ذلك فيما تتوقع السوق طلبات موازنة قياسية للسنة المالية المقبلة، في ظل توجه رئيسة الوزراء ساناي تاكايتشي إلى زيادة الاستثمار في قطاعات استراتيجية مثل أشباه الموصلات والذكاء الاصطناعي.

وهنا يظهر مصدر القلق الأساسي لدى المستثمرين؛ وهل تستطيع الحكومة الجمع بين سياسة إنفاق توسعية وانضباط مالي في وقت ترتفع فيه تكلفة الاقتراض؟

وقال ريوتارو كيمورا، كبير استراتيجيي الدخل الثابت في «بي إن بي لإدارة الأصول»، إن ارتفاع العوائد يحمل رسالة تحذير من سوق السندات تجاه التوسع المالي، مضيفاً أن المستثمرين باتوا يظهرون نوعاً من الاستسلام أمام حقيقة صعود أسعار الفائدة.

لكن مزاد السندات لأجل عشر سنوات قدم قدراً من الطمأنينة، فقد أدى الطلب القوي إلى منع العائد من الاستقرار فوق 3 في المائة مباشرة، ما يشير إلى أن هذا المستوى قد يجذب مستثمرين يرونه فرصة بعد سنوات طويلة من العوائد شبه الصفرية.

ورأى كيمورا أن 3 في المائة تمثل عتبة نفسية مهمة يمكن أن تستقطب طلباً جديداً، مرجحاً أن تتحرك العوائد لفترة حول هذا المستوى إذا استمر الطلب في المزادات المقبلة.

* بنك اليابان في قلب المعادلة

لا يمكن فصل حركة السندات عن السياسة النقدية. فالأسواق تسعر حالياً بدرجة شبه كاملة رفع بنك اليابان أسعار الفائدة خلال اجتماعه هذا الشهر، بعدما تصاعدت الضغوط التضخمية واستمر الين قرب مستويات ضعيفة تاريخياً.

ويرى المستثمرون أن البنك المركزي قد يضطر إلى تسريع دورة التشديد، خصوصاً مع الانتقادات بأنه كان متأخراً في تطبيع السياسة بعد سنوات من التيسير الاستثنائي.

كما أن تراجع بنك اليابان تدريجياً عن مشترياته الضخمة من السندات يعني أن السوق باتت مطالبة باستيعاب حصة أكبر من الإصدارات الحكومية من دون الاعتماد على المشتري الأكبر السابق.

وهذا التغيير يرفع ما يسمى بعلاوة الأجل، أي العائد الإضافي الذي يطلبه المستثمر مقابل الاحتفاظ بسندات طويلة الأجل في بيئة تتسم بعدم اليقين المالي والتضخمي.

وتجاوزت الضغوط حدود اليابان، فقد ارتفع عائد سندات الخزانة الأميركية لأجل عشر سنوات إلى 4.786 في المائة في التعاملات الآسيوية، وهو أعلى مستوى منذ يناير (كانون الثاني) من العام الماضي، فيما وصل عائد السندات الألمانية لأجل عشر سنوات إلى 3.34 في المائة، وهو الأعلى منذ 2011.

وقال ماساهيكو لو، كبير استراتيجيي الدخل الثابت في «ستيت ستريت إنفستمنت مانجمنت»، إن المستثمرين يطالبون بتعويض أكبر مقابل حيازة الديون طويلة الأجل، لأن الحكومات والشركات تتنافس على المجموعة نفسها من رؤوس الأموال.

وتضيف طفرة تمويل الذكاء الاصطناعي بعداً آخر، مع اندفاع شركات التكنولوجيا الكبرى إلى إصدار سندات لتمويل مراكز البيانات والبنية التحتية المرتبطة بالذكاء الاصطناعي. وهذا يزيد المعروض العالمي من الديون في وقت تجاوز فيه الدين الأميركي 40 تريليون دولار.

* لماذا يهم العالم ارتفاع العوائد اليابانية؟

لسنوات، كانت العوائد المنخفضة في اليابان تدفع المستثمرين المحليين، من البنوك وشركات التأمين وصناديق التقاعد، إلى البحث عن عوائد أعلى في الولايات المتحدة وأوروبا وأستراليا.

لكن إذا أصبحت السندات اليابانية تقدم عوائد قريبة من 3 في المائة أو أعلى، فقد تصبح إعادة الأموال إلى الداخل أكثر جاذبية.

وقال براشانت نيوناها، كبير استراتيجيي أسعار الفائدة في «تي دي سيكيوريتيز»، إن ارتفاع العوائد يمكن أن يدفع تدريجياً إلى إعادة تخصيص الأموال نحو الأصول اليابانية، واصفاً ما يحدث بأنه «تغير في النظام».

وهذا السيناريو مهم عالمياً، لأن انخفاض الطلب الياباني على السندات الأجنبية قد يؤدي إلى ارتفاع إضافي في العوائد الأميركية والأوروبية والأسترالية.

* الأسهم تحت ضغط العوائد

في سوق الأسهم، ظهر أثر ارتفاع تكلفة رأس المال بوضوح على الشركات التكنولوجية. وانخفض مؤشر «نيكي» 0.2 في المائة إلى 66215.34 نقطة، بينما ارتفع «توبكس» الأوسع 0.6 في المائة.

وتراجعت «طوكيو إلكترون» 2.6 في المائة، كما هبطت «فوروكاوا إلكتريك» 4 في المائة و«فوجيكورا» 3.7 في المائة، في ظل ضغوط على أسهم التكنولوجيا والذكاء الاصطناعي التي تكون تقييماتها أكثر حساسية لارتفاع العوائد.

وفي المقابل، استفادت بعض القطاعات التقليدية. فقد ارتفعت «تويوتا» قرابة 3 في المائة، وصعدت «نيسان» 3.2 في المائة، في إشارة إلى تدوير السيولة من أسهم النمو المرتفعة التقييم نحو قطاعات القيمة.

وقال واتارو أكياما، استراتيجي «نومورا»، إن السوق تشهد تحولاً قطاعياً قصير الأجل، لكنه يرى أن الاتجاه الأساسي للأسهم اليابانية لا يزال إيجابياً.

ومع ذلك، فإن الصورة الكبرى باتت مرتبطة بسوق السندات أكثر من أي وقت مضى. فإذا استقر عائد الـ10 سنوات فوق 3 في المائة وواصل بنك اليابان رفع الفائدة، ستواجه الحكومة والشركات والمستثمرون بيئة تمويل تختلف جذرياً عن تلك التي اعتادوها طوال العقود الماضية.

ولهذا فإن اختراق مستوى 3 في المائة لا يمثل مجرد رقم جديد في شاشة التداول، بل إشارة إلى انتقال اليابان من عصر المال الرخيص إلى عصر تعود فيه تكلفة الدين لتصبح محدداً رئيسياً للسياسة المالية والأسواق، مع تداعيات تمتد إلى أسواق السندات والأسهم حول العالم.
مقالات ذات صلة

الصين توسع انفتاح أسواقها المالية وتعرض التعاون مع أوروبا

الاقتصاد مقر «بنك الشعب» الصيني في العاصمة بكين (رويترز)

الصين توسع انفتاح أسواقها المالية وتعرض التعاون مع أوروبا

تسعى الصين إلى تعزيز حضورها في النظام المالي العالمي عبر توسيع انفتاح أسواقها أمام المستثمرين الأجانب وتسريع الاستخدام الدولي لليوان

«الشرق الأوسط» (بكين)
الاقتصاد ناقلة تحمل نفطاً روسياً في المحيط الهندي (أ.ف.ب)

روسيا تؤكد وفرة الديزل وتستأنف صادراتها للأسواق العالمية

أكدت روسيا امتلاكها كميات كافية من الديزل لتلبية الطلب المحلي ومواصلة التصدير، في وقت بدأت فيه إمدادات الوقود الروسي الوصول إلى الأسواق العالمية

«الشرق الأوسط» (موسكو)
الاقتصاد «البنك المركزي» في وسط العاصمة اليابانية طوكيو (رويترز)

واشنطن تدعو اليابان لتكييف الين والفائدة مع التضخم

تزايدت الضغوط على اليابان لإعادة ضبط سياستها النقدية بما يتناسب مع التحولات الاقتصادية، بعدما أكدت وزارة الخزانة الأميركية أن البلاد تجاوزت مرحلة الانكماش

«الشرق الأوسط» (طوكيو)
الاقتصاد شاشة إلكترونية تعرض حركة الأسهم على جسر للمشاة في مدينة شنغهاي الصينية (إ.ب.أ)

الأسهم الصينية تتعافى... واليوان يواصل مكاسبه

تعافت الأسهم الصينية، الجمعة، من أدنى مستوياتها في 14 شهراً، مدعومة بإعلانات شركات مرتبطة بالذكاء الاصطناعي عن خطط لإعادة شراء أسهمها وتوقعات قوية للأرباح.

«الشرق الأوسط» (بكين)
الاقتصاد مشاة يمرون أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (إ.ب.أ)

الأسهم اليابانية تنتعش والسندات تتراجع مع انحسار المخاوف

انتعشت الأسهم اليابانية، الجمعة، مدعومة بتعافي شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي، لينهي مؤشر «نيكي» سلسلة خسائر استمرت 6 جلسات متتالية

«الشرق الأوسط» (طوكيو)

الناصر: «أرامكو» تستعيد المرافق المتضررة بسرعة تفوق القطاع 6 مرات

الناصر يتحدث إلى شركاء البرنامج «نماءات» (أرشيفية - واس)
TT

الناصر: «أرامكو» تستعيد المرافق المتضررة بسرعة تفوق القطاع 6 مرات

الناصر يتحدث إلى شركاء البرنامج «نماءات» (أرشيفية - واس)

قال رئيس «أرامكو السعودية» وكبير إدارييها التنفيذيين، المهندس أمين الناصر، إن الشركة تستعيد المرافق المتضررة وتواصل الأعمال «بدرجة تفوق متوسط المعدلات السائدة في القطاع بستة أضعاف»، مشيراً إلى أن ذلك «ما يميّز أرامكو عن باقي الشركات النظيرة».

وأضاف الناصر: «مرونة أرامكو لم تظهر بين يوم وليلة، ولكن استغرقت أجيالاً عديدة»، موضحاً أن التخطيط للمرونة وهندستها وبناءها قبل وقوع الأزمات بوقت طويل «يُعد أمراً بالغ الأهمية».

وقال إن الشركة لديها «عدة فرق مجهزة بكامل القدرات للتعامل مع عدة حوادث متزامنة دون التأثير على سير الأعمال»، ما يمنحها القدرة على استعادة المرافق المتضررة، مستشهداً باستعادة خط «شرق - غرب» خلال أيام بدلاً من أسابيع أو أشهر.

وأكد الناصر أن «أولوية الشركة هي المحافظة على تلبية طلبات العملاء محلياً وعالمياً، ومن ثم تعزيز المرونة والموثوقية التي تضمن القدرة على مواجهة الأزمات والتحديات، وكذلك استدامة ربحية الشركة»، مضيفاً: «وهذا واضح حيث عززنا مستوى الأرباح تحت أسوأ الظروف كما شاهدنا في أرباح الربعين الأول والثاني».

وأشار إلى دور موظفي الشركة وموظفاتها في تعزيز قدرتها على مواجهة الأزمات، قائلاً إن «كفاءة موظفيها وموظفاتها وشجاعتهم وتفانيهم في وجه التحديات» تؤدي الدور الأبرز في تحويل قدرات الشركة إلى مرونة وصلابة حقيقية عند مواجهة الأزمات.


أسعار الواردات الأميركية ترتفع بأكثر من المتوقع وسط تصاعد الضغوط التضخمية

يرفرف العلم الأميركي فوق سفينة وحاويات شحن في ميناء لوس أنجليس (رويترز)
TT

أسعار الواردات الأميركية ترتفع بأكثر من المتوقع وسط تصاعد الضغوط التضخمية

يرفرف العلم الأميركي فوق سفينة وحاويات شحن في ميناء لوس أنجليس (رويترز)

ارتفعت أسعار الواردات الأميركية بأكثر من المتوقع في سبتمبر (أيلول)، مدفوعة بزيادة تكاليف منتجات الطاقة ومجموعة من السلع الأخرى، ما يقدم دليلاً إضافياً على تصاعد الضغوط التضخمية في ظل استمرار الصراع في الشرق الأوسط.

ويأتي تقرير وزارة العمل الصادر يوم الجمعة عقب بيانات نُشرت خلال الأسبوع وأظهرت زيادات قوية في أسعار المستهلكين والمنتجين الشهر الماضي، مما عزز قناعة الاقتصاديين بأن الضغوط التضخمية بدأت تمتد إلى ما هو أبعد من قطاع الطاقة. كما أسهمت الحرب في اضطراب سلاسل التوريد والإبقاء على أسعار النفط عند مستويات مرتفعة.

وعزا اقتصاديون ارتفاع التضخم إلى سياسات الرئيس الأميركي دونالد ترمب، بما في ذلك الرسوم الجمركية المفروضة على الواردات، فضلاً عن تداعيات الصراع في الشرق الأوسط. وأظهر استطلاع أجرته «رويترز/إبسوس» أن نحو 78 في المائة من الأميركيين يحمّلون سياسات ترمب مسؤولية ارتفاع تكاليف المعيشة.

وقال كريستوفر روبكي، كبير الاقتصاديين في شركة «إف دبليو دي بوندز»: «يواجه الأميركيون تهديداً تضخمياً على كل الأصعدة؛ فأينما يتجهوا، يجدوا أنفسهم مضطرين إلى دفع مبالغ أكبر مقابل السلع نفسها التي كانت أرخص قبل بضعة أشهر فقط». وأضاف أن تضخم أسعار السلع المستوردة لم يكن قائماً قبل بدء تطبيق السياسات الاقتصادية لترمب في يناير (كانون الثاني) 2025، لكنه أصبح الآن واسع الانتشار.

وذكر مكتب إحصاءات العمل التابع لوزارة العمل أن أسعار الواردات ارتفعت بنسبة 1.1 في المائة في سبتمبر، بعد زيادة معدلة بالخفض بلغت 0.5 في المائة في أغسطس (آب). وكان اقتصاديون استطلعت «رويترز» آراءهم قد توقعوا ارتفاع الأسعار بنسبة 0.8 في المائة، مقارنة بزيادة سابقة بلغت 0.7 في المائة في أغسطس.

وعلى أساس سنوي، قفزت أسعار الواردات بنسبة 8.1 في المائة خلال الاثني عشر شهراً المنتهية في سبتمبر، مسجلة أكبر زيادة منذ يوليو (تموز) 2022، مقابل ارتفاع بلغ 6.7 في المائة في أغسطس.

وعلى الرغم من تسارع التضخم خلال سبتمبر، ظلت الأسواق المالية تتوقع أن يُبقي مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة دون تغيير في وقت لاحق من الشهر الحالي، مع ترجيحات بتشديد السياسة النقدية في ديسمبر (كانون الأول).

وكان البنك المركزي الأميركي قد خفض في سبتمبر سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ارتفاع تكاليف الطاقة والسلع

انتعشت أسعار الوقود المستورد بنسبة 4.8 في المائة في سبتمبر، بعد انخفاضها بنسبة 0.2 في المائة في أغسطس. في المقابل، استقرت أسعار المواد الغذائية بعد تراجعها بنسبة 0.6 في المائة خلال الشهر السابق.

وباستثناء الغذاء والوقود، ارتفعت أسعار الواردات بنسبة 0.7 في المائة، وهي النسبة نفسها المسجلة في أغسطس. وزادت هذه الأسعار، التي تُستخدم مؤشراً إلى الضغوط التضخمية الأساسية، بنسبة 6.2 في المائة على أساس سنوي خلال الاثني عشر شهراً المنتهية في سبتمبر.

كما ارتفعت أسعار السلع الرأسمالية بنسبة 0.9 في المائة، مواصلة الزيادة المسجلة في أغسطس، مدفوعة بارتفاع أسعار أجهزة الكمبيوتر وملحقاتها وأشباه الموصلات في ظل طفرة الاستثمار. كذلك زادت تكاليف استيراد الآلات الصناعية والخدمية، بما عوّض بفارق كبير انخفاض أسعار الآلات العلمية والطبية.

وصعدت أسعار السلع الاستهلاكية المستوردة، باستثناء السيارات، بنسبة 0.4 في المائة، مدفوعة بزيادة بلغت 0.7 في المائة في أسعار السلع المصنعة المعمرة. كما ارتفعت تكاليف استيراد المركبات وقطع الغيار والمحركات بنسبة 0.3 في المائة.

وسجلت أسعار الواردات من الصين ارتفاعاً بنسبة 0.7 في المائة، وهو الأكبر منذ ديسمبر 2021، لتصل الزيادة السنوية إلى 3.1 في المائة خلال الاثني عشر شهراً المنتهية في سبتمبر. كما ارتفعت أسعار الواردات من اليابان والاتحاد الأوروبي والمكسيك وكندا.

ارتفاع أسعار تذاكر الطيران يثير مخاوف التضخم

وأظهر التقرير أيضاً قفزة بنسبة 12.6 في المائة في أسعار تذاكر السفر الجوي المستوردة خلال سبتمبر، بعد انخفاضها في يوليو وأغسطس. وقد يؤثر هذا الارتفاع في تقديرات الاقتصاديين لمؤشر أسعار نفقات الاستهلاك الشخصي، وهو المقياس الذي يفضله الاحتياطي الفيدرالي لمتابعة التضخم وتقييم التقدم نحو هدفه البالغ 2 في المائة.

وتتراوح تقديرات الاقتصاديين حالياً للزيادة الشهرية في مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي، الذي يستثني الغذاء والطاقة، بين 0.31 و0.36 في المائة في سبتمبر، وهي مستويات قد تُقرّب إلى 0.4 في المائة. ومن شأن ذلك أن يرفع معدل التضخم الأساسي السنوي إلى 3.1 في المائة، مقارنة بزيادة شهرية بلغت 0.2 في المائة ومعدل سنوي عند 3 في المائة في أغسطس.


صناديق الأسهم العالمية تجذب التدفقات للأسبوع الرابع على التوالي

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (إ.ب.أ)
TT

صناديق الأسهم العالمية تجذب التدفقات للأسبوع الرابع على التوالي

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (إ.ب.أ)

استقطبت صناديق الأسهم العالمية تدفقات نقدية للأسبوع الرابع على التوالي حتى 14 أكتوبر (تشرين الأول)، مدعومة بتراجع عوائد سندات الخزانة الأميركية من مستوياتها المرتفعة، وتفاؤل المستثمرين بشأن نتائج أعمال الشركات. في المقابل، تعرّضت صناديق قطاع التكنولوجيا لسحوبات ملحوظة، وسط مخاوف من تنامي مستويات الديون في القطاع.

وأظهرت بيانات «إل إس إي جي ليبر» أن المستثمرين ضخّوا صافي استثمارات بقيمة 20.01 مليار دولار في صناديق الأسهم العالمية، مقارنة بـ1.59 مليار دولار في الأسبوع السابق، في إشارة إلى تحسن الإقبال على الأصول عالية المخاطر.

وكان عائد سندات الخزانة الأميركية لأجل 10 سنوات قد ارتفع الأسبوع الماضي إلى 5.3645 في المائة، وهو أعلى مستوى له منذ نحو 24 عاماً ونصف العام، قبل أن يتراجع بنحو 26 نقطة أساس. وجاء هذا الانخفاض وسط توقعات بأن يُبقي مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة دون تغيير في اجتماعه خلال الشهر الحالي.

كما عززت توقعات الأرباح القوية معنويات المستثمرين مع انطلاق موسم إعلان نتائج الشركات. وتشير بيانات «إل إس إي جي»، استناداً إلى تقديرات المحللين لـ4495 شركة عالمية كبيرة ومتوسطة القيمة السوقية، إلى توقع نمو الأرباح بنسبة 25.14 في المائة على أساس سنوي خلال الربع الأخير، مقارنة بنمو بلغ 38 في المائة في الربع السابق. ومن المتوقع أن يسجل قطاع التكنولوجيا نمواً في الأرباح بنسبة 46.9 في المائة.

وعلى مستوى التوزيع الجغرافي، استقطبت صناديق الأسهم الأميركية نحو 13 مليار دولار، في تحول عن الأسبوع السابق الذي سجلت فيه صافي تدفقات خارجة بقيمة 5.1 مليار دولار. كما جذبت صناديق الأسهم الآسيوية والأوروبية تدفقات داخلة بقيمة 2.93 مليار دولار و1.5 مليار دولار على التوالي.

ضغوط على قطاع التكنولوجيا

وعلى الرغم من تحسن التدفقات إلى صناديق الأسهم عموماً، اتجه المستثمرون إلى تقليص انكشافهم على بعض القطاعات، إذ سجلت الصناديق القطاعية صافي تدفقات خارجة بقيمة 6.14 مليار دولار. وتصدّرت صناديق التكنولوجيا قائمة القطاعات الأكثر تضرراً، بسحوبات بلغت 4.75 مليار دولار، تلتها صناديق القطاع الصناعي بـ1.86 مليار دولار، ثم الصناديق المالية بـ1.43 مليار دولار.

وفي الولايات المتحدة، استقطبت صناديق الأسهم تدفقات صافية بقيمة 13.01 مليار دولار، بعد تسجيل سحوبات صافية بلغت 5.1 مليار دولار في الأسبوع السابق. غير أن صناديق التكنولوجيا الأميركية سجلت تدفقات خارجة بقيمة 5.21 مليار دولار، وهي الأكبر للقطاع منذ 24 يونيو (حزيران)، وسط مخاوف بشأن ارتفاع مستويات الديون.

وأظهرت البيانات أن صناديق الأسهم الأميركية، كبيرة القيمة السوقية، جذبت 16.55 مليار دولار، لتعوض بذلك تدفقات خارجة بلغت نحو 14.08 مليار دولار في الأسبوع السابق. كما استقطبت الصناديق متعددة الفئات من حيث القيمة السوقية 2.12 مليار دولار، وصناديق الأسهم الصغيرة 541 مليون دولار، في حين سجلت الصناديق متوسطة القيمة السوقية تدفقات خارجة بقيمة 651 مليون دولار.

وعلى صعيد الأرباح، تشير تقديرات «إل إس إي جي»، المستندة إلى توقعات المحللين لـ2076 شركة أميركية كبيرة ومتوسطة القيمة السوقية، إلى نمو أرباح الشركات بنسبة 29.99 في المائة على أساس سنوي خلال الربع الأخير، مع توقع ارتفاع أرباح قطاع التكنولوجيا بنسبة 57.64 في المائة.

السندات تواصل جذب الاستثمارات

وواصلت صناديق السندات العالمية جذب الأموال للأسبوع الرابع على التوالي، مستقطبة صافي تدفقات داخلة بقيمة 7.79 مليار دولار، وإن كان إجمالي الطلب قد تراجع مقارنة بالأسبوع السابق. وتوزعت التدفقات على صناديق السندات قصيرة الأجل بقيمة 2.87 مليار دولار، وصناديق السندات الحكومية بـ2.33 مليار دولار، وصناديق سندات الشركات بـ976 مليون دولار.

وفي الولايات المتحدة، واصلت صناديق السندات جذب الاستثمارات للأسبوع السادس والعشرين على التوالي، مسجلة صافي تدفقات داخلة بقيمة 6.45 مليار دولار. واستقطبت صناديق الدخل الثابت المحلية الخاضعة للضرائب 1.91 مليار دولار، مواصلة تسجيل تدفقات إيجابية للأسبوع الرابع على التوالي. كما جذبت صناديق ديون البلديات 1.61 مليار دولار، في حين استقطبت صناديق السندات الحكومية وسندات الخزانة قصيرة ومتوسطة الأجل 1.12 مليار دولار.

في المقابل، سجلت صناديق أسواق النقد العالمية تدفقات خارجة بقيمة 46.73 مليار دولار، مع تقليص المستثمرين حيازاتهم بعد تدفقات داخلة صافية بلغت 153.98 مليار دولار في الأسبوع السابق. وفي الولايات المتحدة وحدها، بلغت السحوبات من هذه الصناديق 45.93 مليار دولار، مقارنة بمشتريات صافية بقيمة 68.49 مليار دولار في الأسبوع السابق.

تراجع الإقبال على الذهب والطاقة

وفي أسواق السلع، أنهى المستثمرون سلسلة مشتريات استمرت 4 أسابيع من صناديق الذهب والمعادن النفيسة الأخرى، مسجلين صافي تدفقات خارجة بقيمة 1.14 مليار دولار. كذلك سحبوا 216 مليون دولار من صناديق قطاع الطاقة، بعد أن سجلت هذه الصناديق تدفقات داخلة بقيمة 269 مليون دولار في الأسبوع السابق.

أما في الأسواق الناشئة فقد استقطبت صناديق الأسهم تدفقات نقدية داخلة بقيمة 717 مليون دولار، مسجلة أول صافي مشتريات أسبوعية لها منذ 6 أسابيع. في المقابل، سجلت صناديق السندات تدفقات خارجة بقيمة 304 ملايين دولار، بعد أن جذبت 1.43 مليار دولار في الأسبوع السابق، وفقاً للبيانات التي شملت 29093 صندوقاً.