استمرار ارتفاع أسعار الغاز والسلع وتذاكر الطيران حتى بعد انتهاء الحرب

خبراء: العودة للوضع الطبيعي يحتاج إلى شهور

أسعار الوقود بمحطة وقود في واشنطن العاصمة (رويترز)
TT

استمرار ارتفاع أسعار الغاز والسلع وتذاكر الطيران حتى بعد انتهاء الحرب

أسعار الوقود بمحطة وقود في واشنطن العاصمة (رويترز)

من المنطقي أن التوصل لاتفاق مؤقت لإنهاء الحرب في إيران يدفع إلى طرح سؤال حول متى ستتراجع أسعار البنزين، والبقالة، وتذاكر الطيران، وأمور أخرى، بعدما ارتفعت كثيراً خلال الحرب.

لكن الخبراء يقولون: إن الأمر لن يكون سريعاً للغاية. وحتى بعدما يبدأ النفط في التدفق مجدداً من الشرق الأوسط، فقد يستغرق الأمر بعض الوقت ليشعر المستهلكون بأن هناك اختلافاً في محطات التزود بالوقود، ومتاجر البقالة، والأماكن الأخرى التي يتسوقون فيها، حسبما يرى الاقتصاديون، والمحللون. وفقاً لوكالة «أسوشييتد برس» الأميركية.

ولم يسفر القتال بسبب مضيق هرمز عن عرقلة إمدادات النفط الخام، والوقود المكرر فقط، ولكن أيضاً سلاسل إمداد الأسمدة، والطعام، وحتى الأحذية.

وتتوقع الشركات استمرار ارتفاع التكاليف، مما يعني أن المستهلكين في حاجة للاستعداد لذلك أيضاً.

وقال بريت هاوس الاقتصادي الذي يدرس في كلية كولومبيا للأعمال: «من غير الواضح، رغم مرور ثلاثة أشهر على بدء الحرب، أنه تم تحقيق شيء ما يجعل المستهلك الأميركي في حال أفضل».

وأضاف: «في واقع الأمر، وبأي مقياس تقريباً، لم يصبح حال المستهلك الأميركي فقط سيئاً، ولكن أيضاً حال المستهلكين في أنحاء العالم بسبب هذا الهجوم».

وفي أعقاب ورود أنباء عن التوصل لاتفاق مبدئي، انخفضت أسعار النفط إلى نحو 80 دولاراً للبرميل من خام غرب تكساس الأميركي. وهذا مقارنة بـ67 دولاراً للبرميل قبل الحرب، والسعر الذي تجاوز 120 دولاراً للبرميل في بداية الصراع.

ويشار إلى أن مصافي النفط عادة ما تدفع مقابل النفط الخام لمدة شهر أو أكثر مقدماً، لذلك حتى بعد انخفاض أسعار النفط، فإن ذلك لن يؤدي لانخفاض أسعار المنتجات على الفور.

وقال مايكل لينش الزميل في مؤسسة أبحاث سياسة الطاقة غير الحزبية: «تراجع أسعار البنزين ببطء يرجع جزئياً إلى أن المواد الخام تستغرق أسابيع لتمر عبر النظام حتى تصل إلى المستهلكين».

وقال مارك بارتيو أستاذ الهندسة الكيماوية والكيمياء في جامعة تكساس «إيه آند إم» إنه في الأماكن التي لا تمتلك قدرات كافية لتكرير النفط لتلبية احتياجاتها، مثل الساحل الغربي من الولايات المتحدة، سوف تستغرق أسعار الغاز وقتاً أطول للانخفاض.

وفي بعض الدول الآسيوية والأفريقية التي تعتمد بصورة أكبر على النفط من الشرق الأوسط، فإن صدمة الإمدادات دفعت المدارس والمكاتب الحكومية للإغلاق، ودفعت السلطات لإصدار تعليمات بالعمل من المنزل، حسبما ذكرت الوكالة الدولية للطاقة.

وقال بارتيو: «الخلاصة أن العودة إلى الوضع الطبيعي ستكون عملية طويلة تشمل الكثير من الأطراف، والدول». وأضاف: «التوصل لاتفاق بين الولايات المتحدة وإيران لفتح مضيق هرمز هو مجرد البداية».

الطيران والوقود

حذر الخبراء في قطاع الطيران لأشهر من أنه حتى في حال انتهاء الحرب، فإنه يجب ألّا يتوقع المسافرون انخفاض تذاكر الطيران على الفور.

وعادة ما تشتري شركات الطيران الوقود مقدماً، وتقوم بتعديل جداول رحلاتها تدريجياً، وتقوم بتسعير التذاكر بناء على الطلب، مما يعني أن انخفاض أسعار النفط ووقود الطائرات يمكن أن يستغرق أسابيع، أو شهوراً لكي يتم احتسابه في تكلفة الرحلات التجارية.
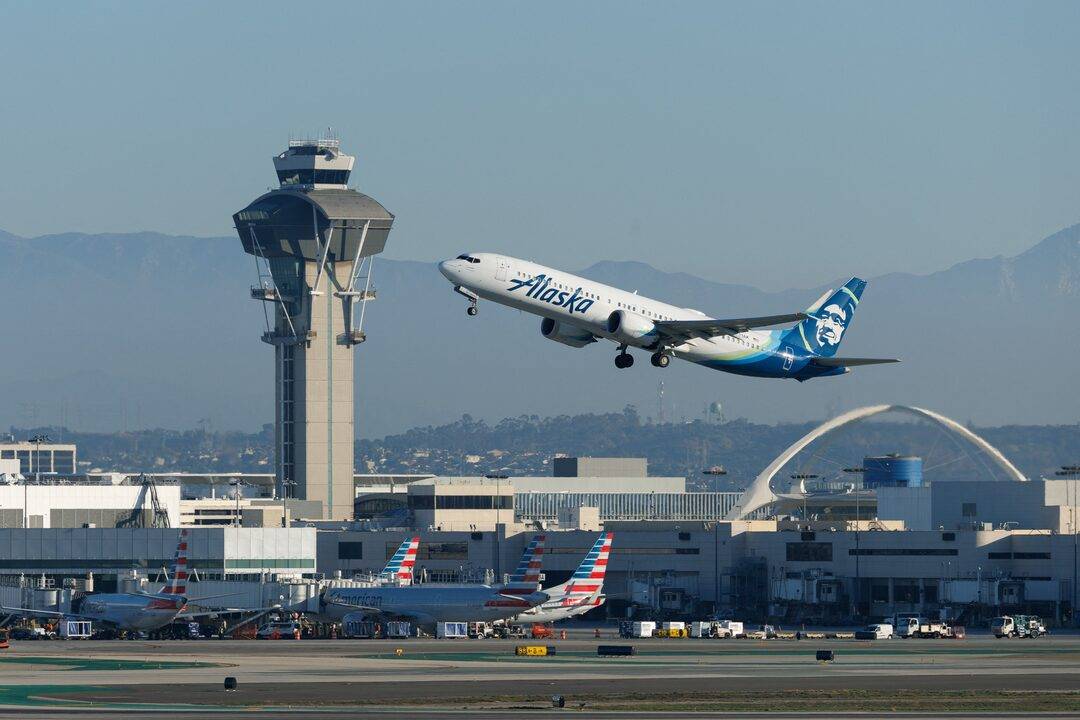
طائرة ركاب تجارية تابعة لخطوط ألاسكا إير تقلع من مطار لوس أنجليس الدولي (رويترز)

وقال بريت هاوس: «أعتقد أنه من غير المرجح أن نرى انحساراً أو انخفاضاً في تكلفة الطيران خلال هذا الصيف».

وقال ديفيد أورتيجا أستاذ اقتصاديات الغذاء والسياسة في جامعة ولاية ميتشغان إنه من غير المرجح أن يؤدي فتح مضيق هرمز لانخفاض سريع في أسعار السلع.

ويمثل الوقود نحو 15 إلى 30 في المائة من إجمالي تكلفة الغذاء، حسبما قال تحالف متاجر البقالة المستقل، الذي يضم 7500 متجر عالمي.

وقال أورتيجا: «ما زال من المرجح أن نشهد ضغوطاً تضخمية على أسعار السلع الغذائية خلال الأشهر المقبلة». وأضاف: «ما زال هناك غموض واسع يحيط بكيفية إعادة فتح المضيق، وسوف تستغرق أسعار الوقود والديزل والأسمدة وقتاً للانخفاض». وفقاً لوكالة «أسوشييتد برس» الأميركية.

وستحظى خطوة إعادة فتح مضيق هرمز بالترحيب من جانب المزارعين، وإنتاج الغذاء عالمياً. ويذكر أن نحو 30 في المائة من الأسمدة في العالم كانت تمر عبر الممر المائي قبل بدء الحرب. وارتفعت الأسعار في ظل انقطاع الإمدادات، وربما تستغرق الشحنات وقتاً طويلاً لكي تعود لمستويات ما قبل الحرب.

ومع ذلك، فإن تداعيات النقص التي تواجه المزارعين الآن ربما تتفاقم في المستقبل.

وقال جوداه ليفين رئيس هيئة البحث في منصة «فرايتوس» لحجز الشحن إن إغلاق مضيق هرمز أثر على نحو 2 إلى 3 في المائة من إجمالي سفن الحاويات التي تستخدم للشحن عالمياً، ولكن ارتفاع أسعار النفط واضطراب حركة الملاحة أثرا على قطاع الشحن بصورة أوسع نطاقاً.

وقال جوش شتيتز كبير مسؤولي الاستراتيجية في منصة «شيب ستيشن غلوبال للخدمات اللوجستية» إن المستهلكين ربما يرصدون ارتفاعاً في تكاليف الشحن، وزيادة في المنتجات غير المتوافرة عبر شبكة الإنترنت حتى نهاية العام.
مقالات ذات صلة

العراق يفترض 58 دولاراً لسعر النفط في موازنة 2027

الاقتصاد اللجنة المالية في مجلس النواب تستمع إلى ملاحظات وزير المالية فالح الساري حول مشروع موازنة عام 2027 (واع)

العراق يفترض 58 دولاراً لسعر النفط في موازنة 2027

اقترحت الحكومة العراقية اعتماد سعر 58 دولاراً للبرميل في مشروع موازنة عام 2027، بينما يُتوقَّع أن يتجاوز إجمالي الإنفاق 217 تريليون دينار عراقي.اقترحت الحكومة ا

«الشرق الأوسط» (بغداد)
الاقتصاد منصات حفر في خليج كرومارتي اسكوتلندا - بريطانيا (رويترز)

«إكوينور»: رفض مشروعين للطاقة يدفعنا إلى التساؤل عن مدى جاذبية بريطانيا للاستثمار

قال أندرس أوبيدال، الرئيس التنفيذي لشركة «إكوينور»، الثلاثاء، إن عدم الحصول على الموافقة على مشروعي «روزبانك» و«جاكدو» سيمثل انتكاسة كبيرة.

«الشرق الأوسط» (لندن)
الاقتصاد العَلم الأميركي يرفرف فوق مبنى في «وول ستريت» بنيويورك (رويترز)

العقود الآجلة للأسهم الأميركية ترتفع مع تراجع عوائد السندات والنفط

ارتفعت العقود الآجلة لمؤشرات الأسهم الأميركية الثلاثاء، مع تراجع عوائد سندات الخزانة من أعلى مستوياتها في عدة سنوات وانخفاض أسعار النفط.

«الشرق الأوسط» (نيويورك)
الاقتصاد منظر جوي لقاعدة شيبوشي الوطنية لتخزين النفط باليابان (رويترز)

اليابان تسعى لاتفاق مع شركاء آسيويين لتعزيز احتياطات النفط

قال وزير الاقتصاد والتجارة والصناعة في اليابان، إن البلاد تسعى إلى التوصل إلى اتفاق بشأن خطط عمل مع شركائها الآسيويين لتعزيز احتياطيات النفط في أنحاء المنطقة.

«الشرق الأوسط» (طوكيو)
الاقتصاد سفن راسية بالقرب من مضيق هرمز 2 أكتوبر 2026 (أ.ف.ب)

«فيتول»: 12 مليون برميل يومياً من النفط تغادر الشرق الأوسط

قال رئيس شركة «فيتول» إن نحو 12 مليون برميل نفط خام ومليوني برميل منتجات مكررة كانت تغادر منطقة الشرق الأوسط يومياً خلال الأيام السبعة إلى العشرة الماضية.

«الشرق الأوسط» (لندن)

السوق السعودية ترتفع 1.1 % بدعم الأسهم القيادية

متداولان يتابعان الأسهم في السوق السعودية (أ.ف.ب)
TT

السوق السعودية ترتفع 1.1 % بدعم الأسهم القيادية

متداولان يتابعان الأسهم في السوق السعودية (أ.ف.ب)

أنهت الأسهم السعودية تعاملات الثلاثاء على ارتفاع، بدعم من صعود الأسهم القيادية، وسط تداولات بلغت قيمتها الإجمالية نحو 4.2 مليار ريال.

وصعد مؤشر السوق الرئيسية «تاسي» جلسة الثلاثاء بنسبة 1.1 في المائة، ليغلق عند 10590 نقطة، كاسباً 110 نقاط.

وارتفع سهما «أرامكو السعودية» و«مصرف الراجحي» بنسبة 1 في المائة، إلى 25.80 ريال و63.75 ريال، على التوالي.

وأغلق سهم «المراعي» عند 45.28 ريال، مرتفعاً بنسبة 3 في المائة.

وقفز سهم «حديد وطني» بنسبة 10 في المائة إلى ريالين، في أولى جلساته في مؤشر «تاسي» بعد انتقاله من «نمو».

وارتفعت أسهم «عناية» و«بحر العرب» و«أسمنت نجران» و«عزم» و«الأسماك» و«أمانة للتأمين» و«صالح الراشد» بنسب تراوحت بين 5 و10 في المائة.

وصعد سهم «المواساة» بأكثر من 2 في المائة إلى 63 ريالاً، بعد إعلان الشركة توزيع أرباح نقدية على المساهمين.

في المقابل، أغلق سهم «محطة البناء» عند 37.50 ريال، متراجعاً بنسبة 2 في المائة، عقب نهاية أحقية توزيعات نقدية للمساهمين.

وهبط سهم «الأندلس» بنسبة 1 في المائة، بعد إعلان الشركة عدم توزيع أرباح نقدية عن النصف الأول من 2026.


بنك اليابان يمهد لمزيد من رفع الفائدة لكبح التضخم

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)
TT

بنك اليابان يمهد لمزيد من رفع الفائدة لكبح التضخم

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)

أعطى محافظ بنك اليابان كازو أويدا، الثلاثاء، إشارة جديدة إلى استعداد البنك لمواصلة رفع أسعار الفائدة، مؤكداً أن تثبيت التضخم الأساسي حول مستهدف 2 في المائة أصبح «أكثر أهمية من ذي قبل»، في تشديد ملحوظ للغة البنك قبل اجتماعه المرتقب نهاية أكتوبر (تشرين الأول)، وسط ضغوط متصاعدة من أسعار المواد الخام والطاقة وضعف الين وقوة الطلب المرتبط بالذكاء الاصطناعي. وتأتي تصريحات أويدا قبل اجتماع السياسة النقدية الذي يستمر يومين وينتهي في 30 أكتوبر، حيث يترقب المستثمرون التوقعات الفصلية الجديدة للنمو والتضخم بحثاً عن مؤشرات بشأن توقيت الزيادة المقبلة في أسعار الفائدة. وقال أويدا، في خطاب أمام الاجتماع السنوي لشركات الأوراق المالية، إن التطورات الاقتصادية والأسعار تتحرك بصورة عامة وفق توقعات بنك اليابان، وإن الاقتصاد يواصل التعافي بوتيرة معتدلة، بينما أظهر مسح «تانكان» الفصلي متانة معنويات الشركات. وأضاف أن ارتفاع تكاليف المواد الخام يدفع تضخم أسعار الجملة إلى الصعود، وأن هذه الضغوط تنتقل تدريجياً إلى أسعار المستهلكين، بالتزامن مع استمرار ارتفاع توقعات التضخم طويلة الأجل.

• منع تجاوز التضخم المستهدف

وشدد أويدا على أن الأوضاع المالية لا تزال تيسيرية وتدعم النشاط الاقتصادي حتى بعد زيادة أسعار الفائدة الشهر الماضي، مؤكداً أن البنك سيواصل رفع تكاليف الاقتراض لتعديل درجة الدعم النقدي. وقال: «أصبح من المهم أكثر من ذي قبل ضمان استقرار التضخم الأساسي حول 2 في المائة»، حتى لا تتحقق مخاطر تجاوز التضخم للمستهدف بما قد يلحق ضرراً بالاقتصاد. وتحمل هذه الصياغة أهمية خاصة؛ ففي بيان رفع الفائدة في سبتمبر (أيلول)، اكتفى البنك بالقول إن تثبيت التضخم الأساسي حول المستهدف أمر «مهم»، بينما استخدم أويدا الآن تعبير «أكثر أهمية من ذي قبل»، في إشارة إلى ازدياد تركيز صانعي السياسة على مخاطر ارتفاع الأسعار.

وكان بنك اليابان قد رفع سعر الفائدة الرئيسي الشهر الماضي إلى أعلى مستوى في 31 عاماً، وأشار أويدا حينها إلى أن البنك دخل مرحلة تركز بصورة أكبر على منع التضخم الأساسي من تجاوز المستهدف، وهو ما عزز توقعات استمرار التشديد النقدي. ويأتي ذلك بعد عقود كان التحدي الرئيسي خلالها هو مكافحة الانكماش وتحفيز الأسعار. وقال وزير الاقتصاد مينورو كيوتشي الأسبوع الماضي إن اليابان لم تعد في حالة انكماش ولا تحتاج إلى سياسة نقدية مفرطة في التيسير بهدف رفع التضخم.

• 3 ضغوط على الأسعار

وحدد أويدا مجموعة من المخاطر التي قد تدفع التضخم الأساسي إلى تجاوز 2 في المائة، في مقدمتها ارتفاع أسعار الطاقة المرتبط بالحرب الأميركية - الإسرائيلية على إيران، إلى جانب ضعف الين والطلب القوي المرتبط بالذكاء الاصطناعي. ويمثل ضعف العملة اليابانية قناة مباشرة لانتقال التضخم، إذ يزيد تكلفة الواردات، خصوصاً الطاقة والمواد الخام والغذاء. وتزداد حساسية الاقتصاد لهذه التطورات نظراً إلى اعتماد اليابان شبه الكامل على النفط المستورد. أما الذكاء الاصطناعي، فأصبح عنصراً جديداً في حسابات البنك.

وكان نائب المحافظ شينيتشي أوتشيدا قد وصف الانتشار العالمي للتكنولوجيا بأنه «صدمة إيجابية كبيرة للطلب»، مشيراً إلى أن الاستثمارات المرتبطة بالرقائق ومراكز البيانات والبنية التحتية الرقمية رفعت النشاط الاقتصادي وأسعار الأصول.

ويرى البنك أن طفرة الذكاء الاصطناعي قد تزيد الإنتاجية والطاقة الإنتاجية مستقبلاً، لكنها في المرحلة الحالية تعزز الطلب، ما قد يضيف مزيداً من الضغوط التضخمية. كما أن إصدارات السندات الضخمة من الشركات المرتبطة بالقطاع تضغط بدورها على أسعار الفائدة طويلة الأجل.

السندات تزيد تعقيد المشهد

وتتزامن لهجة أويدا الأكثر تشدداً مع تقلبات حادة في سوق الدين اليابانية. فقد سجل عائد السندات الحكومية لأجل 30 عاماً مستوى قياسياً عند 4.24 في المائة خلال تعاملات الثلاثاء، بينما بلغ عائد السندات لأجل 10 سنوات 3.1 في المائة. لكن مزاداً للسندات لأجل 10 سنوات اجتذب أقوى طلب منذ مايو (أيار)، ما ساعد على تهدئة المخاوف من استمرار ارتفاع العوائد دون توقف، ودعم سوق الأسهم، حيث أغلق مؤشر «نيكي 225» فوق 70 ألف نقطة. وتتداخل هذه التطورات مع السياسة المالية للحكومة. فقد تعهدت رئيسة الوزراء ساناي تاكايتشي بضبط إصدارات السندات والحفاظ على استدامة المالية العامة، في محاولة لطمأنة الأسواق بشأن خططها للإنفاق. ويمثل ارتفاع الفائدة والعوائد تحدياً إضافياً لطوكيو، في ظل ضخامة الدين العام، إذ يؤدي ارتفاع تكلفة الاقتراض إلى زيادة أعباء خدمة الدين. وفي المقابل، فإن الإبقاء على السياسة النقدية شديدة التيسير لفترة أطول قد يزيد الضغوط على الين، ويغذي التضخم المستورد. وبذلك يدخل بنك اليابان اجتماعه في نهاية أكتوبر أمام معادلة دقيقة: الاقتصاد لا يزال يتعافى ومعنويات الشركات متماسكة، لكن ضغوط الأسعار تتسع من المواد الخام وأسعار الجملة إلى المستهلك، بينما ترتفع توقعات التضخم طويلة الأجل. وستكون التوقعات الجديدة للنمو والتضخم التي يصدرها البنك في 30 أكتوبر مؤشراً رئيسياً للأسواق. وإذا استمرت البيانات في التحرك وفق السيناريو الأساسي للبنك، فإن رسالة أويدا تشير إلى بقاء الباب مفتوحاً أمام مزيد من رفع الفائدة، مع انتقال أولوية السياسة النقدية بوضوح من تحقيق تضخم عند 2 في المائة إلى ضمان استقراره حول هذا المستوى ومنع تجاوزه بصورة مستدامة.


تباطؤ تدفقات صناديق سوق النقد يرفع عوائد أذون الخزانة الأميركية

أوراق نقدية من الدولار الأميركي (رويترز)
TT

تباطؤ تدفقات صناديق سوق النقد يرفع عوائد أذون الخزانة الأميركية

أوراق نقدية من الدولار الأميركي (رويترز)

تباطأت بشكل ملحوظ هذا العام تدفقات أموال المستثمرين إلى صناديق سوق النقد؛ مما دفع بعوائد أذون الخزانة الأميركية إلى الارتفاع، وقد يجعل الأسواق أكبر عرضة لمشكلات في التمويل قصير الأجل.

وبلغ إجمالي التدفقات إلى صناديق سوق النقد 158 مليار دولار فقط خلال الأشهر الـ9 الأولى من العام، وفق بيانات شركة الخدمات المصرفية والمالية والاستثمارية «تي دي سيكيوريتيز»، مقارنة مع 823 مليار دولار خلال عام 2025 بأكمله، و840 مليار دولار في 2024، وفق «رويترز».

وقال محللون إن تباطؤ التدفقات إلى صناديق سوق النقد أضعف الطلب على أذون الخزانة؛ مما دفع بعوائدها في الجلسات الأخيرة إلى الارتفاع مقارنة بمقايضات المؤشر لليلة واحدة المماثلة، وهي من مؤشرات سوق النقد الرئيسية التي تعكس توقعات رفع أسعار الفائدة من جانب «مجلس الاحتياطي الفيدرالي (المركزي الأميركي)»، والمضمنة في أسواق المقايضة.

وقال سام إيرل، استراتيجي أسعار الفائدة الأميركية لدى مجموعة «باركليز» المصرفية: «إذا لم تحصل صناديق سوق النقد على تلك التدفقات، فعليها أن تفكر في المكان الذي تريد توظيف أموالها فيه».

ومع ذلك، فلا تزال صناديقُ سوق النقد مشترياً صافياً لأذون الخزانة، وإن كانت وتيرة الطلب قد تباطأت بشكل ملحوظ. وبحلول نهاية أغسطس (آب) الماضي، ارتفعت حيازاتها من أذون الخزانة بنحو 4 في المائة مقارنة بنهاية عام 2025، وفق أحدث بيانات «معهد شركات الاستثمار»، مقابل زيادة بلغت 18 في المائة خلال عام 2025 بأكمله.

مؤشرات على قلق المستثمرين

بدأ ضعف وتيرة الطلب يظهر في التسعير النسبي لأذون الخزانة؛ إذ يطلب المستثمرون علاوة أكبر للاحتفاظ بها.

وارتفعت عوائد أذون الخزانة الأميركية لأجل 3 أشهر بنحو 10 نقاط أساس فوق عوائد مقايضات المؤشر لـ3 أشهر يوم الاثنين، بعدما سجل الفارق الأسبوع الماضي أوسع مستوى له منذ سبتمبر (أيلول) 2024. وبالنسبة إلى أذون الخزانة لأجل 6 أشهر، فقد بلغ الفارق 11.3 نقطة أساس يوم الاثنين، بعدما لامس 12.5 نقطة أساس الأسبوع الماضي، وهو أعلى مستوى منذ أبريل (نيسان) 2025.

ويقيس هذا الفارق تقييم أذون الخزانة مقارنة بالمسار الذي تتوقعه السوق لسياسة «الاحتياطي الفيدرالي» بشأن أسعار الفائدة قصيرة الأجل. وعندما تكون عوائد أذون الخزانة أعلى، فإن ذلك يشير إلى مطالبة المستثمرين بتعويض إضافي للاحتفاظ بالدين الأميركي قصير الأجل، الذي يحظى عادةً بتقييم مرتفع بفضل سيولته وعدّه قريباً من الأصول الخالية من المخاطر.

وقال نفيس سميث، المدير ورئيس «قسم أسواق النقد الخاضعة للضريبة» لدى مجموعة «فانغارد» للاستثمار، إن قوة سوق الأسهم الأميركية هذا العام أسهمت في الحد من تدفقات الأموال إلى صناديق سوق النقد؛ إذ قللت من ميل المستثمرين إلى تحويل أموالهم إلى السيولة النقدية. وارتفع مؤشر «ستاندرد آند بورز 500» بنحو 13 في المائة منذ بداية العام، فيما صعد مؤشر «ناسداك» 18 في المائة.

وقال محللون إن ارتفاع عوائد أذون الخزانة، إلى جانب تباطؤ مشتريات صناديق سوق النقد، يعكسان أيضاً توقعات بزيادة كبيرة في إصدارات الخزانة خلال الربع الرابع، فضلاً عن احتمال إجراء مزيد من زيادات أسعار الفائدة من جانب «الاحتياطي الفيدرالي».

ويقدر بنك «باركليز» أن وزارة الخزانة ستصدر نحو 225 مليار دولار من أذون الخزانة في أكتوبر (تشرين الأول) الحالي، ونحو 160 مليار دولار أخرى في نوفمبر (تشرين الثاني) المقبل. ومن شأن ذلك أن يدفع العوائد إلى الارتفاع مع إغراق السوق بإصدارات قصيرة الأجل.

كما ارتفعت العوائد في الجزء الأطول من منحنى العائد، في ظل زيادة إصدارات ديون الشركات لتمويل التوسع في الذكاء الاصطناعي، والإنفاق على العجز بالولايات المتحدة وحول العالم، إلى جانب قوة النمو الاقتصادي المحلي.

وقال غينادي غولدبرغ، رئيس «استراتيجية أسعار الفائدة الأميركية» لدى «تي دي سيكيوريتيز»: «تحرص وزارة الخزانة على تركيز جزء أكبر من الإصدارات في أقصر آجال المنحنى؛ أي أذون الخزانة، لكن أكبر مصدر للطلب يتباطأ، وهذا أمر يثير القلق».

وقد تؤدي العوائد المرتفعة، إذا استمرت، إلى تغيير تدفقات الأموال عبر أسواق التمويل قصيرة الأجل. فإذا حولت صناديق سوق النقد أموالها من أسواق اتفاقيات إعادة الشراء لليلة واحدة إلى أذون الخزانة ذات العوائد الأعلى، بالتزامن مع زيادة إصدارات الأذون، فقد تتشدد ظروف التمويل؛ مما يدفع بأسعار اتفاقيات إعادة الشراء إلى الارتفاع ويرفع تكاليف التمويل على المتعاملين والمشاركين في الأسواق.

لكن المحللين قالوا إنه من السابق لأوانه إطلاق ناقوس الخطر بشأن ذلك؛ إذ عادة ما تتسارع تدفقات الأموال إلى صناديق سوق النقد في الربع الرابع، مع زيادة المستثمرين أرصدتهم النقدية استعداداً لاحتياجات السيولة في نهاية العام، وسداد الضرائب، وإعادة موازنة المحافظ الاستثمارية.

استمرار عدم اليقين بشأن أسعار الفائدة

في الوقت الحالي، تعكس الزيادة في عوائد أذون الخزانة أيضاً تنامي حالة عدم اليقين بشأن مسار أسعار الفائدة. وأظهرت تقديرات «إل إس إي جي» أن العقود الآجلة لأسعار الفائدة الأميركية تسعّر حالياً خفضاً واحداً للفائدة بمقدار 25 نقطة أساس هذا العام، واثنين آخرين في 2027.

ويميل مديرو صناديق سوق النقد إلى تقليص آجال استحقاق محافظهم عندما يتوقعون ارتفاع أسعار الفائدة؛ إذ تستحق الديون قصيرة الأجل بشكل أسرع؛ مما يتيح للمديرين إعادة استثمار الأموال بعوائد أعلى إذا رفع «الاحتياطي الفيدرالي» أسعار الفائدة.

وقال سميث من «فانغارد»: «نشهد مدّاً وجزراً في توقعات رفع أسعار الفائدة، وبالنسبة إلى صندوق سوق نقد يركز على الحفاظ على رأس المال، فإن حالة عدم اليقين هذه تخلق حافزاً طبيعياً للإبقاء على آجال الاستحقاق قصيرة».

وانخفض متوسط مدة استحقاق محفظة صناديق سوق النقد إلى 36 يوماً الشهر الماضي، من ذروة بلغت 42 يوماً خلال مايو (أيار)، وفق بيانات «تي دي». ومع ذلك، فلا يزال هذا المتوسط أعلى بكثير من أدنى مستوى سجله في 2022 البالغ 15 يوماً فقط.

ولا يبدو التحرك الحالي في عوائد أذون الخزانة، خلال الوقت الراهن، مؤشراً على ضغوط في أسواق التمويل الأساسية.

وقال محللون إن أسواق اتفاقيات إعادة الشراء، التي غالباً ما تكون أولى الأسواق التي تظهر فيها ضغوط التمويل، لا تزال تعمل بصورة منتظمة. كما شدد مسؤولون في وزارة الخزانة مراراً على استمرار قوة الطلب على أذون الخزانة من جانب العملات المستقرة وصناديق سوق النقد، حتى مع تراجع الطلب قليلاً، إلا إن الحذر يبدو سائداً في الوقت الحالي.

وقال سميث من «فانغارد»: «نشهد تقلبات في الجزء القصير من منحنى العائد لا أعتقد أن السوق اعتادتها». وأضاف أن ذلك «يخلق حافزاً لصندوق سوق النقد لتقصير آجال استحقاقه والمطالبة بعلاوة مخاطر أعلى».