تركيا: تراجع طفيف للتضخم في أكتوبر يهبط به إلى المستوى الأدنى في 4 سنوات

شيمشيك استبعد تحقيق الهدف المتوقع بنهاية العام

متسوقون أتراك في أحد أسواق منطقة أمينونو في إسطنبول (رويترز)
TT

تركيا: تراجع طفيف للتضخم في أكتوبر يهبط به إلى المستوى الأدنى في 4 سنوات

متسوقون أتراك في أحد أسواق منطقة أمينونو في إسطنبول (رويترز)

سجل معدل التضخم السنوي في أسعار المستهلكين في تركيا تراجعاً طفيفاً في أكتوبر (تشرين الأول) الماضي عند 32.87 في المائة مقابل 33.29 في المائة في سبتمبر (أيلول).

وأظهرت بيانات حول التضخم في أكتوبر أصدرها معهد الإحصاء التركي الرسمي، الاثنين، ارتفاع التضخم بنسبة 2.55 في المائة على أساس شهري.

وسجل معدل التضخم السنوي في أسعار المنتجين 27 في المائة، وارتفع المؤشر الشهري بنسبة 1.63 في المائة.

ويعد معدل التضخم السنوي المسجل في أكتوبر هو الأدنى منذ نوفمبر (تشرين الثاني) 2021 أي ما يقرب من 4 سنوات، وذلك بعدما سجل ارتفاعاً في سبتمبر لأعلى مستوى منذ 16 شهراً، ما دفع البنك المركزي التركي إلى إبطاء دورة التيسير النقدي، وخفض سعر الفائدة 100 نقطة أساس فقط في أكتوبر إلى 39.5 في المائة بعد خفضين كبيرين بواقع 350 نقطة أساس في يوليو (تموز)، و200 نقطة أساس في سبتمبر.

مؤشرات القطاعات الرئيسة

وأظهرت البيانات الرسمية ارتفاعاً سنوياً للأسعار في القطاعات الرئيسة، إذ ارتفعت الأسعار في قطاع التعليم بنسبة 65.7 في المائة، والمواد الغذائية بنسبة 51 في المائة، والسكن بنسبة 34.9 في المائة.

صاحب أحد محال الملابس في إسطنبول يقف أمام محله الذي يشهد ركوداً بسبب ارتفاع الأسعار (رويترز)

وتصدر قطاع الملابس الزيادات الشهرية بنسبة 15.1 في المائة، ثم المواد الغذائية بنسبة 8.4 في المائة، والسكن بنسبة 7.8 في المائة، والنقل بنسبة 4.3 في المائة.

وبحسب بيانات موازية للبيانات الرسمية أصدرتها مجموعة «إي إن إيه جي» لأبحاث التضخم، التي تضم مجموعة من الاقتصاديين المستقلين، سجل معدل التضخم السنوي 60 في المائة، وبلغت الزيارة الشهرية 3.74 في المائة.

وأرجع خبراء تباطؤ التضخم في أكتوبر إلى انخفاض نسبي في وتيرة ارتفاع أسعار الغذاء والملابس، وهما من أبرز المُحركات الموسمية لمؤشر الأسعار.

وقال وزير الخزانة والمالية التركي، محمد شيمشيك، في تعليق على بيانات التضخم الرسمية عبر حسابه في «إكس»، إن التضخم السنوي انخفض في أكتوبر، وإن كان بشكل طفيف.

وأضاف أن التضخم السنوي، الذي بلغ 64 و65 في المائة في نهاية عامي 2022 و2023 على التوالي، تراجع إلى 44 في المائة عام 2024، ونحو 32.9 في المائة في أكتوبر 2025.

استبعاد هدف نهاية العام

وتابع شيمشيك أنه من المحتمل حدوث تقلبات مؤقتة خلال عملية خفض التضخم، وأنه رغم ملاحظة تباطؤ اقتصادي مؤخراً، فإن الوضع العام لا يزال مستقراً، وبفضل الظروف العالمية والمحلية الداعمة، نتوقع استمرار خفض التضخم.

وذكر أنه تماشياً مع القيود المالية، تدرس الحكومة تعديل الضرائب والرسوم للعام 2026 بمعدل أقل من معدل إعادة التقييم، مع مراعاة أهداف التضخم، مؤكداً أن الظروف لا تزال مواتية جداً لخفض التضخم.

وزير الخزانة والمالية التركي محمد شيمشيك (من حسابه في إكس)

كان شيمشيك استبعد، في تصريحات يوم الجمعة الماضي، تحقيق هدف التضخم المتوقع في نهاية العام بما يتراوح بين 25 و29 في المائة، بحسب ما جاء في التقرير الفصلي الثالث للبنك المركزي التركي، مؤكداً أنه «أمر صعب».

وسجل معدل التضخم السنوي في تركيا 44.38 في المائة في نهاية العام 2024.

وأكد شيمشيك أن انخفاض التضخم لا يمكن أن يحدث في ظل سياسة نقدية مختلة، لافتاً إلى أنه بالنظر إلى مؤشر أسعار السلع الأساسية، سيكون هناك استقرار نسبي خلال العامين أو الأعوام الثلاثة القادمة، مع توقع ارتفاع أسعار السلع غير المرتبطة بالطاقة، بينما ستنخفض أسعار الطاقة.

وشكك الخبير الاقتصادي التركي، ماهفي إيغيلماز، عبر حسابه في «إكس»، في الأرقام التي أعلنها معهد الإحصاء التركي للتضخم في أكتوبر، عاداً أنها لا تعكس الواقع.

وقال إيغيلماز إن «سبيل التغلب على التضخم يكمن في تحطيم توقعات الناس بشأنه، فإذا صُور التضخم على أنه منخفض حقاً، فعندما يتسوق الناس لن تتحطم توقعاتهم، بل ستتحطم أحلامهم، يجب أن نتقبل الحقائق أولاً».

تراجع قطاع التصنيع

في الوقت ذاته، واصل قطاع التصنيع في تركيا مواجهة ظروف تشغيلية صعبة خلال أكتوبر.

وبحسب مسح رسمي نشرت نتائجه الاثنين، تراجع مؤشر مديري المشتريات في قطاع التصنيع إلى 46.5 نقطة في أكتوبر، من 46.7 نقطة في سبتمبر، إذ تشير أي قراءة دون مستوى الـ50 نقطة إلى انكماش في النشاط الاقتصادي.

وواصل المؤشر تراجعه للشهر التاسع عشر على التوالي، في ظل ضعف الطلب المحلي والخارجي على المنتجات التركية، ودفع هذا التباطؤ إلى تقليص عمليات التوظيف والنشاط الشرائي بالمصانع، بينما تمكّن المورّدون من تحسين مواعيد التسليم بفضل تراجع حجم الطلبات.

استمرار التراجع في مؤشر قطاع التصنيع في تركيا للشهر التاسع (إعلام تركي)

وعلى الرغم من التراجع الذي أظهره التضخم السنوي في أكتوبر، فإن تكاليف المُدخلات تواصل الارتفاع الحاد بسبب ضعف الليرة التركية، وهو ما يزيد من الضغوط على الأسعار النهائية للمنتجات.

وقال مدير الاقتصاد في «ستاندرد آند بورز غلوبال ماركت إنتليغنس»، أندرو هاركر، إن ضعف الطلب المحلي والعالمي رسم ملامح المشهد مجدداً لقطاع التصنيع التركي في أكتوبر، ما أدى إلى تباطؤ في الإنتاج، والطلبات الجديدة، والتوظيف، والمشتريات.

وأضاف هاركر، بحسب ما نقلته «رويترز»، أن ارتفاع تكاليف المدخلات بسبب ضعف العملة يواصل تقييد هوامش الربح، وقد ظلت هذه الأنماط قائمة طوال عام 2025، مع غياب مؤشرات واضحة على تحسن وشيك في بيئة الأعمال.
مقالات ذات صلة

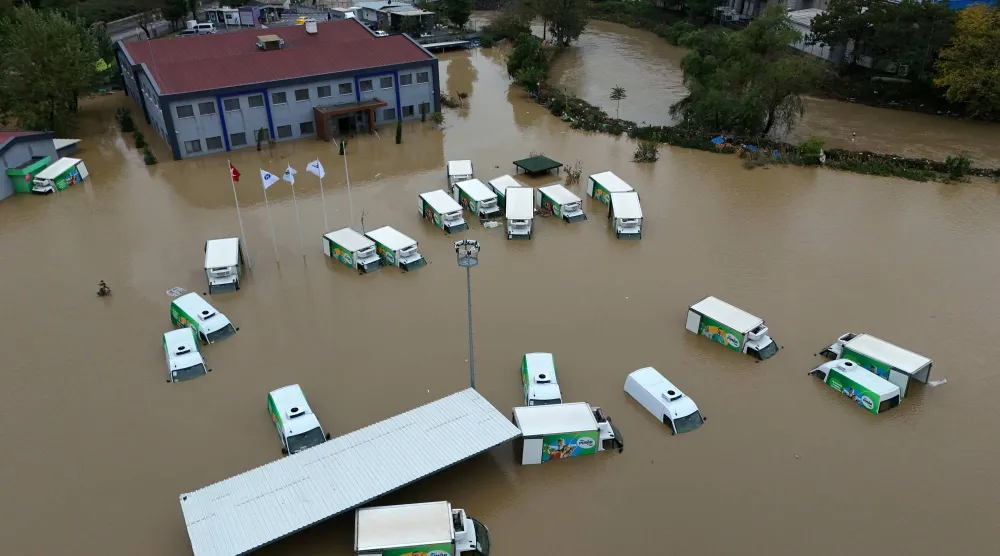
 وفاة شخصين وإجلاء ألفين جراء فيضانات إسطنبول

شؤون إقليمية شاحنات غمرتها المياه جزئياً في شارع بإسطنبول بعد هطول أمطار غزيرة يوم 15 أكتوبر 2026 (رويترز)

 وفاة شخصين وإجلاء ألفين جراء فيضانات إسطنبول

عملت فرق الطوارئ طوال الليل في إطار جهود البحث والإنقاذ في أنحاء إسطنبول، بعدما أسفرت الفيضانات العارمة عن وفاة شخصين وأدت إلى إجلاء أكثر من ألفي شخص.

«الشرق الأوسط» (إسطنبول)
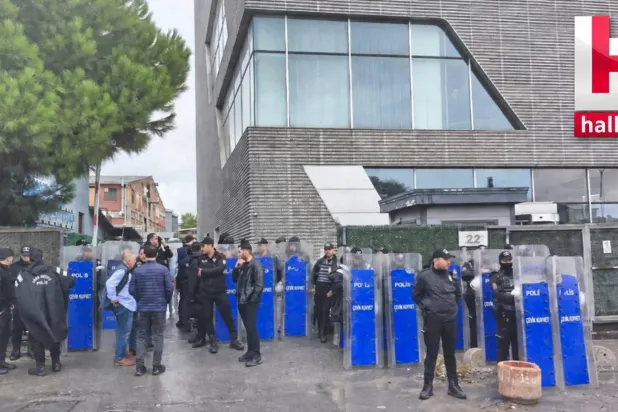
شؤون إقليمية قوات الشرطة التركية حاصرت مبنى قناة «خلق تي في» المعارضة في إسطنبول ومنعت العاملين بها من الدخول بعد قرار بوقف بثها وتعيين وصي حكومي لإدارتها (موقع القناة)

تركيا: وقف بث أكبر قنوات المعارضة ووضعها تحت وصاية الحكومة

أوقفت السلطات التركية بث قناة «خلق تي في» أكبر قنوات المعارضة وعينت وصياً لإدارتها بينما بدأ رئيس بلدية إسطنبول المحتجز أكرم إمام أوغلو مرافعته في قضية الفساد

سعيد عبد الرازق (أنقرة)
المشرق العربي جنود أتراك في قاعدة «زليكان» شمالي العراق (واع)

العراق يرجح حسم ملف القوات التركية خلال 3 أشهر

رجح صباح النعمان، الناطق باسم القائد العام للقوات المسلحة العراقية، حسم ملف القوات التركية الموجودة شمالي البلاد خلال 3 أشهر.

فاضل النشمي (بغداد)
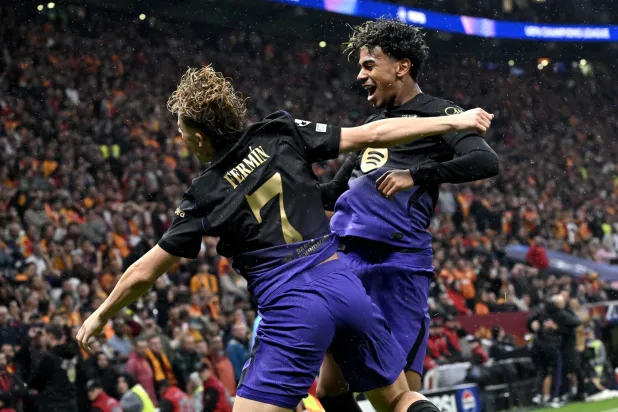
رياضة عالمية لامين يامال يحتفل مع أنطوني غوردون بهدفه في غلاطة سراي (إ.ب.أ)

«أبطال أوروبا»: الفوز العاشر توالياً... برشلونة يُعاقب غلاطة سراي برباعية

قلب برشلونة تأخره بهدف إلى فوز عريض على مضيّفه غلاطة سراي التركي بنتيجة 4 / 1 ضمن منافسات الجولة الثانية من دوري أبطال أوروبا لكرة القدم.

«الشرق الأوسط» (إسطنبول)
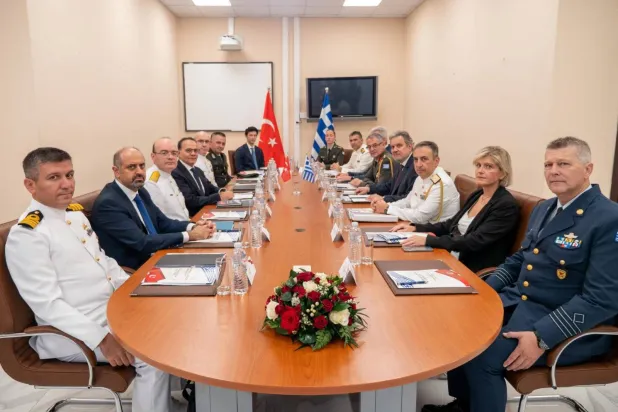
شؤون إقليمية عقد مسؤولون عسكريون ودبلوماسيون أتراك ويونانيون جولة جديدة من اجتماعات «بناء الثقة» في 9 أكتوبر وسط توتر متصاعد في الفترة الأخيرة (حساب وزارة الدفاع التركية في «إكس»)

تركيا: تحذير لليونان من استشعار القوة استناداً لدعم إسرائيلي - أميركي

يخيِّم التوتر على العلاقات بين تركيا واليونان على الرغم من التَّحرُّك باتجاه تخفيفه عبر استئناف اجتماعات «بناء الثقة» التي تحظى بدعم من حلف شمال الأطلسي (ناتو).

سعيد عبد الرازق (أنقرة)

الهند تتجاوز اليابان في 2027 وسط تباطؤ النمو الآسيوي

عامل يسير في موقع بناء مركز بيانات تابع لشركة «أمازون» بالهند (رويترز)
TT

الهند تتجاوز اليابان في 2027 وسط تباطؤ النمو الآسيوي

عامل يسير في موقع بناء مركز بيانات تابع لشركة «أمازون» بالهند (رويترز)

من المتوقع أن تتجاوز الهند اليابان لتصبح رابع أكبر اقتصاد بالعالم في 2027، مع بلوغ ناتجها المحلي الإجمالي الاسمي 4.52 تريليون دولار، في تحول يعكس تفاوت مسارات النمو بين أكبر اقتصادات آسيا، وسط ضغوط كثيرة من ارتفاع أسعار الطاقة، والتوترات المالية العالمية، ومخاطر تصحيح طفرة الذكاء الاصطناعي.

وتأتي هذه التوقعات في وقت رجّح صندوق النقد الدولي تباطؤ نمو اقتصادات آسيا والمحيط الهادئ إلى 4.4 في المائة في 2027، مقارنة بـ4.8 في المائة بالعام الحالي و5 في المائة خلال 2025، رغم رفع تقديراته للعامين الحالي والمقبل مقارنة بتوقعاته الصادرة في أبريل (نيسان).

وفق توقعات الصندوق، ستتراجع اليابان إلى المرتبة السادسة عالمياً في 2027، خلف الهند والمملكة المتحدة، بعدما تحتفظ بالمركز الرابع خلال العام الحالي. وتستفيد الهند من زخم نمو قوي، إذ رفع الصندوق توقعاته لنمو اقتصادها في 2026 إلى 7 في المائة، بينما يُتوقع أن يتباطأ نمو الاقتصاد الياباني إلى 0.7 في المائة، تحت ضغط ارتفاع تكاليف الطاقة والتضخم والتحديات الديمغرافية.

وقال مدير إدارة آسيا والمحيط الهادئ في الصندوق، كريشنا سرينيفاسان، إن الهند دخلت صدمة أسعار الطاقة المرتبطة بالحرب الأميركية الإسرائيلية على إيران من موقع قوي، بفضل متانة أساسياتها الاقتصادية والانضباط المالي ووفرة الاحتياطيات، ما ساعدها على التعامل مع تداعيات الصدمة.

في المقابل، تواجه اليابان ضغوطاً كثيرة من ارتفاع أسعار الطاقة وتكاليف الواردات، في ظل تراجع الين الذي سجل أدنى مستوياته أمام الدولار خلال 40 عاماً في الصيف، إلى جانب شيخوخة السكان التي تثقل النشاط الاقتصادي. كما أسهم استمرار ارتفاع أسعار المستهلكين منذ ربيع 2022 في زيادة الضغوط التضخمية، ودفع بنك اليابان إلى رفع أسعار الفائدة إلى أعلى مستوياتها في ثلاثة عقود.

مخاطر الطاقة والذكاء الاصطناعي

وعلى مستوى المنطقة، أشار الصندوق إلى أن توقعات النمو لا تزال محاطة بمخاطر تميل إلى الجانب السلبي، في مقدمتها احتمال إطالة أمد الصراع في الشرق الأوسط، بما قد يبقي أسعار السلع الأولية مرتفعة، ويزيد الضغوط على الاقتصادات المستوردة للطاقة.

وفي المقابل، أسهمت الاستثمارات المرتبطة بالذكاء الاصطناعي في دعم اقتصادات آسيوية متقدمة، إذ يُتوقع أن يرتفع نموها إلى 3.2 في المائة في 2026، مقابل 2.5 في المائة في العام الماضي. لكن الصندوق حذّر من أن أي تصحيح في طفرة الاستثمار في هذه التقنيات قد يضغط على النمو العالمي، مع تعرض آسيا لمخاطر أكبر نتيجة انكشافها على سلاسل إنتاج التكنولوجيا والذكاء الاصطناعي.

وتظهر التوقعات تفاوتاً إضافياً بين الاقتصادات المتقدمة والناشئة في المنطقة؛ إذ يُرجح أن يتباطأ نمو الاقتصادات الآسيوية الناشئة إلى 5.1 في المائة في 2026، من 5.6 في المائة في 2025، متأثراً بارتفاع تكاليف الطاقة.

عوائد السندات تضغط على المالية العامة

وحذّر الصندوق من أن استمرار ارتفاع عوائد السندات العالمية أو حدوث اضطرابات في أسواق الدين لدى الاقتصادات الكبرى، بما فيها الولايات المتحدة وبريطانيا ومنطقة اليورو واليابان، قد ينتقل إلى الأسواق الآسيوية، رافعاً تكاليف الاقتراض ومفاقماً الضغوط على المالية العامة.

وتزيد مستويات الدين العام واحتياجات التمويل المرتفعة في أجزاء من المنطقة من مخاطر تشديد الأوضاع المالية، بما قد يرفع أعباء خدمة الدين ويحد من قدرة الحكومات على زيادة الإنفاق لمواجهة الصدمات.

وفي هذا السياق، دعا سرينيفاسان البنوك المركزية إلى مواصلة إعطاء الأولوية لاستقرار الأسعار، والتواصل بوضوح بشأن توجهات السياسة النقدية، والاستعداد لتشديدها عندما تكون توقعات التضخم أقل رسوخاً أو الضغوط التضخمية أكثر استمراراً، مع الحفاظ على استقلالية البنوك المركزية.

كما شدد على محدودية الحيز المالي في ظل بقاء الدين العام أعلى من مستويات ما قبل جائحة «كوفيد - 19»، داعياً إلى اعتماد تدابير دعم مؤقتة ومحددة للفئات الأكثر تضرراً، بدلاً من الدعم الشامل لأسعار الوقود أو فرض قيود على الأسعار، لما قد يترتب على هذه الإجراءات من تكاليف مالية مرتفعة.


ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)
TT

ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)

بلغت تكلفة التأمين ضد مخاطر التخلف المحتمل عن سداد الديون لدى شركات التكنولوجيا الأميركية مستويات قياسية، في أحدث مؤشر على تنامي الضغوط الائتمانية المرتبطة بما يُعرف بـ«استثمارات الذكاء الاصطناعي»، ولا سيما مراكز البيانات التي تعتمد على إيرادات مستقبلية.

ورغم أن أسهم الشركات التي تقود طفرة الذكاء الاصطناعي لا تزال من بين أكبر الرابحين في أسواق الأسهم العالمية هذا العام، فإن كثيراً منها شهد تراجعاً حاداً خلال الأسابيع القليلة الماضية، مع إعادة المستثمرين تقييم تكلفة رأس المال في ظل ارتفاع أسعار الفائدة والتضخم، وفق «رويترز».

كما تساور بعض المستثمرين والمحللين الشكوك بشأن توقيت تحقيق عوائد على الاستثمارات التي تُضخ بمليارات الدولارات في مراكز البيانات والقدرات الحاسوبية وغيرها من البنى التحتية، بل حتى بشأن احتمالات تحقيق هذه العوائد من الأساس.

وفي الوقت نفسه، ارتفع الطلب على عقود مقايضة التخلف عن سداد الائتمان، وهي أدوات توفر حماية من مخاطر التعثر المالي واكتسبت أهمية كبيرة خلال الأزمة المالية في عام 2008، حتى بالنسبة إلى شركات كبرى مثل «أبل» و«أمازون» و«مايكروسوفت».

أما الشركات المنافسة لهذه المؤسسات أو مورّدوها أو عملاؤها، ممن يتحملون أعباء ديون أكبر، فقد ارتفعت تكلفة هذه العقود لديهم بوتيرة أسرع.

ما عقود مقايضة التخلف عن سداد الائتمان؟

هي أدوات مالية مشتقة توفر حماية من مخاطر عجز الجهة المُصدرة للسندات، سواء كانت شركة أو حكومة، عن الوفاء بالتزاماتها المالية.

ويتوقع مستثمرو السندات الحصول على مدفوعات الفائدة واسترداد أصل المبلغ عند الاستحقاق، لكنهم يواجهون احتمال عدم سداد هذه المستحقات.

ويساعد شراء عقود مقايضة التخلف عن سداد الائتمان المستثمرين على التحوط من هذه المخاطر؛ إذ تعمل فعلياً كنوع من التأمين ضد التخلف عن السداد أو وقوع أحداث ائتمانية أخرى. فعلى سبيل المثال، إذا انخفضت قيمة سند ما لأي سبب، فقد يلجأ المستثمر إلى زيادة حيازته من هذه العقود لتعويض جزء من الخسائر.

وتجدر الإشارة إلى أن أياً من الشركات التي ارتفعت تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بها مؤخراً لم تتخلف عن سداد التزاماتها، ولم تشر إلى احتمال حدوث ذلك.

هل هذه سوق ضخمة؟

وفقاً للجمعية الدولية للمقايضات والمشتقات (ISDA)، يبلغ حجم سوق عقود مقايضة التخلف عن سداد الائتمان المرتبطة بجهة واحدة (Single-name CDS)، التي تغطي سندات مُصدر واحد، نحو 9 تريليونات دولار. وتشير بيانات بنك التسويات الدولية إلى أن هذا الحجم يمثل جزءاً صغيراً من أسواق السندات العالمية، التي تتجاوز قيمة أوراقها المالية القائمة 150 تريليون دولار.

وتُعد العقود المرتبطة بالديون الحكومية الأكبر ضمن سوق مقايضات التخلف عن سداد الائتمان.

ووفقاً لأحدث البيانات الصادرة عن مؤسسة «ديبوزيتوري ترست آند كليرينغ كوربوريشن» بلغ متوسط التداول اليومي في سوق هذه العقود ككل 16 مليار دولار خلال الربع الثاني، مقارنة بـ13 مليار دولار في الفترة نفسها من العام السابق.

ومع ذلك، قد تظل أحجام التداول اليومية محدودة، حتى بالنسبة إلى عقود الشركات الكبرى، وقد تقتصر أحياناً على أرقام أحادية. وهذا يعني أن صفقات صغيرة نسبياً قد تؤثر في الأسعار بدرجة غير متناسبة مع حجمها.

من يشتري عقود مقايضة التخلف عن سداد الائتمان؟

عادةً ما يشتري مستثمرو السندات هذه العقود من خلال وسيط، غالباً ما يكون بنكاً استثمارياً، يتولى بدوره ترتيب الحماية مع مؤسسة مالية توفرها. وتُصنف هذه الصفقات ضمن المعاملات التي تتم خارج البورصة (over-the-counter)، أي أنها لا تمر عبر غرفة مقاصة مركزية.

وتشارك صناديق التحوط أيضاً في هذه السوق، إذ تبيع عقود مقايضة التخلف عن سداد الائتمان إلى مستثمرين يسعون إلى التحوط من مخاطر محددة.

ويدفع المشتري رسوماً دورية تُعرف باسم «القسط» (premium) إلى البائع، الذي يتحمل في المقابل مخاطر وقوع حدث ائتماني، مثل التخلف عن السداد.

وتُسعّر هذه العقود بناءً على ما يُعرف بـ«الهامش الائتماني» (credit spread)، وهو عدد نقاط الأساس (basis points) التي يتقاضاها بائع العقد من المشتري مقابل توفير الحماية. وكلما ارتفعت المخاطر المتصورة لوقوع حدث ائتماني، اتسع الهامش.

فعلى سبيل المثال، إذا بلغ هامش عقد مقايضة التخلف عن سداد الائتمان 100 نقطة أساس، فهذا يعني أن تكلفة التأمين تبلغ دولاراً واحداً سنوياً لكل 100 دولار من الديون المشمولة بالحماية.

ما الذي يحدث في سوق هذه العقود لدى شركات التكنولوجيا؟

تُظهر بيانات «ستاندرد آند بورز غلوبال ماركت إنتليجنس» أن تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بشركة «كور ويف» وهي شركة لتشغيل مراكز البيانات مثقلة بالديون وتقع في قلب الاضطرابات الحالية، تجاوزت 1000 نقطة أساس.

وتشير هذه الأسعار إلى ارتفاع احتمال التعثر الضمني في السداد إلى نحو 63 في المائة خلال السنوات الخمس المقبلة، مقارنة بنحو 30 في المائة قبل عام.

وتعكس تحركات أسعار هذه العقود في قطاع التكنولوجيا قلق المستثمرين بشأن سرعة تحول الاستثمارات الضخمة في الذكاء الاصطناعي إلى أرباح، ومدى قدرة الشركات المثقلة بالديون على تحقيق عوائد كافية بالسرعة المطلوبة لتغطية تكاليف الفوائد المتنامية.

كما جرى تداول عقود مقايضة مخاطر الائتمان الخاصة بشركة «أوراكل» عند نحو 300 نقطة أساس، وهو مستوى أعلى بكثير من مستويات العقود لدى شركات أخرى مرتبطة بالذكاء الاصطناعي.

وارتفعت هذه العقود الخاصة بشركة «إنفيديا» بشكل حاد خلال الأسابيع الأخيرة إلى نحو 90 نقطة أساس، في حين بلغت نحو 104 نقاط أساس لدى شركة «ميتا».

وللمقارنة، يُتداول مؤشر عقود مقايضة مخاطر الائتمان للجهات المصنفة ضمن فئة الدرجة الاستثمارية عند نحو 60 نقطة أساس.

ما الذي يؤدي إلى صرف تعويضات عقود مقايضة مخاطر الائتمان؟

يُصرف التعويض بموجب هذه العقود عند وقوع حدث ائتماني محدد، قد يشمل الإفلاس أو عجز الجهة المُصدرة عن سداد مستحقات السندات.

وعندما تزداد المخاوف بشأن الجدارة الائتمانية للجهة المُصدرة، يرتفع الطلب عادةً على الحماية، ما يؤدي إلى اتساع هوامش عقود مقايضة مخاطر الائتمان.

إذا كانت هذه العقود توفر التأمين فأين تكمن المشكلة؟

توفر عقود مقايضة مخاطر الائتمان وسيلة للتحوط أمام حاملي السندات. لكن ارتفاع المخاطر المتوقعة يزيد تكلفة الحماية، ما قد يدفع المستثمرين إلى بيع السندات، ويرفع تكاليف الاقتراض على الجهات المُصدرة.

وقد تؤدي هذه التطورات إلى تفاقم المخاوف بشأن الجدارة الائتمانية، بما يخلق حلقة مفرغة تزداد فيها تكاليف الاقتراض مع ارتفاع المخاطر، الأمر الذي يزيد بدوره الضغوط المالية على الشركات.


«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)
TT

«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)

قد يعيِّن «المنتدى الاقتصادي العالمي» كريستين لاغارد، رئيسة البنك المركزي الأوروبي، رئيسةً جديدة لمجلس أمنائه في نوفمبر (تشرين الثاني) المقبل، في خطوة من شأنها أن تعجِّل بمغادرتها منصبها الحالي وتفتح الباب أمام إعادة ترتيب المناصب القيادية في البنك، وفق 4 مصادر مطلعة على شؤون المنتدى تحدثت إلى «رويترز».

ومن المقرر أن يجتمع مجلس أمناء المنتدى في 2 نوفمبر، وقد يصوِّت خلال الاجتماع على اختيار لاغارد، التي تتمتع بدعم واسع داخل المجلس، وفق المصادر التي طلبت عدم الكشف عن هوياتها نظراً إلى حساسية المسألة. ولم يُتَّخذ قرار نهائي بعد، في حين قد يكتفي المجلس بتحديد موعد لاحق للتصويت، بما يتيح الإعلان عن لاغارد رئيسةً معيّنة قبل الاجتماع السنوي للمنتدى في دافوس خلال يناير (كانون الثاني).

ومن شأن مغادرة لاغارد البنك المركزي الأوروبي قبل انتهاء ولايتها المقررة في أكتوبر (تشرين الأول) 2027 أن تتيح لقادة الاتحاد الأوروبي اختيار خلف لها قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وسط مخاوف في الأوساط السياسية الأوروبية من أن يؤدي فوز اليمين المتطرف إلى تعقيد المفاوضات بشأن التعيينات الأوروبية.

وكانت لاغارد، وزيرة المالية الفرنسية السابقة البالغة 70 عاماً، قد أكدت أنها ستبقى في منصبها حتى العام المقبل، لكنها لم تتعهد بالاستمرار حتى نهاية ولايتها الرسمية.

إعادة ترتيب المناصب القيادية

وقد تفتح مغادرتها المبكرة الباب أمام اتفاق أوسع بين دول الاتحاد الأوروبي بشأن المناصب القيادية في البنك المركزي، في وقت يشهد فيه المجلس التنفيذي تغييرات مرتقبة. فإلى جانب شغور محتمل في منصب الرئيس، يأتي ذلك بعد استقالة إيزابيل شنابل الشهر الماضي، بينما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار) المقبل.

وتشير التوقعات إلى أن كلاوس نوت الرئيس السابق للبنك المركزي الهولندي، وبابلو هيرنانديز دي كوس المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين لخلافة لاغارد. وفي المقابل، تسعى فرنسا، وفق المصادر، إلى الحصول على منصب كبير الاقتصاديين، بينما تعتزم ألمانيا ترشيح خلف لشنابل، المسؤولة عن عمليات السوق في البنك.

ويضم مجلس أمناء المنتدى الاقتصادي العالمي شخصيات من القطاعين العام والخاص، من بينها لاري فينك الرئيس التنفيذي لـ«بلاك روك»، وأندريه هوفمان نائب رئيس «روش»، اللذان يتشاركان رئاسة المجلس، إلى جانب كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، والملكة رانيا العبد الله.