«الفيدرالي» يرقص على حبل التوازن بين التضخم والركود

خفض شبه مؤكد للفائدة بمقدار 25 نقطة أساس في ظل ضبابية البيانات بسبب الإغلاق الحكومي

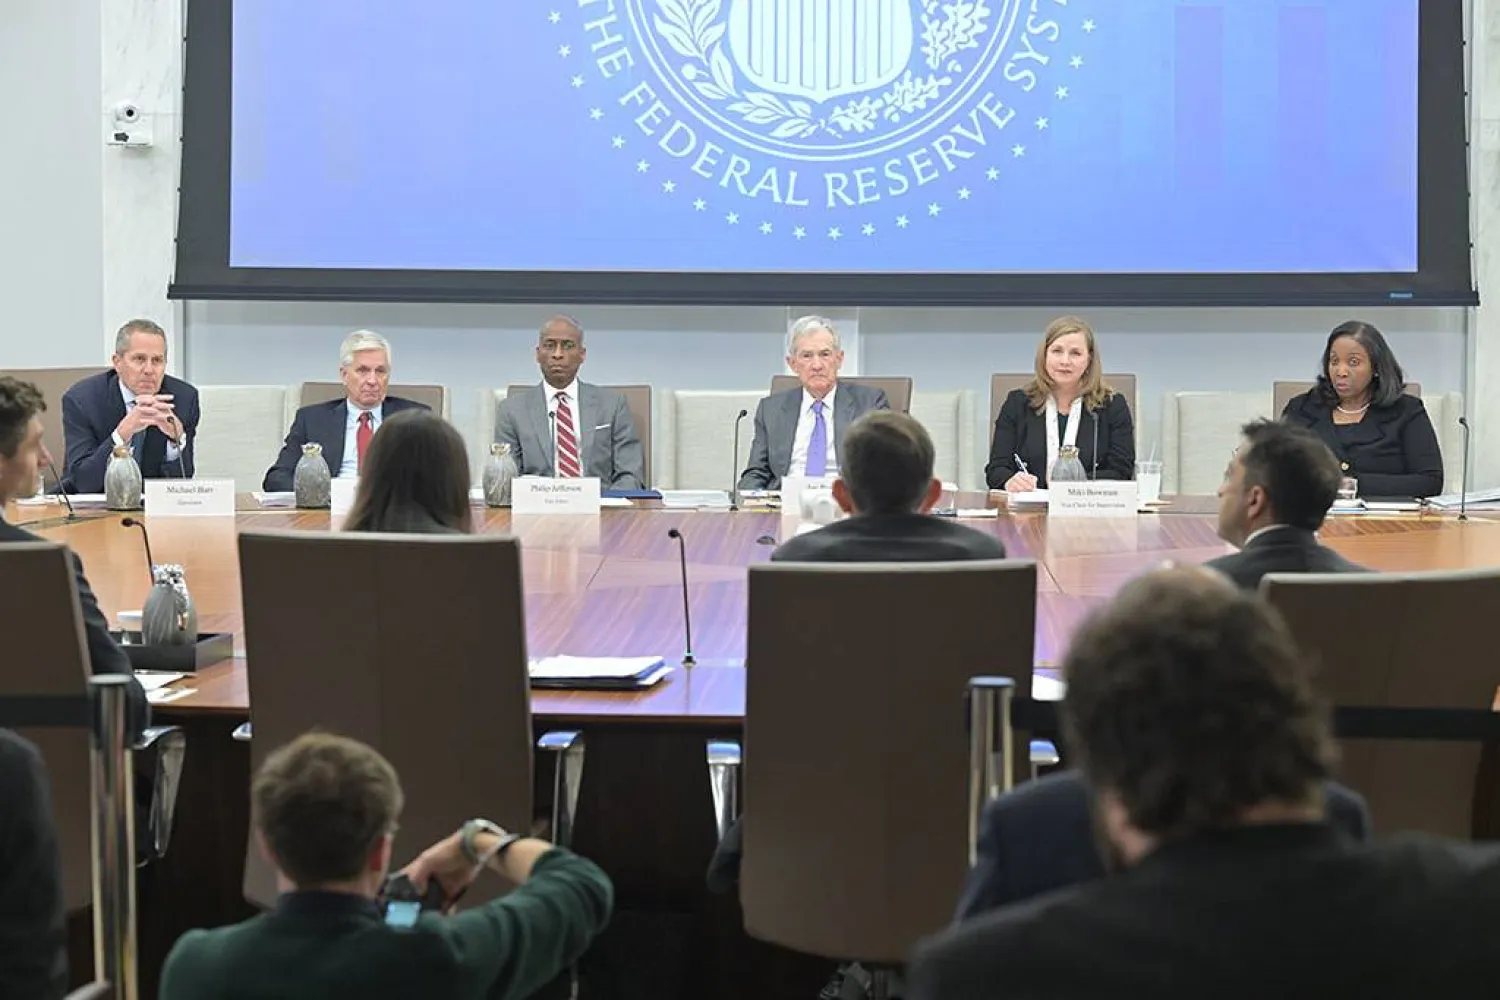
مجلس «الاحتياطي الفيدرالي» يستمع إلى الموظفين الحاضرين في اجتماع حول شفافية اختبارات الإجهاد (الاحتياطي الفيدرالي)
TT

«الفيدرالي» يرقص على حبل التوازن بين التضخم والركود

مجلس «الاحتياطي الفيدرالي» يستمع إلى الموظفين الحاضرين في اجتماع حول شفافية اختبارات الإجهاد (الاحتياطي الفيدرالي)

يقف «الاحتياطي الفيدرالي» على أعتاب اجتماع «محوري» للجنة الفيدرالية للسوق المفتوحة (FOMC) يومي الثلاثاء والأربعاء المقبلين، وسط توقعات شبه مؤكدة بخفض سعر الفائدة الرئيسي بمقدار 25 نقطة أساس، ليصبح النطاق المستهدف الجديد بين 3.75 في المائة و4 في المائة، وهو الأدنى منذ ديسمبر (كانون الأول) 2022.

هذا الخفض المتوقع يأتي استكمالاً لقرار سبتمبر (أيلول) الماضي، حين خفّض «الاحتياطي الفيدرالي» الفائدة بواقع 25 نقطة أساس أيضاً، ويؤكد دخول «الاحتياطي الفيدرالي» في مرحلة «التيسير النقدي» بعد حملة تشديد استثنائية.

ورغم أن النتيجة تبدو شبه محسومة، فإن الأهمية الحقيقية تكمن في مدى قدرة البنك المركزي على «نسج الإبرة»، وأن يحاول تحقيق توازن شديد الدقة بين هدفين متضاربين؛ هما تخفيف التضخم المرتفع ودعم النمو نحو التوظيف الكامل دون دفع الاقتصاد إلى ركود. بمعنى آخر، ستكون أمام «الاحتياطي الفيدرالي» مهمة خفض أسعار الفائدة بمقدار يكفي لدعم سوق العمل وتجنب الركود، لكن دون أن يكون الخفض كبيراً لدرجة تُعيد إشعال التضخم مجدداً، وتحقيق الهبوط الناعم للاقتصاد.

مع العلم أن أعضاء اللجنة منقسمون بشأن مدى التخفيض، وما إذا كان ينبغي إعطاء الأولوية لدعم التوظيف أو مكافحة التضخم.

ويضغط الرئيس الأميركي دونالد ترمب، الذي يسعى للسيطرة على البنك المركزي المستقل، من أجل خفض قوي لأسعار الفائدة، موجهاً سهامه على رئيس «الاحتياطي الفيدرالي» جيروم باول، مباشرة لحمله على تحقيق مراده.
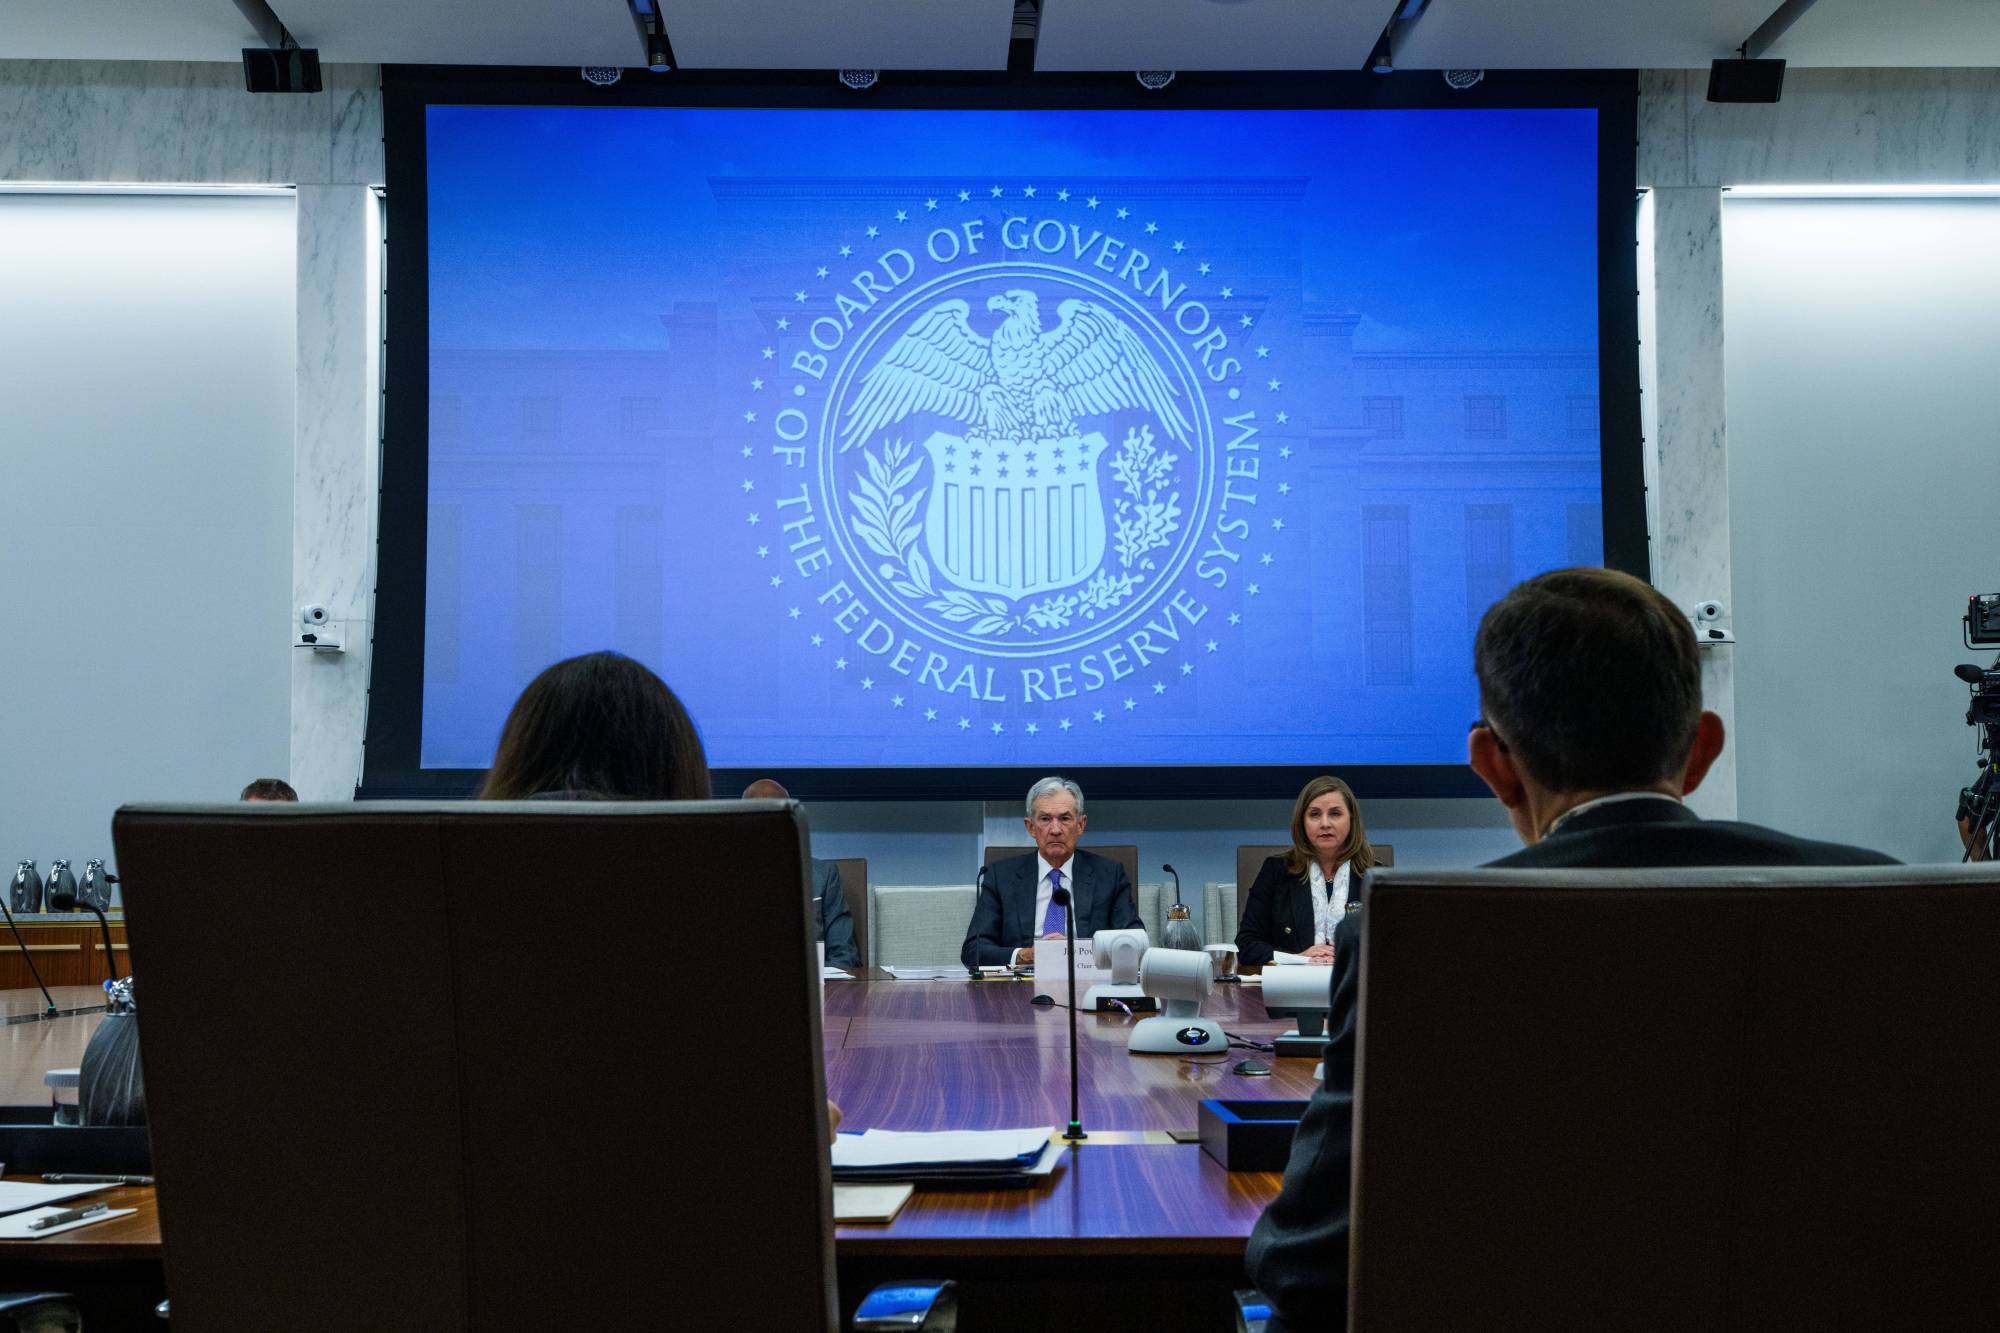
باول يشارك في اجتماع لمجلس «الاحتياطي الفيدرالي» بواشنطن (إ.ب.أ)

التضخم وسوق العمل

تُعد الدلائل الاقتصادية الأخيرة هي الوقود وراء قرار «الاحتياطي الفيدرالي» بالتحول نحو التيسير، حيث تشير إلى نجاح السياسة التقييدية السابقة في «تبريد» الاقتصاد:

1- التضخم يثير القلق: على الرغم من تأخر صدور تقرير مؤشر أسعار المستهلكين بسبب الإغلاق الحكومي، فقد أكدت القراءات الأخيرة أن معدل التضخم السنوي سجل 3.0 في المائة في سبتمبر (أيلول). هذا الرقم، الذي جاء أقل من التوقعات وأبعد عن مستويات الذروة السابقة، يبقي «الاحتياطي الفيدرالي» على مسار خفض أسعار الفائدة. ومع ذلك، يظل التحدي هو الوصول إلى هدف 2 في المائة المنشود.

2- سوق العمل تتباطأ ونمو الناتج المحلي صلب: سجلت سوق العمل مؤشرات واضحة على التباطؤ، مما يمنح «الاحتياطي الفيدرالي» مبرراً قوياً للتحرك لدعم التوظيف؛ فقد ارتفع معدل البطالة إلى 4.3 في المائة، وشهدت وتيرة خلق الوظائف تراجعاً كبيراً، مسجلةً إضافة 22 ألف وظيفة جديدة فقط في سبتمبر. هذه المؤشرات على التهدئة تأتي في ظل استمرار النمو الاقتصادي الإجمالي القوي، حيث سجل الناتج المحلي الإجمالي معدلاً صلباً بلغ 3.8 في المائة في الربع الثاني، مما يدعم سيناريو الهبوط الناعم الذي يسعى إليه البنك المركزي.
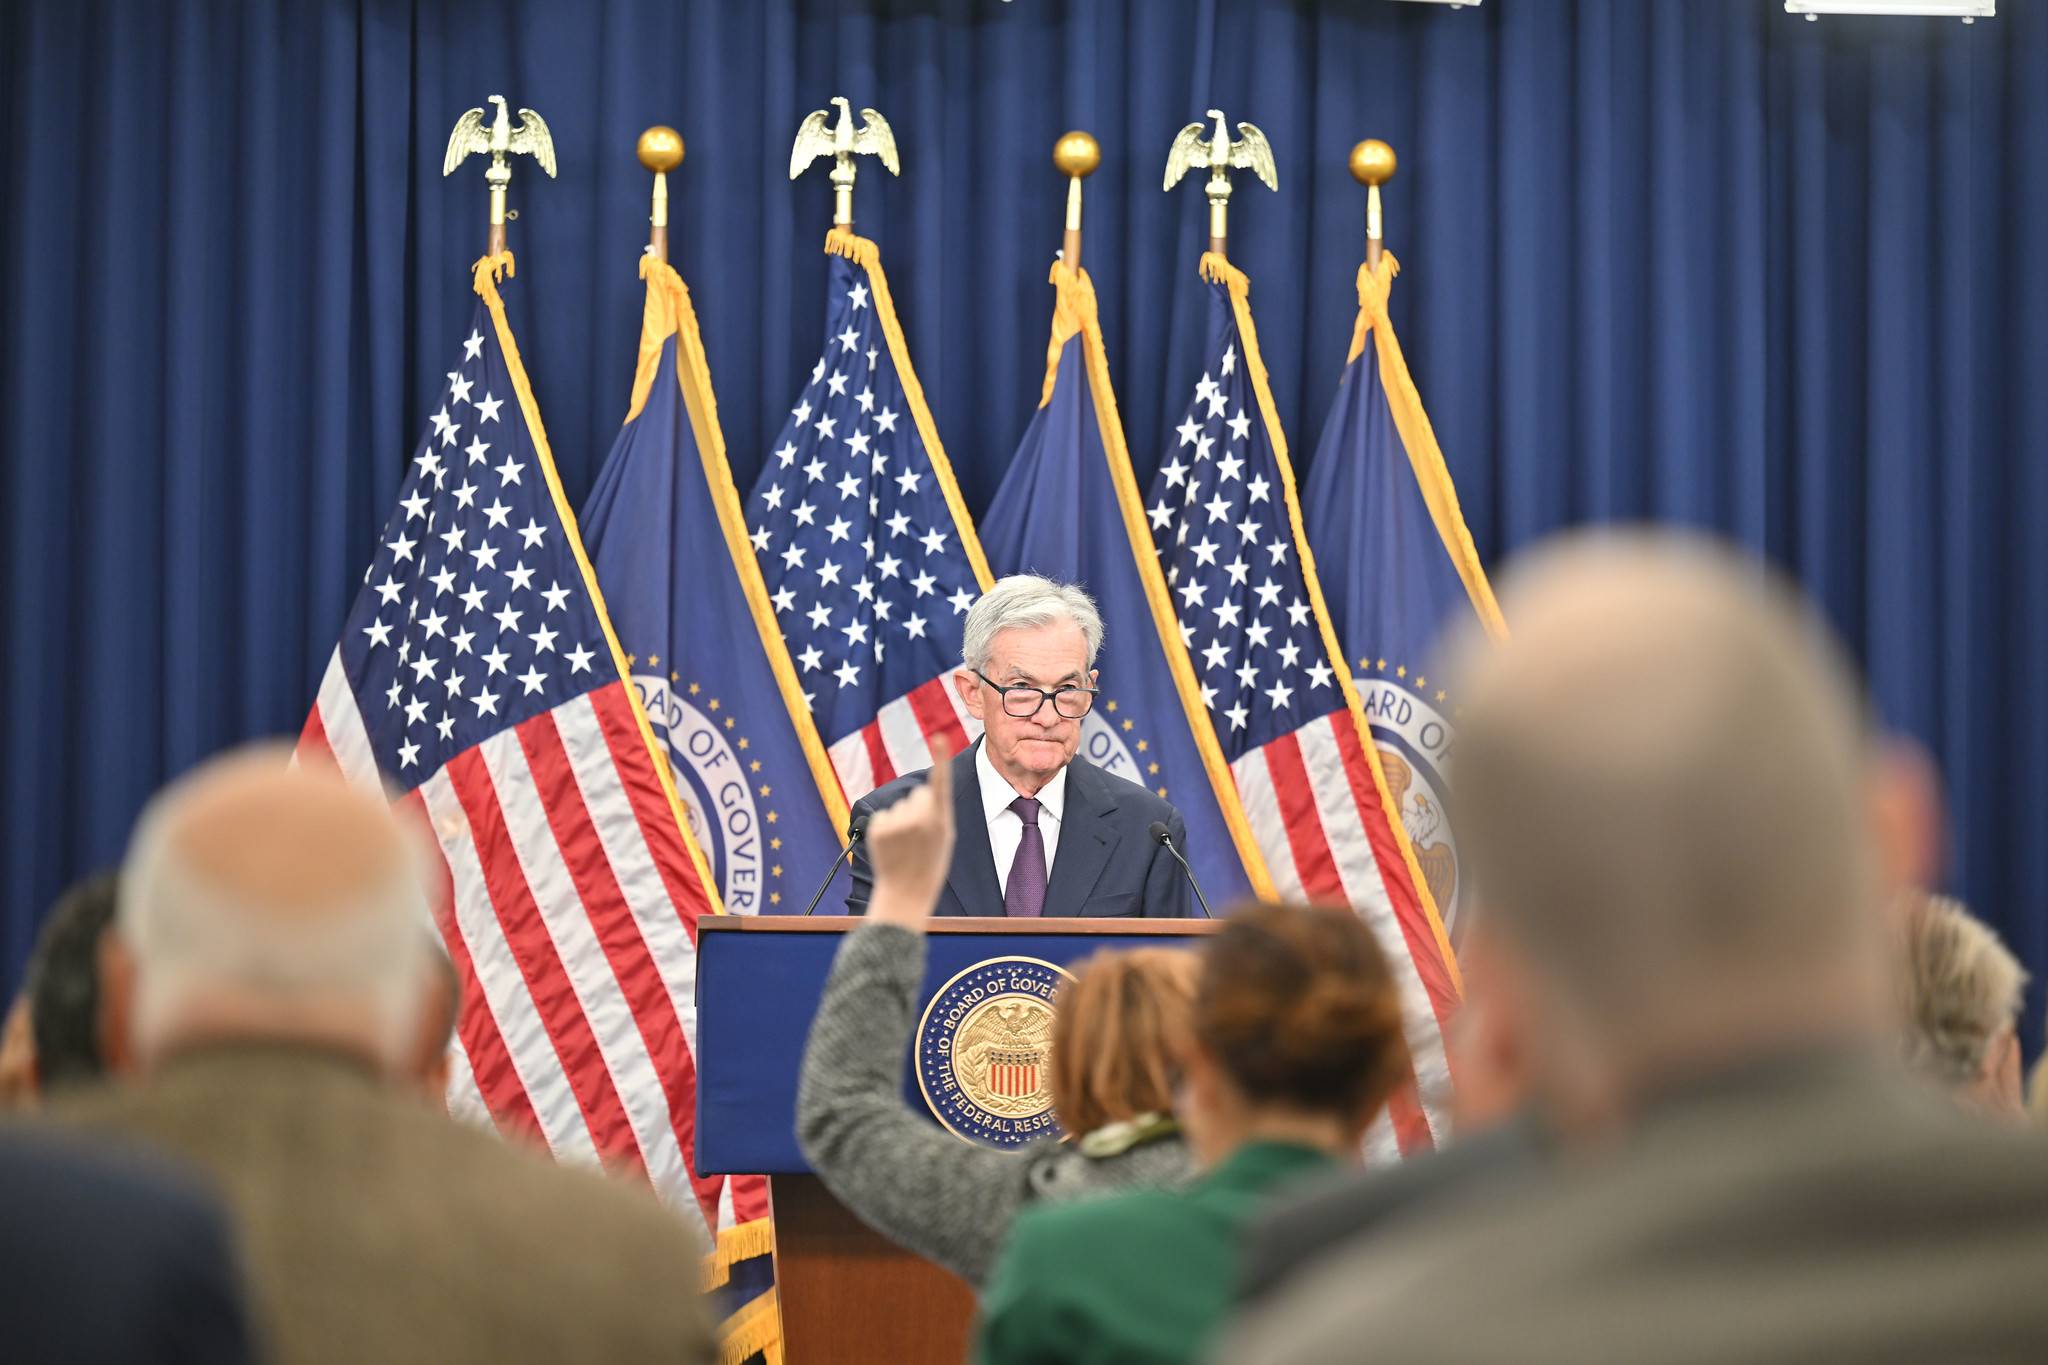
رئيس «الاحتياطي الفيدرالي» جيروم باول في مؤتمره الصحافي في سبتمبر (الاحتياطي الفيدرالي)

الغموض يحيط ببيان اللجنة

نظراً لكون اجتماع أكتوبر (تشرين الأول) واحداً من الاجتماعات «العادية» التي لا تتضمن إصدار التوقعات الاقتصادية المحدثة (Dot Plot)، يكتسب بيان السياسة النقدية الذي سيصدر يوم الأربعاء في نهاية اجتماع اليومين للجنة، أهمية مضاعفة. فالمستثمرون والمحللون سيبحثون عن أي إشارات دقيقة يمكن استخلاصها من البيان، وسيتابعون المؤتمر الصحافي المرتقب لرئيس «الاحتياطي الفيدرالي» بعد قرار اللجنة، وما إذا كان يتضمن تلميحات حول الوتيرة المستقبلية للتيسير، أم أنه يعكس قلقاً من المخاطر الاقتصادية المتبقية.

حذر مشروط

وفي وقت تشكل فيه السياسات التجارية، تحديداً الرسوم الجمركية، خطراً تضخمياً خارجاً عن سيطرة «الاحتياطي الفيدرالي»، كشفت تصريحات مسؤولي «الاحتياطي الفيدرالي» قبل دخولهم فترة «التعتيم» النقدي عن توازن حذر ومتباين يحدد مسارهم المستقبلي. فمن ناحية، أعرب المحافظ كريستوفر والر، وهو أحد المرشحين المتداولة أسماؤهم لخلافة باول، عن تفضيله وتيرة أبطأ في الخفض مما كان متوقعاً سابقاً، مؤكداً ضرورة تجنب إذكاء الضغوط التضخمية مجدداً، والحفاظ على التقدم المحرز في ترويض الأسعار، لا سيما إذا استمر النمو الاقتصادي قوياً.
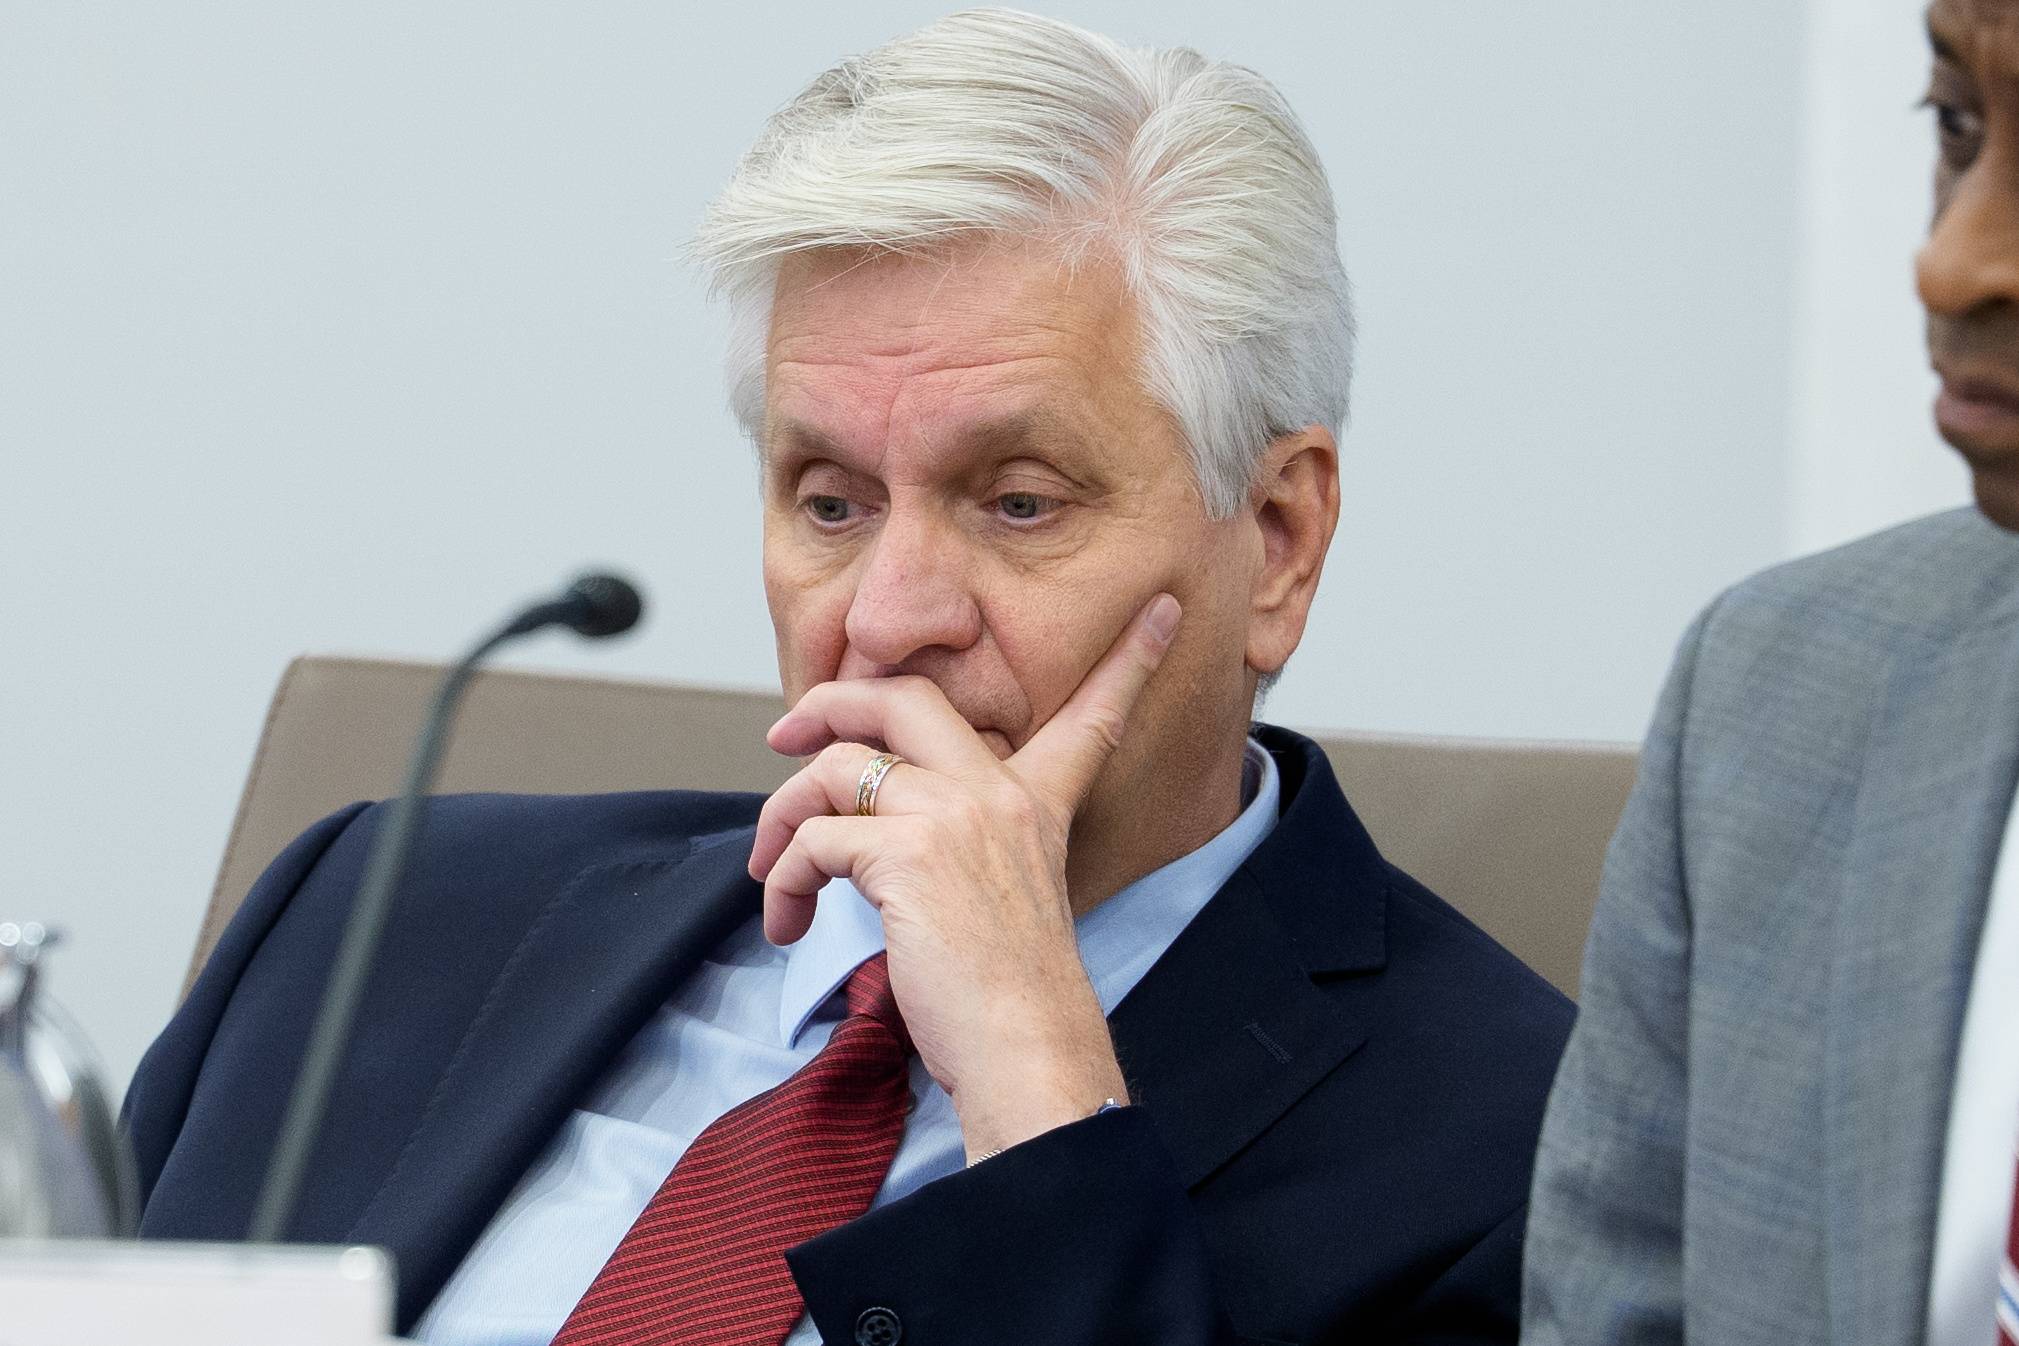
كريستوفر والر مشاركاً في اجتماع مجلس «الاحتياطي الفيدرالي» بواشنطن (إ.ب.أ)

ومن ناحية أخرى، أشار رئيس احتياطي سانت لويس، ألبرتو مسالم، إلى أن دعمه لخفض إضافي مشروط بظهور مزيد من المخاطر التي تتهدد سوق العمل، واحتواء خطر التضخم فوق الهدف، وبقاء توقعاته راسخة، داعياً إلى نهج متوازن يسير بحذر.

وفي المقابل، انفرد المعين حديثاً ستيفن ميران، بالدعوة إلى خفض حاد للفائدة، معتبراً أن سياسات ترمب، تحديداً تشديد الهجرة، ستساعد بشكل غير مباشر في تخفيف التضخم عن طريق خفض الطلب على الإسكان.
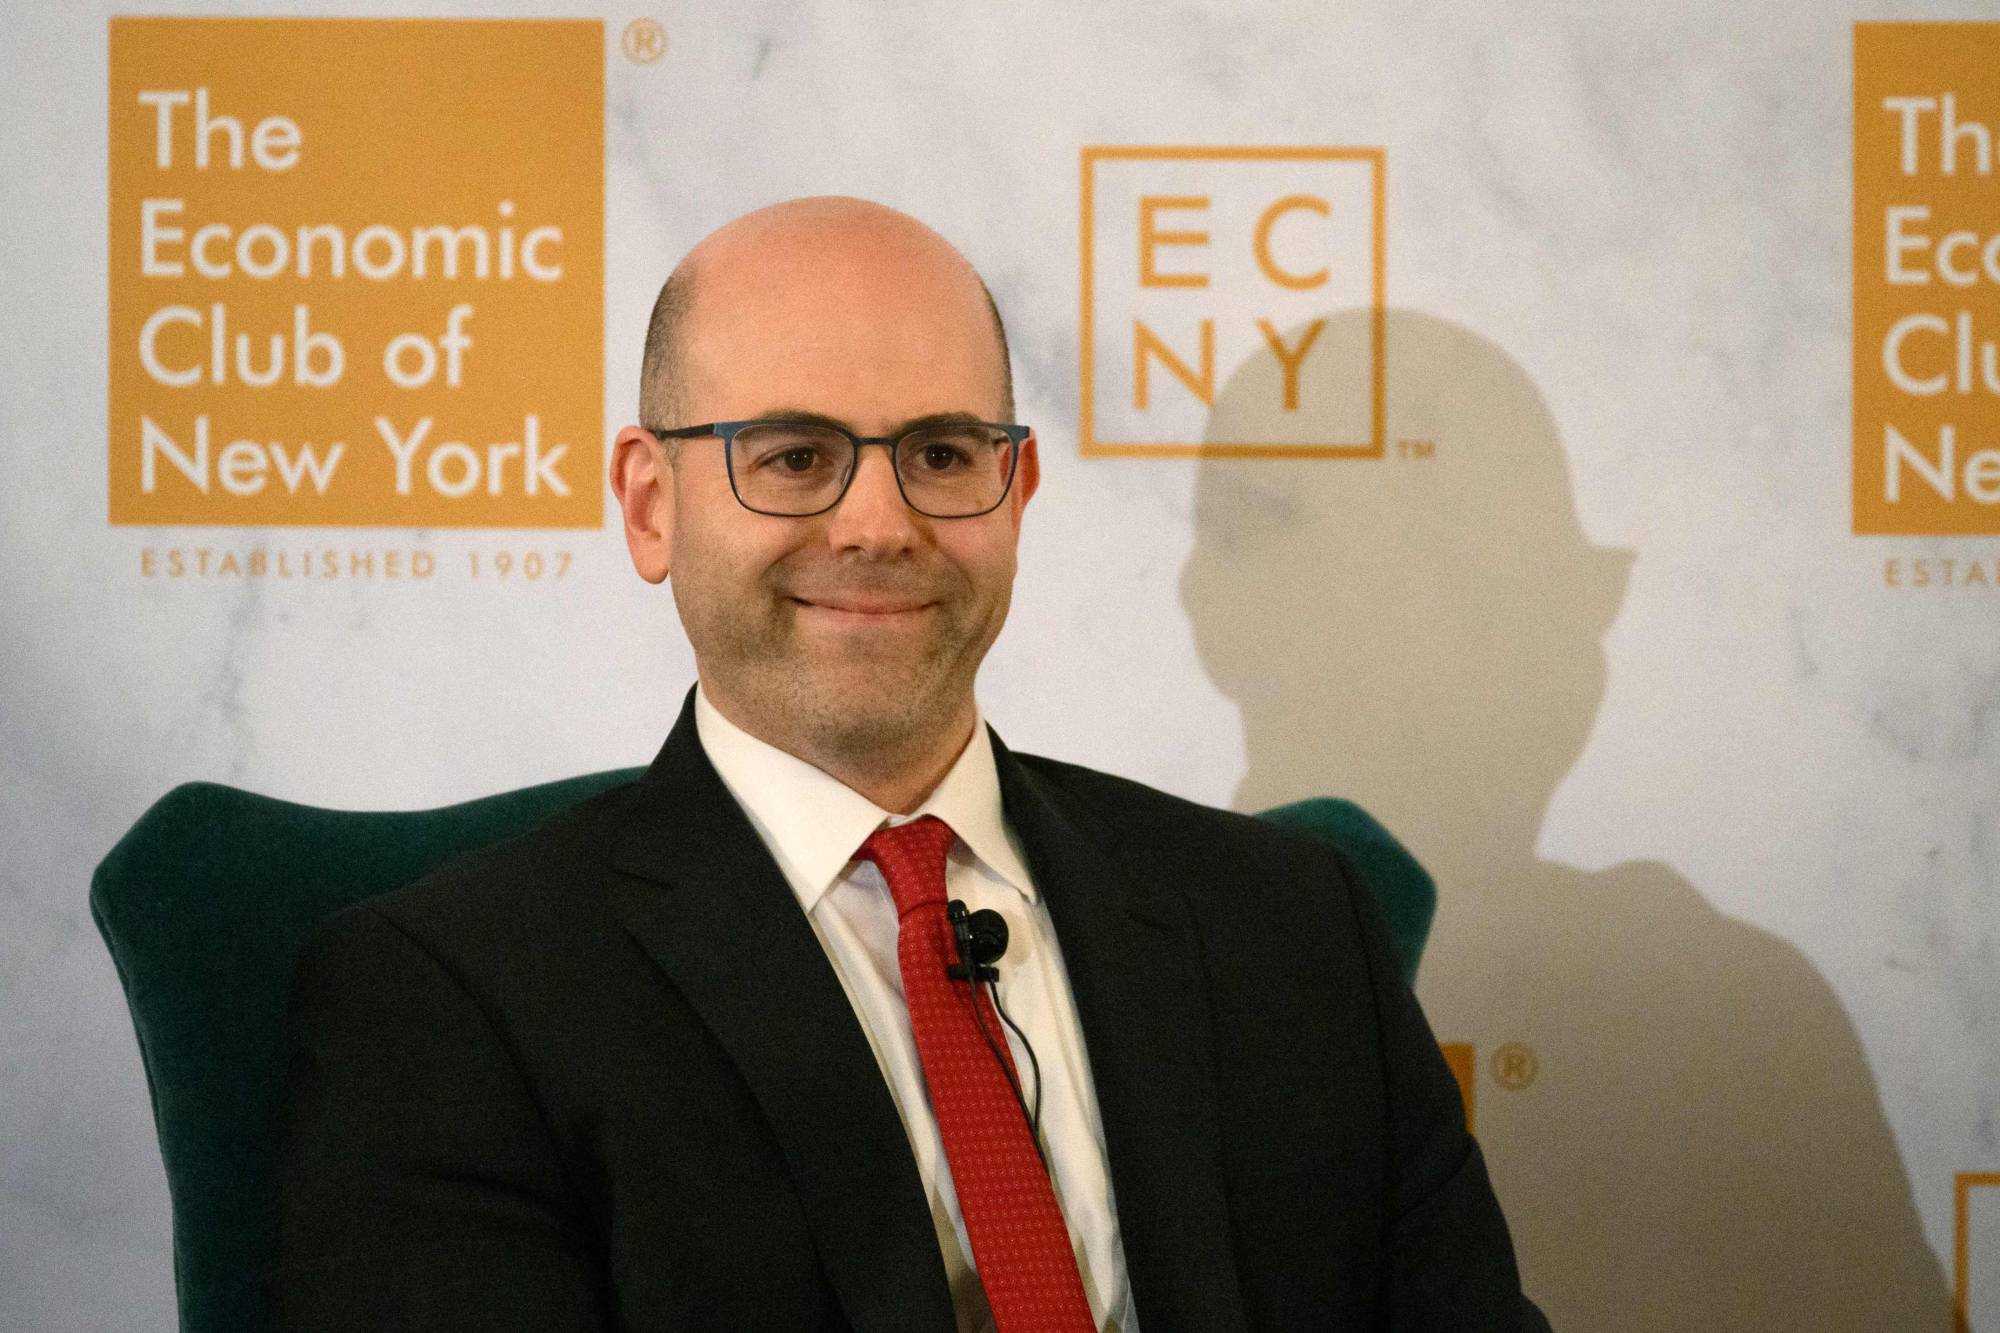
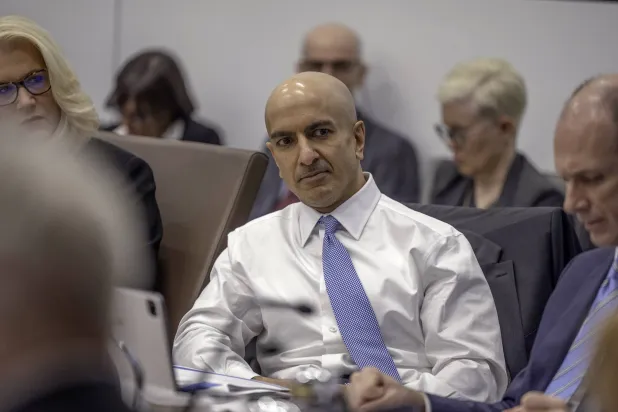
ستيفن ميران المعين حديثاً يشارك في مؤتمر للنادي الاقتصادي بنيويورك (رويترز)

تداعيات الإغلاق الحكومي

ويزيد المشهد تعقيداً تأخير صدور بيانات حكومية رئيسية؛ مثل تقرير الوظائف الشهري المقبل، بسبب الإغلاق الحكومي الجزئي، مما يجبر صنّاع القرار على الاعتماد على مؤشرات قد تكون غير مكتملة، الأمر الذي حذر منه باول نفسه، مؤكداً أنه يجعل عملية قراءة الاقتصاد «أكثر صعوبة». هذا الغموض يركز الأنظار على كل كلمة في البيان لتحديد ما إذا كانت النبرة ستكون «متشددة» وحذرة من خفض إضافي سريع، أم «ميسرة»، وتتضمن إشارة إلى استمرار التخفيضات.

توقعات الأسواق

ومن المتوقع أن تكون للقرار تداعيات مباشرة على الأسواق؛ حيث يُنظر إلى خفض الفائدة دفعةً إيجابية لأسواق الأسهم، كما سيخفف تكاليف الاقتراض على الأسر والشركات، ويدعم أسعار أصول العملات المشفرة مثل «البتكوين» من خلال زيادة السيولة. ومع ذلك، سيتم «تسعير» جزء كبير من هذا التوقع مسبقاً في الأصول، مما يعني أن رد فعل السوق الفوري سيعتمد على مدى تلميح البيان إلى مستقبل السياسة النقدية بعد أكتوبر.

الطريق إلى ديسمبر (كانون الأول)

يُعد اجتماع أكتوبر نقطة عبور مؤكدة، لكنه يفتح الباب أمام السؤال الأكبر: ماذا بعد؟ ففي حين يتوقع نصف أعضاء «الفيدرالي» تقريباً خفضين إضافيين على الأقل حتى نهاية العام (في اجتماعي أكتوبر وديسمبر)، يظل أعضاء آخرون حذرين بشأن عودة التضخم. وعليه، فإن الكلمات التي ستُستخدم لوصف التوازن بين «استقرار الأسعار» و«الحد الأقصى للتوظيف» في بيان الأربعاء، ستكون بمثابة خريطة طريق للمستثمرين؛ وسيشكل قرار ديسمبر المقبل الاختبار الحقيقي لنوايا «الاحتياطي الفيدرالي» في رسم ملامح السياسة النقدية والاقتصاد الأميركي لعام 2026.


مقالات ذات صلة

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

الاقتصاد يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل.

«الشرق الأوسط» (لندن)
الاقتصاد كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي.

«الشرق الأوسط» (واشنطن)
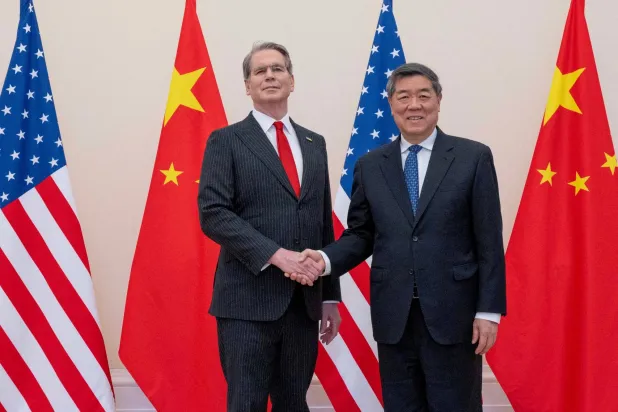
الاقتصاد بيسنت وهي يتصافحان خلال محادثات تجارية بمقر منظمة التعاون الاقتصادي والتنمية في باريس في مارس (رويترز)

بيسنت وهي يبحثان الذكاء الاصطناعي والمعادن النادرة قبل قمة ترمب - شي في واشنطن

يلتقي وزير الخزانة الأميركي سكوت بيسنت نائب رئيس الوزراء الصيني هي ليفنغ، في نيويورك، الأحد، في محادثات تسبق بأيام القمة المرتقبة بين الرئيسين الأميركي والصيني.

«الشرق الأوسط» (واشنطن)
الاقتصاد لوحة مفاتيح ويدا روبوت أمام عبارة «الذكاء الاصطناعي» باللغة الإنجليزية (رويترز)

واشنطن تعيد ترتيب أوراق الذكاء الاصطناعي... وترمب يعلن «قوة» جديدة

أعلن الرئيس الأميركي، دونالد ترمب، عزمه إنشاء «قوة للذكاء الاصطناعي» وتعيين مسؤول رفيع يتولى ملف التكنولوجيا.

«الشرق الأوسط» (واشنطن)
الاقتصاد رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة.

«الشرق الأوسط» (نيويورك، لندن)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.