بعد تحذير بايرو... هل وضع ديون فرنسا مقلقٌ إلى هذه الدرجة؟

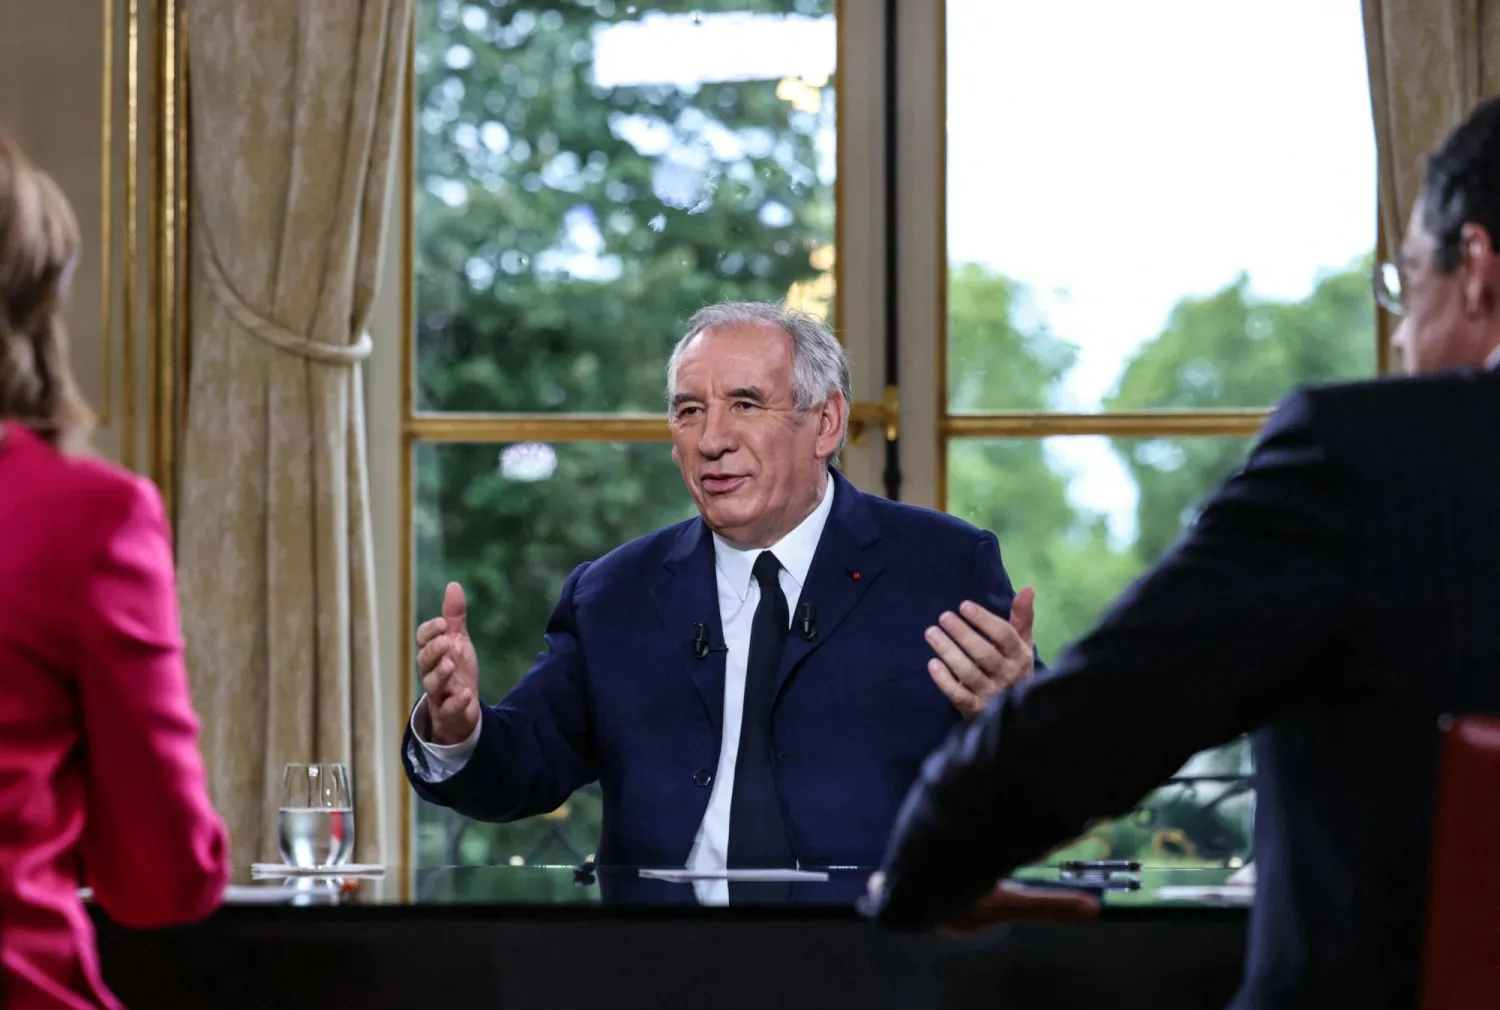
رئيس الوزراء الفرنسي فرنسوا بايرو يتحدث مع الصحافيين خلال مقابلة تلفزيونية (أ.ف.ب)
TT

بعد تحذير بايرو... هل وضع ديون فرنسا مقلقٌ إلى هذه الدرجة؟

رئيس الوزراء الفرنسي فرنسوا بايرو يتحدث مع الصحافيين خلال مقابلة تلفزيونية (أ.ف.ب)

بكلمات حادة، وصف رئيس الوزراء الفرنسي فرنسوا بايرو، وضع بلاده خلال مؤتمره الصحافي الذي عُقد في 25 أغسطس (آب)، قائلاً: «بلدنا في خطر؛ لأننا على وشك أن نصبح مثقلين بالديون». وأضاف: «خطر فوري يحدق بنا. يجب أن نواجهه اليوم، دون تأخير، وإلا فإن المستقبل سيُغلق في وجهنا، وسيزداد وضعنا الحالي سوءاً».

وأعلن بايرو عن سعيه للحصول على تصويت بالثقة من أعضاء البرلمان في 8 سبتمبر (أيلول)، قبل انطلاق «ماراثون» موازنة عام 2026.

وتراجعت أسواق الأسهم والسندات الفرنسية بشكل حاد بعد إعلان بايرو، لكنها استعادت عافيتها بحلول يوم الاثنين. وصرحت رئيسة البنك المركزي الأوروبي، كريستين لاغارد، بأن فرنسا قوية، لكن أي خطر بسقوط حكومة في منطقة اليورو يُثير القلق. وتمتلك فرنسا ثاني أكبر اقتصاد في منطقة اليورو. لكن السؤال يطرح نفسه: كيف وصلت فرنسا إلى هذا الوضع؟ وهل هو مدعاة للقلق حقاً؟
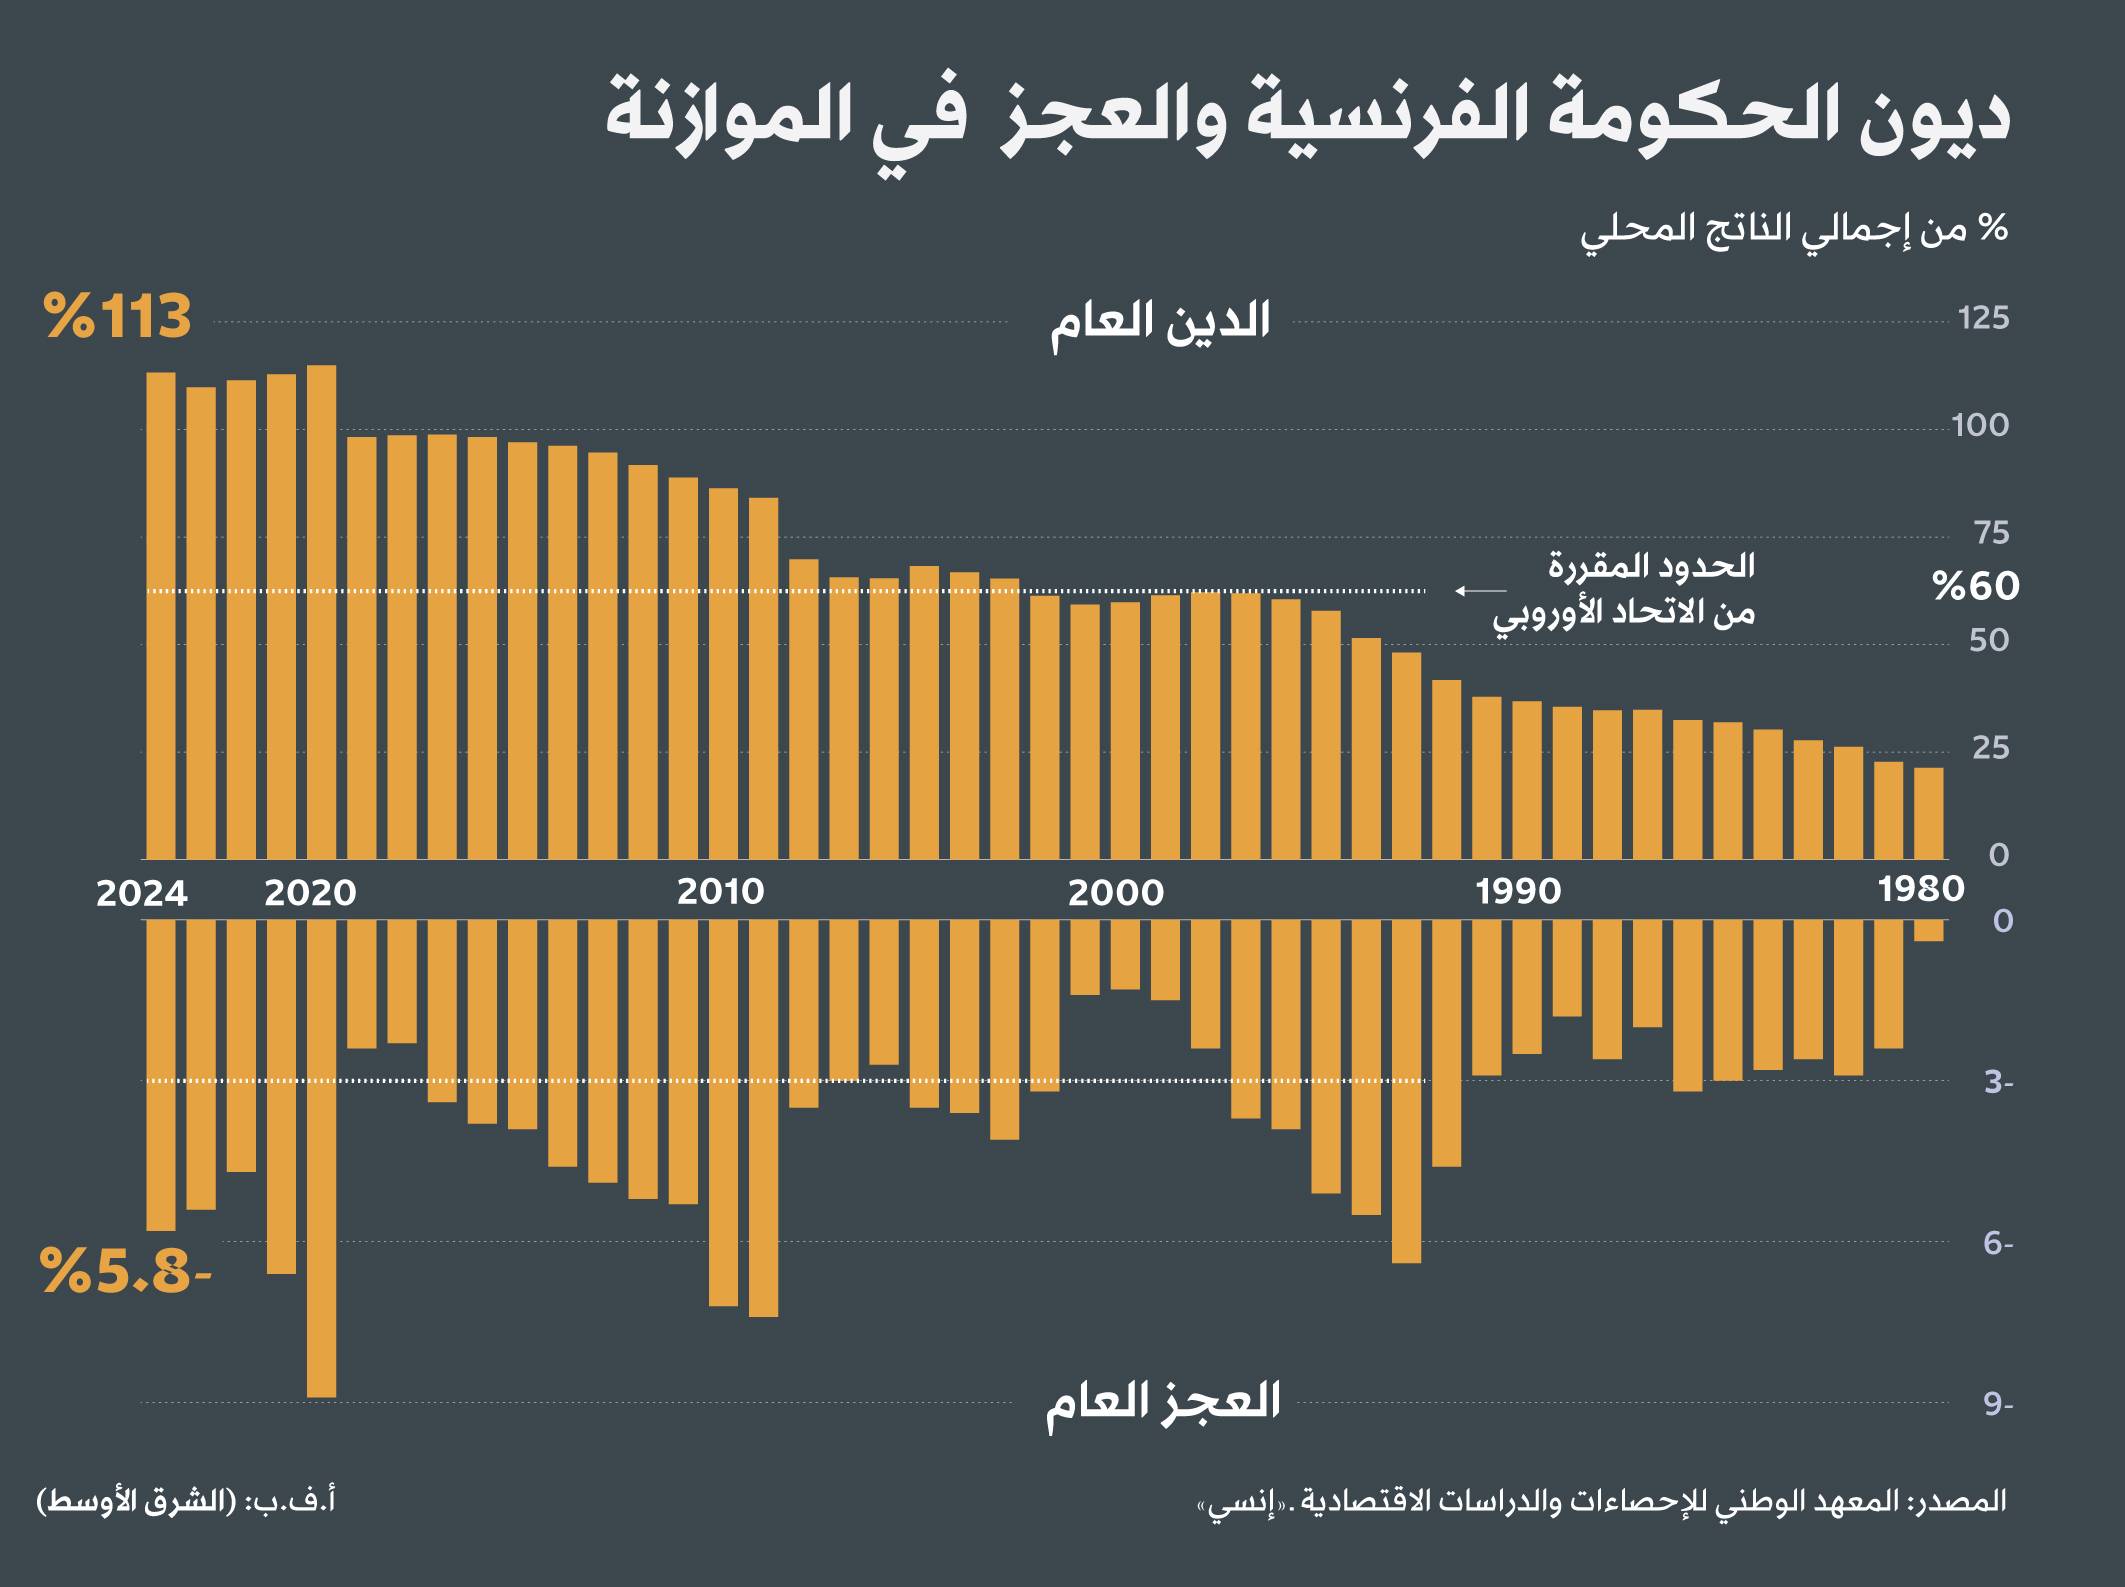
الوضع الحالي للديون

وفقاً للمعهد الوطني الفرنسي للإحصاء والدراسات الاقتصادية، بلغ الدين العام الفرنسي 3.345 تريليون يورو في نهاية الربع الأول من عام 2025. وقد ارتفع هذا الرقم بشكل كبير على مدار العقدين الماضيين. فبعد أن كان يمثل 60 في المائة من الناتج المحلي الإجمالي في بداية الألفية، تجاوز حاجز 100 في المائة في عام 2020 بسبب جائحة «كورونا»، وواصل ارتفاعه ليصل إلى 113.9 في المائة من الناتج المحلي الإجمالي هذا العام، وفق تقرير لصحيفة «لوموند» الفرنسية.

كيف تراكمت هذه الديون؟

عندما تتجاوز نفقات الدولة إيراداتها في عام معين، يتعين عليها الاقتراض لتمويل العجز. وهذا هو الحال في فرنسا كل عام منذ عام 1974. فالدولة تقترض الأموال، وتدفع فوائد، وتسدد القرض عند استحقاقه، ثم تأخذ قروضاً جديدة.

تاريخياً، استخدمت فرنسا طرقاً مختلفة للاقتراض، مثل اللجوء إلى مدخرات المواطنين عبر القروض الاختيارية أو الإجبارية، أو إلزام البنوك بشراء الديون الحكومية. لكن اليوم، تعتمد فرنسا بشكل أساسي على الاقتراض من الأسواق المالية.

وتتولى وكالة الخزانة الفرنسية، التابعة لوزارة المالية، إدارة هذه العمليات. وتقوم الوكالة بإخطار المستثمرين باحتياجاتها التمويلية، ثم تخصص السندات للحكومة بأفضل الأسعار المتاحة.
شاشة رقمية في مبنى بورصة يورونيكست غرب باريس (أ.ف.ب)

لماذا تتزايد تكلفة الديون؟

أكد بايرو خلال مؤتمره الصحافي خطورة الارتفاع في تكلفة خدمة الدين؛ أي الفوائد التي يجب على فرنسا دفعها للدائنين كل عام. وتعتبر هذه النفقات، المعروفة باسم «تكلفة الدين» أو «خدمة الدين»، من أهم بنود موازنة الدولة.

بحسب التوقعات الحكومية، من المتوقع أن تكون خدمة الدين ثاني أكبر بند في الإنفاق العام لعام 2026، بتكلفة تقديرية تبلغ 75 مليار يورو. وهذا يضعها في مرتبة متقدمة على الإنفاق المخصص للتعليم الوطني والدفاع، وتأتي خلف بند «سداد الضرائب» للشركات والأفراد.

وارتفع نصيب خدمة الدين في الموازنة بشكل حاد في السنوات الأخيرة. فبعد أن كان 26 مليار يورو في عام 2020، وصل إلى 66 مليار يورو هذا العام، وقد يتجاوز 100 مليار يورو في عام 2029، ليصبح أكبر بند في موازنة الدولة.

ويُعزى هذا الارتفاع إلى سببين رئيسيين:

  • زيادة الاقتراض: تضطر الدولة إلى زيادة اقتراضها لتغطية العجز المستمر عاماً بعد عام.
  • ارتفاع أسعار الفائدة: أدت سياسات البنك المركزي الأوروبي برفع أسعار الفائدة لكبح التضخم إلى ارتفاع تكلفة الاقتراض الحكومي. فأسعار الفائدة على السندات الحكومية لأجل 10 سنوات، والتي كانت قريبة من صفر في المائة في عام 2021، ارتفعت لتصل إلى 3.47 في المائة في 25 أغسطس 2025.

هل يوجد حد أقصى للديون؟

تتضارب الآراء حول مدى خطورة الوضع المالي العام. وفي تقريرها الأخير، أكدت محكمة المراجعة الفرنسية، وهي أعلى هيئة للرقابة المالية، أن «خفض ديوننا هو التزام عاجل»، مشيرة إلى أن استعادة السيطرة على المالية العامة بحلول عام 2026 أمر حتمي لضمان استدامة الدين.

ومع ذلك، لا يوجد إجماع على الحد الأقصى لمستوى الدين الذي يمكن أن تفقد عنده فرنسا القدرة على الحصول على التمويل. فقدرة الدولة على الاقتراض تعتمد بشكل رئيسي على ثقة السوق في قدرتها على السداد، وهي الثقة التي تتأثر بتقييمات وكالات التصنيف الائتماني.

وفي 28 فبراير (شباط) 2025، حذرت وكالة «ستاندرد آند بورز» فرنسا، مهددة بخفض تصنيفها الائتماني إذا فشلت الحكومة في خفض العجز الكبير في موازنتها خلال عامين.

هل هناك مخاطر مالية؟

على الرغم من هذه «الإشارات»، لا تواجه فرنسا خطراً فورياً، وفق الصحيفة الفرنسية التي ترى أن إمكانية تدخل صندوق النقد الدولي، التي اقترحها بعض السياسيين، غير مرجحة للغاية. ففرنسا لا تزال قادرة على الحصول على قروض بأسعار مواتية؛ لأن الإقراض لها يعتبر استثماراً آمناً. ويحد اليورو كعملة موحدة من هجمات المضاربة، ويتيح لفرنسا الاستفادة من دعم البنك المركزي الأوروبي في حالة ضغوط السوق.

بالإضافة إلى ذلك، فإن وضع فرنسا ليس فريداً من نوعه. ففي جميع أنحاء الدول الغربية، زادت الديون العامة بسبب تباطؤ النمو وتحرير الأسواق المالية. وحالياً، تحتل فرنسا المرتبة الثالثة أوروبياً في مستوى الديون، خلف إيطاليا (138 في المائة) واليونان (153 في المائة). كما أنها متخلفة عن الولايات المتحدة (122 في المائة) واليابان (235 في المائة).

وعلى الرغم من وجود تباعد طفيف مؤخراً، تظل أسعار الفائدة على القروض الفرنسية ضمن المتوسط الأوروبي في الوقت الحالي. كما أن مستوى الدين الحالي لا يزال بعيداً عن ذروته التاريخية التي تجاوزت 300 في المائة من الناتج المحلي الإجمالي خلال الحربين العالميتين.
مقالات ذات صلة

احتجاجات الطلاب تهز فرنسا قبل الرئاسيات

أوروبا جانب من المواجهات بين المتظاهرين وقوات الأمن في باريس يوم 6 أكتوبر (أ.ف.ب)

احتجاجات الطلاب تهز فرنسا قبل الرئاسيات

اتهم رئيس الوزراء الفرنسي سيباستيان لوكورنو، الثلاثاء، اليسار الراديكالي بالسعي إلى إثارة الفوضى قبل الانتخابات الرئاسية.

«الشرق الأوسط» (باريس)
تقرير إخباري طلاب المدارس الثانوية الفرنسية يتجمعون أمام مدرسة ليسيه صوفي جيرمان الثانوية في باريس (رويترز)

تقرير إخباري من الإنفاق السخي إلى «قنبلة الديون»... فرنسا أمام اختبار مالي وسياسي حاسم

تجد فرنسا نفسها أمام واحدة من أصعب أزماتها المالية منذ عقود، بعدما تحوّلت سنوات الإنفاق الحكومي المرتفع إلى عبء متزايد على المالية العامة.

«الشرق الأوسط» (الرياض)
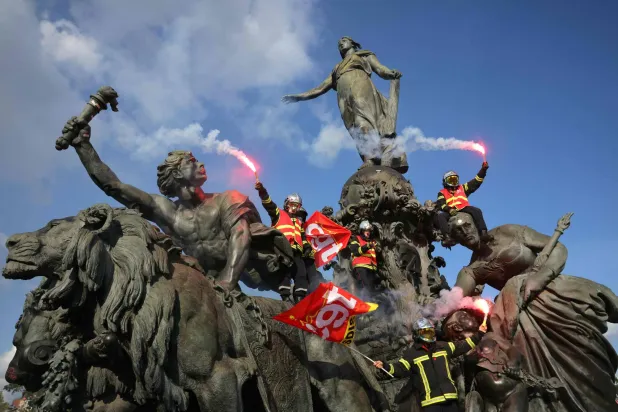
خاص رجال الإطفاء يلوحون بالمشاعل وأعلام الاتحاد العام للعمل أثناء تسلقهم تمثال «انتصار الجمهورية» في ساحة الأمة خلال مسيرة للمطالبة بموارد إضافية (أ.ف.ب)

خاص فرنسا أمام ثلاثية صعبة: اقتصاد متعثر وديون وشارع غاضب

بين اقتصاد يكاد يتوقف عن النمو، ومالية عامة تستنزفها الديون، وشارع يستعيد لغة الاحتجاج، تجد فرنسا نفسها أمام معادلة شديدة التعقيد.

ميشال أبونجم (باريس)
الاقتصاد رئيس الوزراء الفرنسي سيباستيان ليكورنو خلال حضوره المخيم الصيفي «مختبر الجمهورية» في مدينة سينس جنوب شرق باريس في 29 أغسطس (أ.ف.ب)

فرنسا أمام معركة موازنة 2027... السندات عند أعلى مستوياتها منذ 2008

دخلت فرنسا أسبوعاً حاسماً على الصعيدين المالي والسياسي، مع اجتماع رئيس الوزراء سيباستيان لوكورنو وحكومته لبحث موازنة عام 2027.

«الشرق الأوسط» (باريس)
تحليل إخباري الرئيس الفرنسي إيمانويل ماكرون ينتظر وصول ولي العهد السعودي الأمير محمد بن سلمان لحضور مأدبة عشاء رسمية أقيمت على شرفه في قصر الإليزيه (أرشيفية - أ.ف.ب)

تحليل إخباري فرنسا أمام معركة مالية محفوفة بالمخاطر قبل الانتخابات الرئاسية

تواجه فرنسا في الأشهر المقبلة واحدة من أكثر معارك الموازنة تعقيداً في السنوات الأخيرة، مع استعداد حكومة رئيس الوزراء لطرح موازنة 2027 أمام برلمان منقسم.

«الشرق الأوسط» (باريس)

«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)
TT

«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)

أعلنت شركة تايوان لصناعة أشباه الموصلات المحدودة (تي إس إم سي) أكبر شركة في العالم لتصنيع الرقائق المتطورة المستخدمة في تقنيات الذكاء الاصطناعي، يوم الخميس، تحقيق أرباح قياسية للربع السادس على التوالي، مدفوعة بزيادة الإنفاق على البنية التحتية التكنولوجية.

ويشير المحللون إلى استمرار قوة الطلب على قدرات الشركة في تصنيع رقائق الذكاء الاصطناعي، إلى جانب تقنيتها المتقدمة لتغليف الرقائق، المعروفة باسم «CoWoS».

ودفع هذا الزخم الشركة، التي تُعد الأعلى قيمة سوقية في آسيا والمورد الرئيسي لشركتي «إنفيديا» و«أبل»، إلى مستويات قياسية جديدة، إذ بلغت قيمتها السوقية نحو تريليوني دولار، أي ما يقرب من ضعف القيمة السوقية لمنافستها الكورية الجنوبية «سامسونغ للإلكترونيات».

وقالت «تي إس إم سي» إن صافي أرباحها خلال الربع الممتد من يوليو (تموز) إلى سبتمبر (أيلول) بلغ 763.1 مليار دولار تايواني (23.59 مليار دولار أميركي)، بزيادة نسبتها 69 في المائة مقارنة بالفترة نفسها من العام الماضي، متجاوزاً متوسط توقعات المحللين البالغ 746.3 مليار دولار تايواني، وفقاً لتقديرات «إل إس إي جي سمارت استيميت»، التي تستند إلى آراء 16 محللاً.

وأغلقت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه منخفضة بنسبة 2 في المائة يوم الخميس، قبيل إعلان النتائج، بينما تراجع المؤشر الرئيسي للسوق بنسبة 3.4 في المائة.

وتمثل هذه النتائج أعلى أرباح فصلية تحققها الشركة على الإطلاق، كما تشكل الربع الحادي عشر على التوالي الذي تسجل فيه نمواً في أرباحها. وكانت الشركة قد أعلنت، الأسبوع الماضي، ارتفاع إيراداتها في الربع الثالث بنسبة 50 في المائة على أساس سنوي، متجاوزة توقعات السوق ومسجلة مستوى قياسياً جديداً.

وتستثمر «تي إس إم سي» 265 مليار دولار في بناء مصانع لإنتاج الرقائق في ولاية أريزونا الأميركية، بما في ذلك استثمار إضافي بقيمة 100 مليار دولار كُشف عنه في يوليو.

وفي سبتمبر، ذكرت «رويترز» أن الشركة تدرس استثماراً محتملاً في ولاية تكساس. كما قال إيلون ماسك، الرئيس التنفيذي لشركة «تسلا»، الأسبوع الماضي، إن شركاته ستتولى بناء مجمع «تيرافاب» لإنتاج رقائق الذكاء الاصطناعي وتشغيله، مع احتمال أن تستأجر «تي إس إم سي» جزءاً من منشآته.

وخلال مؤتمر إعلان النتائج في يوليو، رفعت الشركة تقديراتها للنفقات الرأسمالية للعام الحالي إلى نطاق يتراوح بين 60 ملياراً و64 مليار دولار، مقارنة بتوقعات سابقة تراوحت بين 52 ملياراً و56 مليار دولار في حدها الأعلى.

من جهتها، قالت شركة «إيه إس إم إل»، أكبر شركة في العالم لتصنيع المعدات المستخدمة في إنتاج أشباه الموصلات المتقدمة ورقائق الذكاء الاصطناعي، يوم الأربعاء، إن عملاءها بدأوا بالفعل تقديم طلبات لعامي 2029 و2030، في إشارة إلى استمرار الطلب طويل الأجل، ما خفف المخاوف بشأن احتمال تراجع زخم الاستثمار في الذكاء الاصطناعي.

وارتفعت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه بنسبة 57 في المائة منذ بداية العام، بما يتماشى مع مكاسب السوق التايوانية ككل، التي بلغت 62 في المائة.


الدولار يتراجع من أعلى مستوى في 18 شهراً

أوراق نقدية من الدولار الأميركي (رويترز)
TT

الدولار يتراجع من أعلى مستوى في 18 شهراً

أوراق نقدية من الدولار الأميركي (رويترز)

تراجع الدولار عن أعلى مستوى له في 18 شهراً يوم الخميس، تحت ضغط الانخفاض الحاد في عوائد سندات الخزانة الأميركية وسط توجه المستثمرين نحو الأصول الآمنة، فيما أسهمت تصريحات حذرة لمسؤولي مجلس «الاحتياطي الفيدرالي» في تهدئة التوقعات بشأن رفع أسعار الفائدة خلال أكتوبر (تشرين الأول)، رغم صدور بيانات تضخم أعلى من المتوقع.

وانخفض مؤشر الدولار، الذي يقيس أداء العملة الأميركية مقابل سلة من العملات الرئيسية، بنسبة 0.2 في المائة إلى 101.99 نقطة، ليتخلى عن معظم المكاسب التي حققها عقب صدور بيانات التضخم يوم الأربعاء، والتي جاءت أقوى من المتوقع ودفعت المؤشر إلى أعلى مستوياته في 18 شهراً.

وساعد تراجع الدولار اليورو على التعافي بنسبة 0.6 في المائة من أدنى مستوى له في 18 شهراً، ليصل إلى 1.1223 دولار، متجهاً نحو تسجيل أكبر مكسب يومي له منذ نحو شهرين. كما ارتفع الجنيه الإسترليني بنسبة 0.4 في المائة إلى 1.3250 دولار، متعافياً من أدنى مستوى له في 13 شهراً.

وسادت الأسواق أجواء من العزوف عن المخاطرة، بعدما عززت بيانات مؤشر أسعار المستهلكين التوقعات ببقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول، وأعادت في الوقت نفسه إثارة المخاوف بشأن أعباء الديون الثقيلة على شركات الذكاء الاصطناعي، مما دفع المستثمرين إلى التوجه نحو سندات الخزانة الأميركية باعتبارها ملاذاً آمناً.

ودفع الإقبال على السندات الحكومية الأميركية عائد سندات الخزانة القياسية لأجل 10 سنوات إلى التراجع إلى 5.0933 في المائة، بينما انخفض عائد السندات لأجل 30 عاماً إلى 5.4462 في المائة، ليسجل العائدان أدنى مستوياتهما في ثلاثة أسابيع.

وقال رودريغو كاتريل، كبير استراتيجيي العملات في بنك «ناشيونال أستراليا بنك»: «تراجع الدولار بسرعة... ونعتقد أن العامل الرئيسي وراء ذلك هو انخفاض عوائد السندات لأجل 30 عاماً».

وأضاف: «إذا استمر تراجع العوائد، فقد يواجه الدولار مزيداً من الضغوط. لكن المؤشرات الحالية توحي بأنه قد يدخل مرحلة من الاستقرار»، لا سيما أن توقعات رفع «الاحتياطي الفيدرالي» أسعار الفائدة لا تزال قائمة.

وكانت توقعات الأسواق بشأن رفع أسعار الفائدة الأميركية في أكتوبر (تشرين الأول) قد ارتفعت بشكل حاد إلى 50 في المائة عقب صدور بيانات مؤشر أسعار المستهلكين. غير أن تصريحات عدد من مسؤولي «الاحتياطي الفيدرالي»، من بينهم نائبة رئيس المجلس لشؤون الرقابة ميشيل بومان، ورئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو ماري دالي، بأن البنك المركزي قد يفضل انتظار مزيد من الوضوح قبل اجتماعه المقرر يومي 27 و28 أكتوبر، أسهمت في تراجع تلك التوقعات.

وقال خون غوه، رئيس أبحاث آسيا في بنك «إيه إن زد»: «رغم أن بيانات مؤشر أسعار المستهلكين جاءت أعلى قليلاً من المتوقع، يبدو أن الأسواق خلصت إلى أنها لا تمثل ارتفاعاً كافياً في التضخم لإجبار (الاحتياطي الفيدرالي) على اتخاذ إجراء خلال أكتوبر».

وأضاف: «كما أن اجتماع أكتوبر يسبق انتخابات التجديد النصفي بأيام قليلة، وربما يفسر ذلك إحجام الأسواق عن تبني توقعات أكثر جرأة بشأن تحركات البنك المركزي خلال الشهر».

وتتجه أنظار المستثمرين الآن إلى بيانات أسعار المنتجين ومبيعات التجزئة الأميركية، المقرر صدورها في وقت لاحق يوم الخميس، وسط توقعات بأن تكشف بيانات أسعار المنتجين عن ارتفاع تكاليف الأعمال خلال الشهر الماضي.

كما يترقب المستثمرون تصريحات مسؤولي «الاحتياطي الفيدرالي»، بمن فيهم كيفين وارش، خلال الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك، بحثاً عن مؤشرات بشأن الخطوات المقبلة للسياسة النقدية الأميركية.

وفي أسواق العملات، انخفض الدولار الأسترالي بنسبة 0.3 في المائة إلى 0.6952 دولار، بعدما أظهرت بيانات محلية تراجعاً غير متوقع في التوظيف خلال سبتمبر (أيلول). في المقابل، ارتفع الدولار النيوزيلندي بنسبة 0.6 في المائة إلى 0.5626 دولار.

كما ارتفع الين الياباني إلى 157.675 ين للدولار، وصعد الفرنك السويسري بنحو 0.8 في المائة إلى 0.8282 للدولار.

وفي الصين، سجل اليوان المتداول في الأسواق الخارجية ارتفاعاً طفيفاً إلى 6.6926 مقابل الدولار، بعدما أظهرت بيانات تسارع تضخم أسعار المنتجين خلال الشهر الماضي، مدفوعاً بارتفاع تكاليف السلع الأساسية.


صندوق النقد يتوقع تعافي اقتصادات الشرق الأوسط إلى 6.6% في 2027

أزعور يتحدث خلال عرض تحديث تقرير «آفاق الاقتصاد الإقليمي» (أرشيفية- رويترز)
TT

صندوق النقد يتوقع تعافي اقتصادات الشرق الأوسط إلى 6.6% في 2027

أزعور يتحدث خلال عرض تحديث تقرير «آفاق الاقتصاد الإقليمي» (أرشيفية- رويترز)

توقّع صندوق النقد الدولي تعافي اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان إلى نمو بنسبة 6.6 في المائة في عام 2027، بعد انكماش متوقع بنسبة 1.3 في المائة في العام الحالي، في ظل التداعيات الاقتصادية للحرب في الشرق الأوسط واضطرابات إنتاج الطاقة والتجارة، التي خلّفت آثاراً متفاوتة بين دول المنطقة.

وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، إن الاقتصادات المتأثرة مباشرة بالنزاع تواجه ضغوطاً شديدة، في حين أظهرت اقتصادات أخرى في المنطقة، إلى جانب معظم دول القوقاز وآسيا الوسطى، قدرة أكبر على الصمود. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الدول على الحفاظ على الاستقرار الاقتصادي الكلي.

وتأتي التوقعات بعد نمو اقتصادات منطقة الشرق الأوسط وشمال أفريقيا وباكستان بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المتوقعة خلال العام الحالي، قبل ارتداد قوي في العام المقبل. غير أن أزعور أكد أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين اقتصادات المنطقة، وأن التعافي لن يكون متساوياً بين الدول.

تفاوت بين مصدّري النفط ومستورديه

وأوضح أزعور أن الدول المصدّرة للنفط التي تأثرت مباشرة باضطرابات الطاقة والتجارة ستواجه انكماشاً ملحوظاً في 2026، رغم أن ارتفاع أسعار النفط سيوفر بعض الدعم لأوضاعها المالية والخارجية. ومن المتوقع أن يقود التعافي التدريجي في الإنتاج والتجارة إلى انتعاش قوي في نمو الناتج المحلي الإجمالي خلال 2027، إلا أن مستويات الإنتاج ستظل دون المسار الذي كان متوقعاً قبل اندلاع النزاع.

في المقابل، حافظ النشاط الاقتصادي في الدول المستوردة للنفط ضمن المنطقة على قدر من المرونة خلال 2026، ومن المتوقع أن يستمر ذلك. وأسهمت تحويلات العاملين في الخارج وإيرادات السياحة والأوضاع المالية الميسّرة والدعم الحكومي في الحد من الأثر الفوري للصدمة، وإن كانت الهوامش المتاحة أمام السياسات الاقتصادية تتقلص.

وتوقّع الصندوق ارتفاعاً معتدلاً في التضخم لدى هذه الاقتصادات خلال 2026، قبل أن يتراجع تدريجياً في الفترة اللاحقة.

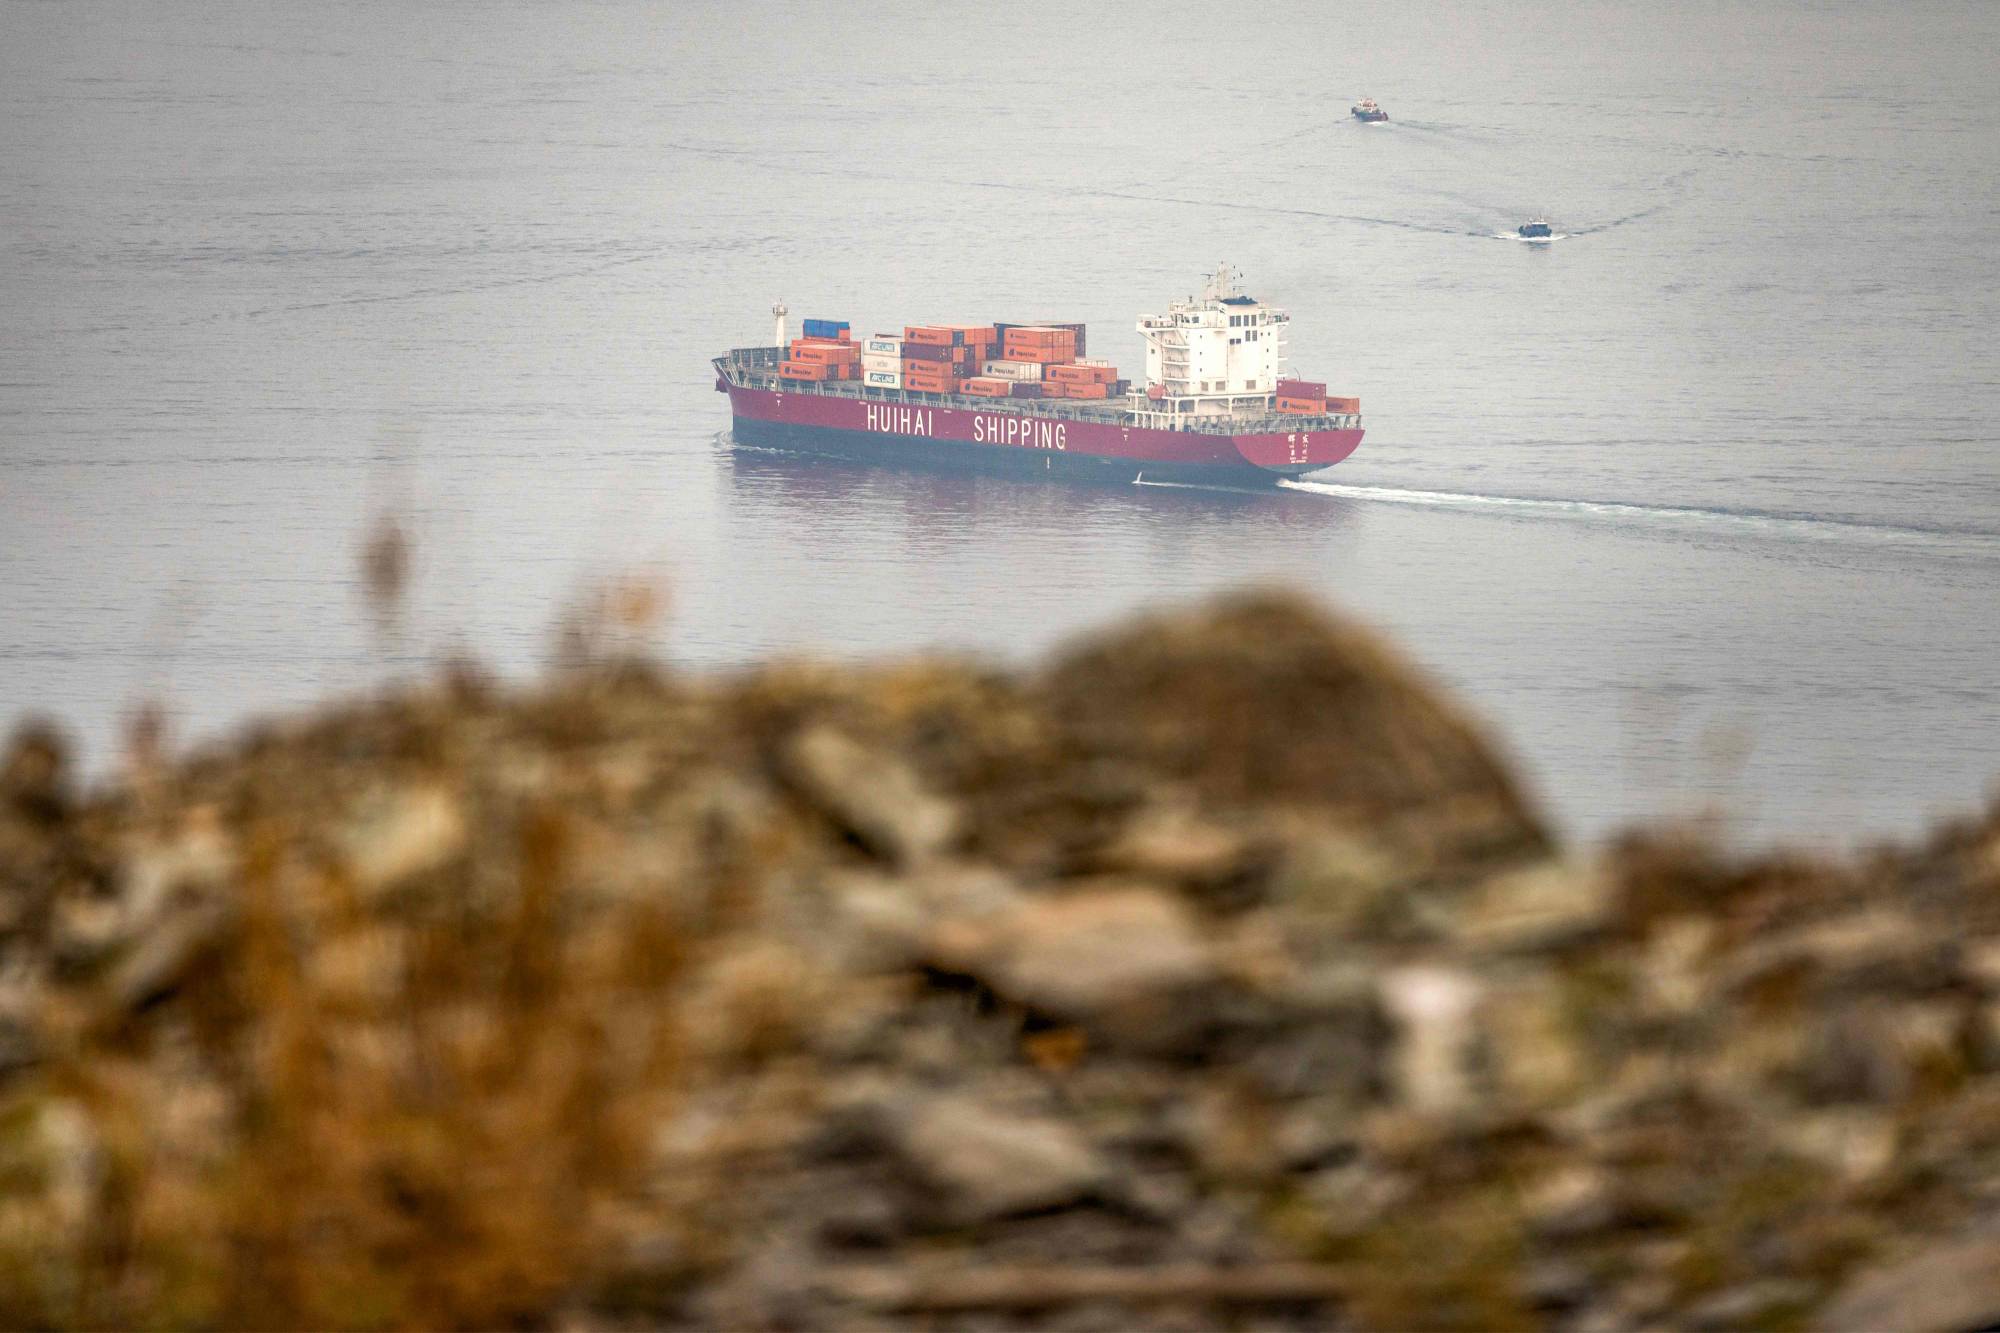
سفينة شحن الحاويات «هوي فا» التي ترفع العلم الصيني تمر عبر خليج عمان قبالة سواحل خور فكان في إمارة الشارقة (أ.ف.ب)

مخزونات أقل ومخاطر أكبر

وأشار أزعور إلى أن أثر صدمة الطاقة كان أقل حدة مما أوحت به التقديرات الأولية، بفضل الفوائض المتراكمة قبل الحرب، وإنتاج الدول غير الخليجية، وطرق النقل البديلة، وتكيّف الطلب، والسحب من المخزونات. لكنه حذّر من أن هذه العوامل وفّرت وقتاً للتكيّف، من دون أن تكون موارد مستدامة، إذ تراجعت المخزونات المتاحة وضاقت الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لارتفاعات أكبر في الأسعار إذا تجددت الاضطرابات.

وعدّ استمرار الحرب لفترة أطول الخطر الأبرز على التوقعات، محذراً من أن أي اضطرابات إضافية في إنتاج الطاقة أو طرق الشحن أو البنية التحتية الحيوية ستضعف النشاط الاقتصادي لدى مصدّري النفط في الخليج، وتزيد الضغوط التضخمية، وتفاقم الضغوط على الأوضاع المالية والخارجية في أنحاء المنطقة.

كما حذّر من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظل الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظل اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.

دعوة إلى دعم موجّه وإعادة بناء الهوامش المالية

ودعا أزعور صانعي السياسات إلى إعطاء الأولوية لاستقرار الأسعار والاستدامة المالية، مع استخدام السياسة النقدية خط الدفاع الأول عند ظهور ضغوط تضخمية، وتكاملها مع سياسة مالية حصيفة، ولا سيما في الدول محدودة الموارد المالية.

وشدّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية، محذراً من اللجوء إلى الدعم الواسع النطاق، ومفضّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحافظ على كلفة التدخل ضمن حدود الموازنات.

وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.

وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة. ومن المقرر أن يصدر الصندوق تقريره الإقليمي الكامل في 22 أكتوبر (تشرين الأول) في دبي، متضمناً تقييماً أكثر تفصيلاً للتطورات الاقتصادية وأولويات السياسات.