هل يطيح ترمب التاج عن الدولار؟

المستثمرون قلقون إزاء نهج الرئيس الأميركي تجاه العملة الخضراء وسط أنباء عن مخطط لخفضها

أوراق نقدية بالدولار واليورو (رويترز)
TT

هل يطيح ترمب التاج عن الدولار؟

أوراق نقدية بالدولار واليورو (رويترز)

أطلق الرئيس الأميركي دونالد ترمب تحدياً غير مسبوق لنظام جيوسياسي ساد لعقود. ومن بين الضحايا المحتملين: الدولار الأميركي.

يوم الجمعة، أوردت وكالة «بلومبرغ» خبراً مفاده أن المضاربين في سوق العملات التي تبلغ قيمتها 7.5 تريليون دولار يومياً تحوّلوا إلى النظرة الهبوطية للدولار الأميركي للمرة الأولى منذ فوز ترمب بالانتخابات الرئاسية الأميركية العام الماضي، وأن صناديق التحوط ومديري الأصول والتجار الآخرين جمعوا رهانات بقيمة 932 مليون دولار على أن الدولار سوف يضعف، بحسب بيانات لجنة تداول السلع الآجلة للأسبوع المنتهي في 18 مارس (آذار).

هذا الأمر يمثل تراجعاً حاداً عن منتصف يناير (كانون الثاني)، عندما راهن المتداولون على ارتفاع الدولار بقيمة 34 مليار دولار. كما يُمثل أحدث مؤشر على أن سياسات ترمب وتساؤلاته حول الاقتصاد الأميركي تُضعف - بدلاً من أن تُعزز - آفاق العملة الاحتياطية العالمية.

لقد كان العديد من المتعاملين في «وول ستريت» دخلوا عام 2025 وهم يتوقعون ارتفاع قيمة الدولار بفضل توقعات انعكاسات سياسات ترمب وتوقعات عدد محدود من تخفيضات أسعار الفائدة من جانب «الاحتياطي الفيدرالي».

لكن في غضون أسابيع قليلة، تبدلت الصورة مع تنامي الحديث عن ركود اقتصادي محتمل في الولايات المتحدة.

في تصريح له بداية الشهر الحالي، أكد وزير الخزانة الأميركي سكوت بيسنت مجدداً أن ترمب لم يُغيّر سياسة «الدولار القوي» الأميركية الراسخة. لكنه انتقد في الوقت نفسه الدول التي سعت إلى هندسة إضعاف ثنائي لعملاتها مقابل الولايات المتحدة. وعن الانخفاضات الأخيرة في قيمة الدولار، وصف بيسنت هذه التحركات بأنها تعديل «طبيعي».

رغم محاولات مسؤولي الإدارة الأميركية طمأنة المستثمرين، فإنهم لا يزالون في حيرة من أمرهم بشأن أهداف ترمب المتعلقة بالعملة. فقبل فوزه في الانتخابات، قال إنه يعتقد أن قوة الدولار مقابل الين الياباني واليوان الصيني كانت «عبئاً هائلاً» على الصناعة الأميركية وعائقاً أمام تحول أميركا إلى «اقتصاد إنتاجي».

لوحة إلكترونية تُظهر علامة الدولار في مكتب لصرافة العملات بموسكو (رويترز)

في الأشهر التي تلت الانتخابات، بلغ الدولار أعلى مستوى له منذ عام 2022، مقابل سلة من العملات المتداولة، بما في ذلك اليورو والجنيه الإسترليني، وهو أعلى مستوى له منذ عقود. وهي مكاسب تحققت في جزء منها نتيجة لتوقعات بأن الرسوم الجمركية التي يقوم ترمب بفرضها ستؤدي إلى تفاقم التضخم، وتصعّب بالتالي مهمة «الاحتياطي الفيدرالي» في خفض معدلات الفائدة وتترك مستويات الدولار مرتفعة. إلا أن حساب الحقل لم يكن كحساب البيدر، حيث إن المخاوف من ركود محتمل قلبت بعض هذه التوقعات وأضعفت العملة، حيث وضع المستثمرون في الحسبان المزيد من التراجع.

بين «مار-أ-لاغو» و«بلازا»

رغم عدم إشهار ترمب نيته صراحة خفض الدولار، فإن الصحافة المالية نشرت أكثر من مرة معلومات خلال الأسابيع الأخيرة مفادها أن واشنطن ربما تعمل وفق مخطط لإعادة هيكلة النظام التجاري العالمي وإبرام صفقة تجارية ضخمة متعددة الجنسيات من شأنها إضعاف الدولار عمداً، مما يساعد المصدّرين الأميركيين على منافسة منافسين مثل الصين واليابان. فترمب الذي وعد بتحقيق عصر ذهبي يشمل نهضة في قطاعي التصنيع والصادرات الأميركية، لديه مخاوف راسخة من حجم العجز الأميركي الذي بلغ رقماً قياسياً هو 1.2 تريليون دولار في عام 2024، واصفاً إياه بأنه تحويل للثروة إلى الخارج.

رجل يتصل بهاتفه الذكي وهو يقف بجوار لوحة لصرف العملات تُظهر الليرة التركية مقابل الدولار (أ.ف.ب)

من هنا، وفق المعلومات التي يتم تداولها، فإن جزءاً كبيراً من الخطة يتمثل في فرض رسوم جمركية على الشركاء التجاريين، ثم تقديم حوافز بخفض الرسوم الجمركية إذا شاركوا في «اتفاقية مار-أ-لاغو» - منتجع الرئيس الذي يحمل الاسم ذاته في فلوريدا - لخفض قيمة الدولار الأميركي.

من أين يأتي الحديث عن اتفاقية «مار-أ-لاغو»؟

تستمد الفكرة اسمها من اتفاقية «بلازا»، التي وُقّعت عام 1985 في فندق نيويورك الذي امتلكه ترمب لاحقاً، للمساعدة في إعادة الدولار إلى وضعه الطبيعي.

ففي ذلك العام، اتفقت مجموعة من الحكومات على اتفاقية «بلازا» - التي سُميت تيمناً بفندق نيويورك الذي التقى فيه المسؤولون - في ظل ظروف مماثلة: ارتفاع التضخم، وارتفاع أسعار الفائدة، وقوة الدولار. وتم التوصل إلى اتفاق بين الولايات المتحدة وفرنسا واليابان والمملكة المتحدة وألمانيا الغربية (آنذاك) لإضعاف الدولار مقابل عملاتها. وُضع الاتفاق على أساس أن الارتفاع الهائل للدولار يُلحق الضرر بالاقتصاد العالمي. وقد حفزت السياسة النقدية الأكثر تشدداً التي انتهجها رئيس مجلس «الاحتياطي الفيدرالي» بول فولكر لخفض التضخم، بالإضافة إلى السياسة المالية التوسعية للرئيس رونالد ريغان بخفض الضرائب وزيادة الإنفاق. في ذلك الوقت، كانت اليابان تُهيمن على الصادرات، ما أثار رد فعل عنيفا من المشرّعين الأميركيين، تماماً كما هو الحال مع الصين اليوم. وبينما نجح الاتفاق في خفض قيمة الدولار، فإنه أُلقي عليه اللوم لاحقاً في تقوية الين بشكل مفرط، وفق «بلومبرغ». وتبع اتفاقية «بلازا» عام 1987 اتفاقية «اللوفر»، التي سعت إلى وضع حدّ لتراجع الدولار وكبح مكاسب الين. وفي اليابان، أُلقي باللوم على هذه الاتفاقيات لدورها في انزلاق البلاد إلى الركود الاقتصادي في التسعينيات - وهي فترة تُعرف بـ«العقد الضائع» - وهو درس لن يغيب عن الصين في ظلّ مواجهتها لضغوط انكماشية، وأزمة عقارية، وفائض في الطاقة الإنتاجية الصناعية.

وروّج لهذه الاتفاقية في ورقة بحثية ستيفن ميران، رئيس مجلس مستشاري ترمب الاقتصاديين، في نوفمبر (تشرين الثاني). وهو ليس الوحيد في فلك ترمب الذي يفكر بهذه الطريقة. فقبل اختياره وزيراً للخزانة، توقع بيسنت في يونيو (حزيران) الماضي حدوث «نوع من إعادة هيكلة اقتصادية شاملة» في السنوات المقبلة.

لقد اقترح ميران في ورقته جعل البنوك المركزية الأجنبية تحتفظ بسندات أميركية مدتها 100 عام من دون قسائم بدلا من سندات الخزانة التي تحتفظ بها الآن. وتشمل الأحكام البديلة - أو الإضافية - فرض «رسوم استخدام» على البنوك المركزية الأجنبية التي تحتفظ بالديون الأميركية وفرض ضريبة عامة على الاستثمار الأجنبي في الولايات المتحدة.

كيف سيُفعّل اتفاق «مار-أ-لاغو»؟

تقول مجموعة «آي إن جي» البحثية هنا إنه «نظراً لطبيعة التجارة العالمية وتدفقات النقد الأجنبي، بالإضافة إلى احتياطيات النقد الأجنبي، تُعتبر منطقة اليورو والصين واليابان الدول الرئيسية التي ستحتاج إلى الانضمام إلى الاتفاق، وإن الاتفاقية ستضمن بيع هذه الدول للدولار وسندات الخزانة الأميركية من احتياطياتها من النقد الأجنبي. وللتخفيف من العواقب المالية غير المرغوب فيها لارتفاع أسعار الفائدة الأميركية، سيتم تشجيع هذه الدول على التخلص من حيازاتها المتبقية من سندات الخزانة الأميركية. ومرة ​​أخرى، ستكون الاتفاقية قائمة على الحوافز، حيث يمكن للدول الاستفادة من معدلات تعريفة جمركية أقل إذا وافقت».

يذكر أن بيانات صندوق النقد الدولي تشير إلى أن احتياطيات النقد الأجنبي العالمية تبلغ حالياً حوالي 12.7 تريليون دولار، منها أقل بقليل من 60 في المائة بالدولار الأميركي. وفيما يتعلق بسوق سندات الخزانة الأميركية، تُظهر أحدث البيانات أن الأجانب (من القطاعين العام والخاص) يمتلكون حوالي 8.5 تريليون دولار من سندات الخزانة الأميركية، منها 3.8 تريليون دولار مملوكة لمؤسسات رسمية أجنبية. كما تجدر الإشارة إلى أن الأجانب يمتلكون حوالي ربع ديون الحكومة الأميركية القائمة والبالغة 36 تريليون دولار.

ختاماً، هل ستتمكن إدارة ترمب من إقناع الصين ومنطقة اليورو بالموافقة على مثل هذا الأمر؟ وكيف يمكنها إقناع المصارف المركزية وغيرها من المستثمرين في العالم بقبول سندات مدتها 100 عام بلا فائدة لمدة قرن من الزمن؟ ولماذا سيقبلون برسوم وضرائب جديدة على حيازاتهم أو استثماراتهم في الديون الأميركية؟ الجواب في الأيام المقبلة.

مقالات ذات صلة

الأجور في مصر... كم تحتاج الأسر لضبط إنفاقها الشهري؟

شمال افريقيا الغذاء يحتل المرتبة الأولى بين بنود الإنفاق الشهري للأسرة المصرية (رئاسة حي الساحل بالقاهرة)

الأجور في مصر... كم تحتاج الأسر لضبط إنفاقها الشهري؟

على مكتبها بإحدى الدواوين الحكومية، أمسكت الموظفة الأربعينية، منى مصطفى، التي تقطن محافظة المنوفية (دلتا النيل)، ورقة وقلماً لحساب بنود نفقات أسرتها الشهرية.

محمد عجم (القاهرة)
الاقتصاد بائع يرتب أساور ذهبية داخل صالة لبيع المجوهرات بمناسبة «أكشايا تريتيا» في مومباي بالهند (رويترز)

الذهب يرتفع بدعم من انخفاض أسعار النفط وتراجع الدولار

ارتفعت أسعار الذهب، يوم الجمعة، مدعومة بتراجع أسعار النفط والدولار الأميركي، بينما ظل تركيز المتعاملين في السوق منصباً على التطورات في الشرق الأوسط.

«الشرق الأوسط» (لندن)
الاقتصاد أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)

الدولار قرب أعلى مستوى في 7 أسابيع بدعم من تشدد «الفيدرالي»

حافظ الدولار على مكاسبه قرب أعلى مستوى له في 7 أسابيع، الخميس، بعدما رفع الاحتياطي الفيدرالي أسعار الفائدة.

«الشرق الأوسط» (سيدني)
الاقتصاد أوراق نقدية من الدولار الأميركي (رويترز)

الدولار يحافظ على مكاسبه بدعم رهانات رفع الفائدة الأميركية

حافظ الدولار على مكاسبه الأخيرة اليوم (الأربعاء)، ليُتداول قرب أعلى مستوياته في عدة أسابيع، أمام عدد من العملات الرئيسية.

«الشرق الأوسط» (سيدني (أستراليا))
الاقتصاد رئيس الوزراء المصري مصطفى مدبولي خلال اجتماع بحث جهود توفير السلع بأسعار مخفضة الثلاثاء (الحكومة المصرية)

صعود جديد للدولار في مصر يفاقم الغلاء ويربك الأسواق

تجاوزت العملة الأميركية حاجز 52 جنيهاً مصرياً للمرة الأولى منذ 3 أشهر؛ ما يفاقم الغلاء، ويربك الأسواق.

عصام فضل (القاهرة )

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

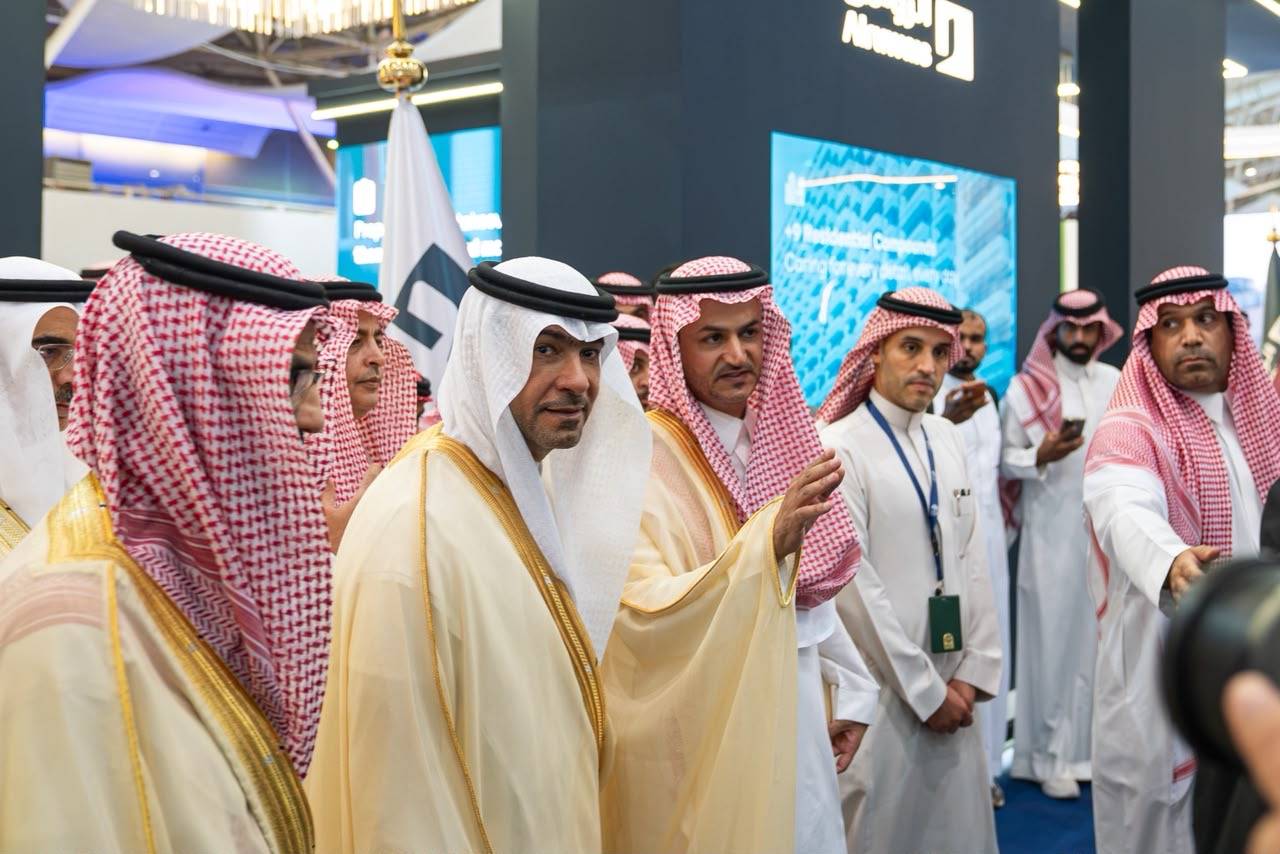
وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.