قنابل موقوتة تهدد الاقتصاد العالمي في 2025

تهديدات ترمب والحرب التجارية المحتملة والتوترات الجيوسياسية والديون...

ترمب وشي في قمة زعماء مجموعة العشرين بأوساكا باليابان عام 2019 (أرشيفية - رويترز)
TT

قنابل موقوتة تهدد الاقتصاد العالمي في 2025

ترمب وشي في قمة زعماء مجموعة العشرين بأوساكا باليابان عام 2019 (أرشيفية - رويترز)

رئيس أميركي جديد... حرب تجارية مهددة... استمرار تعثر اقتصاد الصين... اضطرابات سياسية في مراكز القوة بأوروبا... توترات جيوسياسية في الشرق الأوسط... يبدو أن عام 2025 سيكون عاماً آخر استثنائياً. فكيف سيشكل كل ذلك الاقتصاد العالمي في عام 2025؟

في عام 2024، اتجه الاقتصاد العالمي نحو التحسن في ظل تباطؤ معدلات التضخم، رغم استمرار المخاطر.

لكن العام المقبل يقف عند منعطف محوري. فمن المرجح أن يرفع الرئيس الأميركي المنتخب دونالد ترمب الرسوم الجمركية، واضعاً حواجز حمائية حول أكبر اقتصاد في العالم، بينما سيستمر قادة الصين في التعامل مع عواقب العيوب الهيكلية داخل نموذج النمو في ثاني أكبر اقتصاد بالعالم. أما منطقة اليورو، فستظل محاصرة في فترة من النمو المنخفض للغاية.

ترمب ورئيس الوزراء الكندي جاستن ترودو يتحدثان قبل اجتماع حلف شمال الأطلسي (أ.ب)

وعلى الرغم من كل هذه التحديات، يُتوقع أن يظل الاقتصاد العالمي ككل مرناً نسبياً في 2025. ويفترض صندوق النقد الدولي بتقرير نشره في أكتوبر (تشرين الأول) الماضي، أي قبل حسم نتائج الانتخابات الأميركية، أن يظل النمو ثابتاً عند 3.2 في المائة بالعام المقبل، وهو نفسه الذي توقعه لعام 2024. بينما التوقعات بتباطؤ النمو في الولايات المتحدة إلى 2.2 في المائة في عام 2025، من 2.8 في المائة في عام 2024، مع تباطؤ سوق العمل. في حين توقعت جامعة ميشيغان في أواخر نوفمبر (تشرين الثاني) الماضي، أن يتباطأ نمو الناتج المحلي الإجمالي الحقيقي بأميركا إلى 1.9 في المائة في عام 2025.

وفي منطقة اليورو، من المتوقع أن يبلغ النمو 1.2 في المائة في عام 2025، وهو أضعف قليلاً من توقعات الصندوق السابقة. ويشار هنا إلى أن الأحداث السياسية في كل من فرنسا وألمانيا سيكون لها وقعها على نمو منطقة اليورو ككل. فالسياسات الاقتصادية الفرنسية والألمانية تعوقها حالة كبيرة من عدم اليقين السياسي بعد استقالة رئيس الوزراء الفرنسي ميشال بارنييه ضحية الموازنة، وانهيار الائتلاف الحكومي في ألمانيا للسبب نفسه.

أما الصين، فيتوقع الصندوق أن ينمو ناتجها المحلي الإجمالي بنسبة 4.6 في المائة في عام 2025 مع مخاوف تحديات استمرار ضعف سوق العقارات، وانخفاض ثقة المستهلكين والمستثمرين، وذلك في وقت تكافح فيه بكين للتوفيق بين إعادة توجيه استراتيجيتها للنمو والضغوط قصيرة الأجل لإجراءات التحفيز غير المكتملة. لكن وكالة «فيتش» أقدمت منذ أيام على خفض توقعاتها السابقة بالنسبة لنمو الاقتصاد الصيني من 4.5 في المائة إلى 4.3 في المائة.

موظف يعمل بشركة تصنيع قطع غيار سيارات في تشينغتشو (أ.ف.ب)

السياسة النقدية في 2024

لقد كان من الطبيعي أن يمثل تباطؤ التضخم المسجل في عام 2024، أرضية لبدء مسار خفض أسعار الفائدة من قبل المصارف المركزية الكبرى. وهو ما حصل فعلاً. فالاحتياطي الفيدرالي خفّض أسعار الفائدة الفيدرالية مرتين وبمقدار 75 نقطة أساس حتى نوفمبر 2024 - و25 نقطة أساس أخرى متوقعة باجتماع في 17 و18 ديسمبر (كانون الأول) الحالي - لتصل إلى 4.50 - 4.75 في المائة، رغم نمو الاقتصاد بواقع 3 في المائة.

رئيس الاحتياطي الفيدرالي جيروم باول يتحدث إلى رئيسة المصرف المركزي الأوروبي كريستين لاغارد ويتوسطهما محافظ بنك اليابان كاز أودا في مؤتمر «جاكسون هول» (رويترز)

أما المصرف المركزي الأوروبي، فأجرى خفضاً للفائدة 4 مرات في 2024 وبواقع 25 نقطة أساس كل مرة إلى 3.00 في المائة بالنسبة لسعر الفائدة على الودائع.

بنك إنجلترا من جهته، خفّض أسعار الفائدة مرتين بمقدار 25 نقطة أساس (حتى اجتماعه في نوفمبر).

باول ومحافظ بنك إنجلترا أندرو بيلي ورئيس بنك كندا المركزي تيف ماكليم (رويترز)

وبالنسبة لبنك الشعب (المصرف المركزي الصيني)، فلقد كان التيسير مع مجموعة أدواته الموسعة حافلاً هذا العام، حيث تم الإعلان عن إصلاح إطار عمل جديد للسياسة النقدية في شهر يونيو (حزيران)، وتخفيضات بمقدار 30 نقطة أساس في سعر إعادة الشراء العكسي لمدة 7 أيام، وتخفيضات بمقدار 100 نقطة أساس في سعر إعادة الشراء العكسي، وبرامج جديدة لدعم أسواق الأسهم والعقارات.

إلا أن المفاجأة كانت في تغيير زعماء الصين موقفهم بشأن السياسة النقدية إلى «ميسرة بشكل معتدل» من «حكيمة» للمرة الأولى منذ 14 عاماً، ما يعني أن القيادة الصينية تأخذ المشاكل الاقتصادية على محمل الجد. وكانت الصين تبنت موقفاً «متراخياً بشكل معتدل» آخر مرة في أواخر عام 2008، بعد الأزمة المالية العالمية وأنهته في أواخر عام 2010.

ولكن ماذا عن عام 2025؟

سوف تستمر المصارف المركزية في خفض أسعار الفائدة على مدى العام المقبل، ولكن في أغلب الاقتصادات الكبرى سوف تمضي هذه العملية بحذر.

بالنسبة للاحتياطي الفيدرالي، يبدو أن التوقف عن الخفض في اجتماع يناير (كانون الثاني) أمر محتمل، حيث إنه سيكون لديه بحلول اجتماع مارس (آذار)، فهم أكثر وضوحاً لخطط الرئيس دونالد ترمب بشأن التعريفات والضرائب والإنفاق والهجرة وغيرها. ومن المؤكد أن احتمالات خفض الضرائب المحلية لدعم النمو التي ستدفع بالطبع التضخم إلى الارتفاع، ستؤيد مساراً أبطأ وأكثر تدريجية لخفض أسعار الفائدة العام المقبل. وهناك توقعات بحصول خفض بمقدار 25 نقطة أساس لكل ربع في عام 2025.

متداول في سوق نيويورك للأوراق المالية يستمع إلى مؤتمر باول الصحافي (رويترز)

أما المصرف المركزي الأوروبي، فيبدو أنه مصمم الآن على المضي قدماً في إعادة أسعار الفائدة إلى المستوى المحايد بأسرع ما يمكن مع ضعف النمو الشديد وتباطؤ ظروف سوق العمل، وسط توقعات بأن يخفض سعر الفائدة الرئيسي إلى نحو 1.5 في المائة بحلول نهاية عام 2025. ومن بين العواقب المترتبة على ذلك أن اليورو من المرجح أن يضعف أكثر، وأن يصل إلى التعادل مقابل الدولار الأميركي العام المقبل.

وعلى النقيض من المصرف المركزي الأوروبي، يتخذ بنك إنجلترا تخفيضات أسعار الفائدة بشكل تدريجي للغاية. ومن المتوقع أن تعمل الموازنة الأخيرة وكل الإنفاق الحكومي الإضافي الذي جاء معها، على تعزيز النمو في عام 2025. وهناك توقعات بأن يقفل العام المقبل عند سعر فائدة بواقع 3.75 في المائة، قبل أن ينخفض ​​إلى أدنى مستوى دوري عند 3.50 في المائة في أوائل عام 2026.

أما بنك الشعب، فسوف يبني العام المقبل على الأسس التي وضعها هذا العام، حيث تشير التوقعات إلى تخفيضات تتراوح بين 20 و30 نقطة أساس في أسعار الفائدة، مع مزيد من التخفيضات إذا جاءت الرسوم الجمركية الأميركية في وقت مبكر أو أعلى مما هو متوقع حالياً، وفق مذكرة للمصرف الأوروبي «آي إن جي». ومن المتوقع على نطاق واسع خفض آخر لمعدل الفائدة بمقدار 50 نقطة أساس في الأشهر المقبلة، حتى إنه يمكن حصول تخفيضات تراكمية بمقدار 100 نقطة أساس في معدل الفائدة قبل نهاية عام 2025.

حرب تجارية على الأبواب؟

وبين هذا وذاك، هناك ترقب كبير للتعريفات الجمركية التي تعهد ترمب بفرضها، والتي يرجح على نطاق واسع أن تلعب مرة أخرى دوراً رئيساً في أجندته السياسية، وهو ما ستكون له انعكاساته بالتأكيد على الاقتصاد العالمي.

سفن حاويات راسية في ميناء أوكلاند (أ.ف.ب)

فترمب هدّد في البداية مثلاً بفرض رسوم جمركية بنسبة 60 في المائة على جميع الواردات الصينية، ورسوم جمركية تتراوح بين 10 في المائة و20 في المائة على الواردات من جميع البلدان الأخرى. ثم توعّد المكسيك وكندا بفرض تعريفات جمركية بنسبة 25 في المائة على جميع الواردات منهما، إذا لم تحلّا مشكلة المخدرات والمهاجرين على الحدود مع الولايات المتحدة، و10 في المائة رسوماً جمركية على الواردات من الصين (تضاف إلى الرسوم الحالية) بمجرد تنصيبه في 20 يناير. ولاحقاً، توعد مجموعة «بريكس» بفرض تعريفات جمركية تصل إلى 100 في المائة، إذا أقدمت على إنشاء عملة جديدة من شأنها إضعاف الدولار.

ويبدو أن ترمب جاد هذه المرة في فرض التعريفات الجمركية التي يصفها بأنها أجمل كلمة في القاموس، بدليل ترشيحه الرئيس التنفيذي لشركة «كانتور فيتزجيرالد» في وول ستريت، هوارد لوتنيك، لتولي منصب وزير التجارة، والذي قال عنه إنه «سيتولى ملف التجارة والتعريفات».

وينص قانون سلطات الطوارئ الاقتصادية الدولية على قدرة الرئيس على إصدار إجراءات اقتصادية طارئة للتعامل مع «أي تهديد غير عادي واستثنائي، يكون مصدره بالكامل أو جزئياً خارج الولايات المتحدة، للأمن القومي أو السياسة الخارجية أو اقتصاد الولايات المتحدة». وهو ما يطلق يد ترمب في إقرار رسوم جمركية جديدة.

من هنا، قد تشكل الحرب التجارية أكبر خطر يهدد النمو العالمي في عام 2025. ورسم المحللون أوجه تشابه مع ثلاثينات القرن العشرين، عندما أدى فرض التعريفات الجمركية الأميركية إلى رد فعل انتقامي من قبل حكومات أخرى، وأدى إلى انهيار التجارة العالمية الذي أدى بدوره إلى تعميق الكساد الأعظم.

وفي أواخر أكتوبر، تناول صندوق النقد الدولي في تقرير له، التأثيرات المترتبة على النمو والتضخم في حرب تجارية محتملة عام 2025. فوضع التقرير سيناريو حرب تجارية مع افتراض فرض تعريفات جمركية أميركية بنسبة 10 في المائة على جميع الواردات، تقابلها إجراءات انتقامية واسعة النطاق من جانب أوروبا والصين تعادل 10 في المائة تعريفات جمركية على الصادرات الأميركية، وعلى جميع التجارة بين الصين والاتحاد الأوروبي، على أن يتم تنفيذها بحلول منتصف عام 2025.

في هذا السيناريو، يتوقع صندوق النقد الدولي أن تؤدي التعريفات الجمركية إلى خفض نمو الناتج المحلي الإجمالي العالمي بنسبة -0.1 في المائة في عام 2025، مما يخفض توقعاته الأساسية من 3.2 في المائة إلى 3.1 في المائة.

مؤتمر الأمم المتحدة للتجارة والتنمية (أونكتاد) من جهته يحذر من آفاق غير مؤكدة تواجه التجارة العالمية عام 2025، بسبب تهديد الحروب التجارية. ويعدّ أن «آفاق التجارة في عام 2025 مشوبة بتحولات محتملة في السياسة الأميركية، بما في ذلك التعريفات الجمركية الأوسع نطاقاً التي قد تعطل سلاسل القيمة العالمية وتؤثر على الشركاء التجاريين الرئيسين».

وفي استطلاع أجرته «رويترز» مؤخراً مع 50 اقتصادياً، قدّر هؤلاء أن ينخفض معدل النمو الاقتصادي في الصين ​​بمقدار من 0.5 إلى 1.0 نقطة مئوية في عام 2025، حال تم فرض التعريفات الجمركية.

الدين العالمي إلى مستويات قياسية

ولا تقتصر التحديات التي يواجهها الاقتصاد العالمي على ما سبق تعداده، فالعالم يواجه اليوم تحدياً غير مسبوق مع تصاعد الديون العالمية إلى 323 تريليون دولار، بحسب بيانات معهد التمويل الدولي، وهو رقم يصعب تخيله أو استيعابه، والمتوقع ارتفاعه أكثر في 2025 إذا نفذ ترمب تعهداته.

لافتة إلكترونية في محطة انتظار الحافلات حول حجم الدين الوطني الحالي للولايات المتحدة (رويترز)

فالتقلبات المتوقعة لسياسات ترمب دفعت بعض الدول إلى إصدار ديون قبل توليه منصبه، عندما قد تصبح الأسواق أقل قابلية للتنبؤ.

وحذر معهد التمويل الدولي من أن التوترات التجارية المزدادة وانقطاعات سلسلة التوريد تهدد النمو الاقتصادي العالمي، مما يزيد من احتمالات حدوث دورات ازدهار وكساد صغيرة في أسواق الديون السيادية مع عودة الضغوط التضخمية وتشديد المالية العامة. وسوف تفاقم زيادة تكلفة الفائدة نتيجة لذلك الضغوط المالية وتجعل إدارة الديون صعبة بشكل مزداد.

وأخيراً لا شك أن التحولات الجيوسياسية تلعب دوراً مهماً في تشكيل الاقتصاد العالمي عام 2025. وهي تفترض مراقبة خاصة ودقيقة ومعمقة لتداعيات التنافس بين الولايات المتحدة والصين، التي قد تزداد وتيرتها حدة لتكون عواقبها الاقتصادية محسوسة على مدى سنوات، وليس أشهراً، بحيث يتردد صداها طوال العام المقبل وما بعده.
مقالات ذات صلة

أسواق آسيا تحت ضغط النفط وارتفاع رهانات رفع الفائدة

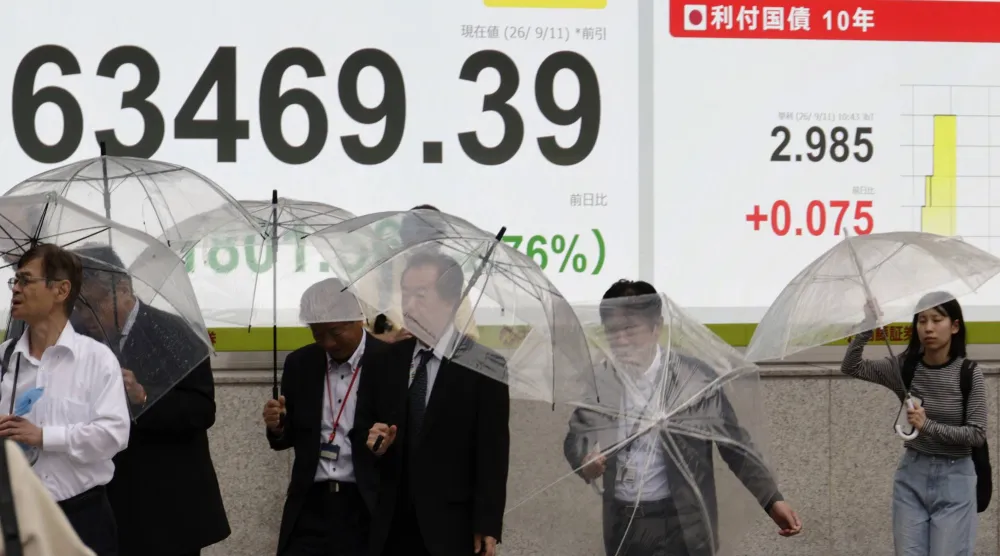
الاقتصاد المارة يمرون أمام لوحة مؤشرات سوق الأسهم في طوكيو (إ.ب.أ)

أسواق آسيا تحت ضغط النفط وارتفاع رهانات رفع الفائدة

تراجعت أسواق الأسهم الآسيوية، يوم الاثنين، تحت ضغط أسهم شركات الذكاء الاصطناعي، بينما يستعد المستثمرون لرفع محتمل للفائدة في أميركا واليابان.

«الشرق الأوسط» (سيدني)
الاقتصاد سبائك ذهبية تزن كل منها 1000 غرام معروضة في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

الذهب يتراجع مع صعود النفط وترقب قرار «الفيدرالي» بشأن الفائدة

تراجعت أسعار الذهب في التعاملات المبكرة، يوم الاثنين، مع ارتفاع أسعار النفط وتجدد مخاوف التضخم.

«الشرق الأوسط» (لندن)
الاقتصاد ناقلة نفط راسية في أحد موانئ النفط البحرية الجنوبية للعراق قرب البصرة (رويترز)

النفط يقفز فوق 107 دولارات مع تصاعد الهجمات في الخليج

ارتفعت أسعار النفط بأكثر من 3 في المائة في التعاملات المبكرة، يوم الاثنين، مع تصاعد المخاوف بشأن الإمدادات.

«الشرق الأوسط» (سنغافورة)
الاقتصاد نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان أوسمان ديون (تركي العقيلي)

البنك الدولي: الأمن الغذائي جزء من معادلة اقتصادية شاملة

قال نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، أوسمان ديون، في حديث خاص لـ«الشرق الأوسط»، إن الأمن الغذائي لم يعد قضيةً.

هلا صغبيني (الرياض)
خاص نائب رئيس البنك الدولي لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان أوسمان ديون (تركي العقيلي) p-circle 05:41

خاص البنك الدولي: 12 مليار دولار سنوياً لتحويل أمن الغذاء في المنطقة إلى فرصة اقتصادية

يتحول الأمن الغذائي في المنطقة إلى فرصة اقتصادية تستقطب الاستثمارات في المياه والتكنولوجيا وسلاسل الإمداد، مع بروز السعودية مركزاً إقليمياً.

هلا صغبيني (الرياض)

مخاوف الذكاء الاصطناعي تهوي بأسهم كوريا الجنوبية 2 %

متداول كوري جنوبي يعمل أمام شاشات في بنك هانا في سيول، كوريا الجنوبية (إ.ب.أ)
TT

مخاوف الذكاء الاصطناعي تهوي بأسهم كوريا الجنوبية 2 %

متداول كوري جنوبي يعمل أمام شاشات في بنك هانا في سيول، كوريا الجنوبية (إ.ب.أ)

تراجعت الأسهم الكورية الجنوبية في تعاملات يوم الاثنين، متأثرة بمخاوف المستثمرين بشأن تداعيات الذكاء الاصطناعي بعدما دعا مسؤولون في القطاع إلى إبطاء وتيرة تطوير النماذج، فيما ارتفع الوون مقابل الدولار وتراجعت عوائد السندات القياسية.

وانخفض مؤشر «كوسبي» 138.96 نقطة، أو 2.01 في المائة، إلى 6770.95 نقطة بحلول الساعة 02:51 بتوقيت غرينتش.

وتراجع سهم «سامسونغ إلكترونكس» 2.12 في المائة، فيما هبط سهم «إس كيه هاينكس» 4.19 في المائة، وسط ضغوط على أسهم شركات الرقائق المرتبطة بقطاع الذكاء الاصطناعي.

ودعا داريو أمودي، الرئيس التنفيذي لشركة «أنثروبيك»، شركات الذكاء الاصطناعي إلى إبطاء وتيرة تقييم النماذج، في إطار مقترح من ثلاث خطوات يهدف إلى منح الشركات وقتاً أطول للتعامل مع المخاطر والتحديات المرتبطة بتطوير التكنولوجيا.

وفي خطوة منفصلة لتوسيع نشاط السوق، بدأت بورصة كوريا اعتباراً من يوم الاثنين السماح بالتداول بعد ساعات السوق الرسمية من الرابعة عصراً وحتى الثامنة مساءً بالتوقيت المحلي. وتأتي الخطوة بعد إطلاق نظام التداول البديل «نيكس تريد» تداولاً ممتداً في مارس (آذار) 2025.

وتراجعت أسهم عدد من الشركات الكبرى الأخرى، إذ انخفض سهم شركة البطاريات «إل جي إنرجي سوليوشن» 1.25 في المائة، وهبط سهم «هيونداي موتور» 2.75 في المائة، فيما تراجع سهم «كيا» 1.90 في المائة.

كما انخفض سهم شركة الصلب «بوسكو هولدنغز» 2.54 في المائة، بينما ارتفع سهم شركة الأدوية «سامسونغ بايولوجيكس» 1.20 في المائة.

ومن بين إجمالي 913 سهماً جرى تداولها، ارتفع 332 سهماً، بينما تراجع 539 سهماً.

وسجل المستثمرون الأجانب صافي مبيعات للأسهم بقيمة 2.2848 تريليون وون (1.70 مليار دولار).

وفي سوق العملات، ارتفع الوون إلى 1344.0 مقابل الدولار على منصة التسوية المحلية، مقارنة مع 1344.1 في الإغلاق السابق، بزيادة هامشية بلغت 0.01 في المائة.

وارتفع مؤشر «كوسبي» 60.67 في المائة منذ بداية العام، بينما صعد الوون 7.1 في المائة مقابل الدولار خلال الفترة نفسها.

وفي أسواق الدين، ارتفع عائد سندات الخزانة الكورية لأجل ثلاث سنوات، الأكثر سيولة، 1.8 نقطة أساس إلى 4.041 في المائة، بينما تراجع عائد السندات القياسية لأجل 10 سنوات 4.7 نقطة أساس إلى 4.524 في المائة.


الدولار يرتفع والين قرب أعلى مستوى في 7 أشهر قبل اجتماعي «الفيدرالي» وبنك اليابان

أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)
TT

الدولار يرتفع والين قرب أعلى مستوى في 7 أشهر قبل اجتماعي «الفيدرالي» وبنك اليابان

أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)

ارتفع الدولار في التعاملات الآسيوية، يوم الاثنين، فيما حافظ الين على مكاسبه قرب أعلى مستوى له في سبعة أشهر، مع ترقب المستثمرين قرارات أسعار الفائدة من الاحتياطي الفيدرالي وبنك اليابان في وقت لاحق من هذا الأسبوع، بينما أدى ارتفاع أسعار النفط وتصاعد التوترات في الخليج إلى زيادة الضغوط على الأسواق.

وتتعامل الأسواق العالمية مع ضغوط سعرية متقلبة ناجمة عن الحرب الأميركية ـ الإسرائيلية على إيران المستمرة منذ ستة أشهر، والتي دفعت أسعار النفط إلى تجاوز 100 دولار للبرميل وأربكت مسار أسعار الفائدة، بالتزامن مع موجة بيع في السندات طويلة الأجل.

وكان البنك المركزي الأوروبي قد أبقى أسعار الفائدة دون تغيير الأسبوع الماضي، مع تحذيره من احتمال الحاجة إلى مزيد من الرفع، ليمهد بذلك الطريق أمام قرار «الفيدرالي» الأربعاء، والرفع المتوقع على نطاق واسع من جانب بنك اليابان الجمعة.

ورفع المتعاملون رهاناتهم على رفع «الفيدرالي» أسعار الفائدة بعدما أظهرت بيانات صدرت الجمعة تسارع أسعار المستهلكين الأميركيين في أغسطس (آب). وتسعّر الأسواق حالياً احتمالاً يبلغ 86 في المائة لرفع الفائدة هذا الأسبوع، مع توقع تحرك آخر في وقت لاحق من العام، وفق أداة «فيد ووتش» التابعة لمجموعة «سي إم إي».

وقال شين أوليفر، كبير الاقتصاديين ورئيس استراتيجية الاستثمار في «إيه إم بي»، إن تأجيل «الفيدرالي» رفع الفائدة قد يكون صعباً، خصوصاً أن اجتماعه في أكتوبر (تشرين الأول) يسبق الانتخابات النصفية الأميركية، بينما قد يكون الانتظار حتى ديسمبر (كانون الأول) متأخراً للغاية.

وتراجع اليورو 0.1 في المائة إلى 1.1585 دولار، فيما سجل الجنيه الإسترليني 1.3516 دولار. وارتفع مؤشر الدولار، الذي يقيس أداء العملة الأميركية مقابل ست عملات رئيسية، 0.12 في المائة إلى 99.22 نقطة، بعدما سجل تراجعات محدودة على مدى الأسبوعين الماضيين.

وحافظت عوائد سندات الخزانة الأميركية على مستويات مرتفعة قرب أعلى مستوياتها في عدة سنوات، فيما تراجع عائد السندات لأجل عامين، الأكثر حساسية لتوقعات أسعار الفائدة، بشكل طفيف إلى 4.6148 في المائة، بعدما ارتفع 26 نقطة أساس الأسبوع الماضي.

ولم تؤدِ ارتفاعات العوائد وتحول توقعات أسعار الفائدة حتى الآن إلى دعم الدولار بشكل واضح، إذ تستعد بنوك مركزية رئيسية في اقتصادات أخرى أيضاً لرفع أسعار الفائدة، في وقت لا تزال فيه آفاق السياسة النقدية الأميركية غير محسومة.

وقال محللون في «كومنولث بنك أوف أستراليا» إن رئيس «الفيدرالي» كيفين وارش سيحتاج إلى ترجمة نبرته المتشددة إلى إجراءات فعلية في السياسة النقدية، وإلا فإنه قد يواجه مخاطر إضافية في مساعي البنك للسيطرة على التضخم.

وأضافوا أن هناك احتمالاً محدوداً لتراجع الدولار إذا رفع «الفيدرالي» الفائدة، لكن وارش قلّل خلال مؤتمره الصحافي من احتمالات تنفيذ زيادات إضافية.

وفي سوق النفط، ارتفعت العقود الآجلة لخام برنت 3 في المائة إلى 107.60 دولار للبرميل، بعد هجمات جديدة للحوثيين على السعودية وهجمات إيرانية على سفن في الخليج.

الين يواجه اختبار بنك اليابان

تراجع الين 0.3 في المائة إلى 154.03 مقابل الدولار، لكنه ظل قريباً من أعلى مستوى في سبعة أشهر عند 152.89 ين الذي سجله الأسبوع الماضي.

وتظهر مؤشرات على تحول في مراكز المستثمرين تجاه العملة اليابانية، إذ بدأ المضاربون في تكوين مراكز شراء صافية على الين للمرة الأولى منذ فبراير (شباط).

وقال محللو «إم يو إف جي» في مذكرة إن رفع الفائدة بمقدار 25 نقطة أساس أصبح مسعراً في الأسواق إلى حد كبير، مضيفين أن تعزيز الين بشكل أكبر سيتطلب إشارة من بنك اليابان إلى عزمه الحفاظ على وتيرة أسرع لرفع الفائدة.

وقالت «تي دي سيكيوريتيز» إن عدم وجود رفع للفائدة في اجتماع بنك اليابان قد يدفع الدولار مقابل الين إلى الارتفاع مجدداً نحو مستويات تتراوح بين 157 و160 يناً، في حال ركز البنك على احتمال رفع الفائدة في اجتماعي أكتوبر أو ديسمبر.

ويرتفع الين بنحو 4 في المائة منذ بداية سبتمبر، مدعوماً بتوقعات بأن يسرّع بنك اليابان وتيرة رفع الفائدة، إلى جانب مؤشرات على احتمال زيادة المستثمرين المحليين حيازاتهم من الأصول المقومة بالين.

وقال جيمس أذلي، مدير محفظة الدخل الثابت لدى «مارلبورو»، إن عدم رفع الفائدة سيكون «خطأً كارثياً»، مشدداً على أهمية أن يوجه البنك رسائل قوية وواضحة بشأن مسار السياسة النقدية.


أسواق آسيا تحت ضغط النفط وارتفاع رهانات رفع الفائدة

المارة يمرون أمام لوحة مؤشرات سوق الأسهم في طوكيو (إ.ب.أ)
TT

أسواق آسيا تحت ضغط النفط وارتفاع رهانات رفع الفائدة

المارة يمرون أمام لوحة مؤشرات سوق الأسهم في طوكيو (إ.ب.أ)

تراجعت أسواق الأسهم الآسيوية، يوم الاثنين، تحت ضغط أسهم شركات الذكاء الاصطناعي، في وقت أدى تصاعد المخاوف بشأن إمدادات الطاقة في الشرق الأوسط إلى ارتفاع أسعار النفط مجدداً. بينما يستعد المستثمرون لرفع محتمل لأسعار الفائدة في الولايات المتحدة واليابان هذا الأسبوع.

وتراجعت أسهم الشركات المرتبطة بالذكاء الاصطناعي بعدما دعا رئيسا «أوبن إيه آي» و«أنثروبيك» إلى إبطاء وتيرة تطوير التكنولوجيا بهدف إدارة المخاطر وحماية البشرية.

وفي سوق النفط، ارتفع خام برنت بنحو 3 في المائة، مع تصاعد التوترات بعد هجمات جديدة على السعودية وسفن في الخليج، أعقبت هجوماً على خط أنابيب نفطي سعودي، ما أثار مخاوف من اتساع اضطرابات إمدادات الطاقة العالمية.

وكان من المقرر عقد اجتماع في عُمان، يوم الاثنين، بين إيران ودول خليجية عربية لبحث اتفاق بشأن إعادة فتح مضيق هرمز، إلا أن الاجتماع تأجل.

ومع تعرض حركة الملاحة في مضيقي هرمز وباب المندب للخطر، يخشى محللون أن تظل أسعار النفط مرتفعة لفترة طويلة، بما قد يزيد الضغوط التضخمية على الاقتصاد العالمي.

وفي الولايات المتحدة، دفعت بيانات أسعار المستهلكين التي جاءت أعلى من المريح يوم الجمعة الأسواق إلى تسعير احتمال يبلغ 86 في المائة لرفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس الأربعاء، مع توقع رفع آخر بحلول ديسمبر (كانون الأول). وسيكون ذلك أول رفع للفائدة الأميركية منذ منتصف 2023.

وقال مايكل فيرولي، كبير الاقتصاديين الأميركيين في «جي بي مورغان»، إن البنك يتوقع الآن رفع «الفيدرالي» الفائدة مرتين هذا العام، في سبتمبر (أيلول) وديسمبر، مضيفاً أن عدم ترجمة التصريحات إلى إجراءات قد يعرّض مصداقية البنك المركزي للخطر.

وأوضح أن ما إذا كانت هذه الخطوات ستشكل إعادة ضبط محدودة للسياسة النقدية أو بداية دورة أكثر استدامة لرفع الفائدة سيتوقف على البيانات المقبلة، مشيراً إلى أن البنك يرجح السيناريو الأول، مع وجود مخاطر باتجاه الثاني.

وارتفعت العقود الآجلة لخام برنت 2.6 في المائة إلى 107.36 دولار للبرميل، بعدما سجلت مكاسب تقارب 9 في المائة الأسبوع الماضي، بينما صعد خام غرب تكساس الوسيط 2.4 في المائة إلى 102.48 دولار.

وتراجع مؤشر «نيكي» الياباني 0.8 في المائة، فيما هبطت الأسهم الكورية الجنوبية 2.1 في المائة بعد الدعوات إلى إبطاء تطوير الذكاء الاصطناعي. وانخفض مؤشر «إم إس سي آي» الأوسع لأسهم منطقة آسيا والمحيط الهادئ باستثناء اليابان 0.8 في المائة، فيما تراجعت الأسهم الصينية الكبرى 0.4 في المائة.

وفي أوروبا، انخفضت العقود الآجلة لمؤشر «يورو ستوكس 50» 0.2 في المائة، وتراجعت عقود «داكس» الألماني 0.1 في المائة، بينما ارتفعت عقود «فاينانشال تايمز» البريطاني 0.2 في المائة. وفي وول ستريت، تراجعت العقود الآجلة لمؤشر «ستاندرد آند بورز 500» 0.4 في المائة، بينما هبطت عقود «ناسداك» 1.1 في المائة.

عوائد السندات تختبر تقييمات الأسهم

استقرت عوائد سندات الخزانة الأميركية لأجل 10 سنوات عند 4.974 في المائة، بعدما تعرضت السندات لعمليات بيع قوية خلال الأسابيع الأخيرة. وخلال الأسبوع الماضي وحده، ارتفع عائد السندات لأجل عامين 26 نقطة أساس، فيما زاد عائد السندات لأجل 10 سنوات 19 نقطة أساس، ما أدى إلى تسطح منحنى العائد.

وقال بن سنايدر، كبير استراتيجيي الأسهم الأميركية في «غولدمان ساكس»، إن قوة أرباح الشركات يمكن أن توفر دعماً للأسهم الأميركية إذا ارتفعت تكاليف الاقتراض.

وأضاف أن الأسهم عادة ما تواجه صعوبات عندما يبدأ «الفيدرالي» رفع الفائدة، لكن البنك يتوقع استمرار السوق الصاعدة. وأشار إلى أن مؤشر «ستاندرد آند بورز 500» سجل في المتوسط تراجعاً بنسبة 2 في المائة خلال الأشهر الثلاثة الأولى من سبع دورات لرفع الفائدة في العقود الماضية، لكنه حقق في المقابل متوسط عائد بلغ 9 في المائة خلال الأشهر الـ12 التالية لأول رفع للفائدة.

وفي اليابان، تسعّر الأسواق احتمالاً يبلغ نحو 76 في المائة لرفع بنك اليابان سعر الفائدة الأساسي بمقدار ربع نقطة مئوية إلى 1.25 في المائة خلال اجتماعه الجمعة.

ومن المتوقع أيضاً أن يتبنى بنك اليابان نبرة متشددة بشأن المزيد من رفع الفائدة، في ظل محاولاته منع عودة الين إلى التراجع، بعدما ساعد تدخل في سوق الصرف على إبعاده عن أدنى مستوى له في 40 عاماً.

وارتفع الدولار قليلاً إلى 153.98 ين، بعدما تراجع نحو 4 في المائة خلال الأسبوعين الماضيين، مبتعداً عن ذروة يوليو (تموز) البالغة 163.99 ين. وانخفض اليورو هامشياً إلى 1.1586 دولار، بعدما وجد دعماً عند 1.1570 دولار الجمعة.

واستقر الجنيه الإسترليني عند 1.3513 دولار، بينما من المتوقع أن يبقي بنك إنجلترا أسعار الفائدة عند 3.75 في المائة الخميس، مع احتمال انقسام التصويت مجدداً.

وفي أسواق المعادن، استقر الذهب عند نحو 4347 دولاراً للأوقية، إذ أدى ارتفاع عوائد السندات إلى تقليص جاذبية المعدن الذي لا يدر عائداً.