«البقر الأسترالي» يعرقل اتفاقية التجارة الحرة مع الاتحاد الأوروبي

بقر الواغيو (غيتي)
بقر الواغيو (غيتي)
TT

«البقر الأسترالي» يعرقل اتفاقية التجارة الحرة مع الاتحاد الأوروبي

بقر الواغيو (غيتي)
بقر الواغيو (غيتي)

أعلن وزير التجارة الأسترالي دون فاريل أن الاتحاد الأوروبي أخفق في تقديم شروط مُرضية لأستراليا لإبرام اتفاقية التجارة الحرة، حيث تهدد النقاط العالقة الصغيرة، ولكن المهمة، بعرقلة خطط التوقيع بحلول نهاية أغسطس (آب) المقبل.

بينما يعتقد المفاوضون الأوروبيون أنه يمكن إبرام اتفاقية التجارة الحرة في الأسابيع المقبلة، إذا تم حسم الخلافات حول آخر نقطة شائكة رئيسية، وهي وصول لحوم البقر الأسترالية إلى الأسواق، وفق ما ذكره مصدر مطلع على المفاوضات.

تُعرف أستراليا بأنها من أهم وأكبر الدول المنتجة للحوم في العالم، وتضم أكبر قطيع من بقر «الواغيو» بعد اليابان.

ولحوم «الواغيو» من أغلى أنواع لحوم البقر، كما تعد من أكثر اللحوم الصحية في العالم نسبةً إلى تركيبتها الفريدة وطعمها الشهي وملمسها الطري، نظراً للاهتمام الذي تتلقاه الأبقار «المدللة» ونوعية العشب الذي تتناوله.

ووفقاً للرئيس التنفيذي لشركة «بلاكمور واغيو» لصناعة اللحوم، فإن لحم «الواغيو» هو من الأكثر طلباً في العالم، حيث وفقاً لرابطة «واغيو» الأسترالية، يتم بيع 80 - 90 في المائة من «الواغيو» الأسترالي لدول عدة حول العالم، مع زيادة الطلب على لحوم البقر ذات الجودة العالية.

ونقلت صحيفة «ذا فاينانشيال ريفيو» الأسترالية، عن المفوض التجاري بالاتحاد الأوروبي فالديس دومبروفسكيس القول، في بروكسل مساء الأربعاء، إنه من الممكن أن يتم توقيع الاتفاقية في قمة حلف شمال الأطلسي «الناتو» في ليتوانيا منتصف يوليو (تموز) المقبل، وفق وكالة «بلومبرغ».

وأبلغ دومبروفسكيس، الصحافيين، أن المفاوضات التي استمرت خمس سنوات بين التكتل وكانبيرا في «مرحلتها النهائية الآن».

وقال فاريل، في بيان الخميس، إن أستراليا لا تزال غير راضية عن مستوى الوصول إلى الأسواق الذي يتم تقديمه للمنتجات الزراعية، وهي غير مستعدة للتوقيع على اتفاقية دون «الوصول التجاري إلى الأسواق». وأضاف فاريل «في هذه المرحلة لم نحصل على عرض جيد بما فيه الكفاية من الأوروبيين».

وهناك دول في الاتحاد الأوروبي كانت قد اقترحت فرض ضريبة على الغازات الدفيئة، التي تنتجها مزارع تربية الحيوانات، من التجشؤ، بهدف مواجهة التغير المناخي.

وسيكون، وفق هذه الخطة الأولى من نوعها في العالم، التي اقترحتها الحكومة النيوزيلندية، على المزارعين دفع مقابل انبعاث الغازات الزراعية، بحلول عام 2025. وقد يعرقل هذا المقترح التوصل لاتفاق بين أستراليا والاتحاد الأوروبي.

وسيحضر رئيس الوزراء الأسترالي أنتوني ألبانيز قمة حلف شمال الأطلسي «الناتو» في فيلنيوس المقررة في 11 يوليو المقبل، في حين قد يعود فاريل إلى الاتحاد الأوروبي لإجراء مزيد من المفاوضات في أوائل يوليو المقبل، وكلاهما فرصتان محتملتان لمواصلة اتفاقية التجارة أو وضع اللمسات الأخيرة عليها.


مقالات ذات صلة

الأمم المتحدة تتوقع ارتفاع حرارة الأرض 2.6 درجة بحلول 2100

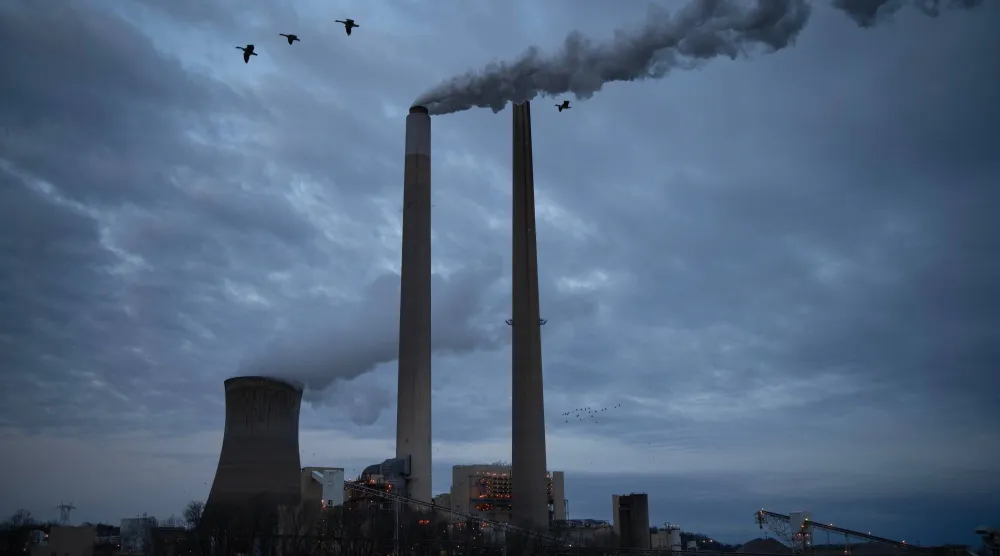
أوروبا محطة «ماونتينير» لتوليد الطاقة باستخدام الفحم بالقرب من نيو هيفن بولاية فيرجينيا الغربية (أرشيفية- أ.ب)

الأمم المتحدة تتوقع ارتفاع حرارة الأرض 2.6 درجة بحلول 2100

أظهر تقرير للأمم المتحدة صدر اليوم (الأربعاء) أن من المتوقع حالياً أن يتجاوز الاحتباس الحراري التقديرات السابقة.

«الشرق الأوسط» (لندن )
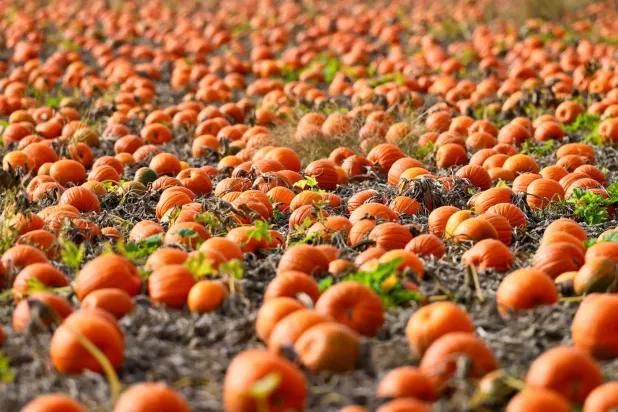
يوميات الشرق ثمار اليقطين ملقاة في حقل بالقرب من دانشتات بألمانيا (إ.ب.أ)

الجفاف في إنجلترا يُهدد قرع الهالوين

مع اقتراب عيد الهالوين، تتزيّن مداخل المنازل في أنحاء البلاد بثمار القرع الكبيرة، المحفورة على هيئة وجوه مخيفة، والمضاءة من الداخل بشموع صغيرة.

«الشرق الأوسط» (لندن)
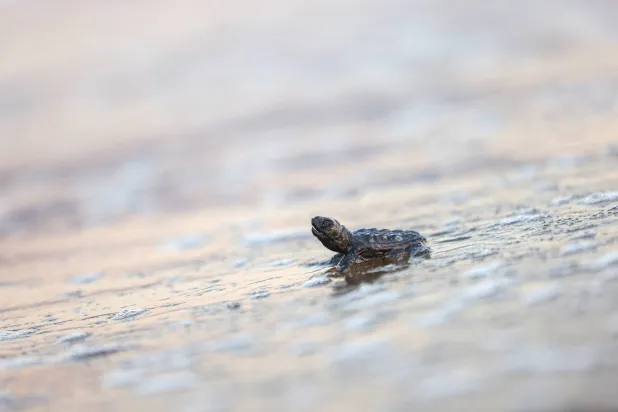
يوميات الشرق سلحفاة بحرية صغيرة تزحف نحو البحر على شاطئ إيزتوزو ​​في تركيا (رويترز)

السلاحف البحرية ترصد آثار الاحترار في المتوسط

في كل صيف، تتكرر على شواطئ البحر المتوسط معجزة طبيعية عمرها ملايين السنين، حين تشق صغار السلاحف البحرية طريقها من الأعشاش الرملية إلى البحر.

«الشرق الأوسط» (شاطئ إيزتوزو (تركيا) )
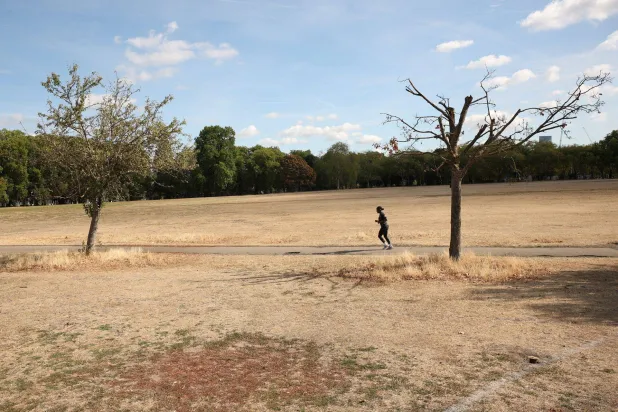
أوروبا امرأة تركض بالقرب من مساحة عشبية جففتها الشمس في حديقة فيكتوريا في لندن يوم 1 سبتمبر 2026 (رويترز)

الحكومة البريطانية تعلن حالة «جفاف شديد» في أجزاء من جنوب إنجلترا

أعلنت الحكومة البريطانية، الخميس، حالة «جفاف شديد» في أجزاء من جنوب إنجلترا، عازية ذلك إلى «فترة غير مسبوقة من الأحوال الجوية المتطرفة».

«الشرق الأوسط» (لندن)
الاقتصاد شعار شركة «إيني» الإيطالية (رويترز)

«إيني» الإيطالية: على الاتحاد الأوروبي تعليق نظام تداول انبعاثات الكربون

قال كلاوديو ديسالزي الرئيس التنفيذي لشركة «إيني»، الأربعاء، إن على الاتحاد الأوروبي تعليق نظام تداول انبعاثات ثاني أكسيد الكربون.

«الشرق الأوسط» (ميلانو)

التضخم البريطاني يقفز إلى 3.5 % مع ارتفاع أسعار الوقود قبيل الموازنة

شخص يشتري الخضراوات والفاكهة من أحد الأكشاك في سوق بوسط لندن (رويترز)
TT

التضخم البريطاني يقفز إلى 3.5 % مع ارتفاع أسعار الوقود قبيل الموازنة

شخص يشتري الخضراوات والفاكهة من أحد الأكشاك في سوق بوسط لندن (رويترز)

تواجه الحكومة البريطانية ضغوطاً متزايدة قبل إعلان موازنتها الأولى الأسبوع المقبل، مع ارتفاع التضخم بأكثر من المتوقع في سبتمبر (أيلول)، وتجاوز الدين العام 3 تريليونات جنيه إسترليني، إلى جانب استمرار ارتفاع تكاليف الاقتراض، في تطورات تزيد صعوبة الموازنة بين دعم الأسر المتضررة من ارتفاع الأسعار والالتزام بالقواعد المالية.

وأظهرت بيانات رسمية صدرت الأربعاء أن معدل التضخم السنوي لأسعار المستهلكين ارتفع إلى 3.5 في المائة في سبتمبر، مقارنة بـ3.1 في المائة في أغسطس (آب)، مسجلاً أعلى مستوى له منذ أكتوبر (تشرين الأول) 2025. وجاءت القراءة أعلى من متوسط توقعات الاقتصاديين البالغ 3.4 في المائة، وفق استطلاع أجرته «رويترز».

وأرجع مكتب الإحصاء الوطني الارتفاع بصورة رئيسية إلى زيادة تكاليف الوقود، ولا سيما البنزين والديزل، في ظل صعود أسعار الطاقة المرتبط بالحرب الإيرانية. وكانت توقعات بنك إنجلترا الصادرة في يوليو (تموز) تشير إلى ارتفاع أقل للتضخم، إلى 3 في المائة.

ويأتي تسارع التضخم قبل أسبوع من إعلان وزير المالية جون هيلي موازنته الأولى، وسط توقعات باتخاذ إجراءات إضافية، لمساعدة الأسر الأكثر تضرراً من ارتفاع أسعار الطاقة وتكاليف المعيشة.

ضغوط الأسعار تتجاوز الوقود

لم يقتصر تسارع التضخم على أسعار الطاقة؛ إذ أظهرت البيانات ارتفاع تضخم أسعار الخدمات، الذي يعده بنك إنجلترا مؤشراً مهماً لقياس الضغوط الأساسية للأسعار، إلى 3.7 في المائة في سبتمبر، مقارنة بـ3.4 في المائة في أغسطس، متجاوزاً توقعات الاقتصاديين البالغة 3.6 في المائة.

كما ارتفع التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة والتبغ، إلى 2.8 في المائة، من 2.6 في المائة في الشهر السابق، متجاوزاً التوقعات أيضاً.

وقال مكتب الإحصاء الوطني إن تكاليف النقل، وخصوصاً وقود السيارات، كانت العامل الأكبر وراء ارتفاع التضخم. وأشار غرانت فيتزنر، كبير الاقتصاديين في المكتب، إلى استمرار ارتفاع التكلفة السنوية للمواد الخام وأسعار السلع الخارجة من المصانع البريطانية في سبتمبر، مدفوعة بزيادة أسعار النفط الخام والبنزين.

وبلغت أسعار الديزل في محطات الوقود البريطانية مؤخراً أعلى مستوياتها منذ يوليو 2022، بعد فترة وجيزة من بدء روسيا غزو أوكرانيا.

وتأثرت بريطانيا بالحرب أكثر من معظم الاقتصادات الغربية، بسبب اعتمادها الكبير على واردات الغاز الطبيعي، ما يزيد مخاطر انتقال ارتفاع أسعار الطاقة إلى تكاليف المعيشة والإنتاج.

الاقتراض يتجاوز التوقعات

وفي مؤشر إضافي على الضغوط التي تواجه المالية العامة، اقترضت الحكومة البريطانية 24.52 مليار جنيه إسترليني في سبتمبر، مقارنة بـ22.76 مليار جنيه في الشهر نفسه من العام الماضي، وفق بيانات رسمية منفصلة صدرت الأربعاء. وجاء الاقتراض أعلى من متوسط توقعات الاقتصاديين البالغ 23.85 مليار جنيه، حسب استطلاع «رويترز»، مع ارتفاع الإنفاق على فوائد الدين.

وخلال الأشهر الستة الأولى من السنة المالية 2026- 2027؛ بلغ العجز 97.8 مليار جنيه، بانخفاض قدره 4.4 مليار جنيه مقارنة بالفترة نفسها من العام السابق، ولكنه تجاوز بنحو 6 مليارات جنيه توقعات مكتب مسؤولية الموازنة، التي أُعدت قبل اندلاع الحرب في إيران.

كما تجاوز الدين العام البريطاني 3 تريليونات جنيه إسترليني (4.01 تريليون دولار) للمرة الأولى، حسب تقديرات مكتب الإحصاء الوطني. ومع ذلك، انخفضت نسبة الدين إلى حجم الاقتصاد مقارنة بمستواها قبل عام.

ويرى اقتصاديون أن هذه الأرقام تعزز احتمالات تقديم هيلي خططاً حذرة للإنفاق والضرائب والاقتراض في 28 أكتوبر، في ظل تقلص هامش المناورة المتاح للحكومة للالتزام بأهدافها المالية.

ارتفاع فوائد الدين يضيِّق الخيارات المالية

قفزت تكلفة فوائد الدين الحكومي البريطاني بنحو 17 في المائة في سبتمبر إلى قرابة 11 مليار جنيه إسترليني، مدفوعة جزئياً بارتفاع التضخم. وخلال الفترة من أبريل (نيسان) إلى سبتمبر؛ بلغت هذه التكاليف 60.8 مليار جنيه، بزيادة تقارب 4 في المائة مقارنة بالفترة نفسها من العام السابق.

وارتفع إجمالي الإنفاق الحكومي بنسبة 7 في المائة في سبتمبر، في حين زادت الإيرادات الضريبية بنسبة 5.2 في المائة. ولكن خلال الأشهر الستة الأولى من السنة المالية، نما الإنفاق بوتيرة أقل قليلاً من نمو الإيرادات الضريبية.

ويتمثل الهدف المالي الرئيسي لهيلي في تحقيق التوازن بين الإنفاق اليومي والإيرادات الضريبية، بحلول السنة المالية 2029-2030.

ومن المتوقع أن يلجأ وزير المالية إلى زيادة الضرائب على البنوك، إلى جانب إجراءات أخرى، للمحافظة على المسار الذي يتيح للحكومة الوفاء بقواعدها المالية. غير أن ارتفاع تكاليف الاقتراض الحكومي في أنحاء العالم منذ اندلاع الحرب أدى إلى تضييق هامش الأمان المتاح لتحقيق الهدف المالي الرئيسي.

وقال محللون لدى «كابيتال إيكونوميكس» إن ارتفاع الاقتراض بأكثر من المتوقع خلال الأشهر الأخيرة «يعزز وجهة نظرنا بأن وزير المالية سيقدم موازنة حذرة في 28 أكتوبر، لن يكون لها تأثير صافٍ يُذكر على الاقتصاد، وستؤجل أصعب الخيارات المالية إلى العام المقبل».

وتواجه الحكومة بذلك معادلة صعبة؛ إذ يزيد ارتفاع التضخم الضغوط لتقديم دعم إضافي للأسر الأقل دخلاً، في حين تحد زيادة الاقتراض وتكاليف خدمة الدين من قدرتها على توسيع الإنفاق دون اتخاذ إجراءات مالية أكثر تشدداً.


إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)
TT

إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)

أبقى البنك المركزي الإندونيسي سعر الفائدة الرئيسي دون تغيير، الأربعاء، عند 5.75 في المائة، لكنه رفع سعر فائدة تسهيلات الإيداع لليلة واحدة، وأعلن عزمه خفض نسبة الاحتياطي الإلزامي للمصارف على مراحل خلال نوفمبر (تشرين الثاني) وديسمبر (كانون الأول)، في مسعى لدعم الروبية وجذب التدفقات الأجنبية، وسط ضغوط على العملة وموجة هبوط حادة في سوق الأسهم.

وأبقى بنك إندونيسيا سعر إعادة الشراء العكسي لأجل سبعة أيام، وهو سعر الفائدة الرئيسي، عند 5.75 في المائة، بما يتوافق مع توقعات 15 من أصل 29 اقتصادياً استطلعت «رويترز» آراءهم. في المقابل، كان 13 اقتصادياً يتوقعون رفع الفائدة بمقدار 25 نقطة أساس، بينما توقع أحدهم زيادة قدرها 50 نقطة أساس.

ورفع البنك سعر فائدة تسهيلات الإيداع لليلة واحدة بمقدار 25 نقطة أساس إلى 5 في المائة، بينما أبقى سعر تسهيلات الإقراض دون تغيير عند 6.50 في المائة.

وقالت نائبة محافظ البنك المركزي، ديستري دامايانتي، إن البنك سيخفض نسبة الاحتياطي الإلزامي للمصارف التجارية على مراحل في نوفمبر وديسمبر، كما سيقدم حوافز جديدة لبعض معاملات التحوط، بهدف جذب تدفقات رؤوس الأموال الأجنبية ودعم الروبية.

وتأتي هذه الإجراءات بعدما تعرضت الأسهم الإندونيسية لموجة بيع حادة، إثر تحذير «إم إس سي آي» الأسبوع الماضي من احتمال خفض تصنيف السوق الإندونيسية إلى فئة «السوق المستقلة»، وهو ما أثار مخاوف المستثمرين وأدى إلى تراجعات قياسية في البورصة خلال جلستي الجمعة والاثنين. ووُصفت موجة الهبوط بأنها أشد من أي تراجع شهدته السوق خلال الأزمة المالية الآسيوية عام 1998.

وعقب إعلان القرار، تراجعت الروبية بنسبة 0.06 في المائة، لتواصل أداءها الضعيف، إذ تعد العملة الأسوأ أداءً بين عملات الأسواق الناشئة في آسيا هذا العام، بعدما فقدت أكثر من 7 في المائة من قيمتها أمام الدولار الأميركي.

وكان البنك المركزي قد رفع أسعار الفائدة بإجمالي 100 نقطة أساس عبر ثلاث زيادات بين مايو (أيار) ويونيو (حزيران)، في محاولة للدفاع عن الروبية التي سجلت مستوى قياسياً منخفضاً في يونيو، تحت ضغط تراجع ثقة المستثمرين في أكبر اقتصاد في جنوب شرقي آسيا. ومنذ ذلك الحين، أبقى البنك سعر الفائدة الرئيسي مستقراً.

وتتزايد مخاوف المستثمرين بشأن استدامة الأوضاع المالية العامة في ظل خطط الإنفاق التي يتبناها الرئيس برابوو سوبيانتو، بما فيها الإعانات المكلفة للوقود التي تضغط على الموازنة، إلى جانب المخاوف المتعلقة باستقلالية البنك المركزي.


ارتفاع تكاليف الاقتراض السيادي يُعيد مخاوف أزمة الديون إلى منطقة اليورو

أوراق نقدية من الدولار الأميركي واليورو والين والجنيه الإسترليني والليرة التركية واليوان الصيني (رويترز)
TT

ارتفاع تكاليف الاقتراض السيادي يُعيد مخاوف أزمة الديون إلى منطقة اليورو

أوراق نقدية من الدولار الأميركي واليورو والين والجنيه الإسترليني والليرة التركية واليوان الصيني (رويترز)

تعيد الزيادة الحادة في تكاليف اقتراض حكومات منطقة اليورو إحياء المخاوف من تكرار أزمة الديون التي هزّت التكتل قبل 15 عاماً. لكنّ محللين ومستثمرين يرون أن الوضع لا يستدعي الذعر، مؤكدين أن البنوك أصبحت أكثر استعداداً لمواجهة الاضطرابات.

وأدت أوضاع المالية العامة الهشة في الماضي إلى نشوء ما يُعرف بـ«الحلقة المفرغة»، إذ تسببت الخسائر في حيازات البنوك من الديون الحكومية في إضعاف المقرضين، وأجبرت بعضهم على تلقي عمليات إنقاذ مدعومة من الدولة، ما زاد الضغوط على الموازنات العامة.

ويرى محللون أن تكاليف التمويل سترتفع، وأن نظرة الأسواق ستؤدي دوراً مهماً، في ظل استمرار تعرّض البنوك للأوضاع المالية في بلدانها. لكن المستثمرين والمحللين، إلى جانب بيانات جمعتها «رويترز»، يشيرون إلى أن هوامش رأس المال الرقابية وتشديد الإشراف المصرفي من شأنهما مساعدة البنوك على تجاوز الاضطرابات.

وقال كبير محللي القطاع المصرفي لدى وكالة «موديز» للتصنيفات الائتمانية، سايمون أينسوورث: «هناك حدود لما يمكنك فعله لعزل نفسك عن مخاطر الائتمان المحلي. تنطلق البنوك اليوم من وضع أفضل، لكنها ليست بمنأى عن المخاطر».

ومنذ أزمة الديون في العقد الثاني من القرن الحالي، أعاد التكتل هيكلة منظومة الإشراف المصرفي، ومنح البنك المركزي الأوروبي أدوات للتدخل، فيما عززت البنوك قدرتها على مواجهة الأزمات، بدعم من سنوات من الأرباح القياسية.

ومع ذلك، أسهمت المخاوف المتعلقة بالديون السيادية في هبوط أسهم البنوك الأوروبية بنسبة 10 في المائة خلال الأسابيع الستة الماضية، أي خمسة أمثال تراجع السوق الأوسع، وذلك بعد موجة صعود مطولة دفعت الأسهم إلى أعلى مستوياتها في 16 عاماً.

وبالنسبة إلى أكبر ثلاثة بنوك في فرنسا، بلغت الخسائر نحو 17 في المائة خلال الفترة نفسها.

وتقف فرنسا، ثاني أكبر اقتصاد في منطقة اليورو، في قلب العاصفة، مع ارتفاع تكاليف ديونها إلى أعلى مستوياتها في 25 عاماً، وسط عجز كبير في الموازنة واضطرابات اجتماعية واقتراب الانتخابات الرئاسية المقررة عام 2027، في وقت يتصدّر فيه مرشحو اليمين المتطرف واليسار المتطرف استطلاعات الرأي.

أصول آمنة

يُسمح للبنوك باحتساب السندات الحكومية ضمن أصولها على أساس أنها خالية من المخاطر. كما تُحتسب هذه السندات ضمن متطلبات السيولة الرقابية، وتُستخدم بوصفها ضمانات للاقتراض من البنوك المركزية ومقرضين آخرين.

وأظهر تحليل أجرته «رويترز» لبيانات الهيئة المصرفية الأوروبية أن صافي حيازات البنوك في منطقة اليورو من السندات السيادية تضاعف منذ الأزمة، ليصل إلى 4.3 تريليون يورو (4.8 تريليون دولار) في نهاية يونيو (حزيران).

غير أن هوامش رأس المال لدى البنوك ارتفعت بوتيرة أكبر، ما خفّض نسبة حيازاتها من السندات السيادية إلى رأس المال الذي تحتفظ به لتغطية الخسائر المحتملة إلى أقل من 2.5 مرة، مقارنة بـ2.7 مرة في عام 2013.

وكلما انخفضت هذه النسبة، زادت قدرة البنوك على تحمّل الخسائر الناجمة عن تراجع أسعار السندات السيادية.

وقدّر كل من كبير مسؤولي الاستثمار في شركة «أكسيوم ألتيرناتيف إنفستمنتس» ديفيد بنامو، واستراتيجية الأسهم لدى «ويزدوم تري» أنيكا غوبتا، أن انكشاف أكبر البنوك الفرنسية على الديون المحلية يتراوح بين 15 و30 في المائة من رأسمالها الأساسي الأعلى جودة.

ويقارن ذلك بأكثر من 100 في المائة لدى البنوك الإيطالية خلال عامَي 2011 و2012، عندما كانت إيطاليا في طليعة الدول المتأثرة بالأزمة، وفق أنيكا غوبتا.

ومع ذلك، فإن انخفاض أسعار السندات الحكومية، التي تتحرك عكسياً مع العوائد، قد يحمّل البنوك خسائر إذا اضطرت إلى تعديل القيمة الدفترية لسنداتها بما يتماشى مع أسعار السوق، أو إلى بيعها لتوفير السيولة النقدية.

وقد أخفقت حتى الآن مقترحات لإلغاء تصنيف السندات الحكومية بوصفها أصولاً خالية من المخاطر، أو لفرض حدود على تركز الحيازات. لكن المفوضية الأوروبية أدرجت مزيداً من التنويع في محافظ السندات السيادية ضمن الخطوات اللازمة لتعزيز القطاع المصرفي، ومن المقرر أن تعرض مقترحاتها في أوائل عام 2027.

الاحتفاظ بالسندات حتى الاستحقاق

حتى في غياب قواعد رسمية، حثّ البنك المركزي الأوروبي البنوك في منطقة اليورو على خفض انكشافها على ديون حكومات بلدانها.

وأظهر تحليل «رويترز» لبيانات الهيئة المصرفية الأوروبية أن السندات الحكومية المحلية شكّلت 41 في المائة من إجمالي حيازات السندات في منتصف عام 2026، مقارنة بأكثر من 50 في المائة في عام 2013.

كذلك، ضاعفت البنوك ثلاث مرات نسبة السندات التي تقيّمها بالتكلفة لتصل إلى 60 في المائة، وفق قاعدة محاسبية تتيح للمقرضين عدم تسجيل خسائر عند انخفاض أسعار السندات في السوق.

ومن خلال تصنيف السندات أصولاً مالية «محتفظاً بها حتى الاستحقاق»، تستطيع البنوك تجنّب تسجيل خسائر تستنزف رأس المال، ما لم تضطر إلى بيعها. وقال أينسوورث، من «موديز»، إن هذا الاحتمال تراجع، لأن المقرضين باتوا يعتمدون بدرجة أقل على التمويل قصير الأجل.

ومع ذلك، ترى المحللة لدى «مورنينغستار دي بي آر إس»، ماريا ريفاس، أن السؤال الأساسي بالنسبة إلى البنوك يتمثّل في كيفية نظر المستثمرين إلى المحافظ التي تتضمّن خسائر غير محققة، بصرف النظر عن المعالجة المحاسبية.

وقالت لـ«رويترز»: «إذا كان هذا وضعاً مؤقتاً، فمن المفترض ألا يؤثر بشكل كبير على معنويات المستثمرين. لكن إذا استمر لفترة طويلة، فقد يؤثر سلباً على نظرتهم إلى المخاطر».

آليات اجتازت اختبارات الأزمات

يتوقع الرئيس التنفيذي لبنك «بيرايوس» اليوناني، كريستوس ميغالو، مزيداً من التقلبات في سوق السندات الحكومية، لكنه يقلّل احتمالات تحولها إلى أزمة متفاقمة.

وقال لـ«رويترز» إن اليونان تسدّد ديونها حالياً بمتوسط أسعار فائدة أدنى بكثير من المستويات التي تقترض بها بريطانيا اليوم، في تحول كبير مقارنة بما كان عليه الوضع قبل عقد، عندما كانت البلاد تتعافى من أزمة مالية وسلسلة من عمليات الإنقاذ.

وأضاف أن فرنسا، التي تتجه إليها الأنظار حالياً، تختلف أيضاً عن اليونان في تلك المرحلة، قائلاً: «فرنسا اقتصاد كبير جداً، ولذلك لديها الكثير من الأدوات التي يمكنها اللجوء إليها».

وتابع: «لدى الجهات الرقابية وصنّاع السياسات، وكذلك البنوك، آليات اجتازت اختبارات الأزمات، لضمان ألا نواجه، على الأرجح، مشكلة كبرى مماثلة مرة أخرى. ومن الواضح أننا نُجري اختبارات ضغط لمحافظنا الاستثمارية باستمرار».

ومع ذلك، يمكن لارتفاع عوائد السندات السيادية أن يضر بالبنوك بصورة مباشرة، من خلال زيادة تكاليف تمويلها، إذ تقترض البنوك عادةً بعوائد أعلى من تلك التي تقترض بها الحكومات.

وتُعد البنوك الفرنسية أكبر الجهات المصدرة لديون أسواق الجملة في الاتحاد الأوروبي، ولذلك فإن استمرار ارتفاع العوائد سيزيد «تكلفة الأموال في كل مرة تعيد فيها التمويل، وتتراكم هذه الزيادة بمرور الوقت»، وفق غوبتا من «ويزدوم تري».

ويتفق مسؤول سابق رفيع المستوى في الإشراف المصرفي، تحدّث إلى «رويترز» شريطة عدم الكشف عن هويته، مع هذا التقييم.

وأضاف أن البنوك تتنافس بصورة أكثر حدة على الودائع، في انعكاس لضغوط التمويل، مشيراً إلى أن آفاق القطاع ستعتمد في نهاية المطاف، جزئياً على الأقل، على نظرة الأسواق إليه.