أدنى نمو في تاريخ الولايات المتحدة.. والخبراء لا يرون حلولاً في الأفق

أصبح تحقيق تقدم بمعدل نقطتين فقط سنويًا خلال العقد المقبل نوعًا من «التفاؤل المفرط»

متوسط النمو الاقتصادي الأميركي السنوي لم يتجاوز 2 % سنويًا فحسب خلال فترة حكم باراك أوباما (رويترز)
TT

أدنى نمو في تاريخ الولايات المتحدة.. والخبراء لا يرون حلولاً في الأفق

متوسط النمو الاقتصادي الأميركي السنوي لم يتجاوز 2 % سنويًا فحسب خلال فترة حكم باراك أوباما (رويترز)

في تلك الأيام الخوالي، عندما كان مسلسل «Gunsmoke» (دخان البندقية)، وهو من مسلسلات «الويتسرن» الأميركية التي شهدت رواجًا بالغًا في عقد الخمسينات من القرن الماضي، يعرض على شاشات التلفاز وكان ليندون جونسون هو رئيس البلاد، تمكن اقتصاد الولايات المتحدة من تحقيق معدل للنمو بنسبة 5 في المائة سنويًا لما يقرب من عشر سنوات متتالية. فما الذي يمكننا فعله لاستعادة بعض من هذه القوة الاقتصادية الماضية!
خلال عهد الرئيس رونالد ريغان، بعد عقدين من الفترة المذكورة أولا، كان ارتفاع الدورة الاقتصادية، والذي نشأ عما كان معروفًا وقتئذ بأسوأ ركود تشهده البلاد في فترة ما بعد الحرب العالمية الثانية، يبلغ متوسطًا يزيد قليلا على 4 في المائة في العام. وفي الوقت الذي شغل فيه جورج دبليو بوش منصب الرئيس في البيت الأبيض، كان الانتعاش المحقق من الركود قد بلغ بمعدل النمو مستوى أدنى من 3 في المائة في العام.
أيريد أحدنا أن يعرف المستوى الذي بلغناه الآن؟ خلال السنوات السبع التالية على تجاوز الولايات المتحدة لمرحلة الكساد العظيم تحت حكم الرئيس باراك أوباما، بلغ متوسط النمو الاقتصادي السنوي حد 2 في المائة في العام فحسب.
ما الأنباء السيئة في ذلك؟ حسنًا، إن لم تتحرك الحكومة ورجال الأعمال لفعل أي شيء بغية تحسين القدرات الاقتصادية الأساسية، فسوف تكون الولايات المتحدة أسعد حظًا إن حققت أدنى معدلات النمو المتوقعة عبر أية فترة ممتدة من الزمن.
أخبرني السيد لورانس إتش سومرز، الذي شغل منصب وزير الخزانة سابقًا وكان كبير مستشاري الاقتصاد للرئيس أوباما، قائلا: «إن النمو الذي يشهده اقتصاد البلاد الآن ناتج عن رياح معاكسة ودورية مؤلمة».
ولكن تلك الرياح المعاكسة الدورية - والمعززة من خلال إعادة تشغيل بعض من الموارد الاقتصادية الخاملة، والتي هبطت بمعدل البطالة إلى مستوى 55 في المائة من واقع 10 في المائة فيما سبق - قد انقضى أثرها تمامًا. ولن يتحرك معدل البطالة أدنى من 5 في المائة نحو الحد الصفري - وهو أقرب ما يكون إلى ما يصفه خبراء الاقتصاد بالعمالة الكاملة من دون التضخم المفرط.
وما تبقى لدينا ليس إلا الاقتصاد الذي يعمل تحت رحمة زوج من الديناميكيات القوية. وأولها هو التقلص التدريجي للقوى العاملة بوصفها شريحة معتبرة من إجمالي عدد السكان، والتي تشهد ضغطًا مطردًا من موجات متتالية للمتقاعدين من فترة طفرة المواليد الأميركية، والتي لم تعد تستفيد من الدفعة القوية التي شهدتها سوق العمل إثر دخول النساء مجال القوى العاملة المأجورة خلال القرن العشرين. والديناميكية الثانية هي الهبوط المستمر في نمو الإنتاجية على مدى الاثنا عشر عاما الماضية.
ولقد لخص لاكشمان أشوثان، من معهد أبحاث الدورة الاقتصادية، الأمر إذ قال: «خلال السنوات الخمس القادمة، من شأن نمو القوى العاملة بنصف نقطة مئوية مع نمو معدل الإنتاجية بنصف نقطة مئوية أن يسبب دفعة جيدة لاقتصاد البلاد بوتيرة ضعيفة لا تجاوز نقطة مئوية واحدة في العام!
حتى أيسر التوقعات الصادرة عن مكتب الميزانية في الكونغرس والتي تتنبأ بتحقيق نمو اقتصادي بواقع نقطتين مئويتين فقط خلال السنوات العشر المقبلة تعد من التوقعات المفرطة في التفاؤل بشكل كبير، كما يقول السيد اشوثان، استنادًا إلى المضاعفة الثلاثية لمعدل الإنتاجية من واقع المتوسط المتحقق خلال السنوات الخمس الماضية.
* الفيدرالي ودوره
تمكن بنك الاحتياطي الفيدرالي من إدارة خروج التعافي الاقتصادي من براثن الركود، ولكن ليس أمام بنك الاحتياطي الفيدرالي الكثير ليفعله من أجل تغيير الآفاق الاقتصادية الأساسية. وقال السيد آشوثان مضيفًا: «لا تستطيع السياسة النقدية التعامل مع المشكلات الهيكلية. والاختبار الحقيقي لأية سياسة يكمن في التأثير الذي تضفيه تلك السياسة على تحسين معدل الإنتاجية أو النمو الديموغرافي».
إن نظرة الركود الأميركية الحالية من الأهمية بمكان؛ فالديون هي من أضخم وأثقل الأعباء على الاقتصادات بطيئة النمو. وأصبحت معاشات التقاعد للأعداد المتزايدة من المتقاعدين أكثر التكاليف المالية الحالية. وأصبحت طريقة تقسيم الكعكة من المشكلات السياسية العسيرة في الاقتصادات التي لا تشهد نموًا بالأساس.
ذلك الركود، والذي تفاقم إثر حقيقة مفادها أن أغلب مكاسب الدخل التي تمكن الاقتصاد من تحقيقها قد ذهبت إلى الشريحة العليا، مما يؤكد على مستويات الغضب الكامنة التي تسري بين جموع الجماهير في العام الانتخابي الحالي.
والنمو المحض، من تلقاء نفسه، ليس مفيدًا أو كافيًا بحال. ولكن من دون نسبة نمو معتبرة، ومقترنة بسياسات حصيفة للمحافظة على أدنى مستوى من معدلات البطالة، فهناك احتمالات ضئيلة لتحسين إجمالي ثروات أصحاب الدخول المتدنية.
وفي حين أن المرشح الرئاسي الجمهوري دونالد ترامب يستغل ذلك الغضب أيما استغلال، فإن حزمة مقترحاته الأخيرة - من حيث ترحيل نسبة كبيرة من القوة العاملة خارج البلاد، والإعلان عن تخفيضات ضريبية تقدر بتريليونات الدولارات، أغلبها لصالح الأثرياء، والتي من شأنها أن تزيد فجوة عدم المساواة داخل المجتمع، ووقف التعاملات التجارية مع أغلب دول العالم، قد تؤدي إلى رفع الحد الأدنى من الأجور، وربما لا - وتلك المقترحات لن تحقق شيئا لتعزيز النمو الاقتصادي المنشود. ولكن لا داعي للقلق، فسوف تكون أميركا أمة عظيمة من دون شك!
أما هيلاري كلينتون، المرشحة الديمقراطية للمنصب ذاته، والتي وضعت منطلقا متماسكا يركز على زيادة الدخول وتحسين الأمن الاقتصادي للأسر من الطبقة المتوسطة، فقد ابتعدت تمامًا عن تناول الخطر القائم والداهم للنمو المنخفض عبر العقود المقبلة. وبدلا من ذلك، تعهدت السيدة كلينتون بتعيين زوجها، الذي كان رئيسًا للبلاد في فترة ازدهار النمو الاقتصادي في التسعينات، على رأس السياسة الاقتصادية للبلاد.
* ما الذي ينبغي فعله؟
لا ينبغي على الناخبين السماح للمرشحين الرئاسيين بالمراوغة عن إجابة الأسئلة الصعبة: ما الذي يمكن أو ينبغي فعله لتحسين مقدرة الاقتصاد على النمو؟ وهل من شأن الركود طويل الأجل أن يكون ذا تأثير مباشر على سياسة البلاد؟
وعلى أدنى تقدير ممكن، فإن التوقعات القاتمة تدعو الحكومة إلى الاستعداد لمواجهة جولة أخرى من التحفيزات المالية.. حيث إن التعافي الاقتصادي قد مرت عليه حتى الآن سبعة أعوام كاملة. ومع أسعار الفائدة التي تقارب الحد الصفري، فلن يكون هناك متسع أمام بنك الاحتياطي الفيدرالي للحيلولة دون شهود ارتفاع جديد في معدلات البطالة إذا ما استمر تعثر الاقتصاد على نحوه الحالي.
ويقول آلان إس. بليندر، نائب الرئيس الأسبق لبنك الاحتياطي الفيدرالي، والذي يشغل الآن منصب البروفسور في جامعة برينستون: «إن كان هناك هبوط دوري خلال العام المقبل أو الشهور القليلة القادمة، فلن يكون هناك شيء يمكن فعله لتجاوزه». ولقد خرج السيد بليندر بمجموعة حذرة من المقترحات بغية تجديد أدوات السياسة المالية في حالة أن الاقتصاد واجه المزيد من العثرات وثارت الحاجة الماسة إلى المحفزات المالية السريعة.
وكتب السيد بليندر قائلا: «يتعلم الطلاب في مادة مبادئ الاقتصاد أن تخفيض الضرائب و(أو) المستويات المرتفعة من الإنفاق الحكومي، يمكنها التخفيف من الحالات الركود من خلال زيادة الطلب الكلي.. ولكن مثل هذا الطرح الكينزي المبسط لا ينبغي أن يجاوز مرحلة المناقشات الأكاديمية في الوقت الراهن؛ مثالا بالانتقاء الطبيعي لداروين أو ظاهرة الاحتباس الحراري».
ولكن الكثير من السياسيين الجمهوريين يرفضون فعلا تلك الأفكار الثلاثة برمتها. وطالما أن الحزب الجمهوري لا يزال يحكم قبضته على الكونغرس، فسوف تكون لذلك الحزب اليد العليا على مقاليد الإنفاق الحكومي في البلاد. وبالتالي يصبح المدى الطويل أكثر إثارة للتحديات.
وبعض من الخبراء، مثل جون جي. فيرنولد، وهو الباحث البارز لدى بنك الاحتياطي الفيدرالي فرع سان فرانسيسكو، يشترك في تلك الرؤية مع مكتب الميزانية بالكونغرس حول أن الإنتاجية سوف تشهد ارتفاعا بواقع 1.5 نقطة مئوية في العام على الأكثر، أي ما يشكل عودة إلى وتيرتها المحققة منذ فترة السبعينات. ومن شأن ذلك أن يعني نموا بواقع نقطتين مئويتين في العام.
فهل ذلك هو أفضل ما في جعبة الولايات المتحدة؟ ليس بالضرورة.
* أين تكمن المشكلة؟
فقد شهدت الإنتاجية تباطؤا كبيرا بسبب ارتفاع معدلات التوظيف بأسرع من الاستثمار المالي. مما يعني أن كل عامل جديد ليس أقل من حيث المهارة فحسب، بل هناك القليل من رأس المال الذي يعمل به، ومساعدات أقل من الأجهزة والآليات أو البرمجيات التي تساعد في الإنتاج وتوليد الدخل. والسبيل الوحيد لزيادة الإنتاجية هو توفير الحوافز لاستثمار رؤوس الأموال، وقد يتم ذلك عن طريق إصلاح ضرائب الشركات والأعمال التي تدفع بالشركات إلى إعادة الأموال التي يحتفظون بها في الخارج.
ومن شأن تخفيف القيود على المهاجرين المتعلمين أن يؤدي إلى زيادة ريادة الأعمال والاستثمارات. وقد يؤدي دعم رعاية الأطفال إلى تشجيع المزيد من الأمهات على العودة السريعة إلى القوة العاملة. ومن شأن إلغاء اللوائح والتنظيمات المرهقة - مثالا بالتراخيص المهنية التي تقيد من الأهلية المطلوبة للحصول على مجموعة متنوعة من الوظائف، وقوانين المناطق السكنية المتشددة والتي نحظر بناء المنازل الجديدة - أن تحسن من الكفاءة الاقتصادية والمساواة.
ومن شأن التدريب الأكثر تركيزًا كذلك أن يعزز وبشكل كبير من رأس المال البشري للقوة العاملة. والاستثمارات العامة لتجديد البنية التحتية المتداعية في البلاد لن تؤدي إلى إنتاج المزيد من فرص العمل فحسب بالنسبة لعمال المعمار العاطلين، بل سوف تسبب دفعة كبيرة في الإنتاجية كذلك.
ما مقدار الأموال التي يمكن أن نحصلها من وراء ذلك؟ يقول السيد سومرز إن السياسات الحصيفة يمكنها أن تضيف نموًا بواقع نصف نقطة إلى نقطة مئوية كاملة. كما أنه يأمل في أن الاستثمارات الكبيرة في مجال التكنولوجيات المتقدمة، التي لم تظهر فوائدها الإنتاجية الكبيرة بعد، أن تدلي بدلوها في ذلك الأمر.
ولكن في ظل وجود أفضل النيات، كما يحذر دوغلاس دبليو إيلمندورف، الرئيس الأسبق لمكتب الميزانية في الكونغرس والعميد الحالي لكلية كينيدي للإدارة الحكومية في جامعة هارفارد: «لن نعود أبدًا إلى مستوى النمو بواقع 3 نقاط مئوية، وفقًا لأي شيء نعرف كيف نفعله الآن».
* خدمة «نيويورك تايمز»


فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)
TT

فرنسا تتفادى خفضاً ائتمانياً جديداً وسط اضطرابات سياسية ومالية

عمال يزيلون الكتابات الجدارية من قاعدة تمثال لويس الرابع عشر الفروسي في ساحة بيلكور بمدينة ليون (رويترز)

تجنبت فرنسا خفضاً جديداً لتصنيفها الائتماني من وكالة «موديز»، بعدما أبقت الوكالة تصنيفها عند «إيه إيه 3» (Aa3) مع الإبقاء على نظرة مستقبلية «سلبية»، في خطوة تخفف الضغوط مؤقتاً عن الحكومة الفرنسية التي تواجه اضطرابات اجتماعية متصاعدة وصعوبات في ضبط أوضاع المالية العامة. ويأتي القرار في وقت تتزايد فيه مخاوف المستثمرين بشأن عجز الموازنة، وارتفاع تكاليف الاقتراض، واحتمالات تفاقم الأزمة السياسية مع اقتراب الانتخابات الرئاسية المقررة العام المقبل.

وكانت أسواق السندات تتوقع خفض التصنيف، بما يضع «موديز» على خطى وكالتي «ستاندرد آند بورز» و«فيتش»، اللتين خفضتا تصنيف فرنسا بالفعل، في ظل تعثر جهود ضبط الإنفاق العام واستمرار الشلل السياسي الذي أعقب الانتخابات التشريعية المبكرة في عام 2024، التي أسفرت عن برلمان منقسم.

وقالت «موديز» إنها أنهت مراجعتها الدورية للتصنيف، وأبقت عليه عند «إيه إيه 3»، وهو المستوى الذي يحمل نظرة مستقبلية سلبية منذ أكتوبر (تشرين الأول) من العام الماضي.

الموازنة الجديدة في صلب قرار «موديز»

اعتبرت وزارة المالية الفرنسية أن قرار الإبقاء على التصنيف يعكس «مصداقية الموازنة التي طرحتها الحكومة ضمن مشروع موازنة 2027»، والرامية إلى إعادة المالية العامة إلى مسار التعافي.

لكن الحكومة تواجه صعوبات في تمرير المشروع داخل البرلمان، حيث قد ترفض أحزاب المعارضة التسوية بشأن بنوده، أو تسعى إلى إسقاط الحكومة من خلال تصويت بحجب الثقة.

وقالت «موديز» إن تصنيف فرنسا يفترض إقرار موازنة لعام 2027 تحدّ من العجز، إلى جانب تراجع نسبي في تكاليف التمويل والتوترات الاجتماعية خلال الأشهر المقبلة.

وتستهدف الموازنة خفض عجز الموازنة إلى 5 في المائة من الناتج المحلي الإجمالي في عام 2027، مقارنة بـ5.4 في المائة خلال العام الحالي. غير أن مجلس النواب ألغى بعض تدابير التوفير الرئيسية، فيما أبدت أحزاب المعارضة استعداداً محدوداً للتوافق؛ إذ سعت إلى إلغاء بعض التخفيضات المقترحة وإضافة نفقات جديدة.

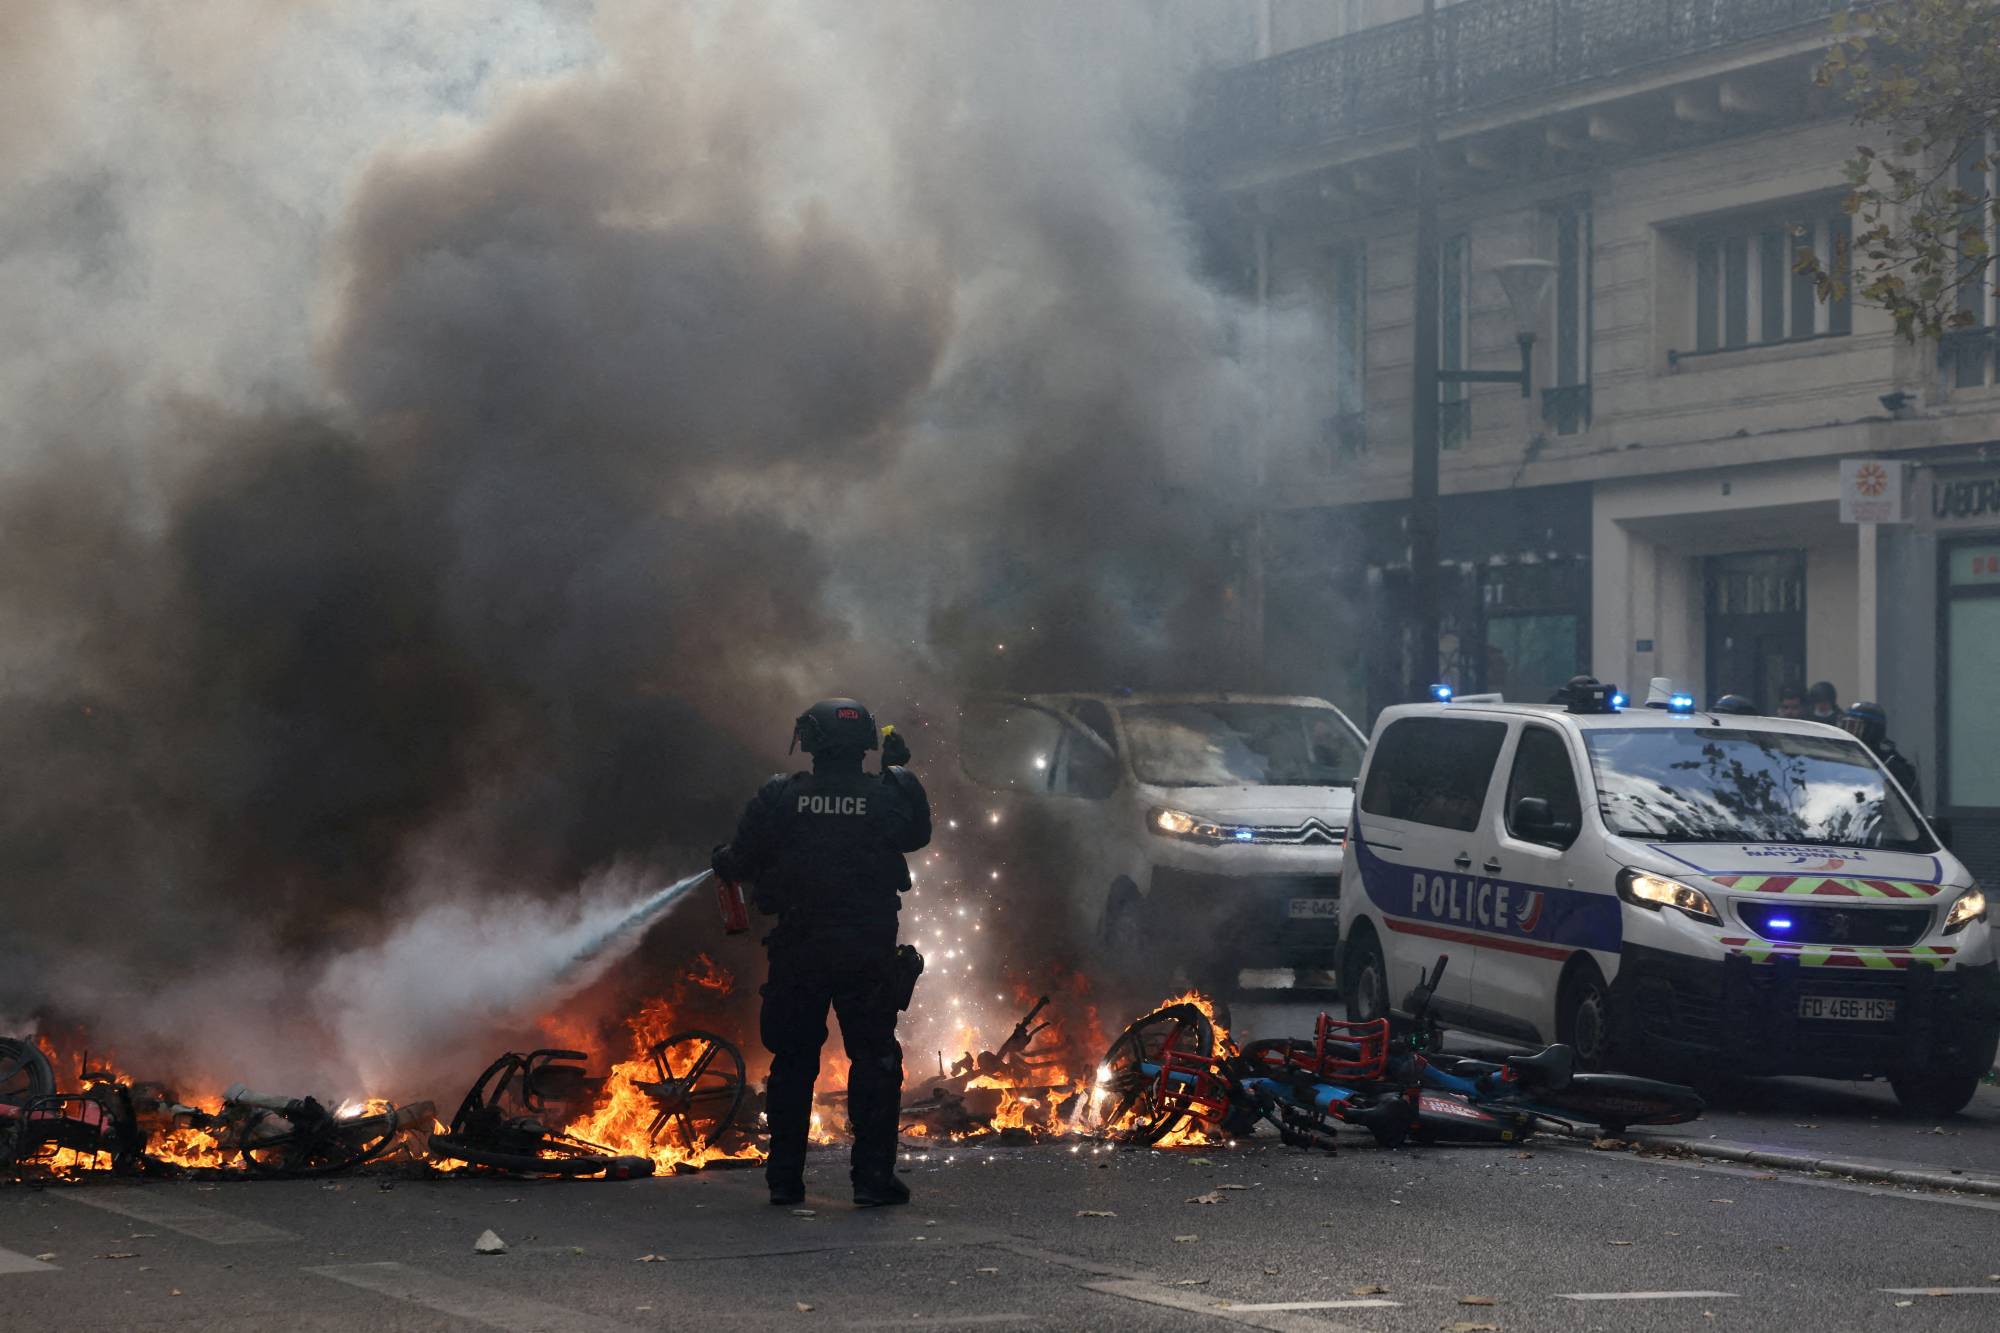
شرطي فرنسي يُطفئ دراجات هوائية مشتعلة خلال مظاهرة في باريس الأسبوع الماضي (رويترز)

تكاليف الاقتراض ترتفع إلى مستويات قياسية

تواجه فرنسا تكاليف اقتراض أعلى من دول ذات تصنيف ائتماني أدنى، مثل إيطاليا، في ظل قلق المستثمرين من اتساع عجز الموازنة، الذي يعدّ من الأكبر في منطقة اليورو، فضلاً عن المخاطر السياسية المرتبطة بالانتخابات الرئاسية المقبلة.

وارتفعت علاوة المخاطر على السندات الحكومية الفرنسية مقارنة بالسندات الألمانية، التي تُعدّ ملاذاً آمناً، إلى أعلى مستوياتها في 15 عاماً يوم الخميس، فيما صعد عائد السندات الفرنسية لأجل 10 سنوات إلى 5.14 في المائة، وهو أعلى مستوى له منذ يوليو (تموز) 2002.

وزادت الاحتجاجات الاجتماعية من صعوبة تمرير إجراءات خفض الإنفاق، بعدما تحولت مظاهرات مرتبطة بنقص تمويل المدارس وارتفاع تكاليف المعيشة إلى أعمال شغب ونهب خلال عطلة نهاية الأسبوع الماضي. وترفض الحكومة زيادة تمويل المدارس أو رفع الحد الأدنى للأجور، فيما يُتوقع تنظيم احتجاجات جديدة يوم السبت.

الانتخابات الرئاسية تزيد الضبابية

كانت «موديز» قد أشارت في وقت سابق من أكتوبر، إلى أن قدرة الحكومة الفرنسية على تجاوز الانقسامات داخل البرلمان ستكون العامل الحاسم في قرارها المقبل بشأن التصنيف الائتماني.

وقال روشاب أمين، مدير المحافظ لدى «ألسبرينغ غلوبال إنفستمنتس»، إن المستثمرين يفضلون الانتظار لمعرفة كيفية تطور المشهد السياسي خلال الأشهر الستة المقبلة وصولاً إلى الانتخابات، معتبراً أن هذه التطورات سيكون لها تأثير أكبر على الفارق بين عوائد السندات الفرنسية والألمانية.

وتشير استطلاعات الرأي إلى احتمال فوز اليمين المتطرف في الانتخابات الرئاسية المقررة في 18 أبريل (نيسان) و2 مايو (أيار) من العام المقبل، ما يزيد حالة عدم اليقين بشأن السياسة المالية والاقتصادية الفرنسية.

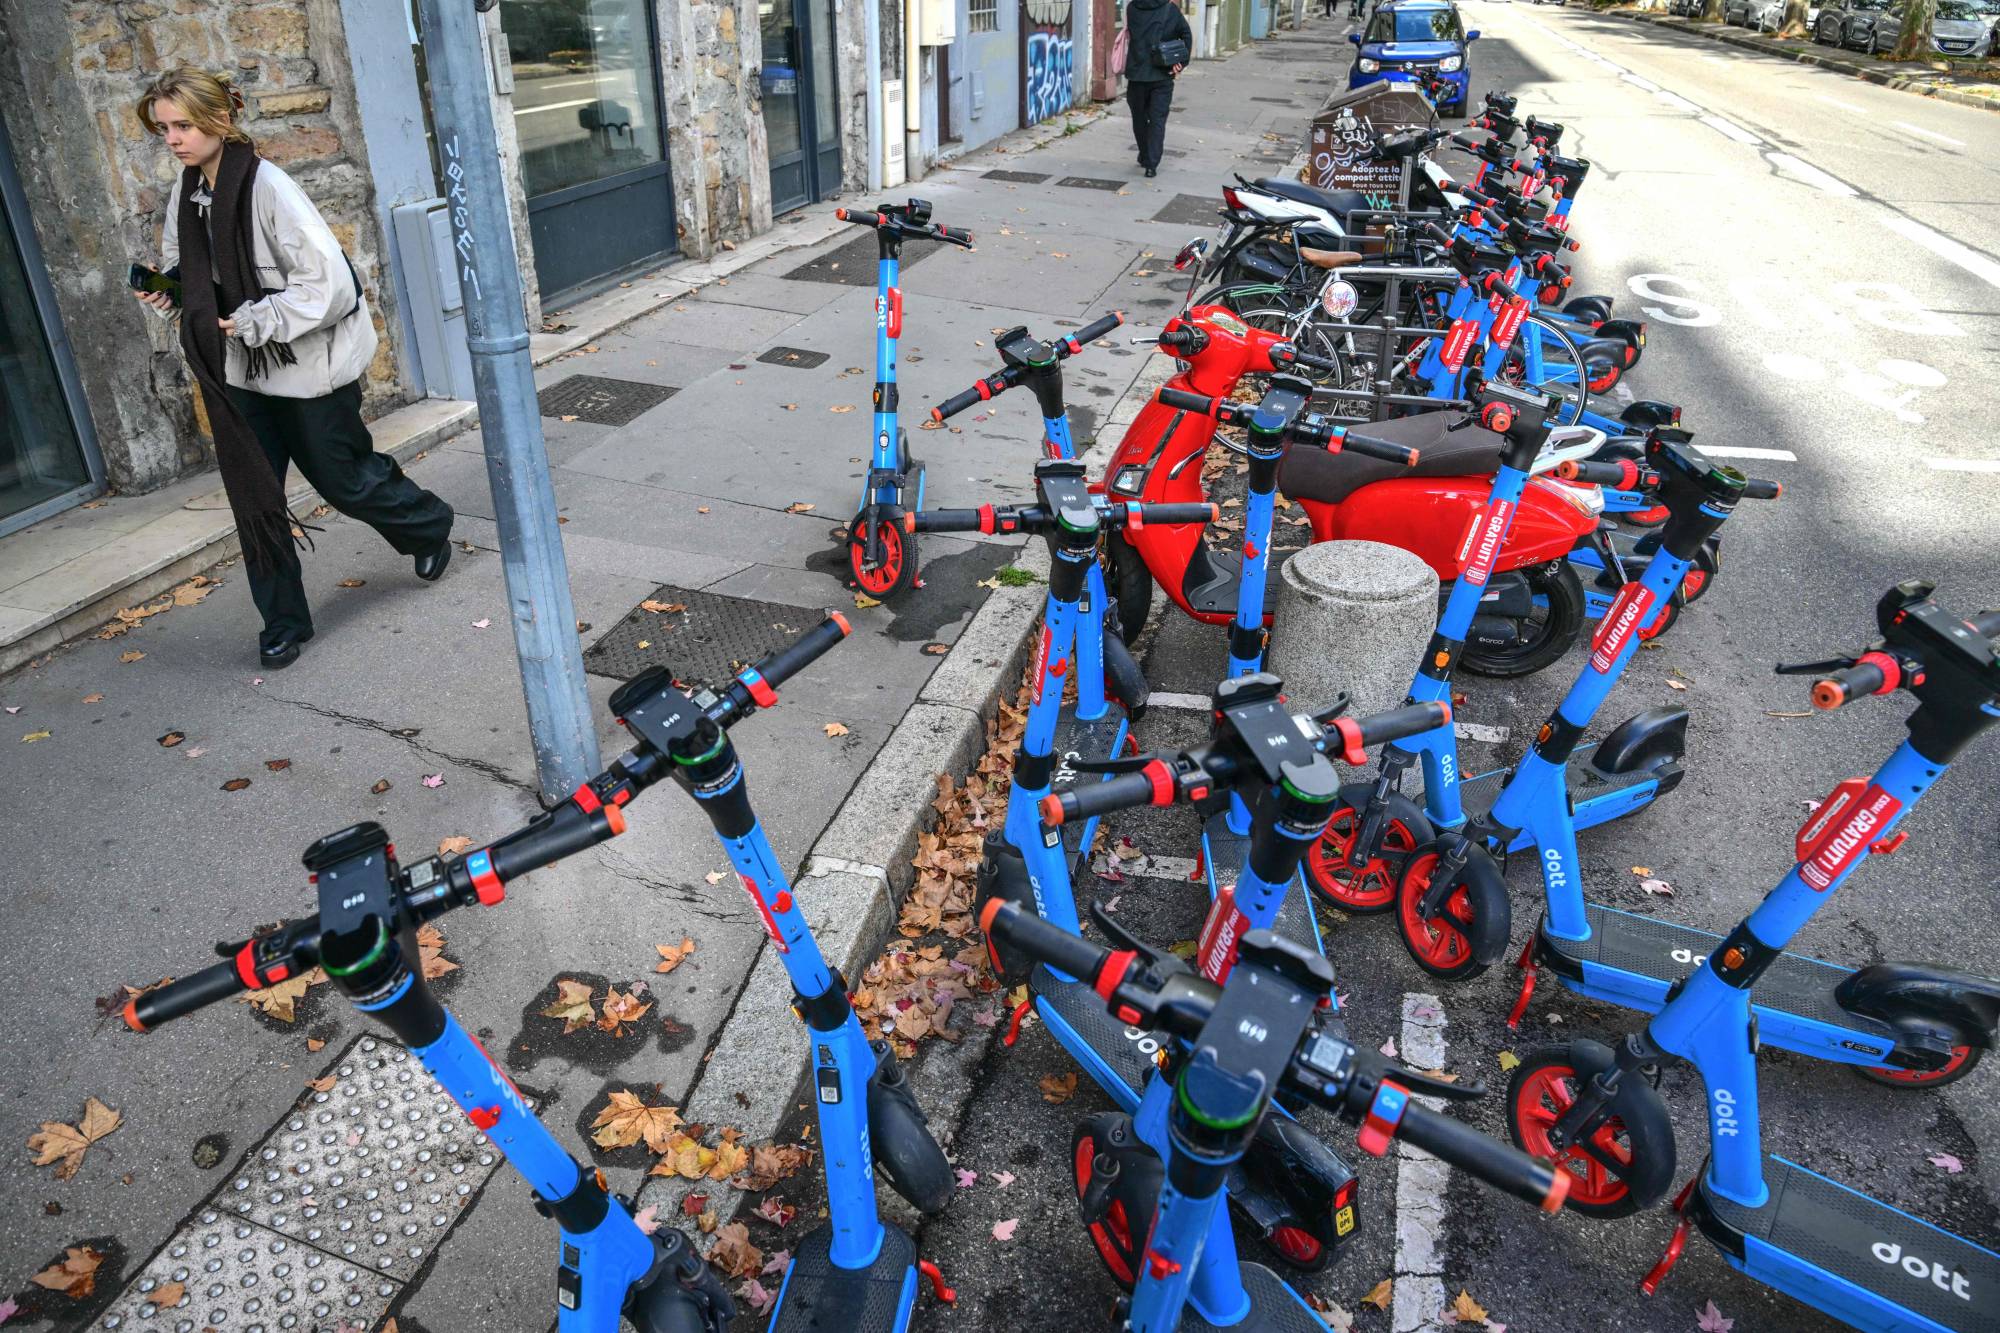
أحد المارة يمر بجوار دراجات كهربائية فُصلت عن الكهرباء في محيط مركز مدينة ليون لضمان عدم استخدامها متاريسَ (أ.ف.ب)

خطر الاقتراب من التصنيف الاستثماري الأدنى

حذر مايك بيل، رئيس استراتيجية الأسواق لدى «آر بي سي بلو باي لإدارة الأصول»، من أن الضغوط على الدين الفرنسي قد تتفاقم بعد الانتخابات الرئاسية، إذا خفضت وكالات «موديز» و«ستاندرد آند بورز» و«فيتش» تصنيف فرنسا إلى «بي بي بي»، وهو مستوى أعلى بدرجة واحدة فقط من التصنيف غير الاستثماري، المعروف باسم «السندات عالية المخاطر».

ومن شأن هذا السيناريو أن يدفع بعض المستثمرين، الذين تفرض عليهم قواعد الاستثمار حدوداً دنيا للتصنيف الائتماني، إلى بيع حيازاتهم من السندات الفرنسية، بما قد يزيد الضغوط على السوق ويرفع تكاليف الاقتراض.

وبذلك، يوفر قرار «موديز» متنفساً مؤقتاً لفرنسا، لكنه لا يبدد المخاطر التي تحيط بماليتها العامة. وستظل قدرة الحكومة على تمرير الموازنة وخفض العجز واحتواء الاضطرابات السياسية، عوامل حاسمة في تحديد اتجاه التصنيف الائتماني وتكاليف التمويل خلال المرحلة المقبلة.


تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)
TT

تدفقات صناديق الأسهم العالمية ترتفع إلى 28.16 مليار دولار

المتداولون في بورصة نيويورك يعملون خلال جلسة التداول الصباحية في 21 أكتوبر (أ.ف.ب)

عزز تراجع عوائد سندات الخزانة الأميركية ونتائج أعمال الشركات التي فاقت التوقعات، إقبال المستثمرين على الأسهم العالمية، لتواصل الصناديق جذب التدفقات النقدية للأسبوع الخامس على التوالي، بصافٍ بلغ 28.16 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر (تشرين الأول)، مقارنة بـ19.88 مليار دولار في الأسبوع السابق. غير أن هذا الزخم لم يبدد المخاوف المرتبطة بارتفاع الإنفاق الرأسمالي على الذكاء الاصطناعي، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة قلق المستثمرين بشأن الالتزامات الاستثمارية لشركات التكنولوجيا، في وقت سجلت فيه صناديق السندات العالمية تدفقات داخلة للأسبوع الخامس أيضاً، بينما عادت صناديق أسواق النقد إلى جذب السيولة بعد موجة سحوبات حادة.

وتراجع العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 15 نقطة أساس خلال الأسبوع، قبل أن ينخفض إلى ما دون مستوى 5 في المائة هذا الأسبوع، وهو مستوى يحظى بمتابعة واسعة في الأسواق، وفق «رويترز».

وعززت نتائج الشركات الإيجابية شهية المستثمرين؛ إذ تجاوزت نتائج نحو 73 في المائة من الشركات المدرجة في مؤشر «إم إس سي آي» العالمي لجميع الدول، التي أعلنت نتائجها حتى الآن، متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

لكن مؤشر «إم إس سي آي» العالمي تراجع بنسبة 1.31 في المائة يوم الخميس، بعدما أعلنت شركة «ميتا» نتائج قوية يوم الأربعاء، بالتزامن مع كشفها عن خطط لإصدار أسهم لا تمنح حقوق التصويت، مما أعاد المخاوف بشأن تنامي التزاماتها الرأسمالية.

آسيا تستقطب التدفقات الكبرى

على المستوى الجغرافي، استقطبت صناديق الأسهم الآسيوية 11.53 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ ديسمبر (كانون الأول) 2022 على الأقل. كما اجتذبت الصناديق الأوروبية 9.14 مليار دولار، والأميركية 5.07 مليار دولار.

وفي الولايات المتحدة، تراجعت التدفقات الصافية إلى صناديق الأسهم إلى 5.07 مليار دولار خلال الأسبوع المنتهي في 21 أكتوبر، بانخفاض يقارب 62 في المائة، مقارنة بـ13.37 مليار دولار في الأسبوع السابق. وجاء ذلك رغم تحسن شهية المستثمرين بفعل تراجع عوائد السندات وقوة نتائج الشركات، في حين حدّت المخاوف المرتبطة باستثمارات الذكاء الاصطناعي من الإقبال على الأسهم.

وانخفض العائد على سندات الخزانة الأميركية لأجل 10 سنوات بنحو 38 نقطة أساس مقارنة بذروته المسجلة في مطلع أكتوبر، عندما بلغ 5.3645 في المائة، وهو أعلى مستوى له منذ 24 عاماً ونصف العام. كذلك، تجاوزت نتائج نحو 82 في المائة من شركات مؤشر «ستاندرد آند بورز 500» التي أعلنت نتائجها حتى الآن متوسط توقعات المحللين، وفقاً لبيانات «إل إس إي جي».

ومع ذلك، هبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم التكنولوجيا، بنسبة 2.6 في المائة يوم الخميس، بعدما أثارت خطط «ميتا» لإصدار أسهم جديدة مخاوف بشأن ارتفاع الالتزامات الرأسمالية لشركات القطاع.

وأظهرت البيانات أن المستثمرين ضخّوا 8.63 مليار دولار في صناديق الأسهم الأميركية الكبرى، و1.92 مليار دولار في صناديق الشركات المتوسطة، في حين سحبوا 4.24 مليار دولار من صناديق الشركات الصغيرة.

متداول يعمل في بورصة نيويورك (أ.ف.ب)

صناديق التكنولوجيا العالمية

على مستوى القطاعات، جذبت صناديق التكنولوجيا العالمية 5.05 مليار دولار، لتعكس اتجاهها بعد تسجيل صافي سحوبات بلغ 4.77 مليار دولار في الأسبوع السابق. كما استقطعت صناديق الرعاية الصحية 1.83 مليار دولار من التدفقات، في حين شهدت صناديق السلع الاستهلاكية الكمالية خروج 1.29 مليار دولار.

وفي الولايات المتحدة، سجلت الصناديق القطاعية تدفقات داخلة بقيمة 1.8 مليار دولار بعد أسبوعين متتاليين من السحوبات، بدعم رئيسي من دخول 1.18 مليار دولار إلى صناديق المعادن والتعدين. كما اجتذبت صناديق التكنولوجيا والصناعة 429 مليون دولار و269 مليون دولار على التوالي.

سوق السندات

وفي سوق السندات، واصلت صناديق السندات العالمية جذب الاستثمارات للأسبوع الخامس على التوالي، مع تسجيل صافي تدفقات بلغ 9.44 مليار دولار. واستقطبت الصناديق المقومة بالفرنك السويسري 6.8 مليار دولار، وهو أكبر تدفق أسبوعي إليها منذ نوفمبر (تشرين الثاني) 2024 على الأقل. كما جذبت صناديق السندات قصيرة الأجل 2.78 مليار دولار، بينما سجلت صناديق السندات عالية العائد سحوبات بقيمة 1.68 مليار دولار، وصناديق السندات الحكومية سحوبات بقيمة 550 مليون دولار.

في المقابل، سجلت صناديق السندات الأميركية صافي سحوبات أسبوعية بقيمة 969 مليون دولار، منهية سلسلة من التدفقات الداخلة استمرت 26 أسبوعاً. وسحب المستثمرون 3.3 مليار دولار من صناديق السندات الحكومية وسندات الخزانة طويلة الأجل، بينما ضخّوا 1.76 مليار دولار في الصناديق الحكومية وصناديق الخزانة قصيرة ومتوسطة الأجل، و1.56 مليار دولار في صناديق سندات البلديات.

وعادت صناديق أسواق النقد إلى جذب الاستثمارات، مسجلة تدفقات أسبوعية صافية بقيمة 15.86 مليار دولار عالمياً، و14.82 مليار دولار في الولايات المتحدة، بعد أن شهدت سحوبات كبيرة في الأسبوع السابق بلغت 47.51 مليار دولار عالمياً، ونحو 45.93 مليار دولار في الولايات المتحدة.

وفي أسواق السلع، جذبت صناديق الذهب والمعادن النفيسة الأخرى 1.29 مليار دولار، مسجلة صافي مشتريات للأسبوع الخامس خلال الأسابيع الستة الماضية، فيما استقطبت صناديق الطاقة 41.5 مليون دولار.

أما صناديق الأسواق الناشئة، فأظهرت البيانات التي شملت 29174 صندوقاً، أن المستثمرين ضخّوا 6.28 مليار دولار في صناديق الأسهم، وهو أكبر صافي شراء أسبوعي منذ 5 أغسطس (آب)، في حين سحبوا 48.72 مليون دولار من صناديق السندات.


«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)
TT

«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)

واصلت الأسهم الأميركية تراجعها في مستهل تعاملات الجمعة، مع تصاعد المخاوف من أن الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي قد لا تحقق العوائد المرجوة، في ظل تنامي القلق بشأن كلفة التوسع في مراكز البيانات وسبل تمويله.

وتجدّدت الضغوط على أسهم التكنولوجيا عقب إعلان النتائج المالية لشركة «ميتا»، التي أثارت مخاوف من لجوء شركات التكنولوجيا الكبرى إلى إصدار أسهم جديدة لتأمين التمويل اللازم لمواصلة الإنفاق المتزايد على الذكاء الاصطناعي.

وتراجعت المؤشرات الأميركية الرئيسية الثلاثة في مستهل التداولات، وإن سجل مؤشر «ناسداك» أداءً أفضل نسبياً من المؤشرين الآخرين، في تحول عن نمط التداول الذي ساد الجلسات الأخيرة.

وبعد نحو عشر دقائق من بدء التداول، انخفض مؤشر «داو جونز» الصناعي بنسبة 1 في المائة إلى 52.322.22 نقطة، فيما تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 0.5 في المائة إلى 7.625.19 نقطة. وهبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم شركات التكنولوجيا، بنسبة 0.4 في المائة إلى 25.915.39 نقطة.

وعلى صعيد الأسهم، تراجعت أسهم شركات تكنولوجية كبرى، من بينها «ميتا» و«أمازون»، في حين سجلت أسهم بعض شركات أشباه الموصلات، مثل «ميكرون»، و«إيه إم دي»، مكاسب.

وقال ديفيد موريسون، كبير محللي الأسواق لدى شركة «تريد نيشن»، في مذكرة، إن الأسواق قد تتجه إلى التعامل بقدر أكبر من الانتقائية مع الأسهم المرتبطة بالذكاء الاصطناعي، بدلاً من تحركها بصورة جماعية في الاتجاه نفسه.

وأوضح أن أسهم الشركات المرتبطة بالذكاء الاصطناعي اعتادت التحرك في اتجاهات متشابهة، صعوداً أو هبوطاً، وإن كان الصعود هو الاتجاه الغالب. لكنه أشار إلى أن تجدد التركيز على مصادر تمويل التوسع في البنية التحتية للذكاء الاصطناعي قد يدفع المستثمرين إلى التمييز بصورة أوضح بين الشركات، استناداً إلى قدرتها على تمويل استثماراتها وتحقيق عوائد منها.

وأضاف موريسون أن الشركات ليست متشابهة، وأن موجة الاستثمار في الذكاء الاصطناعي ستفرز رابحين وخاسرين، أياً يكن المسار الذي ستتخذه السوق.