الشركة الوطنية للإسكان تسعى لمواكبة الطلب المتزايد على العقار في ظل الطفرة التنموية الشاملة (الشرق الأوسط)
قالت الشركة الوطنية للإسكان – الذراع الاستثمارية والممكنة للمعروض الإسكاني في السعودية - إنها اعتمدت خططاً مستقبلية للمشاركة في تطوير القطاع العقاري في المملكة والمساهمة في تحقيق مستهدفات «رؤية 2030»، تستند إلى 4 محاور حتى عام 2025.
وفي بيان صدر اليوم اشتملت الخطة على زيادة المعروض من الوحدات السكنية المتنوعة، والعمل على زيادة المساهمة في الناتج المحلي، مع تعزيز الشراكة مع القطاع الخاص وخصوصاً المطورين العقاريين إضافة إلى تحفيز القطاع العقاري على توفير المزيد من فرص العمل للشباب السعودي.
ووضعت الشركة خطة خاصة لكل محور ضمن استراتيجيتها التي تستهدف تعظيم دور القطاع العقاري في الاقتصاد الوطني حيث تهدف حتى 2025 إلى زيادة المعروض العقاري بأكثر من 300 ألف وحدة، والمساهمة في زيادة الناتج المحلي بأكثر من 180 مليار ريال، إضافة إلى الوصول بالشراكة مع القطاع الخاص إلى 500 مطور ومقاول، مع خلق ما يزيد على 40 ألف فرصة وظيفية.
وتعمل الشركة على 3 مسارات في هذا الإطار تشمل مشاريع البيع على الخريطة، وتطوير الأراضي، والإسكان الميسر، في وقت تتضمن مشاريع البيع على الخريطة 99 مشروعاً وتقدم ما يفوق عن 112 ألف وحدة، تتجاوز تكلفتها 68 مليار ريال ومشاركة 67 مطوراً عقارياً.
وبحسب بيان الشركة، تصل مشاريع تطوير الأراضي، تحت إشرافها، إلى 186 مشروعاً على مساحة أكثر من 330 مليون متر مربع بقيمة تزيد على 12 مليار ريال، في حين يضم الإسكان الميسر 43 مشروعاً يوفر أكثر من 13 ألف وحدة سكنية.
وتسعى الشركة الوطنية للإسكان من خلال الخطط الجارية إلى مواكبة الطلب المتزايد على العقار في ظل الطفرة التنموية الشاملة في المملكة والتي تحتاج إلى خيارات عقارية مختلفة تلبي كافة الاحتياجات لأفراد المجتمع مع فتح المجال أمام شركات التطوير العقاري لتقديم منتجات سكنية نوعية للأسر السعودية.
ومعلوم أن الشركة تعتمد نموذج الضواحي السكنية ضخمة ذات الأنماط الحديثة كما تركز على تحفيز استخدام أساليب البناء الحديثة بالشراكة مع القطاع الخاص.
أفاد «صندوق النقد الدولي» بأن الاقتصاد السعودي يتمتع بقدرة على مواجهة الاضطرابات الإقليمية، بفضل مرونة أنشطته غير النفطية، واستمرار الاستثمارات، وتوافر هوامش
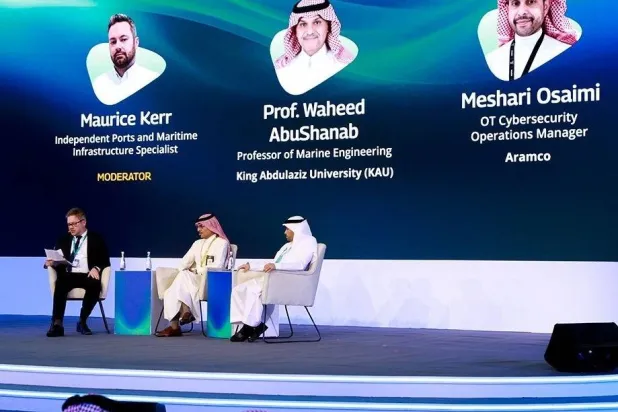
باتت استمرارية العمليات التجارية وحماية البنية التحتية من المخاطر الأمنية والسيبرانية عاملين حاسمين في تحديد كفاءة الموانئ وجاذبيتها لشركات الشحن العالمية
أسماء الغابري (جدة)
ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333346-%D9%85%D8%A7-%D8%A7%D9%84%D8%B0%D9%8A-%D8%A3%D8%B3%D9%82%D8%B7-%D8%A7%D9%84%D8%B0%D9%87%D8%A8%D8%9F-%D9%88%D9%87%D9%84-%D9%8A%D8%B3%D8%AA%D8%B9%D9%8A%D8%AF-%D8%A8%D8%B1%D9%8A%D9%82%D9%87-%D8%A3%D9%85-%D9%8A%D9%88%D8%A7%D8%B5%D9%84-%D8%A7%D9%84%D9%87%D8%A8%D9%88%D8%B7%D8%9F
ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟
بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)
تعرّض الذهب لموجة بيع حادة خلال الأسبوع المنتهي في 23 أكتوبر (تشرين الأول)، إذ هبطت بأسعاره إلى ما دون 4 آلاف دولار للأونصة للمرة الأولى منذ منتصف يوليو (تموز)، مع تصاعد المخاوف من استمرار التضخم وتزايد الرهانات على احتمال رفع أسعار الفائدة الأميركية مجدداً قبل نهاية العام.
وجاء التراجع في وقت كان يفترض أن تدعم فيه التوترات الجيوسياسية الطلب على المعدن بوصفه ملاذاً آمناً، لكن ارتفاع أسعار النفط وموجة البيع في أسواق الأسهم دفعت المستثمرين إلى تقليص مراكزهم وجني السيولة.
وانخفض الذهب في المعاملات الفورية بنحو 4 في المائة خلال الأسبوع، مسجلاً أسوأ أداء أسبوعي منذ يونيو (حزيران)، بعدما لامس مستوى 3975 دولاراً للأونصة يوم الجمعة، قبل أن يتداول قرب 4 آلاف دولار. وأغلقت العقود الأميركية الآجلة للذهب تسليم ديسمبر (كانون الأول) عند 4007.90 دولار للأونصة، منخفضة 1.3 في المائة في جلسة الجمعة، وفق بيانات نقلتها «رويترز».
ولم يكن الهبوط نتيجة عامل منفرد، بل جاء مع تداخل مجموعة من الضغوط، في مقدمتها ارتفاع أسعار الطاقة، وتغير توقعات السياسة النقدية، وتراجع شهية المستثمرين للمخاطرة، إلى جانب عمليات تصفية للمراكز الاستثمارية. كما أعادت حركة الذهب الأخيرة طرح سؤال بشأن قدرته على الاحتفاظ بجاذبيته كملاذ آمن عندما تتعرض الأسواق لضغوط تدفع المستثمرين إلى بيع الأصول لتوفير السيولة.
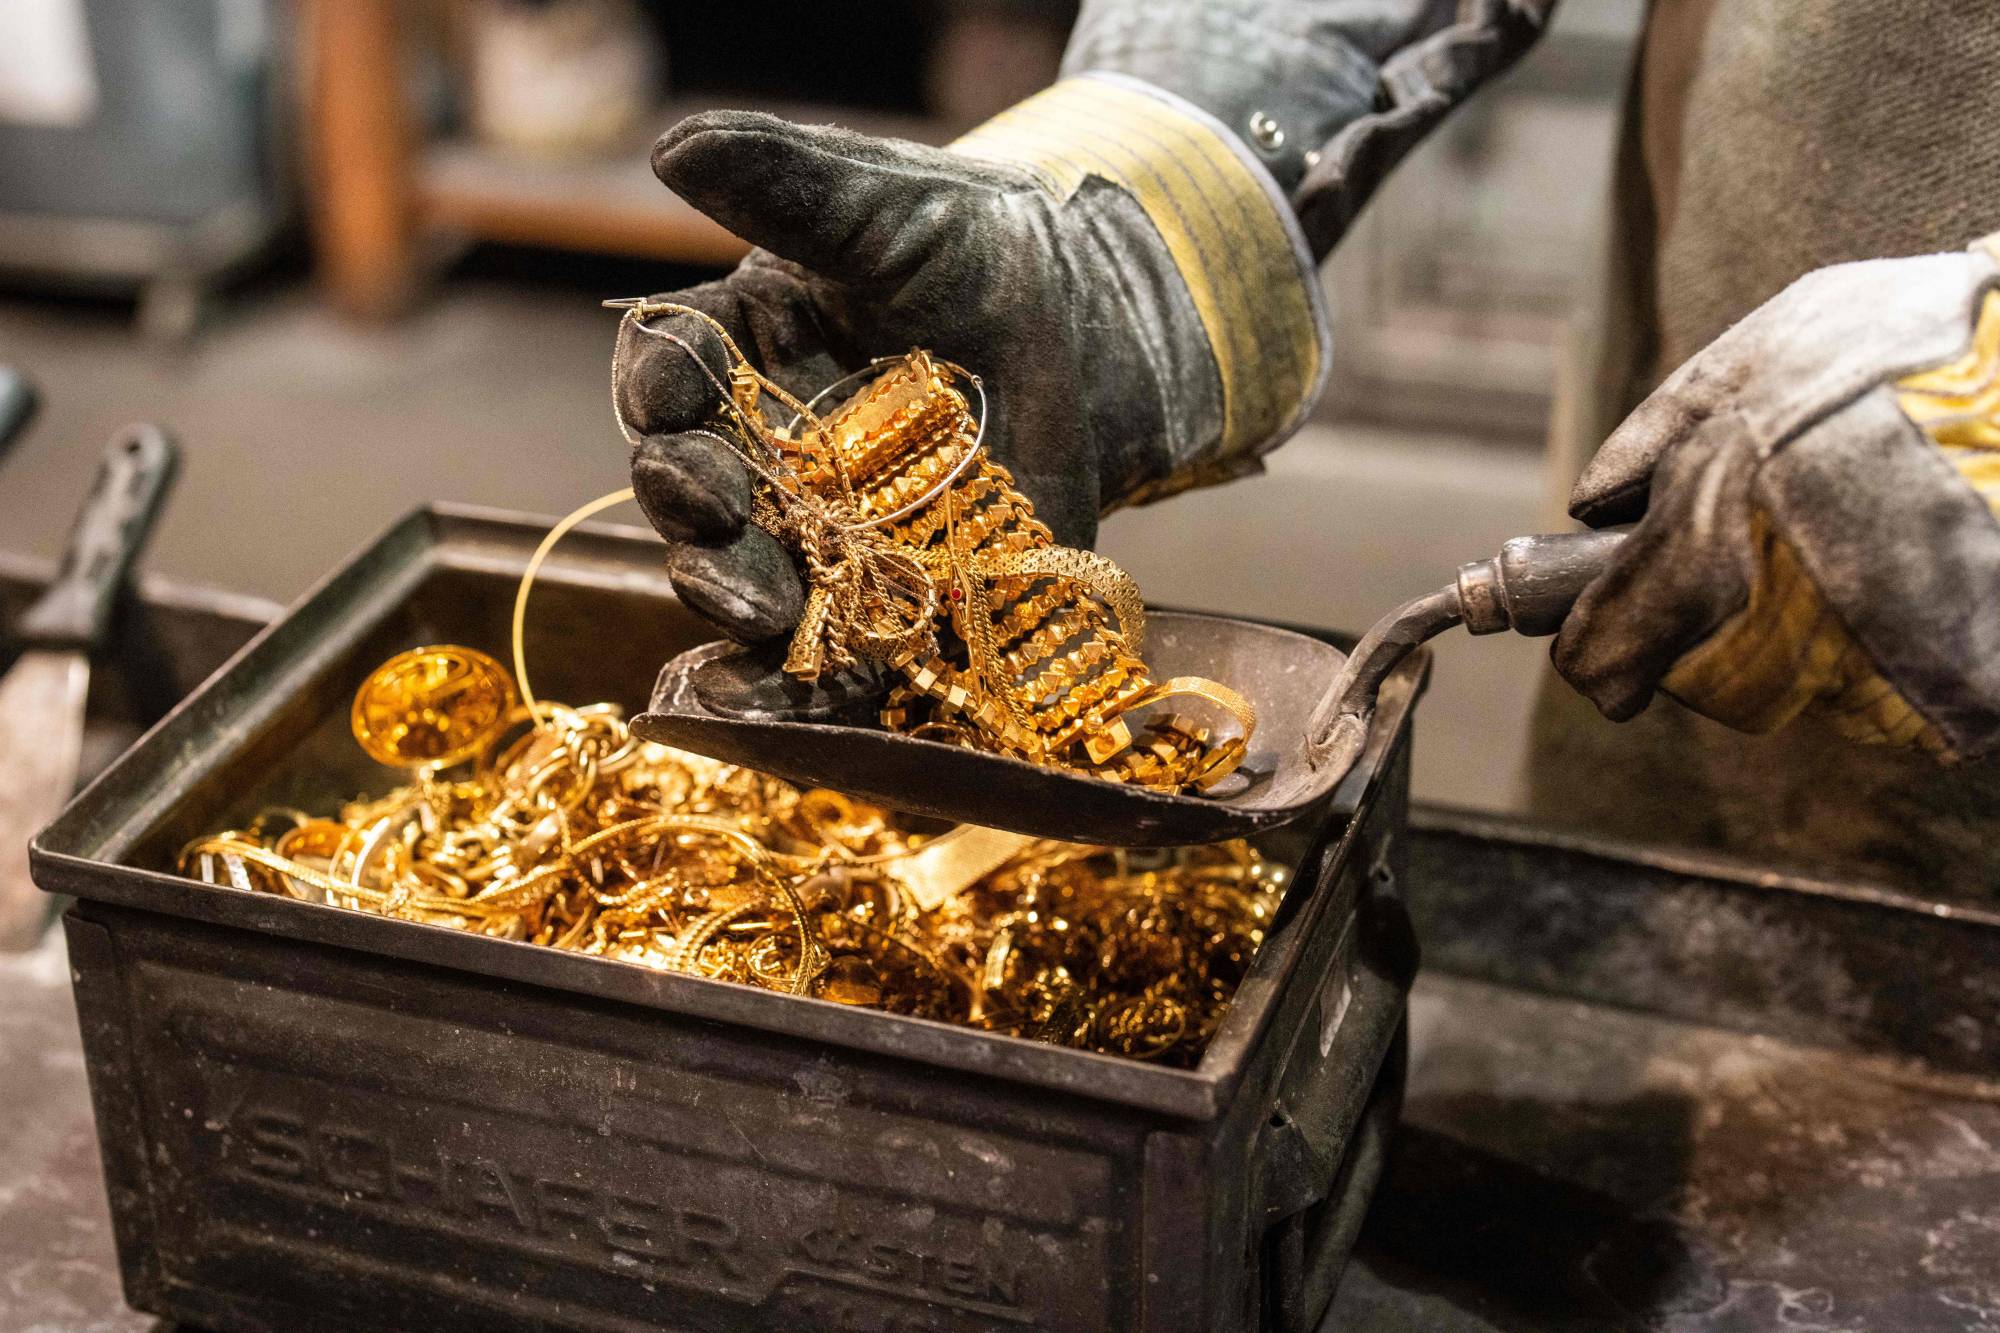
تجهيز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة للذهب والفضة في فيينا (أ.ف.ب)
النفط يعيد مخاوف التضخم إلى الواجهة
كان ارتفاع أسعار النفط أحد أبرز العوامل التي ضغطت على الذهب خلال الأسبوع. فقد صعد خام برنت إلى أعلى مستوى له في أكثر من خمسة أشهر، وسط مخاوف من اضطراب الإمدادات بعد اعتداءات الميليشيات الحوثية على منشآت نفطية في السعودية.
وأعادت هذه التطورات مخاطر ارتفاع تكاليف الطاقة إلى واجهة الأسواق، في وقت يترقب فيه المستثمرون مسار التضخم الأميركي وقدرة البنوك المركزية على مواصلة تيسير السياسة النقدية.
وتكمن أهمية ارتفاع النفط بالنسبة إلى الذهب في أنه قد يرفع تكاليف النقل والإنتاج ويزيد الضغوط التضخمية، مما يقلص فرص خفض أسعار الفائدة سريعاً، بل يعزز احتمال تشديد السياسة النقدية إذا استمر التضخم فوق المستويات المستهدفة.
وعادة ما يستفيد الذهب من تراجع أسعار الفائدة أو انخفاض العوائد الحقيقية، لأن المعدن لا يدر عائداً دورياً. أما عندما ترتفع توقعات الفائدة وعوائد الأصول المنافسة، فتزداد تكلفة الاحتفاظ به مقارنة بالسندات والأدوات التي تقدم عائداً.
وقد عززت بيانات التضخم الأميركية الأقوى من المتوقع، إلى جانب ارتفاع أسعار الطاقة، رهانات الأسواق على احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة في ديسمبر. وفي حين كانت الأسواق تتوقع على نطاق واسع تثبيت الفائدة في اجتماع أكتوبر، اتجهت الأنظار إلى نبرة البنك المركزي وإشاراته بشأن الأشهر المقبلة.
موجة بيع الأسهم تزيد الضغوط
إلى جانب النفط والفائدة، ساهم التراجع الحاد في أسهم شركات التكنولوجيا في تسريع خسائر الذهب. فقد دفعت عمليات البيع في أسواق الأسهم بعض المستثمرين إلى توفير السيولة لتغطية طلبات الهامش أو تقليص المخاطر في محافظهم، وهو ما أدى إلى بيع أصول أخرى، من بينها الذهب.
وتوضح هذه الحركة أن الطلب على الملاذات الآمنة لا يؤدي دائماً إلى ارتفاع أسعارها بصورة فورية. ففي فترات اضطراب الأسواق، قد يضطر المستثمرون إلى بيع الذهب، حتى مع تصاعد المخاطر، إذا كانت حاجتهم إلى السيولة أكبر من رغبتهم في الاحتفاظ بالأصول الدفاعية.
كما أظهر تراجع الذهب بالتزامن مع انخفاض بعض عوائد السندات وضعف الدولار خلال جزء من موجة البيع أن تحركات المعدن لم تكن مرتبطة بعامل واحد فقط؛ إذ تداخلت توقعات الفائدة مع عمليات تصفية المراكز الاستثمارية والعوامل الفنية.
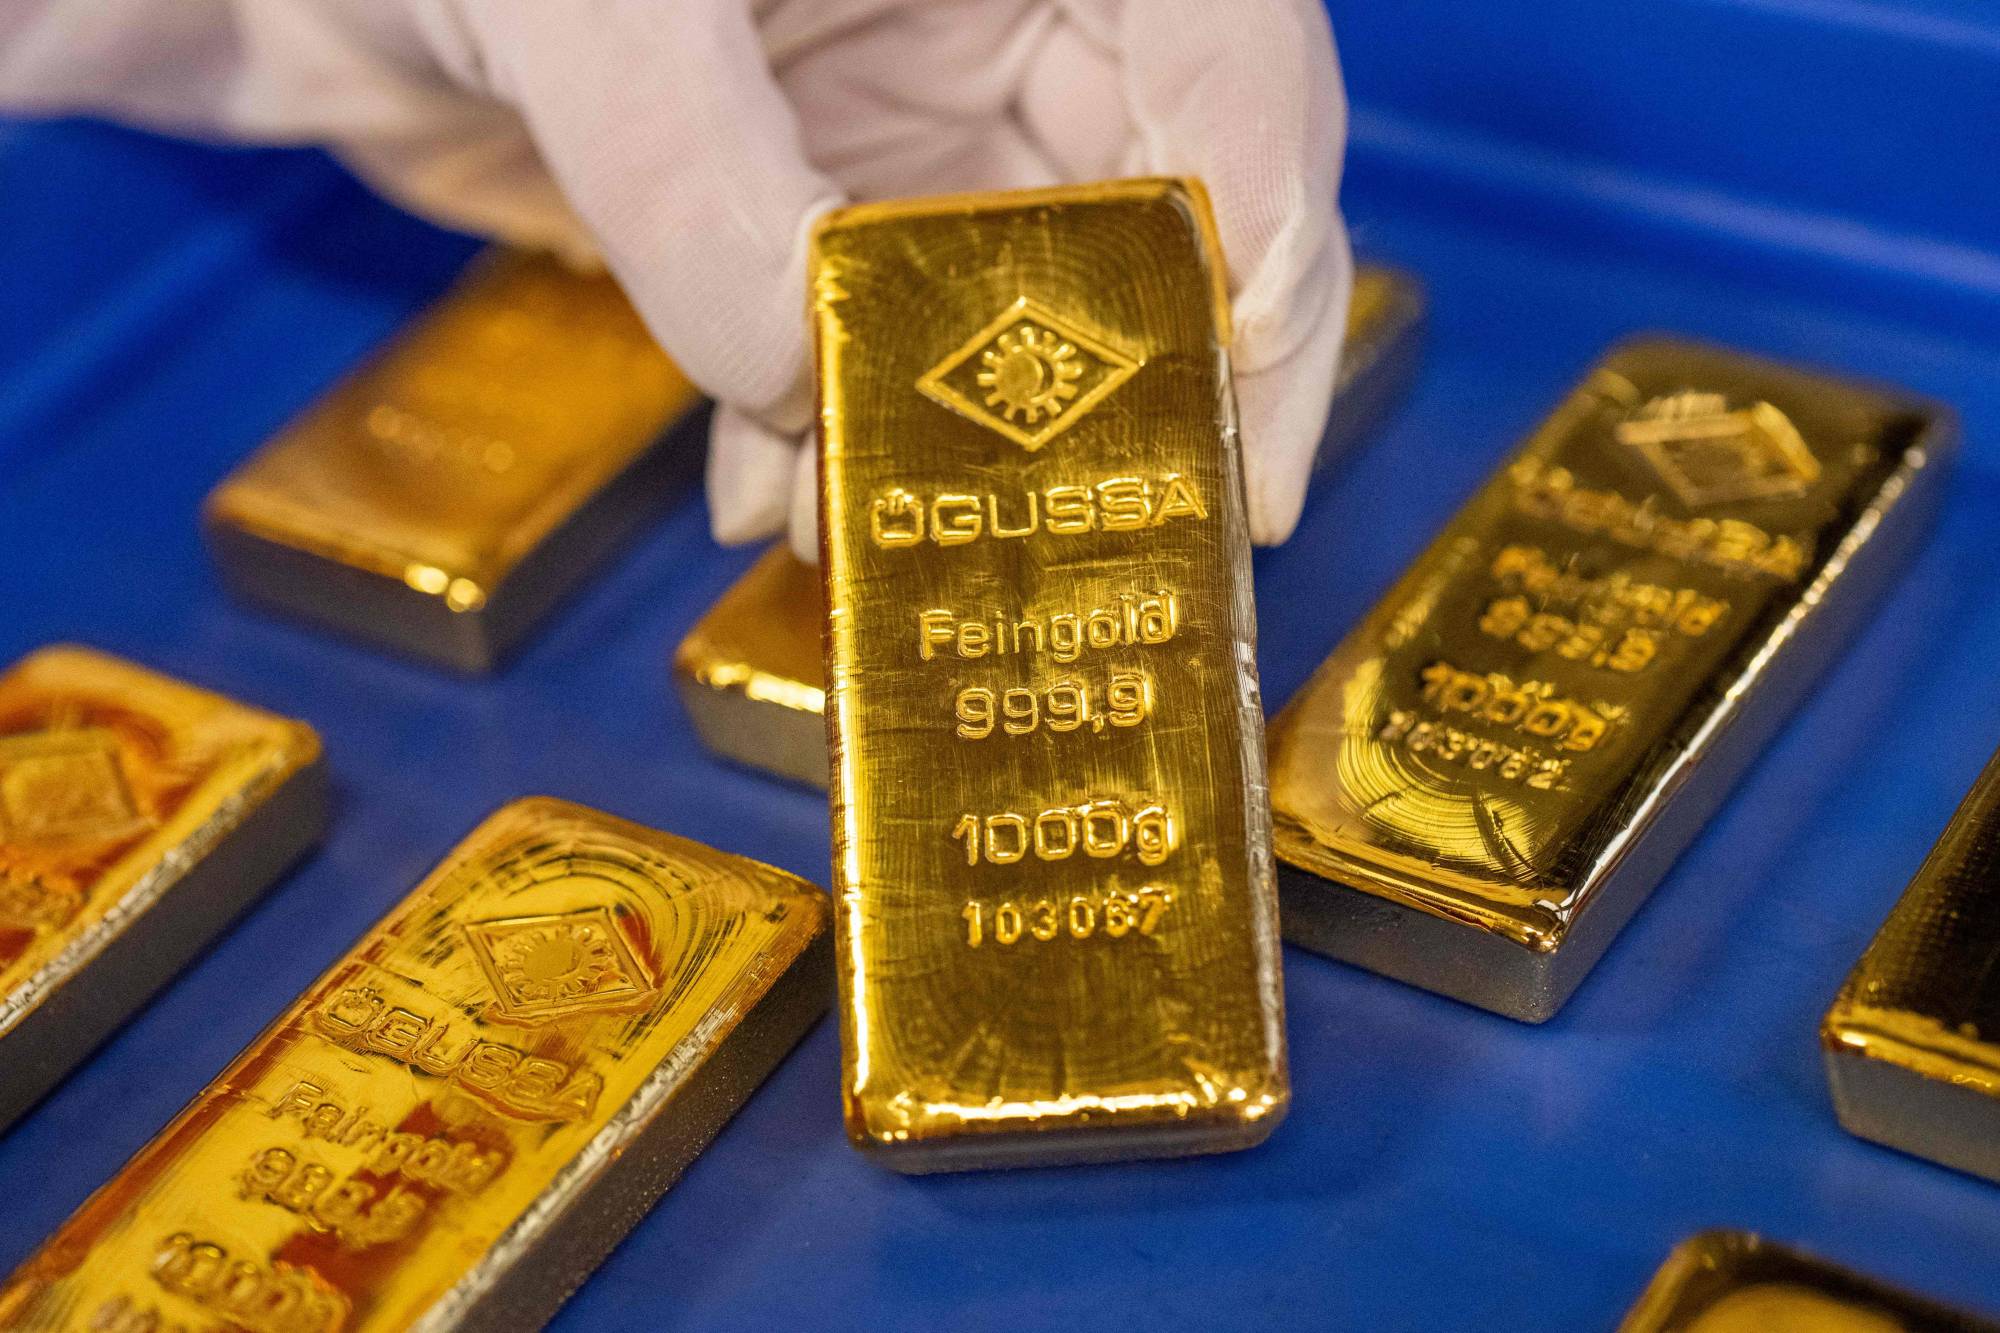
عرض سبائك ذهبية تزن كل منها 1000 غرام في مصفاة للذهب والفضة في فيينا (أ.ف.ب)
هل ضغطت مبيعات البنوك المركزية على الأسعار؟
لم تقتصر التساؤلات بشأن أسباب هبوط الذهب على أسعار النفط والفائدة؛ إذ برزت أيضاً تحركات البنوك المركزية بين البيع والشراء. وتشير البيانات المتاحة إلى أن بعض المؤسسات الرسمية قلصت حيازاتها، لكن الصورة لم تكن موحدة، كما لا تتوفر أدلة كافية للجزم بأن هذه المبيعات كانت المحرك الرئيسي للهبوط خلال الأسبوع.
فقد واصلت روسيا بيع جزء من احتياطياتها من الذهب. وأظهرت بيانات نشرها البنك المركزي الروسي أن حيازاته تراجعت بنحو 6.2 طن في سبتمبر (أيلول)، لتصل إلى 2264 طناً، وهو أدنى مستوى منذ نهاية عام 2019. وبذلك تكون روسيا قد خفضت حيازاتها بنحو 62 طناً منذ ديسمبر 2025، في ظل ضغوط مالية مرتبطة بتمويل عجز الموازنة.
ويمكن لمبيعات الذهب الرسمية أن تزيد المعروض المتاح في السوق، وأن تضغط على الأسعار إذا تزامنت مع ضعف الطلب الاستثماري. غير أن أثرها يعتمد على حجم الكميات المباعة وتوقيت طرحها في السوق، وعلى قدرة الطلب من المستثمرين والبنوك المركزية الأخرى على امتصاص المعروض الإضافي.
في المقابل، لم تكن الصين من البنوك المركزية البائعة، بل واصلت زيادة احتياطياتها. ووفق بيانات مجلس الذهب العالمي الصادرة في أكتوبر، أضاف بنك الشعب الصيني 23 طناً إلى حيازاته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر 2023. ورفعت هذه المشتريات إجمالي ما أضافته الصين منذ بداية العام إلى 103 أطنان، لتصل حيازاتها الرسمية إلى 2410 أطنان.
وتكشف هذه الأرقام عن اختلاف توجهات البنوك المركزية؛ فبينما لجأت روسيا إلى بيع الذهب في إطار عمليات مرتبطة بالتمويل، واصلت الصين تعزيز احتياطياتها من المعدن. لذلك لا يصح تفسير التراجع الأخير على أنه نتيجة موجة بيع موحدة من البنوك المركزية، بل ينبغي وضع المبيعات ضمن صورة أوسع تشمل الطلب الرسمي والاستثماري والتطورات الاقتصادية العالمية.
ما الذي تقوله توقعات السوق؟
تبدو التوقعات قصيرة الأجل أكثر حذراً بعد كسر الذهب مستوى 4 آلاف دولار. فاستمرار ارتفاع أسعار النفط، أو صدور بيانات تضخم قوية، أو تبني «الاحتياطي الفيدرالي» نبرة أكثر تشدداً، قد يبقي الأسعار تحت الضغط ويشجع مزيداً من عمليات البيع، خصوصاً إذا تراجعت توقعات خفض الفائدة أو ارتفعت احتمالات زيادتها.
كما أن استمرار التداول دون المستوى النفسي البالغ 4 آلاف دولار قد يزيد الضغوط الفنية، مع احتمال أن يلجأ بعض المستثمرين إلى تقليص مراكزهم إذا لم يتمكن المعدن من استعادة هذا المستوى سريعاً. لكن هذا الاحتمال يظل مشروطاً بتطورات السوق، ولا يعني أن الهبوط سيستمر بالضرورة.
في المقابل، قد يجد الذهب دعماً إذا هدأت أسعار الطاقة، أو تراجعت مخاوف التضخم، أو أظهرت البيانات الاقتصادية تباطؤاً يعيد توقعات خفض الفائدة إلى الواجهة. وقد تساعد أي زيادة جديدة في الطلب الاستثماري أو مشتريات البنوك المركزية على الحد من الخسائر، وإن كانت هذه العوامل لا تضمن ارتداداً فورياً.
وتبقى اجتماعات البنوك المركزية والبيانات الاقتصادية المقررة خلال الأسبوع التالي محورية في تحديد اتجاه السوق. ومن أبرز المحطات قرار مجلس «الاحتياطي الفيدرالي»، ثم اجتماع البنك المركزي الأوروبي، إلى جانب بيانات التضخم الأميركية ومؤشرات النمو.
وسيبحث المستثمرون في القرارات والتصريحات عن مؤشرات توضح ما إذا كانت ضغوط الأسعار الناجمة عن الطاقة ستؤخر التيسير النقدي أو تدفع إلى تشديد إضافي.
أساور ذهبية معروضة للبيع في محل ذهب بالسوق الكبيرة في إسطنبول (أ.ف.ب)
هل فقد الذهب جاذبيته كملاذ آمن؟
لا يعني الهبوط الأخير بالضرورة أن الذهب فقد دوره كأداة للتحوط، لكنه يوضح أن هذا الدور لا يعمل بمعزل عن ظروف السيولة والسياسة النقدية. فعندما ترتفع أسعار الطاقة وتتعزز توقعات الفائدة، قد تتغلب تكلفة الاحتفاظ بالذهب على الطلب الناتج عن المخاطر الجيوسياسية. وإذا تزامنت هذه العوامل مع تراجع حاد في الأسهم، فقد يتحول المعدن نفسه إلى مصدر للسيولة لدى بعض المستثمرين.
وعلى المدى الأبعد، تظل مشتريات البنوك المركزية، والمخاوف المتعلقة بالعجز المالي والديون، والتوترات الجيوسياسية، من العوامل التي قد تدعم الطلب على الذهب. غير أن هذه العوامل لا تمنع حدوث تصحيحات حادة عندما تتغير توقعات أسعار الفائدة أو تتعرض الأسواق لعمليات تصفية واسعة.
وبذلك، يدخل الذهب المرحلة المقبلة أمام اختبار مزدوج: قدرته على استعادة مستوى 4 آلاف دولار، وقدرة الطلب الاستثماري والرسمي على موازنة الضغوط الناجمة عن النفط والتضخم وتوقعات السياسة النقدية. وستحدد إشارات البنوك المركزية والبيانات الاقتصادية ما إذا كان الهبوط الأخير تصحيحاً مؤقتاً أم بداية فترة أطول من الضغوط على المعدن الأصفر.
تراجع بورصات الخليج مع تصاعد المواجهات في المنطقةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333336-%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-%D8%A8%D9%88%D8%B1%D8%B5%D8%A7%D8%AA-%D8%A7%D9%84%D8%AE%D9%84%D9%8A%D8%AC-%D9%85%D8%B9-%D8%AA%D8%B5%D8%A7%D8%B9%D8%AF-%D8%A7%D9%84%D9%85%D9%88%D8%A7%D8%AC%D9%87%D8%A7%D8%AA-%D9%81%D9%8A-%D8%A7%D9%84%D9%85%D9%86%D8%B7%D9%82%D8%A9
تراجعت غالبية أسواق الأسهم الخليجية في التعاملات المبكرة، الأحد، مع تنامي قلق المستثمرين إزاء تصاعد المواجهات بين الميليشيات الحوثية و«تحالف دعم الشرعية» في اليمن.
وانخفض المؤشر الرئيسي للسوق السعودية بنسبة 1.1 في المائة، متأثراً بتراجع سهم شركة «أرامكو السعودية» بنسبة 1.2 في المائة.
وفي قطر، تراجع المؤشر العام للبورصة بنسبة 0.3 في المائة، مع انخفاض سهم «بنك قطر الوطني»، أكبر مصرف في منطقة الخليج، بنسبة 1.1 في المائة.
وتعكس التَّحرُّكات المُبكِّرة في الأسواق حالة الحذر لدى المستثمرين في ظلِّ التطورات الأمنية الإقليمية، وسط ترقب لتأثيرها على معنويات التداول خلال الجلسات المقبلة.
«الفيدرالي» أمام استراحة محتملة... والتضخم يهدد بتجدد رفع الفائدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333335-%D8%A7%D9%84%D9%81%D9%8A%D8%AF%D8%B1%D8%A7%D9%84%D9%8A-%D8%A3%D9%85%D8%A7%D9%85-%D8%A7%D8%B3%D8%AA%D8%B1%D8%A7%D8%AD%D8%A9-%D9%85%D8%AD%D8%AA%D9%85%D9%84%D8%A9-%D9%88%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D9%8A%D9%87%D8%AF%D8%AF-%D8%A8%D8%AA%D8%AC%D8%AF%D8%AF-%D8%B1%D9%81%D8%B9-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9
«الفيدرالي» أمام استراحة محتملة... والتضخم يهدد بتجدد رفع الفائدة
وارش مترئساً اجتماع اللجنة الفيدرالية للسوق المفتوحة في يونيو (الاحتياطي)
يتَّجه مجلس «الاحتياطي الفيدرالي» الأميركي إلى تثبيت أسعار الفائدة في اجتماعه المقرَّر يومَي الثلاثاء والأربعاء، قبل أيام من انتخابات التجديد النصفي للكونغرس، في وقت تزداد فيه الضغوط التَّضخمية بفعل ارتفاع أسعار الطاقة وتداعيات الحرب على إيران، بينما تترقَّب الأسواق إشارات إلى توقيت استئناف التشديد النقدي.
ويأتي القرار وسط حساسية سياسية متزايدة تجاه تكاليف المعيشة، وضغوط متواصلة من الرئيس دونالد ترمب على السياسة النقدية، في حين يواجه البنك المركزي معادلةً صعبةً بين احتواء التَّضخم، الذي لا يزال أعلى من مستهدفه البالغ 2 في المائة، وتجنُّب تشديد السياسة النقدية بوتيرة قد تضغط على سوق العمل.
وفي ظلِّ هذه المعطيات، لن تتوقَّف متابعة الأسواق عند قرار الأربعاء، بل ستمتد إلى البيانات الاقتصادية المقرَّر صدورها في اليوم التالي، والتي قد تساعد على تحديد مسار الفائدة خلال الأشهر المقبلة. ففي الخميس، تصدر بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، المقياس المُفضَّل لدى «الفيدرالي» لقياس التَّضخم، إلى جانب القراءة الأولية للناتج المحلي الإجمالي في الرُّبع الثالث، بما يوفِّر مؤشرات إضافية بشأن استمرار الضغوط السعرية وقوة النشاط الاقتصادي.
ومن المقرر أن تعلن لجنة السوق المفتوحة الفيدرالية قرارها الأربعاء، بعد اجتماع يستمر يومين. وتشير تقديرات أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» إلى أنَّ الأسواق لا ترجِّح رفع الفائدة بمقدار رُبع نقطة مئوية في الاجتماع الحالي، إذ تقدر احتمال هذه الخطوة بنحو 10 في المائة، بينما تبقى زيادة الفائدة في ديسمبر (كانون الأول) مطروحة إذا استمرَّ التَّضخم فوق المستويات المستهدفة.
وكان مجلس «الاحتياطي الفيدرالي» قد رفع النطاق المستهدَف لسعر الفائدة على الأموال الفيدرالية في سبتمبر (أيلول) إلى ما بين 3.75 و4 في المائة، في أول زيادة منذ 3 سنوات. ويأتي ذلك في وقت لا تزال فيه الضغوط التَّضخمية مرتفعةً، رغم المخاوف من أن يؤدي التشديد النقدي الإضافي إلى إبطاء النشاط الاقتصادي وإضعاف سوق العمل.
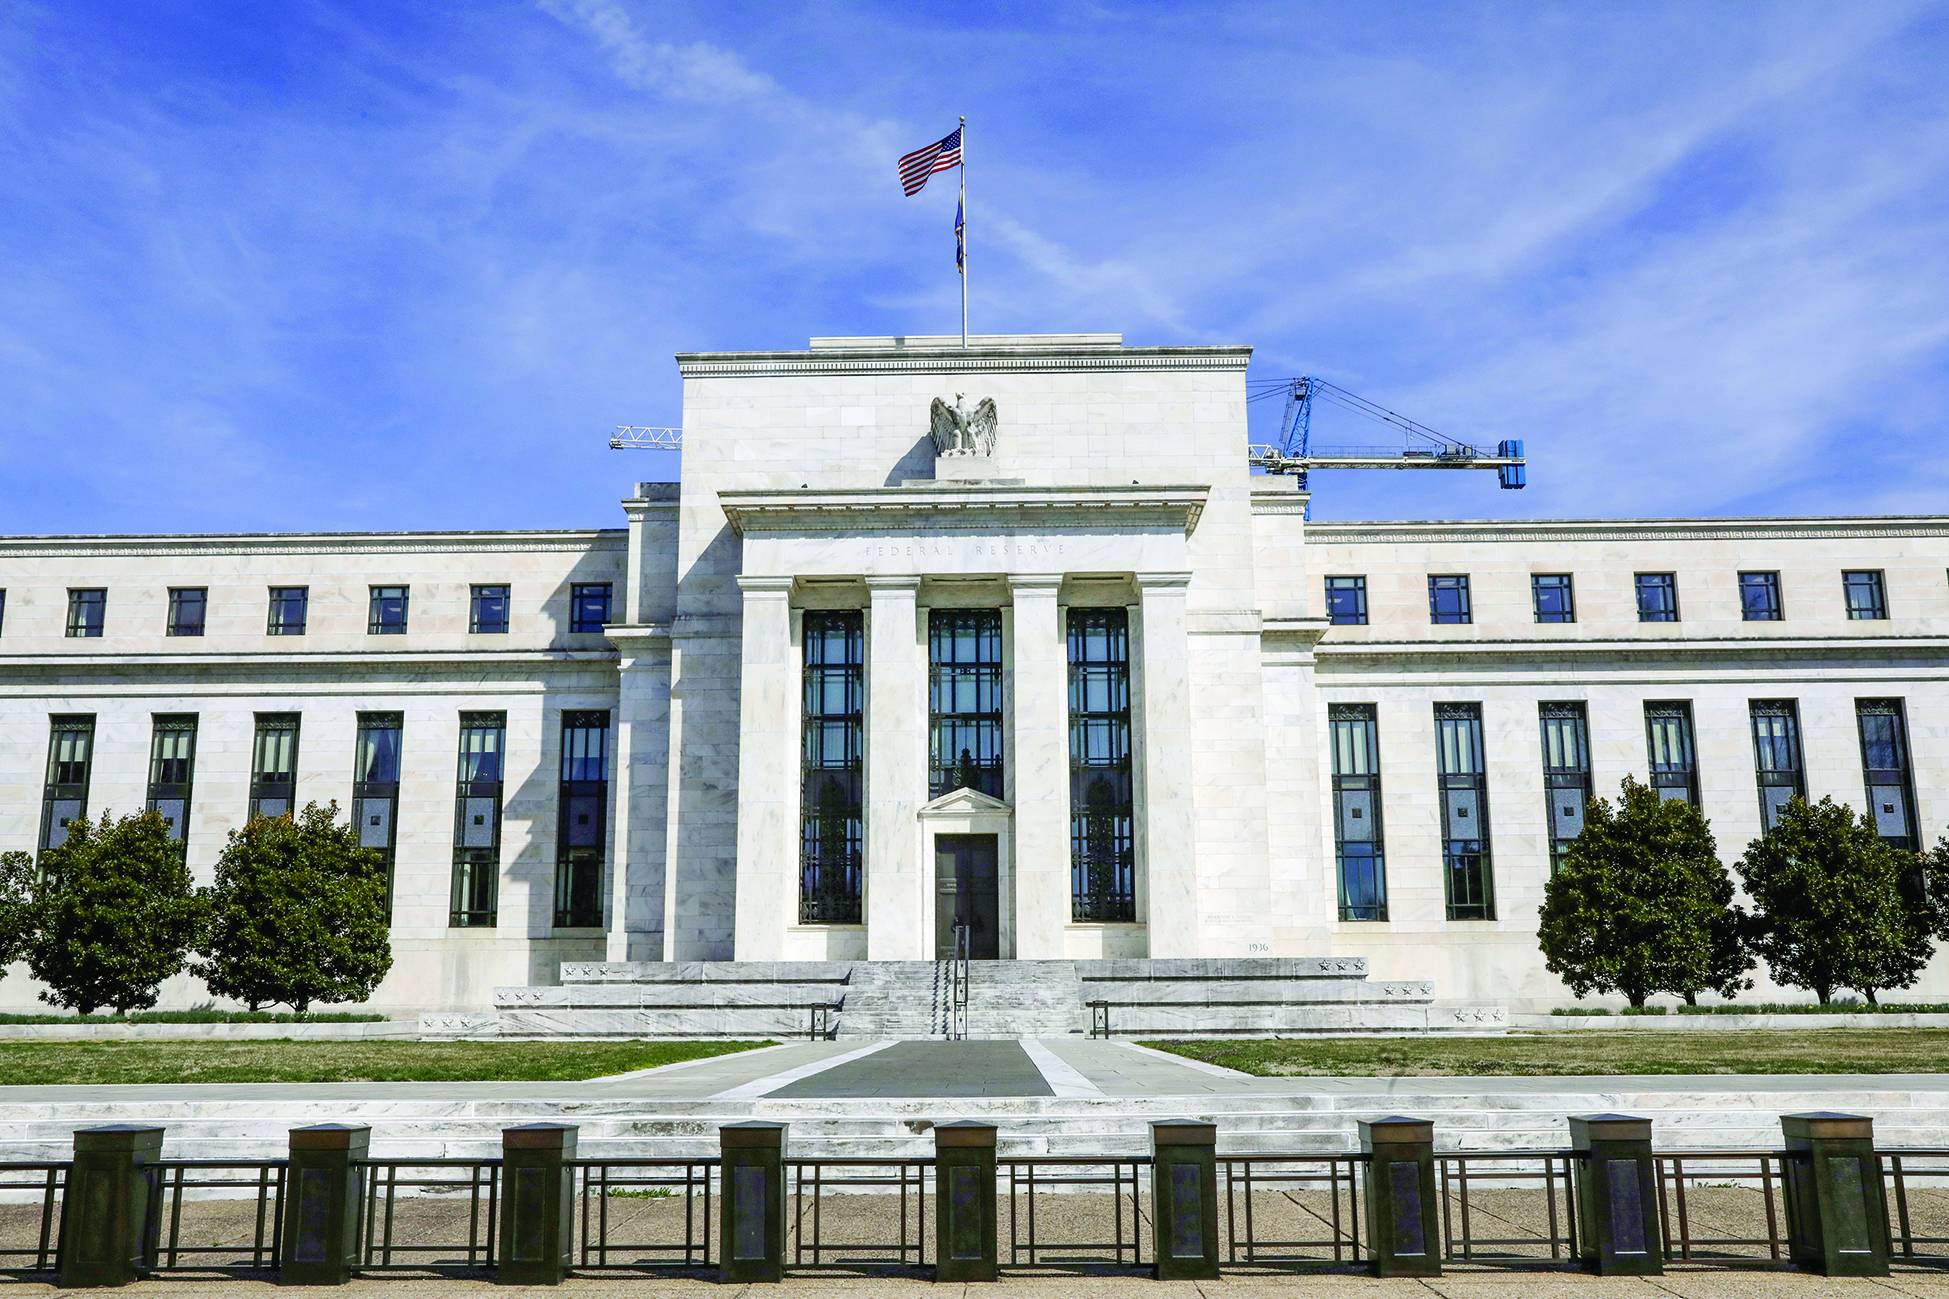
مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
التضخم يتجاوز المستهدف
يواجه «الفيدرالي» تحدياً متجدداً في إعادة التَّضخم إلى مستواه المستهدَف، بعدما تراجعت الضغوط السعرية بصورة ملحوظة عقب موجة الارتفاع التي شهدها الاقتصاد الأميركي بعد جائحة «كوفيد - 19». فقد بلغ مؤشر أسعار نفقات الاستهلاك الشخصي ذروته عند 7.2 في المائة في عام 2022، قبل أن تسهم زيادات الفائدة في خفضه إلى نحو 2.2 في المائة بنهاية عام 2024.
لكن التَّضخم عاد إلى الارتفاع في ظلِّ الرسوم الجمركية التي فرضتها إدارة الرئيس الأميركي دونالد ترمب، وتداعيات الحرب على إيران، مُسجِّلاً 3.9 في المائة في مايو (أيار).
وأظهرت أحدث بيانات مؤشر أسعار نفقات الاستهلاك الشخصي المتاحة لشهر أغسطس (آب) ارتفاع التَّضخم العام إلى 3.4 في المائة على أساس سنوي، بينما بلغ التَّضخم الأساسي، الذي يستبعد أسعار الغذاء والطاقة، 3 في المائة. وبذلك ظلَّ المؤشران أعلى من مستهدف «الفيدرالي»، وفق مكتب التحليل الاقتصادي الأميركي.
وفي الوقت نفسه، أظهرت بيانات مؤشر أسعار المستهلكين لشهر سبتمبر ارتفاع الأسعار بنسبة 3.7 في المائة على أساس سنوي، مقابل 3.4 في المائة في أغسطس، في حين ارتفعت بنسبة 0.6 في المائة على أساس شهري. كما سجَّل التَّضخم الأساسي زيادةً سنويةً بلغت 2.6 في المائة، وفق الأرقام التي استند إليها تحليل نشره معهد «الاقتصاد اليومي» في 23 أكتوبر (تشرين الأول).
ولا تقتصر الضغوط على الطاقة، إذ أشار التحليل إلى ارتفاع أسعار بعض السلع والخدمات المرتبطة بالاستثمار في الذكاء الاصطناعي، إلى جانب زيادة تكاليف الخدمات، بما في ذلك الخدمات الاستشفائية وصيانة السيارات وتناول الطعام خارج المنزل. ويعزِّز اتساع نطاق الزيادات المخاوف من أن يكون التَّضخم أكثر رسوخاً من أن يُعزى إلى اضطرابات الإمدادات وحدها.
بيانات الخميس... اختبار جديد للأسواق
تكتسب بيانات الخميس أهميةً خاصةً لأنها ستصدر بعد يوم واحد من قرار الفائدة، ما يعني أن مسؤولي «الفيدرالي» لن يكونوا قد اطلعوا على قراءة سبتمبر لمؤشر نفقات الاستهلاك الشخصي قبل اجتماعهم.
وتتوقَّع تقديرات للسوق، أوردتها «سي إم سي ماركتس»، ارتفاع التَّضخم العام وفق المؤشر بنسبة 0.5 في المائة على أساس شهري في سبتمبر، مقابل 0.3 في المائة في أغسطس، وزيادته إلى 3.6 في المائة على أساس سنوي، مقارنة بـ3.4 في المائة.
أما التَّضخم الأساسي، فمن المتوقع أن يرتفع بنسبة 0.3 في المائة على أساس شهري، مقابل 0.2 في المائة في أغسطس، وأن يبلغ 3.1 في المائة على أساس سنوي، مقارنة بـ3 في المائة.
وإذا جاءت البيانات متوافقةً مع هذه التوقعات، فستعزز المخاوف من استمرار الضغوط التَّضخمية، وتزيد أهمية الإشارات التي سيقدِّمها رئيس «الفيدرالي»، كيفين وارش، بشأن الخطوات المقبلة. لكن القراءة الفعلية، إلى جانب تفاصيل مكونات المؤشر ومراجعات البيانات السابقة، ستحدِّد مدى تأثيرها في توقعات السياسة النقدية.
ويصدر في اليوم نفسه أيضاً التقدير الأولي للناتج المحلي الإجمالي الأميركي في الرُّبع الثالث، ما يضع الأسواق أمام اختبار مزدوج لمسار التَّضخم وقوة النشاط الاقتصادي. وكان التقدير الثالث للناتج المحلي الإجمالي في الرُّبع الثاني قد أظهر نمواً اسمياً بلغ 8.5 في المائة، بينما جرى تعديل نمو الناتج الحقيقي بالزيادة إلى 2.2 في المائة.
كما تشير تقديرات نموذج «جي دي بي ناو»، التابع لبنك الاحتياطي الفيدرالي في أتلانتا، إلى نمو الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة في الرُّبع الثالث، وفق القراءة المُشار إليها في التحليل الاقتصادي المنشور في 23 أكتوبر.
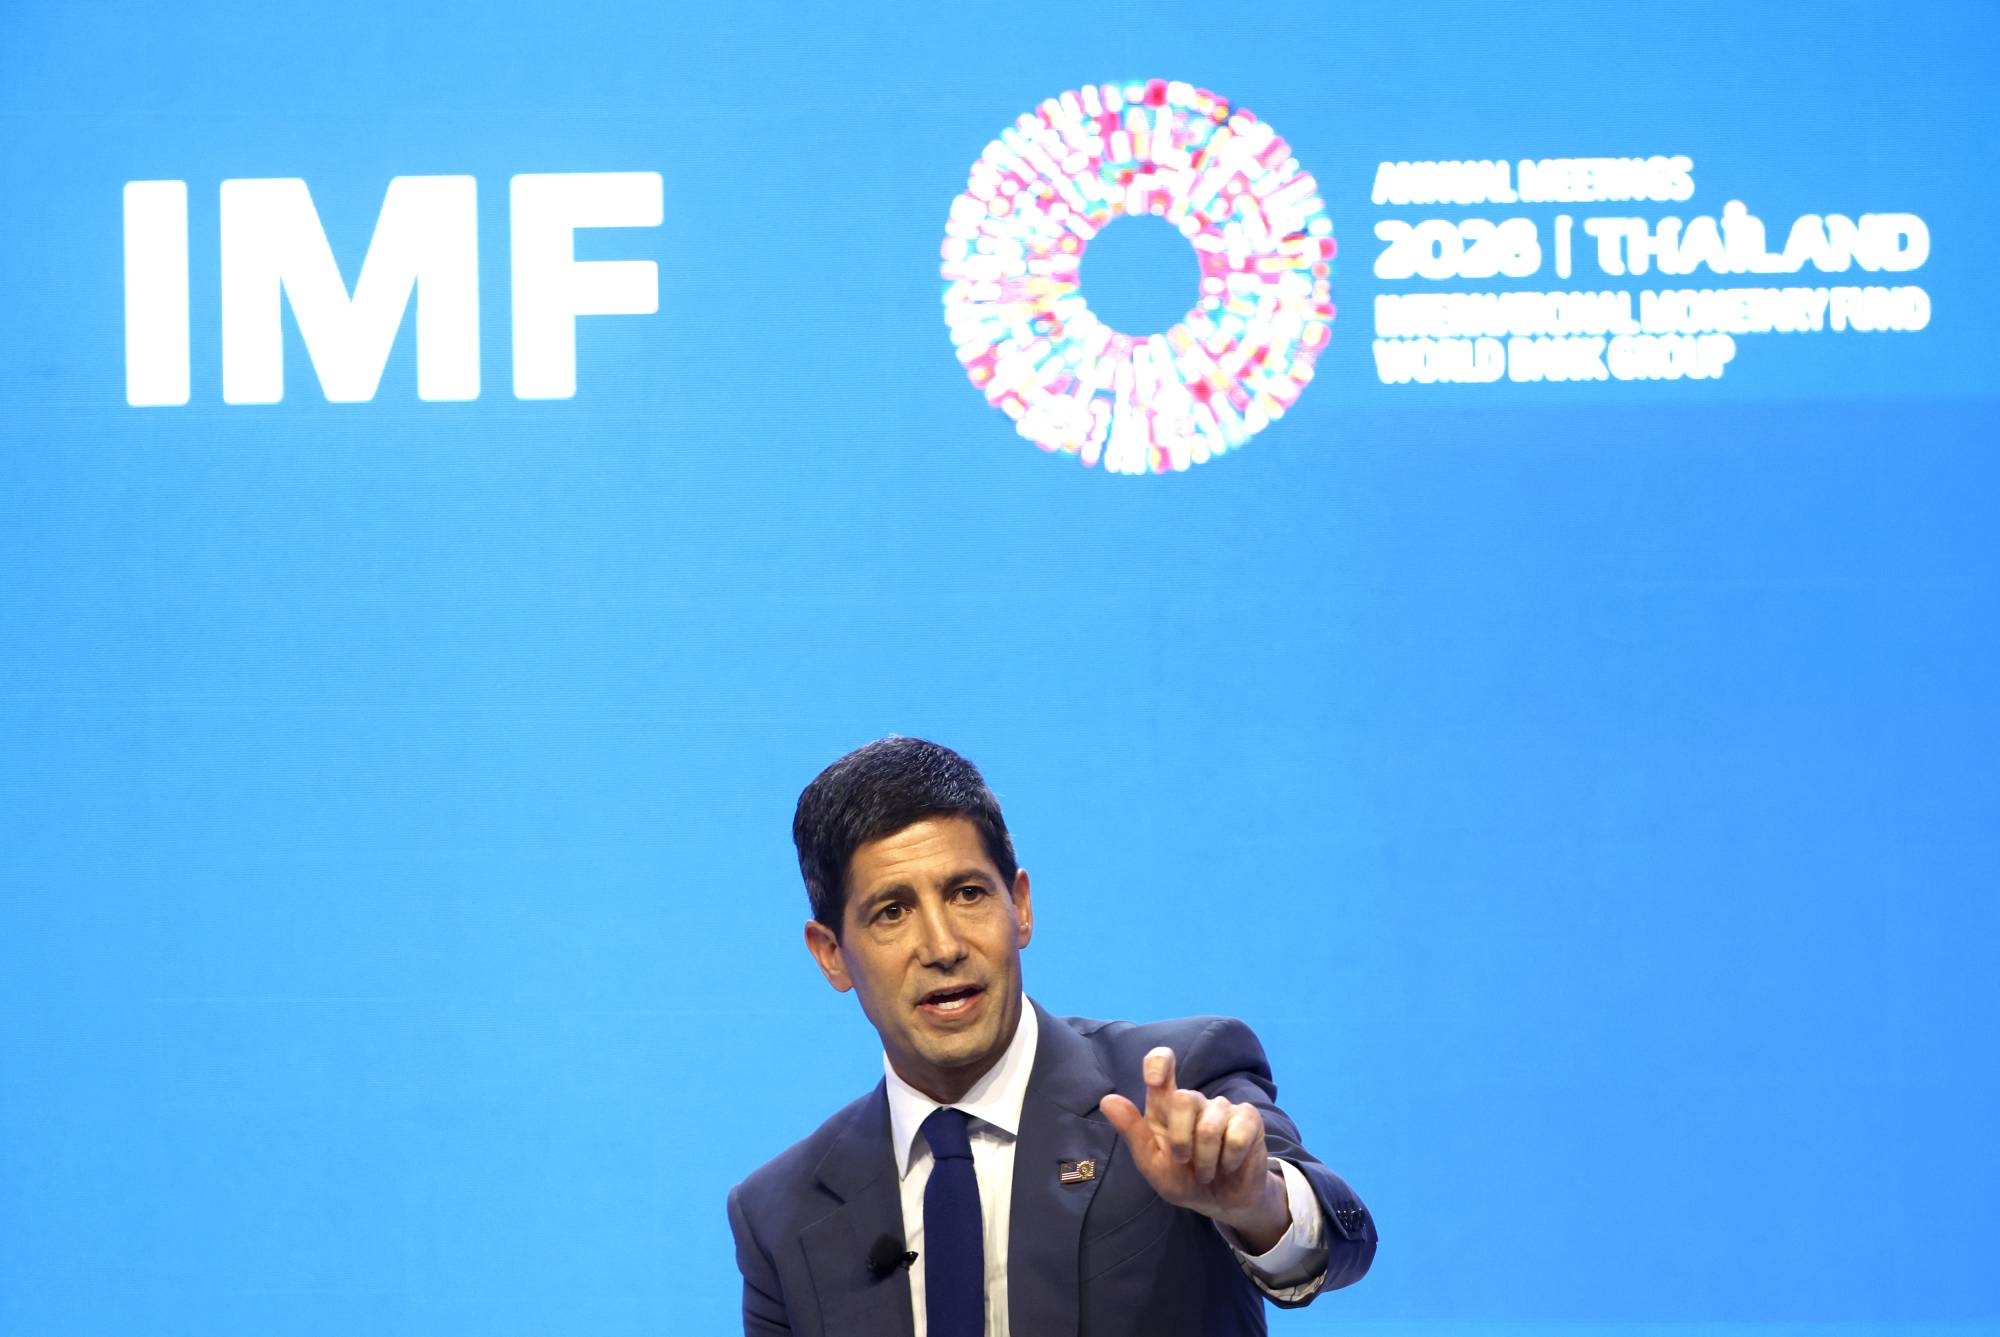
وارش خلال مشاركته في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (إ.ب.أ)
قواعد السياسة النقدية ترجح مزيداً من التشديد
وتشير مجموعة من القواعد الاقتصادية المُستخدَمة لتقييم السياسة النقدية إلى أن أسعار الفائدة قد تحتاج إلى الارتفاع إذا استمرَّ التَّضخم فوق المستهدف وظلَّ الإنفاق الاسمي قوياً.
ويُظهر مؤشر قواعد السياسة النقدية التابع لـ«المعهد الأميركي للبحوث الاقتصادية» أن بعض النماذج، ومنها نسخة معدلة من «قاعدة تايلور» وقاعدة تستند إلى مستوى الناتج المحلي الإجمالي الاسمي، تشير إلى سعر فائدة يتراوح بين نحو 3.8 و4.1 في المائة، وهو نطاق قريب من المستوى الحالي.
في المقابل، تشير صيغ أخرى، بينها «قاعدة تايلور» الأصلية وقاعدة نمو الناتج المحلي الإجمالي الاسمي، إلى مستويات تتجاوز 5 في المائة. ووفقاً لتقديرات بنك الاحتياطي الفيدرالي في كليفلاند، قد يبلغ السعر الذي توصي به «قاعدة تايلور» نحو 5.7 في المائة في الرُّبع الثالث من عام 2026، في حين تقدم قواعد أخرى تقديرات أدنى. وتعكس هذه الفوارق اختلاف الافتراضات المتعلقة بالتَّضخم والنشاط الاقتصادي، وتؤكد أن القواعد النقدية توفِّر مؤشرات استرشادية لصانعي السياسة، لا وصفات ملزمة للقرار.
وكانت تقديرات «الفيدرالي» الصادرة في سبتمبر قد أشارت إلى توقعات ببلوغ التَّضخم العام وفق مؤشر نفقات الاستهلاك الشخصي 3.7 في المائة بنهاية عام 2026، والتَّضخم الأساسي 3.4 في المائة. كما توقعت بقاء معدل البطالة قرب 4.1 في المائة، وأشارت إلى زيادة إضافية في سعر الفائدة بمقدار رُبع نقطة مئوية وفق المسار الوسيط لتوقعات المشاركين.
وتعكس هذه التقديرات استمرار القلق من التَّضخم، حتى بعد استبعاد أسعار الغذاء والطاقة الأكثر تعرضاً للتقلبات الجيوسياسية.
سوق العمل تحدّ من سرعة التشديد
في المقابل، لا تبدو أوضاع سوق العمل متدهورة بالقدر الذي يفرض تحولاً سريعاً نحو سياسة نقدية أكثر تيسيراً، رغم تباطؤ التوظيف. فقد أظهرت بيانات سبتمبر إضافة 29 ألف وظيفة فقط إلى الوظائف غير الزراعية، بينما بلغ معدل البطالة 4.2 في المائة.
ويضع ذلك البنك المركزي أمام معادلة صعبة: فرفع الفائدة قد يساعد على كبح الطلب والتَّضخم، لكنه قد يزيد تكاليف التمويل ويضغط على الشركات والإنفاق والتوظيف. أما تثبيت الفائدة، فيمنح المسؤولين وقتاً لتقييم أثر الحرب على إيران في الأسعار، لكنه قد يترك الضغوط التَّضخمية قائمة لفترة أطول.
وقالت لوريتا ميستر، الرئيسة السابقة لبنك الاحتياطي الفيدرالي في كليفلاند، لـ«وكالة الصحافة الفرنسية» إن البيانات لا تزال تشير إلى استقرار سوق العمل وبقاء التَّضخم فوق المستهدف، عادةً أن المعطيات الاقتصادية تدعم مواصلة رفع الفائدة. لكنها أشارت إلى أن بعض صانعي السياسة النقدية قد يفضِّلون الانتظار قبل تنفيذ زيادة جديدة.
من جهتها، رأت ويندي إدلبيرغ، الباحثة البارزة في معهد «بروكينغز»، أن تجنُّب الانخراط في التجاذبات السياسية قبل انتخابات التجديد النصفي الأميركية يصبُّ في مصلحة البنك المركزي، مشيرة إلى أن تأجيل رفع الفائدة من أكتوبر إلى ديسمبر لن تكون له تداعيات اقتصادية كبيرة بالضرورة.
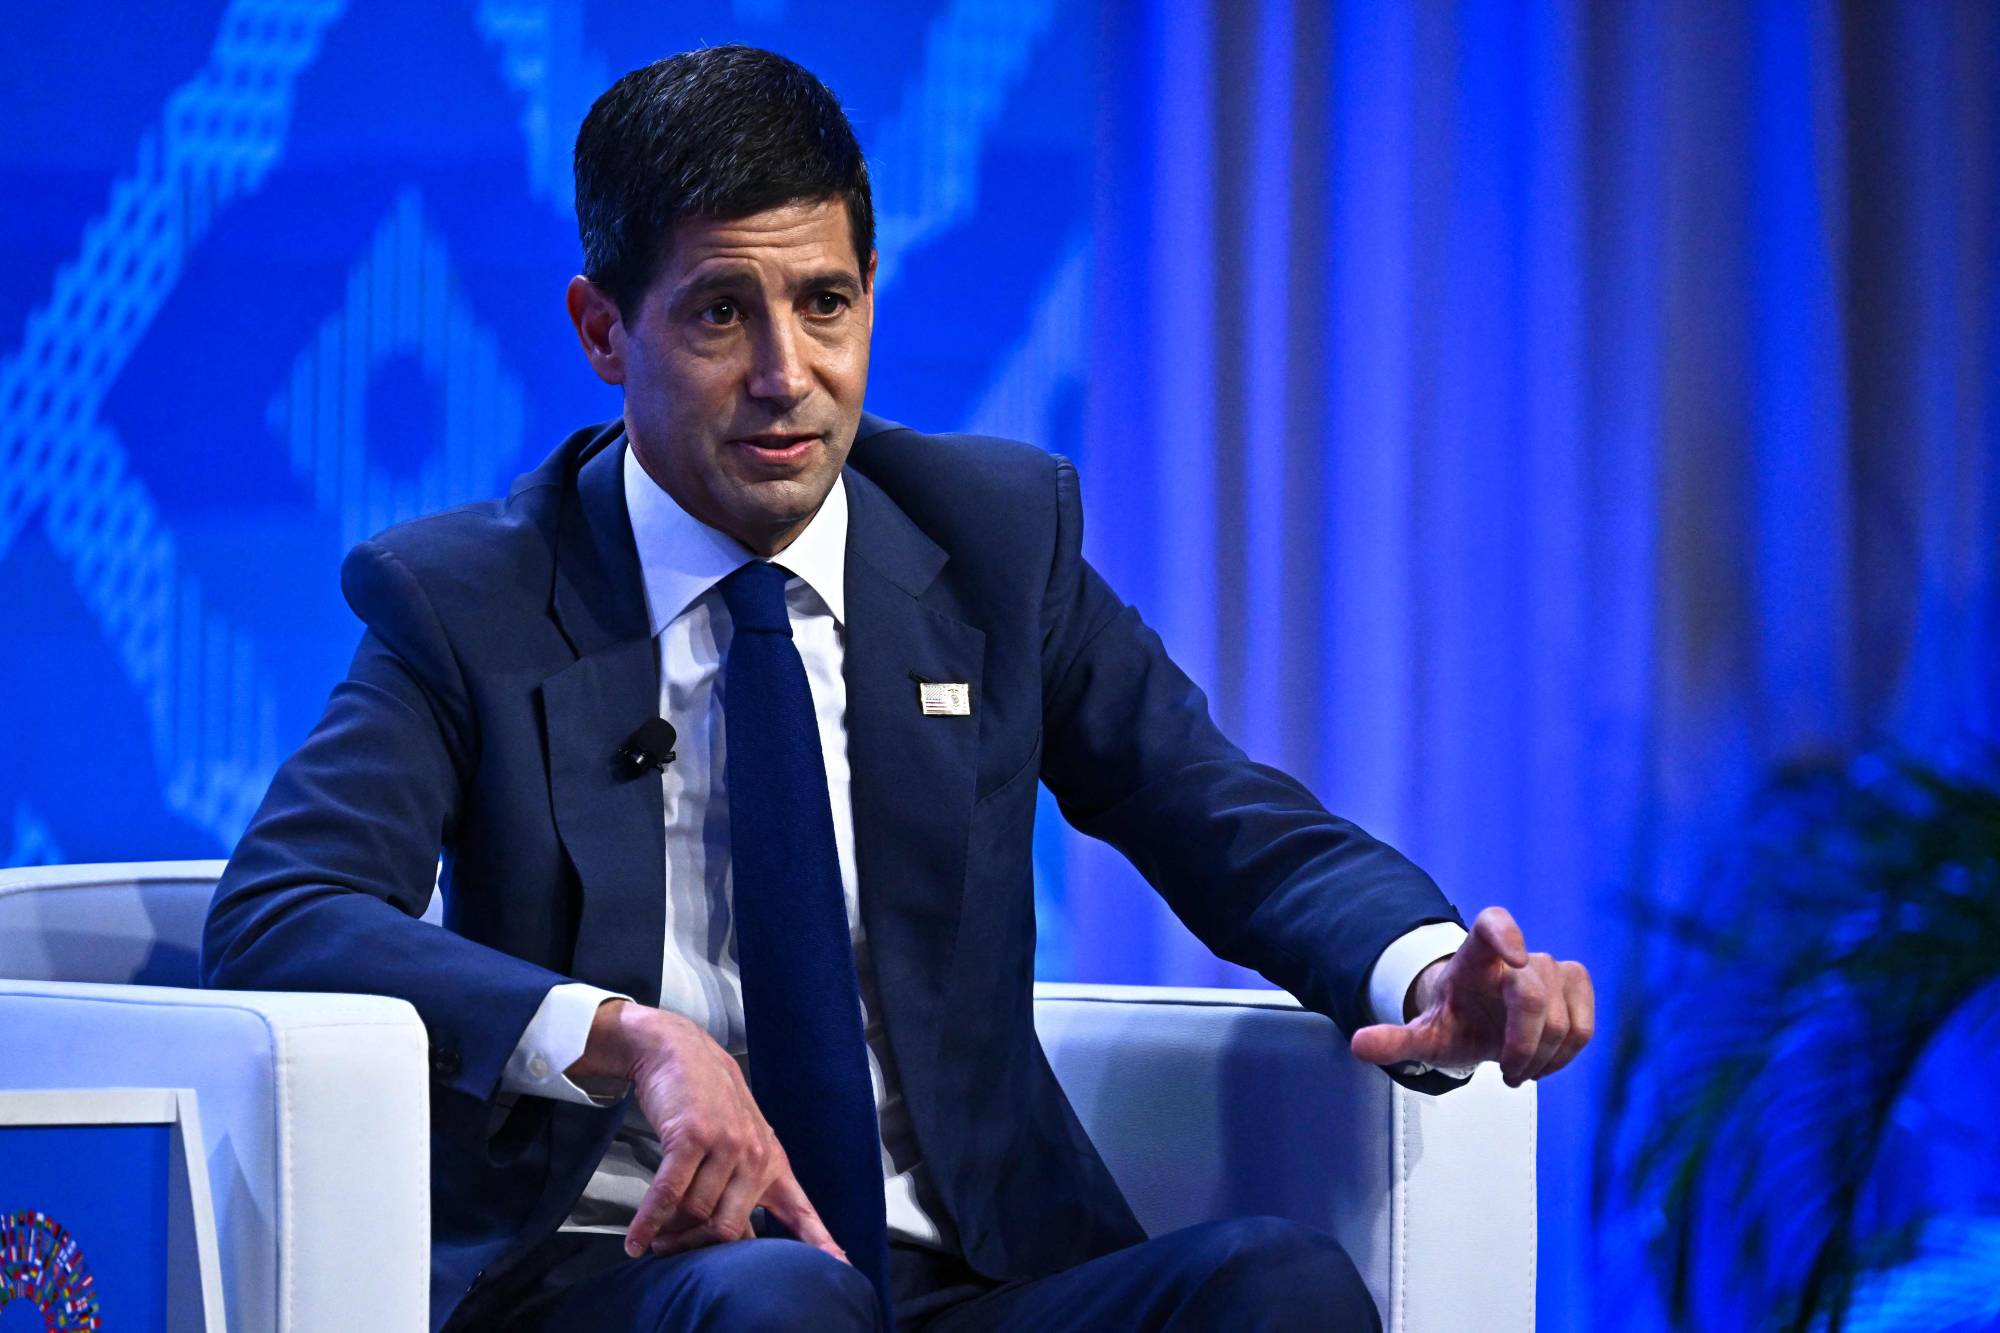
وارش خلال مشاركته في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (أ.ف.ب)
وارش أمام اختبار التوجيه للأسواق
إلى جانب قرار الفائدة، يترقَّب المستثمرون المؤتمر الصحافي لوارش؛ بحثاً عن إشارات بشأن توقيت الخطوة المقبلة، خصوصاً في ظلِّ اختلاف الآراء بشأن مدى إلحاح رفع الفائدة.
وقال مايكل بيرس، كبير الاقتصاديين الأميركيين في «أوكسفورد إيكونوميكس»، إن المؤشرات تدعم الحاجة إلى مواصلة رفع الفائدة في الأجل القريب، لكن تصريحات بعض المسؤولين توحي بأنهم لا يرجحون تنفيذ زيادة في اجتماع أكتوبر.
وأشار ديفيد ميركل، كبير الاقتصاديين الأميركيين في «غولدمان ساكس»، إلى أن تصريحات مسؤولي «الفيدرالي» توحي بأن الزيادات قد تتم في اجتماعات متعاقبة بفاصل اجتماع واحد، ما يضع ديسمبر ومارس (آذار) ضمن المواعيد المحتملة للخطوتين المقبلتين.
بدوره، توقَّع روشير شارما، الاقتصادي في «نومورا»، أن يتجنب وارش تقديم توجيهات مباشرة بشأن القرارات المستقبلية، لكنه قد يلمح إلى تأييد رفع الفائدة في ديسمبر من خلال تقييمه لبيانات التَّضخم والأوضاع المالية.
وتزداد أهمية هذه الإشارات في ظلِّ الضغوط التي يمارسها ترمب على البنك المركزي لخفض الفائدة، وانتقاداته السابقة لرئيسه السابق جيروم باول. كما تأتي وسط خلافات بشأن استقلالية «الفيدرالي»، بعد التحقيق الجنائي الذي استهدف باول، ومحاولات إقالة عضوة مجلس المحافظين ليزا كوك.
وبينما يبدو تثبيت الفائدة في أكتوبر الخيار الأقرب إلى توقعات الأسواق، ستظلُّ بيانات الخميس عاملاً محورياً في تحديد ما إذا كان التَّضخم يتجه إلى مزيد من الارتفاع، أو أن الضغوط السعرية بدأت تتراجع بما يسمح للبنك المركزي بالتريث. وحتى ذلك الحين، يبقى احتمال رفع الفائدة في ديسمبر قائماً، لكنه سيعتمد على مسار البيانات الاقتصادية وتقييم صانعي السياسة النقدية لمخاطر التَّضخم والنمو.