انخفاض عوائد السندات العالمية... والإصدارات الخليجية قوية

الدين الخليجي الإجمالي المتراكم 514 مليار دولار

متعامل في بورصة نيويورك في الولايات المتحدة الأميركية.(رويترز)
TT

انخفاض عوائد السندات العالمية... والإصدارات الخليجية قوية

متعامل في بورصة نيويورك في الولايات المتحدة الأميركية.(رويترز)

استمر انخفاض عوائد السندات العالمية في الربع الثالث من 2019. وذلك بسبب تراجع النمو الاقتصادي العالمي، وانخفاض التضخم، وانتهاج سياسة تيسيرية من قبل الفيدرالي الأميركي، بالإضافة إلى عدم إحراز تقدم في النزاع التجاري الأميركي - الصيني.
وفي غضون ذلك، اقتفت عوائد سندات مجلس التعاون الخليجي أثر نظيراتها العالمية، مع تراجعات أكثر حدة رغم ارتفاع المخاطر الجيوسياسية. وقد تأثرت عوائد سندات دول مجلس التعاون الخليجي، وفقا لتقرير صادر عن بنك الكويت الوطني، بسياسة خفض أسعار الفائدة، والطلب القوي على إصدارات الدين الإقليمية والناتج عن إدراجها في المؤشر القياسي (EMBI)، إضافة إلى العوائد الجيدة نسبيا مقارنة بالمخاطر.
وكانت إصدارات دول مجلس التعاون الخليجي قوية مجددا في الربع الثالث من 2019. مستفيدة من انخفاض تكاليف الاقتراض وبيئة الطلب المواتية، حيث بلغ مجموع إصدارات السندات والصكوك (المحلية والدولية) 30 مليار دولار أميركي، هيمنت عليها السندات السيادية وإصدارات البنوك المحلية في الإمارات وقطر.

العوائد العالمية
أكد التقرير أن عوائد السندات العالمية حافظت على مسار سلبي في الربع الثالث من 2019. وذلك بسبب استمرار عدم حالة اليقين، واتخاذ السياسات النقدية مساراً توسعياً، إضافة إلى انخفاض مستويات التضخم وتباطؤ النمو الاقتصادي. وشكّل الجانب السياسي مزيدا من الضغط، مع تطورات التحقيق بعزل الرئيس الأميركي دونالد ترمب واستمرار عدم اليقين بشأن خروج بريطانيا من الاتحاد الأوروبي. فقد شهد الربع الثالث تخفيض مجلس الاحتياط الفيدرالي لسعر الفائدة مرتين على التوالي، بمقدار 25 نقطة أساس في كل مرة (يوليو/ تموز وسبتمبر/ أيلول)، مما ساعد على بقاء عوائد السندات منخفضة، في حين قدّم البنك المركزي الأوروبي تحفيزا جديدا في سبتمبر.
وشهدت عوائد السندات الحكومية البريطانية أكبر التراجعات الربعية بمقدار 35 نقطة على أساس ربعي، تلتها عوائد سندات الخزانة الأميركية لأجل 10 سنوات وعوائد السندات الألمانية التي انخفضت بمقدار 33 نقطة أساس و24 نقطة أساس على التوالي. ولكن عوائد الحكومة اليابانية كانت أقل تأثرا، إذ انخفضت بمقدار 6 نقاط أساس فقط، ولكنها، إلى جانب عوائد السندات الألمانية، أصبحت الآن في النطاق السلبي بشكل قوي. وإضافة إلى ذلك، تجدر الإشارة إلى أن منحنى العائد الأميركي لم يعد معكوسا، حيث دفع خفض أسعار الفائدة الأخير منحى العائد صوب اتجاه إيجابي بشكل طفيف.
وكما كان متوقعا، تبلور ثالث خفض لمجلس الاحتياط الفيدرالي بمقدار 25 نقطة أساس في أكتوبر (تشرين الأول) ليصل بذلك إلى النطاق المستهدف 1.50 - 1.75 في المائة، ولكن المجلس قد اعتمد موقفا أكثر حيادية مستقبلا، مشيراً إلى أن دورة التيسير قد لا تستمر حيث جاء ذلك في أعقاب صدور تقرير إيجابي للوظائف الأميركية ويبقى القطاع الاستهلاكي جيدا نسبيا رغم أن النشاط التجاري والصناعي لا يزال ضعيفاً في الولايات المتحدة وأوروبا. كما انخفضت أيضا توترات السوق في أكتوبر (تشرين الأول) وسط بعض التطورات الإيجابية بشأن خروج بريطانيا من الاتحاد الأوروبي والنزاع التجاري الأميركي - الصيني.
وقد أدّى التحول في الثقة إلى انخفاض الطلب على الملاذات الآمنة وإلى انتعاش في أسواق الأسهم. وبسبب ذلك، ارتفع عائد سندات الخزينة الأميركية لآجل عشر سنوات من 1.5 في المائة في أغسطس (آب) إلى 1.7 في المائة في بداية نوفمبر (تشرين الثاني).

عوائد السندات الخليجية
تبعت عوائد سندات مجلس التعاون الخليجي السيادية عوائد نظيراتها العالمية وانخفضت في الربع الثالث من 2019. ولكن بشكل أكبر عموما. فقد تأثرت عوائد سندات دول مجلس التعاون بعوامل عالمية منها المخاوف بشأن النمو، وسياسة التيسير النقدي، وعدم اليقين المحيط بالمفاوضات التجارية. ولكن عوامل أخرى أثرت على تراجعات العوائد، وبشكل رئيسي التدفقات الأجنبية الكبيرة التي جاءت بسبب إدراج السندات السيادية لخمس دول من مجلس التعاون الخليجي (باستثناء عمان) في المؤشر القياسي «جي بي مورغان» للأسواق الناشئة (EMBI) بأصول مدارة تقدّر قيمتها بمبلغ 300 مليار دولار قياسا إلى هذا المؤشر. ونتج عن الإدراج، الذي بدأ في يناير (كانون الثاني) 2019 وانتهى في سبتمبر (أيلول)، تدفقات أجنبية بنحو 30 مليار دولار، شكّلت نحو 11 في المائة من المؤشر المذكور لدول مجلس التعاون الخليجي الخمس. والجدير ذكره أن هذه العوامل عوضت ارتفاع العائد الذي كاد أن ينتج عن ازدياد المخاطر الجيوسياسية التي طرأت عقب الهجمات الإرهابية التي تعرضت لها المنشآت النفطية السعودية في سبتمبر (أيلول) الماضي.
وشهدت عمان والبحرين أكثر التراجعات حدة في عوائد سنداتها السيادية، التي تراجعت بمقدار 84 و83 نقطة أساس على التوالي، إذ أن الدولتين اعتمدتا إصلاحات تهدف إلى ضبط أوضاع المالية العامة. وبالفعل، تشير التقارير الحديثة إلى تحسن ملحوظ في الوضع المالي الحالي لعُمان، ويبدو أن البحرين تمضي في مسارها للتخلص من عجز الميزانية بحلول 2022. ونتيجة لذلك، كانت عوائد الإصدارات السيادية الجديدة للبحرين وعمان في سبتمبر وأغسطس، على التوالي أقل من عوائد الإصدارات السابقة.
وقد يكون إطلاق «البرنامج الوطني للتوازن المالي» الجديد قد ساعد على ارتفاع الطلب على الدين العماني، الأمر الذي يمكن أن يسرّع ضبط أوضاع المالية العامة عن طريق خفض الإنفاق وتحسين زيادة الإيرادات. وفي هذه الأثناء، تراجعت عوائد السندات السيادية الكويتية في الأسواق الثانوية بمقدار 23 نقطة أساس، تماشيا مع المسارات العالمية والإقليمية.
وقد تستمر على الأرجح عوائد سندات دول مجلس التعاون الخليجي مستقبلا بالتأثر بالعوائد العالمية، التي انخفضت في الربع الثالث من 2019 بسبب المخاوف من تباطؤ النمو والتجارة. ولكن تراجع عوائد سندات دول مجلس التعاون الخليجي قد تكون محدودة إذا ما بدأ تباطؤ النمو العالمي بالتأثير على الطلب على النفط، ليخفض بذلك أسعار النفط ويزيد العجز المالي ومتطلبات التمويل في دول مجلس التعاون الخليجي. ومن ناحية أخرى، فإن ازدياد التوترات الإقليمية الجيوسياسية أو استمرارها سيرفع على الأرجح عوائد هذه السندات.

إصدارات دول مجلس التعاون
كانت إصدارات دول مجلس التعاون الخليجي (المحلية والعالمية) في الربع الثالث من 2019. قوية وبلغت 30 مليار دولار، شكّلت الصكوك نحو 2.3 مليار دولار منها. وجاء نصف هذه الإصدارات تقريبا من الإمارات العربية، بينما أصدرت الحكومة القطرية ما قيمته 4 مليارات دولار. وتضمنت الإصدارات في الربع الثالث من 2019 إصدار عُمان لما قيمته 3 مليارات دولار من السندات الدولية على شريحتين في أغسطس (آب)، استفادت فيها من الأسواق العالمية للمرة الأولى في 18 شهرا، وإصدار البحرين في سبتمبر (أيلول) لما قيمته 2 مليار دولار من السندات والصكوك، وهو الإصدار الأول منذ تسلم حزمة المساعدة من دول مجلس التعاون الخليجي السنة الماضية. وكانت حكومة أبوظبي هي أكبر مصدر، حيث بلغ إصدارها في سبتمبر (أيلول) 10 مليارات دولار من سندات الدولية في ثلاث شرائح مدة استحقاقها 5 و10 و30 سنة، فيما أصدرت السعودية في يوليو ما قيمته 3.3 مليار من السندات في جزأين. وارتفع مجموع الدين القائم (المحلي والعالمي) من 500 مليار دولار تقريبا في الربع الثاني إلى 514 مليار دولار في نهاية الربع الثالث.
ويعزى الطلب العالمي القوي على سندات دين دول مجلس التعاون الخليجي إلى تزايد الديون ذات العائد المنخفض والسالب بشكل كبير في أسواق الديون العالمية. وبالإضافة إلى ذلك، تستمر العوائد التي كانت منخفضة لعدة سنوات في تقديم حافز لحكومات دول مجلس التعاون الخليجي لإصدار المزيد من سندات الدين، يقابل ذلك استحقاقات كبيرة نسبيا للديون الخليجية. ويستحق ما قيمته 43 مليار دولار من السندات والصكوك في 2019. منها 36 مليار استحقت بالفعل حتى نهاية أكتوبر (تشرين الأول). وفي ظل هذه المتغيرات، يتوقع أن تبقى الإصدارات قوية خلال ما تبقى من هذه السنة، ويبدو أن سنة 2019 ستكون سنة قوية فيما يخص إصدارات سندات الدين الإقليمية.


الشيخوخة تهدد ربع القوى العاملة في شرق آسيا

زحام في منطقة شيبويا التجارية الحيوية وسط العاصمة اليابانية بكين (رويترز)
TT

الشيخوخة تهدد ربع القوى العاملة في شرق آسيا

زحام في منطقة شيبويا التجارية الحيوية وسط العاصمة اليابانية بكين (رويترز)

حذر صندوق النقد الدولي من أن الصين واليابان وكوريا الجنوبية قد تفقد ما يصل إلى ربع قواها العاملة بحلول عام 2050، نتيجة تسارع شيخوخة السكان، في تطور يهدد آفاق النمو الاقتصادي والإنتاجية والقدرة التنافسية لثلاثة من أبرز الاقتصادات الصناعية في آسيا.

وقال كريشنا سرينيفاسان، مدير إدارة آسيا والمحيط الهادئ في صندوق النقد الدولي، مساء الاثنين، إن التحولات الديموغرافية في الدول الثلاث قد تؤدي إلى انكماش القوى العاملة بنسبة تصل إلى 25 في المائة خلال العقود المقبلة.

وتسلط هذه التقديرات الضوء على تحدٍّ اقتصادي طويل الأمد، يتجاوز تأثيره سوق العمل ليشمل المالية العامة، وأنظمة التقاعد، والرعاية الصحية، فضلاً عن قدرة الشركات على الحفاظ على مستويات الإنتاج، والاستثمار.

وتواجه الاقتصادات الثلاثة مزيجاً من انخفاض معدلات المواليد، وارتفاع متوسط العمر المتوقع، ما يؤدي تدريجياً إلى تراجع أعداد السكان في سن العمل مقابل زيادة أعداد كبار السن.

ورغم اختلاف الظروف الاقتصادية والسياسات السكانية بين الصين واليابان وكوريا الجنوبية، فإنها تشترك في تحدٍّ أساسي يتمثل في كيفية الحفاظ على النمو مع تقلص قاعدة العمالة التي يعتمد عليها الإنتاج، والاستهلاك، والإيرادات الضريبية.

ضغوط على النمو والإنتاجية

يمثل تقلص القوى العاملة أحد أبرز المخاطر الهيكلية التي تواجه الاقتصادات المتقدمة والصاعدة في شرق آسيا، خصوصاً أن نمو الناتج الاقتصادي يعتمد على حجم العمالة، ومستوى إنتاجيتها، والاستثمارات المتاحة لها.

ومع انخفاض عدد العاملين، تصبح زيادة الإنتاجية شرطاً أساسياً للحفاظ على معدلات النمو، وهو ما يتطلب استثمارات أكبر في التكنولوجيا، والأتمتة، وتطوير المهارات.

وفي اليابان، التي تواجه منذ سنوات تحديات الشيخوخة، وتراجع السكان، أصبحت ندرة العمالة عاملاً مؤثراً في قرارات الشركات المتعلقة بالتوظيف، والأجور، والاستثمار في المعدات الموفرة للعمالة.

أما الصين، فإنها تواجه تحدياً أكثر تعقيداً بسبب الحجم الكبير لاقتصادها، وقاعدتها الصناعية، إلى جانب حاجتها إلى تعزيز الاستهلاك المحلي، وتقليل الاعتماد على الاستثمار، والصادرات.

وقد يؤدي تقلص السكان في سن العمل إلى إبطاء نمو الإنتاج الصناعي، والخدمات، ما لم تتمكن الشركات من تعويض نقص العاملين بتحسين الكفاءة، وتبني التقنيات الحديثة.

وفي كوريا الجنوبية، يثير انخفاض معدلات المواليد مخاوف بشأن قدرة الاقتصاد على توفير العمالة اللازمة للقطاعات الصناعية والتكنولوجية والخدمية خلال العقود المقبلة.

المالية العامة أمام اختبار صعب

لا تقتصر تداعيات الشيخوخة على تراجع أعداد العاملين، بل تمتد إلى زيادة الضغوط على الموازنات الحكومية.

فمع ارتفاع نسبة كبار السن تتزايد احتياجات الإنفاق على المعاشات، والرعاية الصحية، والخدمات الاجتماعية، في وقت قد يتباطأ فيه نمو الإيرادات الضريبية نتيجة تقلص قاعدة العاملين.

ويفرض هذا التحول تحدياً مزدوجاً على الحكومات، يتمثل في تمويل الالتزامات الاجتماعية المتزايدة دون تحميل الأجيال الأصغر أعباء ضريبية كبيرة قد تؤثر في الاستهلاك، والاستثمار.

كما قد يؤدي ارتفاع الإنفاق المرتبط بالشيخوخة إلى تقليص الموارد المتاحة لمشروعات البنية التحتية، والتعليم، والبحث العلمي، ما يجعل تحسين كفاءة الإنفاق العام أكثر أهمية.

وتكتسب هذه القضية حساسية خاصة في اليابان، حيث تمثل استدامة المالية العامة وإدارة الدين الحكومي تحديين رئيسين، بينما تحتاج الصين وكوريا الجنوبية إلى الاستعداد المبكر لارتفاع تكاليف الشيخوخة.

التكنولوجيا وسيلة لتعويض نقص العمالة

قد يوفر التقدم في الذكاء الاصطناعي والروبوتات الصناعية والأتمتة فرصة لتخفيف الآثار الاقتصادية لتراجع القوى العاملة.

وتتمتع الاقتصادات الثلاثة بقدرات صناعية وتكنولوجية يمكن توظيفها لرفع إنتاجية العاملين، وتقليل الاعتماد على العمالة البشرية في بعض الأنشطة.

لكن نجاح هذا المسار يتطلب استثمارات مستمرة في تدريب الموظفين، وإعادة تأهيلهم، لضمان قدرتهم على استخدام التقنيات الجديدة، والانتقال إلى وظائف أكثر إنتاجية.

كما أن التكنولوجيا لا تستطيع معالجة جميع آثار الشيخوخة، خصوصاً في القطاعات التي تعتمد على التفاعل البشري المباشر، مثل الرعاية الصحية، وخدمات كبار السن.

وقد يؤدي ارتفاع الطلب على هذه الخدمات إلى زيادة المنافسة على العمالة، ما يرفع تكاليف التشغيل، ويزيد الحاجة إلى تطوير نماذج عمل أكثر كفاءة.

إصلاحات سوق العمل ضرورة متزايدة

إلى جانب التكنولوجيا، يمكن أن تساعد إصلاحات سوق العمل في الحد من تأثير التراجع الديموغرافي، من خلال زيادة مشاركة النساء وكبار السن في النشاط الاقتصادي، وتحسين مرونة أنظمة التوظيف.

كما يمكن أن يسهم رفع سن التقاعد تدريجياً، حيثما تسمح الظروف الصحية، والاجتماعية، في إبطاء تقلص القوى العاملة، وتخفيف بعض الضغوط على أنظمة المعاشات.

وتبرز أيضاً أهمية السياسات الداعمة للأسر -مثل توفير خدمات رعاية الأطفال، وتحسين التوازن بين العمل والحياة- في معالجة بعض العوامل التي تسهم في انخفاض معدلات المواليد.

غير أن تأثير هذه الإجراءات على حجم القوى العاملة يحتاج إلى سنوات طويلة، ما يجعل الإصلاحات قصيرة ومتوسطة الأجل ضرورية بالتوازي مع السياسات السكانية.

وقد تلجأ بعض الاقتصادات إلى توسيع استقطاب العمالة الأجنبية لسد النقص في قطاعات محددة، وإن كان نجاح هذا الخيار يرتبط بالاعتبارات السياسية، والاجتماعية، وطبيعة أسواق العمل المحلية.

تحول اقتصادي يتجاوز الحدود الوطنية

يمكن أن تمتد آثار تقلص القوى العاملة في الصين واليابان وكوريا الجنوبية إلى الاقتصاد العالمي، نظراً إلى الدور المحوري للدول الثلاث في التجارة الدولية، وسلاسل التوريد، والصناعات المتقدمة.

فأي تغير في تكاليف الإنتاج أو الطاقة الصناعية لهذه الاقتصادات قد ينعكس على أسعار السلع، والتكنولوجيا، وتدفقات الاستثمار عبر الحدود.

كما قد تدفع ندرة العمالة الشركات إلى إعادة توزيع بعض أنشطتها الإنتاجية، أو زيادة الاستثمار في المصانع المؤتمتة، بما يعيد تشكيل أنماط التجارة والاستثمار في آسيا.

وفي المقابل، قد تستفيد اقتصادات آسيوية تتمتع بتركيبة سكانية أصغر سناً من فرص استقطاب الاستثمارات، والأنشطة الصناعية الباحثة عن العمالة.

ويضع تحذير صندوق النقد الدولي صناع القرار أمام ضرورة التعامل مع الشيخوخة باعتبارها قضية اقتصادية مركزية، وليست مجرد تحول سكاني تدريجي.

فقدرة الصين واليابان وكوريا الجنوبية على الحفاظ على مكانتها الاقتصادية بحلول منتصف القرن ستعتمد بدرجة كبيرة على نجاحها في رفع الإنتاجية، وإصلاح أسواق العمل، وتطوير أنظمة التقاعد، والرعاية الاجتماعية.

ومع احتمال فقدان ما يصل إلى ربع القوى العاملة بحلول عام 2050، تصبح الاستجابة المبكرة لهذه التحولات عاملاً حاسماً في تحديد مسار النمو والاستقرار المالي في شرق آسيا خلال العقود المقبلة.


اجتماعات صندوق النقد والبنك الدوليين تنطلق في بانكوك

أشخاص يمرون بجوار شعار الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك (رويترز)
TT

اجتماعات صندوق النقد والبنك الدوليين تنطلق في بانكوك

أشخاص يمرون بجوار شعار الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك (رويترز)

يجتمع وزراء المالية ومحافظو البنوك المركزية في بانكوك هذا الأسبوع، للمشاركة في الاجتماعات السنوية لصندوق النقد والبنك الدوليين، في وقت يواجه فيه الاقتصاد العالمي ضغوطاً متزامنة ناجمة عن صدمة الطاقة المرتبطة بالحرب الأميركية على إيران، وتصاعد أعباء الديون، والطفرة الاستثمارية في الذكاء الاصطناعي.

وتستمر الاجتماعات في العاصمة التايلاندية من الاثنين إلى السبت، وسط خيارات اقتصادية صعبة أمام صانعي السياسات. وبينما يدعو صندوق النقد الدولي الحكومات إلى ضبط الإنفاق، تزداد احتياجات الفئات الأكثر هشاشة، بفعل ارتفاع التضخم والمخاطر المناخية، وفق «وكالة الصحافة الفرنسية».

ويتضمن جدول الأعمال اجتماعات رفيعة المستوى مغلقة، وفعاليات عامة، وإعلانات بشأن السياسات الاقتصادية تصدر عن كبار المسؤولين الماليين في العالم. ومن المقرر أن يكشف الصندوق الثلاثاء عن توقعاته للاقتصاد العالمي، على أن ينشر خلال الأسبوع توقعات تفصيلية للمناطق المختلفة، في وقت يسعى فيه صانعو السياسات إلى التعامل مع التحديات التي تلقي بظلالها على آفاق النمو.

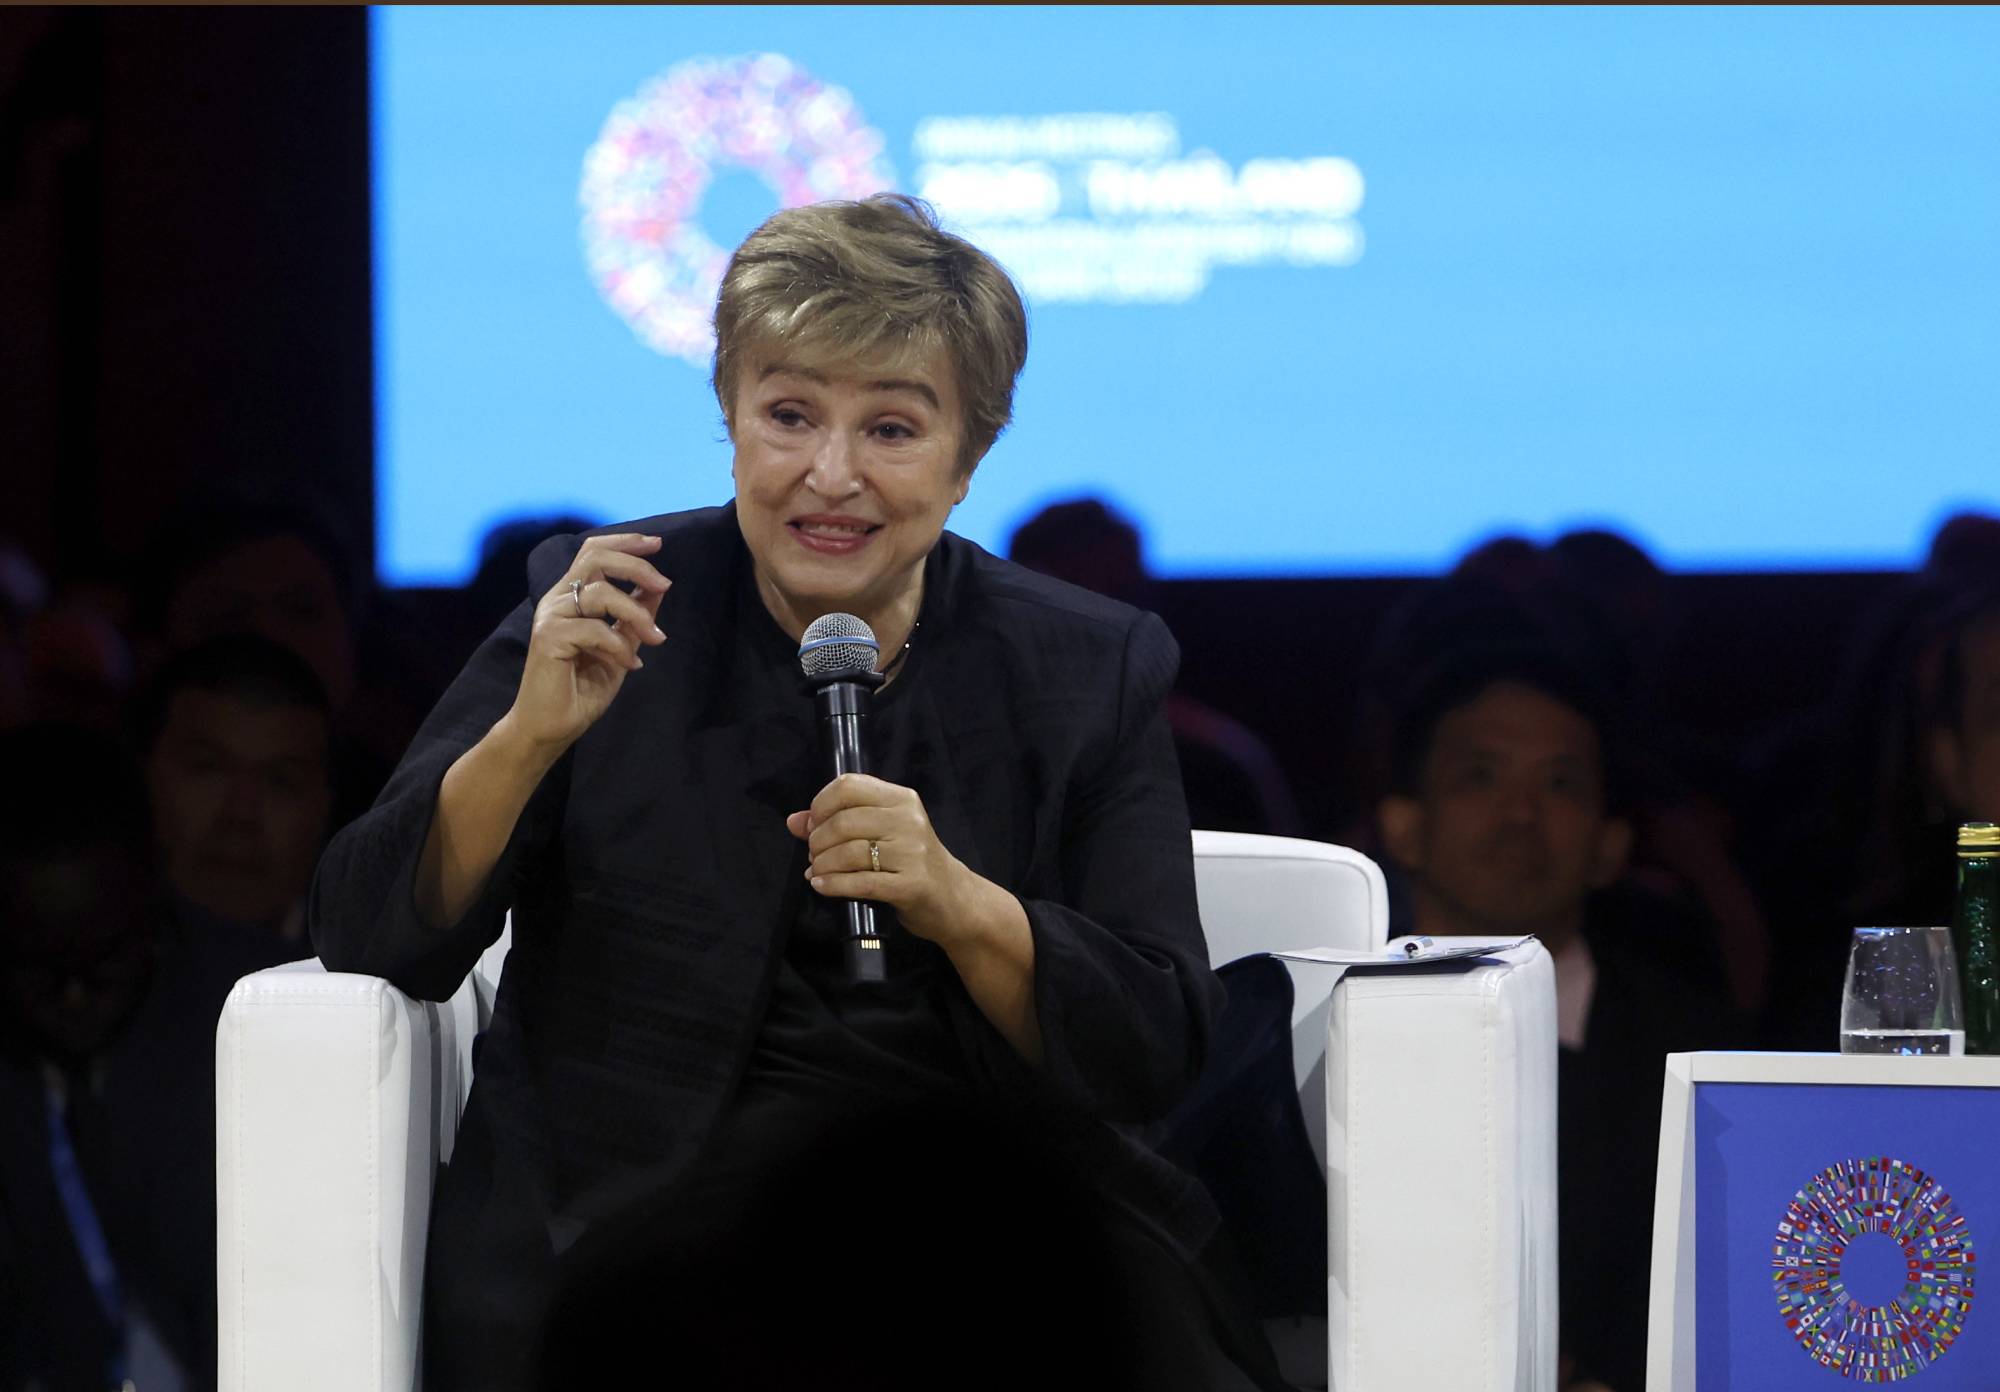
وفي بانكوك، قالت المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا، إن الاقتصاد العالمي يتعرض لقوتين متعاكستين: صدمة سلبية في المعروض من الطاقة ناجمة عن الحرب الأميركية على إيران، وصدمة إيجابية في الطلب تدفعها الطفرة في تكنولوجيا الذكاء الاصطناعي.

وأضافت، خلال فعالية في اليوم الأول للاجتماعات، أن تسارع الاستثمار في الذكاء الاصطناعي هو ما يساعد الاقتصاد العالمي على مواصلة النمو بنحو 3 في المائة، رغم الضغوط التي تفرضها صدمة إمدادات الطاقة.

المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا خلال جلسة عن الذكاء الاصطناعي والوظائف في بانكوك (إ.ب.أ)

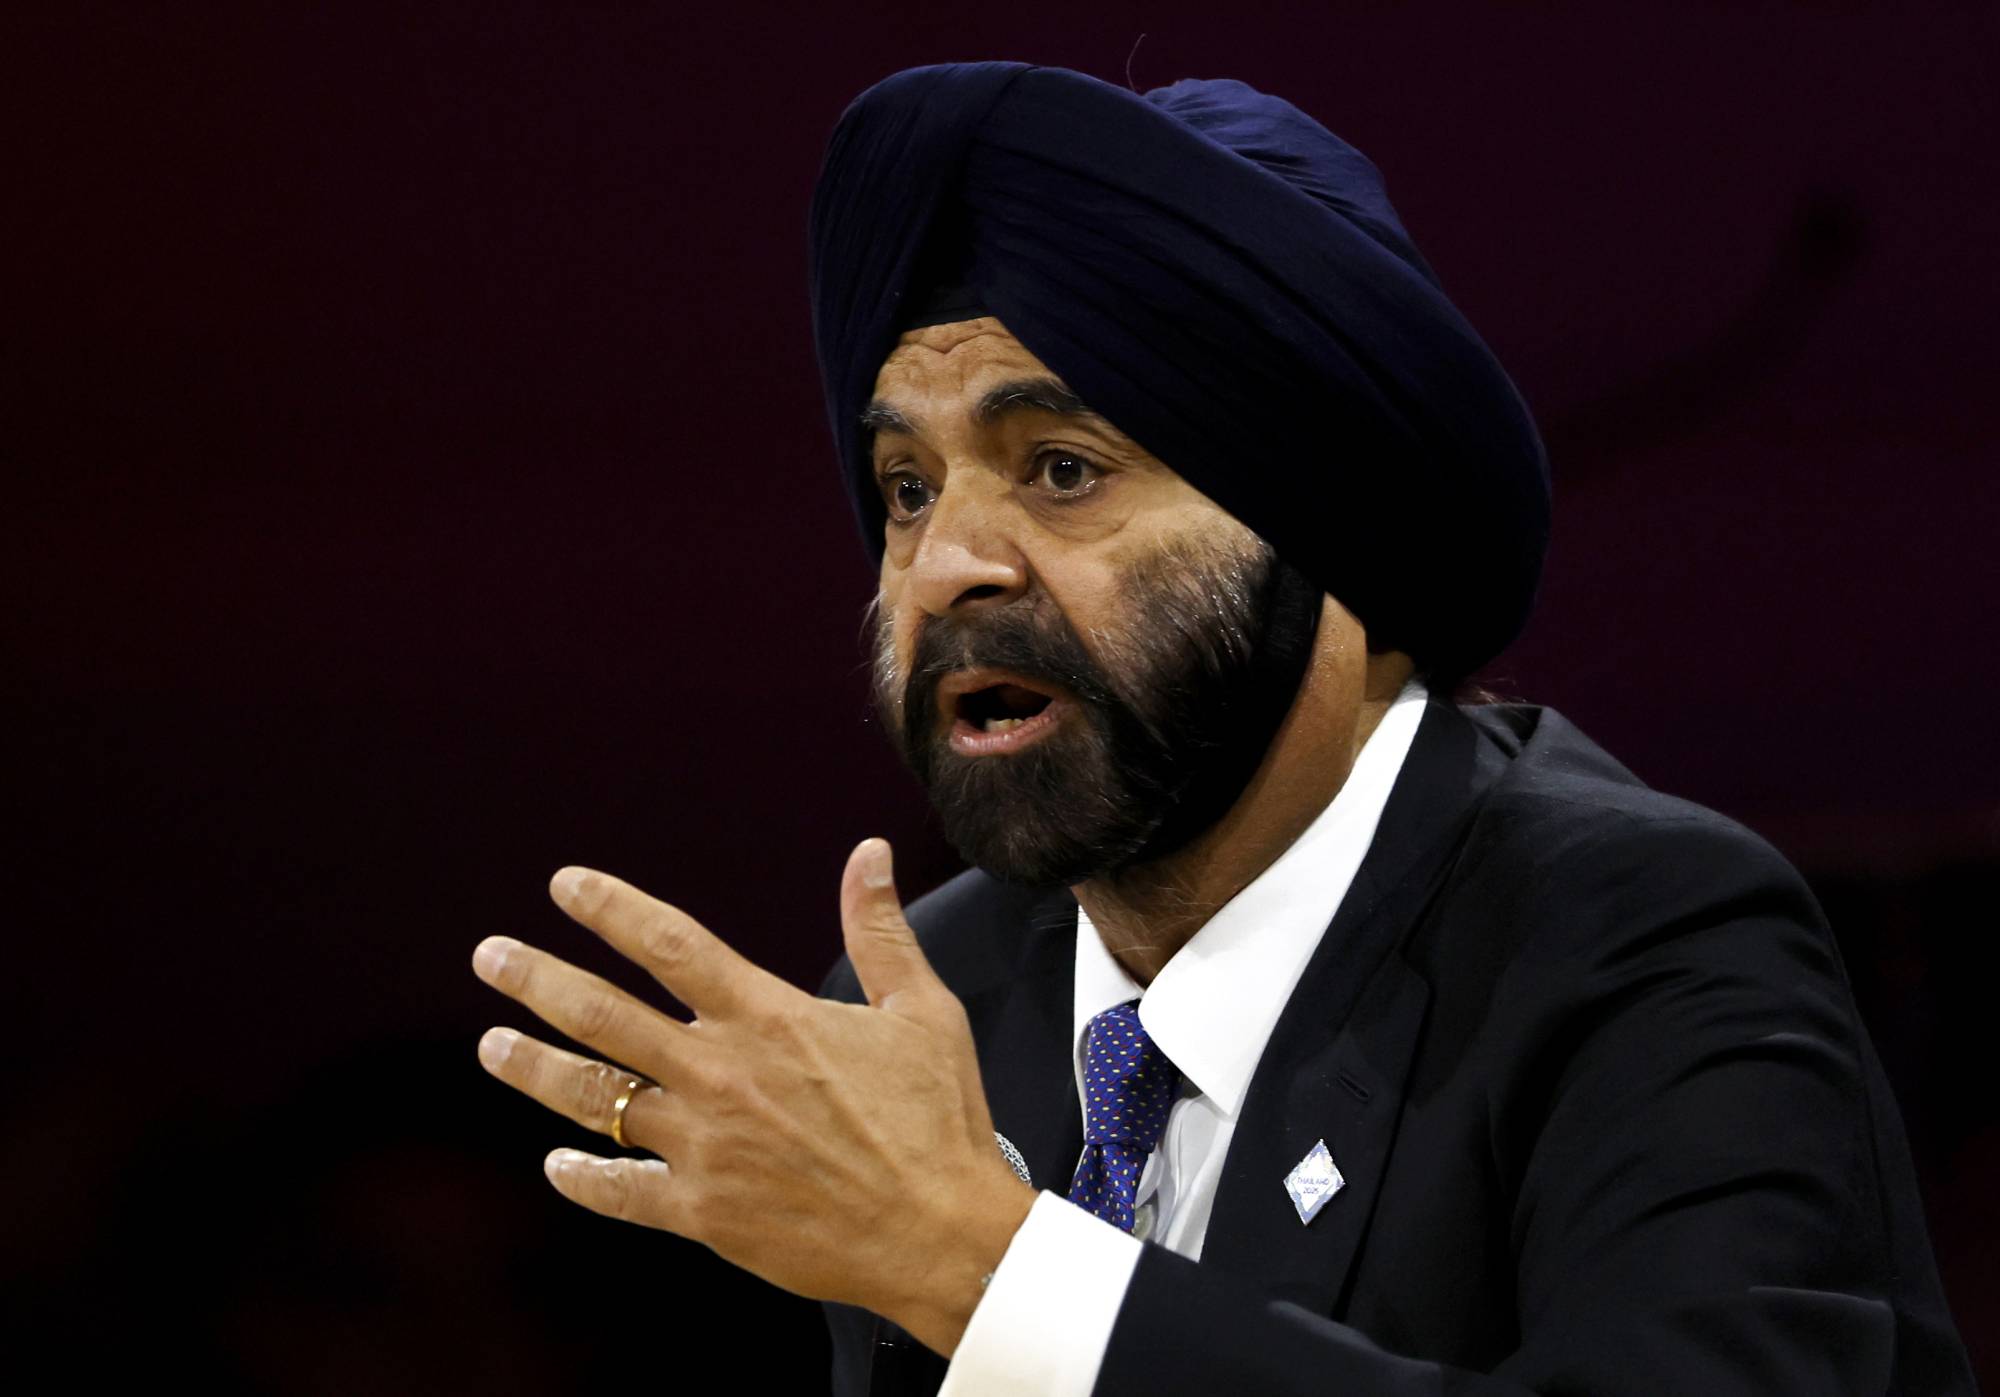
من جهته، دعا رئيس البنك الدولي، أجاي بانغا، الدول النامية إلى التركيز على تطوير تطبيقات صغيرة ومتخصصة للذكاء الاصطناعي، بدلاً من محاولة منافسة الاقتصادات الكبرى في بناء النماذج المتقدمة كثيفة رأس المال.

وقال بانغا لـ«وكالة الصحافة الفرنسية»، خلال مؤتمر صحافي، إن الدول النامية لا ينبغي أن تحاول منافسة الولايات المتحدة والصين في تطوير النماذج الرائدة أو إنشاء مراكز بيانات ضخمة؛ مشيراً إلى افتقار كثير منها إلى القدرة الحاسوبية والكهرباء والكوادر اللازمة لذلك.

وأوضح أن التطبيقات المدعومة بالذكاء الاصطناعي يمكن تشغيلها على هواتف ذكية أقل قوة، واستخدامها في مجالات مثل الصحة والتعليم والزراعة، وغيرها من القطاعات ذات الأولوية التنموية للدول منخفضة الدخل.

صدمة الطاقة تضغط على الاقتصادات النامية

يتصدر الأثر الاقتصادي للحرب الأميركية على إيران جدول المخاوف في بانكوك، بعدما أدت التطورات العسكرية إلى ارتفاع حاد في أسعار الطاقة وتقليص الإمدادات العالمية من النفط والغاز.

وحذَّر صندوق النقد الدولي من أن تداعيات هذه الصدمة لا تتوزع بالتساوي؛ إذ تتحمل الدول النامية المعتمدة على استيراد الطاقة العبء الأكبر.

ورغم الأزمة، دعا الصندوق الحكومات إلى الحد من الإنفاق على الدعم، وتعزيز الاحتياطيات المالية لمواجهة الصدمات، بعد سنوات من الاضطرابات التي أعقبت جائحة «كورونا».

غير أن منتقدين يرون أن تقليص الدعم ليس خياراً واقعياً أمام الدول منخفضة الدخل، وأن المؤسسات المالية الدولية مطالبة بتقديم استجابة أوسع لحماية الاقتصادات الأكثر تضرراً.

وقال كيفن بي. غالاغر، مدير مركز سياسات التنمية العالمية في جامعة بوسطن، إن الدول الأعضاء الأفقر في صندوق النقد والبنك الدوليين تواجه ضغوطاً متزايدة نتيجة تداعيات الحرب على إيران، وارتفاع أسعار الفائدة في الاقتصادات الغربية، وأزمة المناخ التي تفاقمت بفعل ظاهرة «إل نينيو».

وأضاف أن الصندوق والبنك الدوليين لا يقدمان استجابة تتناسب مع حجم التحديات، داعياً إلى توفير سيولة طارئة على المدى القصير، إلى جانب تمويل طويل الأجل يجعل مسارات النمو الاقتصادي أقل عرضة للصدمات.

رئيس البنك الدولي أجاي بانغا خلال جلسة عن الذكاء الاصطناعي والوظائف في بانكوك (إ.ب.أ)

وتتسع الاحتياجات التمويلية والاجتماعية في الدول النامية، وفق برنامج الأمم المتحدة الإنمائي، الذي حذر في تقرير صدر الأحد من أن الصدمات المتزامنة قد تدفع ملايين إضافية إلى دائرة الفقر، في وقت تواجه فيه الحكومات صعوبة في مواصلة تقديم الدعم للأسر.

وقال مدير البرنامج ألكسندر دي كرو، إن العالم يشهد «عاصفة مثالية» قد تعيد عشرات الملايين، وربما مئات الملايين، إلى الفقر. وأضاف أن حكومات الدول النامية باتت أمام خيار بالغ الصعوبة، بين خفض الدعم المقدم إلى أفقر مواطنيها والمخاطرة بتقويض خططها التنموية بأكملها.

التضخم وأسعار الفائدة في الاقتصادات المتقدمة

تمكنت الاقتصادات المتقدمة في أوروبا والولايات المتحدة من امتصاص صدمة ارتفاع أسعار الطاقة بدرجة أفضل، ولكنها لم تسلم من موجة التضخم المتصاعدة بفعل زيادة الأسعار، التي بدأت آثارها تمتد إلى سلع أخرى.

ودفعت الضغوط التضخمية البنوك المركزية حول العالم إلى رفع أسعار الفائدة لكبح ارتفاع الأسعار، ما يحد من النشاط الاقتصادي. وفي المقابل، أسهمت الطفرة الاستثمارية في تقنيات الذكاء الاصطناعي في دفع أسواق الأسهم إلى مستويات قياسية جديدة، وتعزيز النمو في الاقتصادات المتقدمة.

ومن المقرر أن تشهد الاجتماعات أيضاً لقاءات مهمة على هامشها، من بينها اجتماع وزراء مالية مجموعة العشرين، الذي يُتوقع أن يحتل ارتفاع عوائد السندات مكانة بارزة على جدول أعماله.

ومن أبرز الغائبين عن الاجتماع وزير الخزانة الأميركي سكوت بيسنت الذي لن يشارك بسبب «ارتباطات داخلية»، وفق مسؤول في وزارة الخزانة الأميركية يوم الجمعة.


«ميدكو إنرجي» تستحوذ على 10 % في أربع مناطق للنفط والغاز تابعة لـ«إيني» بإندونيسيا

صهاريج لتخزين النفط تابعة لشركة «ميدكو إنرجي» بإندونيسيا (إكس)
TT

«ميدكو إنرجي» تستحوذ على 10 % في أربع مناطق للنفط والغاز تابعة لـ«إيني» بإندونيسيا

صهاريج لتخزين النفط تابعة لشركة «ميدكو إنرجي» بإندونيسيا (إكس)

أعلنت شركة الطاقة الإندونيسية «بي تي ميدكو إنرجي إنترناشيونال»، الاثنين، أنها توصلت إلى اتفاق مع شركة الطاقة الإيطالية «إيني»، للاستحواذ على حصة مشاركة بنسبة 10 في المائة بأربع مناطق امتياز للنفط والغاز تقع في حوض «كوتاي» بمقاطعة كاليمانتان الشرقية.

وذكرت «ميدكو»، في بيان، أن مناطق الامتياز الأربع تشمل «موارا باكاو» و«غانال» و«غرب غانال» و«شرق غانال»، والتي تديرها حالياً شركة «سيارا»، وهي مشروع مشترك للطاقة أسسته شركتا «إيني» و«بتروناس» الماليزية.

وتشمل عملية الاستحواذ أصولاً تتعلق بالإنتاج والتطوير والتنقيب، بما في ذلك حقل «جيليغا» للغاز العملاق الذي أُعلن عنه مؤخراً، وتُقدّر احتياطاته بنحو 5 تريليونات قدم مكعبة من الغاز، و300 مليون برميل من المكثّفات.

وقال رونالد غوناوان، الرئيس التنفيذي لشركة «ميدكو إنرجي»: «تُكمل هذه الصفقة محفظة أعمالنا الحالية في إندونيسيا وتُوسّع حضورنا بقطاع الغاز الطبيعي المُسال».

في سياق منفصل، قالت شركة «بيرتامينا هولو إنرجي»، وهي وحدة التنقيب والإنتاج التابعة لشركة الطاقة الحكومية الإندونيسية «بيرتامينا»، في بيان، إنها وقَّعت اتفاقية مع «إيني» في أكتوبر (تشرين الأول) الحالي، للاستحواذ على حصص في ثلاث مناطق امتياز للنفط والغاز بكاليمانتان الشرقية.

وعقب إتمام الصفقة، ستمتلك الشركة حصة مشاركة بنسبة 10 في المائة بمنطقتيْ «شمال غانال» و«راباك»، وحصة مشاركة إجمالية تبلغ 25 في المائة بمنطقة «شرق سيبينغان».