


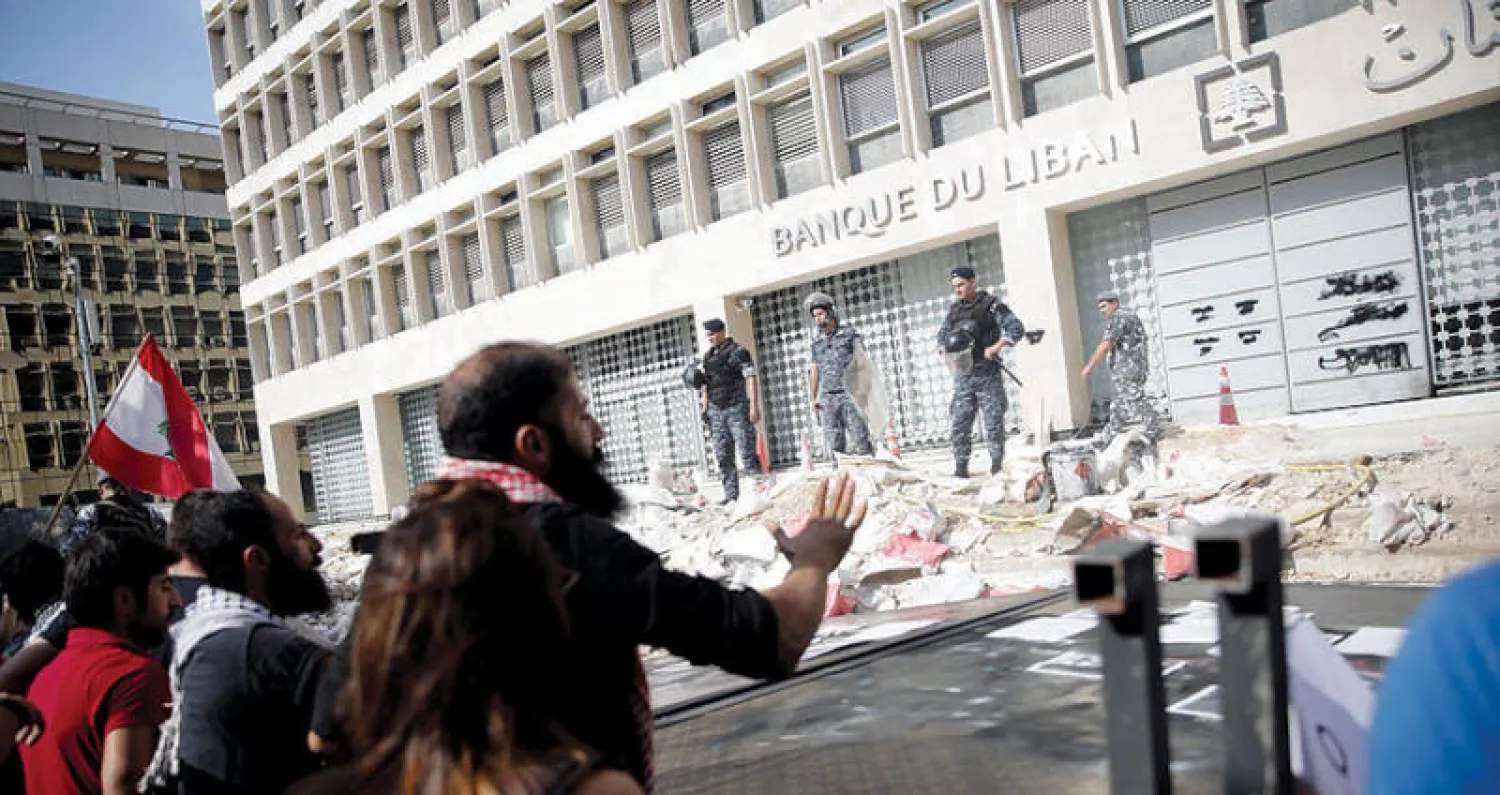

ما من حديث عن الأزمة المالية والاقتصادية والنقدية الحالية في لبنان إلا وتتربع فيه المصارف اللبنانية على رأس النقاش. سلسلة من الأسئلة يطرحها الشارع اللبناني، بينها: «هل لم تعد هنالك ملاءة كافية لدى المصارف لتلجأ إلى تحديد سقف للسحوبات والتحويلات المالية، وترفع العمولة عليها، وتتخذ أكثر الإجراءات تعقيداً على العميل للحؤول دون تلبية حاجاته المالية؟»، و«هل تمارس المصارف نوعاً من القيود على حركة الأموال بطريقة سلسة أو ما يعرف بـ(الكابيتال كونترول) الناعم؟»، و«إلى أي مدى تصرفاتها هذه قانونية؟».
يؤكد كبير الاقتصاديين، ورئيس مديرية الأبحاث والتحاليل الاقتصادية في مجموعة بنك «بيبلوس» الدكتور نسيب غبريل، أن المصارف اللبنانية تتمتع بالملاءة الكافية نظراً إلى التدابير الاحترازية التي اتخذتها على مرّ السنوات ونظراً إلى التعاون الوثيق والمستمر مع مصرف لبنان. إذ إن المصارف امتثلت للمعايير الدولية للعمل المصرفي حسب مقررات ومتطلبات «بازل 3 - Basel III»، لا بل تخطّت هذه المعايير، إذ إن المعيار العالمي لنسبة كفاية رأس المال (capital adequacy ratio) هي 10.6%، بينما فرض مصرف لبنان حدّاً أدنى للمصارف اللبنانية هو 15%، ووصلت هذه النسبة إلى 16% في يونيو (حزيران) الماضي.
كما أن المصارف بدأت تطبيق معيار المحاسبة الدولية (IFRS9). ورفعت رأسمالها لتمتثل لهذه المعايير الدولية، مما ساعد القطاع المصرفي على مواجهة التقلبات السياسية والأمنية المحلية والإقليمية، كما التطورات الاقتصادية والمالية.
وفي هذا السياق، أصدر مصرف لبنان قراراً وسيطاً طلب من المصارف زيادة أموالها الخاصة الأساسية بنسبة 20% من حقوق حَمَلة الأسهم العادية، وذلك بنسبة 10% قبل نهاية السنة المالية الحالية، و10% إضافية في مهلة لا تتخطى منتصف عام 2020، كما طلب من المصارف عدم توزيع أرباح عن السنة المالية 2019، وهذا التعميم يأتي في سياق التدابير الاحترازية لتعزيز رؤوس أموال المصارف التجارية لمواجهة التحديات القائمة والمستقبلية. تعميم حاكم مصرف لبنان، جاء قبل أيام قليلة من تقرير التصنيف الائتماني لـ«موديز»، والتي خفّضت فيه درجة تصنيف لبنان من «caa1» إلى «caa2»؛ أي أن الدولة اللبنانية قد تلجأ إلى جدولة ديونها، أو تدبير مشابه لذلك، أو قد تصبح غير قادرة على الوفاء بمستحقاتها... مع نظرة مستقبلية «سلبية».
حقيقة القيود
يقول غبريل إن مفهوم القيود على حركة رؤوس الأموال، هو عدم السماح من قبل السلطات الرسمية بدخول أو خروج رؤوس أموال إلى بلد ما. والمعروف أن القوانين اللبنانية، تضمن حركة رؤوس الأموال، وآخر دليل على ذلك، توقع البنك الدولي أن تبلغ تحويلات المغتربين إلى لبنان 7.3 مليار دولار في 2019.
وبناءً عليه، يؤكد غبريل: «إذا كانت هناك قيود على هذه الحركة، فكيف يمكن وصول هكذا مبالغ إلى لبنان؟ لا توجد قيود رسمية على حركة رؤوس الأموال من وإلى لبنان، وهذا يشكل إحدى ركائز الاقتصاد اللبناني. وكل ما يشاع عن قيود (غير رسمية) هو غير صحيح، إذ إن المصارف تلبّي طلبات جميع زبائنها، وبما أن لدى المصارف مئات الآلاف من الزبائن، تحاول تلبية طلباتهم وإتمام معاملاتهم تدريجياً. ومن الطبيعي أن تكون لدى الأشخاص نزعة طلب إتمام معاملاتهم أولاً، ولكن طبيعة العمل المصرفي والعدد الكبير للزبائن، والطلبات والمعاملات، تحتم على المصارف أن تلبي جميع زبائنها بالتساوي، وبأخذ في عين الاعتبار الظروف التي يمر بها لبنان. أما بالنسبة إلى نظريات الاقتطاع من الودائع وتخفيض قيمة الدين العام، فهي مجرد نظريات لا تصلح للبنان ولا يتم التداول الجدي بها أصلاً، وهي تدخل ضمن حملات التشويه على وسائل التواصل الاجتماعي».
ويرى غبريل أن الحلّ الأنسب لمشكلة الدين العام في لبنان هو تخفيض النفقات العامة بشكل جذري ومُقنِع، وزيادة الإيرادات من خلال مكافحة التهرب الضريبي وتفعيل الجباية، وإغلاق المعابر غير الشرعية، ومكافحة التهرب الجمركي، وتطبيق أشد التزاماً لقوانين تُطَّبَق جزئياً، وإيجاد حلّ نهائي لمعضلة الأملاك العامة البحرية والنهرية، كما للكسّارات غير الشرعية، وفرض ضريبة على كل أصحاب مولدات الكهرباء التي هي غير شرعية. فهذه الإجراءات يمكن أن تُدخل إلى الخزينة اللبنانية نحو مليار دولار إضافي سنوياً من الإيرادات الضريبية.
ويتابع أن هناك إجراءً ملحّاً وضرورياً لمعالجة النفقات المرتفعة والعجز في الموازنة العامة، وهو إيجاد حلّ سريع لمعضلة الكهرباء. إذ إنه ليس مقبولاً أنه بعد قرابة عشر سنوات من الوعود بإصلاح هذا القطاع أن يبقى موضوع الكهرباء عبئاً على الاقتصاد والخزينة العامة. والحلول المطروحة طويلة الأمد ومكلفة، فالحل السريع هو لامركزية الإنتاج وإعطاء رخص لشركات القطاع الخاص لتنتج الكهرباء حسب قانون 2014، مع أن عدداً من الشركات الخاصة قدمت طلباً للحصول على رخصة منذ سنين، ولكن لم تتجاوب الوزارة المعنية. وتوجد أمثلة عدة على بلدات وقرى، بالإضافة إلى مدينة زحلة، حيث إنتاج الكهرباء محلي، وحيث المقيم في هذه المناطق يحصل على كهرباء 24 ساعة في اليوم. وحين يُطَبَّق هذا الحل تستطيع الوزارة المعنية إلغاء الدعم ورفع التعريفة، وبالتالي توفير ما يقارب ملياري دولار سنوياً على الخزينة اللبنانية. فالحلول موجودة ولا تتطلب سوى إرادة سياسية جدية ومصداقية لتطبيقها، فلا حاجة إلى الترويج والتهويل باقتطاع قسم من ودائع الناس كحلٍّ لمسألة الدين العام.
مشكلة الدين العام
ويرى غبريل أن المصارف اللبنانية ليست بحال انتظار أي طرح جديد لتسهم في تخفيض خدمة الدين العام، إذ إنها تسهم في هذه العملية منذ سنوات عديدة. فالمصارف التجارية تحمل في محفظتها سندات خزينة بالليرة اللبنانية تبلغ ما يوازي 17 مليار دولار، وسندات سيادية بالعملات الأجنبية بلغت ما يوازي 15 مليار دولار، وهذا يشكل 36.7% من الدين العام. الجدير بالذكر أن مصرف لبنان يحمل في محفظته 37.2% من الدين العام. إذاً يحمل الجهاز المصرفي 74% من الدين العام اللبناني، ما أدى إلى فوائد منخفضة على الدين العام مقارنةً بنسبة العجز في الموازنة ونسبة الدين العام إلى الناتج المحلي، والتصنيفات الائتمانية للبنان. فمعدّل الفائدة على سندات الخزينة بالليرة اللبنانية يبلغ 6.4%، بينما معدّل الفائدة على سندات اليوروبوند يبلغ 6.8%، وهذه نسب فوائد مقبولة مقارنةً مع الاختلالات في المالية العامة وعدم جدية السلطة السياسية في تطبيق الإصلاحات المنشودة لتخفيض حاجات الدولة للاستدانة ولتقليص العجز في الموازنة العامة.
كما أن مساهمة المصارف في الدين العام أدّت إلى استقرار في المالية العامة. والجدير بالذكر أن الجهاز المصرفي يتحمل منفرداً منذ 25 سنة مسؤولية الاستقرار النقدي، والاستقرار في المالية العامة، والاستقرار الاقتصادي، وبالتالي الاستقرار الاجتماعي. وقد حان الوقت لتتحمل السلطة التنفيذية جزءاً من هذه المسؤولية؛ إذ إن «لامبالاة» العديد من المكونات السياسية لهذه السلطة أوصلت الاقتصاد اللبناني إلى وضعه الحالي. ويلفت غبريل إلى أن البلاد ليست على شفير الإفلاس، ولا المالية العامة في لبنان متجهة إلى سيناريو اليونان، ولا إلى سيناريو تركيا، ولا إلى سيناريو قبرص أو حتى الأرجنتين. فالحلول والمعالجات موجودة كما ذكر أعلاه. ويقول غبريل: «لبنان يتمتع بالطاقات والموارد التي تمكّنه من الخروج من الأزمة الحالية. وهو يواجه تحديين أساسيين، أولهما تخفيض حاجات الدولة للاستدانة، وثانيهما إعطاء حوافز لتحريك عجلة الاقتصاد اللبناني... وعلاج هذين التحديين موجود، ولا يتطلب سوى إرادة سياسية ومصداقية وجدية في التعاطي مع متطلبات وتحديات المرحلة الحالية».


