مرشح لخلافة لاغارد: لن نتردد في التدخل لاحتواء أزمات الديون الأوروبية

كلايس نوت لا يستبعد ابتكار أدوات جديدة ويحذّر من أن البنك لا يستطيع معالجة السياسات المالية غير المستدامة

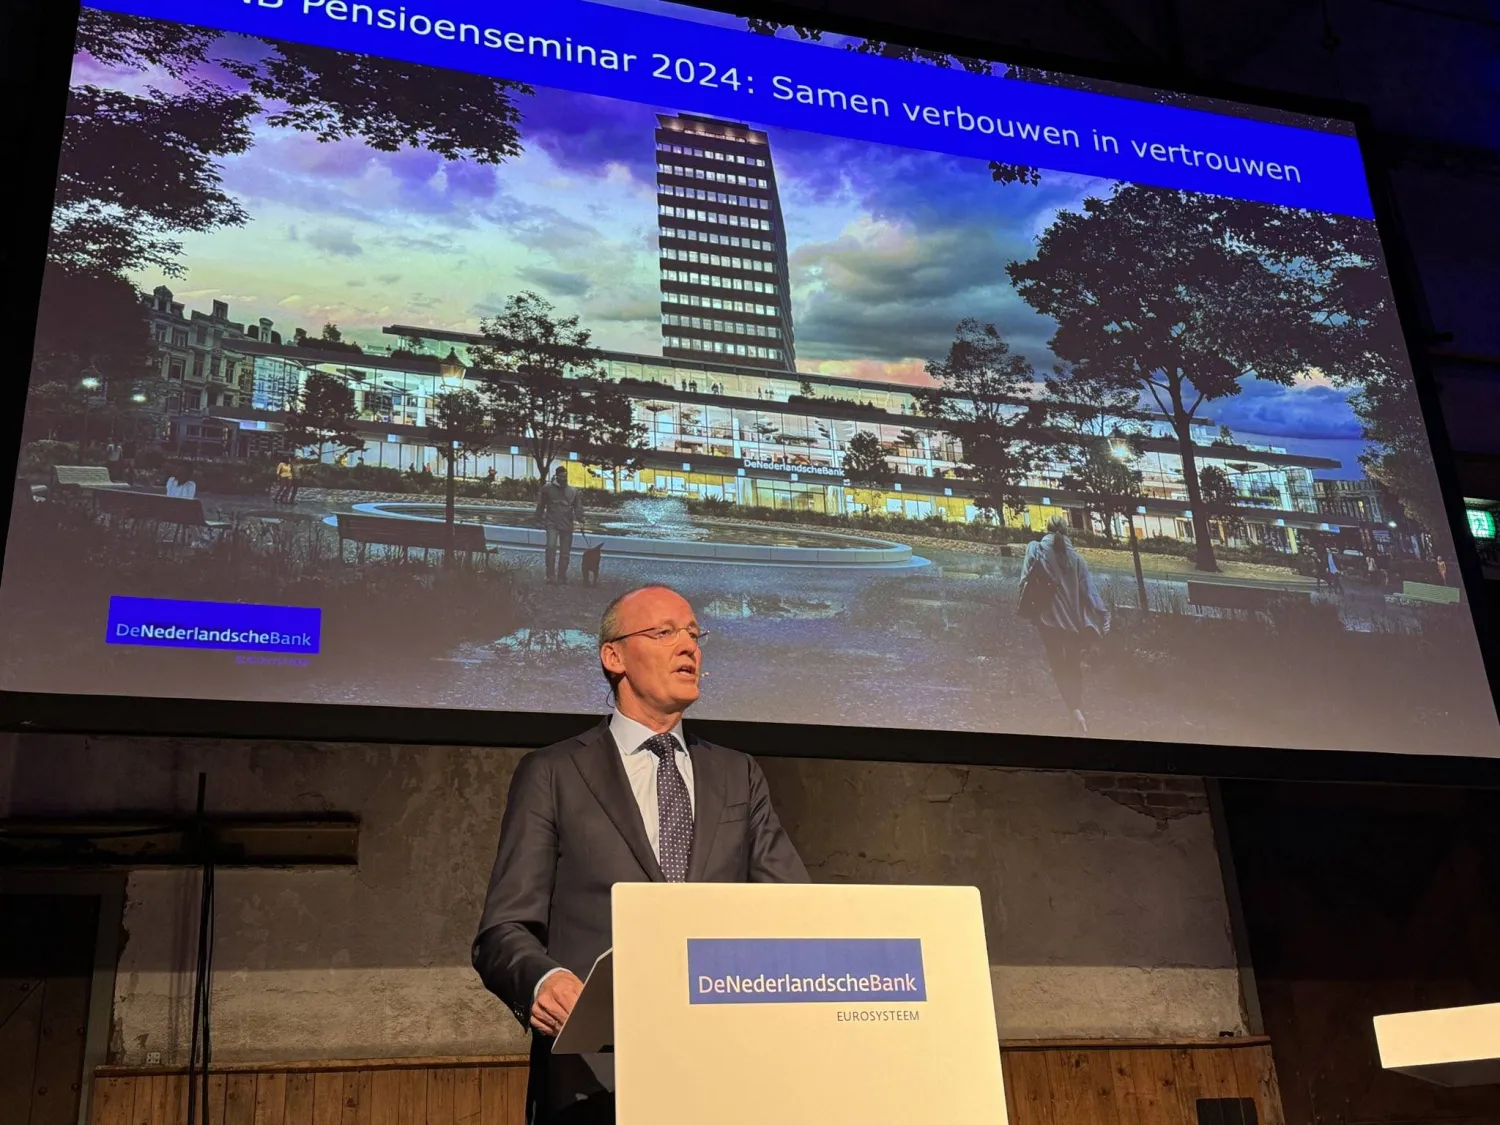
نوت يتحدث خلال فعالية عام 2024 حين كان محافظاً للبنك المركزي الهولندي (إكس)
TT

مرشح لخلافة لاغارد: لن نتردد في التدخل لاحتواء أزمات الديون الأوروبية

نوت يتحدث خلال فعالية عام 2024 حين كان محافظاً للبنك المركزي الهولندي (إكس)

في وقت تتجه فيه الأنظار إلى اختيار رئيس جديد للبنك المركزي الأوروبي، وسط تصاعد المخاوف من تكاليف الاقتراض الحكومي في بعض الاقتصادات الكبرى بمنطقة اليورو، قدم محافظ البنك المركزي الهولندي السابق كلاس نوت ملامح نهجه المحتمل في إدارة الأزمات، مؤكداً استعداده لاستخدام أدوات البنك الحالية للتدخل في أسواق السندات، وعدم استبعاده تطوير أدوات جديدة إذا تطلبت الظروف ذلك.

وقال نوت، أحد أبرز المرشحين لخلافة كريستين لاغارد، في مقابلة مع صحيفة «فاينانشال تايمز»، إن البنك المركزي الأوروبي لن يتردد في التدخل إذا استدعت الظروف ذلك، بما في ذلك من خلال شراء السندات، لاحتواء الاضطرابات غير المبررة في الأسواق ومنع انتقالها إلى اقتصادات أخرى. وأضاف أن طبيعة الأزمة المقبلة قد تستدعي تصميم أدوات أكثر ملاءمة لها، إذا اختلفت عن الأزمات السابقة التي دفعت البنك إلى تطوير آلياته الحالية.

وتكتسب تصريحات نوت أهمية في ظل الضغوط التي تواجه أسواق الديون الأوروبية، خصوصاً في فرنسا، حيث ارتفعت عوائد السندات الحكومية طويلة الأجل بصورة حادة منذ الصيف الماضي، متجاوزة لفترة وجيزة 5 في المائة الشهر الماضي. كما اتسعت الفجوة بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات إلى نحو 1.75 نقطة مئوية، في إشارة إلى ارتفاع العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالديون الفرنسية.

وفي إشارة إلى الجدل الذي أثارته تصريحات لاغارد في بداية عام 2020، عندما قالت إن البنك المركزي الأوروبي ليس معنياً بإغلاق الفجوة بين عوائد السندات، وهو ما أسهم حينها في موجة بيع مؤقتة في أسواق الديون، شدد نوت على أن البنك ينبغي أن يكون مستعداً لاحتواء اتساع الفجوات عندما يكون ناجماً عن تحركات مضطربة وغير مبررة في الأسواق.
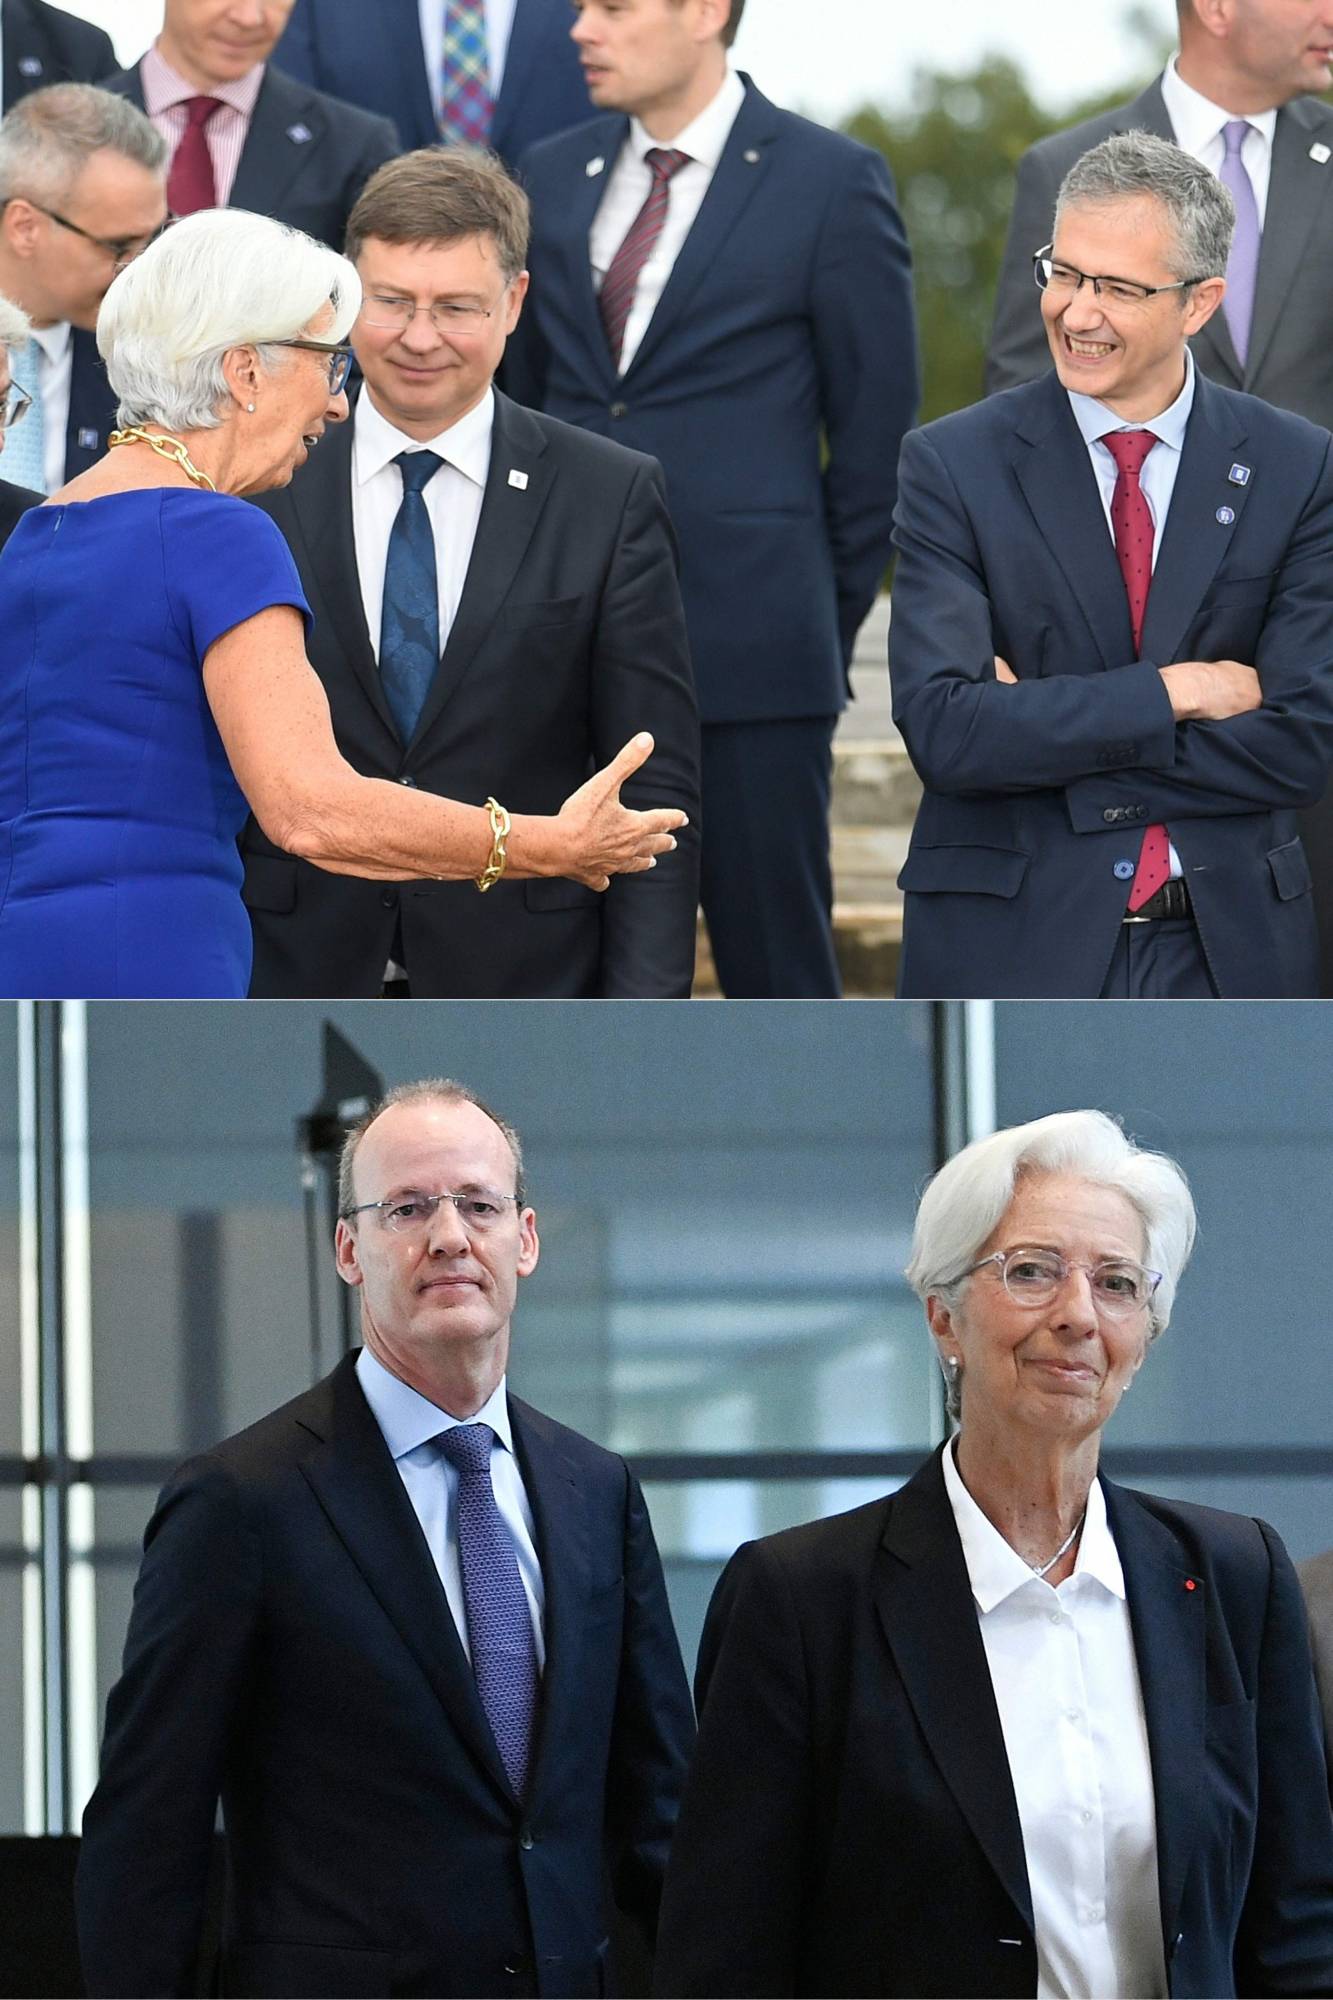
في أعلى الصورة لاغارد ومحافظ بنك إسبانيا آنذاك بابلو هيرنانديز دي كوس وفي أسفلها لاغارد ورئيس بنك هولندا آنذاك كلاس نوت (أ.ف.ب)

وأوضح أن البنك يمتلك بالفعل مجموعة من الأدوات للتعامل مع مثل هذه الظروف، من بينها برنامج «المعاملات النقدية المباشرة»، الذي أُطلق خلال أزمة الديون السيادية الأوروبية بعد تعهد رئيس البنك السابق ماريو دراغي ببذل «كل ما يلزم» للحفاظ على اليورو في عام 2012. كما استحدث البنك في عام 2022 «أداة حماية انتقال السياسة النقدية»، بهدف الحد من التباينات غير المبررة في تكاليف الاقتراض بين دول المنطقة، بالتزامن مع بدء رفع أسعار الفائدة لمواجهة موجة التضخم.

لكن نوت وضع حدوداً واضحة للتدخل، مؤكداً أن ارتفاع تكاليف الاقتراض الحكومي لا يشكل في حد ذاته مبرراً لشراء البنك المركزي السندات. وميّز بين إعادة تسعير طبيعية للديون، تنتقل خلالها العوائد من مستوى إلى آخر، وبين اضطرابات حادة تتسم بتقلبات كبيرة وانتقال العدوى إلى أسواق أخرى.

وقال إنه لا يوجد مستوى محدد واحد للفجوة بين عوائد السندات يمكن عدّه تلقائياً إشارة إلى ضرورة التدخل، مشيراً إلى أن تحديد ما إذا كانت تحركات الأسواق غير مبررة أو مضطربة يتطلب قدراً من التقدير. وعدّ أن البنك المركزي ينبغي أن يظل متيقظاً للمخاطر، لكنه لا يرى في الوقت الراهن ما يستدعي تدخلاً في أسواق السندات.

وشدد المرشح الهولندي على أن أي تدخل يجب أن يحافظ على المصداقية المؤسسية للبنك المركزي، وألا يتحول إلى وسيلة لتعويض الحكومات عن السياسات المالية غير المستدامة. وأوضح أن أدوات البنك الحالية تقوم على الجمع بين مطالبة الحكومات بإعادة أوضاعها المالية الأساسية إلى مسار سليم، وتوفير حماية مؤقتة في مواجهة الاضطرابات غير المبررة في الأسواق.

سياسة مرنة حسب الظروف

وفي جانب آخر، سعى نوت إلى تصحيح الصورة التي تصفه بأنه من المدافعين دائماً عن أسعار الفائدة المرتفعة، مؤكداً أن السياسة النقدية ينبغي أن تتغير وفق الظروف الاقتصادية، لا وفق التوجهات الشخصية لصانعي القرار.

وقال إن هناك ظروفاً تستدعي سياسة نقدية تيسيرية، كما حدث خلال جائحة «كوفيد - 19»، وأخرى تتطلب تشديد السياسة النقدية، كما حدث لمواجهة موجة التضخم التي بدأت في عام 2022. ومن ثم، فإن تحديد اتجاه السياسة النقدية يجب أن يستند إلى طبيعة التحديات الاقتصادية في كل مرحلة.

وفي هذا السياق، أشار إلى أن مسار أسعار الفائدة خلال الأشهر المقبلة سيظل مرتبطاً بتطورات الشرق الأوسط وانعكاساتها على أسعار الطاقة. وأضاف أنه إذا استقرت أسعار الطاقة عند مستوياتها الحالية، فلن تكون هناك حاجة كبيرة إلى زيادات إضافية في الفائدة، وإن كان لا يستبعد قدراً محدوداً من التشديد، مؤكداً ضرورة أن تكون أي تحركات مستقبلية محسوبة ومتدرجة.

وتأتي هذه التصريحات في وقت رفع فيه البنك المركزي الأوروبي أسعار الفائدة بواقع ربع نقطة مئوية في خطوتين منذ يونيو (حزيران)، لتصل إلى 2.5 في المائة، وسط ترقب الأسواق لتأثير ارتفاع أسعار الطاقة على التضخم ومسار السياسة النقدية.
مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)

منافسة على ثلاثة مناصب

وتتزامن المقابلة مع تحركات أوروبية لاختيار خليفة لاغارد، التي من المقرر أن تغادر منصبها في 7 فبراير (شباط)، قبل نحو تسعة أشهر من نهاية ولايتها. وقد رشحت هولندا رسمياً نوت، الذي تولى رئاسة بنكها المركزي بين عامي 2011 و2025، فيما رشحت إسبانيا بابلو هرنانديز دي كوس، المدير العام لبنك التسويات الدولية والمحافظ السابق للبنك المركزي الإسباني.

ويبحث وزراء مالية منطقة اليورو المرشحين، لكن القرار النهائي يعود إلى قادة الاتحاد الأوروبي، الذين قد يحسمون الاختيار خلال قمتهم الرسمية المقبلة في أواخر نوفمبر (تشرين الثاني)، أو يؤجلونه إلى الشهر التالي. ويتطلب التعيين موافقة 16 دولة على الأقل من الدول الـ21 التي تستخدم اليورو، على أن تمثل هذه الدول 65 في المائة من سكان المنطقة.

ولا تقتصر التعيينات المرتقبة على خلافة لاغارد؛ إذ يتعين على القادة أيضاً الاتفاق على خليفة كبير الاقتصاديين فيليب لين، الذي تنتهي ولايته في مايو (أيار) 2027، وعضو المجلس التنفيذي المسؤول عن ملف الأسواق إيزابيل شنابل، التي ستغادر منصبها في يناير (كانون الثاني) المقبل للانضمام إلى صندوق النقد الدولي.

وتشير هذه الاستحقاقات إلى احتمال ارتباط اختيار رئيس البنك الجديد بمفاوضات أوسع بين الدول الأوروبية الكبرى، لا سيما فرنسا وألمانيا وإسبانيا وهولندا، في إطار تسوية تشمل المناصب الثلاثة.

ويستند سجل نوت إلى خبرة طويلة في التعامل مع أزمات الديون الأوروبية؛ ففي بدايات أزمة الديون السيادية اليونانية عامي 2011 و2012، كان من أوائل المسؤولين الذين أثاروا علناً احتمال تعثر اليونان عن سداد ديونها أو خروجها من منطقة اليورو، محذراً من التداعيات المالية التي قد تترتب على خروج غير منظم.

كما أثار جدلاً في سبتمبر (أيلول) 2019 عندما انتقد علناً قراراً اتخذه مجلس محافظي البنك المركزي الأوروبي باستئناف برنامج شراء السندات وخفض أسعار الفائدة إلى مستويات أكثر سلبية. وقال إن اعتراضه آنذاك ارتبط بتراكم الآثار الجانبية لسياسات التيسير الكمي، وإنه فضّل إعلان موقفه صراحة بدلاً من تسريبه عبر وسائل الإعلام.

وتضع هذه المواقف نوت في موقع المرشح الذي يجمع بين الاستعداد للتدخل لحماية استقرار الأسواق، والتشديد على ضرورة ضبط حدود دور البنك المركزي. وهي معادلة ستكون حاضرة بقوة أمام الرئيس المقبل، في ظل ازدياد الضغوط المالية على بعض حكومات منطقة اليورو، واحتمال أن تفرض أزمات الديون والطاقة تحديات جديدة على السياسة النقدية الأوروبية.


مقالات ذات صلة

عوائد السندات الألمانية تتجه لأكبر انخفاض أسبوعي منذ سبتمبر

الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد السندات الألمانية تتجه لأكبر انخفاض أسبوعي منذ سبتمبر

تتجه عوائد السندات الحكومية الألمانية، القياسية في منطقة اليورو، إلى تسجيل أكبر انخفاض أسبوعي لها منذ أواخر سبتمبر (أيلول).

«الشرق الأوسط» (لندن)
الاقتصاد أعلام الاتحاد الأوروبي أمام مقر البنك المركزي الأوروبي في فرانكفورت بألمانيا (رويترز)

تضخم منطقة اليورو يرتفع إلى أعلى مستوى في 3 سنوات ويعزز رهانات رفع الفائدة

ارتفع معدل التضخم في منطقة اليورو إلى أعلى مستوى له في ثلاث سنوات خلال أكتوبر (تشرين الأول)، مدفوعاً بارتفاع أسعار الطاقة.

«الشرق الأوسط» (فرانكفورت)
الاقتصاد مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

«المركزي الأوروبي» يتوقع تسارع نمو الأجور في منطقة اليورو مطلع عام 2027

توقع البنك المركزي الأوروبي ارتفاعاً طفيفاً في وتيرة نمو الأجور بمنطقة اليورو، خلال الأشهر التسعة الأولى من العام المقبل، استناداً إلى أحدث اتفاقات الأجور.

«الشرق الأوسط» (فرانكفورت (ألمانيا))
الاقتصاد أفق مدينة برلين عند شروق الشمس (رويترز)

تباطؤ نمو اقتصاد منطقة اليورو إلى أدنى مستوى في 4 أشهر خلال أكتوبر

تباطأ نمو النشاط الاقتصادي في منطقة اليورو بشكل حاد خلال أكتوبر (تشرين الأول)، رغم استمرار الاقتصاد في التوسع، في ظل اقتراب الطلب.

«الشرق الأوسط» (عواصم)
الاقتصاد مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

مسؤول في «المركزي الأوروبي»: دول اليورو أقرب اقتصادياً إلى واشنطن من بعضها إلى بعض

قال نائب رئيس البنك المركزي الأوروبي، بوريس فوجيتش، الاثنين، إن دول منطقة اليورو باتت تتكامل اقتصادياً مع الولايات المتحدة بوتيرة أسرع من تكامل بعضها مع بعض.

«الشرق الأوسط» (دبلن - فرانكفورت)

«جي بي مورغان» تخفض تصنيف عملات الأسواق الناشئة إلى «محايد»

أوراق نقدية من البيزو الكولومبي في آلة لعدّ النقود بأحد مكاتب الصرافة في بوغوتا (رويترز)
TT

«جي بي مورغان» تخفض تصنيف عملات الأسواق الناشئة إلى «محايد»

أوراق نقدية من البيزو الكولومبي في آلة لعدّ النقود بأحد مكاتب الصرافة في بوغوتا (رويترز)

خفضت مجموعة «جي بي مورغان» تصنيف عملات الأسواق الناشئة إلى «محايد» من «زيادة الوزن»، مشيرة إلى حالة عدم اليقين المرتبطة بالسياسات النقدية العالمية وآفاق الذكاء الاصطناعي، في أعقاب انتخابات التجديد النصفي الأميركية.

وقالت المجموعة في مذكرة صدرت يوم الجمعة: «في حين أن تراجع الزخم الاقتصادي الدوري يشكل عادة عاملاً سلبياً لعملات الأسواق الناشئة، فإن ضعف أسهم الشركات المرتبطة بالذكاء الاصطناعي قد يسهم في الحد من التفوق الاستثنائي للاقتصاد الأميركي، ويضغط على الدولار»، وفق «رويترز».

وتعكس هذه المراجعة تغيراً في نظرة المجموعة إلى عملات الأسواق الناشئة، في ظل تداخل تداعيات التطورات المرتبطة بالذكاء الاصطناعي مع اتجاهات السياسة النقدية العالمية.


مستثمرون سعوديون وباكستانيون يطلقون صندوقاً لتعزيز التجارة والاستثمار

توقيع اتفاقيات سابقة خلال مؤتمر الأعمال السعودي الباكستاني في إسلام آباد (واس)
TT

مستثمرون سعوديون وباكستانيون يطلقون صندوقاً لتعزيز التجارة والاستثمار

توقيع اتفاقيات سابقة خلال مؤتمر الأعمال السعودي الباكستاني في إسلام آباد (واس)

أطلق مجلس الأعمال السعودي الباكستاني المشترك، الاثنين، صندوقاً للاستثمار المباشر بحجم أوليّ يبلغ مئات الملايين من الدولارات، يستهدف تعزيز التجارة والاستثمارات المتبادلة بين البلدين، في إطار مساعٍ لتوسيع دور القطاع الخاص في العلاقات الاقتصادية الثنائية.

وقال المجلس، الذي تأسس بمبادرة من حكومتي البلدين، إن حجم الصندوق قابل للزيادة وفقاً للفرص الاستثمارية المتاحة في مختلف القطاعات، موضحاً أن 75 في المائة من استثماراته ستوجَّه إلى مشروعات في باكستان، في حين ستخصَّص النسبة المتبقية للاستثمار في مشروعات داخل السعودية.


صندوق النقد يرفع توقعاته لنمو الاقتصاد العُماني إلى 4.5 %

سفن تعبر خليج عُمان قبالة سواحل مسقط في 25 يوليو 2026 (أ.ف.ب)
TT

صندوق النقد يرفع توقعاته لنمو الاقتصاد العُماني إلى 4.5 %

سفن تعبر خليج عُمان قبالة سواحل مسقط في 25 يوليو 2026 (أ.ف.ب)

رفع صندوق النقد الدولي توقعاته لنمو الاقتصاد العُماني إلى 4.5 في المائة خلال 2026، مقارنة بـ4.1 في المائة في توقعات سابقة، مؤكداً أن الاقتصاد أظهر مرونة قوية في مواجهة تداعيات الحرب في الشرق الأوسط، مدعوماً بعدم تأثر البنية الأساسية للطاقة على نطاق واسع، ونشاط قطاع الخدمات اللوجستية، وقوة الأسس الاقتصادية، واستمرار السياسات المالية الحصيفة.

وقال الصندوق، في بيان صدر الاثنين عقب اختتام بعثته مشاورات المادة الرابعة لعام 2026 في مسقط، إن النشاط الاقتصادي يواصل التوسع، مدفوعاً بارتفاع إنتاج المحروقات واستمرار نمو الأنشطة غير النفطية، في حين ارتفع التضخم بفعل زيادة تكاليف الغذاء والنقل والواردات.

وأوضح البيان أن الناتج المحلي الإجمالي الحقيقي لعُمان نما بنسبة 3.8 في المائة خلال النصف الأول من عام 2026، مع تعويض قوة الأنشطة الهيدروكربونية التراجع في قطاعات التشييد والصناعة والأنشطة المرتبطة بالسياحة.

وعلى صعيد الأسعار، ارتفع متوسط التضخم من نحو 1 في المائة خلال عام 2025 إلى قرابة 3 في المائة على أساس سنوي خلال الفترة من يناير (كانون الثاني) إلى سبتمبر (أيلول) 2026، نتيجة ارتفاع تكاليف الغذاء والنقل بشكل رئيسي.

وفي المقابل، حافظت المالية العامة والحسابات الخارجية على تسجيل فوائض خلال النصف الأول من العام الحالي؛ إذ بلغ الفائض المالي 1.9 في المائة من الناتج المحلي الإجمالي، فيما قُدّر فائض الحساب الجاري بنحو 3.7 في المائة. كما تراجعت نسبة الدين الحكومي إلى 30.4 في المائة من الناتج المحلي الإجمالي بنهاية يونيو (حزيران) 2026.

توقعات النمو والمالية العامة

وتوقع الصندوق أن يتسارع نمو الاقتصاد العُماني إلى 4.5 في المائة خلال عام 2026، مدفوعاً بزيادة النشاط الهيدروكربوني، إلى جانب استمرار نمو الأنشطة غير الهيدروكربونية بنسبة 1.4 في المائة.

ورجح أن يبلغ متوسط التضخم 3 في المائة خلال العام الحالي، قبل أن يتراجع تدريجياً إلى نحو 2 في المائة على المدى المتوسط.

وفيما يتعلق بالمالية العامة، توقع الصندوق استمرار قوة الوضع المالي، مع تسجيل فائض في الميزانية العامة بمتوسط 5.3 في المائة من الناتج المحلي الإجمالي خلال عامي 2026 و2027. كما رجح عودة فائض الحساب الجاري إلى نحو 6.5 في المائة من الناتج المحلي الإجمالي خلال عام 2026، واستمرار تسجيل فوائض خلال المدى المتوسط.

وأشار الصندوق إلى أن السياسة المالية خلال عام 2026 توفر دعماً مناسباً لاحتواء تداعيات الحرب، مع الحفاظ على الانضباط المالي، داعياً إلى أن يكون أي دعم إضافي للأسر الأكثر تأثراً والشركات القابلة للاستمرار مؤقتاً وموجهاً وشفافاً، وأن يجري تمويله من خلال إعادة ترتيب أولويات الإنفاق.

وشدد على أهمية توجيه أي إيرادات إضافية ناتجة عن ارتفاع عائدات النفط نحو إعادة بناء الاحتياطيات المالية، وتعزيز قدرة الاقتصاد على مواجهة الصدمات، مع توفير مساحة للاستثمار في تعزيز المرونة الاقتصادية وتنويع مصادر النمو.

وعلى المدى المتوسط، دعا الصندوق إلى مواصلة الإصلاحات المالية، بما يشمل تعزيز الإدارة الضريبية، والتدرج في إلغاء الدعم غير الموجه مع حماية الفئات الأكثر احتياجاً، ورفع كفاءة الاستثمار العام، وتطوير الأطر المالية بما يضمن استدامة المالية العامة، ويعزز مصداقية السياسات الاقتصادية.

إصلاحات لتعزيز المرونة

وفي السياسة النقدية، رأى الصندوق أن ربط سعر صرف الريال العُماني يظل مرتكزاً مناسباً وموثوقاً للسياسات الاقتصادية، مشيراً إلى أن استكمال مشروع تطوير السياسة النقدية، بما يشمل تفعيل ممر لأسعار الفائدة وإطلاق تسهيل الإيداع لليلة واحدة بالريال العُماني، من شأنه تعزيز انتقال أثر السياسة النقدية إلى الاقتصاد وتطوير أسواق النقد ورأس المال المحلية.

كما وصف القطاع المصرفي بأنه يتمتع بملاءة مالية وسيولة وربحية جيدة، مع محدودية انكشافه المباشر على القطاعات الأكثر تأثراً بالصراع، داعياً إلى مواصلة تنفيذ توصيات برنامج تقييم القطاع المالي لعام 2025، وتعزيز الأطر الاحترازية الكلية، واستكمال تفعيل شبكات الأمان المالي وترتيبات إدارة الأزمات.

وأكد الصندوق أن تصاعد حالة عدم اليقين على المستويين الإقليمي والعالمي يعزز الحاجة إلى تسريع التحول الاقتصادي وتقوية القدرة على مواجهة الصدمات في إطار «رؤية عُمان 2040».

وتشمل الأولويات، وفق البيان، تحسين كفاءة تخصيص الموارد الاقتصادية، وتقليص دور الدولة في المجالات التي يمكن أن يضطلع فيها القطاع الخاص بدور أكبر، إلى جانب تطوير سوق العمل، وتعزيز التكامل التجاري، ورفع قدرة الاقتصاد على مواجهة الكوارث الطبيعية.

وكانت بعثة صندوق النقد الدولي، برئاسة عبد الله الحسن، قد أجرت مشاورات المادة الرابعة لعام 2026 في مسقط خلال الفترة من 25 أكتوبر (تشرين الأول) إلى 8 نوفمبر (تشرين الثاني)، على أن تُعد تقريراً بنتائج المشاورات لعرضه على المجلس التنفيذي للصندوق، بعد استكمال الإجراءات الداخلية اللازمة.