قطاع الخدمات الياباني يفقد زخمه خلال سبتمبر

تباطؤ الطلب يخفض مؤشر النشاط من أعلى مستوى في خمسة أشهر

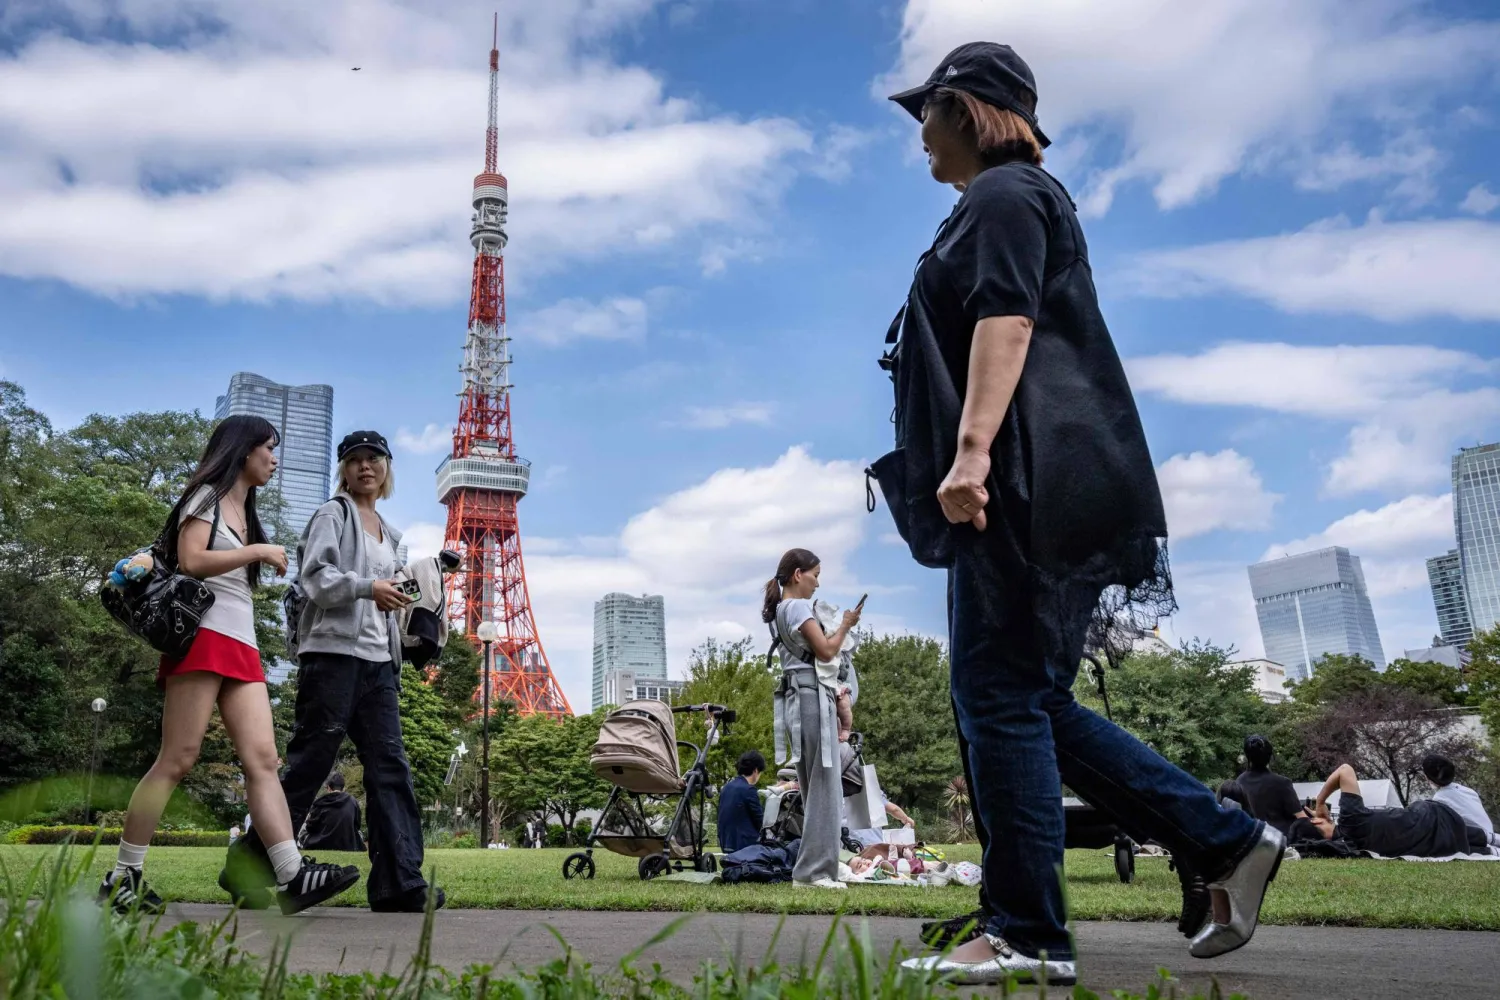
مشاة في أحد المتنزهات بالعاصمة اليابانية طوكيو (أ.ف.ب)
TT

قطاع الخدمات الياباني يفقد زخمه خلال سبتمبر

مشاة في أحد المتنزهات بالعاصمة اليابانية طوكيو (أ.ف.ب)

تباطأ نمو قطاع الخدمات الياباني خلال سبتمبر (أيلول)، بعدما فقد النشاط التجاري والطلبيات الجديدة جزءاً من زخمهما وتأثر الطلب باضطرابات ناجمة عن الزلزال، في إشارة جديدة إلى تفاوت أداء الاقتصاد الياباني في وقت يدرس فيه بنك اليابان مسار أسعار الفائدة.

وأظهر مسح «ستاندرد آند بورز غلوبال»، الاثنين، انخفاض القراءة النهائية لمؤشر مديري المشتريات لقطاع الخدمات إلى 51.3 نقطة في سبتمبر، من 52.5 نقطة في أغسطس (آب)، عندما سجل أعلى مستوى في خمسة أشهر. وجاءت القراءة النهائية أيضاً دون التقدير الأولي البالغ 51.6 نقطة، لكنها ظلت أعلى من مستوى 50 نقطة الفاصل بين النمو والانكماش، ما يعني أن القطاع واصل التوسع وإن بوتيرة أبطأ.

وقالت أنابيل فيديس، المديرة المساعدة للاقتصاد لدى «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، إن بيانات المسح تشير إلى «تباطؤ توسع قطاع الخدمات الياباني مع اقتراب الربع الثالث من نهايته»، إذ سجلت الشركات زيادات أضعف في النشاط والطلبيات الجديدة. وارتفعت الطلبيات الجديدة للشهر السابع والعشرين على التوالي، إلا أن وتيرة النمو تباطأت مقارنة بأغسطس. وظل الطلب المحلي الأكثر قوة داعماً للمبيعات، بينما انخفضت الأعمال الجديدة الآتية من الخارج مجدداً، وبثاني أسرع وتيرة منذ يناير (كانون الثاني) 2021. وفي مؤشر أكثر إيجابية، واصلت الشركات زيادة أعداد العاملين للشهر الثالث عشر على التوالي، وسجل التوظيف أسرع وتيرة نمو منذ فبراير (شباط). كما سجلت الأعمال المتراكمة لدى شركات الخدمات أكبر زيادة في سبعة أشهر، في ظل محاولات الشركات توسيع طاقتها التشغيلية وملء الوظائف الشاغرة لمواجهة الطلب.

وعلى صعيد الأسعار، تباطأ تضخم تكاليف مستلزمات الإنتاج إلى أدنى مستوى في ستة أشهر، لكنه ظل مرتفعاً مقارنة بالمستويات التاريخية. وأشارت الشركات إلى استمرار الضغوط الناجمة عن ارتفاع تكاليف المواد الخام والنفط والأجور والغذاء. ورفعت شركات الخدمات أسعارها مجدداً، وإن كانت وتيرة تضخم أسعار البيع أقل من المسجلة في أغسطس، وهو تطور يحظى باهتمام خاص في ظل مراقبة بنك اليابان لمدى انتقال ارتفاع تكاليف العمالة والمدخلات إلى أسعار الخدمات.

وأظهر المؤشر المركب لمديري المشتريات، الذي يجمع بين قطاعي التصنيع والخدمات، تراجعاً إلى 52.3 نقطة في سبتمبر من 53.5 نقطة في أغسطس، ليسجل أضعف قراءة منذ مايو (أيار)، مع بقائه في نطاق التوسع. وتتوافق البيانات مع الصورة المتباينة التي قدمها مسح «تانكان» الفصلي لبنك اليابان الأسبوع الماضي، إذ ارتفعت ثقة كبار المصنعين إلى أعلى مستوى في ثمانية أعوام خلال الربع من يوليو (تموز) إلى سبتمبر، بينما تراجعت معنويات الشركات غير الصناعية.

وتضيف قراءة الخدمات الجديدة عنصراً من الحذر إلى المشهد الاقتصادي الياباني. فعلى الرغم من استمرار النمو والتوظيف وتراكم الأعمال، فإن تباطؤ النشاط والطلبيات وضعف الطلب الخارجي يشير إلى أن توسع القطاع يفقد بعض زخمه، في وقت يوازن فيه بنك اليابان بين ضغوط التضخم المتواصلة ومؤشرات متفاوتة على قوة الطلب المحلي.


مقالات ذات صلة

أوروبا والصين أمام مفاوضات حاسمة لتجنب حرب تجارية

الاقتصاد آلاف الحاويات المُعدة للتصدير في ميناء قينغداو شرق الصين (أ.ف.ب)

أوروبا والصين أمام مفاوضات حاسمة لتجنب حرب تجارية

يتوجه مفوض التجارة في الاتحاد الأوروبي إلى بكين، الخميس، لإجراء محادثات تستمر يومين مع مسؤولين صينيين، في محاولة لتجنب تصعيد الخلافات إلى حرب تجارية

«الشرق الأوسط» (بروكسل-بكين)
الاقتصاد أفق الحي المصرفي بفرنكفورت خلال غروب الشمس في ألمانيا (رويترز)

معنويات المستثمرين في منطقة اليورو تتراجع خلال أكتوبر

تراجعت معنويات المستثمرين في منطقة اليورو، خلال أكتوبر الحالي، مع انخفاض التوقعات بشأن خفض أسعار الفائدة، ما أثار شكوكاً حول إمكانية حدوث تحسن اقتصادي.

«الشرق الأوسط» (لندن)
الاقتصاد مدخل مقر البورصة في جزيرة هونغ كونغ (رويترز)

أسهم هونغ كونغ تتراجع بضغط العقارات والبنوك

تراجعت أسهم هونغ كونغ بشكل طفيف خلال تعاملات الاثنين، وسط أحجام تداول محدودة

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد أحد المارة يسير أمام لوحة تعرض حركة الأسواق والعملات في طوكيو (رويترز)

الذكاء الاصطناعي يدفع «نيكي» لقمة 3 أشهر

قفزت الأسهم اليابانية، الاثنين، إلى أعلى إغلاق في ثلاثة أشهر بدعم من موجة شراء قوية لأسهم الذكاء الاصطناعي وأشباه الموصلات

«الشرق الأوسط» (طوكيو)
الاقتصاد رسم بياني لمؤشر «داكس» في بورصة فرانكفورت ألمانيا «رويترز»

الأسهم الأوروبية تسترد بعض خسائرها... وضغوط مالية تهبط بالمؤشر الفرنسي

ارتفعت الأسهم الأوروبية قليلاً يوم الاثنين، مستردة بعض خسائر الأسبوع الماضي، في حين تعرضت الأسهم الفرنسية لضغوط بفعل المخاوف المالية.

«الشرق الأوسط» (لندن)

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

شعار بورصة نيويورك على أحد مداخلها بالولايات المتحدة (رويترز)
TT

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

شعار بورصة نيويورك على أحد مداخلها بالولايات المتحدة (رويترز)

تراجعت العقود الآجلة لمؤشرات الأسهم الأميركية، خلال تعاملات الاثنين، مع التقاط أسهم التكنولوجيا الأنفاس بعد بلوغها مستويات قياسية، في حين يترقب المستثمرون مؤشرات جديدة بشأن مسار السياسة النقدية، في ظل استمرار ارتفاع عوائد سندات الخزانة وأسعار النفط.

وتصدرت أسهم شركات الرقائق الخسائر، خلال التعاملات المبكرة، إذ هبط سهم «إنتل» أكثر من 4 في المائة، في حين تراجع سهم «مايكرون تكنولوجي» 0.3 في المائة.

في المقابل، ارتفع سهم «إنفيديا» 0.5 في المائة، بعدما سجل مستوى قياسياً مرتفعاً، يوم الجمعة، وفق «رويترز».

وصعد مؤشر «ناسداك» الثقيل بأسهم التكنولوجيا إلى مستويات قياسية جديدة خلال الجلسة السابقة، بعدما أظهرت بيانات الوظائف نمواً أضعف من المتوقع، ما عزز التوقعات بعدم رفع «الاحتياطي الفيدرالي» أسعار الفائدة، خلال اجتماعه هذا الشهر.

ويرى المتعاملون حالياً احتمالاً بنسبة 80 في المائة لإبقاء «الاحتياطي الفيدرالي» أسعار الفائدة دون تغيير، هذا الشهر، في حين لا تزال الأسواق تُسعّر، إلى حد كبير، رفع الفائدة في ديسمبر (كانون الأول) المقبل، وفق أداة «فيد ووتش»، التابعة لـ«سي إم إي».

واستقر عائد سندات الخزانة الأميركية لأجَل 10 سنوات عند 5.28 في المائة، بالقرب من أعلى مستوياته في عدة أعوام، وسط مخاوف بشأن تدهور أوضاع المالية العامة الأميركية، وكثافة إصدارات الديون، وارتفاع تكاليف الطاقة.

وارتفعت العقود الآجلة لخام برنت بشكل طفيف، لكنها ظلت قرب مستوى 100 دولار للبرميل، وهو مستوى يحظى بأهمية نفسية في الأسواق، وسط استمرار المخاوف من الاضطرابات النفطية جرّاء الحرب الدائرة بين الولايات المتحدة وإسرائيل، وإيران.

وسيراقب المستثمرون، هذا الأسبوع، تصريحات عدد من كبار مسؤولي البنوك المركزية العالمية، من بينهم عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر، خلال المنتدى الاقتصادي في إسطنبول؛ بحثاً عن مؤشرات بشأن التضخم والسياسة النقدية.

وبحلول الساعة 06:20 صباحاً، بتوقيت شرق الولايات المتحدة، تراجعت العقود الآجلة لمؤشر «داو جونز» 101 نقطة، أو 0.2 في المائة، في حين انخفضت العقود الآجلة لـ«ستاندرد آند بورز 500» 14.25 نقطة، أو 0.18 في المائة، كما هبطت العقود الآجلة لمؤشر «ناسداك 100» 78.25 نقطة، أو 0.25 في المائة.

وحذّرت شركة الوساطة «بانمور ليبروم» من أن موجة الصعود في سوق الأسهم قد تقترب من نهايتها، متوقعة انخفاض مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة، بحلول نهاية عام 2027.

وعلى صعيد الأسهم، قفز سهم «بي تي سي» 37 في المائة، خلال التعاملات المبكرة، بعدما وافقت شركة «شنايدر إلكتريك» الفرنسية على الاستحواذ على شركة البرمجيات، في صفقة نقدية بالكامل تُقدر قيمة أسهمها بنحو 22.6 مليار دولار.

كما ارتفع سهم «سيريبراس سيستمز» 6.6 في المائة، بعدما قال سام ألتمان، الرئيس التنفيذي لـ«أوبن إيه آي»، إن شركة تصميم الرقائق «شريك وثيق» لها، وإن الشركتين تعملان بشكل مكثف لتطوير تقنيات تتجاوز الحدود الحالية لسرعة المعالجة.


السوق السعودية تجذب توسعاً أميركياً في الغذاء والتصنيع

حاويات في ميناء جدة الإسلامي (واس)
TT

السوق السعودية تجذب توسعاً أميركياً في الغذاء والتصنيع

حاويات في ميناء جدة الإسلامي (واس)

تعزز السعودية حضورها بوصفها سوقاً جاذبة لشركات الغذاء العالمية، مع انعكاس التحديثات التنظيمية وتوسع قطاعات التصنيع والخدمات الغذائية على حركة التجارة واهتمام الشركات الدولية بالمملكة، إذ تضاعفت صادرات لحوم الأبقار الأميركية تقريباً خلال أربعة أشهر، بالتزامن مع اتساع اهتمام واشنطن ليشمل التصنيع الغذائي والخدمات اللوجستية والتخزين المبرد والتوزيع.

وقال المستشار الزراعي بقسم الشؤون الزراعية في السفارة الأميركية بالرياض كريس فريدريك، لـ«الشرق الأوسط»، إن صادرات لحوم الأبقار الأميركية إلى السعودية بلغت نحو 575 طناً مترياً بقيمة تقارب 6.2 مليون دولار خلال الفترة من أبريل (نيسان) إلى يوليو (تموز) 2026، بما يعادل تقريباً ضعف الكمية والقيمة المسجلتين خلال الفترة نفسها من العام السابق، وفق بيانات وزارة الزراعة الأميركية.

وجاء النمو بعد تحديث السعودية في مارس (آذار) الماضي بعض متطلبات دخول لحوم الأبقار الأميركية إلى السوق، إذ ألغت اشتراط خضوع الصادرات لبرنامج التحقق من الصادرات التابع لخدمة التسويق الزراعي في وزارة الزراعة الأميركية.

وبموجب الترتيبات الجديدة، أصبحت جهات إصدار شهادات الحلال في الولايات المتحدة، المعتمدة من الهيئة العامة للغذاء والدواء السعودية، مسؤولة عن التحقق من استيفاء المنتجات لمتطلبات الحلال المعمول بها في المملكة، وهي إجراءات أسهمت، بحسب فريدريك، في تقليص عوائق فنية وتحديات مرتبطة بسلاسل الإمداد أمام المصدرين.

سوق تحمل فرصاً أوسع

ويرى الجانب الأميركي أن النمو المسجل عقب التغييرات التنظيمية لا يزال في بداياته مقارنة بحجم الفرصة التي يمكن أن توفرها السوق السعودية.

وأوضح فريدريك أن اتحاد مصدري اللحوم الأميركي يقدر حجم الفرصة المتاحة أمام لحوم الأبقار الأميركية في المملكة بنحو 150 مليون دولار، في مقابل 6.2 مليون دولار من الصادرات المسجلة خلال الأشهر الأربعة التي أعقبت التغييرات الأخيرة.

وبيَّن أن المرحلة الحالية تركز على إعادة بناء العلاقات التجارية مع المشترين السعوديين والعاملين في قطاع خدمات الأغذية، إلى جانب تطوير سلاسل الإمداد اللازمة لدعم نمو مستدام في التجارة.

وتعكس هذه المؤشرات جاذبية السوق السعودية بالنسبة إلى الموردين الدوليين، في وقت يشهد فيه قطاع الغذاء في المملكة توسعاً في مجالات التصنيع والتجزئة والضيافة والخدمات المرتبطة بالأغذية.

من التصدير إلى سلسلة القيمة

ولا يقتصر اهتمام الشركات الأميركية، بحسب فريدريك، على زيادة صادرات المنتجات الزراعية والغذائية، إذ يفتح توسع الاقتصاد الغذائي السعودي فرصاً أوسع أمام الشركات عبر مختلف مراحل سلسلة القيمة.

وتشمل هذه الفرص السلع والمواد الخام الزراعية والمكونات الغذائية والأغذية المصنعة، إضافة إلى معدات وتقنيات تصنيع الأغذية، إلى جانب مجالات الخدمات اللوجستية والتخزين المبرد والتوزيع والتغليف والتصنيع الغذائي.

وتبرز هذه المجالات اتجاهاً أوسع نحو الاستفادة من النمو الذي تشهده منظومة الغذاء السعودية، وليس الاكتفاء بالتعامل مع المملكة بوصفها سوقاً نهائية للمنتجات المستوردة.

وكشف فريدريك عن وجود مستويات مختلفة من النشاط الأميركي في المملكة، تبدأ من استكشاف الفرص وإجراء مباحثات مع شركاء سعوديين، وتصل في بعض الحالات إلى «مفاوضات تجارية أكثر تقدماً».

إلا أنه شدد على ضرورة التمييز بين المباحثات الجارية والاستثمارات التي وصلت إلى قرارات نهائية، موضحاً أن الشركات تتخذ قراراتها الاستثمارية بشكل مستقل وفق ظروف السوق والاعتبارات التجارية.

وأكد أن الحضور التجاري الأميركي في السعودية يتوسع إلى ما هو أبعد من صادرات السلع الأساسية التقليدية، مع اهتمام متنامٍ بالتصنيع الغذائي، وخدمات الأغذية، والتجزئة، واللوجستيات، والبنية التحتية لسلاسل التبريد والتوزيع.

تجارة غذائية عند مستويات قياسية

ويأتي هذا الاهتمام على قاعدة تجارية متنامية بين البلدين. ففي عام 2024، صدّرت الولايات المتحدة إلى السعودية ما يقارب 1.4 مليار دولار من المنتجات الزراعية والمنتجات ذات الصلة، بينها نحو 622 مليون دولار من المنتجات الغذائية الموجهة للمستهلكين.

وفي 2025، سجلت صادرات الأغذية الأميركية المخصصة للبيع بالتجزئة إلى المملكة مستوى قياسياً بلغ 666.3 مليون دولار.

وتظهر هذه الأرقام أن توسع التجارة في اللحوم يأتي ضمن مسار أوسع لنمو العلاقات الغذائية والزراعية، مدفوعاً باتساع السوق السعودية وتطور قطاعاتها المرتبطة بالغذاء والخدمات والتصنيع.

وطبقاً لفريدريك، فإن المرحلة المقبلة تتجاوز مجرد زيادة مبيعات المنتجات الغذائية الأميركية إلى المملكة، وتتجه نحو بناء علاقة تجارية أكثر عمقاً وتنوعاً عبر مراحل سلسلة القيمة الغذائية والزراعية، مستفيدة من النمو الذي تشهده السوق السعودية واتساع الفرص أمام الشركات والموردين الدوليين.


ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)
TT

ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)

تتحمل الحكومة الأميركية تكاليف اقتراض متزايدة، في حين تتقلص أمامها الخيارات السهلة للحد من هذه التكاليف.

وتقترب عوائد سندات الخزانة الأميركية طويلة الأجل من أعلى مستوياتها في عقدين، ولا تبدو أسباب هذا الارتفاع مؤقتة. إذ تبيع واشنطن كميات ضخمة من الديون لتمويل عجوزات لا تتراجع، في حين يتباطأ انخفاض التضخم. كما يحافظ ازدهار الاستثمار في الذكاء الاصطناعي على قوة الاقتصاد بما يكفي للحيلولة دون انخفاض أسعار الفائدة، رغم معاناة قطاعي الإسكان والسيارات، وفق «رويترز».

والنتيجة، فاتورة فوائد تبلغ نحو تريليون دولار سنوياً على ديون تتجاوز 40 تريليون دولار.

وتملك واشنطن أدوات للحد من ارتفاع تكاليف الاقتراض، بدءاً من زيادة الاعتماد على الاقتراض قصير الأجل، وصولاً في أقصى الحالات إلى تدخل «الاحتياطي الفيدرالي» لوضع سقف لعوائد السندات طويلة الأجل. لكن كلما تعمق صانعو السياسات في استخدام هذه الأدوات، زادت مخاطر تأجيج التضخم؛ ما قد يعني مزيداً من الخسائر لحائزي السندات.

وقال تورستن سلوك، كبير الاقتصاديين لدى «أبولو غلوبال مانجمنت»، إن الحكومة تنفق دولاراً واحداً على خدمة الدين الوطني مقابل كل خمسة دولارات تحصل عليها من الإيرادات الضريبية. وأضاف: «هذا رقم مرتفع للغاية، وسيواصل الارتفاع».

وقال الرئيس الأميركي دونالد ترمب في مقابلة مع مجلة «تايم» في 28 سبتمبر (أيلول)، إن بالإمكان سداد الدين من خلال النمو أو التضخم، من بين وسائل أخرى.

لكن إذا لم تنجح هذه الخيارات، فلدى وزارة الخزانة أدوات أخرى تتراوح بين الإجراءات المحدودة والتدخلات الجذرية. وهي تعتمد بالفعل بصورة أكبر على إصدار أذون الخزانة قصيرة الأجل، كما تجري عمليات إعادة شراء محدودة لسندات قائمة بهدف تعزيز السيولة في السوق.

وفي سيناريو أكثر سوءاً، ستتطلب الخطوات التالية تدخلاً من «الاحتياطي الفيدرالي». ويتمثل أحد الخيارات في شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية «أوبريشن تويست» عام 1961. أما الخيار الآخر، فيتمثل في فرض سقف مباشر على عوائد السندات طويلة الأجل، وهو إجراء لم تلجأ إليه الولايات المتحدة منذ الحرب العالمية الثانية. وكلما تقدم صانعو السياسات في هذه القائمة، زادت قدرتهم على إبقاء أسعار الفائدة منخفضة، لكن على حساب زيادة مخاطر تفاقم التضخم.

وقال جيفري غوندلاش، الرئيس التنفيذي لشركة «دابل لاين كابيتال»، خلال فعالية استثمارية مؤخراً: «نقترب من النقطة التي أصبح فيها من الواضح تماماً أن الحكومة باتت تشعر بعدم الارتياح تجاه مستوى أسعار الفائدة».

أوبريشن تويست

استناداً إلى الإجراءات التي جرى اختبارها في السابق، من المرجح أن تكون أولى خطوات التصعيد إحياءً كاملاً لعملية «أوبريشن تويست». وكانت تلك استراتيجية اتُبعت عام 1961، وقامت على بيع الديون قصيرة الأجل وشراء السندات طويلة الأجل بهدف تسطيح منحنى العائد.

ويتطلب تنفيذ عملية «تويست» مؤثرة مساعدة من «الاحتياطي الفيدرالي»، الذي قد يحجم عن التدخل ما لم تكن هناك حالة طوارئ مالية واضحة. وقال سلوك إن وزارة الخزانة «تملك موارد محدودة لخفض أسعار الفائدة» من دون استخدام الميزانية العمومية لـ«الاحتياطي الفيدرالي».

لكن رئيس «الاحتياطي الفيدرالي» كيفين وارش انتقد الحيازات الكبيرة للبنك المركزي من سندات الخزانة وغيرها من الأوراق المالية، محذراً من أن عمليات شراء السندات على نطاق واسع قد تطمس الحدود الفاصلة بين السياسة النقدية وإدارة ديون الحكومة.

ودعا وارش إلى إبرام اتفاق جديد بين الخزانة و«الاحتياطي الفيدرالي»، يتولى بموجبه رئيس مجلس الاحتياطي الفيدرالي ووزير الخزانة الإعلان بشكل علني عن أهداف الميزانية العمومية للبنك المركزي وإصدارات الخزانة.

السيطرة على منحنى العائد

إذا لم تحقق عمليات الشراء على غرار «تويست» النتائج المرجوة، فستكون الخطوة التالية فرض سيطرة صريحة على منحنى العائد. وفي هذه الحالة، يتعهد البنك المركزي بشراء كميات غير محدودة من الدين الحكومي للحفاظ على عوائد السندات طويلة الأجل دون سقف محدد.

وكان «الاحتياطي الفيدرالي» قد فرض سقفاً على عوائد سندات الخزانة طويلة الأجل عند 2.5 في المائة للمساعدة في تمويل الحرب العالمية الثانية ودعم التعافي في فترة ما بعد الحرب، وذلك من عام 1942 وحتى اتفاق الخزانة و«الاحتياطي الفيدرالي» عام 1951. كما طبّق «بنك اليابان» نسخة من هذه السياسة بين عامي 2016 و2024.

ومن خلال إبقاء أسعار الفائدة منخفضة بشكل مصطنع، تخفف سياسة السيطرة على منحنى العائد التكلفة السياسية للعجوزات، لكن نجاحها مرهونٌ بعدم تخوّف المستثمرين من استرداد مستحقاتهم بدولارات فقدت جزءاً من قيمتها بسبب التضخم. وبمجرد اهتزاز هذه الثقة، قد تتحول عمليات الشراء التي تهدف إلى خفض العوائد عاملاً يغذي التضخم الذي كان الهدف إخفاءه.

وقالت فيرونيك دو روجي، كبيرة الباحثين في «مركز ميركاتوس» بجامعة جورج ماسون، إن خفض الإنفاق هو السبيل الوحيد في نهاية المطاف لمعالجة مشكلة الدين. وأضافت: «يتعين على الكونغرس إجراء تصحيح مالي، أي التقشف، بعبارة أخرى. فـ(الاحتياطي الفيدرالي) لا يستطيع القيام بذلك بمفرده».

مساران مختلفان

يقول جون هيغينز، كبير المستشارين الاقتصاديين لدى «كابيتال إيكونوميكس»، إن الولايات المتحدة خفضت نسبة الدين إلى الناتج المحلي الإجمالي بشكل ملموس مرتين فقط منذ الحرب العالمية الثانية، وكانت أوضاع حائزي السندات مختلفة تماماً في كل مرة.

فبعد الحرب، تراجعت نسبة الدين من نحو 106 في المائة من الناتج المحلي الإجمالي عام 1946 إلى 23 في المائة بحلول 1974، في حين ارتفع عائد السندات لأجل 10 سنوات من 2.2 في المائة إلى 7.5 في المائة. وفي تسعينات القرن الماضي، انخفضت نسبة الدين من 48 في المائة إلى 32 في المائة من الناتج المحلي الإجمالي، وتراجعت العوائد بالتزامن مع ذلك.

فما الذي أحدث هذا الاختلاف؟

بعد الحرب، أسهمت تكاليف الاقتراض المحددة سقوفاً والتضخم المرتفع نسبياً في زيادة النمو الاسمي مقارنة بعوائد سندات الخزانة؛ ما أدى إلى تقليص نسبة الدين من دون الحاجة إلى قدر كبير من الانضباط المالي. أما في تسعينات القرن الماضي، فكانت أسعار الفائدة أعلى قليلاً من معدل النمو؛ ولذلك تولى ضبط الإنفاق وزيادة الإيرادات مهمة خفض الدين.

وتسير الخيارات المطروحة اليوم على المسارين نفسيهما: التقشف مع انخفاض العوائد، أو الكبت المالي والتضخم، حيث ترتفع العوائد حتى مع تحسن نسبة الدين إلى الناتج المحلي الإجمالي.

وتشكل النفقات الإلزامية الآن حصة أكبر من الموازنة مقارنة بتسعينات القرن الماضي، كما أن الكونغرس لا يرغب في زيادة الضرائب أو خفض الإنفاق. لذلك؛ يرى هيغينغز أن المخاطر «تميل نحو» المسار التضخمي الذي يلحق الضرر بحائزي السندات.