
النفط يقترب من 100 دولار مجدداً... والرياض وموسكو تنسقان داخل «أوبك بلس»

هجمات على منشآت سعودية دفعت الأسعار للصعود... والديزل يكشف عن ضيق أكبر من سوق الخام

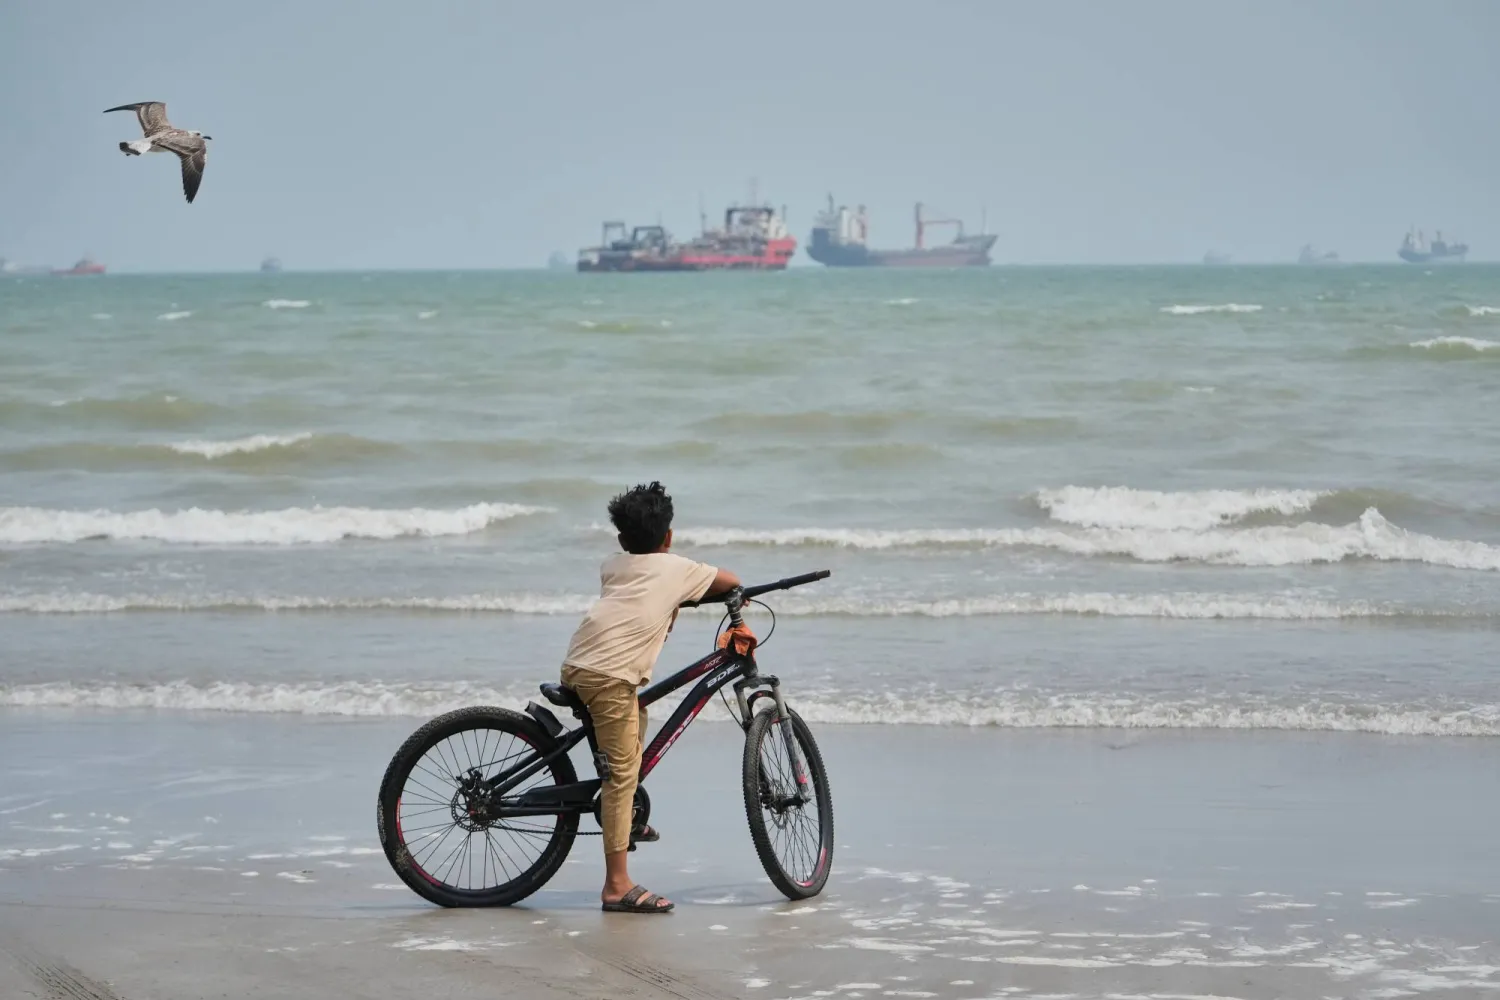
طائر نورس يحلّق فوق صبي يقف بدراجته على شاطئ يطل على سفن تجارية راسية في مضيق هرمز قبالة بندر عباس بإيران (أ.ب)
TT

النفط يقترب من 100 دولار مجدداً... والرياض وموسكو تنسقان داخل «أوبك بلس»

طائر نورس يحلّق فوق صبي يقف بدراجته على شاطئ يطل على سفن تجارية راسية في مضيق هرمز قبالة بندر عباس بإيران (أ.ب)

عاد النفط إلى الاقتراب من مستوى 100 دولار للبرميل، مع اتساع المخاوف بشأن أمن الإمدادات في الشرق الأوسط، بعدما أعلنت السعودية تعرض عدد من منشآت الطاقة في جنوب المملكة لهجمات أدت إلى توقف العمليات فيها وإصابة عدد من الأشخاص.

وارتفع خام برنت، المرجع العالمي لأسعار النفط، إلى 99.46 دولار للبرميل خلال تعاملات الثلاثاء، وهو أعلى مستوى له منذ أواخر يوليو (تموز)، قبل أن يقلص جزءاً من مكاسبه. كما صعد خام غرب تكساس الوسيط إلى 94.73 دولار، وهو أعلى مستوى له منذ يونيو (حزيران).

تأتي هذه التحركات بعد أن قالت السعودية إن هجمات استهدفت منشآت للطاقة في جنوب البلاد. وأعلن الحوثيون المدعومون من إيران مسؤوليتهم عن الهجمات، وقالوا إنهم استهدفوا مجدداً مصفاة جازان البالغة طاقتها نحو 400 ألف برميل يومياً، إلى جانب منشآت مرتبطة بالسوق المحلية.

تنسيق سعودي ـ روسي في «أوبك بلس»

وفي خضم هذه التطورات، برز موقف سعودي ـ روسي يحمل أهمية خاصة بالنسبة إلى مسار سوق النفط، إذ قال وزير الخارجية الروسي سيرغي لافروف إن موسكو والرياض ستعملان معاً بشكل وثيق ضمن إطار تحالف «أوبك بلس».

ويأتي ذلك بعد يومين فقط من اجتماع الدول السبع الرئيسية في التحالف، التي تضم السعودية وروسيا والعراق والكويت وكازاخستان والجزائر وسلطنة عُمان، والتي قررت الإبقاء على مستويات الإنتاج المطلوبة لشهر سبتمبر (أيلول) دون تغيير بالنسبة إلى أكتوبر (تشرين الأول)، مع تأكيد الالتزام باستقرار السوق.
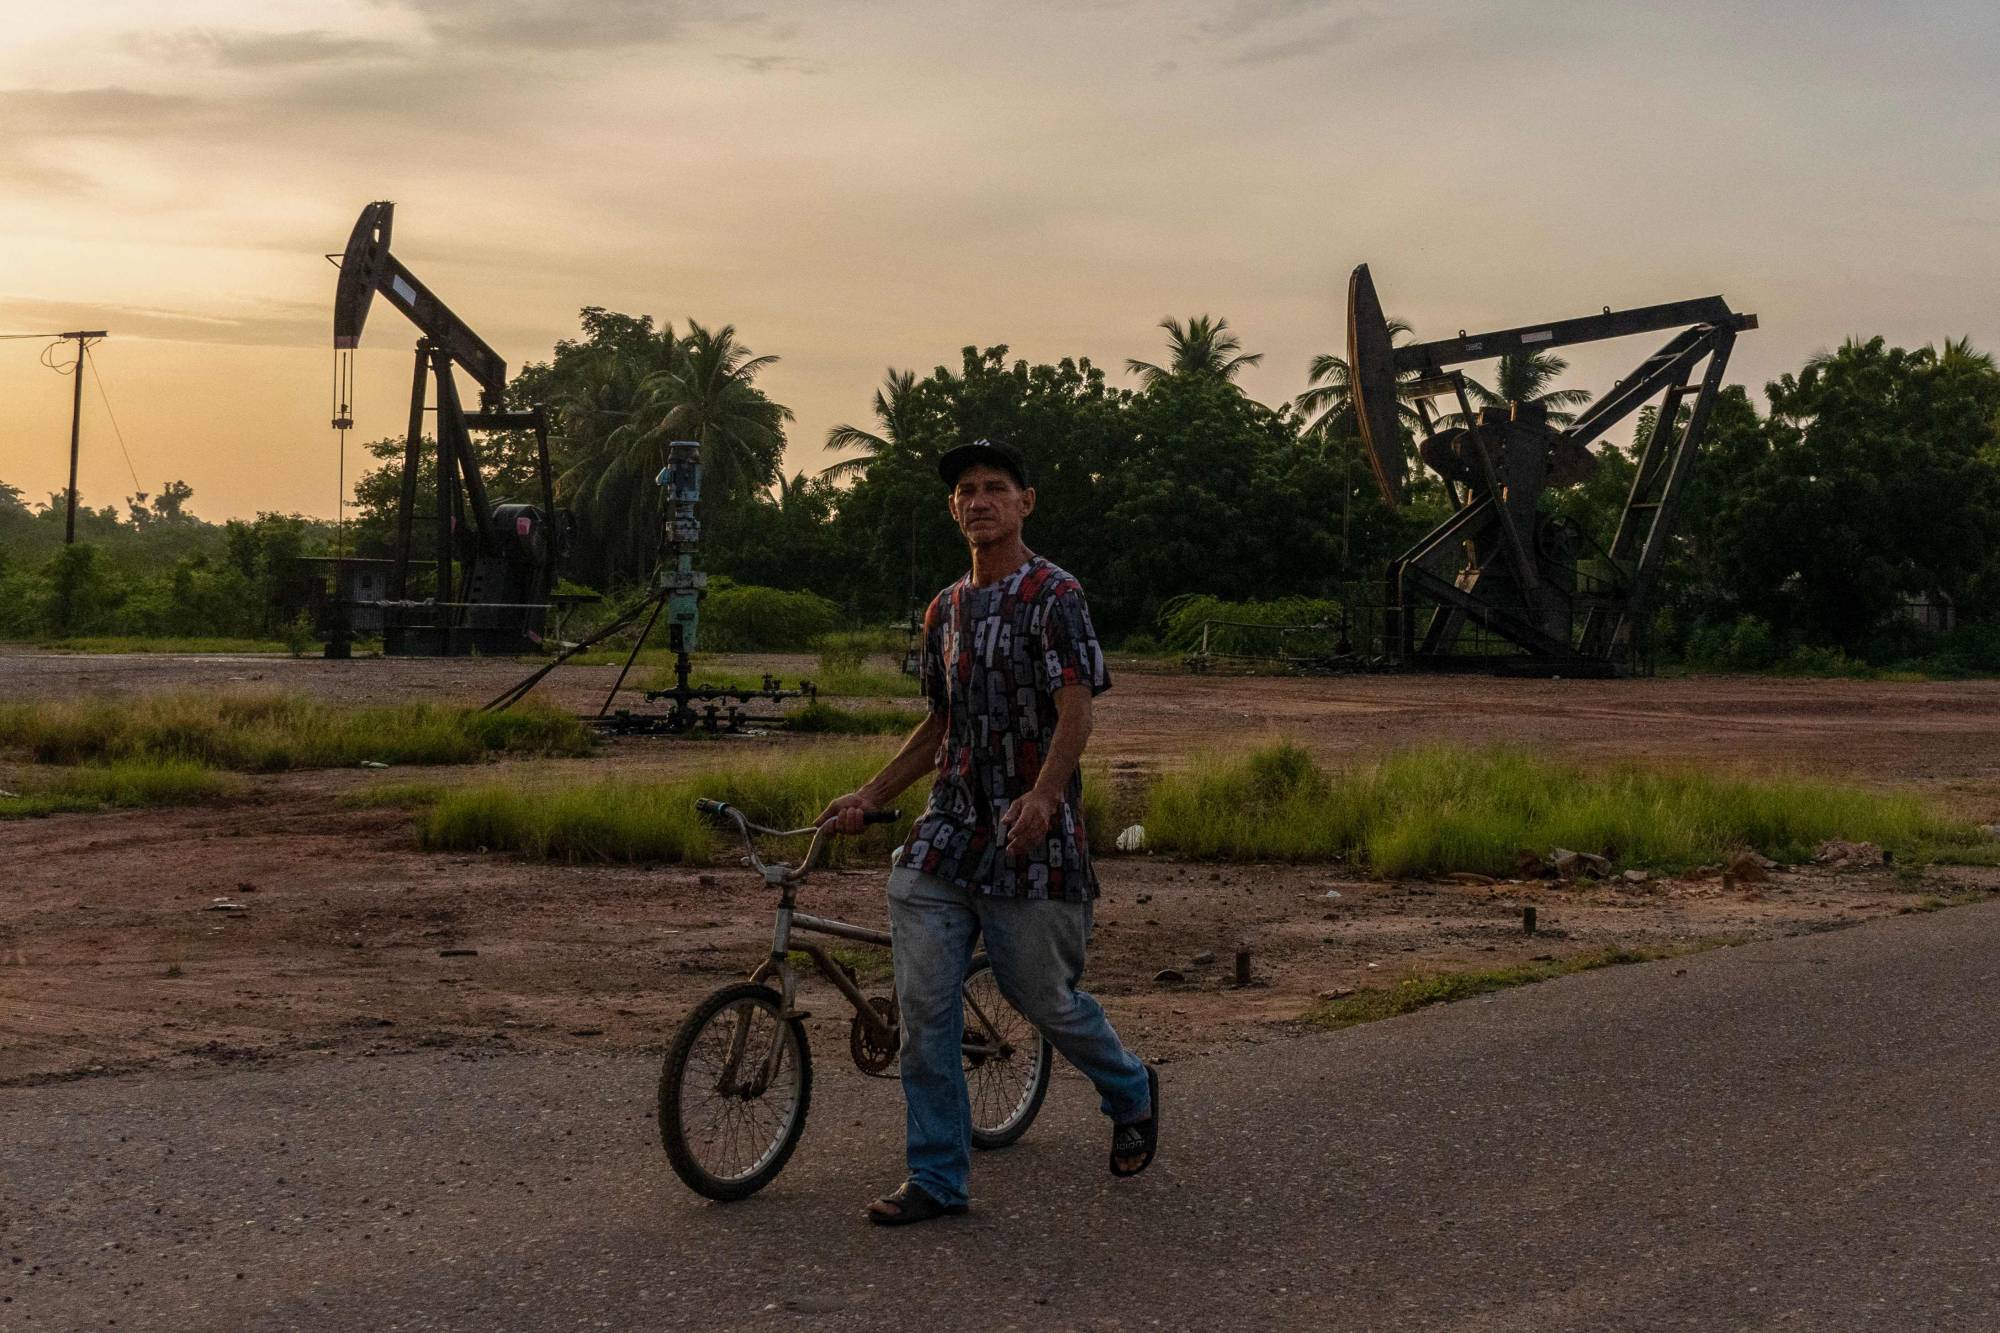
رجل يدفع دراجة أمام آبار نفط مهجورة في ماراكايبو بولاية زوليا بفنزويلا (أ.ف.ب)

هل من عودة سريعة للوضع الطبيعي؟

المشكلة الأساسية بالنسبة إلى المتعاملين لا تتمثل فقط في كمية النفط التي خرجت فعلياً من السوق، وإنما في مدى صعوبة عودة التدفقات إلى مستويات ما قبل الحرب؛ فوفق تقديرات شركة «فيتول»، تبلغ كميات النفط التي تعبر مضيق هرمز حالياً نحو 10 ملايين برميل يومياً، أي نحو نصف مستويات ما قبل الحرب، مع تأكيد أن تقدير التدفقات اليومية بات أكثر صعوبة، وأن الكميات ليست مضمونة من يوم إلى آخر.

وتظهر بيانات أخرى صورة أكثر تبايناً. فقد أشارت «ريستاد إنرجي» إلى أن التدفقات عبر المضيق بلغت في الأسبوع السابق لتجدد القتال في نهاية أغسطس (آب) نحو 8 إلى 9 ملايين برميل يومياً، قبل أن تهبط لاحقاً إلى أقل من مليوني برميل يومياً، فيما ظل المتوسط المتحرك اليومي عند نحو 4 إلى 5 ملايين برميل.

وهذا التذبذب هو أحد أهم أسباب القلق في السوق؛ إذ لم يعد «هرمز» مغلقاً بالكامل ولا مفتوحاً بصورة طبيعية، وإنما تحول إلى ممر يعمل بصورة متقطعة وتحت مخاطر أمنية مرتفعة.

ويقول مصرف «إتش إس بي سي» إن السوق تتجه إلى التكيف مع ما وصفته بـ«الوضع الطبيعي الجديد»؛ أيْ مضيق لا يكون مغلقاً بالكامل ولا مفتوحاً بالكامل، وإنما تظل حركته مقيدة بصورة مستمرة.

المنتجات النفطية أكثر ضيقاً من الخام

وربما تكشف سوق المنتجات المكررة عن حجم المشكلة بصورة أوضح من سوق الخام نفسها. فحسب تقديرات «غولدمان ساكس»، بلغت حركة منتجات النفط عبر «هرمز» نحو 35 في المائة من مستويات ما قبل الحرب، مقابل نحو 70 في المائة للخام. وتكتسب هذه الفجوة أهمية خاصة لأن المنطقة تعد مورداً رئيسياً للديزل والبنزين ووقود الطائرات ومنتجات أخرى للأسواق العالمية.

وقال مسؤول في «غولدمان ساكس» إن صدمة الإمدادات في الشرق الأوسط أكبر بالنسبة إلى المنتجات المكررة منها بالنسبة إلى الخام، خصوصاً المنتجات الثقيلة مثل الديزل.

وفي أوروبا، اقترب السعر القياسي للديزل من 200 دولار للبرميل، في إشارة إلى أن الأسواق الفعلية للوقود تعاني نقصاً أشد من ذلك الذي توحي به أسعار الخام وحدها.

كما ارتفعت علاوات الأسعار في الأسواق الفورية إلى مستويات شوهدت آخر مرة في أبريل (نيسان)، مع تداول شحنات دبي وعُمان المقرر تحميلها في نوفمبر (تشرين الثاني) بعلاوات كبيرة.

وهذا يعني أن الضغط على أسعار النفط قد ينتقل من الخام إلى المستهلك بصورة كبرى عبر أسعار الوقود، الأمر الذي يضع البنوك المركزية أمام معضلة إضافية إذا طال أمد اضطراب الإمدادات.
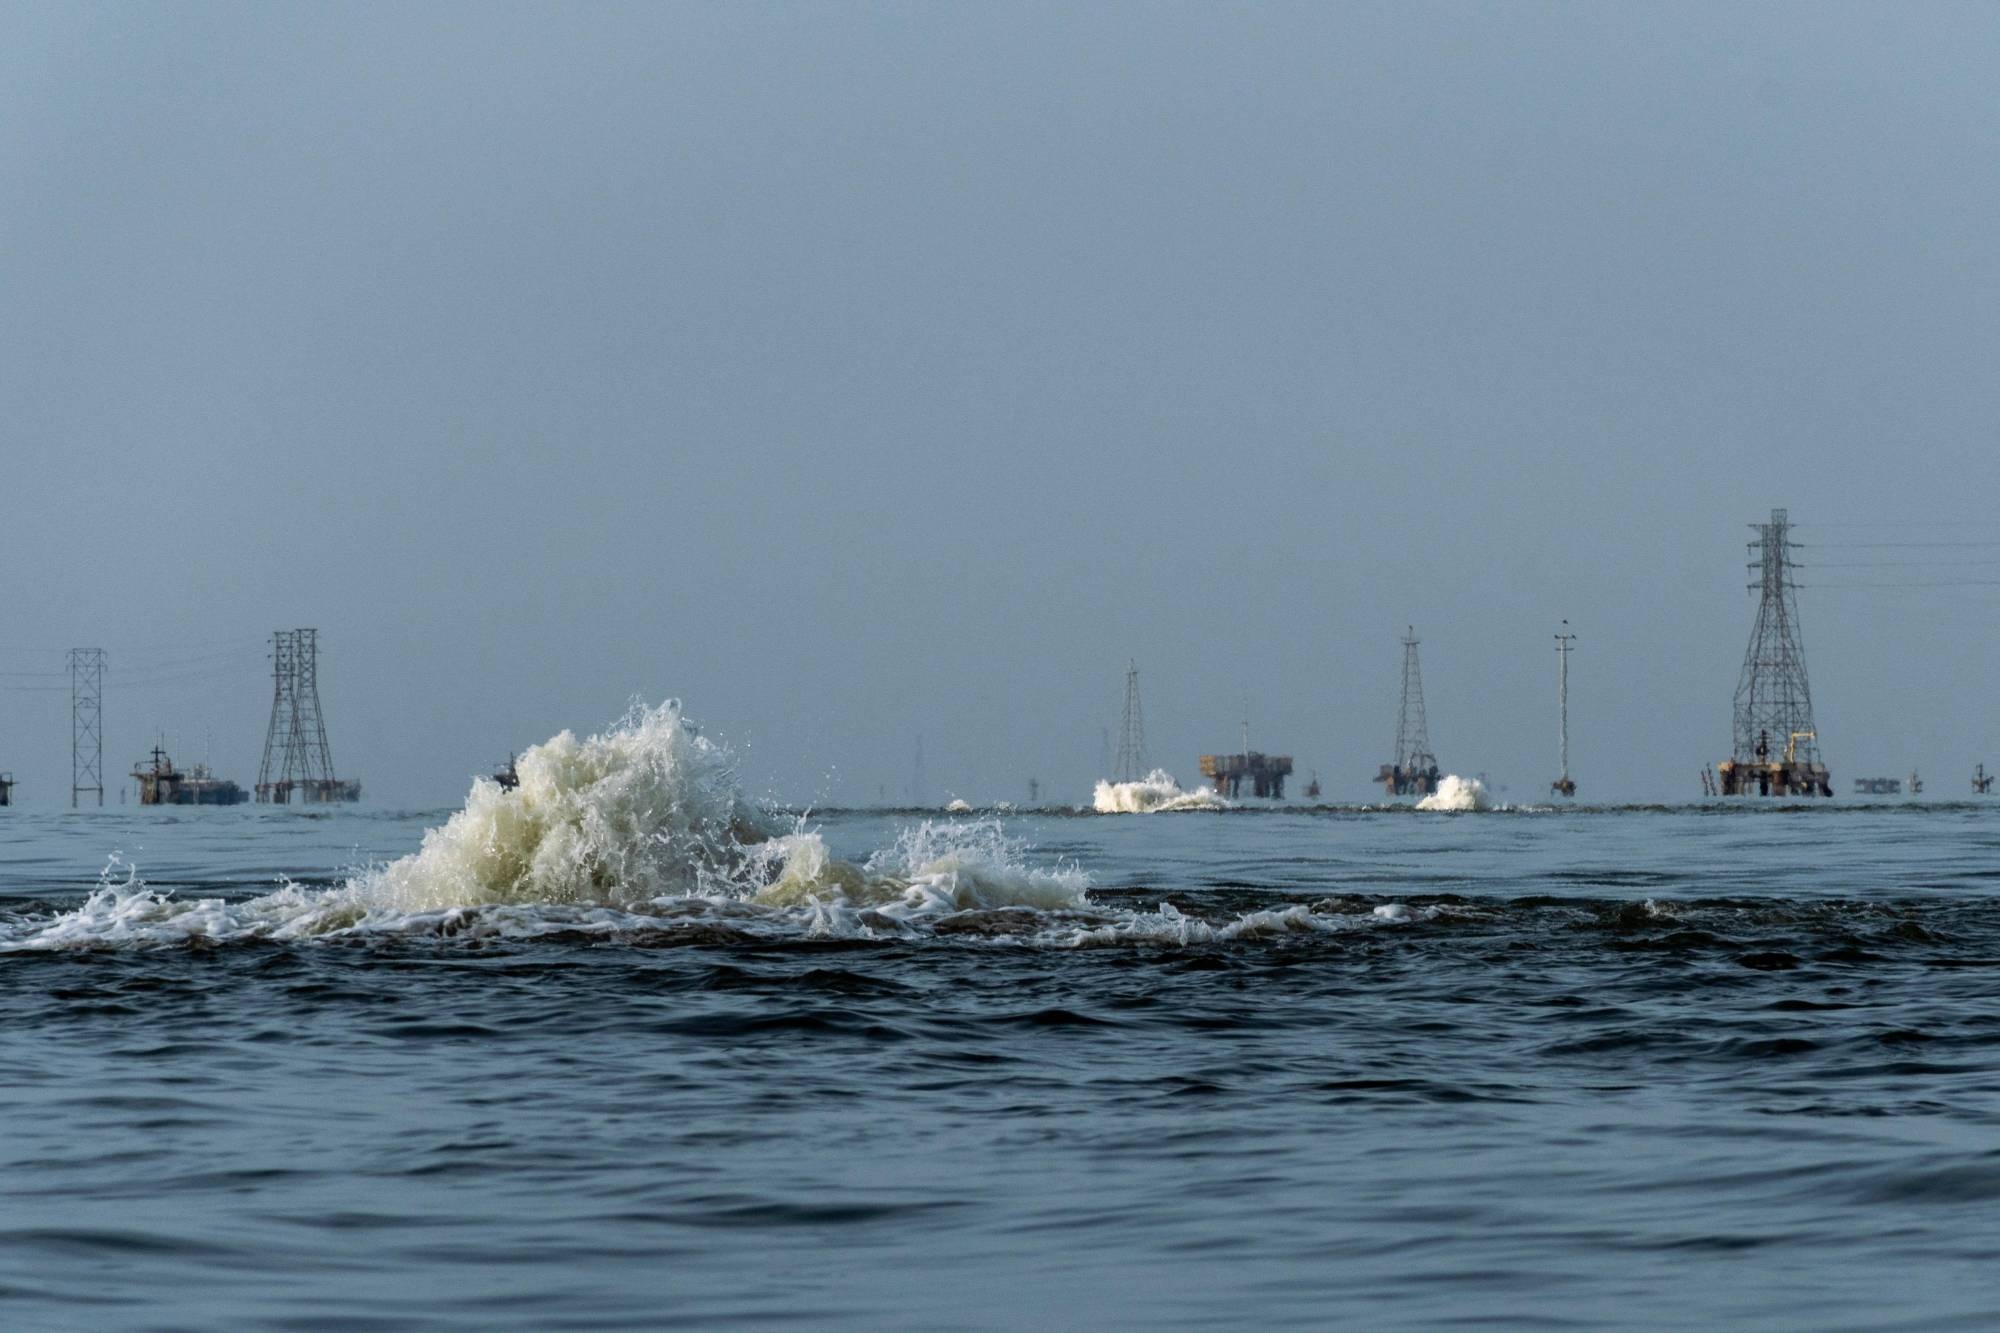
آبار نفط مهجورة في بحيرة ماراكايبو بولاية زوليا بفنزويلا (أ.ف.ب)

إمدادات جديدة... وطلب أضعف

ولا يأتي كل الدعم للسوق من منطقة الشرق الأوسط. فإنتاج الولايات المتحدة وكندا وغويانا مرشح للارتفاع بمجموع يقارب 1.4 مليون برميل يومياً هذا العام، وهو ما يساعد على تعويض جزء من النقص.

كما ظلت صادرات الخام الروسية عند نحو 5.5 مليون برميل يومياً في يوليو وأغسطس، وإن كانت أقل من ذروة يونيو البالغة 6.4 مليون برميل يومياً.

لكن روسيا خفضت توقعاتها لإنتاج النفط في 2026 إلى أدنى مستوى في 17 عاماً، وهو ما قد يحد من قدرتها على الحفاظ على مستويات التصدير الحالية.

وفي الجهة الأخرى من المعادلة، لا يزال الطلب العالمي يقدم للسوق بعض الحماية من قفزة كبرى في الأسعار. وتقدر «ريستاد إنرجي» أن يبلغ تراجع الطلب على منتجات البتروكيميائيات ووقود النقل نحو 3.5 مليون برميل يومياً في الربع الثالث، مقابل 4.5 مليون برميل يومياً في الربع الثاني، مع مساهمة الصين بأكثر من نصف هذا الانخفاض.

كما تراجعت شحنات الخام المنقولة بحراً إلى الصين، أكبر مستورد للنفط في العالم، إلى نحو 7 ملايين برميل يومياً خلال يوليو وأغسطس، مقارنةً بأكثر من 11 مليون برميل يومياً في فبراير (شباط).

كما توفر المخزونات الاستراتيجية الصينية، التي تقدرها «كبلر» بنحو 1.17 مليار برميل، وسادة إضافية للسوق في مواجهة اضطرابات الإمدادات.

لماذا لم يتجاوز برنت 100 دولار بعد؟

رغم كل هذه العوامل، لا يزال السؤال قائماً: إذا كانت الإمدادات مضطربة إلى هذا الحد، فلماذا لا يستقر برنت فوق 100 دولار؟

الجواب يكمن في أن السوق لا تزال تحصل على كميات مهمة من النفط عبر «هرمز» والمسارات البديلة، فيما تعوض زيادات الإنتاج خارج «أوبك» جزءاً من الفاقد. وفي الوقت نفسه، يحد ضعف الطلب، خصوصاً في الصين، من قدرة الأسعار على الصعود بصورة كبرى.

مخاطر الأسعار تميل إلى الصعود

وفي هذا الوقت، بدأت المؤسسات المالية بالفعل في تعديل توقعاتها. ورفعت «غولدمان ساكس» توقعاتها لأسعار خامي برنت وغرب تكساس الوسيط بمقدار 5 دولارات للبرميل للفترة المقبلة، على أساس استمرار اضطرابات الشحن في الشرق الأوسط حتى عام 2027.

وتتوقع المؤسسة أن يبلغ برنت 85 دولاراً للبرميل في ديسمبر (كانون الأول) 2026، مقابل 80 دولاراً لخام غرب تكساس الوسيط، قبل أن تصل توقعاتها لعام 2027 إلى 80 دولاراً لبرنت و75 دولاراً للخام الأميركي.

لكن البنك يرى أن المخاطر المحيطة بهذه التوقعات تميل بقوة إلى الجانب الصعودي. وفي سيناريو أكثر تشدداً، إذا ظل إنتاج الخليج في 2027 أقل بنحو 4 ملايين برميل يومياً من مستويات ما قبل الحرب، فإنه يمكن أن يتجاوز برنت 120 دولاراً للبرميل.

وفي المقابل، فإن عودة الإنتاج الخليجي إلى مستويات أعلى من مستويات ما قبل الحرب يمكن أن تدفع الأسعار إلى نطاق الستينات خلال 2027.

أما «إتش إس بي سي» فرفعت توقعاتها لبرنت إلى 90 دولاراً للبرميل في 2026 و85 دولاراً في 2027، متوقعةً ألا تعود السوق إلى التوازن قبل منتصف 2027، مع استمرار سحب المخزونات خلال الفصول المقبلة.
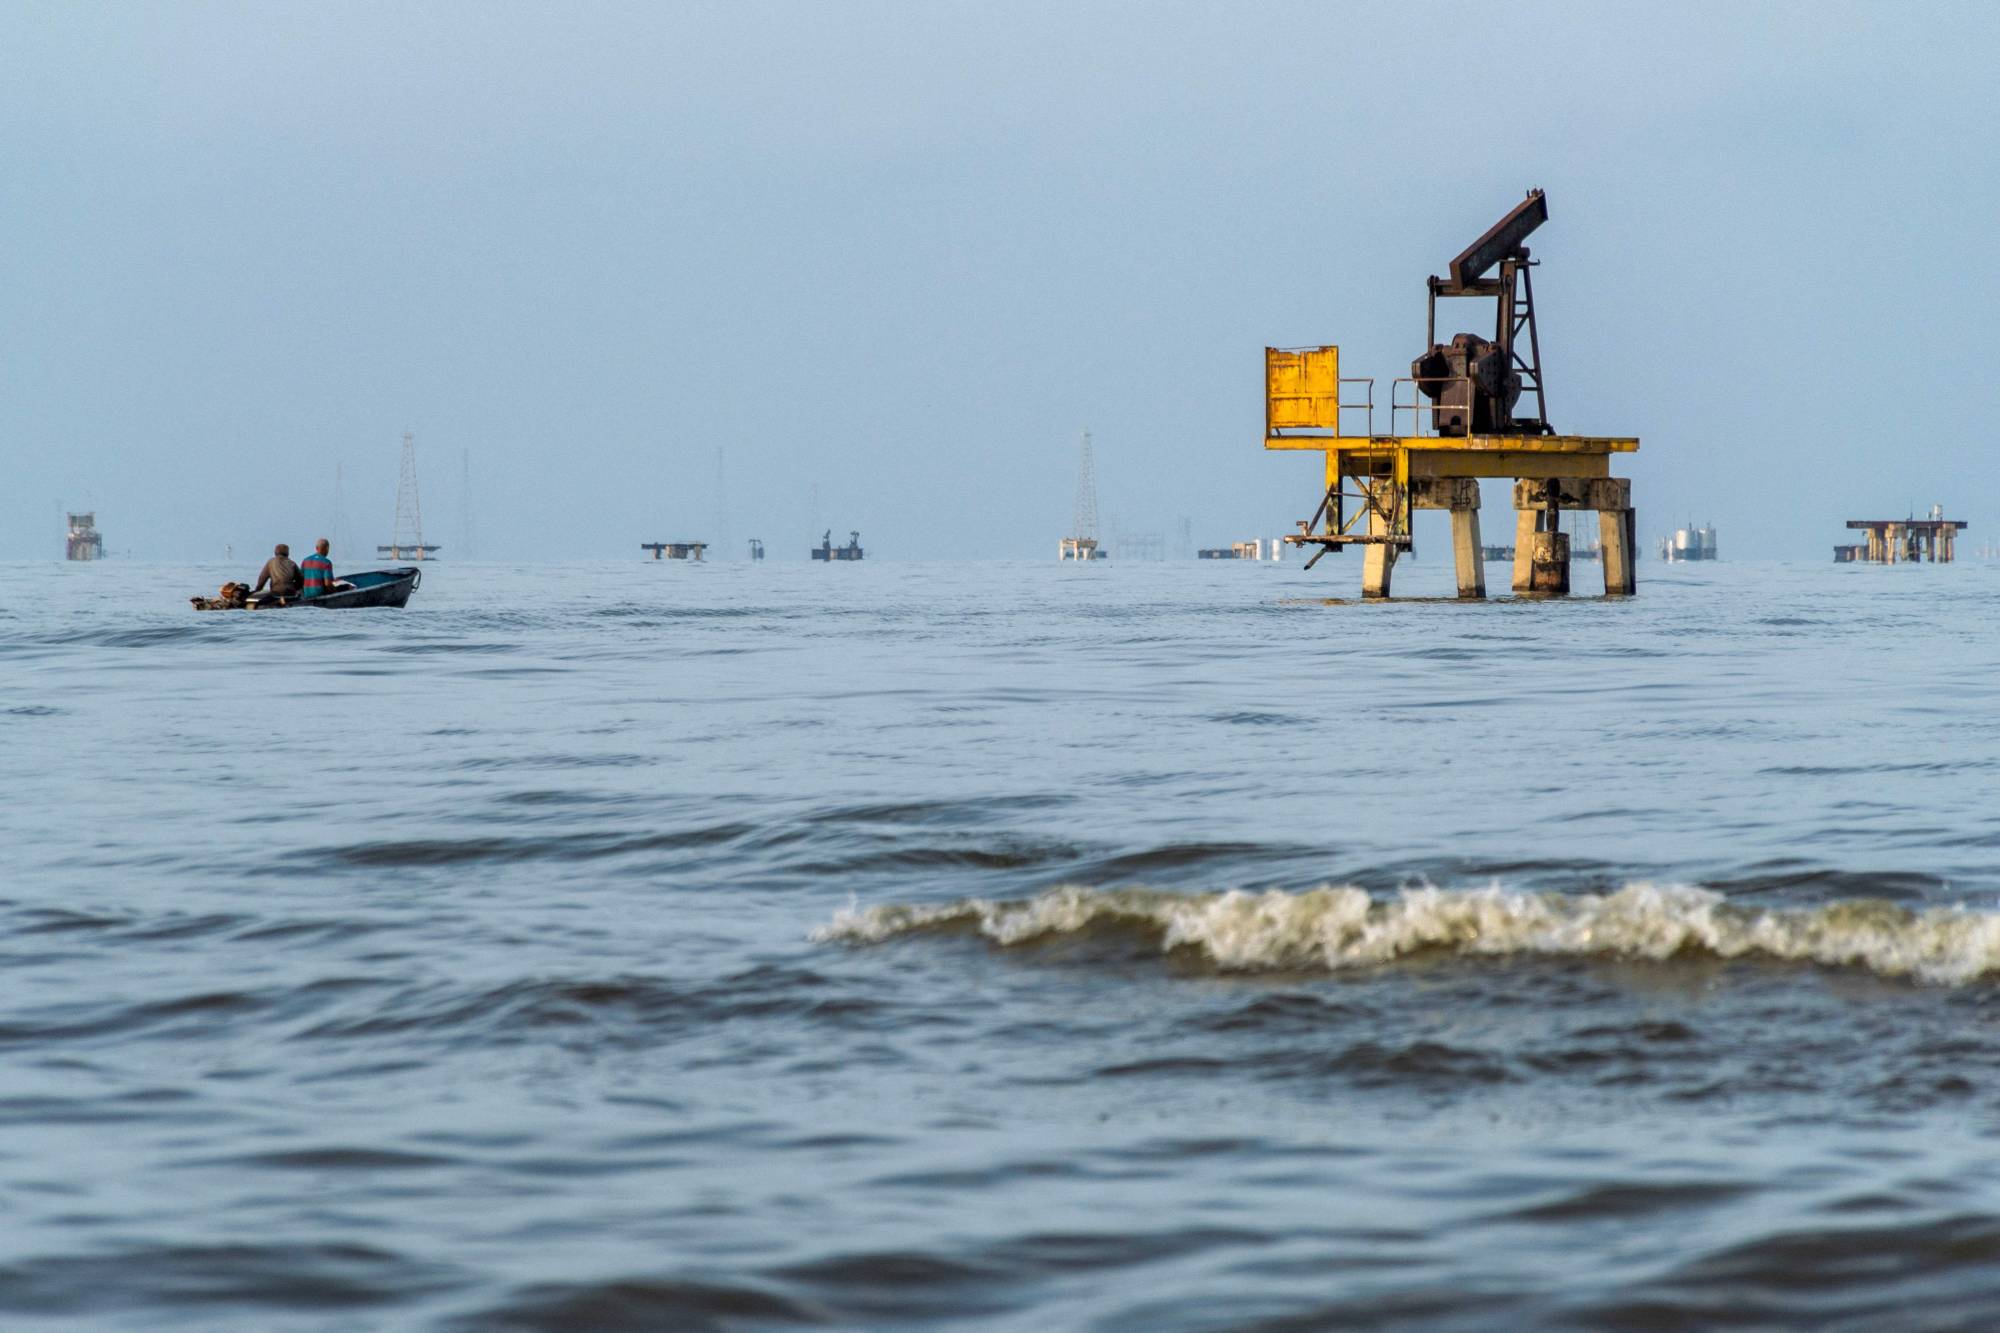
آبار نفط مهجورة في بحيرة ماراكايبو بولاية زوليا بفنزويلا (أ.ف.ب)

«هرمز» يظل العامل الحاسم

وبينما تتجه الأنظار إلى المحادثات الإيرانية - العُمانية بشأن فتح مسار عبور آمن ومؤقت عبر مضيق هرمز، يظل مستقبل حركة الملاحة فيه العامل الأبرز في تحديد اتجاه أسعار النفط خلال المرحلة المقبلة.

وقال وزير الخارجية الإيراني عباس عراقجي، إن «تقدماً كبيراً» تحقق في المحادثات مع عُمان بشأن إنشاء مسار عبور مؤقت، بعدما أعلنت طهران في وقت سابق أن التوصل إلى اتفاق بات قريباً.

ومن شأن أي انفراجة حقيقية في مضيق هرمز أن تخفف علاوة المخاطر في أسعار النفط، وتساعد على عودة مزيد من الإمدادات إلى الأسواق العالمية. في المقابل، فإن استمرار القيود على حركة الملاحة سيبقي الأسواق في حالة ترقب، ويعزز احتمالات استمرار الضغوط على الإمدادات خلال الأشهر المقبلة.

ومن هنا، فإن عودة برنت إلى مشارف 100 دولار لا تعني بالضرورة أن السوق دخلت مرحلة من الأسعار المستقرة فوق هذا المستوى، بقدر ما تعكس تغيراً في معادلة التسعير، مع انتقال اهتمام المتعاملين من مستويات المعروض والطلب إلى مدى سهولة وصول الإمدادات إلى الأسواق.

وبالتالي، لن يكون الاختبار الحقيقي في الأيام المقبلة هو تجاوز برنت حاجز 100 دولار لفترة وجيزة، وإنما مدى سرعة عودة حركة التجارة والطاقة عبر المنطقة إلى مستوياتها الطبيعية. فكلما طال أمد القيود على الملاحة، زادت حساسية أسواق النفط والمنتجات المكررة لأي تطورات جديدة، وارتفعت احتمالات بقاء علاوة المخاطر ماثلة في الأسعار.
مقالات ذات صلة

البنتاغون يعدّ خططاً لضرب إيران لـ«3 أيام» وترمب يؤجل القرار

الولايات المتحدة​ حاملة الطائرات الأميركية «أبراهام لينكولن» تبحر باتجاه ميناء لايم تشابانغ في محافظة تشونبوري بتايلاند للتوقف والاستراحة عقب انتشار طويل في الشرق الأوسط، يوم 2 سبتمبر 2026 (رويترز)

البنتاغون يعدّ خططاً لضرب إيران لـ«3 أيام» وترمب يؤجل القرار

يعدّ البنتاغون خيارات لضرب إيران خلال حملة تستمر ثلاثة أيام، فيما يؤجل ترمب أي هجوم إلى ما بعد الانتخابات، وسط حشد عسكري ومفاوضات مستمرة.

«الشرق الأوسط» (نيويورك)
العالم استخدمت إحدى الحملتين سبع هويات صحافية وهمية لنشر نحو 100 مقال في منصات إعلامية حول العالم وفق شركة «أوبن إيه آي» (رويترز)

«أوبن إيه آي» تحبط حملتَيْ تأثير مرتبطتَيْن بروسيا وإيران

حظرت «أوبن إيه آي» حسابات استخدمتها حملتان مرتبطتان بروسيا وإيران لإنشاء هويات صحافية وهمية ومركز أبحاث للترويج سراً لرسائل سياسية ضد أوكرانيا.

«الشرق الأوسط» (واشنطن)
الولايات المتحدة​ 
قدّمت القيادة المركزية الأميركية إحاطة لشركائها الدوليين في قطاع الشحن البحري حول مضيق هرمز أمس (سنتكوم)

ترمب: لا ضربات على إيران قبل الانتخابات

أعلن الرئيس الأميركي دونالد ترمب أن الولايات المتحدة لن تستأنف هجماتها العسكرية على إيران قبل انتخابات التجديد النصفي للكونغرس المقررة في 3 نوفمبر.

إيلي يوسف (واشنطن) «الشرق الأوسط» (طهران)
المشرق العربي أرشيفية لدخان يتصاعد بعد انفجار بالقرب من منطقة المطار في أربيل بكردستان العراق (أ.ف.ب)

العراق: قصف مخيم لنازحي كردستان إيران بمسيرتين

ذكر جهاز مكافحة الإرهاب في إقليم كردستان العراق، مساء الخميس، تعرض مخيم لنازحي كردستان إيران إلى قصف بمسيرتين في قضاء خبات بمحافظة أربيل (450 كم شمالي بغداد).

«الشرق الأوسط» (بغداد)
شؤون إقليمية الرئيس الروسي فلاديمير بوتين ونظيره الإيراني مسعود بزشكيان خلال لقاء في موسكو يوم 17 يناير 2025 (رويترز)

بوتين يلتقي بزشكيان في تركمانستان

أجرى الرئيس الروسي فلاديمير بوتين محادثات، الخميس، مع نظيره الإيراني مسعود بزشكيان قبيل قمة إقليمية في تركمانستان.

«الشرق الأوسط» (موسكو)

الأسهم الأميركية تتجه بحذر نحو ختام أسبوع قياسي

لافتة شارع «وول ستريت» خارج بورصة نيويورك (رويترز)
TT

الأسهم الأميركية تتجه بحذر نحو ختام أسبوع قياسي

لافتة شارع «وول ستريت» خارج بورصة نيويورك (رويترز)

أسهم تراجع أسعار النفط في دفع الأسهم الأميركية إلى الارتفاع خلال تعاملات يوم الجمعة، مع اقتراب السوق من اختتام أسبوع شهد تسجيل مستويات قياسية، غير أن الأسواق المالية لا تزال تتحرك وسط حالة من التردد وعدم اليقين.

وارتفع مؤشر «ستاندرد آند بورز 500» بنسبة 0.3 في المائة، مستعيداً بذلك جزءاً من خسائره التي تكبّدها على مدى يومين متتاليين عقب تسجيله مستوى قياسياً غير مسبوق. كما صعد مؤشر «داو جونز» الصناعي بمقدار 116 نقطة، أو 0.2 في المائة، بحلول الساعة 9:35 صباحاً بتوقيت الساحل الشرقي، فيما ارتفع مؤشر «ناسداك» المجمع بنسبة 0.5 في المائة، وفق وكالة «أسوشييتد برس».

وجاءت هذه التحركات الحذرة في ظل استمرار تقلبات أسعار النفط، وسط حالة من عدم اليقين بشأن موعد عودة قطاع الطاقة العالمي إلى أوضاعه الطبيعية في ظل الحرب مع إيران. وتأرجح سعر برميل خام برنت بين 102.50 دولار و104 دولارات عدة مرات خلال الليل وصباح الجمعة، قبل أن يستقر عند 103.13 دولار، منخفضاً بنسبة 1.1 في المائة.

وفي سوق السندات، تذبذبت عوائد سندات الخزانة الأميركية صعوداً وهبوطاً، عقب التحركات الحادة التي شهدتها في وقت سابق من الأسبوع. وبلغ عائد سندات الخزانة لأجل عشر سنوات 5.25 في المائة، مرتفعاً من 5.22 في المائة في أواخر تعاملات يوم الخميس.

وكان العائد قد لامس مؤخراً أعلى مستوياته منذ عام 2002، وسط مخاوف بشأن ارتفاع التضخم، وضخامة الدين الحكومي الأميركي، ومؤشرات على استمرار نمو الاقتصاد الأميركي، إلى جانب عوامل أخرى.

وتنذر العوائد المرتفعة بإبطاء النشاط الاقتصادي، إذ تزيد تكاليف الاقتراض على مختلف فئات المقترضين. وقد ارتفع بالفعل متوسط سعر الفائدة على القروض العقارية ذات الفائدة الثابتة لأجل 30 عاماً إلى أعلى مستوياته منذ نحو ثلاث سنوات.

كما ترتفع العوائد بوتيرة متسارعة في أسواق السندات حول العالم، ما يقلّص استعداد المستثمرين لدفع أسعار مرتفعة مقابل الأسهم وغيرها من الاستثمارات. ومع ذلك، اجتذبت العوائد المرتفعة المستثمرين إلى شراء سندات الخزانة في المزادات الأخيرة، وهو ما يُسهم في الحد من المزيد من ارتفاع العوائد.

وفي «وول ستريت»، سجلت أسهم الشركات المالكة لأبراج الاتصالات الخلوية بعضاً من أكبر المكاسب، إذ قفز سهم «كراون كاسل» بنسبة 12 في المائة، وسهم «أميركان تاور» بنسبة 7.4 في المائة.

وجاء هذا الارتفاع عقب إعلان شركة «سبايس إكس» صفقة استحواذ قد تمهّد الطريق أمامها للتحول إلى مشغل رئيسي لخدمات الهاتف المحمول في الولايات المتحدة. وعلى الرغم من أن الصفقة لا تزال بحاجة إلى موافقة الجهات التنظيمية الأميركية، أوضحت «سبايس إكس» أن الاستحواذ على طيف ترددي منخفض النطاق سيسمح لخدمة «ستارلينك موبايل» التابعة لها ببث إشارة قادرة على اختراق الجدران والوصول إلى العملاء داخل المباني، ممن قد يتعذر عليهم الاتصال مباشرة بأقمارها الاصطناعية.

في المقابل، تراجع سهم شركة «تي-موبايل يو إس» بنسبة 8.9 في المائة، وسهم «إيه تي آند تي» بنسبة 7.5 في المائة، وسهم «فيريزون» بنسبة 5.5 في المائة، وسط مخاوف من دخول منافس قوي جديد إلى سوق الاتصالات اللاسلكية.

وانخفض سهم «دلتا إيرلاينز» بنسبة 3.3 في المائة، بعدما أعلنت الشركة أرباحاً وإيرادات لفصل الصيف جاءت دون توقعات المحللين. وقال الرئيس التنفيذي للشركة، إد باستيان، إن الطلب لا يزال قوياً، وإن العملاء يواصلون الإقبال على السفر، لكنه أشار إلى أن الشركة تواجه أيضاً زيادة قدرها 6 مليارات دولار في تكاليف الوقود خلال العام الحالي.

وتواجه الشركات ضغوطاً لتحقيق نمو قوي في الأرباح، بعدما دفعت مكاسب الأسهم المؤشرات إلى مستويات قياسية، رغم الضغوط التي تفرضها العوائد المرتفعة في سوق السندات. ومن المقرر أن تصدر أكبر البنوك الأميركية تقارير أرباح مهمة خلال الأسبوع المقبل.

وفي الأسواق الخارجية، ارتفعت المؤشرات الأوروبية، إذ سجلت أسهم فرنسا وألمانيا والمملكة المتحدة مكاسب بلغت 1 في المائة على الأقل.

أما الأسواق الآسيوية، فجاء أداؤها متبايناً؛ إذ أنهى مؤشر «نيكي 225» الياباني تعاملاته دون تغير يُذكر، في حين قفز مؤشر «هانغ سنغ» في «هونغ كونغ» بنسبة 1.8 في المائة.


السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)
TT

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)

تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين، ما دفع العائد على السندات القياسية لأجل عشر سنوات إلى الارتفاع.

وأغلقت السندات القياسية، ذات معدل الفائدة البالغ 6.94 في المائة والمستحقة في عام 2036، يوم الجمعة عند عائد بلغ 7.2994 في المائة، ارتفاعاً من 7.2868 في المائة يوم الخميس. وارتفع العائد بمقدار 9 نقاط أساس خلال الأسبوع، ليضاف إلى زيادة تراكمية بلغت 45 نقطة أساس على مدى الأسابيع السبعة السابقة، منذ 17 أغسطس (آب)، وفق «رويترز».

وكان بنك الاحتياطي الهندي (البنك المركزي) قد رفع سعر إعادة الشراء (ريبو) بمقدار 25 نقطة أساس إلى 5.50 في المائة هذا الأسبوع، كما غيّر موقفه من السياسة النقدية من «الحياد» إلى «التشديد المدروس»، في إشارة إلى احتمال إجراء مزيد من الزيادات في أسعار الفائدة.

وقالت لافانيا فينكاتيسواران، المديرة التنفيذية وكبيرة الاقتصاديين لمنطقة آسيان والهند في بنك «أو سي بي سي»: «لطالما أشارت توقعاتنا إلى أن بنك الاحتياطي الهندي سيتجه نحو سياسة نقدية متشددة مع بدء تصاعد الضغوط التضخمية، ولذلك فإن هذا التحول يتماشى مع توقعاتنا. وتشمل توقعاتنا رفعاً إضافياً لأسعار الفائدة بمقدار 25 نقطة أساس بحلول مارس (آذار) 2027، مع ترجيح المخاطر احتمال إجراء زيادات أكبر، لا أقل».

ويتوقع معظم الاقتصاديين الآن أن يبلغ سعر الفائدة النهائي (ريبو) في الهند 6 في المائة على الأقل، فيما يتوقع كل من بنك «ستاندرد تشارترد» و«غولدمان ساكس» أن يصل إلى 6.25 في المائة.

وارتفع خام برنت إلى أكثر من 105 دولارات للبرميل خلال الأسبوع، مع تصاعد الهجمات على السفن، قبل أن يتراجع قليلاً عقب تصريح الرئيس الأميركي دونالد ترمب بأن واشنطن تجري محادثات مثمرة مع إيران.

وتشكّل أسعار النفط المرتفعة مخاطر على الهند، باعتبارها دولة مستوردة للطاقة؛ إذ تهدد المالية العامة للحكومة، وقد تدفع معدل التضخم العام إلى الارتفاع، بما يتجاوز الأثر المباشر لزيادة تكاليف الوقود.

أسعار الفائدة

وظلت معدلات عقود مبادلة أسعار الفائدة لليلة واحدة (OIS) في الهند دون تغيير يُذكر خلال الأسبوع؛ إذ عادل تراجع عوائد السندات الأميركية أثر التحول في موقف السياسة النقدية.

وأنهى معدل العقود لأجل عام واحد التعاملات عند 6.24 في المائة، فيما أغلق معدل العامين عند 6.44 في المائة، واستقر معدل السنوات الخمس، الذي يشهد نشاطاً ملحوظاً في التداول، عند 6.7250 في المائة.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.