اليابان توازن بين التضخم والديون ومصالح الين

تاكايتشي تضبط الاقتراض والأسواق تترقب رفع الفائدة

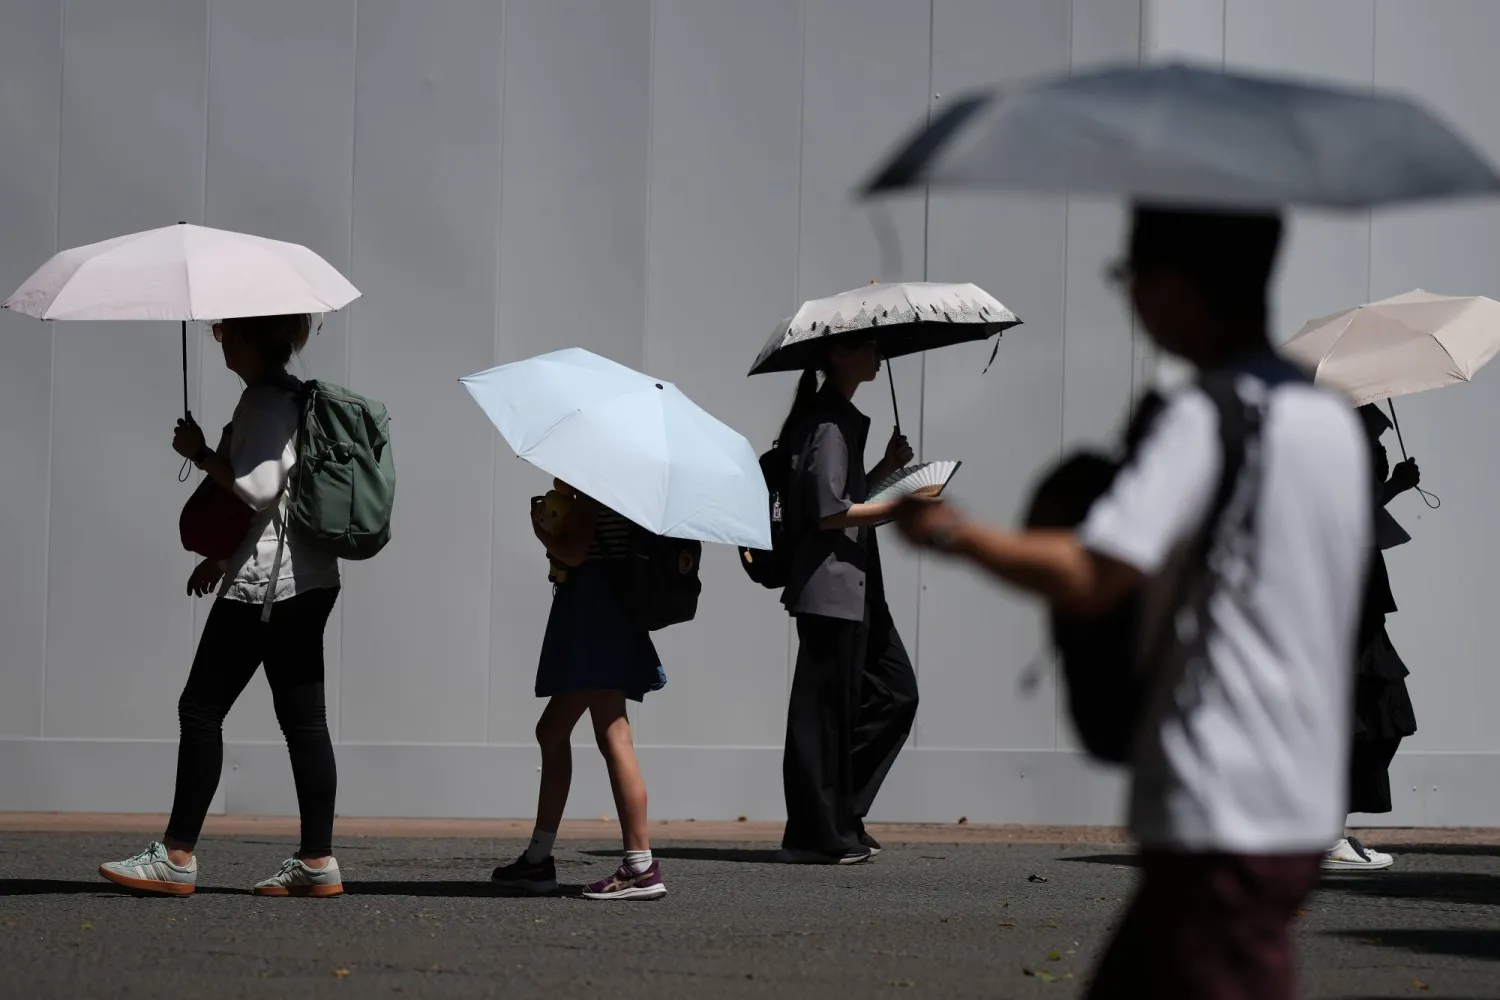
مشاة يحتمون بالمظلات من الشمس الحارقة في العاصمة اليابانية طوكيو (أ.ب)
TT

اليابان توازن بين التضخم والديون ومصالح الين

مشاة يحتمون بالمظلات من الشمس الحارقة في العاصمة اليابانية طوكيو (أ.ب)

تدخل اليابان مرحلة دقيقة في إدارة سياستها الاقتصادية، مع تلاقي ثلاثة تحديات في وقت واحد، هي ارتفاع التضخم بما يعزز احتمالات رفع أسعار الفائدة، وضعف الين الذي يبقي خطر التدخل في سوق العملات قائماً، واتساع الإنفاق الحكومي الذي يضع استدامة الدين العام تحت المجهر. وفي قلب هذه المعادلة، تسعى حكومة رئيسة الوزراء ساناي تاكايتشي إلى إظهار قدر من الانضباط المالي عبر تحديد سقف لإصدار السندات الجديدة في موازنة السنة المالية 2027، من دون التخلي عن خططها لدعم الأسر والنمو.

وقالت تاكايتشي إن الحكومة تستهدف إبقاء إصدار السندات الحكومية الجديدة عند نحو 40 تريليون ين (251 مليار دولار) في موازنة السنة المالية 2027، في وقت يتوقع أن تتجاوز فيه طلبات الإنفاق المقدمة من الوزارات والهيئات الحكومية 130 تريليون ين، مسجلة مستوى قياسياً للعام الرابع على التوالي.

واستشهدت تاكايتشي بتجربة موازنة 2025، عندما ساعد ارتفاع الإيرادات الضريبية في استيعاب جزء من الإنفاق الإضافي، ما أتاح إبقاء إصدار السندات الجديدة عند نحو 40 تريليون ين. وقالت: «سنواصل اتباع النهج نفسه في المستقبل». لكن الرقم المستهدف لا يمثل بالضرورة تشديداً مالياً. فإصدار 40 تريليون ين سيكون أعلى بكثير من الديون الجديدة المخطط لها في موازنة السنة المالية الحالية 2026، والبالغة 32.7 تريليون ين.

وقال تورو سوهيرو، كبير الاقتصاديين في «دايوا سيكيوريتيز»، إنه إذا كانت تاكايتشي تستهدف مستوى قريباً من 40.3 تريليون ين، المسجل بعد موازنة 2025، فقد يُنظر إلى سياستها باعتبارها «توسعية إلى حد ما». وتزداد أهمية هذه المسألة مع اعتزام الحكومة نقل بعض أوجه الإنفاق التي كانت تمول تقليدياً عبر موازنات تكميلية إلى الموازنة الأساسية، وهو ما سيرفع حجم الإنفاق المعلن منذ البداية، لكنه قد يجعل الصورة المالية أكثر وضوحاً.

يضاف إلى ذلك مشروع تاكايتشي لخفض ضريبة الاستهلاك على المواد الغذائية بهدف تخفيف أعباء ارتفاع تكاليف المعيشة. ومن المتوقع أن يؤدي الخفض إلى خسارة إيرادات تقدر بنحو 5 تريليونات ين سنوياً، ما يزيد الضغوط على الحكومة لتحديد مصدر تمويل دائم.

وأثارت تاكايتشي احتمال استخدام جزء من احتياطات النقد الأجنبي اليابانية، التي تبلغ نحو 1.3 تريليون دولار، لتمويل الخفض الضريبي. لكن هذه الاحتياطات تمثل أيضاً خط دفاع مهماً أمام تقلبات سوق الصرف، خصوصاً بعد التدخل الأخير لدعم الين.وتبرز هنا الحلقة الثانية في المشهد الاقتصادي الياباني. فقد أعلنت وزيرة المالية ساتسوكي كاتاياما أنها ستشارك الأسبوع المقبل في اجتماع قادة المالية لمجموعة العشرين في آشفيل بولاية كارولاينا الشمالية، وسط تركيز الأسواق على احتمال اجتماعها بوزير الخزانة الأميركي سكوت بيسنت بعد التدخل المنسق في سوق العملات الشهر الماضي.

وكان الين قد هبط قرب 164 يناً للدولار، وهو أدنى مستوى له في أربعة عقود، قبل أن يقفز إلى 155.20 ين عقب الإعلان عن التحرك المشترك. وبلغ نحو 155.41 ين للدولار الجمعة.

وأكدت كاتاياما أن البيان المشترك بشأن التدخل «كان قوياً للغاية ولا يزال سارياً»، في إشارة إلى أن طوكيو لا تزال مستعدة للتعامل مع التحركات المفرطة في العملة.

لكن الدفاع عن الين لا يعتمد على التدخل وحده. فالمسار الأكثر استدامة قد يأتي من بنك اليابان نفسه، بعدما أظهرت أحدث بيانات التضخم اتساع الضغوط السعرية، ما عزز توقعات رفع الفائدة في سبتمبر (أيلول). وارتفع مؤشر أسعار المستهلكين الأساسي في طوكيو 1.8 في المائة على أساس سنوي خلال أغسطس (آب)، متجاوزاً توقعات السوق البالغة 1.7 في المائة، ومقترباً من هدف بنك اليابان البالغ 2 في المائة.

الأكثر أهمية أن المؤشر الذي يستبعد الأغذية الطازجة والوقود، والذي يراقبه البنك باعتباره مقياساً أفضل للتضخم الأساسي، تسارع إلى 2 في المائة من 1.8 في المائة في يوليو (تموز). ويشير ذلك إلى أن ارتفاع الأسعار لم يعد مقتصراً على الطاقة أو بعض السلع المتقلبة، بل أصبح أكثر انتشاراً.كما بلغ تضخم أسعار الجملة 7.2 في المائة في يوليو، وسط ضغوط مرتبطة بارتفاع تكاليف الطاقة والصراع في الشرق الأوسط، ما يثير مخاوف من انتقال هذه الزيادات تدريجياً إلى المستهلكين. وقال ماساتو كويكي، كبير الاقتصاديين في «سومبو إنستيتيوت بلس»، إن ارتفاع تكاليف الطاقة قد يؤدي إلى موجة ثانية من زيادات الأسعار، مضيفاً أنه «لا يوجد سبب يذكر لانتظار بنك اليابان حتى أكتوبر».وبعد رفع سعر الفائدة إلى 1 في المائة في يونيو (حزيران)، وهو أعلى مستوى منذ 31 عاماً، أبقى البنك سياسته دون تغيير في يوليو، لكنه شدد لهجته تجاه مخاطر التضخم. ويتوقع معظم المشاركين في السوق الآن رفع الفائدة إلى 1.25 في المائة خلال اجتماع 17 و18 سبتمبر.كما أشارت مصادر إلى أن البنك قد يفكر في تسريع وتيرة التشديد لاحقاً مقارنة بنمط رفع الفائدة مرتين تقريباً سنوياً منذ بدء تطبيع السياسة النقدية في 2024. وهذا الاحتمال يربط الملفات الثلاثة ببعضها البعض. فرفع الفائدة يمكن أن يدعم الين ويحد من التضخم المستورد، لكنه في الوقت نفسه يرفع تكلفة خدمة الدين الحكومي الهائل ويزيد حساسية الأسواق تجاه أي توسع إضافي في إصدار السندات. لذلك ستكون مشاركة محافظ بنك اليابان كازو أويدا المتوقعة في اجتماعات مجموعة العشرين محط اهتمام كبير. فالأسواق ستبحث عن أي إشارة إلى أن بيانات التضخم الأخيرة حسمت النقاش لمصلحة رفع الفائدة في سبتمبر، وكذلك عن موقف طوكيو وواشنطن من تحركات الين.وتجد حكومة تاكايتشي نفسها بالتالي أمام توازن شديد الحساسية: تريد خفض الضرائب ودعم الأسر والاستثمار، لكنها تحتاج إلى كبح إصدار الديون؛ وتريد يناً أقوى لتخفيف التضخم المستورد، لكن تشديد السياسة النقدية يرفع تكاليف الاقتراض الحكومي.وستكون الأسابيع المقبلة اختباراً لقدرة طوكيو على تنسيق هذه السياسات. فإذا رفع بنك اليابان الفائدة ودعم الين، بالتزامن مع تقديم الحكومة خطة مقنعة لضبط الاقتراض وتمويل التخفيضات الضريبية، فقد تستعيد السياسة الاقتصادية قدراً من المصداقية. أما إذا اتسع الإنفاق واستمر ضعف العملة والتضخم في الوقت نفسه، فقد تتحول معركة تكلفة المعيشة سريعاً إلى معركة أكثر تعقيداً حول الدين والفائدة واستقرار سوق السندات.
مقالات ذات صلة

استقرار أسعار النحاس... قوة الدولار توازن مخاوف إمدادات تشيلي

الاقتصاد ألواح النحاس في مصفاة «غلينكور» الكندية في مونتريال بكيبيك (أ.ف.ب)

استقرار أسعار النحاس... قوة الدولار توازن مخاوف إمدادات تشيلي

استقرت أسعار النحاس، يوم الثلاثاء، إذ حدّت قوة الدولار الأميركي من تأثير المخاوف بشأن اضطرابات الإمدادات في تشيلي، أكبر منتج للنحاس في العالم.

«الشرق الأوسط» (لندن)
الاقتصاد رجل يتفقد هاتفه في أحد شوارع طوكيو (أ.ف.ب)

هبوط حاد للأسهم الآسيوية مع تصاعد مخاطر الطاقة وترقب نتائج الشركات

تراجعت الأسهم الآسيوية بقوة، الثلاثاء، بقيادة أسهم التكنولوجيا وأشباه الموصلات، مع اتساع رقعة الصراع في الشرق الأوسط.

«الشرق الأوسط» (طوكيو)
الاقتصاد الأمير عبد العزيز بن سلمان يتحدث في افتتاح مؤتمر البترول العالمي في الرياض (الشرق الأوسط)

خطط سعودية لتطوير خط أنابيب «شرق ــ غرب»

أعلن وزير الطاقة وزير الصناعة والثروة المعدنية السعودي الأمير عبد العزيز بن سلمان، أن المملكة تستهدف رفع قدرة تصدير النفط إلى نحو 10 ملايين برميل يومياً خلال

عبير حمدي (الرياض) دانة الدريس (الرياض)
الاقتصاد سفينة حاويات تبحر عبر قناة السويس (رويترز)

عجز حساب المعاملات الجارية في مصر يبلغ 22.5 مليار دولار

ذكر البنك المركزي المصري، يوم الاثنين، أن عجز حساب المعاملات الجارية بلغ 22.5 مليار دولار في السنة المالية 2025-2026 مقارنة مع 15.4 مليار دولار في العام السابق.

«الشرق الأوسط» (القاهرة)
الاقتصاد سيارات صينية مُعدّة للتصدير في ميناء تايسانغ شرق الصين (أ.ف.ب)

أوروبا تقيّد السيارات الصينية باتفاق تجاري جديد

دخلت المنافسة بين شركات السيارات الصينية والأوروبية مرحلة جديدة، بعدما توصل «الاتحاد الأوروبي» والصين إلى اتفاق يضع سقفاً لواردات السيارات الهجين الصينية...

«الشرق الأوسط» (عواصم)

صندوق النقد يتوقع تباطؤ نمو منطقة اليورو إلى 1.1 % في 2026 قبل ارتفاعه في 2027

لافتة صندوق النقد الدولي خلال الاجتماعات السنوية للصندوق ومجموعة البنك الدولي في بانكوك (رويترز)
TT

صندوق النقد يتوقع تباطؤ نمو منطقة اليورو إلى 1.1 % في 2026 قبل ارتفاعه في 2027

لافتة صندوق النقد الدولي خلال الاجتماعات السنوية للصندوق ومجموعة البنك الدولي في بانكوك (رويترز)

توقع صندوق النقد الدولي تباطؤ النمو الاقتصادي في منطقة اليورو إلى 1.1 في المائة هذا العام، قبل أن يتسارع قليلاً إلى 1.2 في المائة في عام 2027، في ظل استمرار ارتفاع تكاليف الطاقة، وضعف ثقة المستهلكين.

ورفع الصندوق توقعاته لنمو اقتصاد منطقة اليورو في عام 2026 بمقدار 0.2 نقطة مئوية مقارنة بتقديراته الصادرة في يوليو (تموز)، وفقاً لأحدث تقرير لآفاق الاقتصاد العالمي، وذلك بعدما سجل الاقتصاد نمواً بنسبة 1.2 في المائة في العام الماضي، وفق «وكالة الصحافة الفرنسية».

ورغم انتعاش نمو الناتج المحلي الإجمالي لمنطقة اليورو إلى 2.6 في المائة في الربع الثاني من العام الحالي، بعد تسجيل نمو صفري في الربع الأول، يرى الصندوق أن مخاطر التضخم ستظل قائمة حتى العام المقبل.

وأدى الصراع في الشرق الأوسط واستمرار الحرب الروسية على أوكرانيا إلى ارتفاع حاد في أسعار النفط والغاز الطبيعي عالمياً، ما يشكل تهديداً كبيراً لمنطقة اليورو، وغيرها من الاقتصادات التي تعتمد على استيراد معظم احتياجاتها من الطاقة.

وأشار الصندوق، على وجه الخصوص، إلى أن «مخزونات الغاز لا تزال دون مستوياتها الموسمية المعتادة في أجزاء من أوروبا، ما يجعل أوضاع سوق الغاز عرضة للتأثر بالظروف الجوية غير المواتية قبيل بدء موسم التدفئة الشتوي».

وتوقع أن يبلغ معدل التضخم 3.1 في المائة هذا العام، و2.8 في المائة في العام المقبل، متجاوزاً بفارق ملحوظ مستهدف البنك المركزي الأوروبي البالغ 2 في المائة.

وقد يستدعي ذلك الإبقاء على أسعار الفائدة عند مستويات تحدّ من إنفاق الأسر، والاستثمار، فيما يُتوقع أن يقتصر نمو الناتج المحلي الإجمالي لمنطقة اليورو على 1.2 في المائة في عام 2027.

وقال الصندوق إن «التضخم الأساسي يُتوقع أن يعود إلى مستوى 2 في المائة تدريجياً فقط»، مرجحاً بلوغه هذا المستوى في منطقة اليورو بحلول منتصف عام 2028، وفي بريطانيا بنهاية عام 2027.

وعلى مستوى أكبر اقتصادات المنطقة، توقع الصندوق نمو الاقتصاد الألماني بنسبة 1.3 في المائة هذا العام، فيما يُرجح أن يحافظ الاقتصاد الإسباني على أداء قوي، مع نمو يبلغ 2.5 في المائة.

في المقابل، يُتوقع أن يقتصر نمو الاقتصاد الفرنسي على 0.4 في المائة هذا العام، مقارنة بنمو بلغ 0.9 في المائة في عام 2025. كما يُرجح ارتفاع معدل البطالة في فرنسا إلى 8.4 في المائة، مقابل 7.7 في المائة العام الماضي.

أما في بريطانيا، فرفع الصندوق توقعاته للنمو الاقتصادي هذا العام إلى 1.3 في المائة، بزيادة قدرها 0.3 نقطة مئوية مقارنة بتقديراته في يوليو.

لكنه توقع تباطؤ النمو البريطاني إلى 1.2 في المائة في العام المقبل، معتبراً أن «ارتفاع أسعار الطاقة وأسعار الفائدة طويلة الأجل سيؤثر سلباً في الاستهلاك، والاستثمار».


استقرار أسعار النحاس... قوة الدولار توازن مخاوف إمدادات تشيلي

ألواح النحاس في مصفاة «غلينكور» الكندية في مونتريال بكيبيك (أ.ف.ب)
TT

استقرار أسعار النحاس... قوة الدولار توازن مخاوف إمدادات تشيلي

ألواح النحاس في مصفاة «غلينكور» الكندية في مونتريال بكيبيك (أ.ف.ب)

استقرت أسعار النحاس، يوم الثلاثاء، إذ حدّت قوة الدولار الأميركي من تأثير المخاوف بشأن اضطرابات الإمدادات في تشيلي، أكبر منتج للنحاس في العالم.

وتراجعت العقود القياسية للنحاس لأجل ثلاثة أشهر في بورصة لندن للمعادن بنسبة 0.2 في المائة إلى 14,590.50 دولار للطن المتري بحلول الساعة 01:26 بتوقيت غرينتش، بعدما سجلت أعلى مستوى لها في أسبوعين خلال جلسة التداول السابقة، وفق «رويترز».

وفي بورصة شنغهاي للعقود الآجلة، استقر عقد النحاس الأكثر تداولاً عند 110,720 يواناً للطن.

وحام الدولار الأميركي قرب أعلى مستوياته في 18 شهراً، مدعوماً بالطلب على الملاذات الآمنة في ظل تصاعد التوترات في الشرق الأوسط. وتؤدي قوة العملة الأميركية إلى زيادة تكلفة المعادن المقوّمة بالدولار بالنسبة إلى حاملي العملات الأخرى، ما يحدّ من الطلب عليها.

وفي المقابل، ظلّت مخاوف الإمدادات حاضرة في الأسواق، بعدما علّقت شركة التعدين الحكومية التشيلية «كوديلكو» جزئياً عملياتها في منجم «إل تينيينتي» إثر انهيار أرضي. وفي الوقت نفسه، كان من المقرر استئناف المحادثات بين شركة «أنتوفاغاستا» ونقابتين عماليتين في منجم «سنتينيلا» للنحاس، في وقت استمر فيه الإضراب.

وتراجعت مخزونات النحاس خارج الولايات المتحدة خلال الأشهر الأخيرة، مع تحويل مسار الشحنات إلى السوق الأميركية تحسباً لفرض رسوم جمركية محتملة على واردات النحاس المكرّر.

وفي سياق متصل، رفعت شركة «بي إم آي» توقعاتها لمتوسط سعر النحاس خلال عام 2026 إلى 13,500 دولار للطن، مقارنة بتقديرات سابقة بلغت 12,700 دولار، مستندةً إلى تشوهات السوق المرتبطة بالرسوم الجمركية واستمرار القيود على الإمدادات.

وقالت الشركة: «من المتوقع أن تشهد الأسعار تقلبات حادة خلال ما تبقى من العام، استجابةً للتطورات والإعلانات المتعلقة بالسياسة الجمركية، فيما يُرجّح أن يكون القرار الأميركي النهائي العامل الحاسم في تحديد اتجاه الأسعار على المدى القريب».

أداء المعادن الأخرى

على صعيد المعادن الأخرى المتداولة في بورصة لندن، انخفض الألمنيوم بنسبة 0.4 في المائة إلى 3,039 دولاراً للطن، بعدما لامس أدنى مستوى له في ثمانية أشهر يوم الاثنين. كما تراجع الزنك بنسبة 0.6 في المائة إلى 3,735 دولاراً، فيما استقر الرصاص عند 1,882 دولاراً. وانخفض النيكل بنسبة 0.2 في المائة إلى 15,585 دولاراً، والقصدير بنسبة 0.7 في المائة إلى 52,810 دولارات للطن.

وفي بورصة شنغهاي، تراجع الألمنيوم بنسبة 0.6 في المائة، والزنك بنسبة 1.3 في المائة، والنيكل بنسبة 0.4 في المائة، والقصدير بنسبة 0.4 في المائة، في حين ارتفع الرصاص بنسبة 0.3 في المائة.


صندوق النقد يتوقع نمو الاقتصاد السعودي 7.9 % في 2027

صورة من العاصمة السعودية الرياض (رويترز)
TT

صندوق النقد يتوقع نمو الاقتصاد السعودي 7.9 % في 2027

صورة من العاصمة السعودية الرياض (رويترز)

يتوقع صندوق النقد الدولي أن يسجل الاقتصاد السعودي نمواً قوياً بنسبة 7.9 في المائة خلال عام 2027، في انعكاس مرتقب لتعافي إنتاج الطاقة وصادراتها واستعادة حركة التجارة الإقليمية تدريجياً، مع انحسار الاضطرابات المرتبطة بالحرب وإعادة فتح مضيق هرمز وفق السيناريو الأساسي للتقرير.

وتعكس التوقعات قدرة الاقتصاد السعودي على استعادة زخمه بعد الضغوط التي فرضتها اضطرابات إنتاج الطاقة ونقلها خلال العام الحالي، مستفيداً من تنوع مسارات تصدير النفط والبنية التحتية التي تتيح توجيه جانب من الصادرات عبر البحر الأحمر، بعيداً عن مضيق هرمز.

وفي تقرير «آفاق الاقتصاد العالمي» لشهر أكتوبر (تشرين الأول)، قدّر الصندوق انكماش الاقتصاد السعودي بنسبة 3.3 في المائة خلال 2026، قبل أن يرتفع النمو إلى 7.9 في المائة في العام التالي. وكان الصندوق يتوقع في أبريل (نيسان) نمواً بنسبة 3.1 في المائة في 2026 و4.5 في المائة في 2027، ما يعكس تغيراً كبيراً في مسار التوقعات مع تطورات الحرب وافتراضات عودة النشاط الاقتصادي.

بنية تصدير تدعم مرونة الاقتصاد

ويستفيد الاقتصاد السعودي من امتلاك منافذ بديلة لتصدير النفط، وفي مقدمتها خط أنابيب «شرق ـ غرب»، الذي ينقل الخام من المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر، بطاقة تصل إلى نحو 7 ملايين برميل يومياً. وتستهدف المملكة رفع الطاقة الاستيعابية لأنابيب النفط إلى 10 ملايين برميل يومياً، بما يعزز مرونة منظومة التصدير في مواجهة اضطرابات الملاحة.

وتعزز هذه البدائل قدرة المملكة على الحد من أثر اضطرابات الملاحة في تدفقات النفط، فيما يتيح التعافي التدريجي للإنتاج والصادرات، وفق افتراضات الصندوق، دعماً للنشاط الاقتصادي خلال العام المقبل.

تعافٍ خليجي تقوده عودة إنتاج الطاقة

ولا يقتصر النمو القوي المتوقع على السعودية، إذ يرجح الصندوق تعافي اقتصادات خليجية أخرى بمعدلات مرتفعة في 2027، مع استعادة الإنتاج والصادرات والخدمات اللوجستية. ويتوقع نمو الاقتصاد القطري بنسبة 18.8 في المائة، والكويتي بنسبة 17.1 في المائة، والبحريني بنسبة 13.9 في المائة، والإماراتي بنسبة 7.7 في المائة، في حين يُرجح أن يبلغ النمو في سلطنة عُمان 2.2 في المائة.

وتأتي هذه التوقعات بعد ضغوط حادة خلال 2026، يُرجح أن ينكمش خلالها اقتصاد الكويت بنسبة 16.7 في المائة، وقطر بنسبة 15.6 في المائة، والبحرين بنسبة 11.3 في المائة، مقابل 3.9 في المائة للإمارات، فيما يُتوقع أن تحقق سلطنة عُمان نمواً بنسبة 4.1 في المائة.

ويفترض السيناريو الأساسي للصندوق بدء إعادة فتح مضيق هرمز في مارس (آذار) 2027، والعودة بصورة عامة إلى ظروف ما قبل الحرب بحلول أكتوبر من العام نفسه، مع استعادة تدفقات الطاقة وحركة الشحن والتأمين والمدفوعات تدريجياً.

وتبقى سرعة تحقق هذا التعافي مرتبطة بمسار الصراع واستقرار الملاحة، إلا أن تنوع منافذ التصدير السعودية يشكل عاملاً داعماً لقدرة الاقتصاد على امتصاص الصدمات واستعادة النمو مع تحسن الظروف الإقليمية.