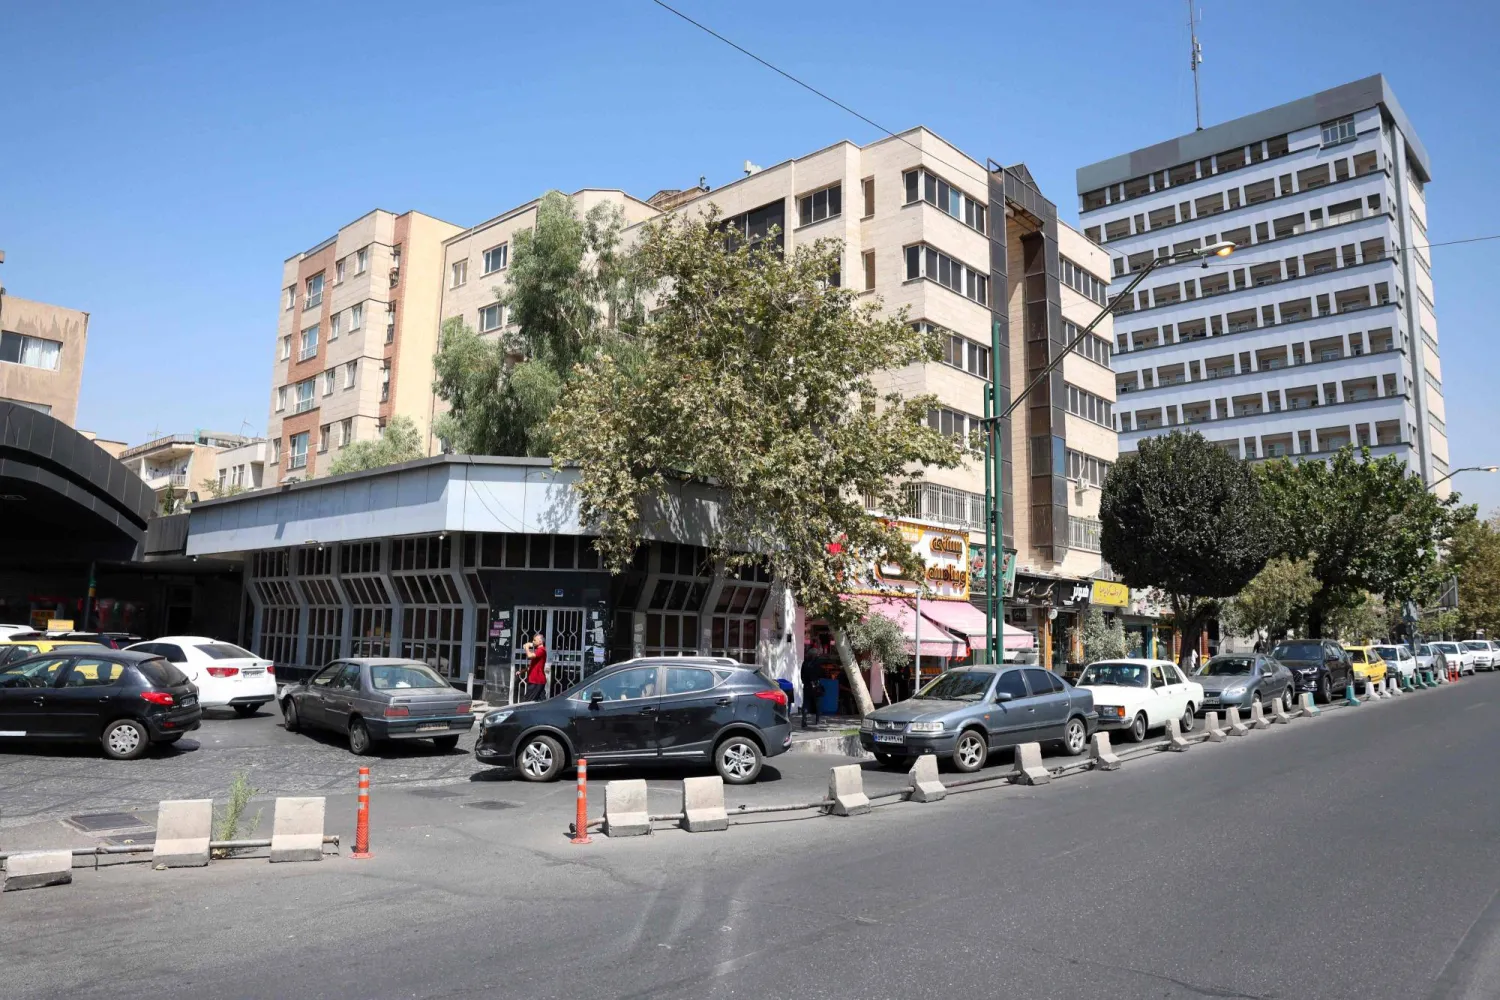
لم تعد العقوبات الأميركية الجديدة على إيران مجرد جولة إضافية من الضغط على اقتصاد يعاني أصلاً تداعيات الحرب، وتراجع التجارة، وانهيار العملة، بل تدخل واشنطن مرحلةً تسعى فيها إلى إعادة رسم شبكة العلاقات التجارية والمالية التي تسمح لطهران بالبقاء على اتصال بالاقتصاد العالمي. ومع توسيع العقوبات لتشمل الشحن، والطيران، والتكنولوجيا، والذهب، والأصول الرقمية، ورفع مخاطر العقوبات الثانوية على الأطراف التي تواصل التعامل مع إيران، باتت الأسواق تراقب ليس فقط ما ستخسره طهران، بل ما إذا كان هذا الضغط سيولِّد صدمةً جديدةً في الطاقة والشحن والتأمين والتضخم العالمي.
وتأتي هذه الحملة في وقت تتقاطع فيه 3 مسارات شديدة الحساسية للأسواق: الحرب واضطراب الملاحة في مضيق «هرمز»، وتشديد القيود على صادرات النفط الإيرانية، ومحاولة وزارة الخزانة الأميركية في الوقت نفسه تهدئة سوق السندات طويلة الأجل. ولذلك فإنَّ التأثير النهائي للعقوبات لن يتحدَّد بحجم قائمة الأسماء والكيانات المستهدَفة وحدها، وإنما بمدى قدرة واشنطن على تحويل التهديد بالعقوبات الثانوية إلى إجراءات فعلية تطال مؤسسات مالية وتجارية كبيرة.
In the Second World War, D-Day marked the historic beginning of a campaign with our allies to target and drive the enemy from its positions, including those in third countries. Today, in that same spirit, we are launching an economic onslaught against Iran’s financial connections... pic.twitter.com/1fLyobUucu
— Treasury Secretary Scott Bessent (@SecScottBessent) August 24, 2026
العقوبات تنتقل من إيران إلى شركائها
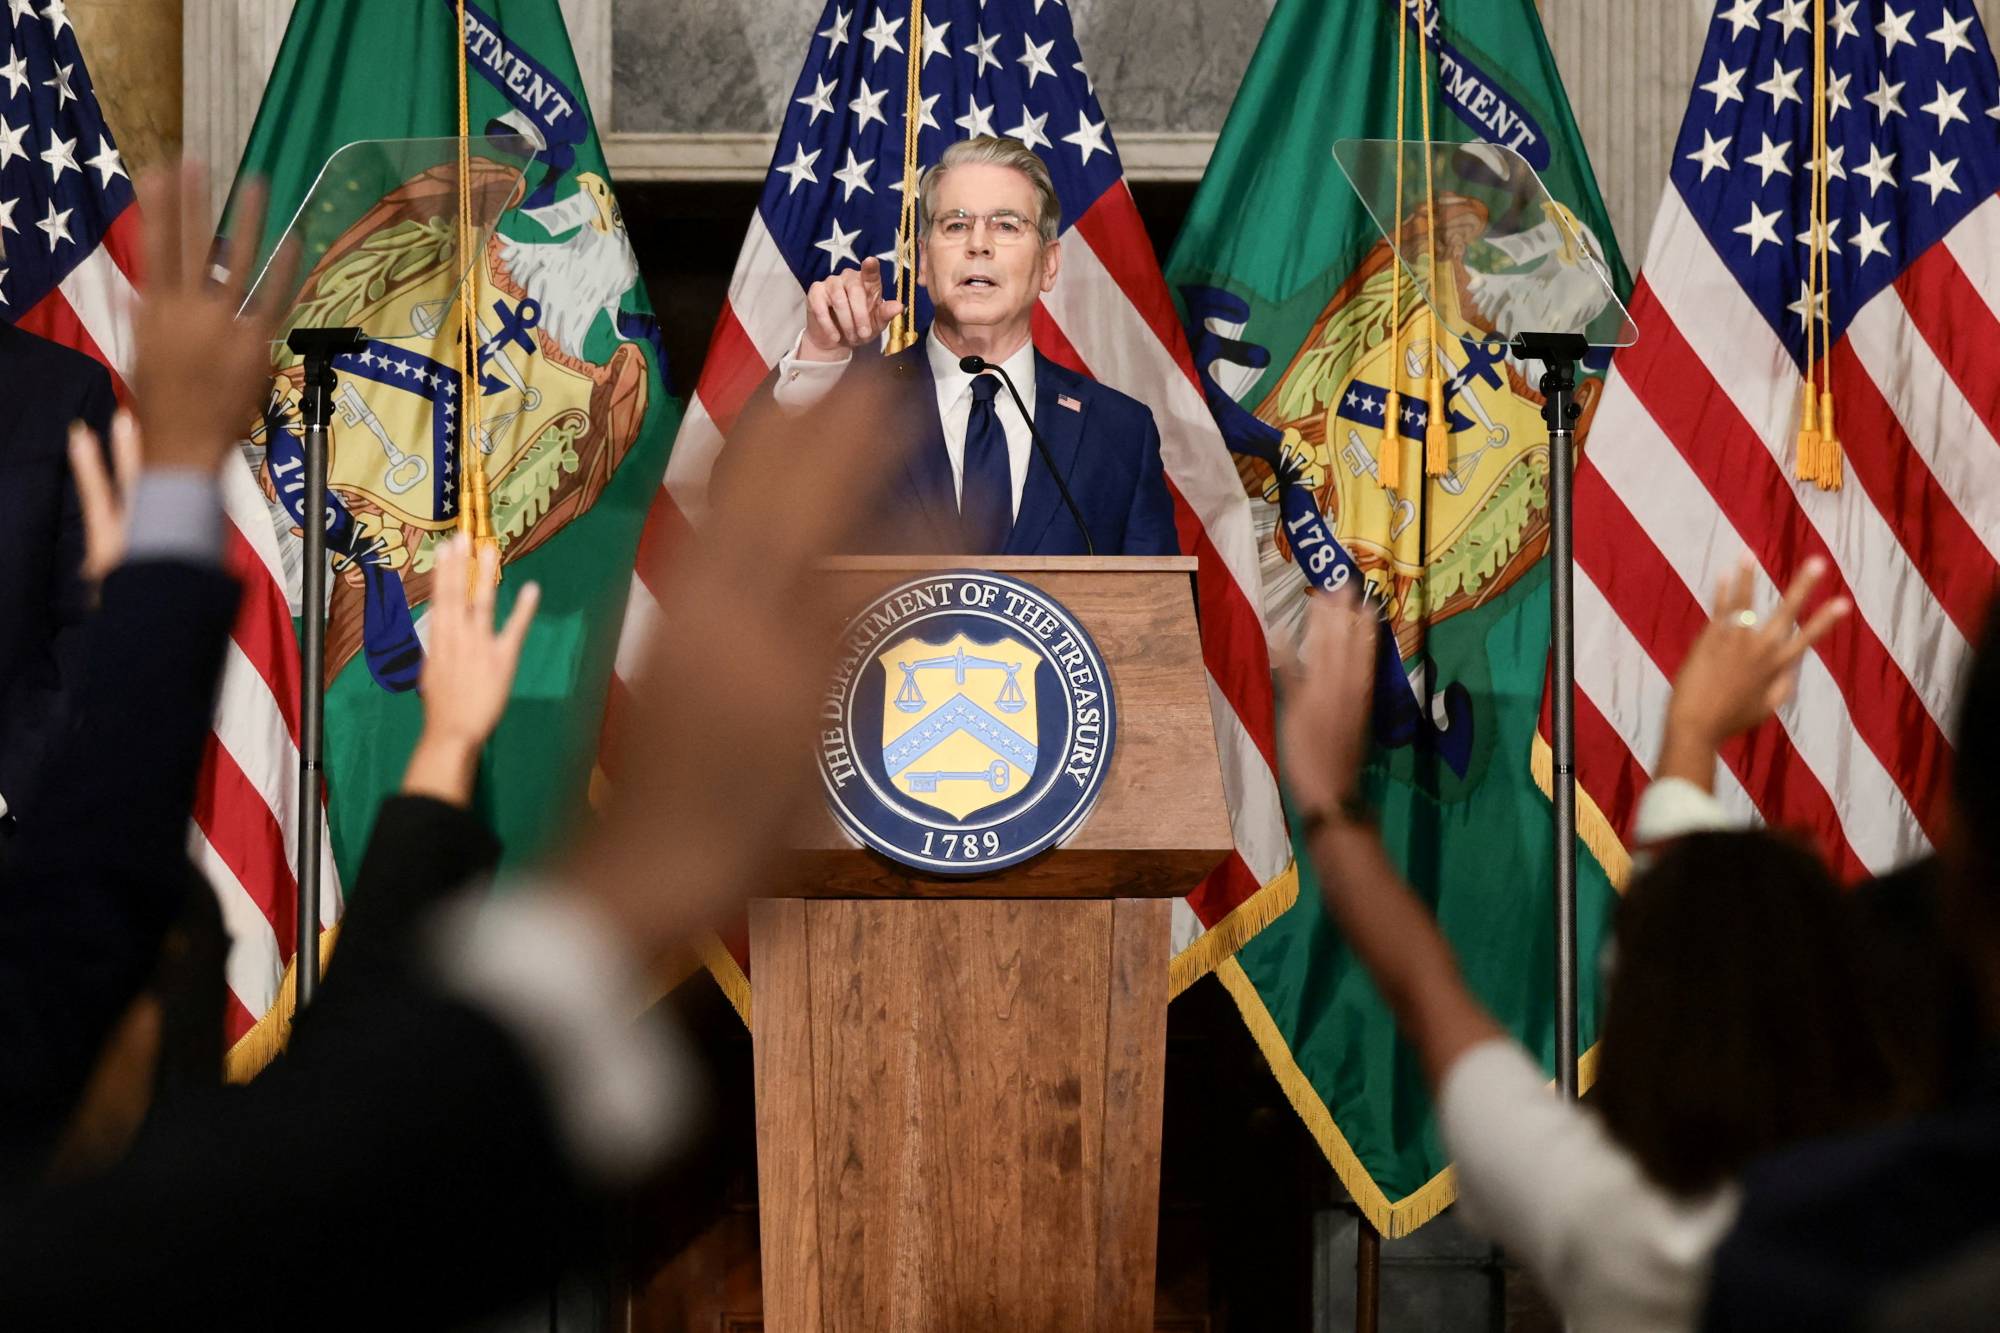
أطلقت إدارة الرئيس دونالد ترمب ما سمّته «عملية الإقصاء الاقتصادي»؛ بهدف قطع القنوات التي ما زالت تتيح لإيران الحصول على الإيرادات والتمويل والتجارة الخارجية.
وأعلن وزير الخزانة الأميركي، سكوت بيسنت، أنَّ الحملة تستهدف ما وصفها بـ«أهم شرايين الحياة» التي تستخدمها إيران خارج حدودها، وتشمل الأصول الرقمية والتكنولوجيا والذهب والطيران والشحن البحري، إلى جانب توسيع مخاطر العقوبات الثانوية على الجهات التي تواصل التعامل مع النظام الإيراني. كما شملت الإجراءات الجديدة عشرات الأفراد والكيانات والسفن.
لكن أهمية الخطوة لا تكمن في العقوبات المباشرة وحدها، وإنما في محاولة واشنطن نقل تكلفة التعامل مع إيران إلى أطراف ثالثة. فالشركة أو البنك أو شركة الشحن التي قد لا تكون إيرانيةً يمكن أن تجد نفسها مضطرةً إلى الاختيار بين استمرار نشاطها مع طهران، أو الحفاظ على قدرتها على الوصول إلى النظام المالي الأميركي.
وهنا تبدأ العقوبات في التَّحوُّل من أداة موجَّهة إلى دولة بعينها إلى آلية ضغط تمتد عبر شبكة التجارة العالمية. وهذا هو الجانب الذي يراقبه المستثمرون من كثب: هل ستكتفي واشنطن بالتحذير، أم ستبدأ فعلاً في معاقبة مؤسسات كبيرة ذات انكشاف دولي؟.
الاختبار الحقيقي للتصعيد
قد تكون الخطوة الأهم في الأيام المقبلة خارج قائمة العقوبات التي أُعلنت بالفعل. فإذا نفَّذت وزارة الخزانة تهديدها باتخاذ إجراء ضد مؤسسة مالية كبيرة ذات انكشاف دولي، فسيكون ذلك مؤشراً على انتقال الحملة إلى مستوى أكثر خطورة، لأنَّ استهداف بنك كبير يمكن أن يفرض على مؤسسات أخرى إعادة تقييم تعاملاتها مع إيران بسرعة.
أما إذا اقتصر الإجراء على وسيط مالي صغير أو جهة محدودة الانكشاف، فقد يعني ذلك أن واشنطن ما زالت حذرة من التكلفة المالية الأوسع التي قد تنتج عن ضرب مؤسسة ذات أهمية للنظام المالي العالمي.
ومن ثم، فإنَّ السؤال الذي يهمُّ الأسواق لم يعد فقط: كم عدد الأفراد والسفن والكيانات التي عوقبت؟ بل: مَن سيكون الهدف المالي التالي؟
هذه النقطة قد تكون أكثر أهميةً في تحديد رد فعل الأسواق من الإعلان الحالي نفسه؛ لأنَّ العقوبات المعلنة حتى الآن، رغم اتساعها، لم تصل إلى أقصى مستوى كانت الأسواق قد تهيأت له. وتشير تقارير إلى أنَّ واشنطن لم تفرض بعد عقوبات واسعة على مؤسسات مالية صينية كبرى مرتبطة بتجارة النفط الإيراني، ما يترك الباب مفتوحاً أمام تصعيد إضافي.
العقوبات تلامس عنق الزجاجة العالمي
إذا كان القطاع المالي يمثل قناة انتقال العقوبات إلى الأسواق، فإن مضيق «هرمز» يمثل القناة المادية الأخطر. فقد حذَّرت وزارة الخزانة الأميركية مُلّاك السفن وشركات الشحن من أنَّ الاستجابة لطلبات معلومات من جهات إيرانية مرتبطة بالمضيق قد تعرِّضهم للعقوبات أو الغرامات الأميركية، حتى إذا لم تتضمَّن العملية أي مدفوعات مالية.
كما سبق لواشنطن أن حذرت من أن دفع رسوم إيرانية مقابل المرور عبر المضيق يمكن أن يُشكِّل انتهاكاً للعقوبات.
وهكذا تجد شركات الملاحة نفسها أمام معادلة غير مسبوقة: التعامل مع الجهات الإيرانية قد يعرّضها للعقوبات الأميركية، بينما يؤدي تجنب التعامل معها أو الامتناع عن استخدام بعض مسارات الملاحة إلى زيادة تكاليف التشغيل والمخاطر اللوجيستية.
وتراجعت حركة العبور في المضيق بصورة حادة خلال الأزمة، في وقت هدَّدت فيه إيران باتخاذ إجراءات ضد عشرات السفن التي تقول إنها خالفت قواعد العبور. وتشير تقارير إلى أن طهران وضعت عشرات الناقلات على قائمة معرضة للغرامات أو الاحتجاز أو المصادرة.
وهنا يظهر أحد أخطر السيناريوهات بالنسبة للأسواق: إذا احتجزت إيران أو صادرت إحدى السفن المدرجة على القائمة، فقد تقفز علاوة المخاطر البحرية بسرعة، حتى لو لم تتراجع صادرات النفط العالمية بالقدر نفسه. فالأسواق لا تسعر النفط فقط؛ إنها تسعر أيضاً احتمال عدم وصوله.
النفط لا يعكس وحده حجم الصدمة
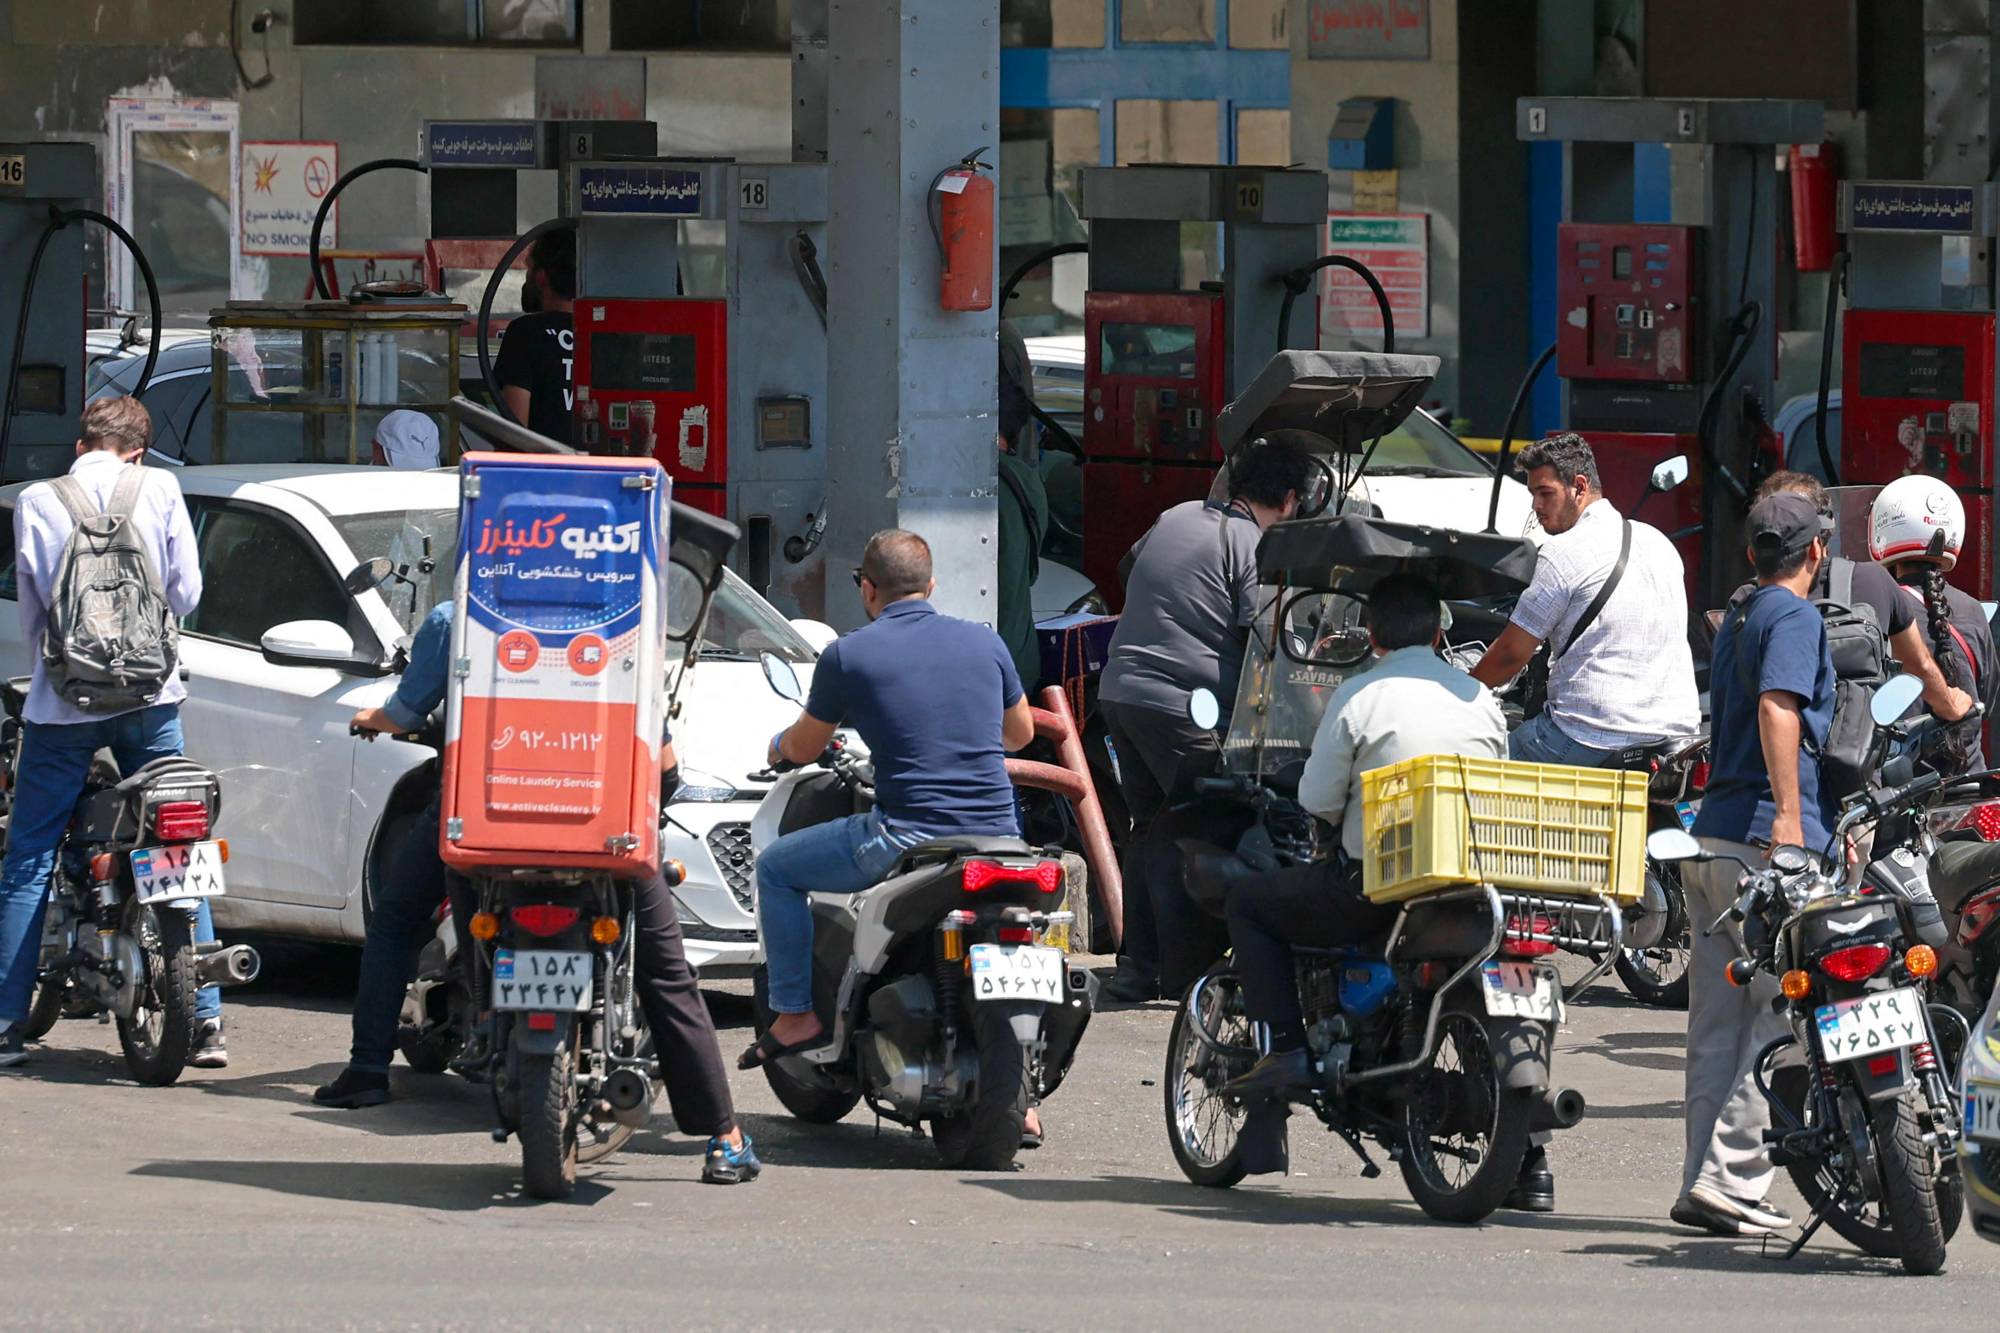
قد يكون سعر النفط المؤشر الأكثر وضوحاً لتداعيات التصعيد، لكنه لا يعكس بالضرورة الحجم الكامل للصدمة التي يمكن أن تنتقل إلى الاقتصاد العالمي. فحتى إذا بقي سعر الخام مستقراً نسبياً، فإن ارتفاع المخاطر الأمنية قد يدفع أقساط التأمين على السفن إلى الصعود، أو يجبر شركات النقل على تغيير مساراتها، أو يؤدي إلى تأخر الناقلات، ما يرفع تكلفة نقل الطاقة والسلع.
ومن ثم، قد تنتقل تداعيات الأزمة من سعر البرميل إلى تكلفة الرحلة، ومنها إلى أسعار المنتجات النهائية. ولا يحتاج الوقود إلى تسجيل قفزة كبيرة حتى ترتفع تكاليف تذاكر الطيران والشحن، كما يمكن لزيادة تكلفة نقل المواد الأولية أن تضيف ضغوطاً إلى تكاليف الإنتاج والتوزيع.
وتكمن الخطورة في أنَّ هذه الزيادات قد تتراكم عبر سلسلة الإمداد، لتصل في النهاية إلى المستهلك في صورة أسعار أعلى، بما يعيد إشعال الضغوط التضخمية.
لماذا تراجعت أسعار النفط رغم التصعيد؟
ومع ذلك، فإنَّ حركة النفط بعد إعلان العقوبات أظهرت أن الأسواق لم تتعامل معها بوصفها صدمةً فوريةً في الإمدادات. فقد تراجعت الأسعار في التعاملات الأميركية الثلاثاء، مع هبوط خام برنت بأكثر من 3 في المائة إلى نحو 89 دولاراً للبرميل.
ولا يعني ذلك أنَّ الأسواق تجاهلت مخاطر العقوبات أو اضطراب الملاحة، بل يعكس موازنة المستثمرين بين عوامل عدة في الوقت نفسه: احتمال تراجع صادرات النفط الإيرانية وتشدد القيود على حركة الملاحة من جهة، واحتمال أن يدفع تصاعد الضغط الاقتصادي أطراف الحرب نحو التفاوض والتهدئة من جهة أخرى، فضلاً عن استمرار تأثير توقعات الطلب العالمي في اتجاه الأسعار.
وبالتالي، لا ينبغي قراءة تراجع النفط بوصفه غياباً للمخاطر، بل بوصفه مؤشراً إلى أن السوق لم ترَ بعد في الإجراءات المعلنة صدمةً فوريةً وكبيرةً في الإمدادات. وهذه المعادلة يمكن أن تتغيَّر سريعاً إذا انتقلت واشنطن إلى إجراءات أشد، أو إذا تعرَّضت حركة الناقلات أو صادرات الخام لاضطراب فعلي.
لا يكفي النظر إلى الشحنات التي تصل إلى الصين
يبقى النفط الحلقة الأولى والأسرع في انتقال الأزمة إلى الاقتصاد العالمي. وتشتري الصين الجزء الأكبر من صادرات النفط الإيرانية، لكن قراءة تأثير العقوبات من خلال حجم الشحنات التي تصل إلى الموانئ الصينية فقط قد تكون مضللة؛ فالشحنات التي تصل اليوم قد تكون قد غادرت إيران قبل أسابيع، وبالتالي فهي تعكس نشاطاً سابقاً أكثر مما تعكس قدرة طهران الحالية على تجاوز القيود.
ولهذا، فإنَّ المؤشر الأكثر أهميةً في المرحلة المقبلة هو حجم النفط الإيراني الذي يتمكَّن من الخروج من البلاد فعلياً بعد تشديد العقوبات والحصار البحري.
فإذا استمرَّت الصادرات في التدفق عبر مسارات بديلة، واستخدمت طهران وشركاؤها أساليب جديدة للالتفاف على العقوبات، فقد يكون أثر الإجراءات على المعروض العالمي محدوداً في المدى القصير. أما إذا بدأت الصادرات الفعلية في الانخفاض، بالتزامن مع تراجع قدرة شركات الشحن والتأمين على التعامل مع النفط الإيراني، فسيصبح الضغط أكبر على سوق الخام.
وهنا لا تحتاج السوق إلى فقدان كميات ضخمة حتى ترتفع الأسعار؛ يكفي أن تزداد حالة عدم اليقين بشأن الإمدادات المستقبلية حتى ترتفع علاوة المخاطر الجيوسياسية.
الريال الإيراني... مقياس الضغط من الداخل
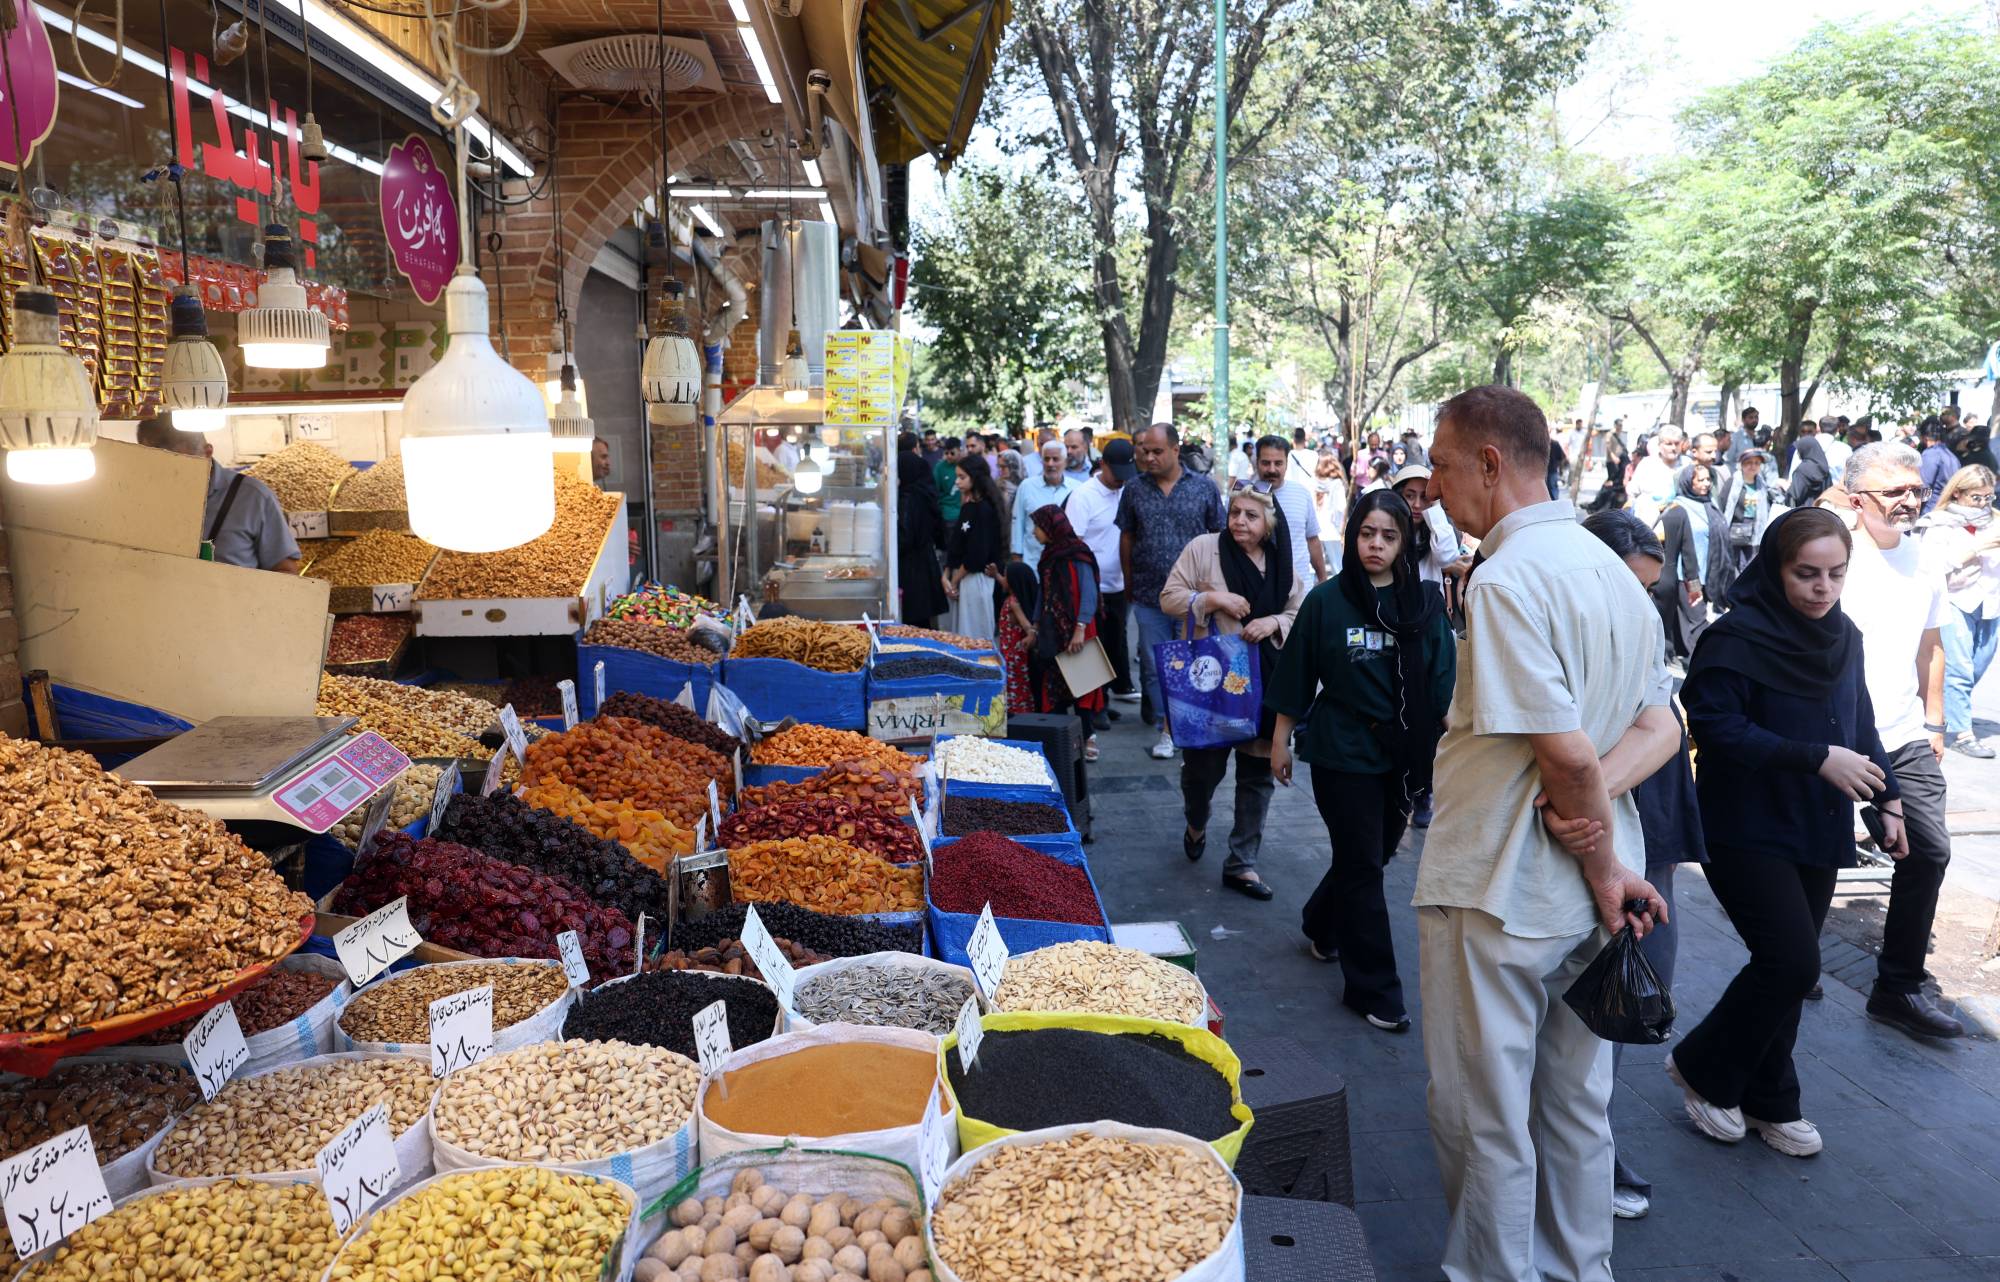
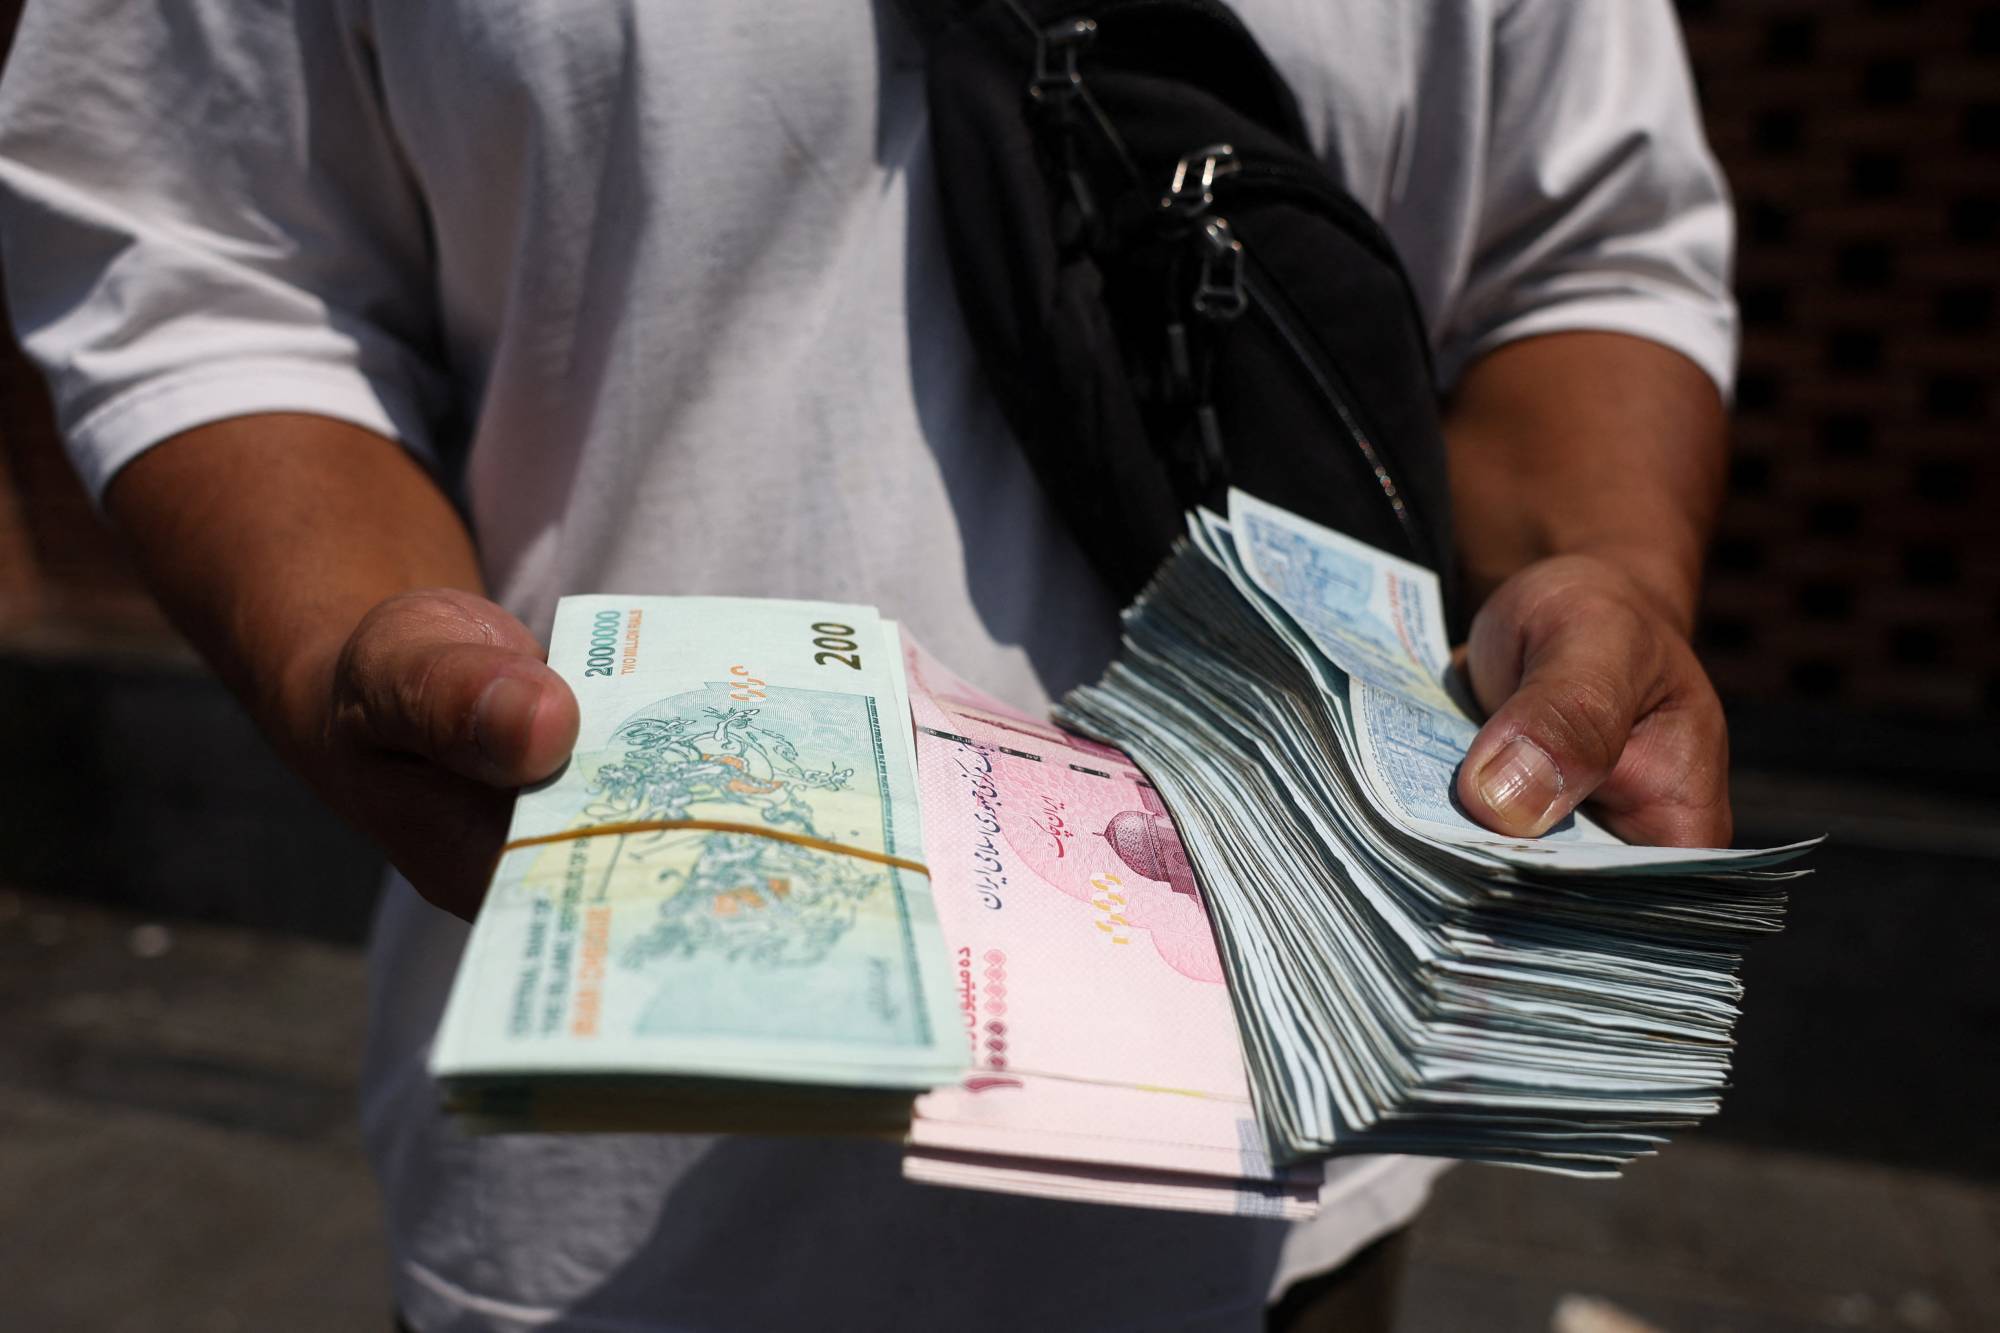
وفي الداخل الإيراني، ظهر أحد أوضح مؤشرات الضغط في سوق العملة. فقد هبط الريال إلى مستوى قياسي بلغ نحو 2.02 مليون ريال مقابل الدولار في السوق المفتوحة يوم الاثنين، مع اتساع المخاوف من تأثير العقوبات الجديدة والحرب على الاقتصاد الإيراني.
ومن هنا يصبح استقرار الريال عند مستوى مليونَي ريال للدولار أو دخوله نطاقاً جديداً أعلى من ذلك أحد المؤشرات المهمة التي ينبغي مراقبتها. فانخفاض العملة لا يضغط فقط على قدرة إيران على الاستيراد، بل يرفع تكلفة السلع والمواد الخام، ويزيد التضخم، ويضعف القوة الشرائية للأسر، ويجعل تمويل التجارة الخارجية أكثر صعوبة. وبالتالي، فإنَّ مسار الريال قد يكون مؤشراً أسرع على مدى انتقال العقوبات إلى الاقتصاد الإيراني من حجم العقوبات المعلنة نفسها.
الملاذ الذي يستفيد من التصعيد
في المقابل، تتلقى سوق الذهب دعماً من ارتفاع مستوى عدم اليقين. فقد ارتفع الذهب بنحو 0.8 في المائة بعد إعلان العقوبات إلى 4639.49 دولار للأوقية، وهو أعلى مستوى له منذ منتصف مايو (أيار)، مع توجُّه المستثمرين إلى الأصول التي ينظر إليها بوصفها أدوات تحوط في فترات التوتر الجيوسياسي.
وهنا تتحرَّك العقوبات في اتجاهين متعاكسين: فهي تضغط على إيران عبر استهداف إحدى قنوات التمويل التي تعتمد عليها، بينما يؤدي التصعيد نفسه إلى زيادة الطلب العالمي على الذهب بوصفه ملاذاً آمناً.
وبالتالي، فإنَّ استمرار الأزمة قد يعني بقاء الذهب مدعوماً حتى في فترات تراجع النفط، لأنَّ العاملَين لا يتحرَّكان دائماً في الاتجاه نفسه.
صدمة التضخم تصطدم بمشكلة الدين
وفي سوق السندات، تأتي التطورات الإيرانية فوق سوق تعاني أصلاً ضغوطاً مرتبطة بالعجز المالي والتضخم وتكاليف الاقتراض. واستقرَّ عائد السندات الأميركية لأجل 10 سنوات قرب 4.701 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً نحو 5.229 في المائة في التعاملات الأوروبية المبكرة الثلاثاء.
وتكتسب هذه المستويات أهميةً خاصةً لأنَّ أي ارتفاع جديد في أسعار الطاقة يمكن أن يُعقِّد مهمة مجلس «الاحتياطي الفيدرالي» في خفض التضخم، بينما تبقى وزارة الخزانة الأميركية مطالبة بإدارة عبء الاقتراض المرتفع.
وفي المقابل، رفعت الخزانة الأميركية حجم عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل للعملية الواحدة، مقارنة بسقف سابق بلغ مليارَي دولار، على أن يبدأ تطبيق الحجم الجديد في سبتمبر (أيلول).
وبذلك تواجه الأسواق معادلة معقدة: التصعيد الجيوسياسي قد يرفع التضخم وأسعار الطاقة، في حين تحاول «الخزانة» تخفيف الضغوط على الطرف الطويل من منحنى العائد. وإذا استمر التضخم مرتفعاً، تصبح مهمة خفض العوائد أكثر صعوبة، لأنَّ المستثمرين سيطالبون بعائد أعلى للتعويض عن مخاطر التضخم والاقتراض الحكومي.
هل تستطيع إيران تجاوز الحصار؟
لا يزال الاختبار الحقيقي للعقوبات في قدرتها على منع إيران من الالتفاف عليها. فعلى مدى عقود، طوَّرت طهران وشبكاتها التجارية أساليب متعددة للتعامل مع القيود الأميركية، من شركات وسيطة وأساطيل ظل، إلى ترتيبات مالية وتجارية خارج القنوات التقليدية.
لكن البيئة الحالية تختلف عن جولات العقوبات السابقة، لأن الضغط الاقتصادي يأتي متزامناً مع الحرب، والحصار البحري، وتراجع حركة التجارة، وانخفاض قيمة العملة.
ولهذا قد لا يكون السؤال: هل تستطيع إيران تجاوز العقوبات؟ بل: بأي تكلفة تستطيع تجاوزها؟
فحتى إذا تمكَّنت طهران من مواصلة تصدير جزء من نفطها، فإنَّ ارتفاع تكلفة النقل والتمويل والتأمين والوساطة والخصومات المطلوبة من المشترين يمكن أن يقلص العائد الصافي الذي تحصل عليه.
السيناريو الأخطر
ومن هنا تبرز نقطة مهمة في قراءة التطورات المقبلة. فالإعلان الحالي، رغم اتساعه، ليس بالضرورة الصدمة القصوى التي كانت الأسواق تستعد لها. لكن ذلك لا يعني أن الضغط الاقتصادي على إيران يتراجع. فالاقتصاد الإيراني يتعرَّض في الوقت نفسه لضغوط متراكمة: تراجع الصادرات، وضعف الواردات، وانخفاض العملة، وارتفاع التضخم، واضطراب حركة الملاحة، وازدياد صعوبة الوصول إلى التمويل الدولي.
ولهذا فإنَّ السيناريو الأكثر خطورة بالنسبة لطهران قد لا يكون صدور عقوبة واحدة ضخمة، بل بناء منظومة تنفيذ تدريجية تصبح فيها تكلفة كل معاملة مع إيران أعلى من سابقتها. وفي الوقت الذي يمكن أن تعود فيه طرق التجارة والطاقة إلى العمل بصورة طبيعية بالنسبة إلى منافسي إيران، قد تجد طهران نفسها أكثر عزلة عن أسواق النفط والتمويل الدولي.
4 مؤشرات تحدد اتجاه الأسواق
وفي المرحلة المقبلة، ستكون هناك 4 مؤشرات أكثر أهمية من مجرد عدد العقوبات الجديدة:
أولاً، المؤسسة المالية المستهدفة: إذا انتقلت واشنطن إلى معاقبة بنك كبير ذي انكشاف دولي، فسيكون ذلك تصعيداً نوعياً يمكن أن يدفع مؤسسات أخرى إلى تقليص تعاملاتها مع إيران.
ثانياً، مسار الريال: استقرار العملة حول مستوى مليونَي ريال للدولار سيكون مختلفاً تماماً عن دخولها نطاقاً جديداً أعلى من ذلك، لأن استمرار الانخفاض سيعني انتقال العقوبات والحرب بصورة أعمق إلى الاقتصاد المحلي.
ثالثاً، النفط الإيراني الذي يخرج فعلياً من البلاد: لا تكفي مراقبة الشحنات التي تصل إلى الصين، بل ينبغي متابعة الصادرات الجديدة، وقدرة إيران على تجاوز القيود البحرية والمالية.
رابعاً، مصير السفن المدرجة على القائمة الإيرانية: أي احتجاز أو مصادرة لناقلة من السفن المستهدفة يمكن أن يرفع المخاطر البحرية بصورة حادة، ويجعل شركات الشحن أكثر ميلاً إلى تجنب المنطقة أو رفع تكلفة التأمين.
أين تكمن نقطة التحول؟
في النهاية، لا تعمل العقوبات في فراغ. فهي تأتي في سوق طاقة تعاني بالفعل اضطرابات، وفي ممر بحري استراتيجي تراجعت حركة العبور فيه بشدة، وفي اقتصاد عالمي لا يزال حساساً تجاه التضخم، وفي سوق سندات أميركية تحاول وزارة الخزانة تهدئة عوائدها طويلة الأجل. ولهذا فإنَّ الخطر على الأسواق العالمية لا يكمن في العقوبات وحدها، بل في تفاعلها مع الحرب ومضيق «هرمز» وأسعار الطاقة وسلاسل الإمداد.
وإذا بقيت صادرات النفط الإيرانية قادرةً على تجاوز القيود، ولم تتعرَّض السفن لمزيد من الاحتجاز، وظهرت مؤشرات على تهدئة الحرب، فقد تتمكَّن الأسواق من استيعاب الإجراءات الجديدة. أما إذا تزامن تشديد العقوبات مع انخفاض فعلي في صادرات النفط، وتصعيد في المضيق، وارتفاع تكاليف التأمين والشحن، وتراجع أكبر للريال، فستتحوَّل الأزمة من ضغط اقتصادي على إيران إلى صدمة أوسع في الأسواق العالمية.
وهنا تكمن المفارقة الأساسية: لم يعد نجاح الحملة الأميركية يقاس فقط بمدى خنق الاقتصاد الإيراني، بل بقدرة واشنطن على زيادة الضغط من دون إشعال صدمة أكبر في الاقتصاد العالمي.