«فيتش» تؤكد التصنيف الائتماني للكويت عند «AA-» مع نظرة مستقبلية مستقرة

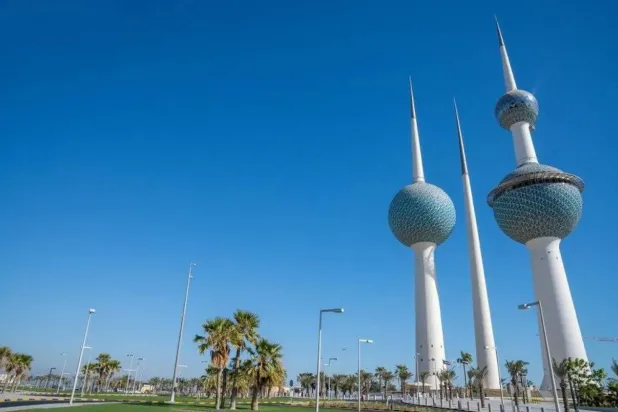
منظر ليلي لمدينة الكويت (رويترز)
TT

«فيتش» تؤكد التصنيف الائتماني للكويت عند «AA-» مع نظرة مستقبلية مستقرة

منظر ليلي لمدينة الكويت (رويترز)

ثبّتت وكالة «فيتش» للتصنيفات الائتمانية تصنيف الكويت السيادي طويل الأجل عند «AA-» مع نظرة مستقبلية مستقرة، مدعومة بقوة الأصول الخارجية والمالية العامة للدولة.

ويستند التصنيف، وفقاً للوكالة، إلى قوة الأوضاع المالية والخارجية للكويت، غير أنها أشارت إلى أن الاعتماد المرتفع على النفط، وارتفاع تكلفة نظام الرعاية الاجتماعية وضخامة القطاع العام، يجب معالجتها.

وقالت «فيتش» إن استمرار حرب إيران سيظل مصدر خطر على الجدارة الائتمانية للكويت، مشيرة إلى أن استمرار عدم الاستقرار الجيوسياسي واحتمالات التصعيد سيظل قائماً حتى في حال التوصل إلى وقف إطلاق نار جديد.

وأضافت «فيتش» أن النزاع سيواصل التأثير على قدرة الكويت على تصدير النفط، نظراً لاعتمادها على مضيق هرمز، مع بقاء احتمالات حدوث اضطرابات حادة مرتفعة رغم توقع عودة الأوضاع إلى طبيعتها تدريجياً على المدى القريب.

وانخفض إنتاج الكويت النفطي بنسبة 70 في المائة إلى 780 ألف برميل يومياً خلال الفترة من مارس (آذار) إلى مايو (أيار) 2026، قبل أن يتعافى إلى 1.65 مليون برميل يومياً في يونيو (حزيران) ونحو مليوني برميل يومياً في يوليو (تموز).

وتتوقع «فيتش» أن يبلغ متوسط إنتاج النفط الخام نحو مليوني برميل يومياً في السنة المالية المنتهية في مارس 2027، قبل أن يتعافى في السنة المالية التالية، مشيرةً إلى أن الكويت قادرة على استئناف الإنتاج سريعاً بمجرد استقرار الأوضاع.

كما تتوقع الوكالة أن يبلغ متوسط سعر النفط الكويتي 81.4 دولار للبرميل خلال السنة المالية 2026، بزيادة 21 في المائة عن السنة المالية 2025، قبل أن يتراجع في السنة المالية 2027.

وتوقعت «فيتش» أن تؤثر حرب إيران سلباً على النشاط الاقتصادي، مدفوعةً بشكل رئيسي بانخفاض إنتاج النفط، مع تباطؤ الناتج المحلي الإجمالي غير النفطي، لكنه سيظل في المنطقة الإيجابية بدعم من الإنفاق على البنية التحتية العامة، والتوظيف الحكومي، ودعم البنك المركزي للقطاع المصرفي، مشيرة إلى أنها تتوقع ارتفاع التضخم بشكل طفيف في 2026 قبل أن يتراجع في 2027.


مقالات ذات صلة

الكويت تستهل تحضيراتها لـ«خليجي 27»... ومواجهة السعودية في صدارة حساباتها

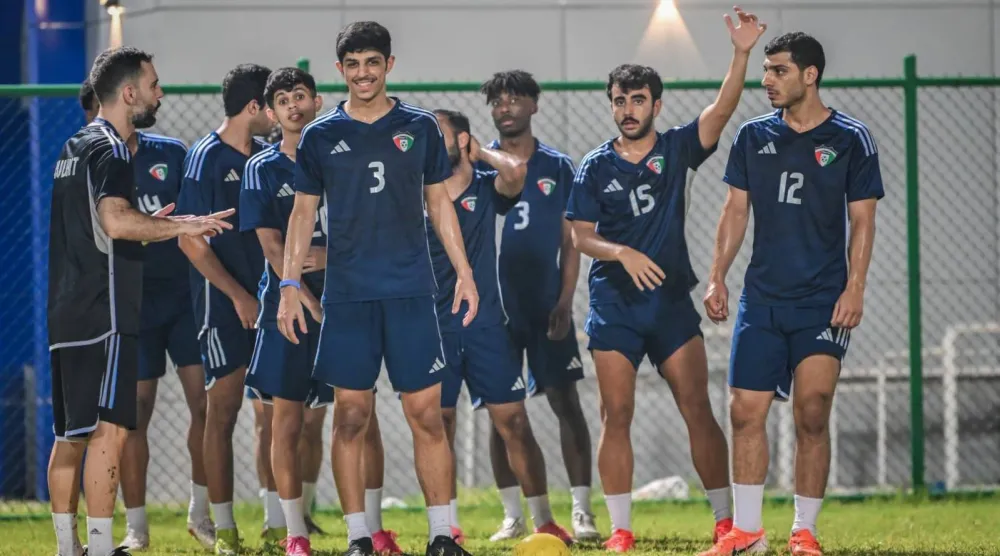
رياضة عربية جانب من تحضيرات المنتخب الكويتي لكأس الخليج (الاتحاد الكويتي)

الكويت تستهل تحضيراتها لـ«خليجي 27»... ومواجهة السعودية في صدارة حساباتها

بدأ المنتخب الكويتي لكرة القدم تحضيراته لبطولة كأس الخليج (خليجي 27)، وسط تركيز على مواجهته الافتتاحية أمام السعودية.

«الشرق الأوسط» (الكويت)
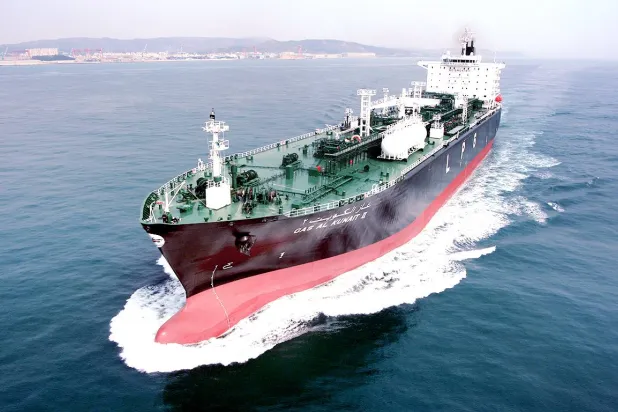
الاقتصاد ناقلة غاز تابعة لمؤسسة البترول الكويتية (الموقع الإلكتروني للشركة)

مؤسسة البترول الكويتية تتطلع لشراء المزيد من الناقلات

قال مسؤول تنفيذي في مؤسسة البترول الكويتية، الثلاثاء، إن الشركة تسعى لشراء المزيد من الناقلات وتحسين سلاسل التوريد الخاصة بها.

«الشرق الأوسط» (الكويت)
الاقتصاد تمكين الدولة من إدارة احتياجاتها المالية من خلال آلية اقتراض منظمة (كونا)

الكويت تجيز الاقتراض من «صندوق احتياطي الأجيال»

صدر مرسوم في الكويت بقانون يجيز للحكومة الاقتراض من «صندوق الأجيال القادمة»

«الشرق الأوسط» (الكويت)
الخليج مجلس الوزراء الكويتي خلال اجتماعه برئاسة الشيخ أحمد عبد الله الأحمد الصباح (كونا)

قانون جديد للجنسية الكويتية يسقط حقّ المجنّس في ممارسة الحقوق السياسية

أقرت الحكومة الكويتية مشروعاً لتعديل بعض مواد قانون الجنسية، ويقضي بإسقاط حق المتجنس في ممارسة الحقوق السياسية كالانتخاب أو الترشح أو التعيين في أي هيئة نيابية.

ميرزا الخويلدي (الكويت)
الخليج صور أرشيفية لمطار أبو الظهور

السعودية ودول عربية تُدين بأشد العبارات انتهاك إسرائيل لسيادة سوريا

أدانت السعودية ودول خليجية وعربية، الثلاثاء، بأشد العبارات الغارات التي شنتها قوات الاحتلال الإسرائيلي واستهدفت مطار «أبو الظهور» العسكري في محافظة إدلب السورية

«الشرق الأوسط» (عواصم)

السوق السعودية تتراجع 0.2 % وسط انخفاض الأسهم القيادية

رجلان يتابعان الأسهم في السوق السعودية (أ.ف.ب)
TT

السوق السعودية تتراجع 0.2 % وسط انخفاض الأسهم القيادية

رجلان يتابعان الأسهم في السوق السعودية (أ.ف.ب)

أنهت السوق السعودية تعاملات الأربعاء على تراجع، بضغط من انخفاض عدد من الأسهم القيادية، في حين سجلت أسهم أخرى مكاسب قوية.

وتراجع مؤشر السوق الرئيسية «تاسي» جلسة الأربعاء بنسبة 0.2 في المائة، ليغلق عند 11016 نقطة، فاقداً 21 نقطة، وسط تداولات بلغت قيمتها الإجمالية نحو 3.9 مليار ريال (تعادل 1.04 مليار دولار).

وتراجع سهم «مصرف الراجحي» بنسبة 1 في المائة إلى 66.10 ريال، في حين هبط سهم «الأهلي السعودي» بنسبة 2 في المائة إلى 41.70 ريال.

كما أنهت أسهم «المتحدة للتأمين» و«بنان» و«الصناعات الكهربائية» و«الخدمات الأرضية» و«سابك للمغذيات» و«الكيميائية» و«أمانة للتأمين» تداولاتها على تراجع بنسب تراوحت بين 2 و3 في المائة.

وتصدّر سهم «الاتحاد» الشركات المتراجعة، منخفضاً بأكثر من 7 في المائة.

وهبط سهم «عطاء» بنسبة 1 في المائة إلى 43.02 ريال، بعد إعلان الشركة نتائجها المالية للربع الأخير المنتهي في يوليو (تموز) 2026.

في المقابل، تصدّر سهم «أرماح» الشركات المرتفعة، بعد صعوده بنسبة 10 في المائة، تلاه سهم «بحر العرب» بارتفاع نسبته 7 في المائة.

كما ارتفع سهما «اللجين» و«ينساب» بنسبة 4 في المائة لكل منهما.


مخاطر الفائدة تدفع المستثمرين بعيداً عن صناديق السندات الأميركية طويلة الأجل

متداولون يعملون في بورصة نيويورك (أ.ب)
TT

مخاطر الفائدة تدفع المستثمرين بعيداً عن صناديق السندات الأميركية طويلة الأجل

متداولون يعملون في بورصة نيويورك (أ.ب)

يتجه المستثمرون في صناديق المؤشرات المتداولة للسندات الأميركية في البورصة بشكل متزايد نحو أدوات الدين قصيرة ومتوسطة الأجل، في حين لا تزال الشهية تجاه الصناديق طويلة الأجل محدودة، مع تجدد موجة بيع السندات عالمياً وما يرافقها من ارتفاع في مخاطر أسعار الفائدة.

ويزداد هذا التوجه وضوحاً في ظل صعود أسعار النفط، ما أعاد إحياء المخاوف التضخمية، إلى جانب القلق بشأن تنامي الاقتراض الحكومي وارتفاع الطلب على رؤوس الأموال، وهو ما يدفع عوائد السندات طويلة الأجل إلى مستويات أعلى في الأسواق الرئيسية، وفق «رويترز».

ففي اليابان، تجاوز عائد السندات الحكومية لأجل 10 سنوات مستوى 3 في المائة للمرة الأولى منذ ثلاثة عقود خلال الشهر الحالي، في حين تقترب عوائد سندات الخزانة الأميركية من أعلى مستوياتها في ثلاث سنوات، فيما بلغت تكاليف الاقتراض في ألمانيا وبريطانيا ذروات لم تُسجل منذ سنوات.

وأظهرت بيانات «إل إس إي جي ليبر» أن صناديق سندات الخزانة الأميركية قصيرة الأجل استقطبت تدفقات نقدية بقيمة 12.2 مليار دولار خلال العشرين جلسة تداول المنتهية في 8 سبتمبر (أيلول)، فيما جذبت صناديق السندات متوسطة الأجل نحو 5.7 مليار دولار خلال الفترة نفسها.

وتعادل هذه التدفقات إلى السندات الأقصر أجلاً أكثر من خُمس إجمالي الأموال البالغة 58 مليار دولار التي استقطبتها هذه الصناديق منذ بداية العام.

كما أظهرت بيانات «مورنينغ ستار» أن صناديق السندات الأساسية متوسطة الأجل في الولايات المتحدة سجلت صافي تدفقات بلغ 54.2 مليار دولار حتى نهاية أغسطس (آب)، مقابل 25.3 مليار دولار لصناديق السندات قصيرة الأجل، في حين لم تستقطب صناديق السندات طويلة الأجل سوى 2.5 مليار دولار خلال الفترة نفسها.

ورغم أن صغر حجم فئة صناديق السندات طويلة الأجل يفسّر جزئياً الفجوة في قيمة التدفقات المطلقة، فإن محدودية الأموال المتدفقة إليها تعكس أيضاً ضعف الطلب عليها، بحسب محللين.

وقال برايان آرمور، مدير أبحاث صناديق المؤشرات والاستراتيجيات السلبية لأميركا الشمالية في «مورنينغ ستار»: «منحنى العائد لا يوفر حالياً تعويضاً كافياً للمستثمرين مقابل تحمل مخاطر إضافية مرتبطة بأسعار الفائدة».

وأضاف أن هذا الواقع جعل السندات متوسطة الأجل أكثر جاذبية في ظل مجموعة واسعة من السيناريوهات المحتملة لمسار الفائدة.

وعادة ما توفّر السندات قصيرة الأجل دخلاً مستقراً مع حساسية محدودة تجاه أي ارتفاع إضافي في العوائد، في حين تمنح السندات متوسطة الأجل فرصة أكبر لتحقيق مكاسب إذا تباطأ النمو الاقتصادي وانخفضت تكاليف الاقتراض.

وقال آرمور: «السندات متوسطة الأجل توفر تحوطاً أكثر توازناً ضد تباطؤ النمو»، موضحاً أنها قد تستفيد من تراجع أسعار الفائدة، لكنها «لن تتكبد الخسائر نفسها إذا واصلت العوائد ارتفاعها».

وقد زادت موجة البيع الأخيرة من حدة هذه المفاضلة، في وقت لم تتمكن فيه الصناديق ذات الآجال الطويلة من استعادة الزخم الذي حظيت به بعد دورة التشديد النقدي الحادة التي نفّذها مجلس الاحتياطي الفيدرالي عام 2022.

وأشار آرمور إلى أن المستثمرين اندفعوا سابقاً نحو صناديق السندات طويلة الأجل على أساس توقعات بتيسير السياسة النقدية وكبح الإنفاق الحكومي، «لكن هذه التوقعات لم تتحقق».

من جهتها، وصفت «جي بي مورغان» لإدارة الأصول هذا التمركز الاستثماري بأنه استراتيجية «الباربيل»، حيث يتجنّب المستثمرون الرهان الكامل على اتجاه أسعار الفائدة، ويفضّلون توزيع استثماراتهم عبر آجال مختلفة من منحنى العائد للاستفادة من سيناريوهات اقتصادية متعددة.


أنغولا تسعى إلى فتح سوق سنداتها المحلية أمام الأجانب لتوسيع قاعدة التمويل

منظر عام لمدينة لواندا في أنغولا (رويترز)
TT

أنغولا تسعى إلى فتح سوق سنداتها المحلية أمام الأجانب لتوسيع قاعدة التمويل

منظر عام لمدينة لواندا في أنغولا (رويترز)

تسعى أنغولا إلى فتح سوق سندات الحكومة المحلية، البالغة قيمتها 18.6 مليار دولار، أمام المستثمرين الأجانب، وفقاً لما قالته وزيرة المالية فيرا دافيش دي سوزا لـ«رويترز»، في الوقت الذي تسعى فيه الدولة المنتجة للنفط إلى توسيع قاعدة تمويلها، وتعميق أسواق رأس المال المحلية.

وقالت دافيش دي سوزا إن الحكومة تجري، في إطار هذه الخطة، محادثات مع «جيه بي مورغان» بشأن احتمال إدراج أنغولا في مؤشر جديد للديون بالعملات المحلية في الأسواق الحدودية، كما ستلتقي مستثمرين دوليين في لواندا في وقت لاحق من هذا الشهر لقياس مستوى الطلب، بينما تعمل على وضع إطار يتيح وصولاً أوسع إلى السوق.

وقالت الوزيرة، خلال حديثها في لندن على هامش مؤتمر للمستثمرين: «نريد أن نرى ما إذا كان بإمكاننا تحقيق حجم أكبر، ولكن لتحقيق ذلك نحتاج إلى قناة واضحة».

وأضافت أن السلطات على اتصال بـ«جيه بي مورغان»، الذي يستعد لإطلاق مؤشر للديون بالعملات المحلية في الأسواق الحدودية، يمكن أن يوفر للمستثمرين معياراً جديداً لهذه الفئة من الأصول.

وقالت: «نجري حواراً وثيقاً بشأن كيفية استكشاف الإمكانات التي تتمتع بها سوق السندات المحلية بصورة أفضل بالنسبة إلى المستثمرين».

وبالنسبة إلى حكومات الأسواق الناشئة، فإن مشاركة المستثمرين الأجانب تمثل وسيلة لتعميق أسواق السندات المحلية، والمساعدة في توسيع قاعدة المستثمرين، وتقليل الاعتماد على الاقتراض بالدولار، وربما خفض تكاليف تمويل الحكومة.

وبلغت قيمة الدين الحكومي المحلي المستحق على أنغولا 17 تريليون كوانزا، أو 18.6 مليار دولار، بنهاية عام 2025، وفقاً لبيانات وزارة المالية. وبالمقارنة، بلغ الدين الحكومي المحلي المستحق على كينيا، التي يزيد حجم اقتصادها قليلاً على اقتصاد أنغولا، ما يعادل نحو ثلاثة أمثال هذا المبلغ.

وعلى الرغم من أن المستثمرين الأجانب يستطيعون بالفعل شراء الدين الأنغولي، فإن شراء الأوراق المالية الحكومية يتطلب موافقة البنك المركزي وترتيبات مصرفية محلية، ما يحد من المشاركة الأوسع للمستثمرين الدوليين في المحافظ الاستثمارية.

وتسعى أنغولا إلى الاستفادة من قاعدة متنامية من المستثمرين الذين يركزون على الديون بالعملات المحلية في الأسواق الحدودية. ويعكس المؤشر المعياري الذي يخطط «جيه بي مورغان» لإطلاقه، والذي من المتوقع أن يضم دولاً مماثلة لأنغولا مثل نيجيريا وكينيا، ازدياد اهتمام المستثمرين بفئة من الأصول لطالما عُدت صعبة الوصول، في الوقت الذي تعمل فيه الحكومات على تطوير أسواق رأس المال المحلية، وتقليل اعتمادها على الاقتراض بالعملات الصعبة.

وعندما سُئلت عن خطط الاقتراض من أسواق رأس المال الدولية، قالت دافيش دي سوزا إن الحكومة قد تبيع مزيداً من السندات العام المقبل، وإنها تدرس إصدار سندات بعملات أخرى غير الدولار الأميركي، بما في ذلك اليوان الصيني.

وقالت: «إذا رأينا أوضاع السوق هناك في عام 2027، فسوف نكون أكثر من مستعدين للدخول».

وقالت الوزيرة إن الحكومة تعمل على توسيع القاعدة الضريبية، في حين كان خفض الإنفاق أكثر صعوبة، مضيفة أن الحكومة تعطي الأولوية للاستثمارات الداعمة للنمو في قطاعات الطاقة، ونقل الكهرباء، والمياه، والبنية التحتية للنقل.

وأضافت أن نسبة الدين إلى الناتج المحلي الإجمالي في أنغولا، بما في ذلك ديون الشركات المملوكة للدولة، من المتوقع أن تنخفض إلى 48 في المائة بحلول نهاية عام 2027، مقارنة مع 54 في المائة في نهاية الربع الثاني.

كما تستكشف أنغولا مبادلة للديون مقابل التغذية مع منظمة الأمم المتحدة للطفولة «اليونيسف»، إلا أن المناقشات لا تزال في مرحلة مبكرة.

وفيما يتعلق بأسعار الوقود، قالت دافيش دي سوزا إن التركيز ينصب على ضمان توفير إمدادات كافية، وتوسيع برامج التحويلات النقدية لحماية الأسر الأكثر ضعفاً، بدلاً من رفع الأسعار مرة أخرى. وقالت إن من غير المرجح أن تلغي أنغولا دعم الوقود خلال العام المقبل.

وقالت دافيش دي سوزا إن الحكومة من المرجح أن ترفع افتراضها لسعر النفط في موازنة عام 2027 من المستوى الحالي البالغ 61 دولاراً للبرميل، مع الحفاظ في الوقت نفسه على نهج محافظ في التوقعات.

وستواصل الحكومة الدفع باتجاه تنويع الاقتصاد، رغم أنه من المتوقع أن تتجاوز إيرادات النفط الإيرادات غير النفطية مجدداً في عام 2027، بعد انعكاس مؤقت لهذا الاتجاه في عام 2026.

وفيما يتعلق بالإنتاج، قالت إن أنغولا تعمل على إبقاء إنتاج النفط فوق مليون برميل يومياً. وبلغ متوسط الإنتاج 1.04 مليون برميل يومياً في نهاية الربع الثاني، بينما من المتوقع أن يكون إنتاج عام 2027 «أقل قليلاً من هذا المستوى».

ويعادل الدولار الواحد 912.8430 كوانزا، في حين يعادل الدولار الواحد 129.3000 شلن كيني.