ماذا تعني مخاطر الركود التضخمي الأميركي للأسواق العالمية؟

وسط ازدياد الإقبال على الذهب والسندات المرتبطة بالتضخم

متداول يعمل في قاعة بورصة نيويورك (أ.ب)
TT

ماذا تعني مخاطر الركود التضخمي الأميركي للأسواق العالمية؟

متداول يعمل في قاعة بورصة نيويورك (أ.ب)

يلاحق شبح الركود التضخمي الأميركي الأسواق العالمية، مما يدفع بعض المستثمرين إلى إعادة تهيئة محافظهم الاستثمارية لتجنب الأضرار المحتملة التي قد تلحق بالنمو والتضخم نتيجة الرسوم الجمركية على الاقتصاد العالمي المهيمن.

وأفاد نحو 70 في المائة من المستثمرين العالميين الذين شملهم استطلاع أجرته شركة «بنك أوف أميركا غلوبال ريسيرش» في أوائل أغسطس (آب) أنهم يتوقعون حدوث ركود تضخمي -مزيج من نمو أقل من المتوسط وتضخم أعلى من المعتاد- خلال الأشهر الاثني عشر المقبلة، وفق «رويترز».

وتُبرر البيانات الأخيرة، التي أظهرت ضعف سوق العمل الأميركي، وارتفاعاً حاداً في التضخم الأساسي، وزيادة غير متوقعة في أسعار المنتجين، هذا القلق. ومع ذلك، لا تزال الأسهم حول العالم، بما فيها الولايات المتحدة، قريبة من مستوياتها القياسية، وأسواق السندات هادئة، ما يشير إلى انخفاض مستوى الذعر رغم ازدياد مخاطر الركود التضخمي.
تماثيل صغيرة أمام كلمة «التضخم» وعَلَم الولايات المتحدة ورسم بياني للأسهم الصاعدة في هذه الصورة التوضيحية (رويترز)

وصرحت ماري آن ألييه، مديرة الدخل الثابت في «كارمينياك»: «الركود التضخمي حاضر في أذهان السوق، وليس في السعر».

احذروا السندات

يمكن للتضخم المستمر أو الخوف منه أن يضر بالسندات طويلة الأجل من خلال تآكل القيمة الحقيقية لمدفوعات الفائدة الثابتة بمرور الوقت.

وقال بول إيتلمان، من شركة «راسل» للاستثمارات المتخصصة في إدارة أصول تزيد قيمتها على تريليون دولار، إن صناديق التقاعد وشركات التأمين أصبحت قلقة بشكل متزايد بشأن تأثير التضخم على محافظ سنداتها. وأضاف: «إذا صدرت بيانات توظيف ضعيفة جداً مرة أخرى، فسيتفاقم القلق من الركود التضخمي الأميركي بشكل كبير». وأشار إلى أن السندات غير الأميركية لن توفر حماية تُذكر.

وأكد مايانك ماركانداي، مدير المحافظ الاستثمارية في مجموعة «فورسايت»، أن أسعار الفائدة والطرف الطويل لمنحنى السندات مرتبطة ارتباطاً وثيقاً بين اقتصادات مجموعة السبع، مضيفاً: «إذا شهدنا بيعاً كبيراً في الطرف الطويل لمنحنى السندات الأميركية، فمن المرجح أن ينعكس ذلك على بعض الاقتصادات الأخرى».

وقد شهدت الأسواق بالفعل بيعاً للسندات طويلة الأجل. ففي حين أن عوائد السندات لأجل عامين منخفضة هذا العام في الولايات المتحدة وألمانيا وبريطانيا، فإن عوائد السندات لأجل 30 عاماً مرتفعة. وإذا منع التضخم المستمر «الاحتياطي الفيدرالي» من خفض أسعار الفائدة هذا العام، فستتأثر السندات قصيرة الأجل أيضاً.
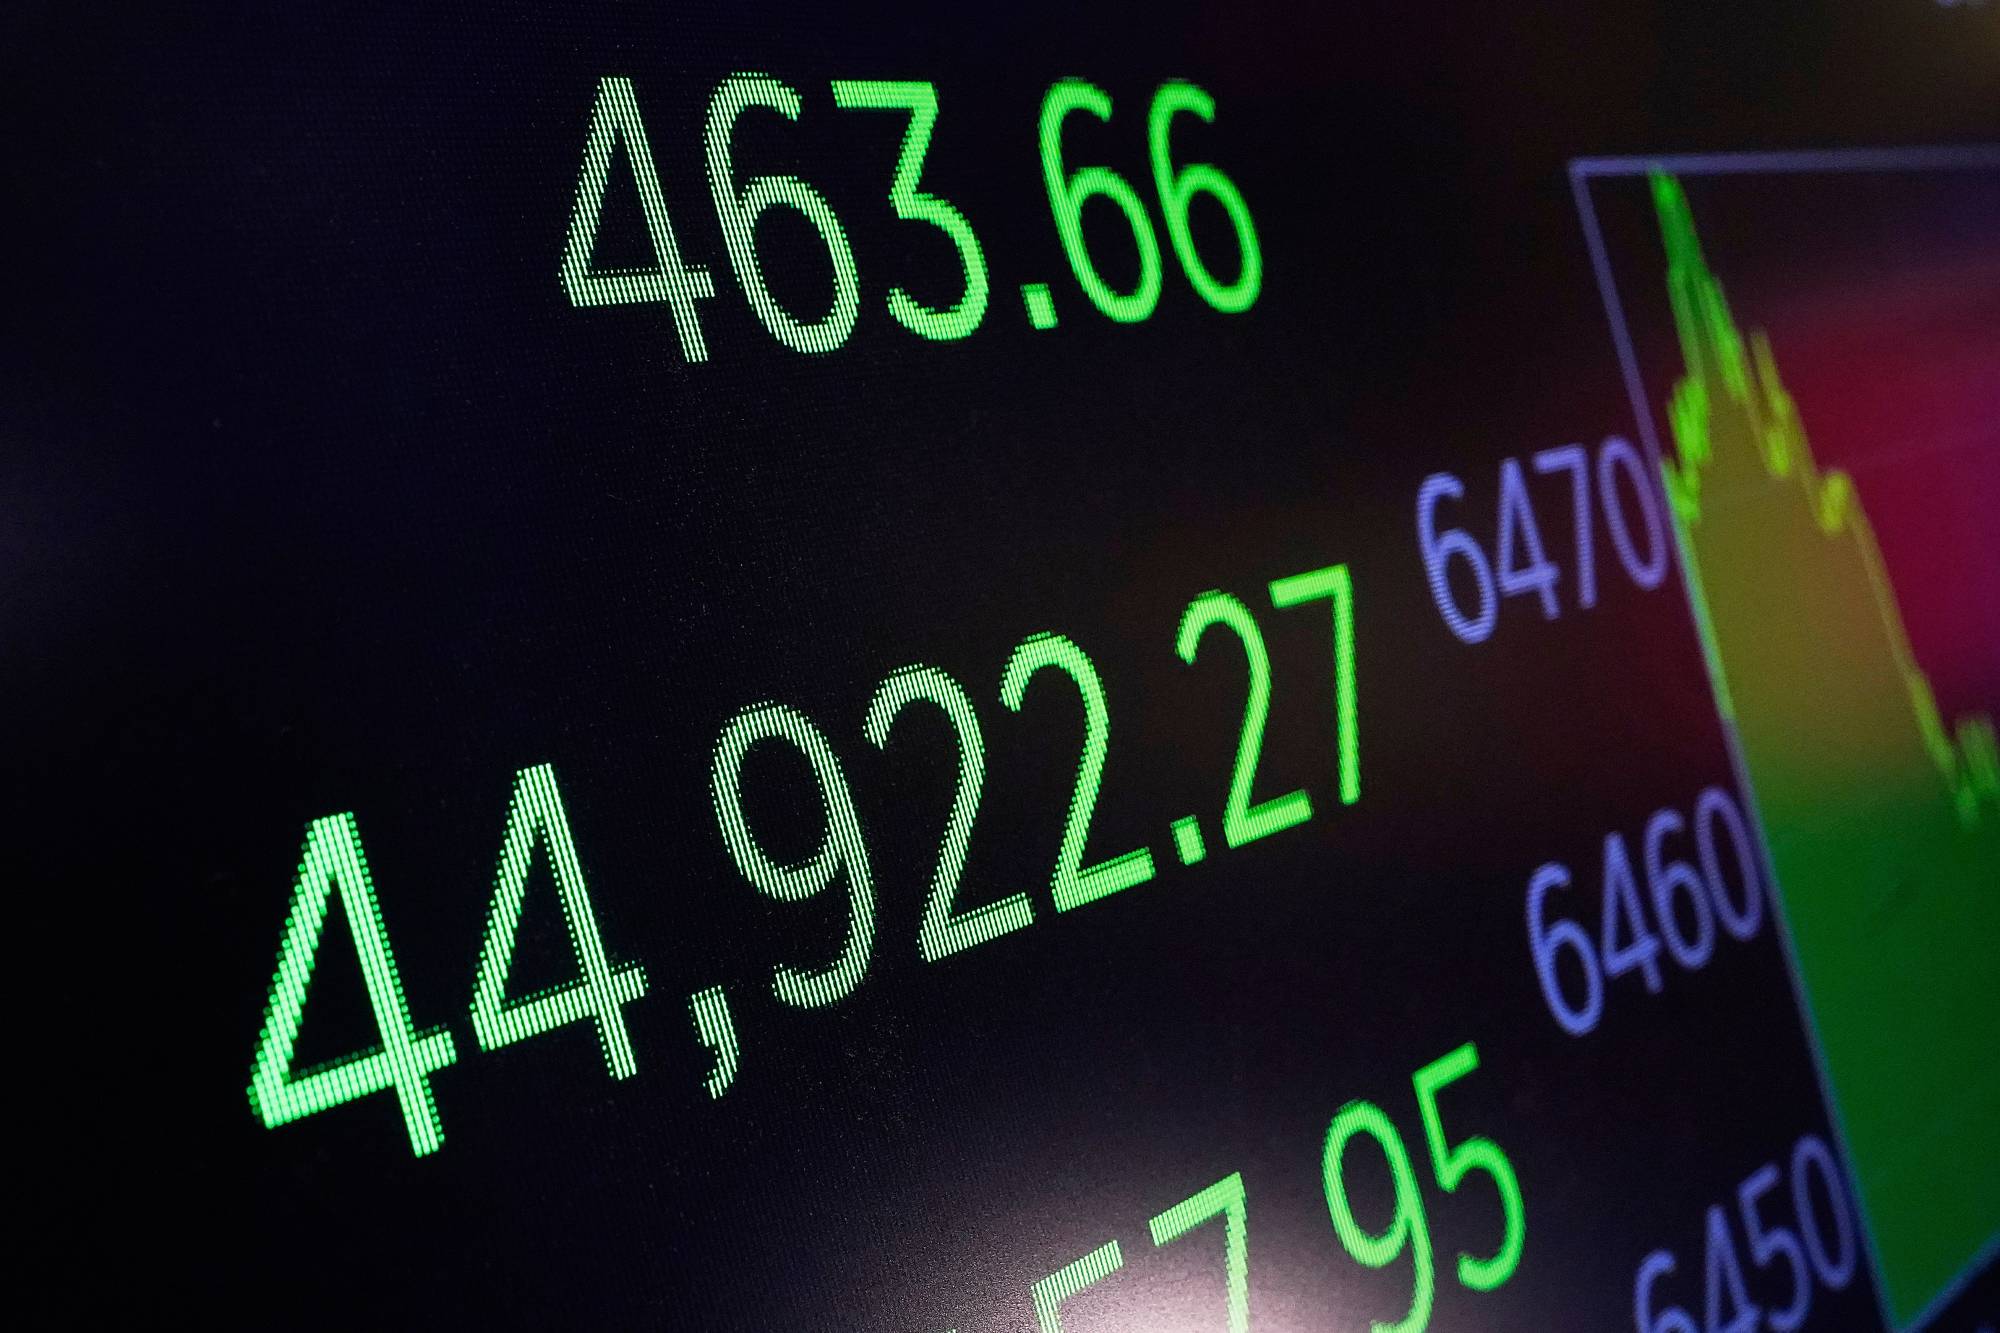
لوحة في بورصة نيويورك تعرض رقم إغلاق مؤشر داو جونز الصناعي 13 أغسطس 2025 (أ.ب)

مشكلات «وول ستريت»

صرحت كارولين شو، مديرة الأصول المتعددة في «فيديليتي إنترناشونال»، بأن المجموعة تتوقع تباطؤ النمو في الولايات المتحدة، وأن الركود التضخمي يمثل أحد السيناريوهين الرئيسيين لديها.

ولا تزال متفائلة بشأن أسهم شركات التكنولوجيا الأميركية الكبرى، لكنها اشترت في منتصف يوليو (تموز) مشتقات تسمى خيارات البيع، المتوقعة أن تحقق أرباحاً في حال انخفاض مؤشر «راسل 2000» للشركات الصغيرة، والذي يُعدّ أكثر عرضة للدورات الاقتصادية.

وكما هو الحال مع السندات، من المرجح أن تعاني الأسهم عالمياً، حتى لو اقتصر الركود التضخمي على الولايات المتحدة. ومنذ عام 1990، انخفضت الأسهم العالمية بمعدل 15 في المائة في أوقات أظهرت فيها بيانات نشاط التصنيع الأميركي انكماشاً وارتفاعاً في الأسعار عن المتوسط، وفقاً لمايكل ميتكالف، رئيس استراتيجية الاقتصاد الكلي في «ستيت ستريت».

لكن الأسهم تواصل الارتفاع حالياً، مما يشير إلى اعتقاد المستثمرين أن «اضطراب نظام التداول العالمي لن يؤثر سلباً على أرباح شركات التكنولوجيا الكبرى». وقالت كريستينا هوبر، كبيرة استراتيجيي السوق في مجموعة «مان»: «الأسواق تتجاهل الأخبار السيئة وتركز على الإيجابيات. الأمر أشبه بتربية الأطفال، فأنت تريد فقط رؤية الأفضل».

بيع الدولار

قال نبيل ميلالي، مدير محفظة الأصول المتعددة والتغطية في شركة «إدموند دي روتشيلد» لإدارة الأصول، إن البيانات تشير إلى أن الاقتصاد الأميركي يتجه نحو الركود التضخمي. وتوقع المزيد من الضعف في الدولار مقابل اليورو. وأضاف أن الركود التضخمي يمثل خطرين على الدولار الأميركي: ضعف النمو قد يقلل قيمة العملة، بينما التضخم المستمر يضعف قوتها الشرائية في الخارج.

وارتفع اليورو أكثر من 12 في المائة مقابل الدولار حتى الآن هذا العام، كما ارتفعت قيمة عملات أخرى مثل الين الياباني والجنيه الإسترليني.
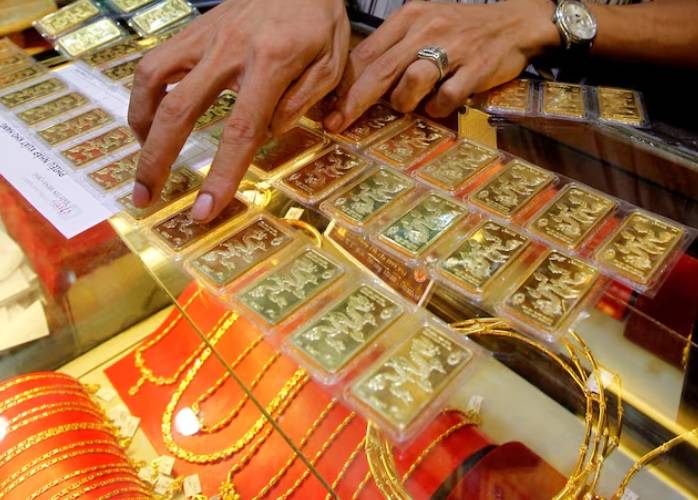
موظف يتفقد سبائك الذهب قبل بيعها في هانوي (رويترز)

فماذا يمكن شراؤه إذن؟

رغم تعقيد الأمر، قد يوفر الركود التضخمي سبباً لمواصلة شراء الذهب، وهو بالفعل فئة الأصول المفضلة للمستثمرين القلقين بشأن المخاطر، وفقاً لهوبر من مجموعة «مان».

وأشار ماركانداي من مجموعة «فورسايت» إلى أن الأصول الأخرى التي توفر حماية من التضخم قد تكون جذابة، مثل السندات قصيرة الأجل المرتبطة بالتضخم. كما أشار إيتلمان إلى أن المستثمرين المحترفين يتجهون إلى منتجات مشتقات معقدة، مثل مقايضات التضخم، التي ترتفع قيمتها عند تجاوز مؤشرات الأسعار مستويات معينة. وتقترب مقايضات التضخم الأميركية لأجل عامين من أعلى مستوياتها في أكثر من عامين.
مقالات ذات صلة

الدولار يواصل مكاسبه مع تصاعد رهانات رفع الفائدة الأميركية

الاقتصاد أوراق نقدية من الدولار الأميركي (رويترز)

الدولار يواصل مكاسبه مع تصاعد رهانات رفع الفائدة الأميركية

واصل الدولار ارتفاعه في التعاملات الآسيوية، الأربعاء، مقترباً من أعلى مستوياته في أسبوعين، مدعوماً ببيانات التضخم الأميركية.

«الشرق الأوسط» (سيدني)
الاقتصاد لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما.

«الشرق الأوسط» (دالاس)
الاقتصاد أشخاص يتسوقون لشراء البقالة داخل سوبرماركت في مانهاتن (أ.ف.ب)

التضخم الأميركي يفاجئ الأسواق... والفائدة تعود إلى دائرة التشديد

ارتفع مؤشر أسعار المستهلكين في الولايات المتحدة بنسبة 0.4 في المائة خلال أكتوبر (تشرين الأول)، متجاوزاً توقعات الأسواق التي رجحت زيادة قدرها 0.3 في المائة.

«الشرق الأوسط» (واشنطن)
الاقتصاد كريستوفر والر لدى وصوله إلى منتدى البنك المركزي الأوروبي في سينترا بالبرتغال (رويترز)

عوائد سندات الخزانة الأميركية قصيرة الأجل ترتفع مع دعوة والر إلى رفع الفائدة

قفزت عوائد سندات الخزانة الأميركية قصيرة الأجل في تعاملات لندن، يوم الثلاثاء.

«الشرق الأوسط» (لندن)
الاقتصاد والر يُدلي بتصريحات في بنك الاحتياطي الفيدرالي في سانت لويس (أرشيفية - «الاحتياطي الفيدرالي»)

مسؤول في «الفيدرالي» يلوّح بأكبر رفع للفائدة الأميركية منذ 2022 إذا استمر التضخم

فتح عضو مجلس محافظي «الاحتياطي الفيدرالي» الباب أمام زيادة أكبر من المعتاد في الفائدة الأميركية خلال ديسمبر، داعياً صانعي سياسته إلى رفعها 50 نقطة أساس.

«الشرق الأوسط» (لندن)

معهد بريطاني: التضخم لن يعود إلى مستهدف «المركزي» قبل نهاية 2030

مشاة يسيرون خارج بنك إنجلترا في لندن (إ.ب.أ)
TT

معهد بريطاني: التضخم لن يعود إلى مستهدف «المركزي» قبل نهاية 2030

مشاة يسيرون خارج بنك إنجلترا في لندن (إ.ب.أ)

تواجه بريطانيا فترة أطول من التضخم المرتفع؛ إذ لن يتمكن بنك إنجلترا من إعادة التضخم إلى مستهدفه البالغ 2 في المائة قبل أواخر عام 2030، وفق توقعات المعهد الوطني للبحوث الاقتصادية والاجتماعية، الذي أرجع استمرار الضغوط التضخمية إلى التداعيات غير المباشرة لحرب إيران، ولا سيما انعكاس ارتفاع أسعار الطاقة على الأجور.

وتوقع المعهد، في تقرير صدر الثلاثاء، أن يبلغ التضخم ذروته عند 4.4 في المائة في فبراير (شباط) 2027، مقارنة بتوقعاته السابقة البالغة 3.8 في المائة الصادرة في يوليو (تموز). ورجح أن يظل التضخم أعلى من مستهدف البنك المركزي خلال أعوام 2027 و2028 و2029، قبل أن يعود إلى المستوى المستهدف في أواخر 2030، أي بعد عام من تقديراته السابقة.

وقال ديفيد أيكمان، مدير المعهد، إن الاقتصاد البريطاني أظهر أداءً أفضل مما كان متوقعاً خلال العام الحالي، ولكنه يواجه الآن ضغوطاً مزدوجة تتمثل في ارتفاع أسعار الطاقة وزيادة تكاليف الاقتراض عالمياً، مضيفاً أن كيفية استجابة السياسات النقدية والمالية لهذه التحديات تظل قراراً داخلياً، ولكن اتخاذ القرارات اللازمة يجري تأجيله على الجبهتين.

ورفع المعهد توقعاته لنمو الاقتصاد البريطاني في عام 2026 إلى 1.6 في المائة، مقارنة بتقدير سابق عند 1.1 في المائة، مدعوماً بزيادة الإنفاق الحكومي واستثمارات الشركات، التي يأتي جزء منها مدفوعاً بالذكاء الاصطناعي.

في المقابل، توقع تباطؤ النمو إلى 1.1 في المائة في 2027، ثم إلى 0.9 في المائة في 2028. كما رجَّح ارتفاع معدل البطالة تدريجياً من 4.8 في المائة خلال 2026 إلى ذروة تبلغ 5.1 في المائة في 2031، بينما يُتوقع أن يبلغ متوسط نمو الأجور 3.9 في المائة خلال السنوات الثلاث المقبلة.

وفيما يتعلق بالمالية العامة، رأى المعهد أن موازنة أكتوبر (تشرين الأول) التي قدمها وزير المالية جون هيلي لم تحقق تقدماً يُذكر في تعزيز أوضاع المالية العامة؛ مشيراً إلى تأجيل قرارات صعبة تتعلق بالضرائب والإنفاق، وإلى أن الخطط الرامية إلى خفض الاقتراض تفتقر إلى المصداقية.

وعلى صعيد السياسة النقدية، تسعّر الأسواق حالياً زيادتين أو 3 زيادات في أسعار الفائدة، بواقع ربع نقطة مئوية لكل منها، حتى نهاية العام المقبل. ولكن المعهد يتوقع أن يرفع بنك إنجلترا الفائدة مرة واحدة فقط، في فبراير المقبل.

وأشار المعهد إلى أن إعادة التضخم إلى مستهدف البنك المركزي على المدى المتوسط، قد تتطلب رفع تكاليف الاقتراض إلى نحو 5 في المائة.

وكان بنك إنجلترا قد رفع أسعار الفائدة الأسبوع الماضي من 3.75 إلى 4 في المائة، في أول زيادة منذ أكثر من 3 سنوات.


بدر الخرافي يستقيل من منصب الرئيس التنفيذي لـ«زين» الكويتية في الربع الأول من 2027

مقر شركة «زين» في العاصمة الكويتية (الشركة)
TT

بدر الخرافي يستقيل من منصب الرئيس التنفيذي لـ«زين» الكويتية في الربع الأول من 2027

مقر شركة «زين» في العاصمة الكويتية (الشركة)

أعلنت شركة الاتصالات المتنقلة الكويتية «زين» تقدُّم الرئيس التنفيذي للمجموعة، بدر ناصر الخرافي، باستقالته من منصبه، على أن تسري خلال الربع الأول من عام 2027، بعد إعلان النتائج المالية السنوية لعام 2026، واستكمال متطلبات إغلاق السنة المالية.

وقالت الشركة، في إفصاح لبورصة الكويت، إن مجلس الإدارة بدأ منذ مطلع العام تنفيذ خطة التعاقب القيادي المعتمدة لدى المجموعة، وشرع في إجراءات اختيار الرئيس التنفيذي الجديد، التي وصلت إلى مراحلها النهائية بعد استكمال عدد من الخطوات والإجراءات، على أن يُعلن القرار بعد استيفاء المتطلبات اللازمة.

وأضافت أن الخرافي سيواصل مهامه وصلاحياته رئيساً تنفيذياً للمجموعة حتى موعد سريان الاستقالة، كما سيشارك في استكمال المراحل النهائية لاختيار الرئيس التنفيذي الجديد، والإشراف على تسليم المسؤوليات التنفيذية إليه، بما يضمن انتقالاً سلساً واستمرارية الأعمال.

وأوضحت «زين» أن الخرافي سيواصل أداء دوره نائباً لرئيس مجلس الإدارة بعد انتهاء مهامه التنفيذية، بما يتيح للمجموعة الاستفادة من خبراته ورؤيته الاستراتيجية خلال المرحلة المقبلة.

ويمثل القرار نهاية مرحلة قيادية امتدت لأكثر من 10 سنوات في منصب الرئيس التنفيذي؛ إذ تولى الخرافي قيادة المجموعة في عام 2016، بعد انضمامه إلى مجلس إدارتها في عام 2010، لتصل مدة ارتباطه بالمجموعة إلى 17 عاماً.

وأشاد مجلس الإدارة بدوره في قيادة مرحلة التحول والنمو، وتعزيز الحضور الإقليمي للمجموعة وترسيخ مكانتها في أسواق الشرق الأوسط وأفريقيا، إلى جانب تطوير ثقافتها المؤسسية، والاستثمار في الكوادر البشرية، وإعداد القيادات المستقبلية.


تراجع حاد في أرباح «ألبا» البحرينية خلال الربع الثالث وسط ضغوط تشغيلية

العاصمة البحرينية المنامة (الشرق الأوسط)
TT

تراجع حاد في أرباح «ألبا» البحرينية خلال الربع الثالث وسط ضغوط تشغيلية

العاصمة البحرينية المنامة (الشرق الأوسط)

شهدت شركة ألمنيوم البحرين (ألبا)، إحدى أكبر شركات صهر الألمنيوم في العالم، انخفاضاً ملحوظاً في نتائجها المالية خلال الربع الثالث من عام 2026؛ متأثرة بالتطورات الإقليمية وضغوط السوق؛ حيث يأتي هذا الأداء المالي وسط تحديات تشغيلية وجيوسياسية شهدتها الفترة المنتهية في 30 سبتمبر (أيلول) 2026.

وفق النتائج المالية المنشورة على موقع بورصة البحرين، سجلت الشركة تراجعاً في صافي الربح العائد لحاملي الأسهم بنسبة 72.5 في المائة على أساس سنوي خلال الربع الثالث من عام 2026، ليصل إلى نحو 18.5 مليون دينار بحريني (49.3 مليون دولار)، مقارنة بنحو 67.3 مليون دينار بحريني (178.6 مليون دولار) في الفترة نفسها من العام الماضي.

أما على صعيد أداء الأسطح المالية لفترة التسعة أشهر الأولى من عام 2026، فقد خالفت الاتجاه الفصلي وسجلت نمواً إجمالياً؛ حيث بلغ صافي الربح نحو 158.7 مليون دينار بحريني (421.9 مليون دولار) مقارنة بنحو 110 ملايين دينار بحريني (292.3 مليون دولار) خلال الفترة المماثلة من عام 2025.

انخفاض الإيرادات الفصلية

على صعيد الإيرادات الناتجة من عقود العملاء؛ بلغت إيرادات «ألبا» في الربع الثالث من عام 2026 نحو 309.1 مليون دينار بحريني (821.9 مليون دولار)، مسجلة تراجعاً بنسبة 31.2 في المائة على أساس سنوي، مقارنة بـ449.4 مليون دينار بحريني (1.194 مليار دولار) في الربع الثالث من عام 2025.

وفي المقابل؛ بلغت الإيرادات الإجمالية لفترة التسعة أشهر المنتهية في 30 سبتمبر 2026

نحو 1.152.1 مليون دينار بحريني (نحو 3 مليارات دولار)، بانخفاض طفيف مقارنة بنحو 1.29 مليار دينار بحريني (نحو 3.43 مليار دولار) للفترة المقابلة من العام السابق.

تحديات تشغيلية وجيوسياسية

أشارت القوائم المالية المراجعة إلى أن الفترة قد شهدت تحديات جوهرية تمثلت في التطورات الجيوسياسية في منطقة الشرق الأوسط، والتي أدت إلى زيادة حالة عدم اليقين والتقلبات في سلاسل التوريد وأسواق الطاقة، إلى جانب تعرُّض المجموعة لحادث أمني أثَّر على بعض من منشآتها التشغيلية؛ حيث قامت الإدارة بتفعيل خطة استمرارية الأعمال واحتواء الحادث واستقرار العمليات، فضلاً عن تسجيل مخصص انخفاض في القيمة بقيمة 7.3 مليون دينار بحريني (19.3 مليون دولار) مرتبطة به.