هل تدفع اضطرابات الممرات البحرية الأسعار إلى الارتفاع؟

تراجع تدفق السلع يضغط على المعروض العالمي

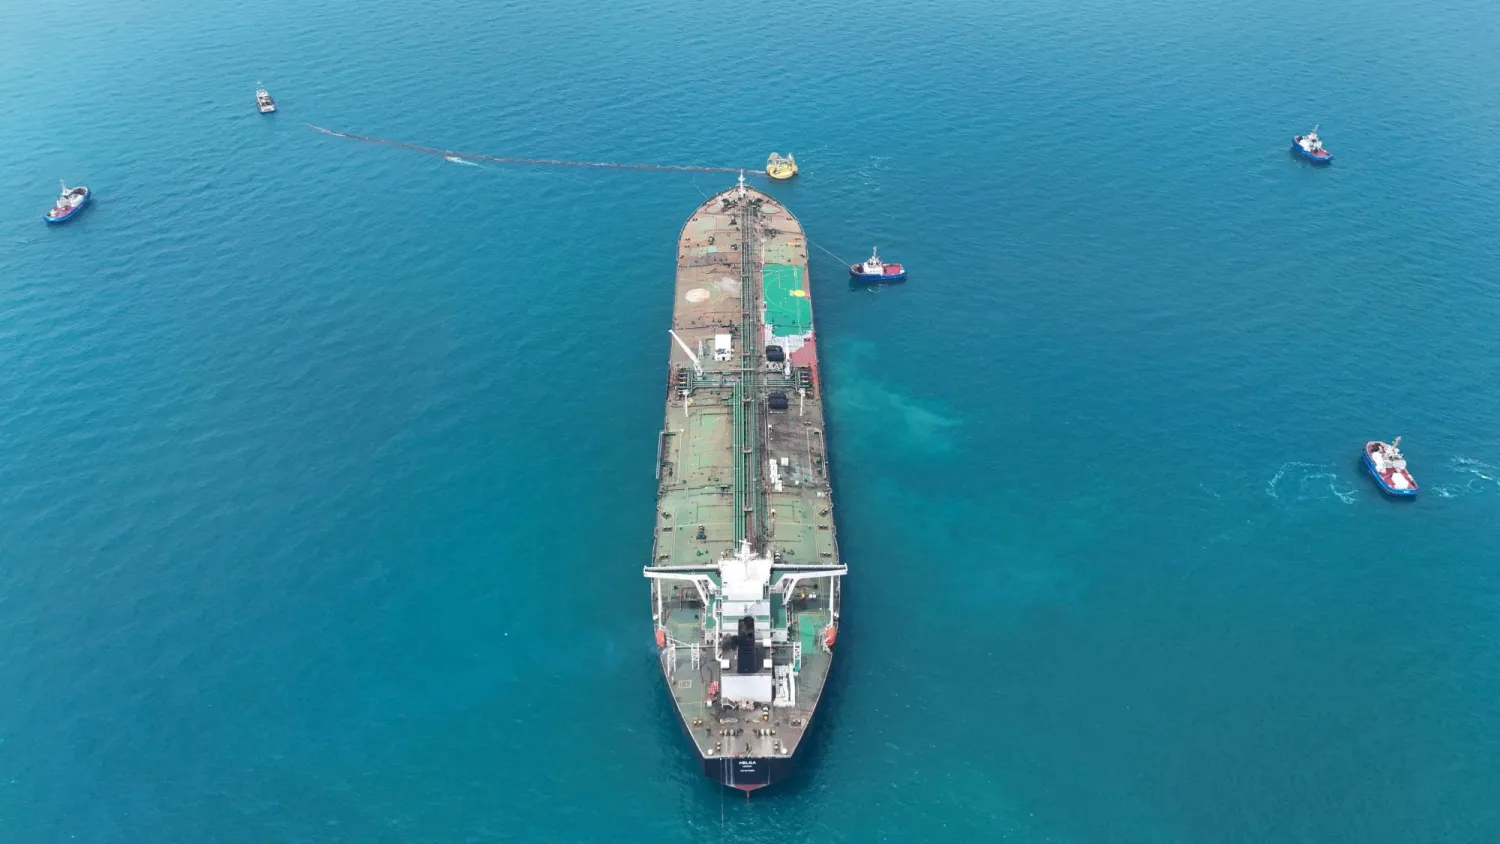
ناقلة النفط «هيلغا» (HELGA) عند إحدى محطات النفط البحرية الجنوبية في العراق وتستعد لتحميل النفط لتعبر مضيق هرمز (رويترز)
TT

هل تدفع اضطرابات الممرات البحرية الأسعار إلى الارتفاع؟

ناقلة النفط «هيلغا» (HELGA) عند إحدى محطات النفط البحرية الجنوبية في العراق وتستعد لتحميل النفط لتعبر مضيق هرمز (رويترز)

تضع اضطرابات الملاحة في مضيقي هرمز وباب المندب، التجارة العالمية أمام صدمة جديدة في الإمدادات، مع انتقال آثار تعطل حركة الشحن من أسواق الطاقة إلى الغذاء والأسمدة والمعادن، بما يهدد بعودة الضغوط التضخمية عالمياً وإبقاء تكاليف الاقتراض مرتفعة لفترة أطول.

وبينما بلغت قيمة التجارة العالمية مستوى قياسياً عند 35 تريليون دولار في عام 2025، توقعت منظمة التجارة العالمية في مارس (آذار) الماضي تباطؤ نمو تجارة السلع العالمية بشكل ملحوظ إلى 1.9 في المائة خلال العام الحالي، مقارنة بـ4.6 في المائة في 2025، محذّرة من أن استمرار الحرب الأميركية - الإيرانية وارتفاع أسعار الطاقة وتعطل حركة النقل، قد يؤدي إلى مزيد من التباطؤ.

وتكتسب اضطرابات الممرات البحرية أهمية خاصة بالنظر إلى اعتماد نحو 80 إلى 90 في المائة من حجم التجارة العالمية على النقل البحري، وفق بيانات دولية؛ ما يجعل أي تعطّل طويل في حركة الملاحة عاملاً مؤثراً في سلاسل الإمداد وتكاليف النقل وأسعار السلع. وبذلك، فإن تجارة عالمية تتجاوز قيمتها 35 تريليون دولار تعتمد في جانب كبير منها على الممرات البحرية، بما يجعل اضطراب هذه الممرات تهديداً مباشراً لتدفق السلع والإمدادات حول العالم.


«هرمز»... بوابة الطاقة

كان مضيق هرمز وحده يمر عبره نحو 20 في المائة من إمدادات النفط والغاز العالمية قبل حرب إيران في 28 فبراير (شباط) الماضي، إلا أن طهران استخدمته ورقةً للضغط على أميركا والعالم؛ ما قلّل من عدد السفن المارة عبره من 125 سفينة يومياً تحمل سلعاً بجانب خُمس إمدادات الطاقة العالمية، إلى أقل من 10 سفن يومياً حالياً؛ وهو ما يوضح حجم نقص الإمدادات في السلع والطاقة بالنسبة للدول المستوردة للطاقة، فضلاً عن الأسمدة والكيماويات أيضاً.

وما دام أن النفط والغاز، اللذين يعدّان سلعاً أولية، يدخلان في معظم السلع تامة الصنع، فإن نقص المعروض منهما يعرّض الأسعار للارتفاع، وهو ما حدث بالفعل، وتخطت أسعار النفط حاجز الـ100 دولار للبرميل، والغاز حاجز الـ80 يورو في أوروبا. ومع استمرار إغلاق «هرمز»، تظل الأسعار مرشحة للارتفاع.
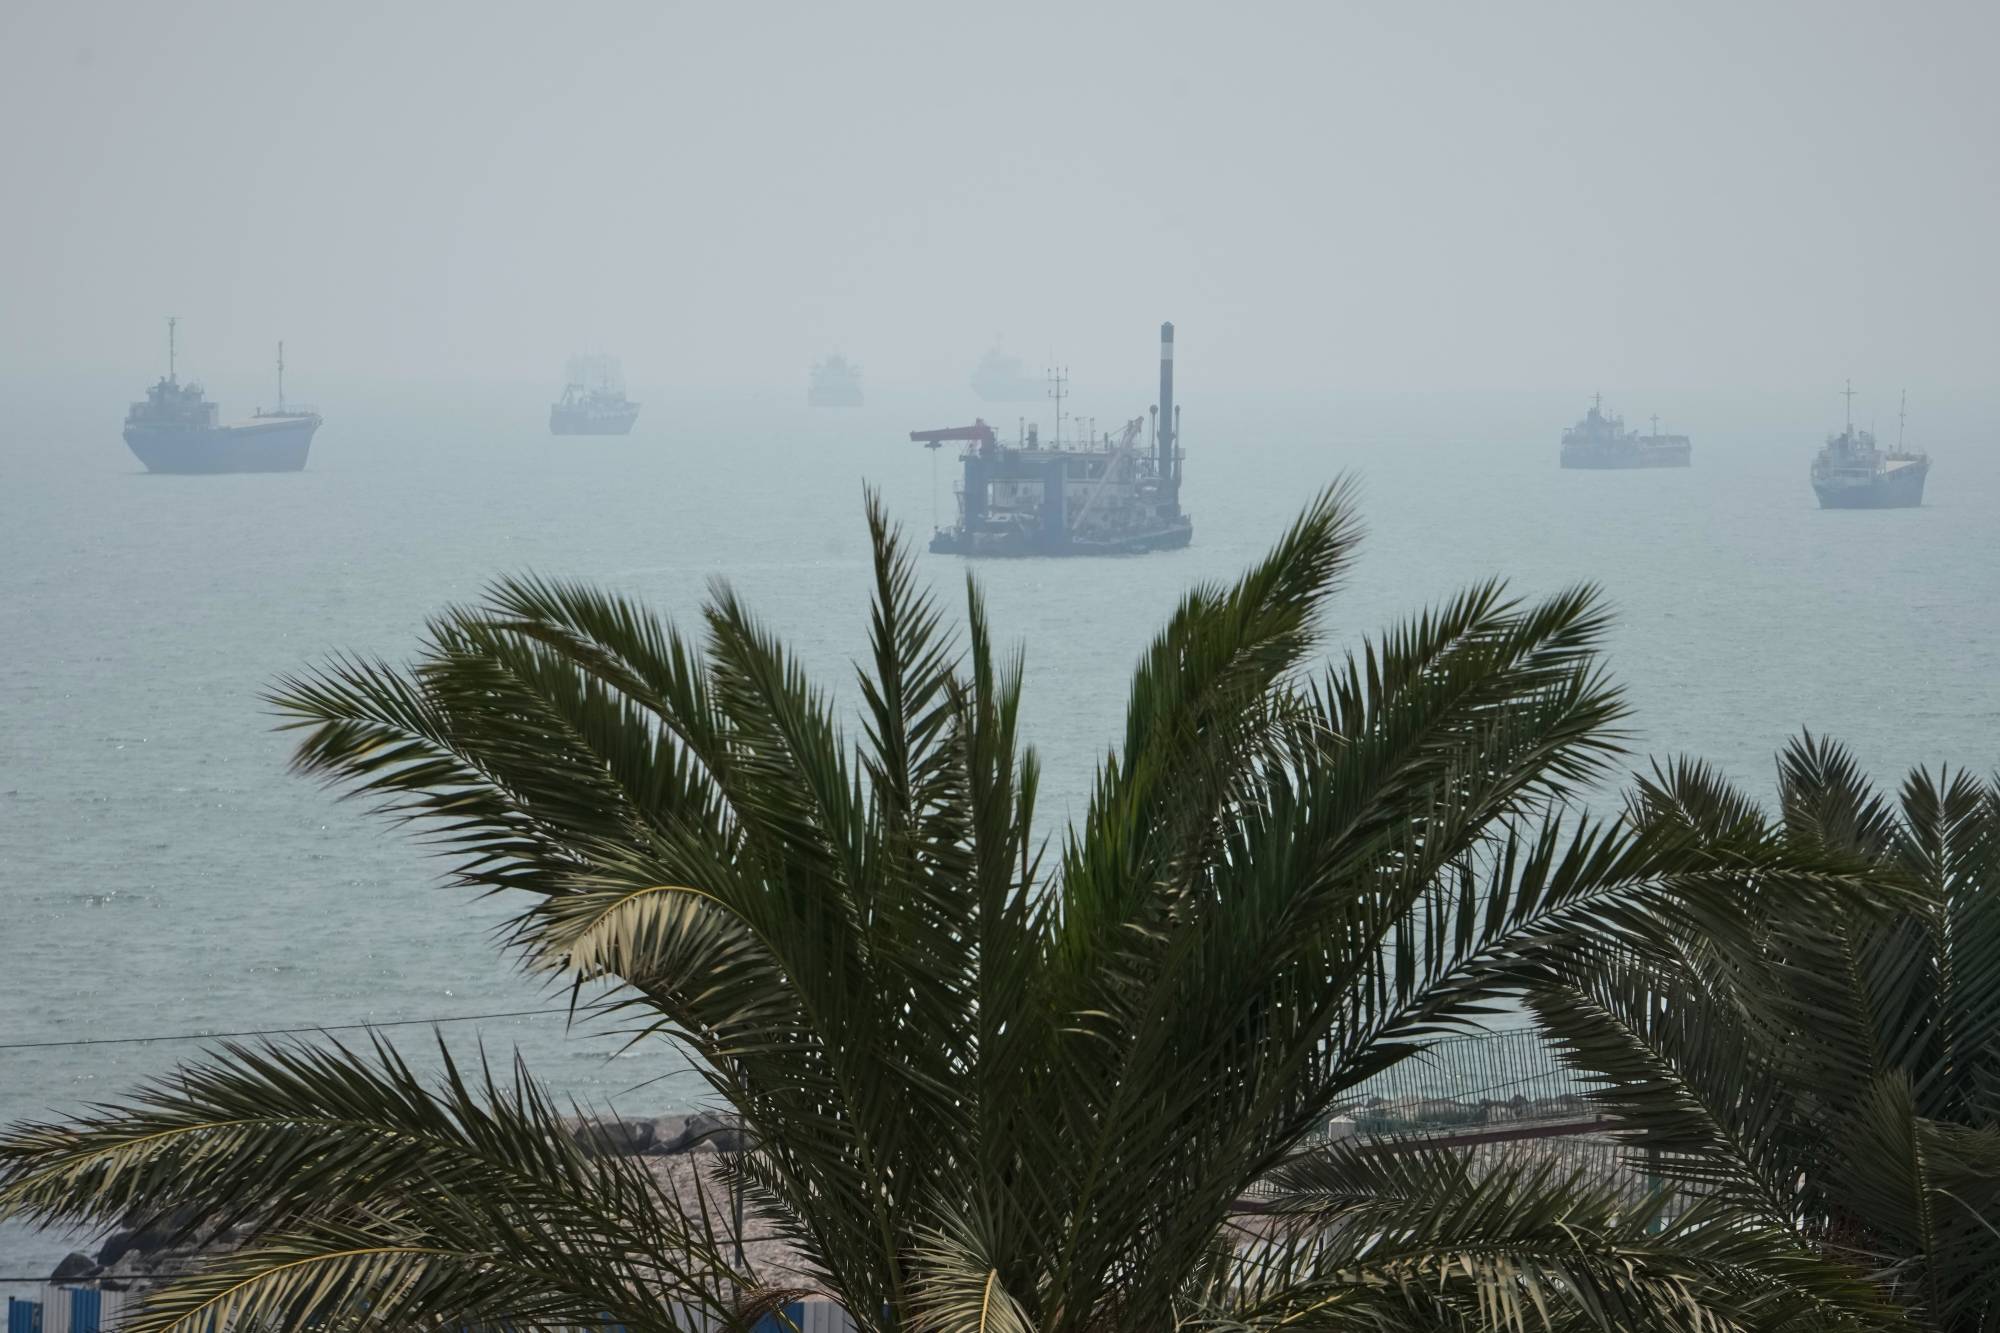
سفن تجارية راسية وسط الضباب في مضيق هرمز تنتظر العبور (أ.ب)

ورصدت «الشرق الأوسط» طوابير أمام محطات وقود في عدد من الدول، من بينها روسيا، والهند، وباكستان، والعراق، وليبيا، وكوريا الجنوبية واليابان، وسط شح في بعض إمدادات المنتجات المكررة، ولا سيما الديزل، الذي سجل ارتفاعات لافتة مقارنة بالنفط الخام.

وأفادت خدمة «غاز بادي» لتتبع أسعار الوقود، الجمعة الماضي، بأن متوسط سعر الديزل في الولايات المتحدة تجاوز 6 دولارات للغالون للمرة الأولى على الإطلاق، وذلك في ظل تقلص الإمدادات نتيجة لحرب إيران والهجمات الأوكرانية على مصافي التكرير الروسية.
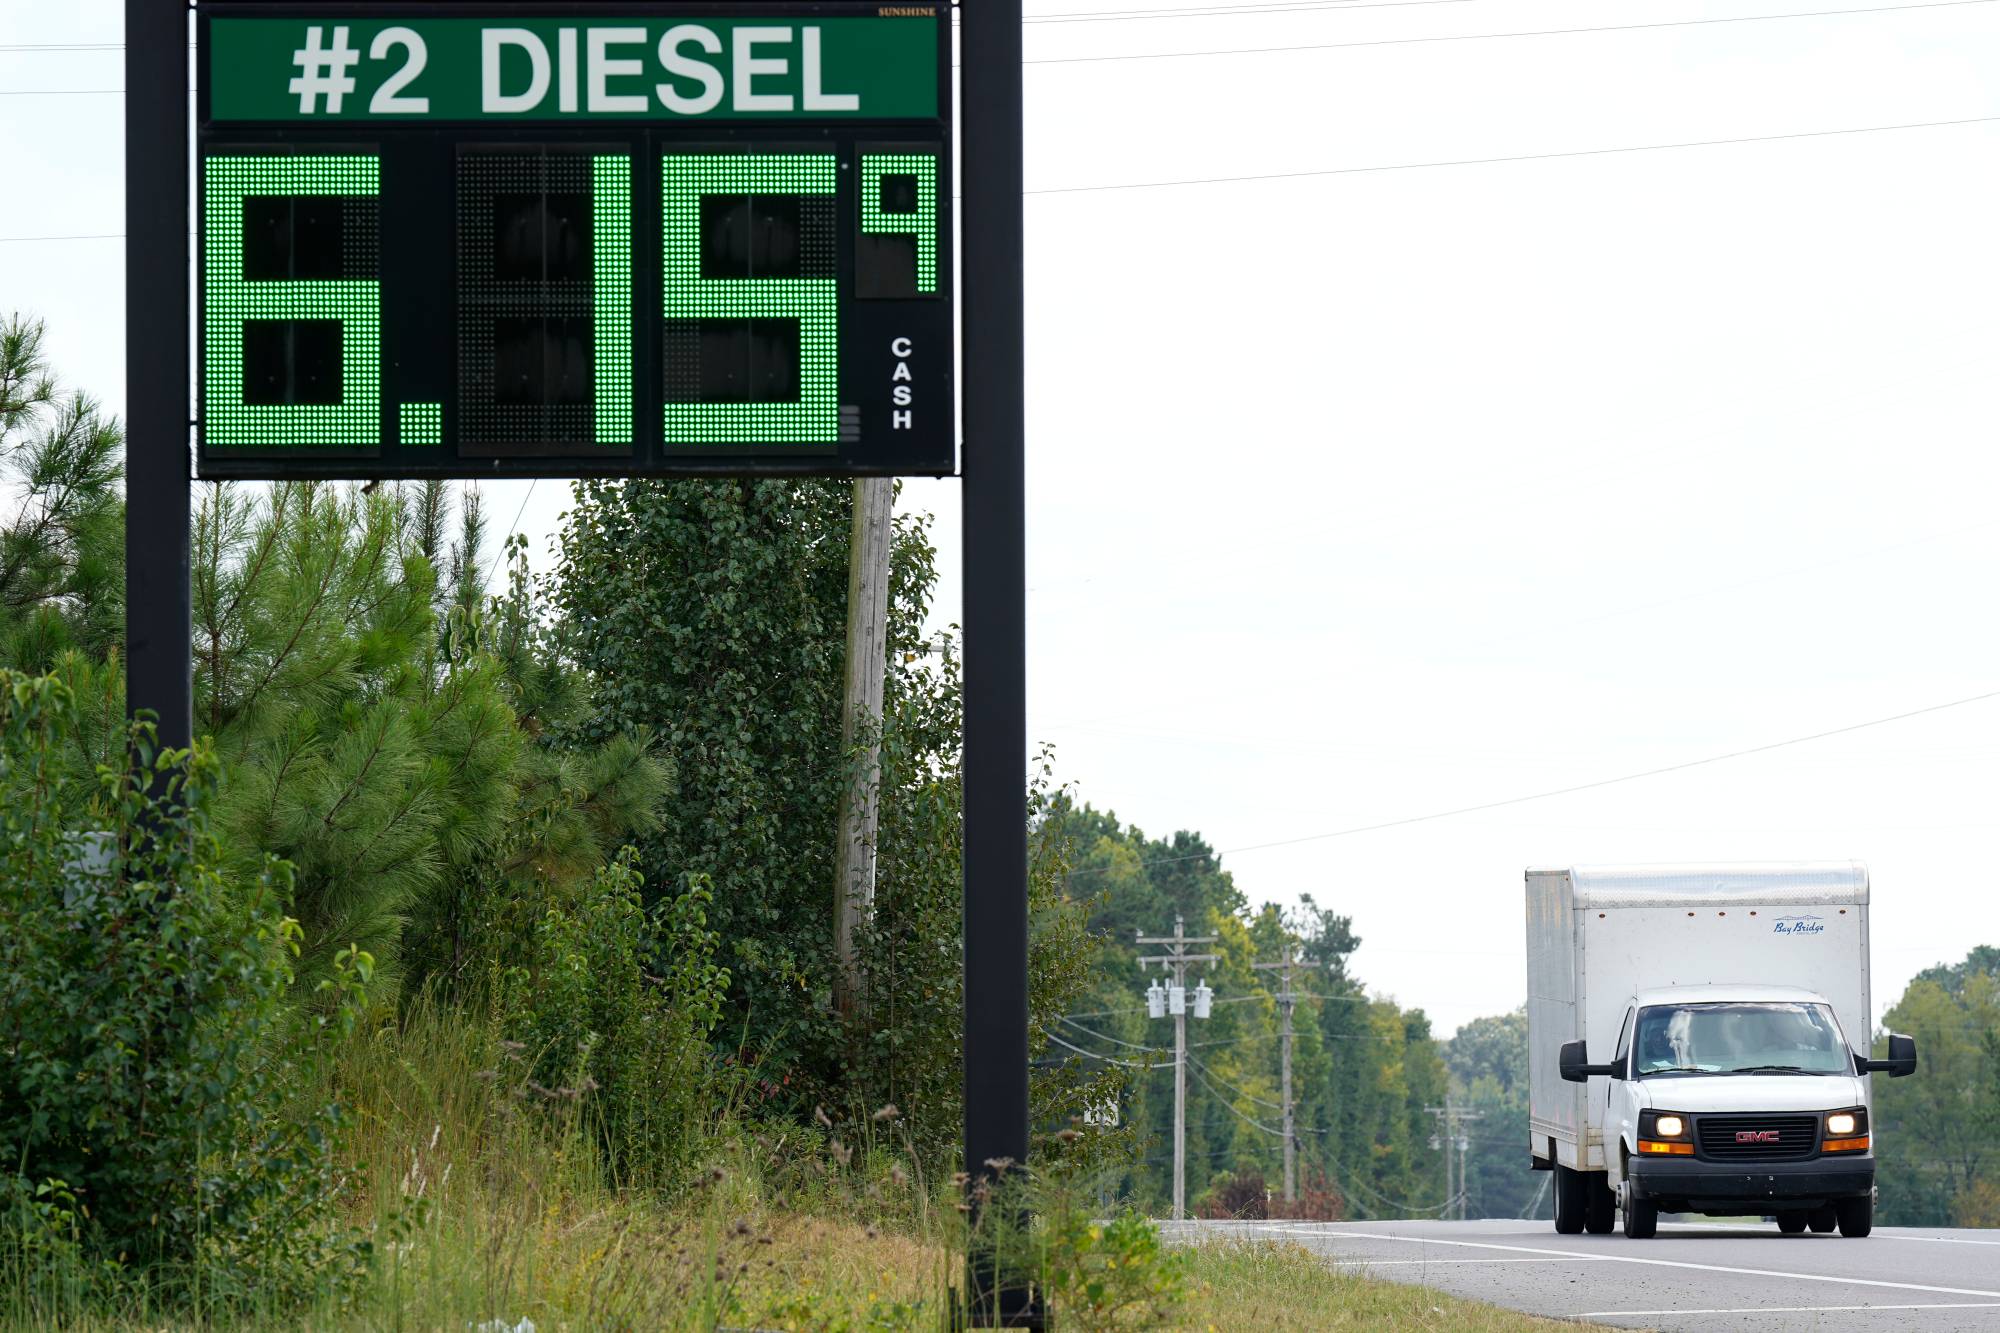
تظهر أسعار الوقود خارج محطة مخصصة للشاحنات الجمعة 4 سبتمبر الحالي في فيرفيو بولاية تينيسي الأميركية (أ.ب)

وتتعرض المنتجات المكررة، وتحديداً الديزل، لضربة مزدوجة؛ إذ إن قيود الشحن ما زالت قائمة في منطقة الخليج مع استمرار اضطرابات مصافي التكرير الروسية. ونتيجة لذلك؛ رفع «كومرتس بنك» توقعاته لسعر الديزل إلى 1200 دولار للطن من 950 دولاراً، ووقود الطائرات إلى 1230 دولاراً للطن من 980 دولاراً.
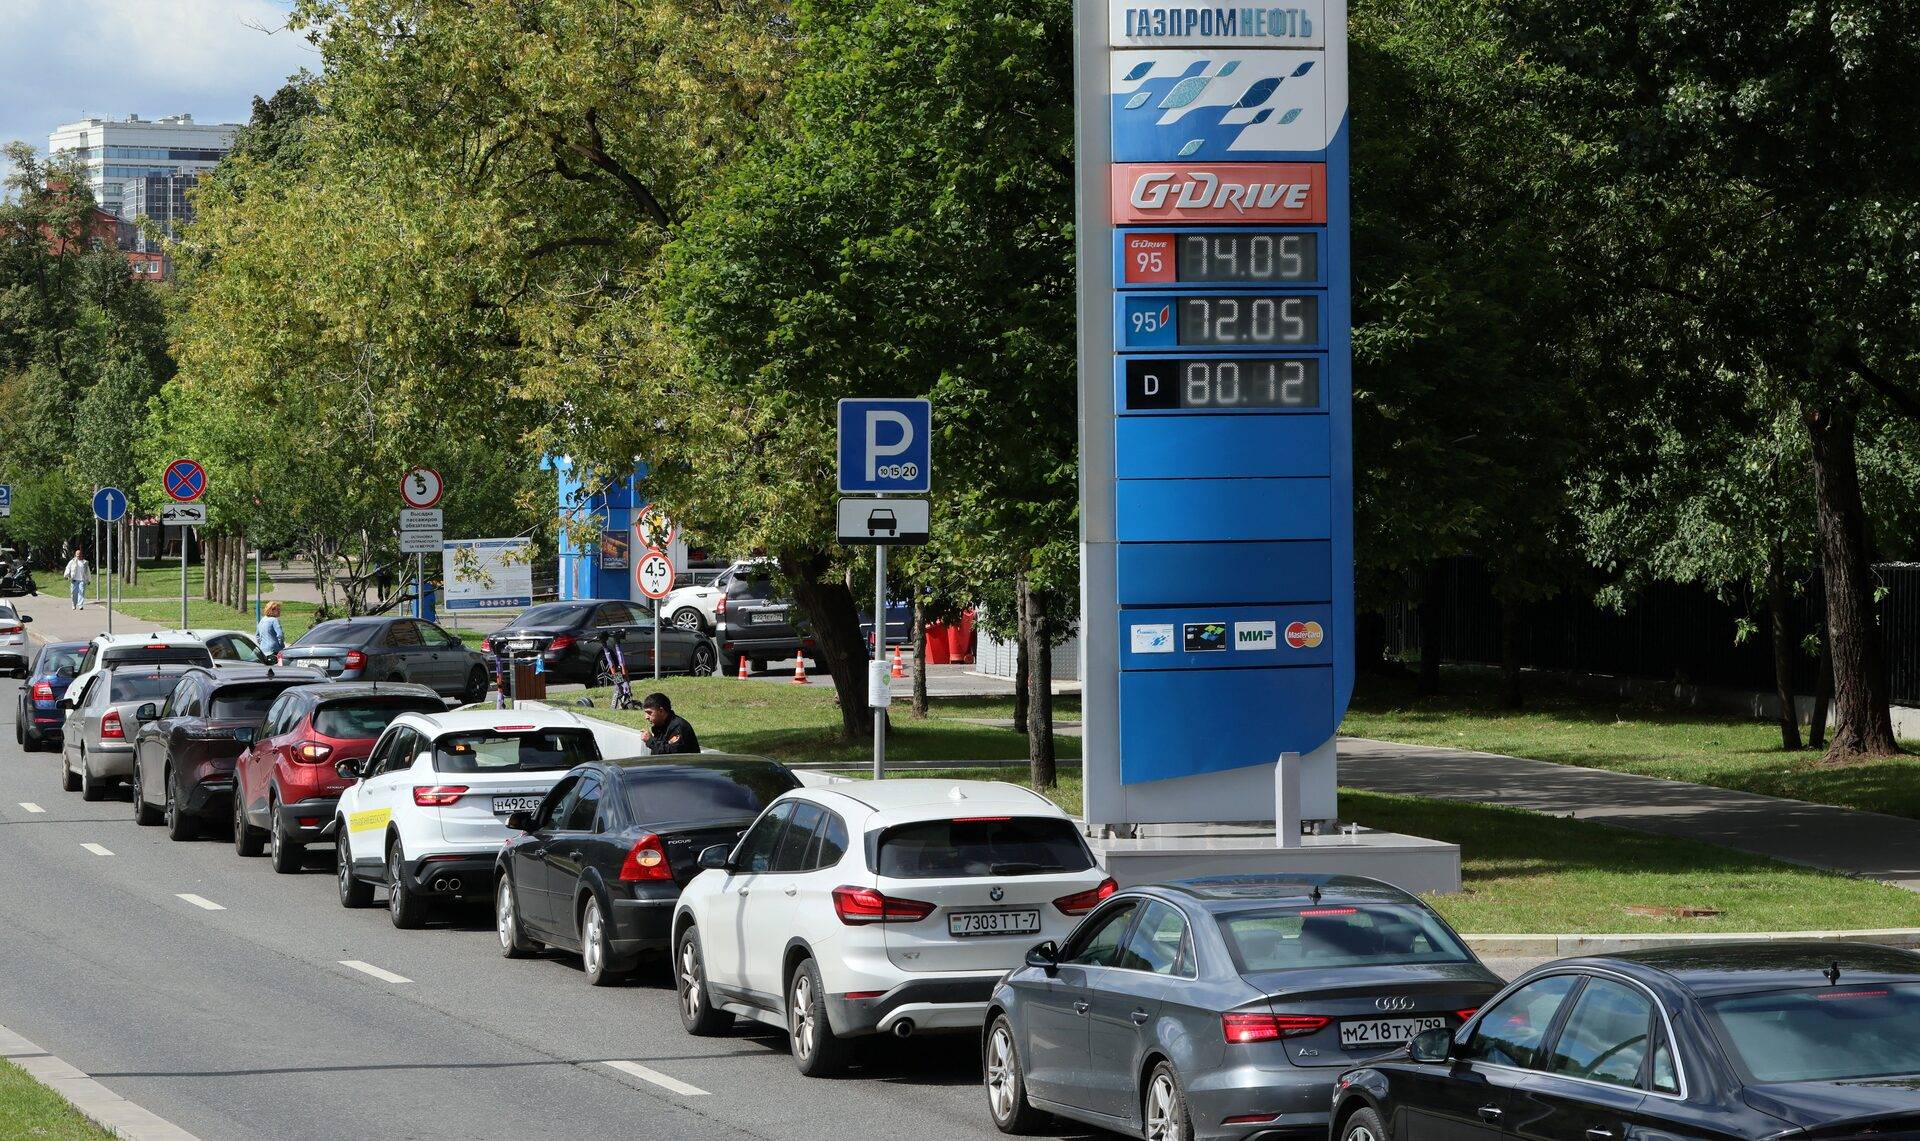
سيارات تصطف في طوابير للتزود بالوقود بمحطة بنزين تابعة لشركة «غازبروم» في موسكو (رويترز)

ويرى البنك الدولي أن «الهجمات على البنية التحتية للطاقة واضطرابات حركة الشحن في مضيق هرمز، الذي يستوعب نحو 35 في المائة من حجم تجارة النفط الخام العالمية المنقولة بحراً، أكبر صدمة في تاريخ إمدادات النفط..».

وتشير أحدث توقعات «آفاق أسواق السلع الأولية» الصادرة عن البنك الدولي في أواخر أبريل (نيسان) الماضي، إلى أن أسعار الطاقة مرشحة للارتفاع بنسبة 24 في المائة خلال العام الحالي، لتسجل أعلى مستوياتها منذ الحرب الروسية -الأوكرانية في 2022، في ظل الصدمة التي تلحقها الحرب في الشرق الأوسط بأسواق السلع العالمية.

كما يتوقع البنك الدولي ارتفاع أسعار السلع الأولية بوجه عام بنسبة 16 في المائة خلال 2026، مدفوعة بصورة رئيسية بارتفاع أسعار الطاقة والأسمدة، إلى جانب المستويات القياسية التي تسجلها أسعار عدد من المعادن الرئيسية.

وتحذّر توقعات البنك من أن انتقال هذه الصدمة من أسواق الطاقة إلى الغذاء سيؤدي إلى زيادة الضغوط التضخمية، بما قد يطيل أمد ارتفاع أسعار الفائدة ويزيد تكاليف الاقتراض والديون.

وحذَّر البنك الدولي من أن أسعار السلع الأساسية قد تشهد مزيداً من الارتفاع إذا تصاعدت أعمال القتال أو استمرت اضطرابات الإمدادات الناجمة عن الحرب لفترة أطول من المتوقع. وفي هذا السيناريو، قد يرتفع معدل التضخم في الاقتصادات النامية إلى 5.8 في المائة خلال العام الحالي، وهي نسبة لم يتجاوزها التضخم خلال العقد الماضي بأكمله سوى في عام 2022.


من الطاقة إلى الغذاء

لا تتوقف تداعيات اضطراب الممرات البحرية عند أسواق الطاقة؛ إذ بدأت آثارها تمتد إلى الغذاء عبر تكاليف النقل والأسمدة وإمدادات الحبوب.

وسجلت أسعار القمح العالمية ارتفاعات ملحوظة خلال أغسطس (آب) الماضي وبداية سبتمبر (أيلول) الحالي، حيث ارتفع مؤشر الحبوب لمنظمة «فاو» بنسبة 2.2 في المائة في أغسطس، مسجلاً أعلى مستوى له منذ مايو (أيار) 2024.

وتستحوذ روسيا وأوكرانيا معاً على نحو ربع صادرات القمح العالمية؛ ما يجعل اضطرابات الملاحة والتصدير في البحر الأسود عاملاً مؤثراً في أسواق الغذاء العالمية.

وفي بداية شهر سبتمبر الحالي، قال ألكسندر غروشكو، نائب وزير الخارجية الروسي، إن موسكو لا ترى مبرراً لاستئناف اتفاق الحبوب في البحر الأسود، في وقت تواصل فيه روسيا وأوكرانيا استهداف منشآت تصدير الحبوب التابعة لكل منهما.
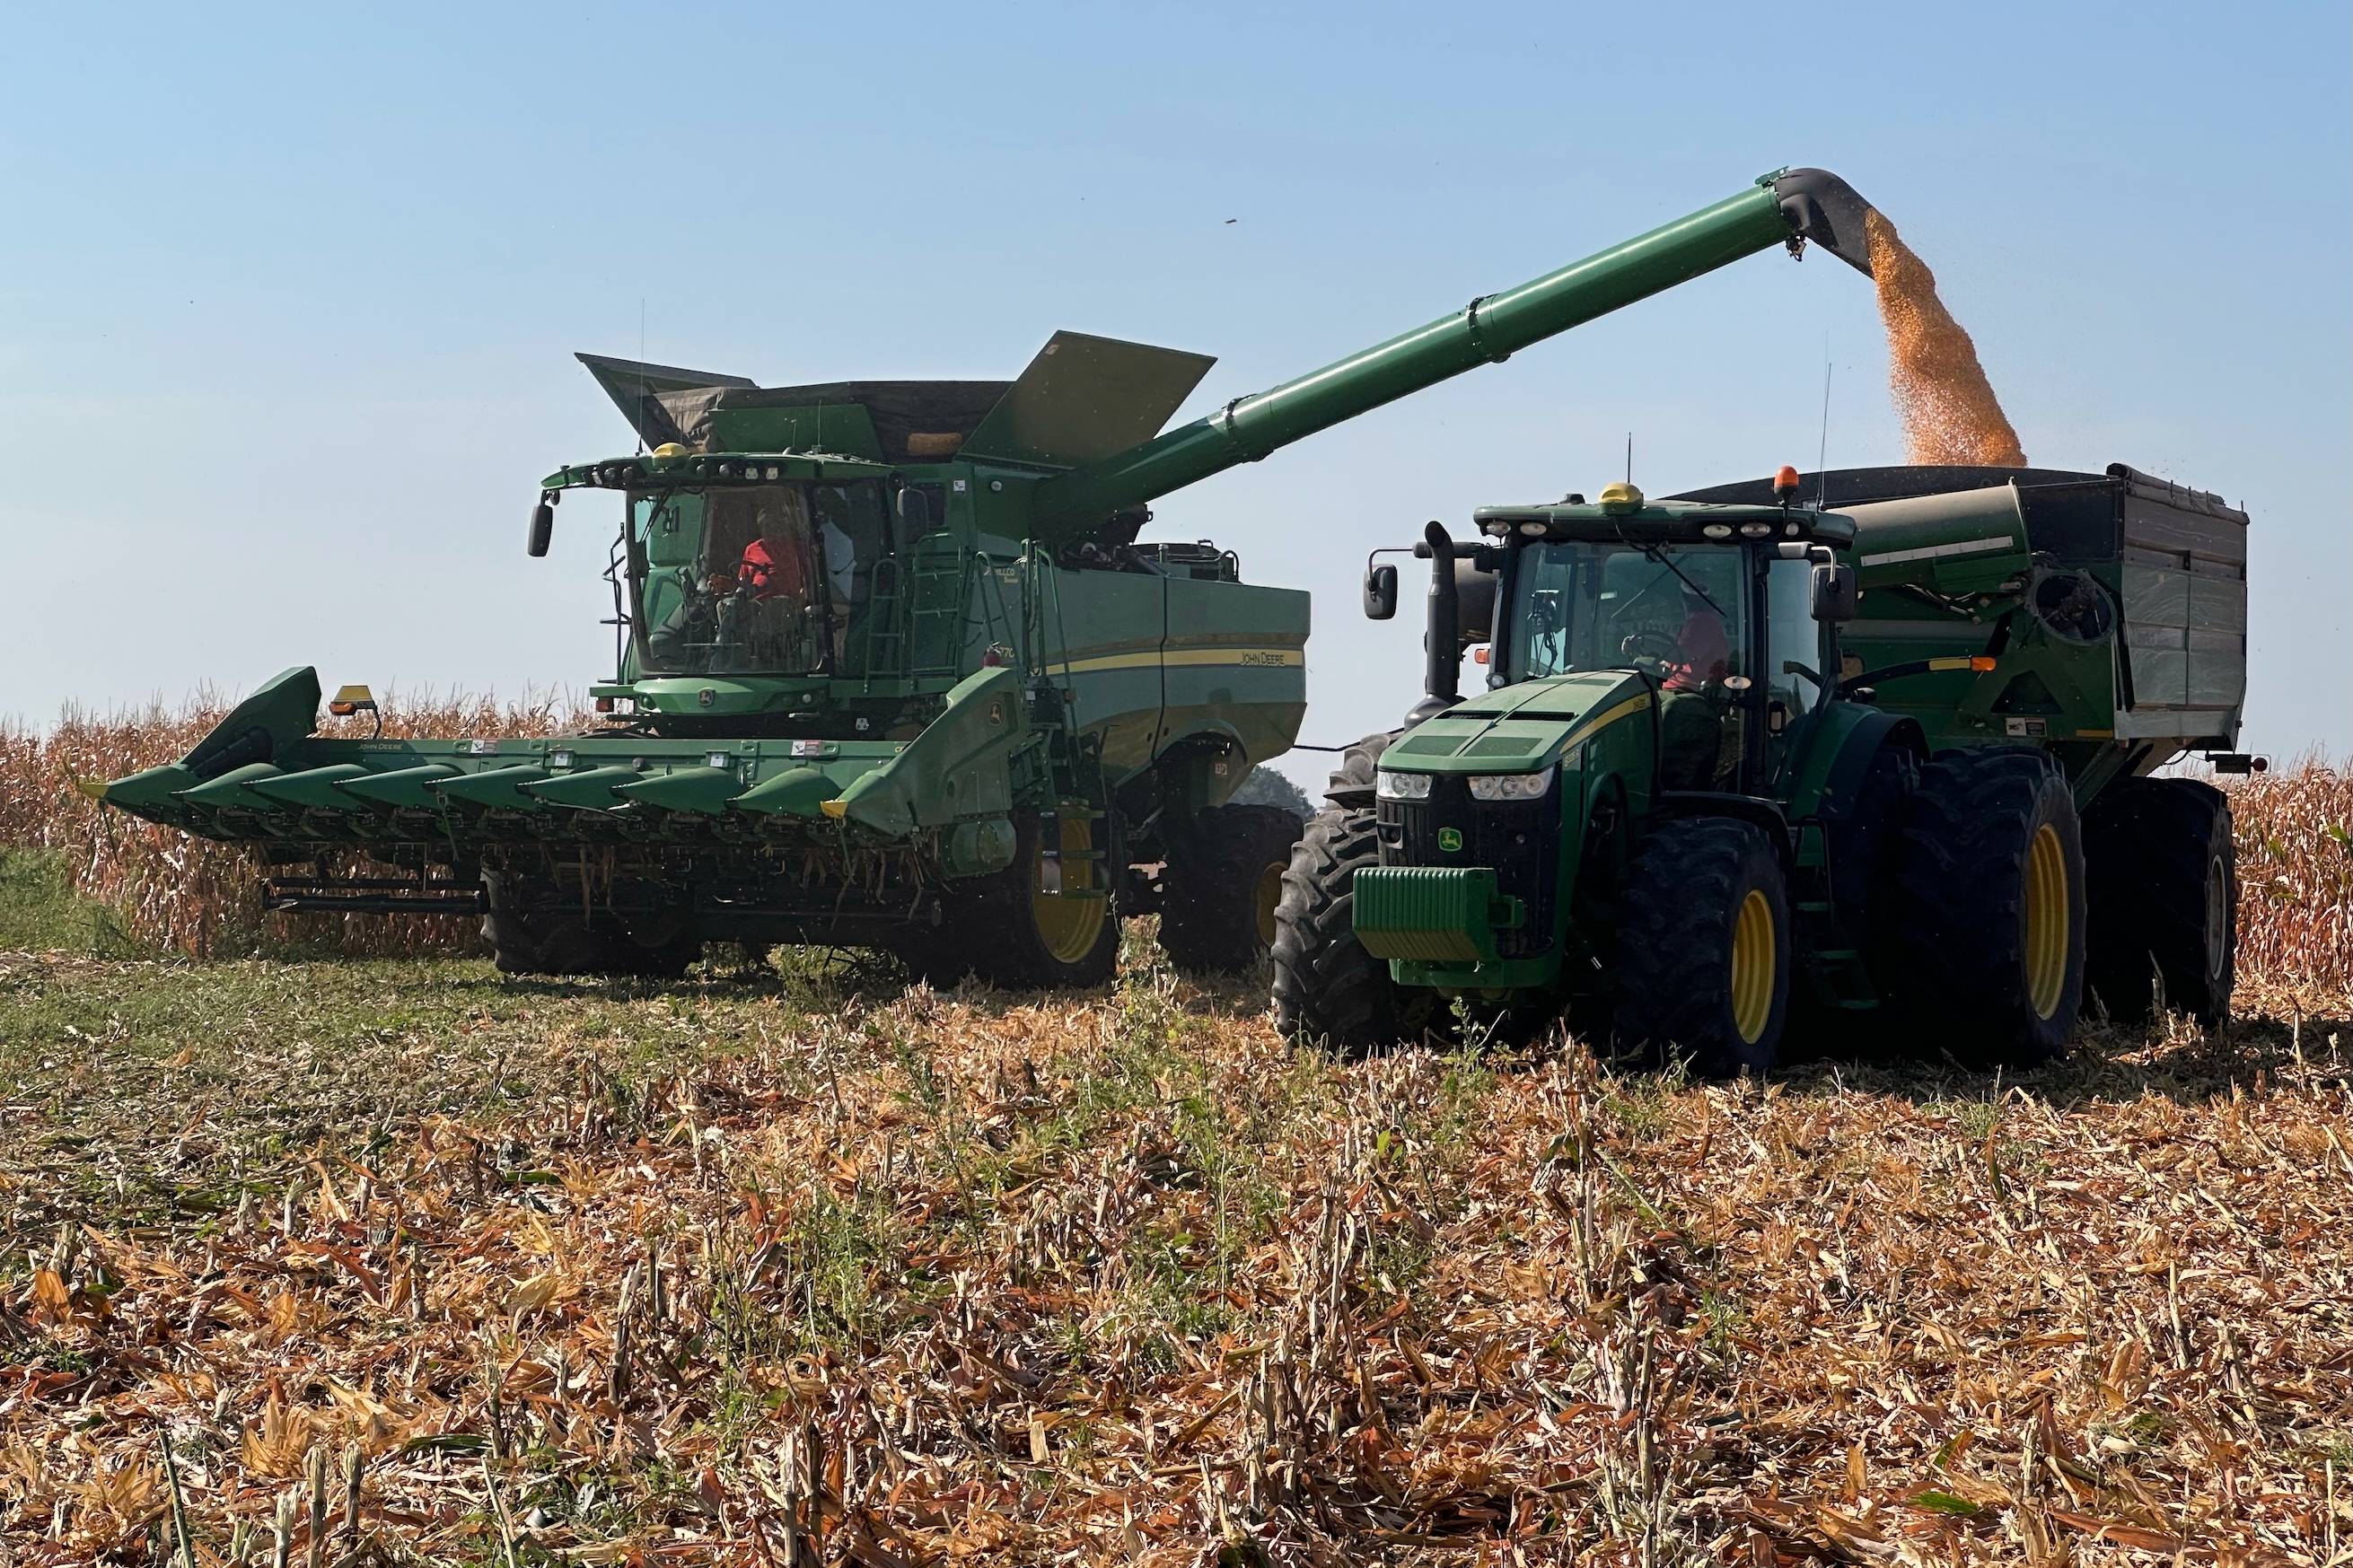
مُزارع يحصد الذرة 8 سبتمبر الحالي بالقرب من فورست سيتي بولاية ميسوري (أ.ب)

وتأتي الأسمدة في مقدمة مصادر القلق الأخرى؛ إذ تعتمد أسواقها بدرجة كبيرة على إمدادات من منطقة الشرق الأوسط؛ ما يجعل استمرار اضطرابات الملاحة في مضيق هرمز عاملاً إضافياً قد يرفع تكاليفها ويؤثر في تكاليف الإنتاج الزراعي.

وتُظهر توقعات البنك الدولي أن أسعار الأسمدة ستشهد ارتفاعاً بنسبة 31 في المائة عام 2026، مدفوعةً بقفزة لافتة وصلت إلى 60 في المائة في أسعار اليوريا. كما يُتوقّع أن تبلغ القدرة على تحمّل تكاليف الأسمدة أسوأ مستوياتها منذ عام 2022، بما يضغط على دخول المزارعين ويُعرّض إنتاج المحاصيل في المستقبل للخطر.

وفي حال طال أمد الصراع، فإن هذه الضغوط المتراكمة على إمدادات الغذاء وقدرة الأسر على تحمّله قد تدفع ما يصل إلى 45 مليون شخص إضافي إلى حالة انعدام الأمن الغذائي الحاد خلال العام الحالي، وفق برنامج الأغذية العالمي.


المعادن تحت الضغط

لا تقتصر آثار الصدمة على الطاقة والغذاء؛ إذ تشير توقعات البنك الدولي إلى أن أسعار المعادن الأساسية، بما فيها الألمنيوم والنحاس والقصدير، ستبلغ ذروات تاريخية، انعكاساً لقوة الطلب المرتبط بصناعات مثل مراكز البيانات والمركبات الكهربائية والطاقة المتجددة.

أما المعادن الثمينة، فتواصل تسجيل مستويات قياسية في الأسعار والتقلب، مع ترجيحات بارتفاع متوسط أسعارها بنسبة 42 في المائة عام 2026، مدفوعةً بتنامي الطلب على أصول الملاذ الآمن في ظل حالة عدم اليقين الجيوسياسي.


التضخم... الحلقة التالية

تتمثل إحدى أبرز مخاطر صدمات السلع في انتقالها من الأسواق الأولية إلى التضخم ثم إلى السياسة النقدية.

ويقول البنك الدولي في هذا الإطار، إن ارتفاع أسعار السلع الأساسية الناجم عن هذه الصدمات سيؤدي إلى زيادة التضخم وإضعاف النمو في جميع أنحاء العالم.

أما في الاقتصادات النامية، فمن المتوقع الآن أن يبلغ متوسط التضخم 5.1 في المائة في عام 2026 وفق افتراضات خط الأساس؛ أعلى من نقطة مئوية كاملة مما كان متوقعاً قبل الحرب وزيادة عن 4.7 في المائة العام الماضي. كما سيتدهور النمو في الاقتصادات النامية، حيث يؤثر ارتفاع أسعار الضروريات على الدخل وستواجه الصادرات من الشرق الأوسط قيوداً حادة.
متسوقون بمتجر للبقالة في شيكاغو 10 سبتمبر 2026 (أ.ف.ب)

ويرى البنك الدولي أن الاقتصادات المتأثرة بشكل مباشر بالصراع ستكون هي الأكثر تضرراً، «وقد يشهد 70 في المائة من البلدان المستوردة للسلع الأساسية وأكثر من 60 في المائة من البلدان المصدرة للسلع الأولية في مختلف أنحاء العالم نمواً أكثر ضعفاً مقارنة بمستويات يناير (كانون الثاني)».

كما أشار البنك الدولي إلى أنه «يكفي تراجع إنتاج النفط بنسبة 1 في المائة، بدافع عوامل جيوسياسية، فترتفع الأسعار بمتوسط يبلغ 11.5 في المائة». والأخطر من ذلك أن هذه الصدمات لا تبقى محصورة في سوق النفط، بل تمتد آثارها إلى أسواق السلع الأساسية الرئيسية الأخرى، بحدّة تفوق الأوضاع الطبيعية بنحو 50 في المائة.


صراع الطاقة بين أميركا والصين

يربط الدكتور شريف هنري، خبير الاقتصاد الكلي، التطورات الحالية بالتنافس الاقتصادي والاستراتيجي بين الولايات المتحدة والصين، ويرى أن الطاقة تمثل إحدى الأدوات الرئيسية في هذا الصراع.

وقال هنري لـ«الشرق الأوسط» إن الولايات المتحدة الأميركية وضعت أهدافاً اقتصادية بعيدة المدى تستخدم حرب إيران فيها ورقةً لصالح وضعها الاقتصادي، ألا وهي «إضعاف الاقتصاد الصيني، من خلال قطع مصادر الطاقة عنه».

وتستورد الصين نفطها من إيران ودول الخليج وجزءاً من فنزويلا وروسيا، ومع توسع حرب إيران، وإغلاق مضيق هرمز، صار لازماً على الصين البحث عن بديل آخر.

أضاف هنري أن: «الشرق الأوسط أو بالأحرى العالم صار ضحية الصراع الخفي بين أميركا والصين... هذا الصراع من شأنه أن يرفع أسعار النفط والغاز والسلع والغذاء لفترة من الزمن، حتى تتحقق الأهداف الأميركية... لأن أميركا تستورد أكثر من صادراتها للصين».

ولفت إلى أنه بالنظر إلى مستويات الأسعار الحالية والمتوقعة خلال فترة لا تقل عن عامين إلى ثلاثة، ستجد أن «الولايات المتحدة أعدت العدّة لإطالة زمن حرب إيران وزيادة التضخم العالمي من جديد والضغط على عملات العالم، وإضعاف الدولار أمام سلة العملات الرئيسية، حتى في حالة رفع (الفيدرالي) للفائدة... وهو ما يعني زيادة الصادرات الأميركية التي صارت البديل لأوروبا ومعظم دول العالم لبيع الطاقة».

وقال هنري: «إن هذا لن يحدث إلا من خلال إعادة تسعير الممرات البحرية»، مشيراً هنا إلى استحواذ أميركا على نفط فنزويلا وضمانه لمدة 50 عاماً؛ حتى تضمن أمن الطاقة لديها وسط هذه الاضطرابات الدولية.

ومع اتساع نطاق الصدمة من النفط إلى الغاز والأسمدة والغذاء والمعادن، تبدو الممرات البحرية أكثر من مجرد طرق لعبور السلع؛ إذ أصبحت أحد المحددات الرئيسية لتكلفة الإمدادات العالمية، وبالتالي لمسار التضخم والنمو وأسعار الفائدة ونمو الاقتصاد العالمي في المرحلة المقبلة.
مقالات ذات صلة

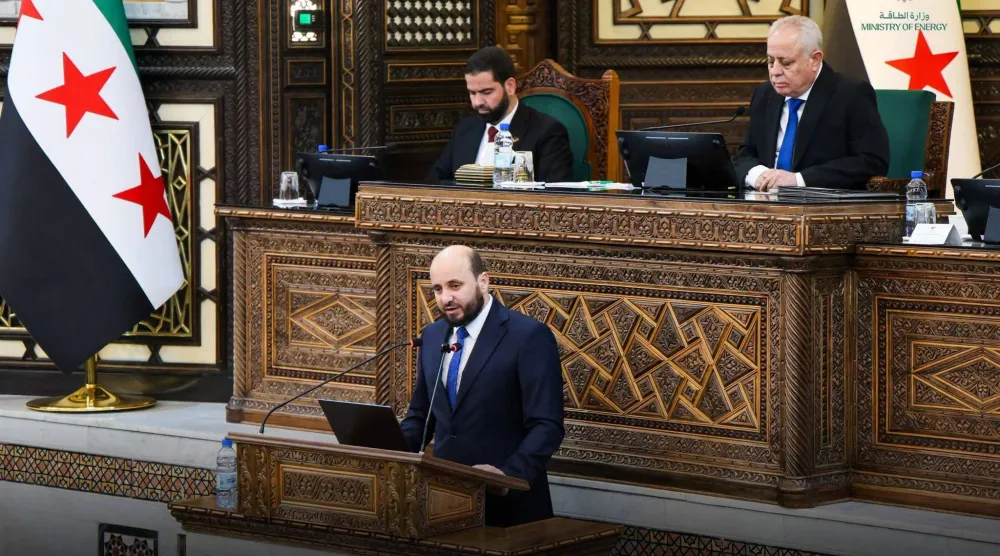
وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

المشرق العربي وزير الطاقة السوري محمد البشير يقدّم إحاطة في مجلس الشعب حول واقع قطاع الطاقة وارتفاع أسعار المحروقات (حساب الوزارة)

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

قال وزير الطاقة السوري، محمد البشير، إن الطلب على المحروقات ارتفع في سوريا من 150 ألف برميل يومياً عام 2025 إلى 300 ألف العام الحالي.

سعاد جرَوس (دمشق)
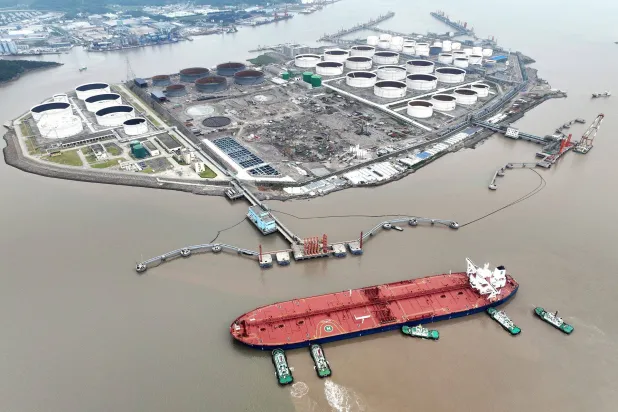
الاقتصاد قوارب سحب تساعد ناقلة نفط خام على الرسو في محطة نفط بمقاطعة في الصين (رويترز)

صادرات الصين من وقود السفن تهبط لأدنى مستوى في 22 شهراً

هبطت صادرات الصين من زيت الوقود -التي تُستخدم بشكل أساسي لتزويد السفن بالوقود- في أغسطس إلى أدنى مستوى لها منذ نحو عامين.

«الشرق الأوسط» (بكين)
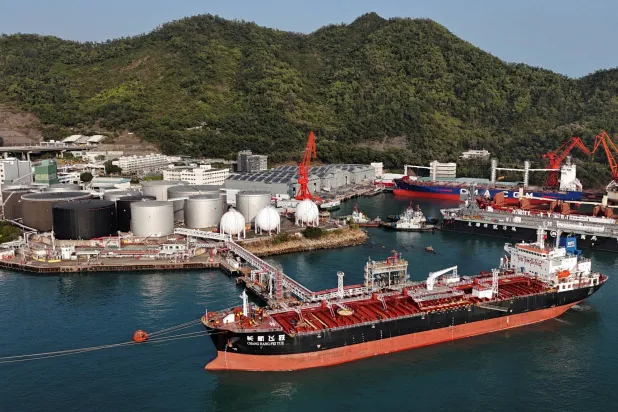
الاقتصاد ناقلة نفط ترفع العلم الصيني خلال رسوها بمحطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

زيادة واردات الصين من نفط روسيا في أغسطس 41 %

بلغت واردات الصين من النفط الخام من روسيا 2.64 مليون برميل يومياً، بزيادة قدرها 41 في المائة عن الفترة نفسها من العام الماضي.

«الشرق الأوسط» (بكين)
الاقتصاد منشآت في مصفاة بويرتو لا كروز لتكرير النفط التابعة لشركة النفط الحكومية الفنزويلية (رويترز)

رئيسة فنزويلا المؤقتة توقع اتفاقاً مع «توتال إنرجيز»

ذكرت وسائل إعلام محلية، أن رئيسة فنزويلا المؤقتة ديلسي رودريغيز وقَّعت مساء السبت مذكرة تفاهم مع شركة النفط والغاز الفرنسية «توتال إنرجيز».

«الشرق الأوسط» (كراكاس)
الاقتصاد عامل يحمل أسطوانات غاز البترول المسال على عربة داخل مستودع في مومباي بالهند وسط شح الإمدادات (رويترز)

الهند تشدد قواعد الحصول على أسطوانات الغاز المدعومة للاستخدام المنزلي

شددت الهند القواعد الخاصة بالحصول على أسطوانات غاز البترول المسال المدعومة والمخصصة للاستخدام المنزلي، من خلال جعل التحقق من الهوية البيومترية، إلزامياً.

«الشرق الأوسط» (نيودلهي)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.