«بنك اليابان» يراهن على رفع محدود للفائدة لتجنب صدمة أكبر لاحقاً

التوقعات ترجح زيادة ربع نقطة مئوية في سبتمبر... والمخاوف من التضخم تدفعه لتسريع وتيرة التشديد

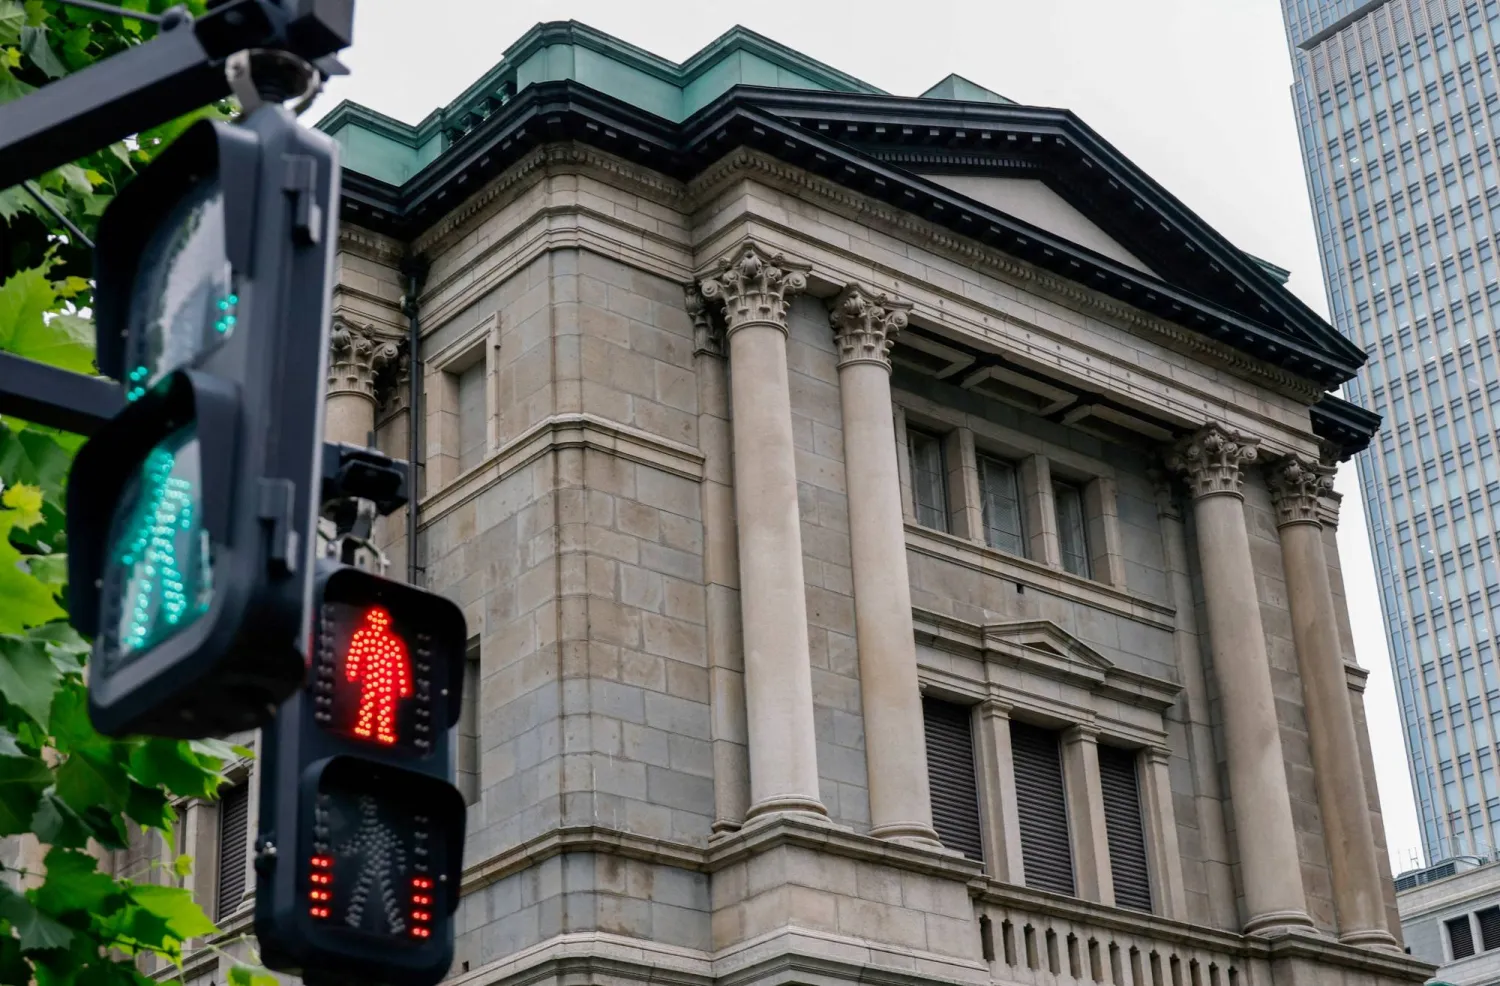
إشارات المرور أمام مبنى «بنك اليابان» في طوكيو (رويترز)
TT

«بنك اليابان» يراهن على رفع محدود للفائدة لتجنب صدمة أكبر لاحقاً

إشارات المرور أمام مبنى «بنك اليابان» في طوكيو (رويترز)

قد يختار «بنك اليابان» رفع سعر الفائدة بمقدار محدود هذا الشهر، في محاولة لتحقيق توازن دقيق بين احتواء مخاطر التضخم وتجنب إحداث صدمة في الاقتصاد والأسواق، في وقت يراقب فيه المستثمرون ما إذا كان «البنك المركزي الياباني» سيقدِم على زيادة أكبر من المعتاد.

كانت آخر مرة رفع فيها «البنك المركزي الياباني» سعر الفائدة الرئيسي بمقدار نصف نقطة مئوية في عام 1989، عندما كانت أسعار الأصول في اليابان قد بلغت مستويات قياسية خلال ذروة الفقاعة العقارية التي انفجرت بعد ذلك بفترة قصيرة، لتدخل البلاد في مرحلة طويلة من الركود عُرفت باسم «العقد الضائع».

وبعد 37 عاماً، يتساءل المستثمرون عمّا إذا كان «بنك اليابان» قد يكرر زيادة بهذا الحجم في اجتماعه المقبل، المقرر يومي 17 و18 سبتمبر (أيلول) الحالي.

إلا إن التوقعات السائدة تشير إلى أن «البنك» سيختار زيادة تقليدية قدرها 25 نقطة أساس، ترفع سعر الفائدة إلى 1.25 في المائة، في ظل اختلاف الظروف الحالية جذرياً عن حقبة الثمانينات.

وتكمن المعضلة الأساسية أمام «بنك اليابان» في الحفاظ على ثقة الأسواق بأنه لا يتأخر عن منحنى التضخم، من دون أن يذهب في الاتجاه الآخر ويُحدث تشديداً نقدياً مفاجئاً قد يضر بالنشاط الاقتصادي.

زيادة ربع نقطة هي السيناريو الأرجح

ويشير أشخاص مطلعون على تفكير «البنك المركزي» إلى أن صانعي السياسة لا يميلون إلى رفع الفائدة بمقدار 50 نقطة أساس هذا الشهر، في ظل احتواء ضغوط الأسعار على المدى القريب، فضلاً عن مخاطر إحداث صدمة لدى مجتمع اعتاد عقوداً من تكاليف الاقتراض القريبة من الصفر.

ووفق المصادر، فإذا قرر «بنك اليابان» رفع الفائدة، فمن المرجح أن يكتفي بالزيادة المعتادة البالغة 25 نقطة أساس، بما يسمح له بتجنب اضطراب الأسواق وإتاحة الوقت لتقييم تأثير ارتفاع تكاليف الاقتراض على نشاط الشركات والأسر.

لكن في المقابل، أدت عوامل عدة إلى زيادة الضغوط على «البنك» لتسريع وتيرة رفع الفائدة، من بينها الحرب في الشرق الأوسط، وضيق سوق العمل اليابانية، وارتفاع تكاليف الواردات نتيجة ضعف الين، وهي عوامل تزيد الضغوط التضخمية.

وتدرس السلطات النقدية، وفق المصادر، إمكانية رفع الفائدة بوتيرة تقارب مرة كل 3 أشهر، بدلاً من وتيرة الرفع التي اتبعها «البنك» منذ بدء دورة التشديد الحالية.

ويرى محللون أن هذا يمثل سبباً إضافياً لعدم اللجوء إلى زيادة كبيرة في سبتمبر الحالي، إذ إن رفع الفائدة بمقدار 50 نقطة أساس دفعة واحدة قد يأتي بنتيجة عكسية، من خلال إثارة مخاوف الأسواق من أن «البنك» يشعر بأنه تأخر بالفعل في التعامل مع التضخم.
أشخاص يمرون أمام مقر «بنك اليابان» في طوكيو يوم 1 سبتمبر 2026 (أ.ف.ب)

وقال نوبوياسو أتاغو، المسؤول السابق في «بنك اليابان» وكبير الاقتصاديين حالياً في معهد «راكوتن» للأبحاث الاقتصادية، إن رفع الفائدة بمقدار 50 نقطة أساس قد يُنظر إليه على أنه علامة على «يأس» البنك المركزي، وقد يحول تركيز السوق إلى مخاطر تأخره عن منحنى التضخم.

وأضاف أن «(بنك اليابان) من المرجح أن يرفع الفائدة إلى 1.25 في المائة هذا الشهر، ثم يُجري زيادة أخرى بمقدار 25 نقطة أساس في ديسمبر (كانون الأول) أو يناير (كانون الثاني) المقبلين»، في إجراء احترازي لمواجهة تصاعد مخاطر التضخم.

وتابع: «مع اضطراب سوق السندات بالفعل، لا جدوى من أن يفاجئ (بنك اليابان) الأسواق ويتسبب في مزيد من الاضطرابات».

الاحتفاظ ببعض الذخيرة النقدية

بدأ «بنك اليابان» دورة التشديد الحالية في عام 2024، ورفع سعر الفائدة في زيادات قدرها 25 نقطة أساس، بوتيرة تبلغ نحو مرتين سنوياً.

وكان مسؤولو «البنك» قد شددوا في السابق على ضرورة التحرك بحذر، لتجنب إضعاف المعنويات في اقتصاد عانى من الانكماش السعري لنحو 3 عقود.

لكن خلال الأشهر الأخيرة، أدت الضغوط السعرية الأكبر حدة، الناجمة عن الانخفاض الكبير في قيمة الين، إلى زيادة الإحساس بضرورة التحرك، سواء داخل اليابان وخارجها.

كما عززت سلسلة من التصريحات المتشددة من مسؤولي «بنك اليابان»، إلى جانب الضغوط التي مارسها وزير الخزانة الأميركي سكوت بيسنت، التوقعات بأن «البنك» سيرفع أسعار الفائدة هذا الشهر.

وكانت تصريحات عضو مجلس إدارة «بنك اليابان» المتشدد، هاجيمي تاكاتا، قد أثارت تكهنات بإمكانية إقدام «البنك» على زيادة أكبر من المعتاد.

لكن محافظ «بنك اليابان»، كازو أويدا، قال الأسبوع الماضي إن الظروف الاقتصادية والأسعار تتحرك إلى حد كبير بما يتماشى وتوقعات «البنك»، في إشارة إلى أن مخاطر التضخم لم ترتفع بالقدر الكافي لتبرير زيادة استثنائية في أسعار الفائدة.

وقال أويدا: «نأمل مواصلة رفع أسعار الفائدة في ظل بقاء الأوضاع المالية ميسرة»، لكنه أضاف أن البنك «رفع أسعار الفائدة 5 مرات حتى الآن، ولذلك نحتاج إلى تقييم التأثير التراكمي على الاقتصاد بعناية».
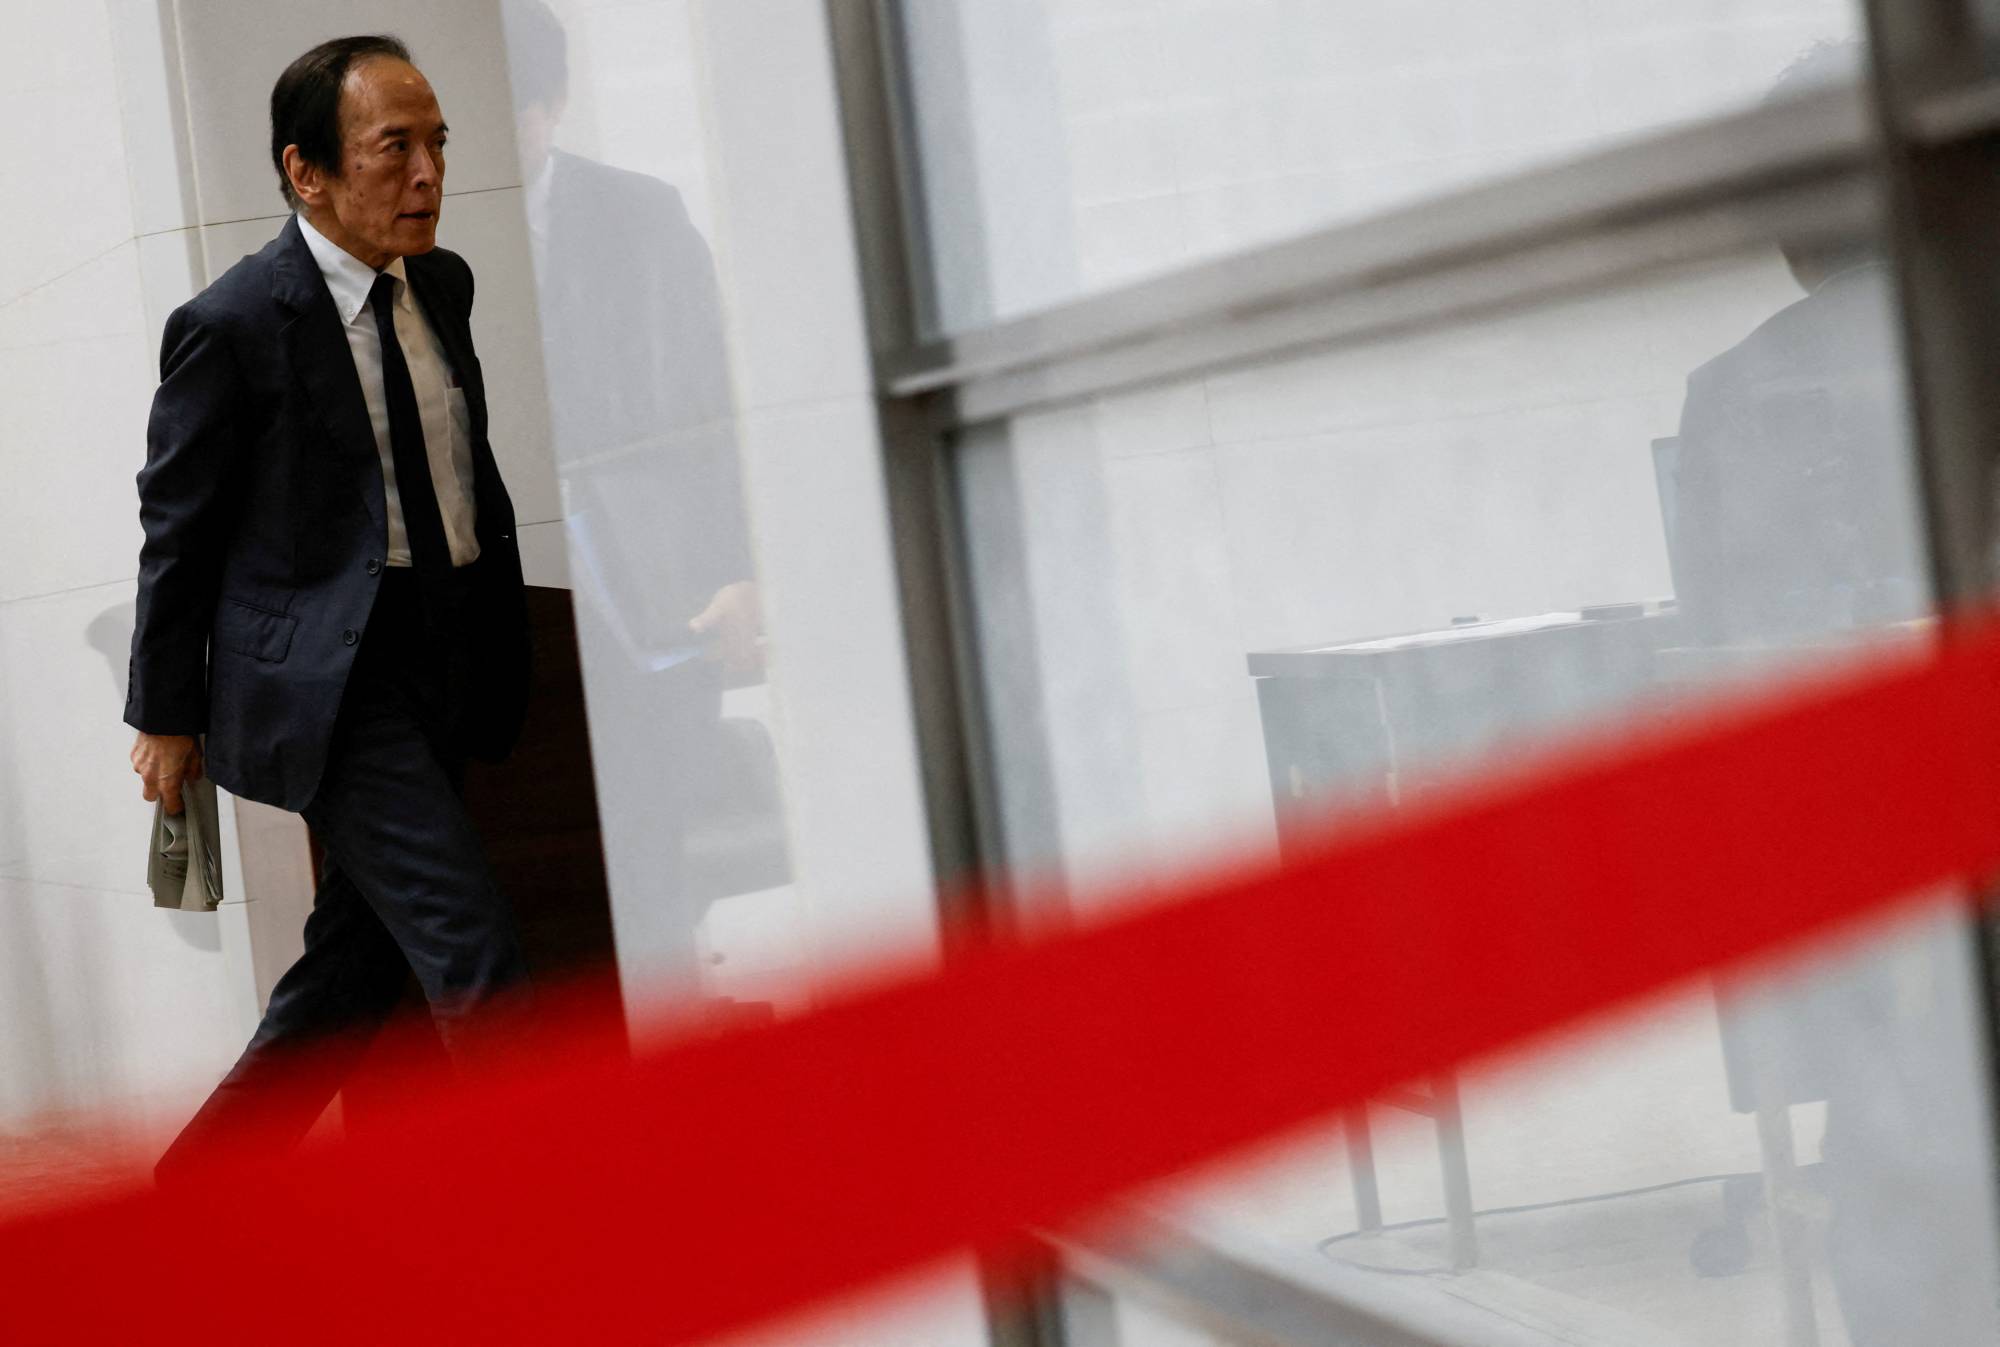
محافظ «بنك اليابان» كازو أويدا في طريقه إلى مؤتمر صحافي سابق بمقر «البنك» في العاصمة طوكيو (رويترز)

كما أدى ارتفاع الين إلى أعلى مستوى له في 7 أشهر عند نحو 153 يناً للدولار، مبتعداً بشكل كبير عن أدنى مستوى له في 40 عاماً قرب 164 يناً الذي سجله في يوليو (تموز) الماضي، إلى تخفيف بعض الضغوط عن «البنك» لاتخاذ خطوة كبيرة لدعم العملة.

وقال أحد المصادر إن «بنك اليابان» يستطيع على الأرجح إجراء زيادتين إضافيتين للفائدة هذا العام، «ولذلك لا توجد حاجة إلى زيادة قدرها 50 نقطة أساس دفعة واحدة».

وأشار مصدر آخر إلى أن البيانات الأخيرة تظهر أن التضخم لم يتسارع بالحدة التي تبرر رفع الفائدة بمقدار أكبر من المعتاد، وهو تقييم أيدته 3 مصادر أخرى مطلعة على تفكير «البنك».

الاقتصاد لا يحتاج إلى تشديد حاد

وتشير البيانات الأخيرة إلى أن الاقتصاد الياباني لا يحتاج في الوقت الراهن إلى تشديد نقدي حاد يستهدف كبح الطلب القوي بصورة مفرطة.

ورغم أن الارتفاع الأخير في أسعار المنتجين يُنظر إليه على أنه عامل قد يزيد الضغوط على أسعار المستهلك خلال الأشهر المقبلة، فإن المؤشرات لا تزال محدودة على دخول الاقتصاد دوامة مقلقة من ارتفاع الأسعار والأجور.

وشدد مسؤولو «بنك اليابان» على ضرورة مراقبة تأثير الزيادات السابقة في الفائدة على الإقراض المصرفي، خصوصاً في ظل عدم اليقين بشأن كيفية استجابة الأسر والشركات لارتفاع تكاليف الاقتراض بعد عقود من السياسة النقدية فائقة التيسير.

ولا تزال الأوضاع المالية ميسرة حتى الآن، مع ارتفاع الإقراض المصرفي بنسبة 5.4 في المائة على أساس سنوي في أغسطس (آب) الماضي.

الحمائم يدفعون نحو الحذر

وقد يرى أعضاء مجلس إدارة «بنك اليابان» الأميل إلى التيسير النقدي حاجة أكبر إلى التحرك بحذر، مع اقتراب سعر الفائدة من المستويات التي يُعتقد أنها محايدة للاقتصاد.

ويقدر موظفو «البنك» نطاق سعر الفائدة المحايد للاقتصاد الياباني بين 1.1 و2.5 في المائة.

وكان عضو مجلس الإدارة تويتشيرو أسادا، المعارض الوحيد قرار «البنك» في يونيو (حزيران) رفع الفائدة إلى واحد في المائة، قد قال لـ«رويترز» في يوليو الماضي إنه يريد رؤية تضخم مدفوع بالطلب قبل تأييد مزيد من زيادات أسعار الفائدة.

كما قالت أيانو ساتو، وهي عضو آخر تميل إلى التيسير وانضمت إلى مجلس الإدارة في 30 يونيو، إن على «البنك المركزي» ألا يركز فقط على مخاطر ارتفاع الأسعار، بل أن يأخذ أيضاً في الحسبان المخاطر السلبية التي تهدد النمو.

وقالت ماري إيواشيتا، كبيرة استراتيجيي أسعار الفائدة لدى «نومورا سيكيوريتيز»: «لن أفاجأ إذا رأى بعض أعضاء مجلس الإدارة حاجة إلى اتباع نهج أكبر حذراً في رفع أسعار الفائدة مقارنة بما تتوقعه الأسواق، التي بدأت تتقدم قليلاً على نفسها». وأضافت أن «(بنك اليابان) من المرجح أن يتمسك بزيادة قدرها 25 نقطة أساس في الوقت الراهن».
مقالات ذات صلة

الدولار يرتفع والين قرب أعلى مستوى في 7 أشهر قبل اجتماعي «الفيدرالي» وبنك اليابان

الاقتصاد أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)

الدولار يرتفع والين قرب أعلى مستوى في 7 أشهر قبل اجتماعي «الفيدرالي» وبنك اليابان

ارتفع الدولار في التعاملات الآسيوية، يوم الاثنين، فيما حافظ الين على مكاسبه قرب أعلى مستوى له في سبعة أشهر.

«الشرق الأوسط» (سيدني)
الاقتصاد مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)

أسبوع المصارف المركزية الحاسم... النفط فوق 100 دولار يعيد التضخم إلى الواجهة

تدخل الأسواق العالمية أسبوعاً حافلاً بقرارات البنوك المركزية، في وقت تعود فيه مخاطر التضخم إلى الواجهة مع ارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل.

«الشرق الأوسط» (عواصم)
الاقتصاد بورصة نيويورك خلال تداولات بعد ظهر يوم 3 سبتمبر 2026 في مدينة نيويورك (أ.ف.ب)

أسبوع حاسم للبنوك المركزية... أسواق الفائدة تترقب إشارات «الفيدرالي»

تتجه الأسواق العالمية إلى أسبوع حافل بقرارات وإشارات البنوك المركزية، مع ترقب المستثمرين لمسارات أسعار الفائدة في الولايات المتحدة وأوروبا واليابان.

«الشرق الأوسط» (عواصم)
الاقتصاد أوراق نقدية من فئة الدولار الأميركي (رويترز)

الدولار يستعيد زخمه مع وارش... والين يتجاوز 160 مجدداً وسط مخاوف التدخل

استقر الدولار قرب أعلى مستوى له في أسبوعين، يوم الاثنين، مع زيادة رهانات رفع الفائدة بعد تصريحات متشددة لرئيس الاحتياطي الفيدرالي.

«الشرق الأوسط» (هونغ كونغ)
تحليل إخباري تدريب عسكري لجنود من قوات المشاة في الجيش الياباني (رويترز)

تحليل إخباري عصر الردع: اليابان تخرج من «عقيدة السلام»

تدخل اليابان مرحلة جديدة في سياستها الدفاعية، في ظل تحولات متسارعة تشهدها البيئة الأمنية في شرق آسيا، وتصاعد القدرات العسكرية للصين وكوريا الشمالية.

أنطوان الحاج

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.