من النفط إلى النقل والتكرير... قطاع الطاقة السعودي ينوّع محركات النمو

أرباح الشركات قفزت 39 % إلى 66.9 مليار دولار في النصف الأول... و«أرامكو» استحوذت على النصيب الأكبر

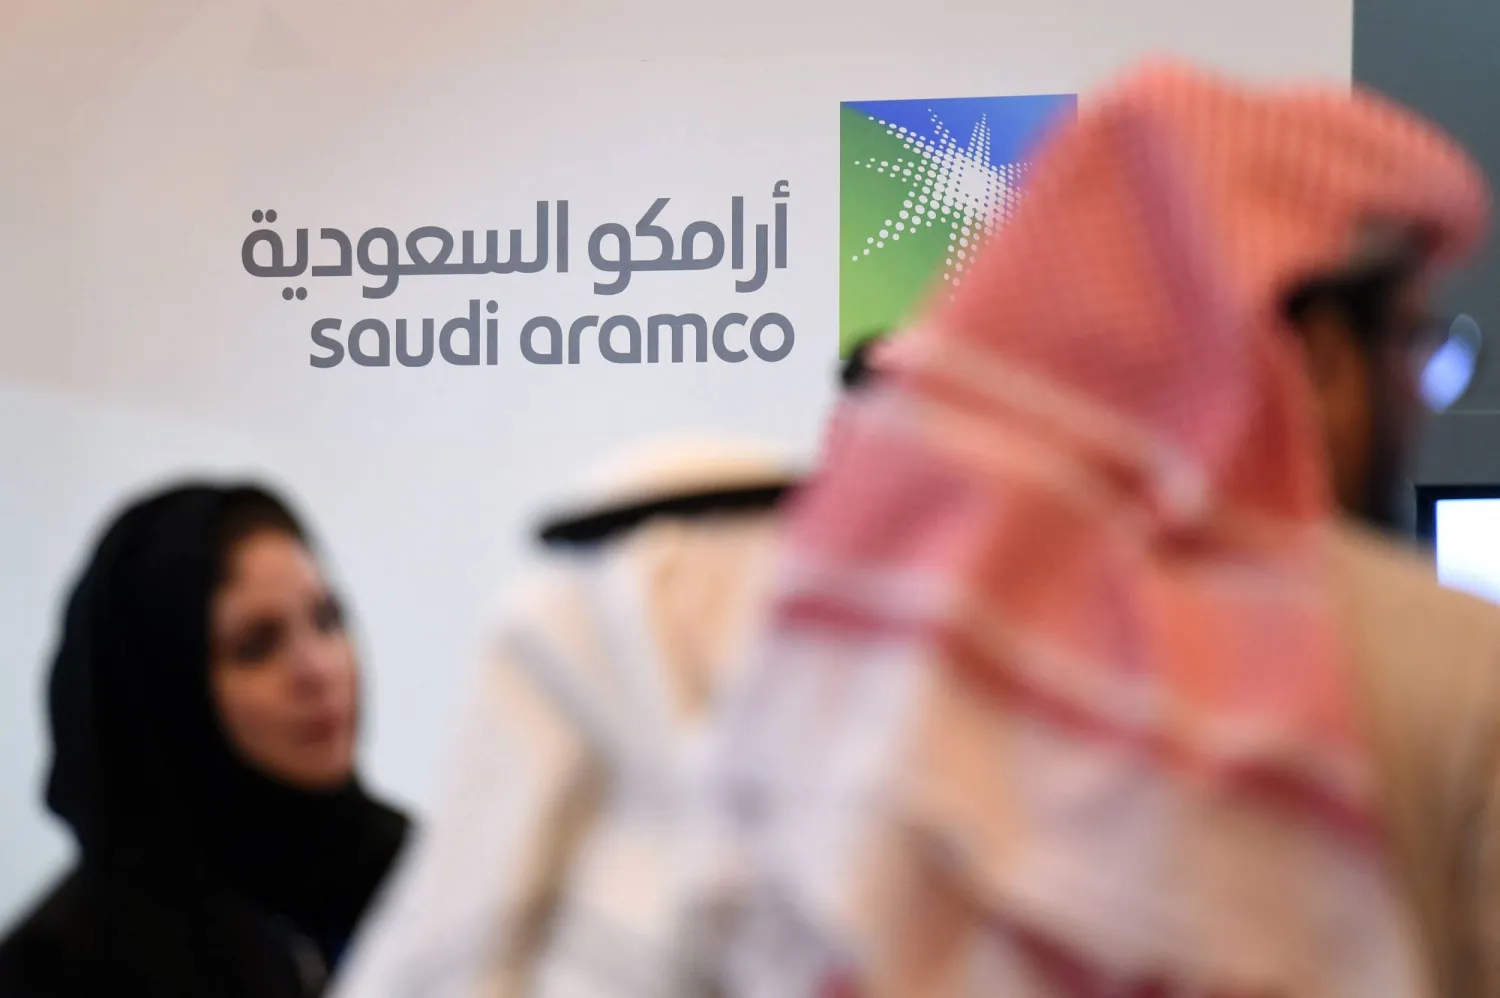
أشخاص يقفون أمام شعار شركة «أرامكو» خلال المنتدى العالمي العاشر للتنافسية (أرشيفية - أ.ف.ب)
TT

من النفط إلى النقل والتكرير... قطاع الطاقة السعودي ينوّع محركات النمو

أشخاص يقفون أمام شعار شركة «أرامكو» خلال المنتدى العالمي العاشر للتنافسية (أرشيفية - أ.ف.ب)

لم يعد أداء قطاع الطاقة السعودي مرتبطاً بحركة أسعار النفط وحدها، إذ كشفت النتائج المالية للنصف الأول من عام 2026 عن تنوع متزايد في محركات الأداء، مع استفادة الشركات المدرجة في السوق المالية السعودية (تداول) من تحسن النشاط في النقل البحري والتكرير والبتروكيميائيات والخدمات المرتبطة بالطاقة، بالتوازي مع استمرار القوة المالية لشركة «أرامكو السعودية».

وأظهر هذا التنوع أثره بوضوح في النتائج المجمعة للشركات، التي قفزت أرباحها بنسبة 39 في المائة خلال النصف الأول لتصل إلى 66.9 مليار دولار (250.9 مليار ريال)، مقارنة بـ48.2 مليار دولار (180.6 مليار ريال) في الفترة المماثلة من 2025، بزيادة بلغت 18.75 مليار دولار (70.3 مليار ريال).

ولم يقتصر التحسن على الأشهر الستة الأولى، إذ سجل القطاع خلال الربع الثاني وحده قفزة في الأرباح بنسبة 49.7 في المائة إلى 33.8 مليار دولار (127 مليار ريال)، مقابل 22.6 مليار دولار (84.8 مليار ريال) في الربع المماثل من العام السابق. كما ارتفعت الإيرادات بنسبة 24 في المائة إلى 128 مليار دولار (480.35 مليار ريال)، مقارنة بـ103.37 مليار دولار (387.65 مليار ريال).

أكثر من محرك للنمو

وتعكس هذه الأرقام اتساع سلسلة القيمة في قطاع الطاقة السعودي، حيث لم تعد الاستفادة من دورة النفط مقتصرة على الإنتاج والبيع، بل امتدت إلى النقل والتكرير والبتروكيميائيات والخدمات المساندة.

ويرى الرئيس التنفيذي لشركة «جي وورلد»، محمد حمدي عمر، في تصريح لـ«الشرق الأوسط»، أن أبرز ما يميز نتائج القطاع خلال النصف الأول ليس ارتفاع الأرباح في حد ذاته، وإنما تعدد محركات النمو التي وقفت وراء هذا الأداء، وهو ما يعكس اتساع سلسلة القيمة في قطاع الطاقة بالمملكة.

وأوضح أن المحرك الأول تمثل في ارتفاع أسعار النفط والمنتجات المكررة والكيميائية وتحسن الهوامش، وهو ما انعكس بصورة مباشرة على نتائج «أرامكو السعودية»، حتى مع انخفاض بعض الكميات المباعة.

أما المحرك الثاني، فيظهر في النقل والخدمات اللوجستية المرتبطة بالطاقة، وتبرز «البحري» نموذجاً واضحاً عليه. فقد استفادت الشركة من ارتفاع أسعار الشحن العالمية وزيادة النشاط التشغيلي، خصوصاً في نقل النفط، لتقفز أرباحها خلال النصف الأول بنسبة 420 في المائة إلى 4.8 مليار ريال (1.28 مليار دولار)، مقابل 940 مليون ريال (250.6 مليون دولار) في الفترة نفسها من 2025.

وفي الربع الثاني وحده، ارتفعت أرباح «البحري» إلى نحو 2.75 مليار ريال (733.3 مليون دولار)، مع استفادتها من قوة سوق النقل البحري وزيادة الطلب على الناقلات، وهو ما يوضح أن القيمة الاقتصادية في قطاع الطاقة لا تتولد فقط من سعر البرميل، وإنما أيضاً من سلسلة الإمداد والخدمات المرتبطة به.
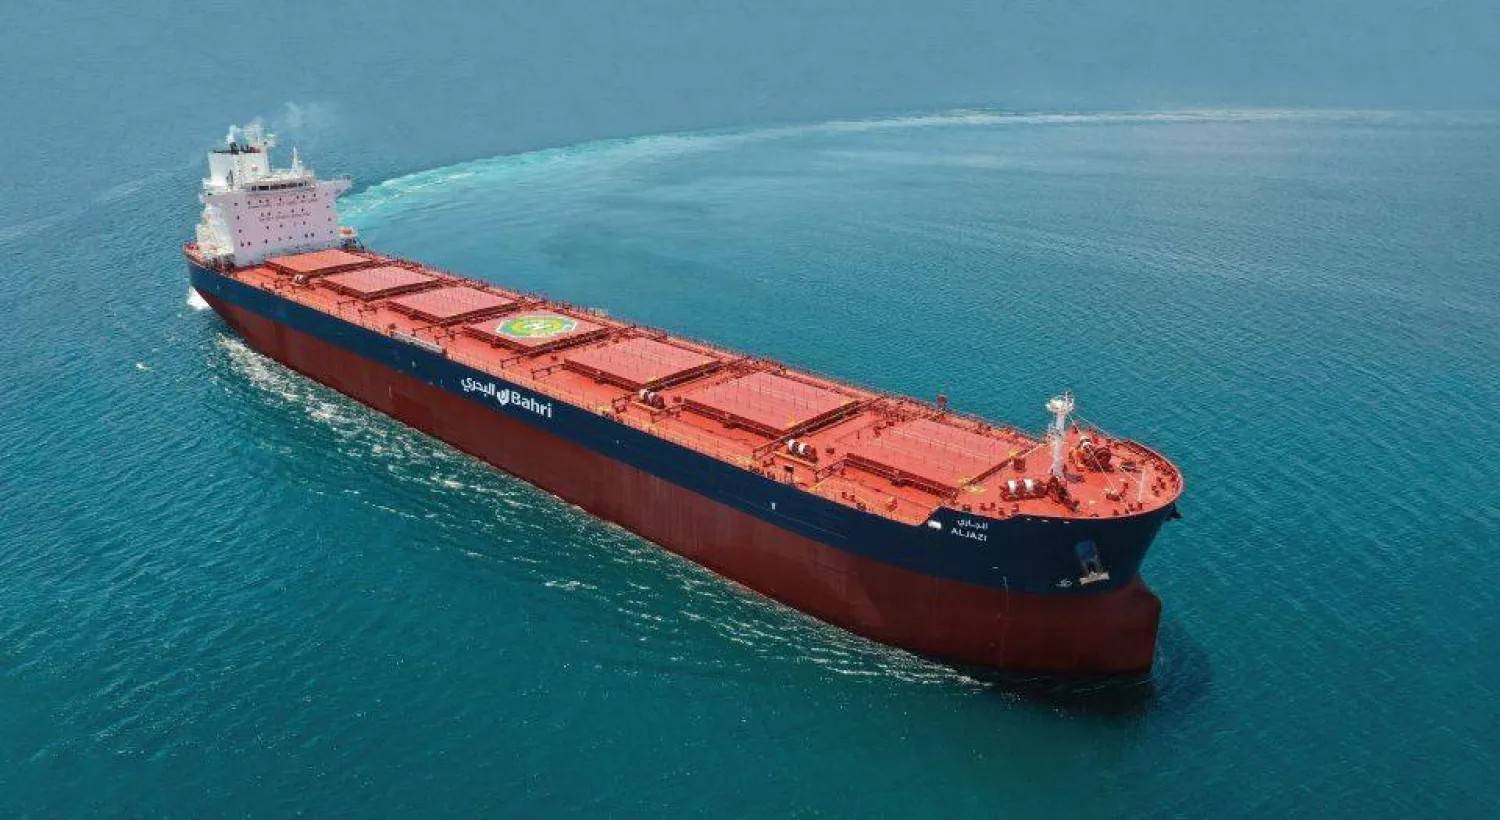
إحدى سفن «البحري» (موقع الشركة الإلكتروني)

ويتمثل المحرك الثالث في تحسن الكفاءة التشغيلية وهوامش التكرير والبتروكيميائيات، وهو ما ظهر بصورة لافتة في أداء شركة رابغ للتكرير والبتروكيميائيات (بترورابغ)، التي تحولت إلى الربحية خلال النصف الأول وسجلت نحو 4 مليارات ريال (1.07 مليار دولار)، مقارنة بخسائر بلغت قرابة ملياري ريال في الفترة المماثلة من العام السابق.

وفي الربع الثاني، ارتفعت أرباح الشركة إلى 2.66 مليار ريال (709.3 مليون دولار)، مقارنة بخسارة قدرها 1.37 مليار ريال (365.3 مليون دولار) في الربع الثاني من 2025، بدعم من ارتفاع معدلات تشغيل المصانع، وزيادة أحجام المبيعات، وتحسن هوامش المنتجات المكررة والبتروكيماوية، إلى جانب انخفاض تكاليف التمويل.

ويقول عمر إن هذه التطورات تدلل على أن قطاع الطاقة السعودي أصبح أكثر تكاملاً، إذ يجمع بين الإنتاج والتكرير والبتروكيماويات والحفر والخدمات والنقل واللوجستيات، وبالتالي أصبحت العوامل المؤثرة في نتائجه أكثر تنوعاً من مجرد حركة أسعار النفط.

«أرامكو»... المحرك الأكبر

ورغم اتساع مصادر النمو، فإن «أرامكو» لا تزال تمثل الجزء الأكبر بفارق واسع من النتائج المجمعة للقطاع. وسجَّلت الشركة صافي أرباح بلغ 241.6 مليار ريال (64.4 مليار دولار) خلال النصف الأول من 2026، بزيادة 33.3 في المائة مقارنة بـ181.3 مليار ريال (48.3 مليار دولار) في الفترة نفسها من العام السابق. وبذلك استحوذت وحدها على نحو 96 في المائة من إجمالي أرباح الشركات الست التي شملتها النتائج، والبالغة نحو 251 مليار ريال (66.9 مليار دولار).

ويعني ذلك أن التنوع في محركات الأداء أصبح أكثر وضوحاً، لكنه لم يؤدِ بعد إلى تغيير جوهري في تركّز النتائج حول الشركة الأكبر في القطاع.
مبنى «أرامكو» في الرياض (أ.ف.ب)

تحسن هيكلي أم دورة مؤقتة؟

ويرى عمر أن قراءة النتائج تتطلب التمييز بين التحسن الهيكلي المستدام والعوامل الدورية أو الاستثنائية التي ساهمت في تضخيم معدلات النمو خلال النصف الأول. فجزء من التحسن، وفق تقديره، يعكس تغيرات هيكلية مستمرة، خصوصاً في ظل توسع البنية التحتية للطاقة في المملكة، وزيادة الاستثمار في الغاز والتكرير والبتروكيميائيات، وتطوير قدرات الإنتاج والنقل والخدمات المرتبطة بالطاقة.

وتواصل «أرامكو» في هذا الإطار تطوير مجموعة من المشروعات التي تعزز قاعدة إيراداتها على المدى الطويل، من بينها زيادة إنتاج حقل الظلوف، وتوسعة معمل الغاز في الفاضلي، ومراحل تطوير حقل الجافورة.

لكن معدلات النمو القياسية التي سجلتها بعض الشركات لا يمكن، في المقابل، افتراض استمرارها بالوتيرة نفسها.

ويشير عمر إلى أن القفزة الكبيرة في نتائج «البحري» خلال الربع الثاني ارتبطت بدرجة كبيرة بارتفاع أسعار النقل العالمية، والظروف الجيوسياسية، وزيادة الطلب على الناقلات، ولذلك سيكون من غير الواقعي اعتبار معدلات النمو الحالية قابلة للتكرار بصورة دائمة.

وينطبق جزء من ذلك أيضاً على «بترورابغ»، إذ إن المقارنة تتم مع الربع الثاني من 2025 الذي تأثر بأعمال صيانة دورية شاملة استمرت نحو 60 يوماً، وأدت إلى انخفاض الإنتاج والمبيعات. وبالتالي فإن جانباً من النمو المسجَّل حالياً يعود إلى انخفاض قاعدة المقارنة، وليس فقط إلى نمو عضوي جديد.
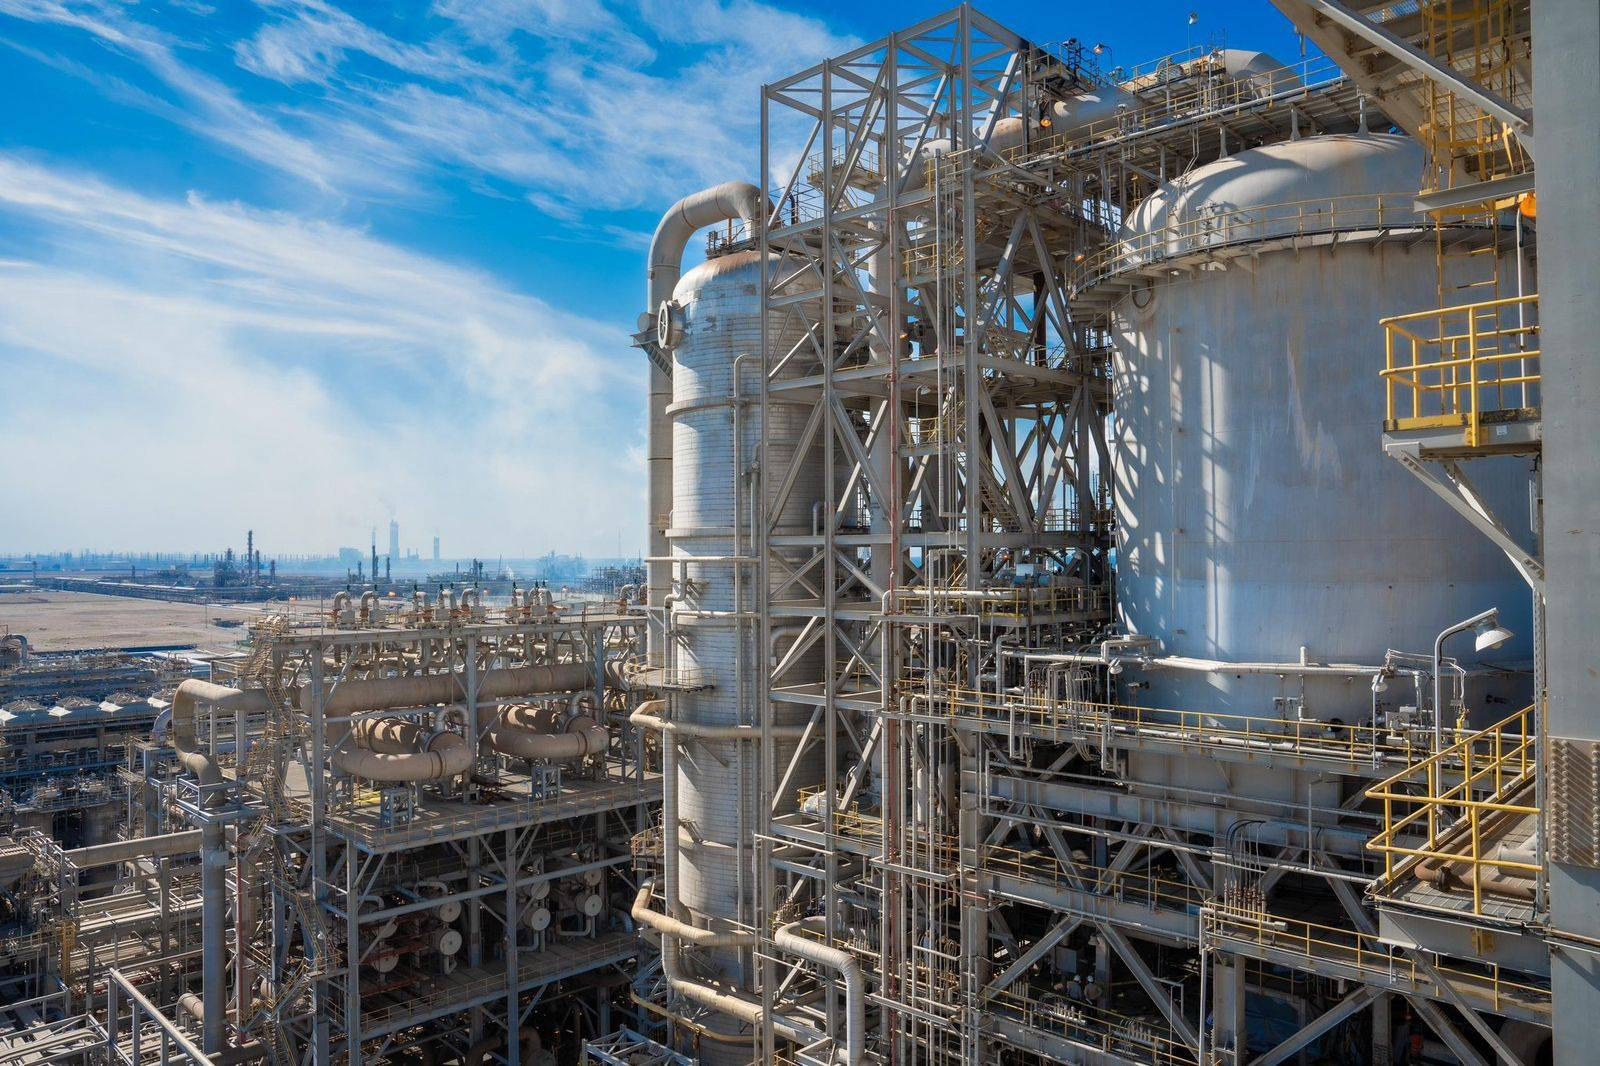
مرافق تابعة لـ«بترورابغ» (صفحة الشركة على «إكس»)

تفاوت داخل القطاع

ولا تسير جميع شركات الطاقة بالاتجاه نفسه، وهو ما يعكس تفاوتاً في طبيعة الأنشطة ومصادر الدخل. فقد واجهت «أديس» ضغوطاً مرتبطة بتعليق بعض عمليات الحفارات، بينما تحوَّلت «الحفر العربية» إلى الخسارة خلال الربع الثاني، في وقت استفادت فيه شركات النقل والتكرير من ظروف تشغيلية وسوقية أكثر دعماً.

ويعني هذا التباين أن الصورة الإجمالية الإيجابية للقطاع لا تعني تحسن جميع مكوناته بالدرجة نفسها، كما أن قوة النتائج المجمعة يجب أن تُقرأ في ضوء التركّز الكبير في «أرامكو».
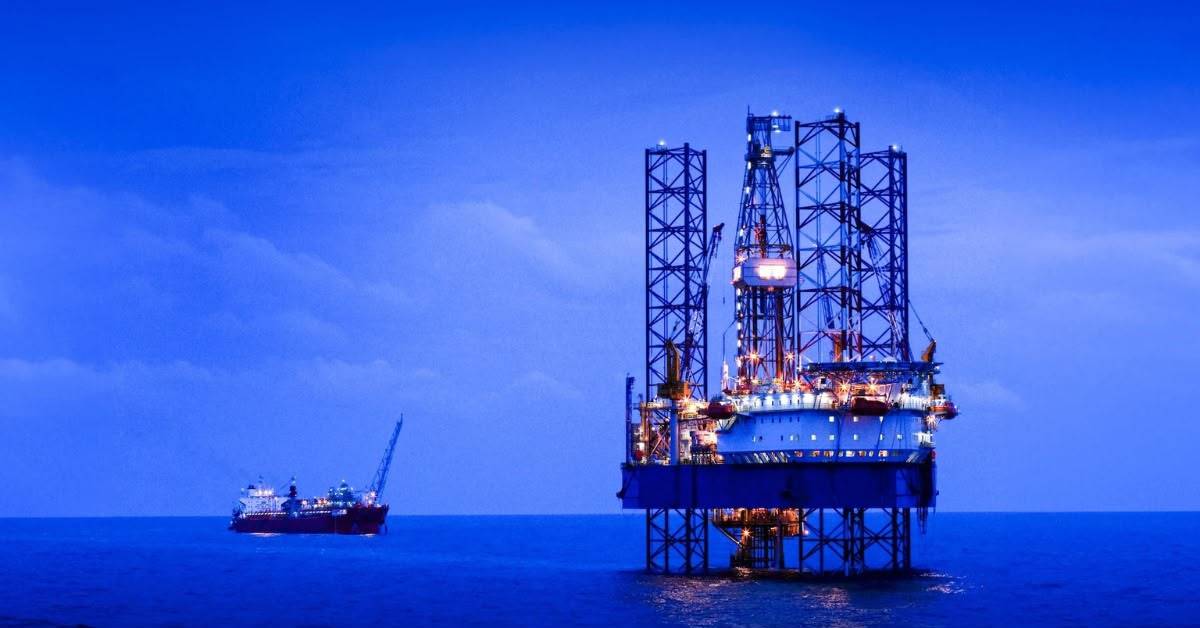
إحدى المنصات البحرية التابعة لـ«أديس» (الشركة)

ماذا ينتظر القطاع في النصف الثاني؟

يتوقع عمر أن يحافظ قطاع الطاقة السعودي على مستوى قوي من الأداء خلال النصف الثاني من 2026، لكنه يستبعد تكرار معدلات النمو التي سجَّلها في الأشهر الستة الأولى.

ويستند هذا التوقع إلى استمرار عدد من العوامل الداعمة، في مقدمتها قوة أسعار الطاقة وهوامش المنتجات المكررة، إلى جانب استمرار الاضطرابات في سلاسل الإمداد وحركة النقل البحري، فضلاً عن المشروعات الاستثمارية الكبرى داخل المملكة.

وفي المقابل، يبقى العامل الجيوسياسي سلاحاً ذا حدين بالنسبة إلى القطاع. فاستمرار الاضطرابات قد يحافظ على علاوة سعرية للنفط، ويدعم أسعار النقل وهوامش بعض المنتجات، لكن أي انفراج سريع قد يؤدي إلى تراجع أسعار الشحن وهوامش التكرير وبعض أسعار الطاقة.

ومن هنا، يرى عمر أن الاختبار الحقيقي للقطاع خلال الربعين المقبلين لن يكون في حجم الإيرادات وحده، وإنما في جودة النمو واستدامته، ومدى قدرة الشركات على الحفاظ على المكاسب التشغيلية بعيداً عن العوامل الاستثنائية.

مقالات ذات صلة

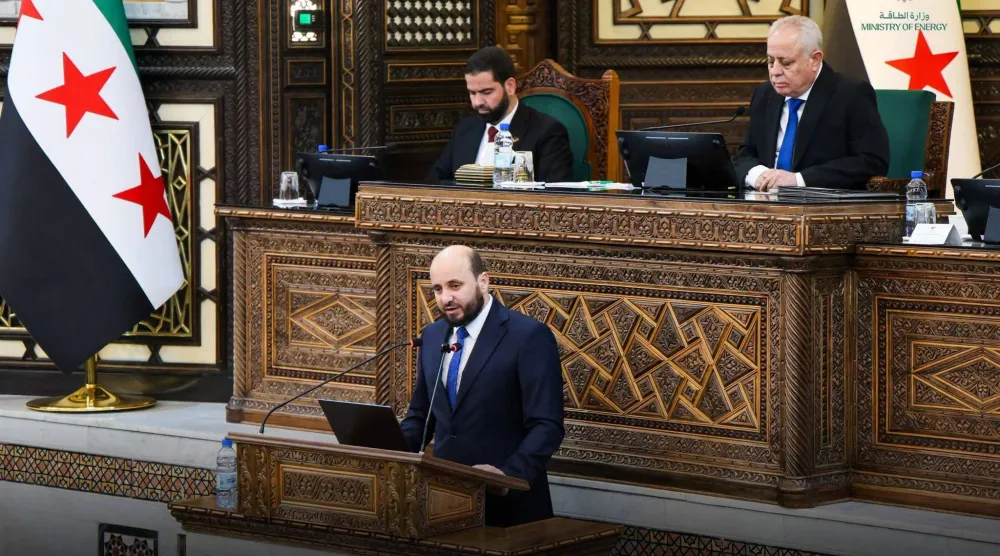
وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

المشرق العربي وزير الطاقة السوري محمد البشير يقدّم إحاطة في مجلس الشعب حول واقع قطاع الطاقة وارتفاع أسعار المحروقات (حساب الوزارة)

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

قال وزير الطاقة السوري، محمد البشير، إن الطلب على المحروقات ارتفع في سوريا من 150 ألف برميل يومياً عام 2025 إلى 300 ألف العام الحالي.

سعاد جرَوس (دمشق)
يوميات الشرق النوافذ الذكية تعتمد على مواد قادرة على تغيير خصائصها البصرية استجابة للحرارة (معهد فراونهوفر لأبحاث الأنظمة والابتكار)

نوافذ تتكيف مع الحرارة لتقليل استهلاك الطاقة

أظهرت دراسة دولية أن نوافذ ذكية تستجيب تلقائياً لتغير درجات الحرارة يمكن أن تساعد في خفض استهلاك المباني للطاقة وتحسين الراحة الحرارية

«الشرق الأوسط» (القاهرة)
الاقتصاد ناقلة نفط عملاقة تابعة لشركة «هين ليونغ» في المياه قبالة جزيرة جورونغ بسنغافورة (رويترز)

النفط يبحث عن سفن... شح الناقلات يقلب حسابات تجارة الخام

بعد أشهر من الحرب، ظهرت أزمة جديدة في سوق الطاقة: شح الناقلات العملاقة القادرة على نقل الخام لمسافات طويلة.

«الشرق الأوسط» (لندن) «الشرق الأوسط» (لندن)
الاقتصاد رئيسة البنك المركزي الأوروبي كريستين لاغارد ووزير الاقتصاد والمالية اليوناني رئيس مجموعة اليورو كيرياكوس بييراكاكيس خلال مؤتمر صحافي في دبلن (إ.ب.أ)

وزراء مالية منطقة اليورو: ارتفاع عوائد السندات يثير القلق وليس الذعر

قال رئيس مجموعة وزراء مالية منطقة اليورو، كيرياكوس بييراكاكيس، يوم الجمعة، إن وزراء مالية المنطقة «يشعرون بالقلق، ولكن ليس بالذعر» إزاء ارتفاع عوائد السندات.

«الشرق الأوسط» (دبلن)
الاقتصاد مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

تشديد السياسة النقدية يخيّم على البنوك المركزية الكبرى وسط صدمات الطاقة

تتجه البنوك المركزية الكبرى نحو تشديد السياسة النقدية، مع إعادة «الاحتياطي الفيدرالي» توجيه سياسته نحو موقف أكثر تشدداً، الأربعاء.

«الشرق الأوسط» (عواصم)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.