معركة السندات... بيسنت يضغط و«الاحتياطي الفيدرالي» يقاوم

شراء مزيد من الديون يهدف إلى خفض تكلفة الاقتراض... ولكنه قد يصطدم بمساعي وارش لكبح الأسعار

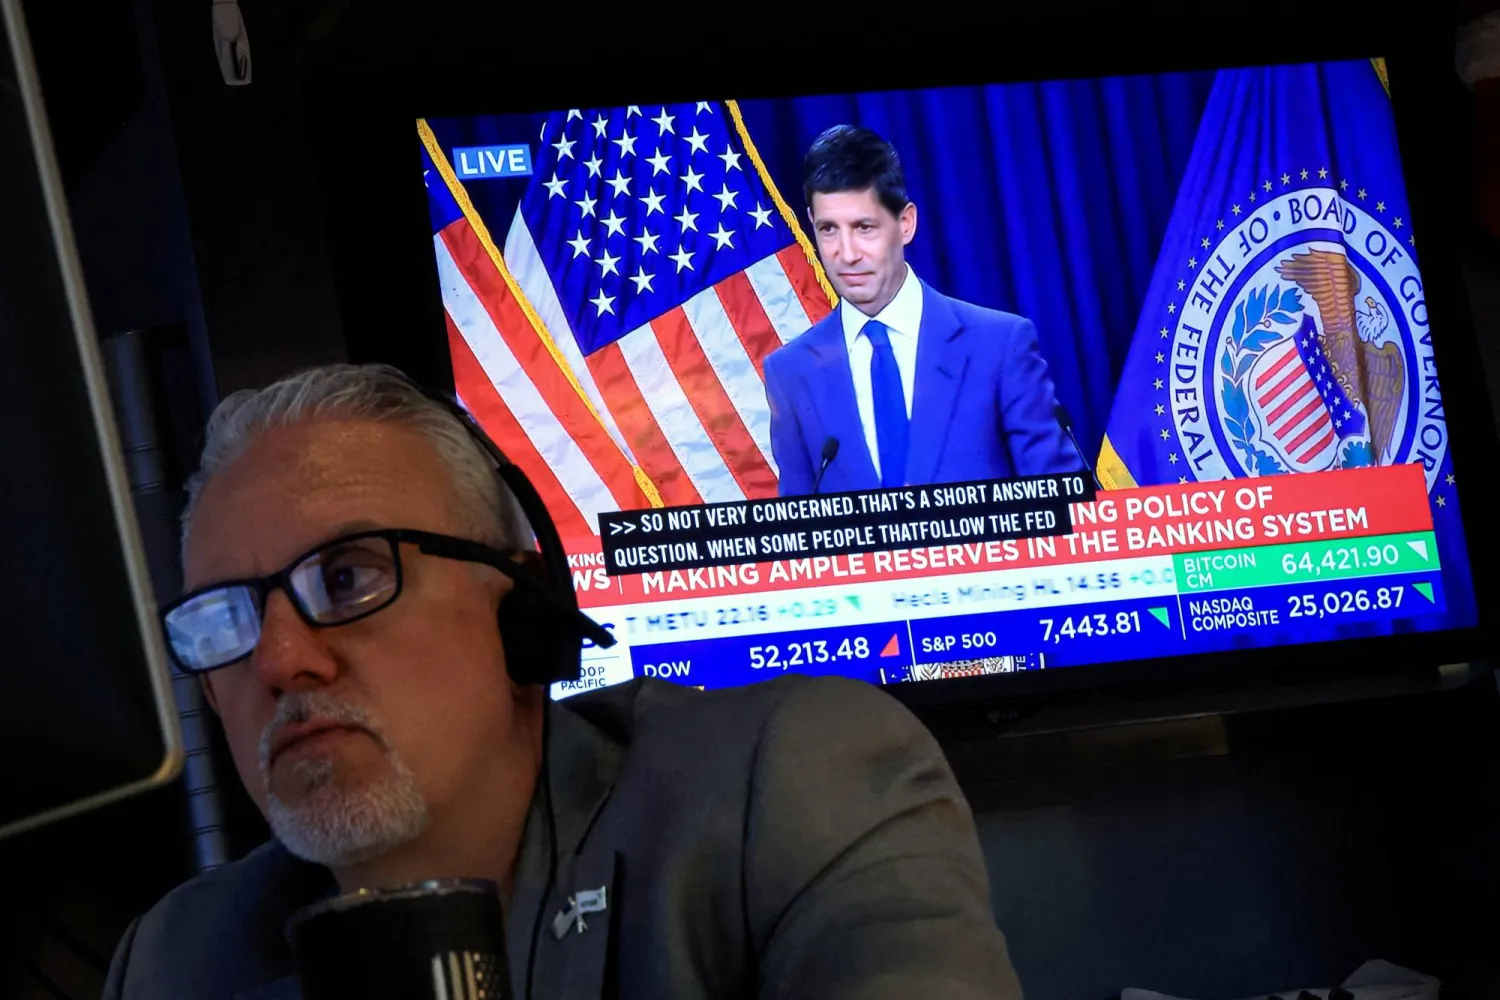
متداول يعمل في بورصة نيويورك بينما تُظهر شاشة وراءه رئيس «الاحتياطي الفيدرالي» في مؤتمر صحافي عقب اجتماع لجنة السياسة النقدية (رويترز)
TT

معركة السندات... بيسنت يضغط و«الاحتياطي الفيدرالي» يقاوم

متداول يعمل في بورصة نيويورك بينما تُظهر شاشة وراءه رئيس «الاحتياطي الفيدرالي» في مؤتمر صحافي عقب اجتماع لجنة السياسة النقدية (رويترز)

​في سوق السندات الأميركية؛ حيث يُفترض أن تحدِّد قوى العرض والطلب سعر الاقتراض للحكومة الكبرى في العالم، بدأت واشنطن ترسل إشارات متناقضة.

من جهة، يتحرك وزير الخزانة الأميركي سكوت بيسنت لتهدئة العوائد على السندات طويلة الأجل، بعدما قفزت تكاليف الاقتراض إلى أعلى مستوياتها في 19 عاماً. ومن جهة أخرى، يستعد رئيس مجلس «الاحتياطي الفيدرالي» كيفين وارش للدفاع عن نهج يقوم على ترك الأسواق تقرأ إشارات الأسعار والبيانات الاقتصادية، حتى لو قادت تلك الإشارات إلى أسعار فائدة أعلى.

وهنا تحديداً تكمن المشكلة، فخطة بيسنت لزيادة مشتريات الخزانة من الديون طويلة الأجل، التي تستهدف على الأقل مضاعفة عمليات إعادة شراء السندات لتصل إلى 4 مليارات دولار على الأقل لكل عملية، تهدف إلى تخفيف الضغوط عن سوق تبلغ قيمتها نحو 32 تريليون دولار.

لكن مستثمرين كباراً يرون أن الخطوة قد تفعل العكس تماماً: أن تجعل السياستين المالية والنقدية في الولايات المتحدة تسيران في اتجاهين متعارضين، في وقت لا يزال فيه التضخم أعلى بكثير من هدف «الاحتياطي الفيدرالي» البالغ 2 في المائة.
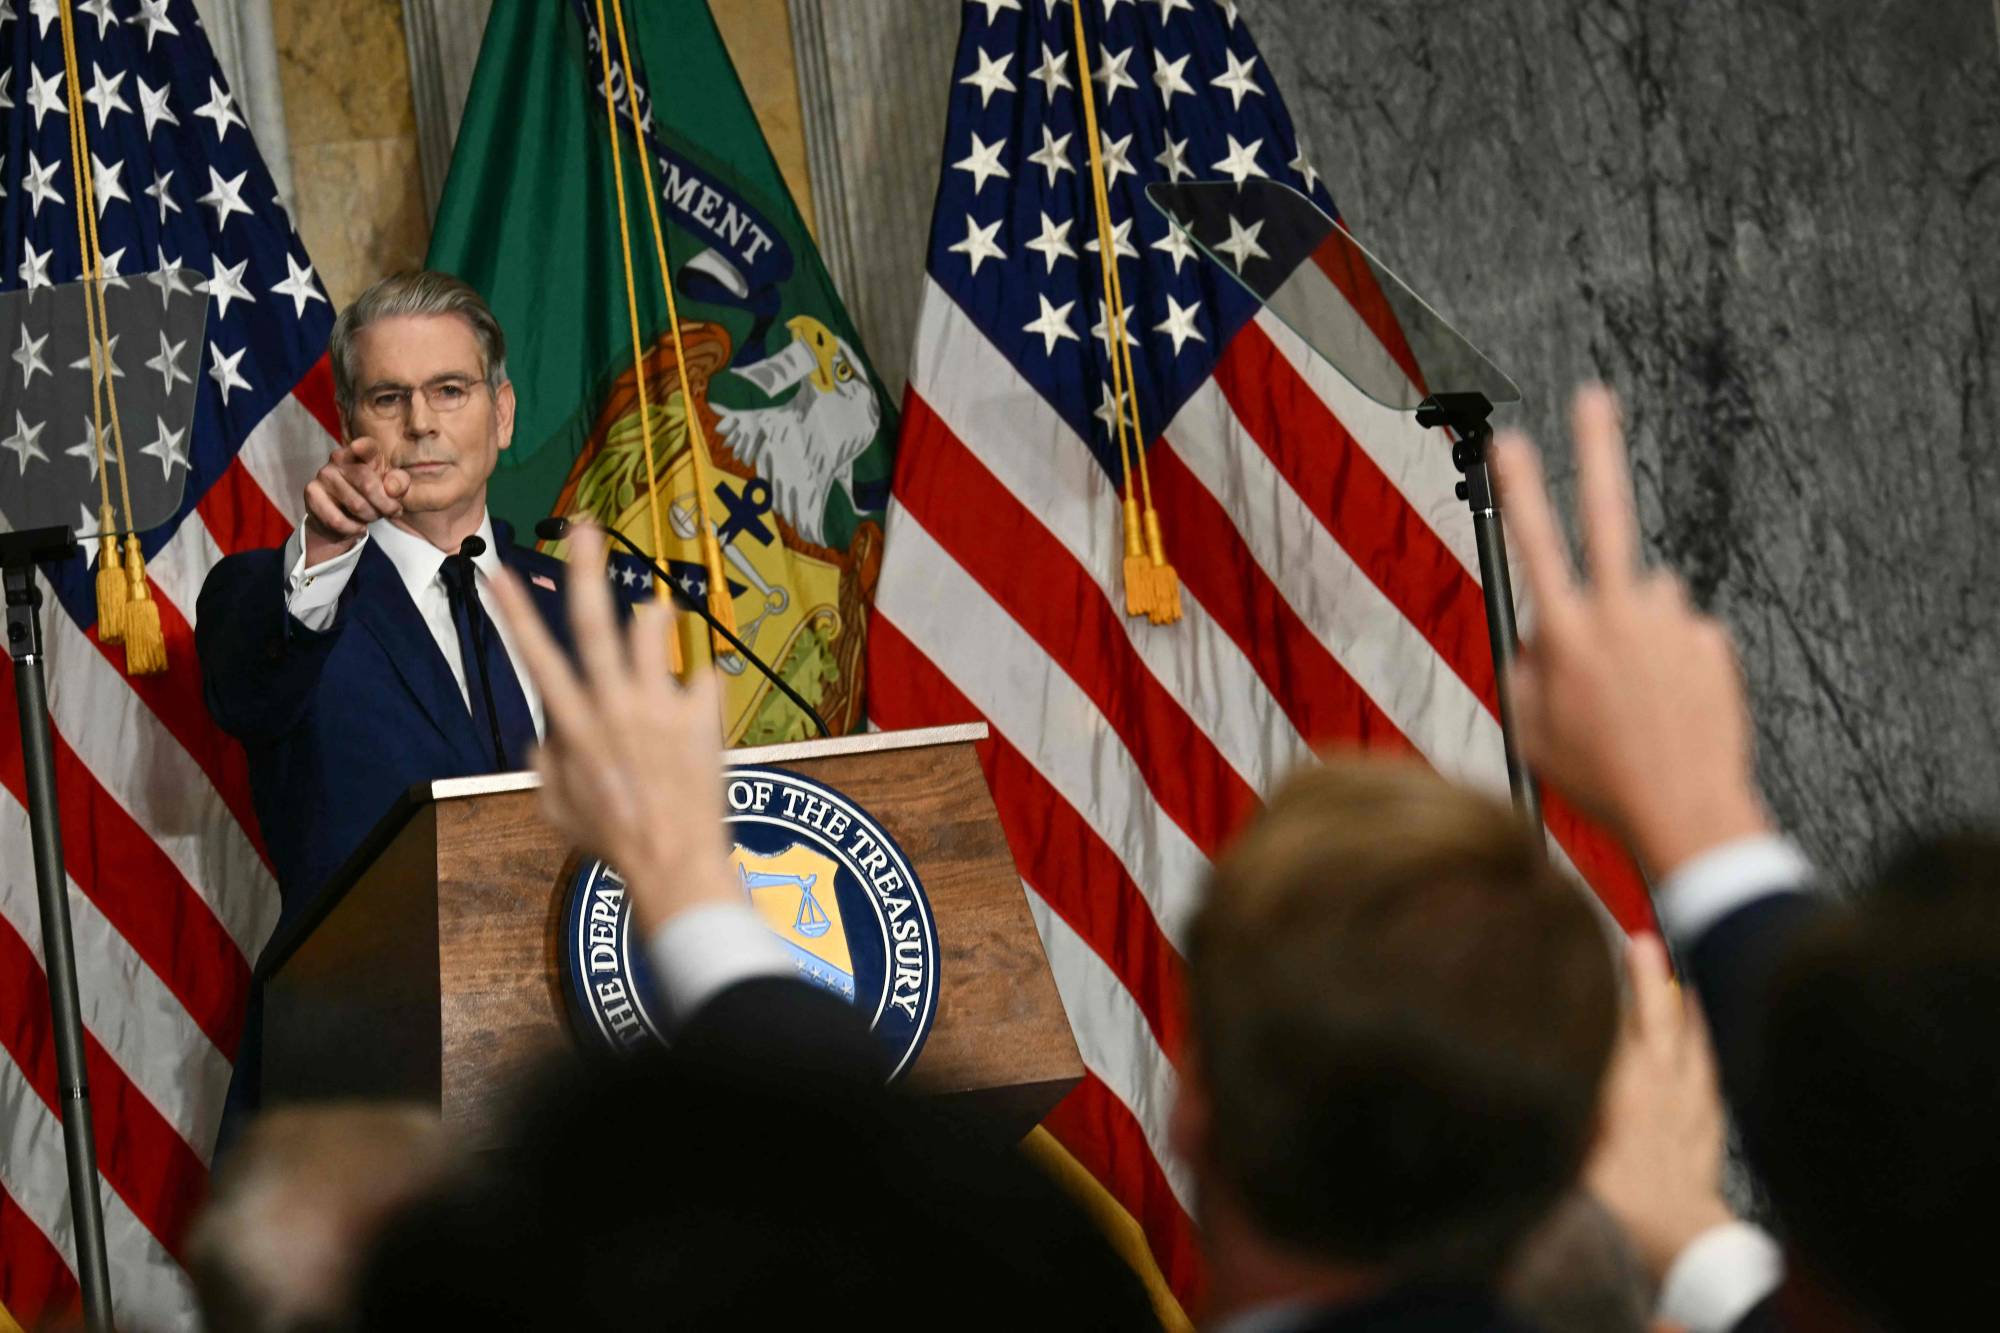
وزير الخزانة سكوت بيسنت يجيب عن أسئلة الصحافيين خلال مؤتمر صحافي في واشنطن العاصمة يوم 24 أغسطس (أ.ف.ب)

اتجاهان معاكسان

اللافت أن الرجلين ليسا غريبين بعضهما عن بعض. فبيسنت ووارش -وكلاهما من تلامذة الملياردير ومدير صناديق التحوط ستانلي دراكنميلر- يحافظان على علاقة ودية، ويلتقيان بصورة منتظمة. ولكن ذلك لا يخفي اتساع الفجوة بين أولويات وزارة الخزانة و«الاحتياطي الفيدرالي»، وفق صحيفة «فاينانشال تايمز».

فبالنسبة إلى بيسنت، ارتفاع عوائد السندات طويلة الأجل يعني ارتفاع تكلفة الاقتراض على الحكومة والأُسَر والشركات، من الرهون العقارية إلى تمويل الاستثمارات. ولذلك، فإن تهدئة السوق تبدو هدفاً اقتصادياً ومالياً مهماً.

أما بالنسبة إلى وارش، فإن ارتفاع عوائد السندات قد يكون في حد ذاته إشارة من السوق إلى الحاجة إلى تشديد السياسة النقدية، إذا كان يعكس مخاوف بشأن التضخم أو قوة الاقتصاد أو حجم الاقتراض الحكومي.

ولهذا يرى مستثمرون أن السؤال الذي سيواجهه وارش في خطابه المرتقب يوم الجمعة، في «جاكسون هول» يتجاوز مجرد مستقبل أسعار الفائدة.

إنه سؤال عمَّن يحدد سعر المال في الولايات المتحدة: السوق أم الخزانة أم «الاحتياطي الفيدرالي»؟
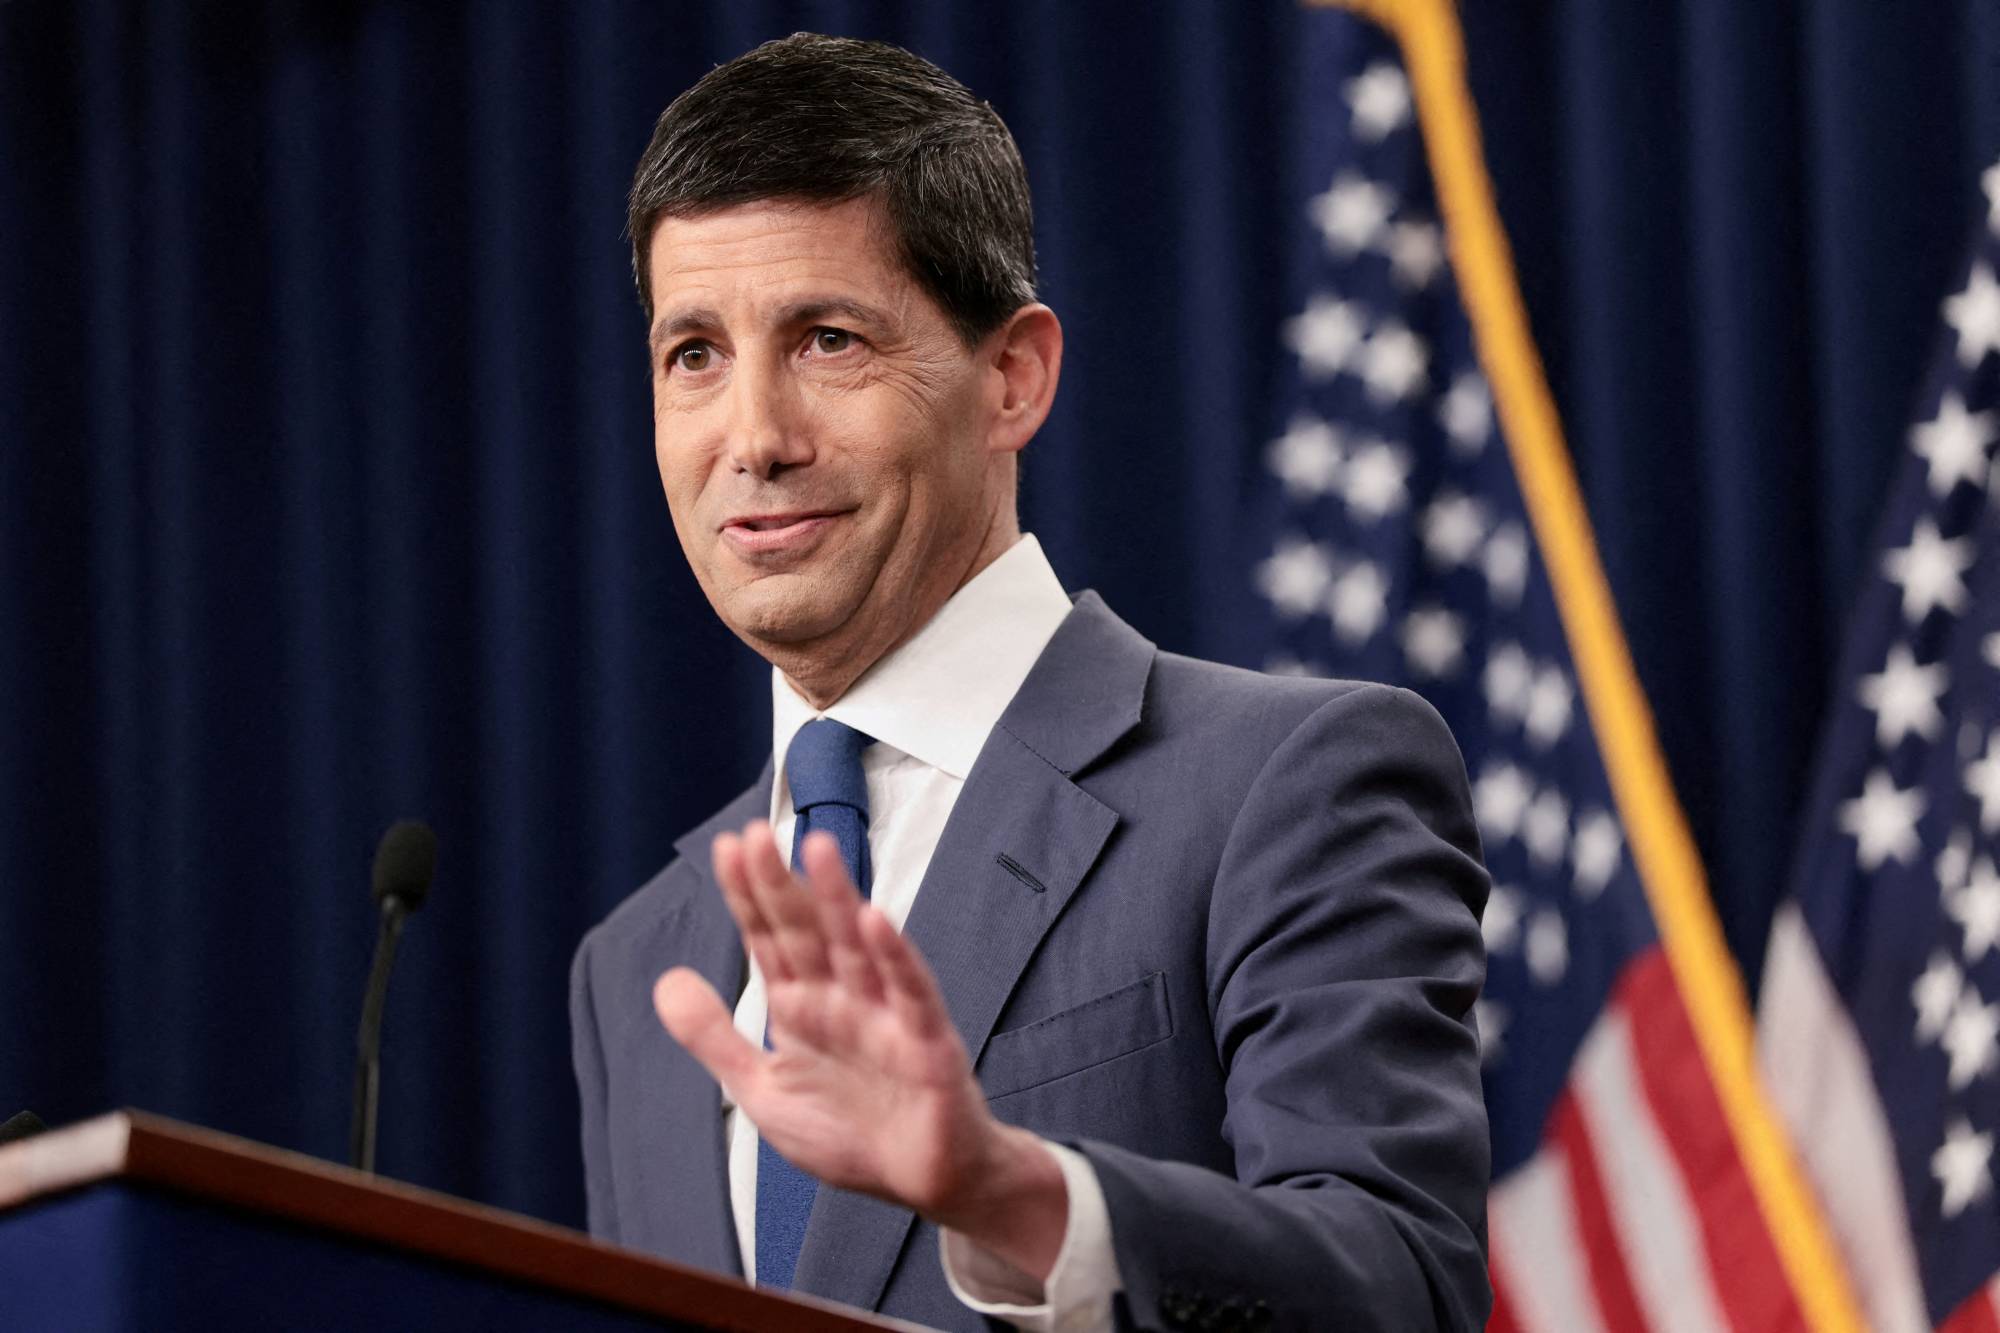
رئيس «الاحتياطي الفيدرالي» يتحدث إلى الصحافيين بعد اجتماع لجنة السياسة النقدية في يوليو الماضي (رويترز)

«استراتيجية ذاتية الهزيمة»

انتقادات «وول ستريت» لتدخل الخزانة جاءت حادة.

وقال غريغ بيترز، الرئيس المشارك للاستثمار في «بي جي آي إم كريديت»، إن لديه «رؤية قاتمة جداً» تجاه مبررات الخزانة وتدخلها في السوق، واصفاً الاستراتيجية بأنها محدودة الأثر وذاتية الهزيمة.

أما ليزا شاليت، كبيرة مسؤولي الاستثمار في «مورغان ستانلي ويلث مانجمنت»، فترى أن تدخل الخزانة في السوق لمجرد الانزعاج من ارتفاع العوائد ليس مبرراً مقنعاً.

وتحذِّر شاليت من أن استمرار بيسنت في محاولة التأثير في عوائد السندات قد يحمل رسالة أكثر خطورة: أن المسؤولين في واشنطن بدأوا يشعرون بالقلق فعلياً بشأن استدامة الدين الأميركي. وهذه نقطة حساسة للغاية بالنسبة إلى أكبر سوق سندات في العالم.
مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)

حين تصبح الخزانة في مواجهة إشارة السوق

المفارقة أن تدخُّل بيسنت جاء في وقت كان وارش يحاول فيه إقناع المستثمرين بأهمية قراءة إشارات السوق بدلاً من انتظار ما يعرف باسم «التوجيه المستقبلي» من مسؤولي «الاحتياطي الفيدرالي».

وكان وارش قد أشار في وقت سابق إلى أن ارتفاع عوائد سندات الخزانة يعكس تطورات اقتصادية قد تستدعي ارتفاع تكاليف الاقتراض، مؤكداً أن «الاحتياطي الفيدرالي» في عهده لا يريد التدخل في إشارة السوق.

وهنا تبدو الصورة أكثر وضوحاً: وارش يقول للسوق: استمعوا إلى الأسعار. بينما يقول بيسنت، عملياً: الأسعار الحالية لا تعكس الأساسيات الاقتصادية.

ويرى كريشنا غوها، نائب الرئيس في «إيفركور آي إس آي»، أن هذا التناقض يصعب التوفيق بينه وبين موقف وارش.

فإذا كانت وزارة الخزانة تقول إن أسعار السندات خاطئة وتتدخل لتصحيحها، يصبح من الصعب على رئيس «الاحتياطي الفيدرالي» أن يطلب من المستثمرين في الوقت نفسه الاعتماد على حركة الأسعار بوصفها إشارة اقتصادية.
مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)

المفارقة الأكبر

قد يبدو خفض عوائد السندات خبراً جيداً للاقتصاد. فإذا نجحت الخزانة في خفض تكاليف الاقتراض طويلة الأجل، فقد تنخفض معدلات الرهن العقاري وتكاليف تمويل الشركات، ما يدعم النشاط الاقتصادي والاستهلاك والاستثمار.

لكن المشكلة أن هذا الدعم يأتي في الوقت الخطأ إذا كان التضخم لا يزال مرتفعاً. فقد أظهرت أحدث قراءة أن التضخم الأميركي بلغ 3.7 في المائة، وهو مستوى أعلى بكثير من هدف «الاحتياطي الفيدرالي».

كما أن 3 أعضاء في اللجنة الفيدرالية للسوق المفتوحة أيَّدوا بالفعل رفع أسعار الفائدة في اجتماع يوليو، بينما أشار رؤساء بنوك احتياطي إقليمية آخرون لاحقاً إلى استعدادهم لدعم زيادة قدرها ربع نقطة مئوية.

وهكذا، فإن ما تحاول الخزانة تحقيقه في سوق السندات قد يدفع الاقتصاد في الاتجاه المعاكس لما يرغب فيه بعض صناع السياسة النقدية.

دراكنميلر نفسه يقول: «خطأ»

ولعل المفارقة الأكثر إثارة، أن ستانلي دراكنميلر، الشخصية التي جمعت بين بيسنت ووارش في مسيرتيهما، انتقد خطة الخزانة. ووصف زيادة إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل بأنها «خطأ». وقال إن ما يحدث ليس مجرد إدارة للسيولة؛ بل أقرب إلى إدارة للأسعار، معتبراً أن المشكلة ستكون أكبر بكثير إذا تجاوز حجم التدخل هذا المستوى.

وهذا الانتقاد يسلط الضوء على جوهر المعركة: هل تستطيع وزارة الخزانة التأثير في أسعار سوق ضخمة من دون أن تترك انطباعاً بأنها تحاول إدارة السوق نفسها؟

ترمب والانتخابات يزيدان حساسية الموقف

هناك أيضاً بُعد سياسي لا يمكن تجاهله. فإدارة الرئيس دونالد ترمب لديها مصلحة واضحة في خفض تكاليف الاقتراض؛ خصوصاً مع اقتراب انتخابات التجديد النصفي في نوفمبر (تشرين الثاني).

فارتفاع عوائد السندات يعني زيادة فاتورة خدمة الدين الحكومي، بينما يؤدي انخفاضها إلى تخفيف تكلفة التمويل على الحكومة والاقتصاد.

لكن إذا استمرت الخزانة في محاولة كبح العوائد ولم تنجح، فقد تزداد الضغوط على «الاحتياطي الفيدرالي» للتدخل أيضاً.

وهنا تظهر المخاوف من مفهوم يعرف باسم «الهيمنة المالية»؛ أي أن تصبح السياسة النقدية مصممة، ولو جزئياً، لمساعدة الحكومة في إدارة ديونها بدلاً من التركيز حصراً على التضخم واستقرار الأسعار.

وحذَّر جيسون فورمان، الأستاذ في جامعة هارفارد، والرئيس السابق لمجلس المستشارين الاقتصاديين في البيت الأبيض، من أن قيام «الاحتياطي الفيدرالي» بإدارة السياسة النقدية بهدف مساعدة الحكومة في إدارة ديونها، سيكون بمثابة علامة على هذه الهيمنة المالية.
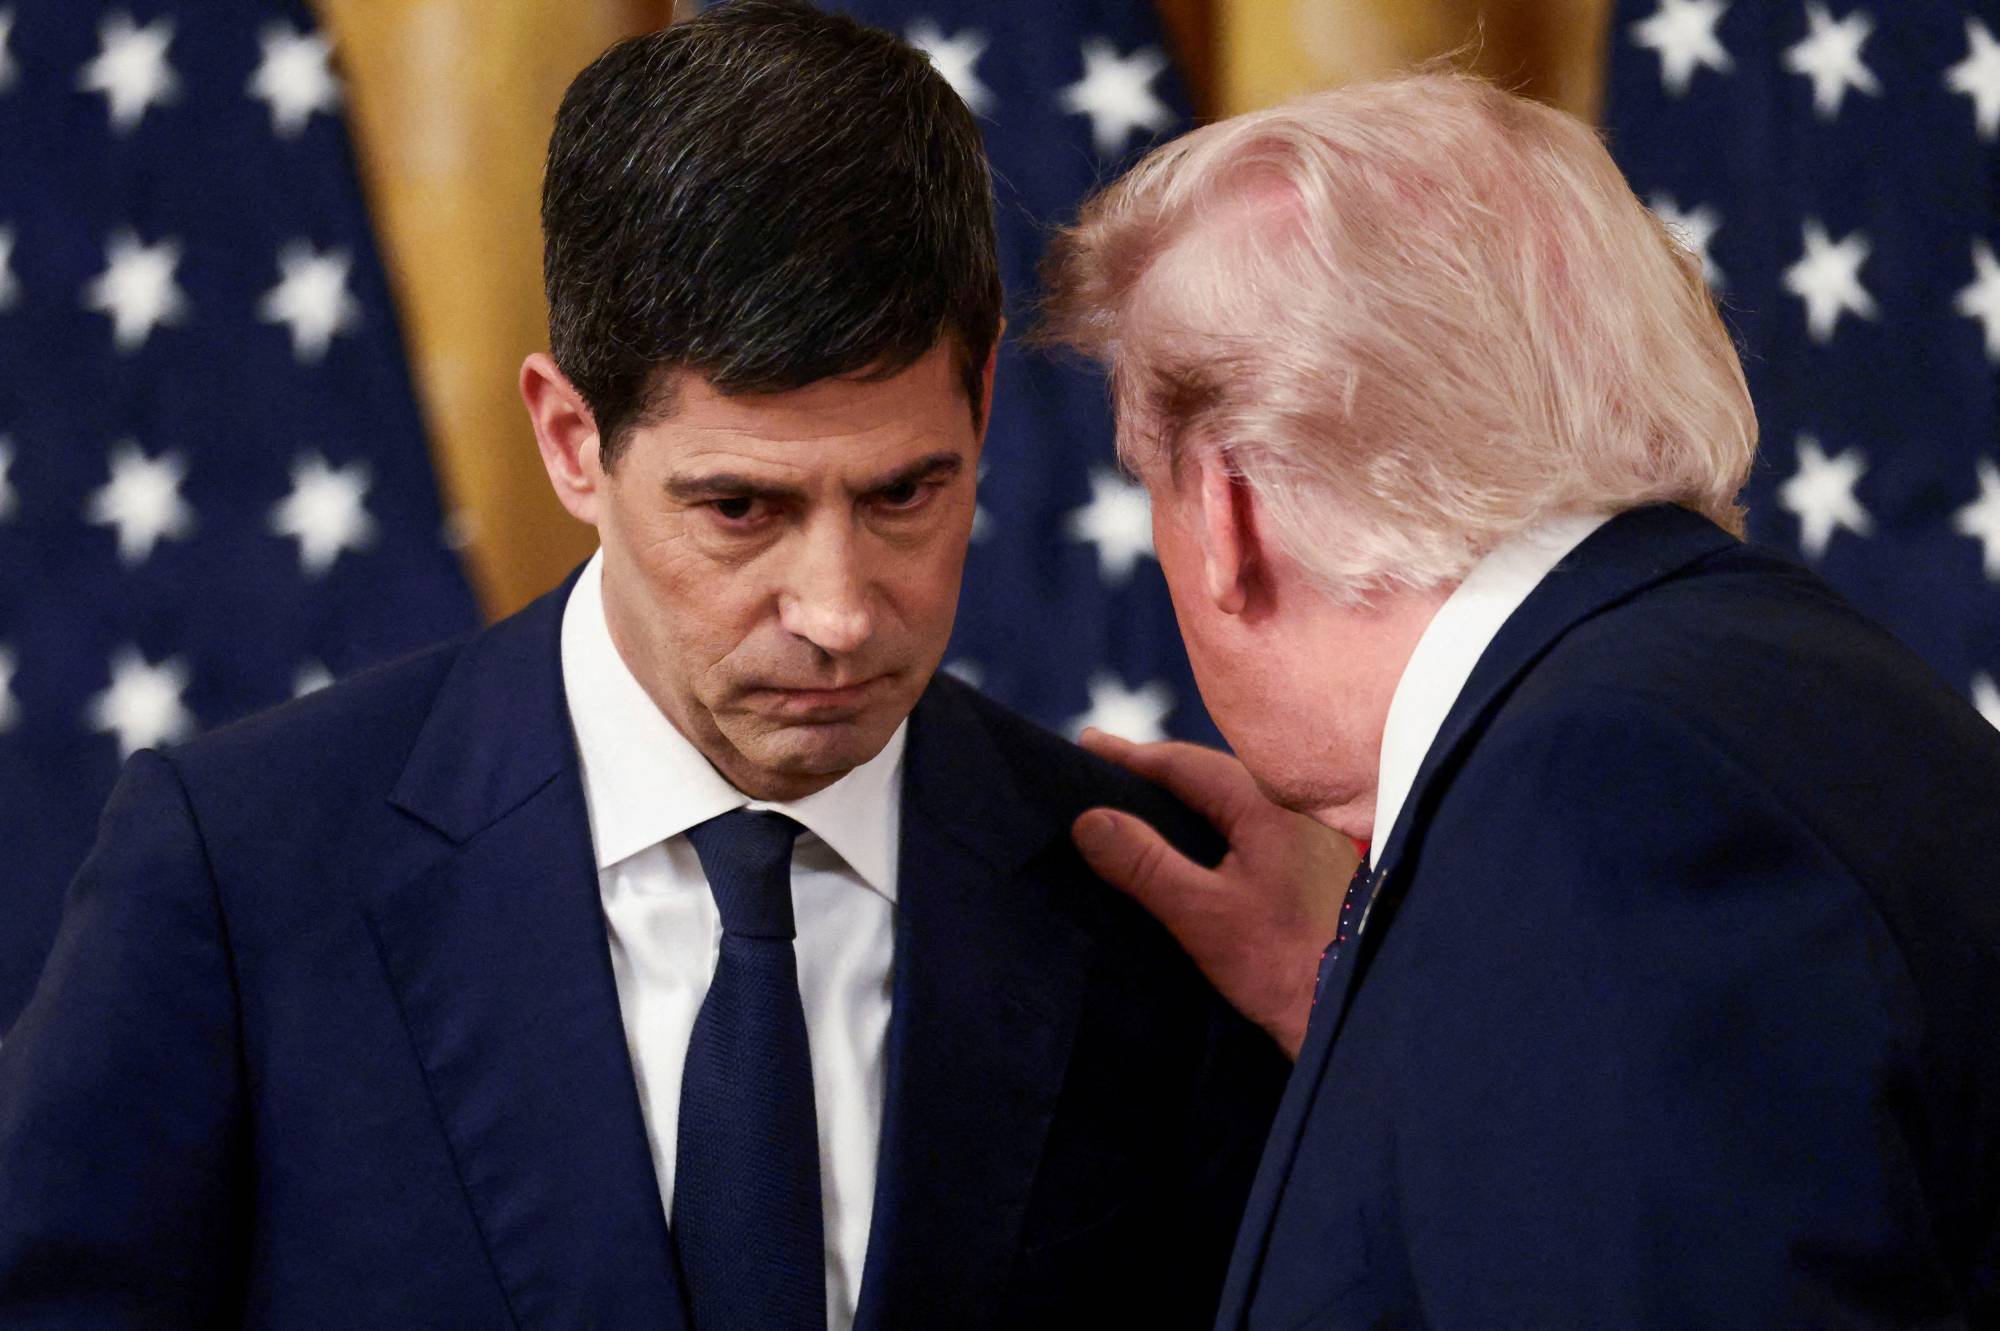
الرئيس الأميركي دونالد ترمب يتحدث مع وارش في يوم تنصيبه (أرشيفية- رويترز)

اختبار وارش في «جاكسون هول»

ولهذا يأتي خطاب كيفن وارش في «جاكسون هول» في توقيت بالغ الحساسية. فهو لا يواجه فقط سؤالاً حول متى يمكن أن يخفض أو يرفع أسعار الفائدة؛ بل يواجه أيضاً سوق سندات تحاول وزارة الخزانة التأثير فيها، وحكومة تحتاج إلى خفض تكلفة اقتراضها، وتضخماً لا يزال بعيداً عن هدف البنك المركزي.

والسؤال الذي يترقبه المستثمرون؛ ليس فقط ما إذا كان وارش سيبدو متشدداً أو متساهلاً؛ بل ما إذا كان سيتمكن من إقناع الأسواق بأن «الاحتياطي الفيدرالي» لا يزال صاحب القرار المستقل في السياسة النقدية، حتى ووزارة الخزانة تتحرك في الاتجاه الآخر.

وفي سوق تبلغ قيمتها 32 تريليون دولار، قد تكون المواجهة الحقيقية المقبلة ليست بين واشنطن و«وول ستريت»؛ بل بين جناحين داخل واشنطن نفسها: جناح يريد سندات أرخص واقتراضاً أقل تكلفة، وآخر يريد أسعار فائدة كافية لإعادة التضخم إلى هدفه.

وهنا، قد لا تكون معركة السندات مجرد معركة على العوائد؛ بل قد تكون اختباراً لحدود استقلال السياسة النقدية الأميركية.


مقالات ذات صلة

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

الاقتصاد لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني.

«الشرق الأوسط» (واشنطن)
الاقتصاد منازل قيد الإنشاء في مشروع سكني جديد في برامبلتون بولاية فرجينيا (أ.ف.ب)

الاقتصاد الأميركي ينمو 2.2 % بالربع الثاني بعد مراجعة صعودية

رفع مكتب التحليل الاقتصادي الأميركي تقديره لنمو الاقتصاد في الربع الثاني، في مراجعة أظهرت أن أكبر اقتصاد في العالم كان أكثر قوة مما أظهرته القراءة السابقة.

«الشرق الأوسط» (واشنطن)
الاقتصاد موظف في متجر للبقالة يضع بطاقات الأسعار وتعبئة الرفوف في الحي الصيني بمدينة نيويورك (أ.ف.ب)

تضخم أميركا يهدأ دون التوقعات ويعقّد حسابات «الفيدرالي»

سجل التضخم الأميركي ارتفاعاً أقل من المتوقع خلال الاثني عشر شهراً المنتهية أخيراً، وفق مؤشر «نفقات الاستهلاك الشخصي» الذي يعتمد عليه «الاحتياطي الفيدرالي».

«الشرق الأوسط» (واشنطن)
الاقتصاد متداولون في قاعة بورصة نيويورك (رويترز)

العقود الآجلة للأسهم الأميركية تسجل مكاسب طفيفة مع تراجع عوائد السندات

ارتفعت العقود الآجلة لمؤشرات الأسهم الأميركية قليلاً، الأربعاء، مع تراجع عوائد السندات وارتفاع أسهم بعض الشركات العملاقة وأسهم النمو.

«الشرق الأوسط» (نيويورك)
الاقتصاد عامل يقوم بتلميع سبائك الذهب في مصفاة بسيدني (أ.ف.ب)

الذهب يتجه لخسارة شهرية تتجاوز 6 % ترقباً لبيانات التضخم الأميركية

تراجعت أسعار الذهب الأربعاء، متجهة إلى تسجيل خسارة شهرية تتجاوز 6 في المائة، مع تزايد ترقب المستثمرين لبيانات التضخم الأميركية.

«الشرق الأوسط» (لندن)

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)
TT

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)

تمضي السعودية في دعم النمو الاقتصادي وتمويل أولوياتها التنموية والاستراتيجية خلال 2027، مع تقديرات أولية بوصول إجمالي الإنفاق إلى نحو 1.392 تريليون ريال (371.2 مليار دولار)، مقابل إيرادات تبلغ 1.202 تريليون ريال (320.5 مليار دولار)، فيما يقدَّر عجز الموازنة بنحو 3.6 في المائة من الناتج المحلي الإجمالي.

وأعلنت وزارة المالية، الأربعاء، البيان التمهيدي للميزانية العامة للدولة للعام المالي 2027، في وقت تواصل فيه المملكة تنفيذ برامج التحول الاقتصادي وتوسيع قاعدة الأنشطة غير النفطية، بالتوازي مع اتباع سياسة مالية تستهدف دعم النمو والمحافظة على استدامة المالية العامة.

وتشير تقديرات وزارة المالية إلى ارتفاع إجمالي الإيرادات من 1.202 تريليون ريال (320.5 مليار دولار) في 2027 إلى نحو 1.351 تريليون ريال (360.3 مليار دولار) في 2029، بينما يرتفع إجمالي النفقات من 1.392 تريليون ريال (371.2 مليار دولار) إلى نحو 1.544 تريليون ريال (411.7 مليار دولار) خلال الفترة نفسها.

وتعكس هذه التقديرات استمرار الإنفاق على الأولويات التنموية والاستراتيجية والمشاريع ذات العائد الاقتصادي والاجتماعي، في إطار تخطيط مالي طويل المدى يستهدف الحفاظ على استدامة المالية العامة عبر الدورات الاقتصادية.

وفي الوقت نفسه، أسهمت مبادرات التنويع والإصلاحات الاقتصادية في زيادة الإيرادات غير النفطية من نحو 166 مليار ريال (44.3 مليار دولار) في 2015 إلى 505 مليارات ريال (134.7 مليار دولار) في 2025، مما عزز استقرار الإيرادات العامة وتنوع مصادرها.

الاقتصاد غير النفطي يحافظ على النمو

وتشير التقديرات الأولية إلى تأثر الاقتصاد السعودي خلال 2026 بالتطورات الاقتصادية والجيوسياسية، مع توقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة، نتيجة تراجع الأنشطة النفطية بنسبة 21.8 في المائة.

في المقابل، من المتوقع أن تواصل الأنشطة غير النفطية نموها بنسبة 3.2 في المائة خلال العام، بما يحد من أثر انخفاض النشاط النفطي على الاقتصاد ككل.

وخلال النصف الأول من 2026، سجلت الأنشطة غير النفطية نمواً بنسبة 1.8 في المائة، لترفع مساهمتها في الناتج المحلي الإجمالي الحقيقي إلى مستوى تاريخي بلغ 57.3 في المائة، مدفوعةً بقوة الطلب المحلي وتدفقات الاستثمار الخاص.

البطالة عند 6.5 % والتضخم عند مستويات محدودة

وعلى صعيد المؤشرات الاقتصادية والاجتماعية، انخفض معدل البطالة بين السعوديين إلى 6.5 في المائة خلال الربع الثاني من 2026.

في الوقت نفسه، تشير التقديرات الأولية إلى تسجيل التضخم نحو 2.1 في المائة لكامل العام الحالي، في ظل استمرار مستويات الطلب المحلي وتطور النشاط الاقتصادي غير النفطي.

تمويل محلي ودولي لدعم المشاريع

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 والمدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، من خلال إصدار السندات والصكوك والحصول على القروض، إلى جانب التوسع في أدوات التمويل الحكومي البديل.

وتشمل هذه الأدوات تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات، بما يوفر قنوات إضافية لتمويل المشاريع والأولويات التنموية.

وأكد وزير المالية محمد الجدعان أن التقديرات الأولية لموازنة 2027 تأتي في ظل بيئة اقتصادية عالمية تتسم باستمرار عدم اليقين وتسارع التطورات الجيوسياسية.

وقال إن المملكة تواصل إدارة ماليتها العامة من منظور طويل المدى، بما يعزز قدرتها على التعامل مع المتغيرات ومواصلة الإنفاق على الأولويات التنموية والاستراتيجية، مع المحافظة على استدامة المالية العامة ومتانة المركز المالي.

وأضاف أن الحكومة مستمرة في رصد التطورات الاقتصادية والجيوسياسية وتقييم انعكاساتها المحتملة على الاقتصاد العالمي وسلاسل الإمداد وأسواق الطاقة، والتعامل معها بسياسات مرنة واستباقية تدعم الاقتصاد وتعزز قدرته على مواصلة تحقيق مستهدفات رؤية السعودية 2030.

وأكد الجدعان استمرار خطط التحول الاقتصادي لدعم النمو وتوسيع القاعدة الاقتصادية، بما ينعكس على نمو الإيرادات غير النفطية ويسهم في تحقيق مستويات أكثر استدامة واستقراراً للإيرادات على المديين المتوسط والطويل.

عجز 2027 ضمن سياسة مالية طويلة المدى

يأتي العجز المقدر عند 3.6 في المائة من الناتج المحلي الإجمالي ضمن سياسة مالية تستهدف المحافظة على متانة المركز المالي وتعزيز الاستدامة المالية، مع استمرار الإنفاق على المشاريع ذات الأولوية.

وحسب وزارة المالية، يتيح هذا النهج للحكومة تبني سياسات مالية متوازنة عبر الدورات الاقتصادية، ودعم النمو والتكيف مع المتغيرات وإدارة الأزمات والاحتياجات الطارئة، مع المحافظة على مستويات مستدامة من الدين العام واحتياطيات مالية معتبرة.

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 وعلى المدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، عبر إصدار السندات والصكوك والحصول على القروض بتكلفة عادلة، إلى جانب التوسع في أدوات التمويل الحكومي البديل، بما يشمل تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات.


بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)
TT

بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)

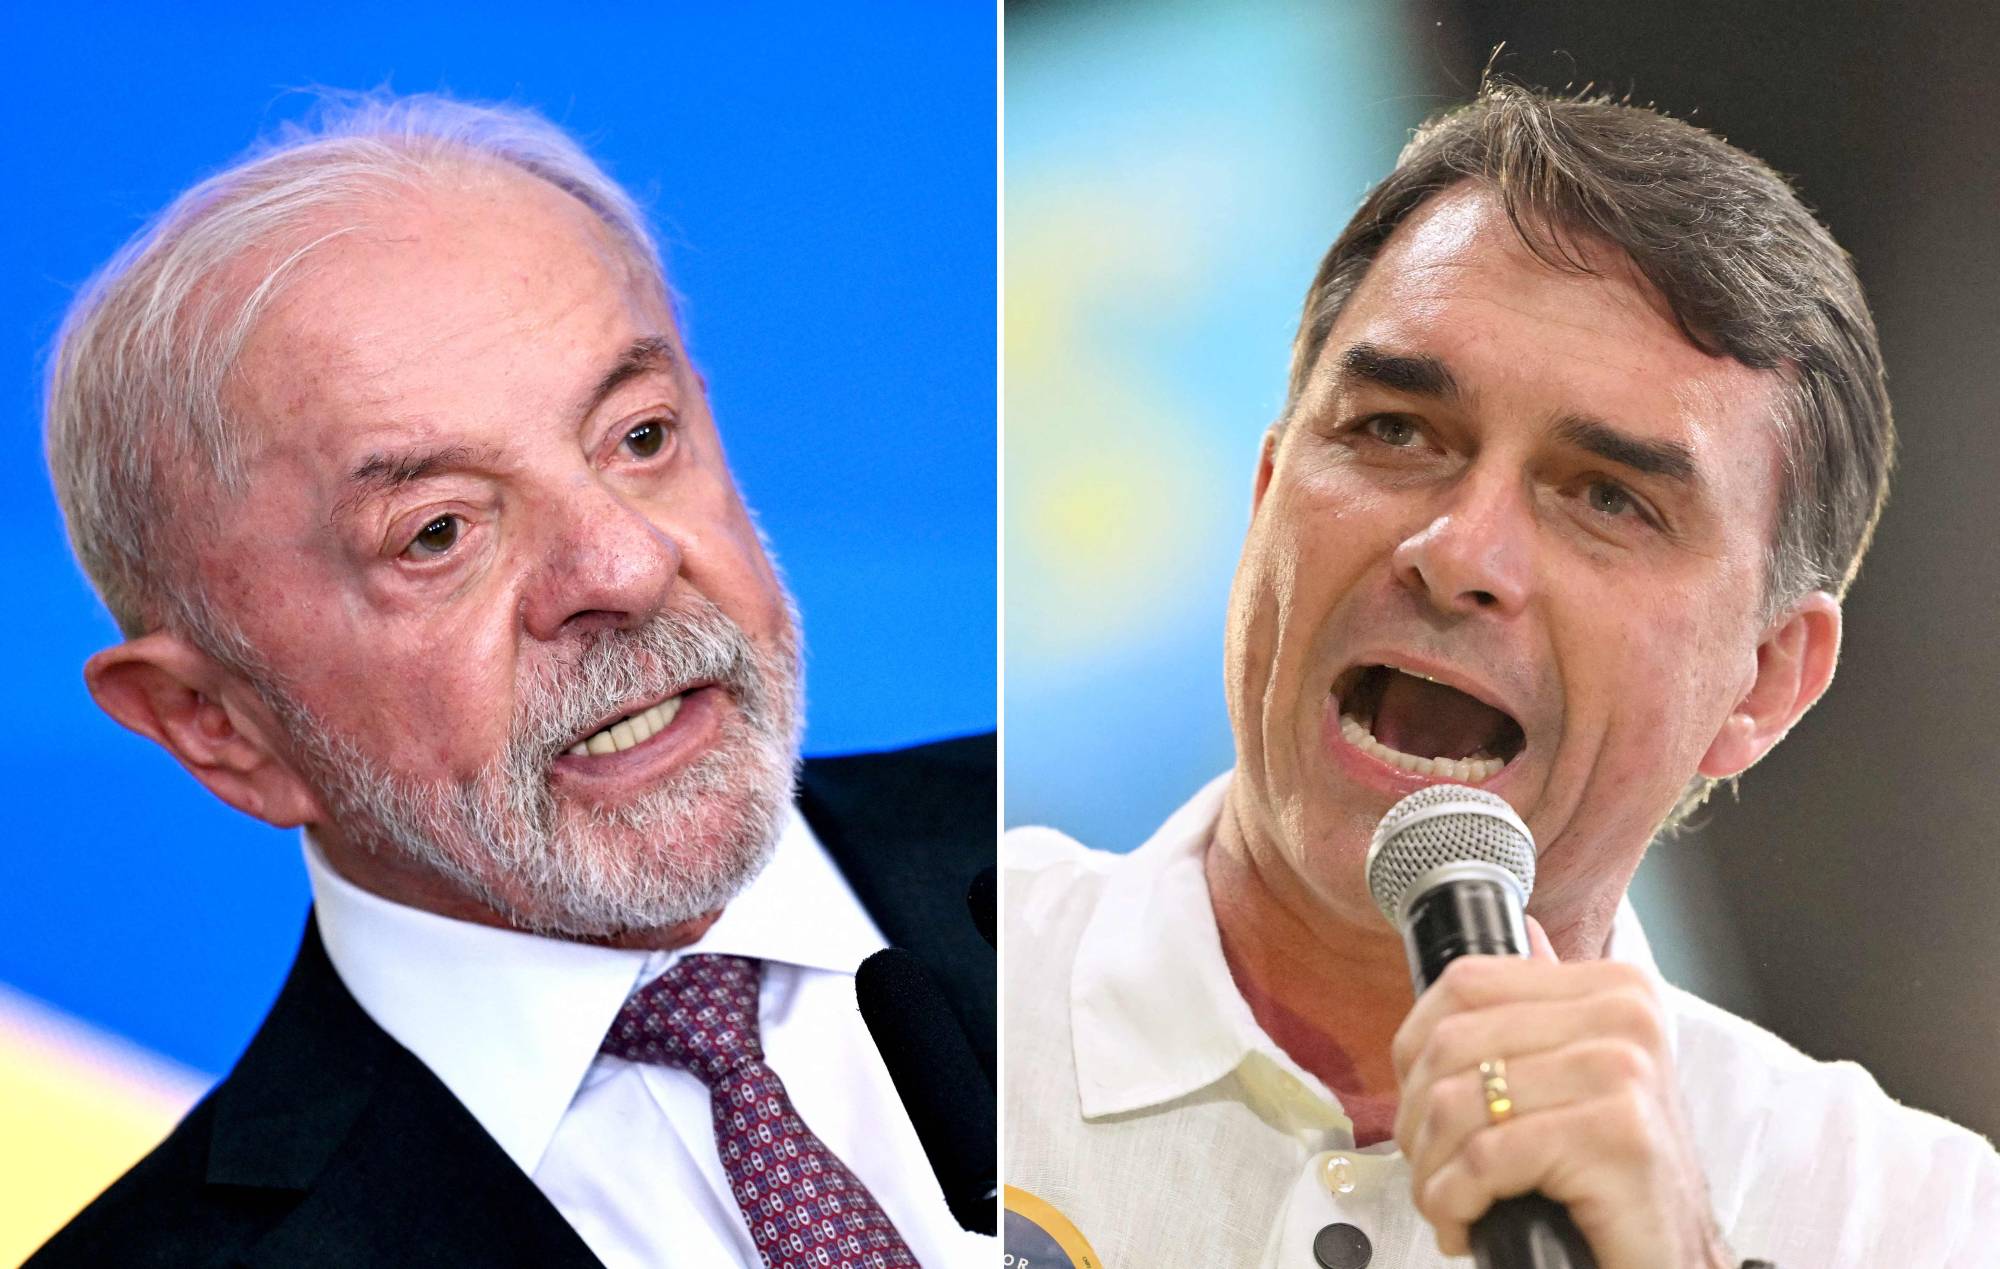
تدخل الانتخابات الرئاسية البرازيلية، التي تُجرى جولتها الأولى الأحد، على وقع مواجهة اقتصادية واضحة بين الرئيس لويس إيناسيو لولا دا سيلفا، الساعي إلى ولاية رابعة، ومنافسه فلافيو بولسونارو، نجل الرئيس السابق جايير بولسونارو، إذ يطرح كل منهما رؤية مختلفة لدور الدولة والسوق، وفق تقرير لصحيفة «لوفيغارو» الفرنسية.

الصناعة في قلب مشروع لولا

يراهن لولا على تدخُّل قوي للدولة لدعم الصناعة وإعادة التصنيع، بعدما تراجعت حصة القطاع الصناعي من الناتج المحلي الإجمالي من 48 في المائة عام 1985 إلى 25 في المائة عام 2024.

ومنذ عودته إلى السلطة مطلع 2023، واصل لولا سياسة دعم الصناعة التي بدأها خلال ولايتيه الأوليين. وفي يونيو (حزيران)، أعلن تخصيص 140 مليار ريال (نحو 27 مليار دولار أميركي) إضافية للسياسة الصناعية، فيما تجاوز إجمالي الأموال المخصصة لخطة «الصناعة البرازيلية الجديدة» 750 مليار ريال (نحو 145 مليار دولار) بين 2023 و2026.

وتبرز مدينة بيتيم في ولاية ميناس جيرايس بالبرازيل ساحة رئيسية لهذه المنافسة. وتضم المدينة مصنعاً ضخماً لمجموعة «ستيلانتيس»، التي أعلنت استثمارات بقيمة 14 مليار ريال (2.7 مليار دولار) في المنطقة حتى عام 2030. وتُعدّ ميناس جيرايس ولاية محورية انتخابياً، إذ لم يُنتخب أي رئيس برازيلي منذ انتخابات 1950 من دون الفوز فيها.

لكن المدينة العمّالية التي كانت تُعد معقلاً لليسار شهدت تحولاً سياسياً. ففي الجولة الثانية من انتخابات 2022، حصل جايير بولسونارو فيها على 52.43 في المائة من الأصوات مقابل 47.57 في المائة للولا.

صورة مدمجة تُظهر الرئيس البرازيلي لويس إيناسيو لولا دا سيلفا (يسار) ومنافسه فلافيو بولسونارو (أ.ف.ب)

جاذبية العمل المستقل

وتواجه رؤية لولا تحدياً اجتماعياً يتمثل في تغيّر تطلعات شريحة من الشباب الذين بات بعضهم يفضّل العمل المستقل وريادة الأعمال على الوظائف التقليدية في المصانع والشركات.

ويقول مسؤولون في شركات محلية إن صعوبة جذب العمال والاحتفاظ بهم باتت تؤثر في خطط النمو، في وقت يرى فيه مؤيدون لبولسونارو أن اليمين يمنح مساحة أكبر للمبادرة الفردية والعمل الحر.

بولسونارو يراهن على تحرير السوق

في المقابل، يمنح برنامج فلافيو بولسونارو دوراً أكبر للسوق وأقل للدولة. ويرى أستاذ الاقتصاد في جامعة ميناس جيرايس الفيدرالية، ريكاردو ماتشادو لويز، أن معسكر بولسونارو يعتقد أن السوق الأقل خضوعاً للتنظيم قادرة على تقديم حلول للمشكلات الصناعية بصورة أفضل من تدخل الدولة.

وتستشهد دانييلا ماركيز، المنسقة الاقتصادية لحملة بولسونارو، بتجربة الرئيس الأرجنتيني خافيير ميلي، وأعلنت أن البرنامج يستهدف إلغاء أكثر من ألف قاعدة وإجراء تنظيمي تفرضها الدولة على النشاط الاقتصادي.

وتعكس المنافسة بين لولا وبولسونارو انقساماً حول مستقبل الاقتصاد البرازيلي، بين نموذج يقوم على تعزيز دور الدولة ودعم الصناعة، وآخر يمنح السوق والمبادرة الفردية مساحة أكبر.


تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)
TT

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني، في وقت استقر فيه التضخم عند مستوى أعلى من هدف «الاحتياطي الفيدرالي»، في حين أظهرت بيانات منفصلة تسارع التوظيف في القطاع الخاص خلال سبتمبر (أيلول).

وتعزز هذه القراءات صورة اقتصاد لا يزال قادراً على النمو بوتيرة متماسكة، رغم استمرار ضغوط الأسعار؛ ما يعقّد حسابات «الفيدرالي» بشأن المسار المقبل لأسعار الفائدة.

ورفع مكتب التحليل الاقتصادي تقديره لنمو الناتج المحلي الإجمالي في الربع الثاني إلى 2.2 في المائة على أساس سنوي، من 1.5 في المائة في التقدير السابق، بزيادة قدرها 0.7 نقطة مئوية. وكان الاقتصاديون يتوقعون الإبقاء على القراءة السابقة عند 1.5 في المائة.

ورغم المراجعة الكبيرة، تباطأ النمو مقارنة بالربع الأول، الذي عدّل المكتب تقديره أيضاً بالزيادة إلى 2.5 في المائة، من 2.1 في المائة في القراءة السابقة.

كما رفع المكتب تقديره لنمو الاقتصاد الأميركي خلال عام 2025 إلى 2.3 في المائة، من 2.1 في المائة سابقاً.

وتأتي المراجعة الصعودية لنمو الربع الثاني في وقت يترقب فيه المستثمرون القراءة الأولية للناتج المحلي الإجمالي للربع الثالث، والمقرر صدورها في 29 أكتوبر (تشرين الأول)؛ بحثاً عن مؤشرات على ما إذا كانت قوة الاقتصاد ستستمر خلال النصف الثاني من العام.

التضخم فوق الهدف

وفي بيانات منفصلة، أظهر مؤشر «نفقات الاستهلاك الشخصي» (PCE)، المقياس المفضل لدى «الفيدرالي» لقياس التضخم، ارتفاع الأسعار بنسبة 3.4 في المائة على أساس سنوي في أغسطس (آب) مقابل توقعات بارتفاعه إلى 3.7 في المائة، ليستقر عند المستوى نفسه المسجل في يوليو (تموز) بعد مراجعة بيانات الشهر السابق.

وارتفع المؤشر بنسبة 0.3 في المائة على أساس شهري خلال أغسطس، في حين سجل المؤشر الأساسي، الذي يستبعد أسعار الغذاء والطاقة الأكثر تقلباً، زيادة سنوية قدرها 3 في المائة.

وتظل هذه المستويات أعلى بكثير من هدف «الفيدرالي» البالغ 2 في المائة، الذي لم ينجح التضخم في العودة إليه منذ أوائل عام 2021.

وتكتسب بيانات الأسعار أهمية خاصة بالنسبة للأسواق، التي تراقب مسار التضخم لتقييم الخطوة المقبلة للبنك المركزي، في ظل استمرار الاقتصاد في إظهار قدرة على النمو.

منشأة تصنيع تابعة لشركة «كوهيرنت» في شيرمان - تكساس (أ.ب)

التوظيف يعزز الصورة

وأظهرت بيانات «إيه دي بي» أن القطاع الخاص الأميركي أضاف 90 ألف وظيفة في سبتمبر، متجاوزاً توقعات الاقتصاديين بزيادة قدرها 70 ألفاً، بعد تعديل عدد الوظائف المضافة في أغسطس بالخفض إلى 36 ألفاً من 38 ألفاً.

ويصدر تقرير «إيه دي بي» بالتعاون مع «مختبر الاقتصاد الرقمي بجامعة ستانفورد»، قبل تقرير الوظائف الحكومي الذي يصدر الجمعة، والذي يوفر مؤشرات أوسع عن أوضاع سوق العمل.

وحسب استطلاع لـ«رويترز»، يتوقع الاقتصاديون إضافة 85 ألف وظيفة في القطاع الخاص خلال سبتمبر، و90 ألف وظيفة إلى إجمالي الوظائف غير الزراعية، مع استقرار معدل البطالة عند 4.1 في المائة للشهر الثالث على التوالي.

ولا يُعدّ تقرير «إيه دي بي» مؤشراً دقيقاً دائماً لأرقام الوظائف الحكومية؛ ولذلك ستظل بيانات مكتب إحصاءات العمل المنتظرة الجمعة أكثر أهمية في تقييم قوة سوق العمل.

وكان مكتب إحصاءات العمل قد أظهر الثلاثاء تراجع عدد الوظائف الشاغرة مقارنة بعدد العاطلين عن العمل، مع وجود 1.01 وظيفة شاغرة لكل شخص عاطل في أغسطس، مقابل 1.06 في يوليو.

وتضع البيانات الأخيرة «الفيدرالي» أمام معادلة غير سهلة: الاقتصاد ينمو بوتيرة أقوى مما أظهرت التقديرات السابقة، والتوظيف الخاص يستعيد بعض الزخم، في حين لا يزال التضخم أعلى من المستوى المستهدف.

وبذلك، لا توفر البيانات أساساً واضحاً لتوقع تحول سريع في السياسة النقدية؛ فاستمرار قوة النشاط الاقتصادي يقلل الحاجة إلى خفض قريب للفائدة، في حين يبقي استقرار ضغوط الأسعار الباب مفتوحاً أمام خفضها لاحقاً إذا استمر التضخم في مسار الانحسار.