«الإقصاء الاقتصادي» يبدأ من إيران... وصداه يمتد من «هرمز» إلى الأسواق العالمية

التداعيات تتجاوز طهران مع تشديد القيود على حركة التجارة وارتفاع مخاطر الملاحة والشحن والتأمين

TT

«الإقصاء الاقتصادي» يبدأ من إيران... وصداه يمتد من «هرمز» إلى الأسواق العالمية

سائقون يصطفون في طابور أمام محطة وقود بطهران (أ.ف.ب)

لم تعد العقوبات الأميركية الجديدة على إيران مجرد جولة إضافية من الضغط على اقتصاد يعاني أصلاً تداعيات الحرب، وتراجع التجارة، وانهيار العملة، بل تدخل واشنطن مرحلةً تسعى فيها إلى إعادة رسم شبكة العلاقات التجارية والمالية التي تسمح لطهران بالبقاء على اتصال بالاقتصاد العالمي. ومع توسيع العقوبات لتشمل الشحن، والطيران، والتكنولوجيا، والذهب، والأصول الرقمية، ورفع مخاطر العقوبات الثانوية على الأطراف التي تواصل التعامل مع إيران، باتت الأسواق تراقب ليس فقط ما ستخسره طهران، بل ما إذا كان هذا الضغط سيولِّد صدمةً جديدةً في الطاقة والشحن والتأمين والتضخم العالمي.

وتأتي هذه الحملة في وقت تتقاطع فيه 3 مسارات شديدة الحساسية للأسواق: الحرب واضطراب الملاحة في مضيق «هرمز»، وتشديد القيود على صادرات النفط الإيرانية، ومحاولة وزارة الخزانة الأميركية في الوقت نفسه تهدئة سوق السندات طويلة الأجل. ولذلك فإنَّ التأثير النهائي للعقوبات لن يتحدَّد بحجم قائمة الأسماء والكيانات المستهدَفة وحدها، وإنما بمدى قدرة واشنطن على تحويل التهديد بالعقوبات الثانوية إلى إجراءات فعلية تطال مؤسسات مالية وتجارية كبيرة.

العقوبات تنتقل من إيران إلى شركائها

أطلقت إدارة الرئيس دونالد ترمب ما سمّته «عملية الإقصاء الاقتصادي»؛ بهدف قطع القنوات التي ما زالت تتيح لإيران الحصول على الإيرادات والتمويل والتجارة الخارجية.

وأعلن وزير الخزانة الأميركي، سكوت بيسنت، أنَّ الحملة تستهدف ما وصفها بـ«أهم شرايين الحياة» التي تستخدمها إيران خارج حدودها، وتشمل الأصول الرقمية والتكنولوجيا والذهب والطيران والشحن البحري، إلى جانب توسيع مخاطر العقوبات الثانوية على الجهات التي تواصل التعامل مع النظام الإيراني. كما شملت الإجراءات الجديدة عشرات الأفراد والكيانات والسفن.

لكن أهمية الخطوة لا تكمن في العقوبات المباشرة وحدها، وإنما في محاولة واشنطن نقل تكلفة التعامل مع إيران إلى أطراف ثالثة. فالشركة أو البنك أو شركة الشحن التي قد لا تكون إيرانيةً يمكن أن تجد نفسها مضطرةً إلى الاختيار بين استمرار نشاطها مع طهران، أو الحفاظ على قدرتها على الوصول إلى النظام المالي الأميركي.

وهنا تبدأ العقوبات في التَّحوُّل من أداة موجَّهة إلى دولة بعينها إلى آلية ضغط تمتد عبر شبكة التجارة العالمية. وهذا هو الجانب الذي يراقبه المستثمرون من كثب: هل ستكتفي واشنطن بالتحذير، أم ستبدأ فعلاً في معاقبة مؤسسات كبيرة ذات انكشاف دولي؟.

الاختبار الحقيقي للتصعيد

قد تكون الخطوة الأهم في الأيام المقبلة خارج قائمة العقوبات التي أُعلنت بالفعل. فإذا نفَّذت وزارة الخزانة تهديدها باتخاذ إجراء ضد مؤسسة مالية كبيرة ذات انكشاف دولي، فسيكون ذلك مؤشراً على انتقال الحملة إلى مستوى أكثر خطورة، لأنَّ استهداف بنك كبير يمكن أن يفرض على مؤسسات أخرى إعادة تقييم تعاملاتها مع إيران بسرعة.

أما إذا اقتصر الإجراء على وسيط مالي صغير أو جهة محدودة الانكشاف، فقد يعني ذلك أن واشنطن ما زالت حذرة من التكلفة المالية الأوسع التي قد تنتج عن ضرب مؤسسة ذات أهمية للنظام المالي العالمي.

ومن ثم، فإنَّ السؤال الذي يهمُّ الأسواق لم يعد فقط: كم عدد الأفراد والسفن والكيانات التي عوقبت؟ بل: مَن سيكون الهدف المالي التالي؟

هذه النقطة قد تكون أكثر أهميةً في تحديد رد فعل الأسواق من الإعلان الحالي نفسه؛ لأنَّ العقوبات المعلنة حتى الآن، رغم اتساعها، لم تصل إلى أقصى مستوى كانت الأسواق قد تهيأت له. وتشير تقارير إلى أنَّ واشنطن لم تفرض بعد عقوبات واسعة على مؤسسات مالية صينية كبرى مرتبطة بتجارة النفط الإيراني، ما يترك الباب مفتوحاً أمام تصعيد إضافي.
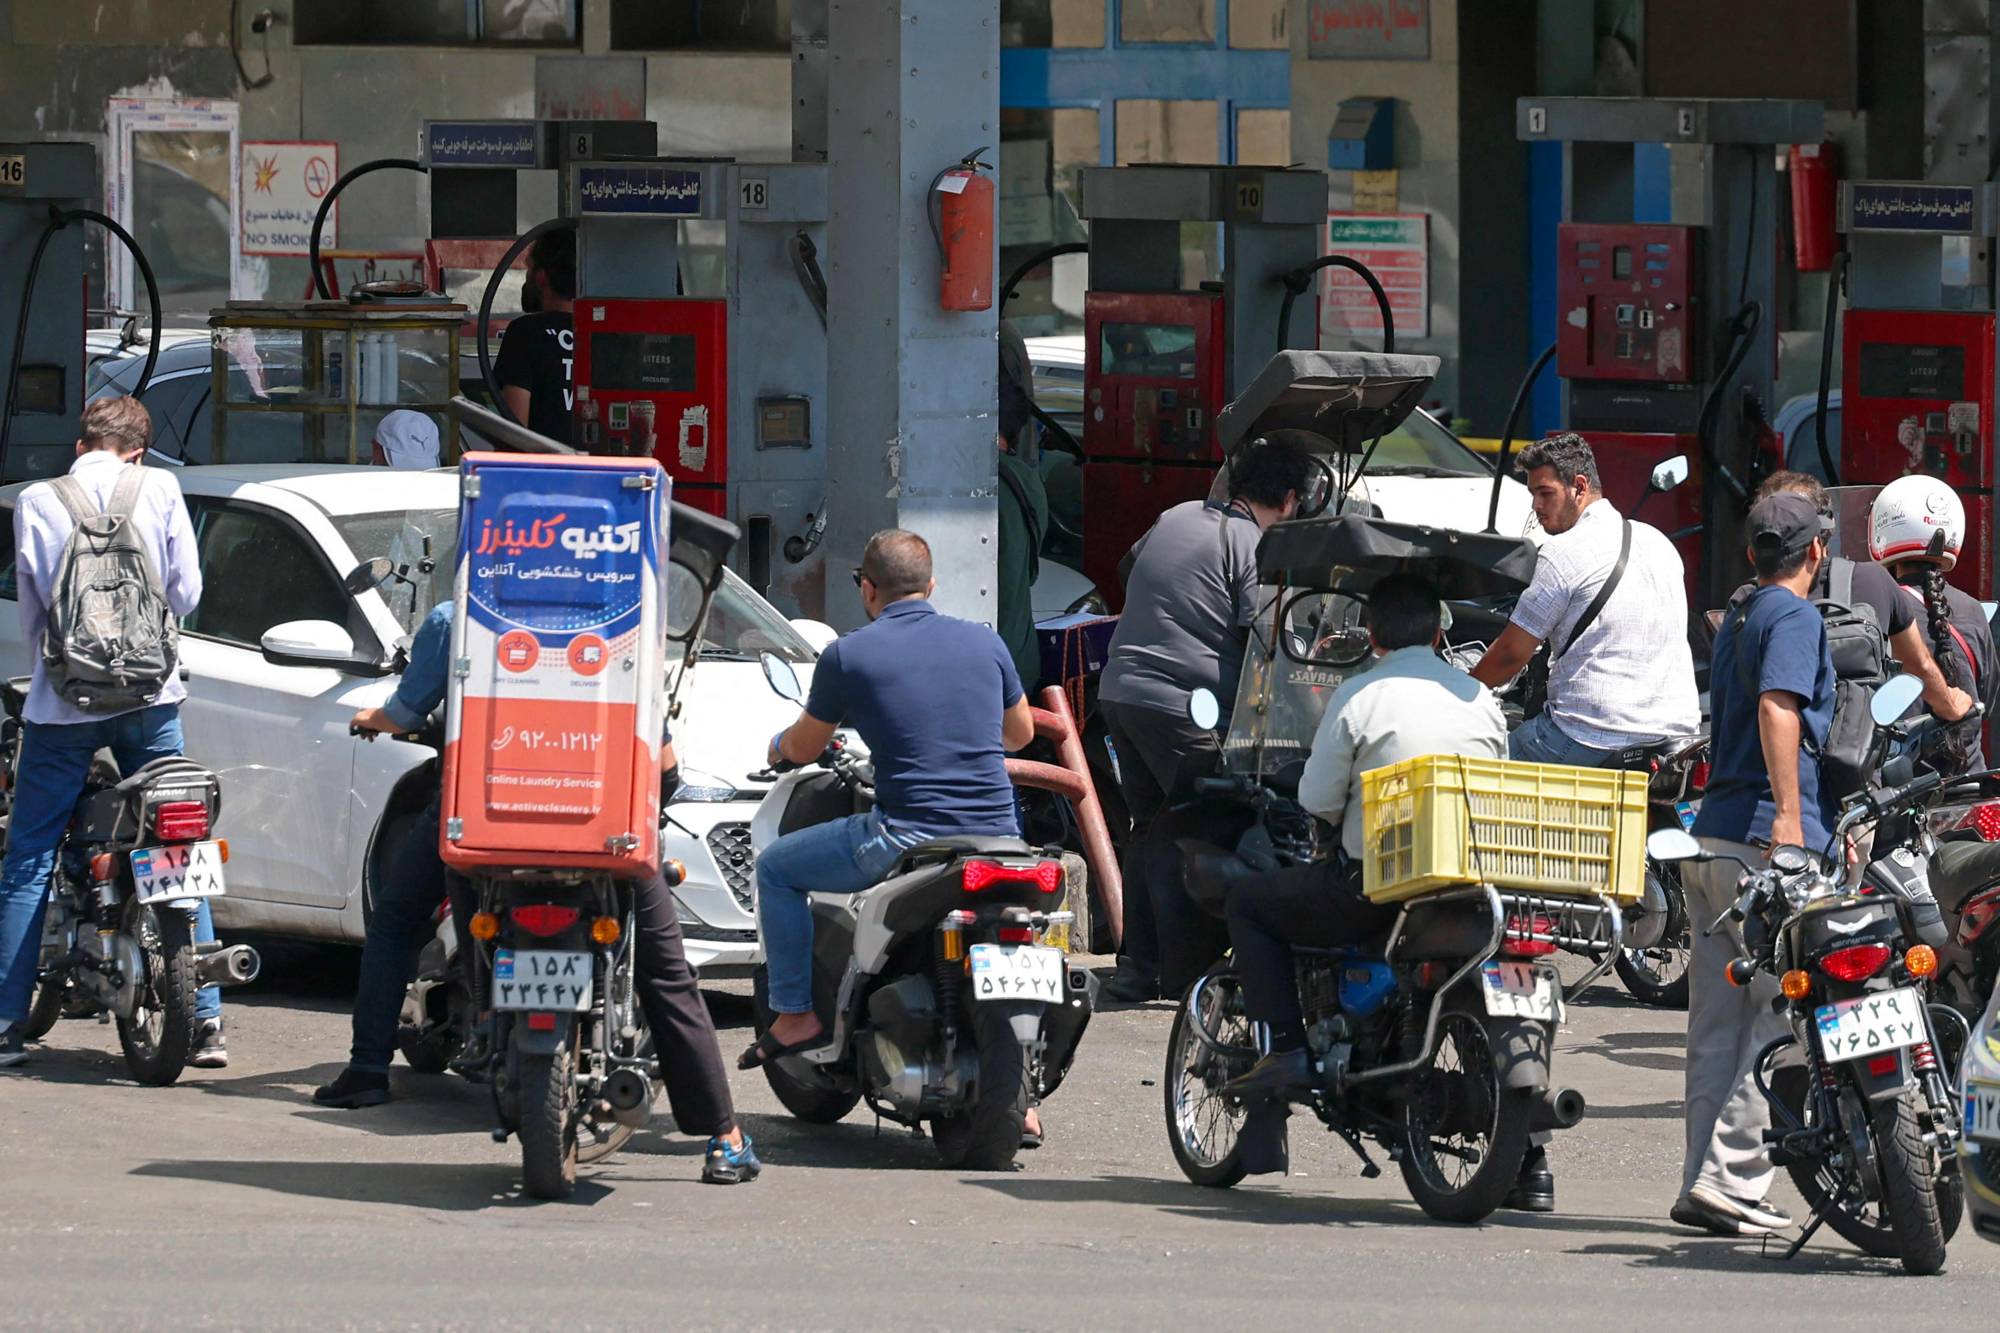
سائقون يصطفون في طابور أمام محطة وقود بطهران (أ.ف.ب)

العقوبات تلامس عنق الزجاجة العالمي

إذا كان القطاع المالي يمثل قناة انتقال العقوبات إلى الأسواق، فإن مضيق «هرمز» يمثل القناة المادية الأخطر. فقد حذَّرت وزارة الخزانة الأميركية مُلّاك السفن وشركات الشحن من أنَّ الاستجابة لطلبات معلومات من جهات إيرانية مرتبطة بالمضيق قد تعرِّضهم للعقوبات أو الغرامات الأميركية، حتى إذا لم تتضمَّن العملية أي مدفوعات مالية.

كما سبق لواشنطن أن حذرت من أن دفع رسوم إيرانية مقابل المرور عبر المضيق يمكن أن يُشكِّل انتهاكاً للعقوبات.

وهكذا تجد شركات الملاحة نفسها أمام معادلة غير مسبوقة: التعامل مع الجهات الإيرانية قد يعرّضها للعقوبات الأميركية، بينما يؤدي تجنب التعامل معها أو الامتناع عن استخدام بعض مسارات الملاحة إلى زيادة تكاليف التشغيل والمخاطر اللوجيستية.

وتراجعت حركة العبور في المضيق بصورة حادة خلال الأزمة، في وقت هدَّدت فيه إيران باتخاذ إجراءات ضد عشرات السفن التي تقول إنها خالفت قواعد العبور. وتشير تقارير إلى أن طهران وضعت عشرات الناقلات على قائمة معرضة للغرامات أو الاحتجاز أو المصادرة.

وهنا يظهر أحد أخطر السيناريوهات بالنسبة للأسواق: إذا احتجزت إيران أو صادرت إحدى السفن المدرجة على القائمة، فقد تقفز علاوة المخاطر البحرية بسرعة، حتى لو لم تتراجع صادرات النفط العالمية بالقدر نفسه. فالأسواق لا تسعر النفط فقط؛ إنها تسعر أيضاً احتمال عدم وصوله.
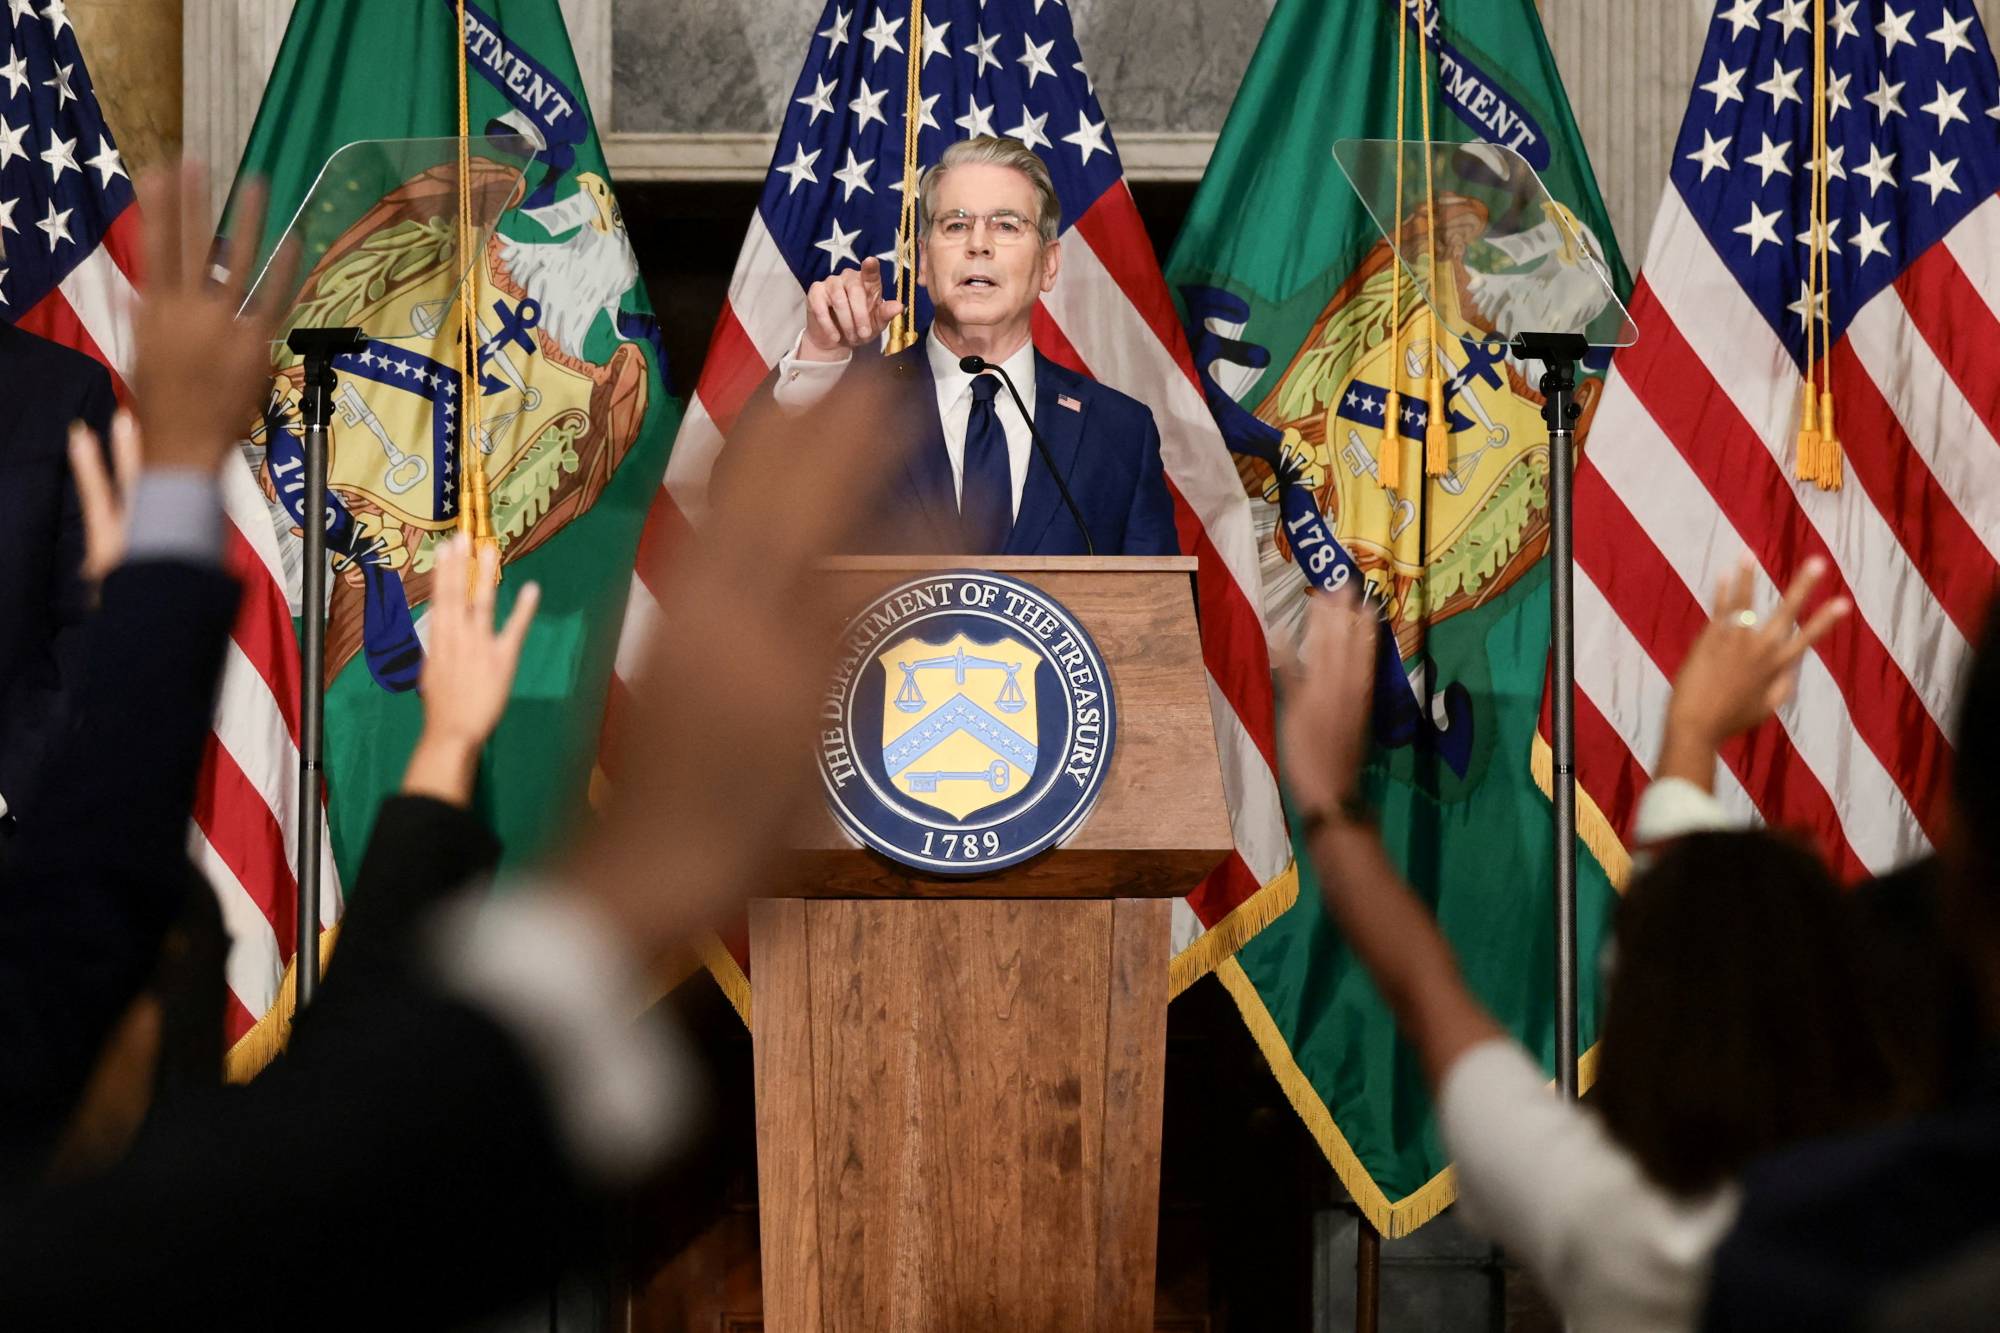
وزير الخزانة الأميركي سكوت بيسنت خلال مؤتمره الصحافي لإعلان تشديد العقوبات على إيران (رويترز)

النفط لا يعكس وحده حجم الصدمة

قد يكون سعر النفط المؤشر الأكثر وضوحاً لتداعيات التصعيد، لكنه لا يعكس بالضرورة الحجم الكامل للصدمة التي يمكن أن تنتقل إلى الاقتصاد العالمي. فحتى إذا بقي سعر الخام مستقراً نسبياً، فإن ارتفاع المخاطر الأمنية قد يدفع أقساط التأمين على السفن إلى الصعود، أو يجبر شركات النقل على تغيير مساراتها، أو يؤدي إلى تأخر الناقلات، ما يرفع تكلفة نقل الطاقة والسلع.

ومن ثم، قد تنتقل تداعيات الأزمة من سعر البرميل إلى تكلفة الرحلة، ومنها إلى أسعار المنتجات النهائية. ولا يحتاج الوقود إلى تسجيل قفزة كبيرة حتى ترتفع تكاليف تذاكر الطيران والشحن، كما يمكن لزيادة تكلفة نقل المواد الأولية أن تضيف ضغوطاً إلى تكاليف الإنتاج والتوزيع.

وتكمن الخطورة في أنَّ هذه الزيادات قد تتراكم عبر سلسلة الإمداد، لتصل في النهاية إلى المستهلك في صورة أسعار أعلى، بما يعيد إشعال الضغوط التضخمية.

لماذا تراجعت أسعار النفط رغم التصعيد؟

ومع ذلك، فإنَّ حركة النفط بعد إعلان العقوبات أظهرت أن الأسواق لم تتعامل معها بوصفها صدمةً فوريةً في الإمدادات. فقد تراجعت الأسعار في التعاملات الأميركية الثلاثاء، مع هبوط خام برنت بأكثر من 3 في المائة إلى نحو 89 دولاراً للبرميل.

ولا يعني ذلك أنَّ الأسواق تجاهلت مخاطر العقوبات أو اضطراب الملاحة، بل يعكس موازنة المستثمرين بين عوامل عدة في الوقت نفسه: احتمال تراجع صادرات النفط الإيرانية وتشدد القيود على حركة الملاحة من جهة، واحتمال أن يدفع تصاعد الضغط الاقتصادي أطراف الحرب نحو التفاوض والتهدئة من جهة أخرى، فضلاً عن استمرار تأثير توقعات الطلب العالمي في اتجاه الأسعار.

وبالتالي، لا ينبغي قراءة تراجع النفط بوصفه غياباً للمخاطر، بل بوصفه مؤشراً إلى أن السوق لم ترَ بعد في الإجراءات المعلنة صدمةً فوريةً وكبيرةً في الإمدادات. وهذه المعادلة يمكن أن تتغيَّر سريعاً إذا انتقلت واشنطن إلى إجراءات أشد، أو إذا تعرَّضت حركة الناقلات أو صادرات الخام لاضطراب فعلي.

لا يكفي النظر إلى الشحنات التي تصل إلى الصين

يبقى النفط الحلقة الأولى والأسرع في انتقال الأزمة إلى الاقتصاد العالمي. وتشتري الصين الجزء الأكبر من صادرات النفط الإيرانية، لكن قراءة تأثير العقوبات من خلال حجم الشحنات التي تصل إلى الموانئ الصينية فقط قد تكون مضللة؛ فالشحنات التي تصل اليوم قد تكون قد غادرت إيران قبل أسابيع، وبالتالي فهي تعكس نشاطاً سابقاً أكثر مما تعكس قدرة طهران الحالية على تجاوز القيود.

ولهذا، فإنَّ المؤشر الأكثر أهميةً في المرحلة المقبلة هو حجم النفط الإيراني الذي يتمكَّن من الخروج من البلاد فعلياً بعد تشديد العقوبات والحصار البحري.

فإذا استمرَّت الصادرات في التدفق عبر مسارات بديلة، واستخدمت طهران وشركاؤها أساليب جديدة للالتفاف على العقوبات، فقد يكون أثر الإجراءات على المعروض العالمي محدوداً في المدى القصير. أما إذا بدأت الصادرات الفعلية في الانخفاض، بالتزامن مع تراجع قدرة شركات الشحن والتأمين على التعامل مع النفط الإيراني، فسيصبح الضغط أكبر على سوق الخام.

وهنا لا تحتاج السوق إلى فقدان كميات ضخمة حتى ترتفع الأسعار؛ يكفي أن تزداد حالة عدم اليقين بشأن الإمدادات المستقبلية حتى ترتفع علاوة المخاطر الجيوسياسية.
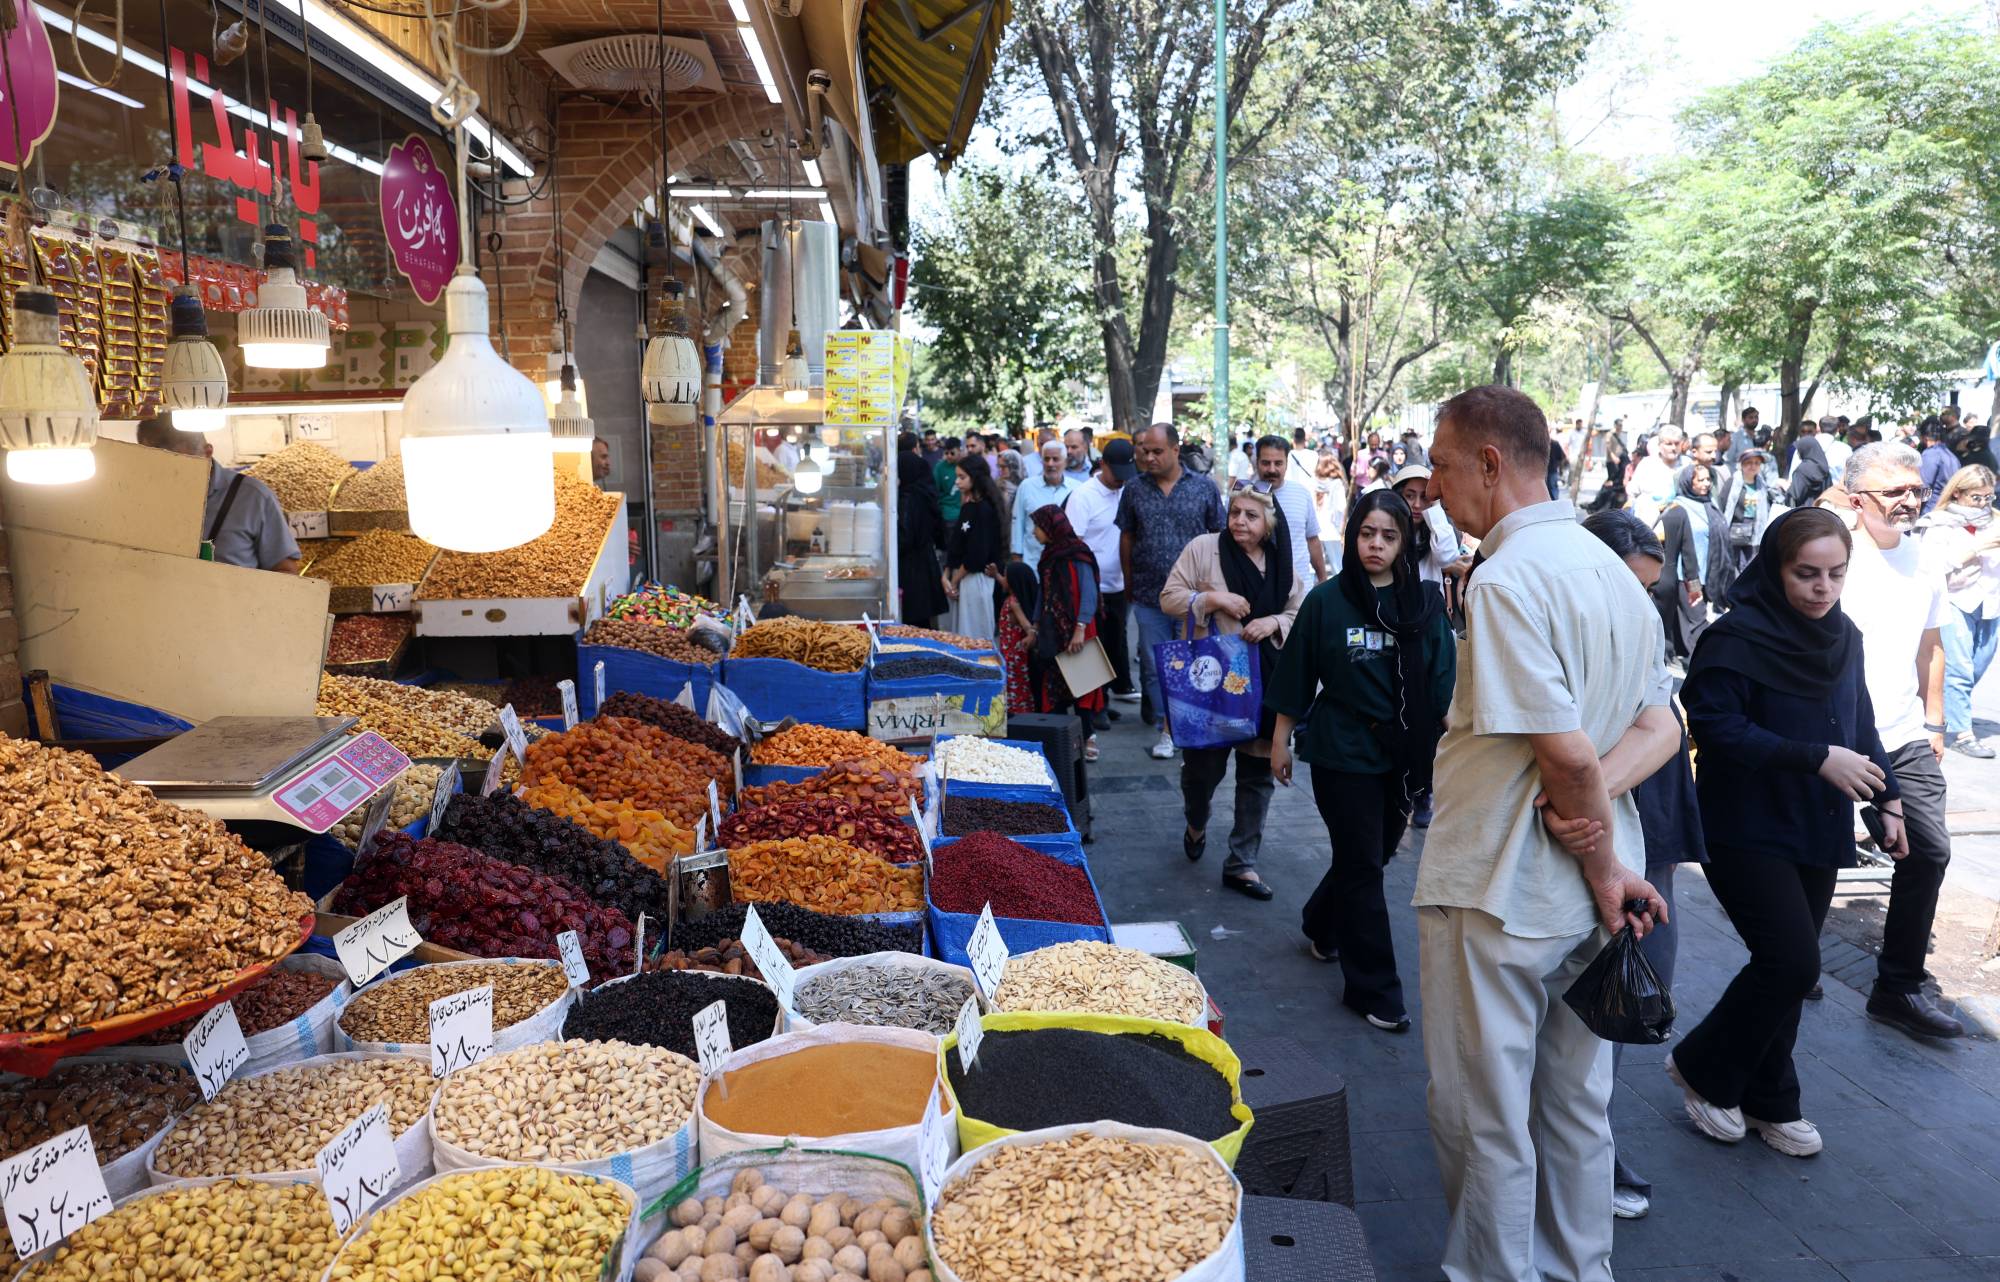
إيرانيون يتسوقون في سوق بطهران (إ.ب.أ)

الريال الإيراني... مقياس الضغط من الداخل

وفي الداخل الإيراني، ظهر أحد أوضح مؤشرات الضغط في سوق العملة. فقد هبط الريال إلى مستوى قياسي بلغ نحو 2.02 مليون ريال مقابل الدولار في السوق المفتوحة يوم الاثنين، مع اتساع المخاوف من تأثير العقوبات الجديدة والحرب على الاقتصاد الإيراني.

ومن هنا يصبح استقرار الريال عند مستوى مليونَي ريال للدولار أو دخوله نطاقاً جديداً أعلى من ذلك أحد المؤشرات المهمة التي ينبغي مراقبتها. فانخفاض العملة لا يضغط فقط على قدرة إيران على الاستيراد، بل يرفع تكلفة السلع والمواد الخام، ويزيد التضخم، ويضعف القوة الشرائية للأسر، ويجعل تمويل التجارة الخارجية أكثر صعوبة. وبالتالي، فإنَّ مسار الريال قد يكون مؤشراً أسرع على مدى انتقال العقوبات إلى الاقتصاد الإيراني من حجم العقوبات المعلنة نفسها.

الملاذ الذي يستفيد من التصعيد

في المقابل، تتلقى سوق الذهب دعماً من ارتفاع مستوى عدم اليقين. فقد ارتفع الذهب بنحو 0.8 في المائة بعد إعلان العقوبات إلى 4639.49 دولار للأوقية، وهو أعلى مستوى له منذ منتصف مايو (أيار)، مع توجُّه المستثمرين إلى الأصول التي ينظر إليها بوصفها أدوات تحوط في فترات التوتر الجيوسياسي.

وهنا تتحرَّك العقوبات في اتجاهين متعاكسين: فهي تضغط على إيران عبر استهداف إحدى قنوات التمويل التي تعتمد عليها، بينما يؤدي التصعيد نفسه إلى زيادة الطلب العالمي على الذهب بوصفه ملاذاً آمناً.

وبالتالي، فإنَّ استمرار الأزمة قد يعني بقاء الذهب مدعوماً حتى في فترات تراجع النفط، لأنَّ العاملَين لا يتحرَّكان دائماً في الاتجاه نفسه.

صدمة التضخم تصطدم بمشكلة الدين

وفي سوق السندات، تأتي التطورات الإيرانية فوق سوق تعاني أصلاً ضغوطاً مرتبطة بالعجز المالي والتضخم وتكاليف الاقتراض. واستقرَّ عائد السندات الأميركية لأجل 10 سنوات قرب 4.701 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً نحو 5.229 في المائة في التعاملات الأوروبية المبكرة الثلاثاء.

وتكتسب هذه المستويات أهميةً خاصةً لأنَّ أي ارتفاع جديد في أسعار الطاقة يمكن أن يُعقِّد مهمة مجلس «الاحتياطي الفيدرالي» في خفض التضخم، بينما تبقى وزارة الخزانة الأميركية مطالبة بإدارة عبء الاقتراض المرتفع.

وفي المقابل، رفعت الخزانة الأميركية حجم عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل للعملية الواحدة، مقارنة بسقف سابق بلغ مليارَي دولار، على أن يبدأ تطبيق الحجم الجديد في سبتمبر (أيلول).

وبذلك تواجه الأسواق معادلة معقدة: التصعيد الجيوسياسي قد يرفع التضخم وأسعار الطاقة، في حين تحاول «الخزانة» تخفيف الضغوط على الطرف الطويل من منحنى العائد. وإذا استمر التضخم مرتفعاً، تصبح مهمة خفض العوائد أكثر صعوبة، لأنَّ المستثمرين سيطالبون بعائد أعلى للتعويض عن مخاطر التضخم والاقتراض الحكومي.

هل تستطيع إيران تجاوز الحصار؟

لا يزال الاختبار الحقيقي للعقوبات في قدرتها على منع إيران من الالتفاف عليها. فعلى مدى عقود، طوَّرت طهران وشبكاتها التجارية أساليب متعددة للتعامل مع القيود الأميركية، من شركات وسيطة وأساطيل ظل، إلى ترتيبات مالية وتجارية خارج القنوات التقليدية.

لكن البيئة الحالية تختلف عن جولات العقوبات السابقة، لأن الضغط الاقتصادي يأتي متزامناً مع الحرب، والحصار البحري، وتراجع حركة التجارة، وانخفاض قيمة العملة.

ولهذا قد لا يكون السؤال: هل تستطيع إيران تجاوز العقوبات؟ بل: بأي تكلفة تستطيع تجاوزها؟

فحتى إذا تمكَّنت طهران من مواصلة تصدير جزء من نفطها، فإنَّ ارتفاع تكلفة النقل والتمويل والتأمين والوساطة والخصومات المطلوبة من المشترين يمكن أن يقلص العائد الصافي الذي تحصل عليه.

السيناريو الأخطر

ومن هنا تبرز نقطة مهمة في قراءة التطورات المقبلة. فالإعلان الحالي، رغم اتساعه، ليس بالضرورة الصدمة القصوى التي كانت الأسواق تستعد لها. لكن ذلك لا يعني أن الضغط الاقتصادي على إيران يتراجع. فالاقتصاد الإيراني يتعرَّض في الوقت نفسه لضغوط متراكمة: تراجع الصادرات، وضعف الواردات، وانخفاض العملة، وارتفاع التضخم، واضطراب حركة الملاحة، وازدياد صعوبة الوصول إلى التمويل الدولي.

ولهذا فإنَّ السيناريو الأكثر خطورة بالنسبة لطهران قد لا يكون صدور عقوبة واحدة ضخمة، بل بناء منظومة تنفيذ تدريجية تصبح فيها تكلفة كل معاملة مع إيران أعلى من سابقتها. وفي الوقت الذي يمكن أن تعود فيه طرق التجارة والطاقة إلى العمل بصورة طبيعية بالنسبة إلى منافسي إيران، قد تجد طهران نفسها أكثر عزلة عن أسواق النفط والتمويل الدولي.

4 مؤشرات تحدد اتجاه الأسواق

وفي المرحلة المقبلة، ستكون هناك 4 مؤشرات أكثر أهمية من مجرد عدد العقوبات الجديدة:

أولاً، المؤسسة المالية المستهدفة: إذا انتقلت واشنطن إلى معاقبة بنك كبير ذي انكشاف دولي، فسيكون ذلك تصعيداً نوعياً يمكن أن يدفع مؤسسات أخرى إلى تقليص تعاملاتها مع إيران.

ثانياً، مسار الريال: استقرار العملة حول مستوى مليونَي ريال للدولار سيكون مختلفاً تماماً عن دخولها نطاقاً جديداً أعلى من ذلك، لأن استمرار الانخفاض سيعني انتقال العقوبات والحرب بصورة أعمق إلى الاقتصاد المحلي.

ثالثاً، النفط الإيراني الذي يخرج فعلياً من البلاد: لا تكفي مراقبة الشحنات التي تصل إلى الصين، بل ينبغي متابعة الصادرات الجديدة، وقدرة إيران على تجاوز القيود البحرية والمالية.

رابعاً، مصير السفن المدرجة على القائمة الإيرانية: أي احتجاز أو مصادرة لناقلة من السفن المستهدفة يمكن أن يرفع المخاطر البحرية بصورة حادة، ويجعل شركات الشحن أكثر ميلاً إلى تجنب المنطقة أو رفع تكلفة التأمين.
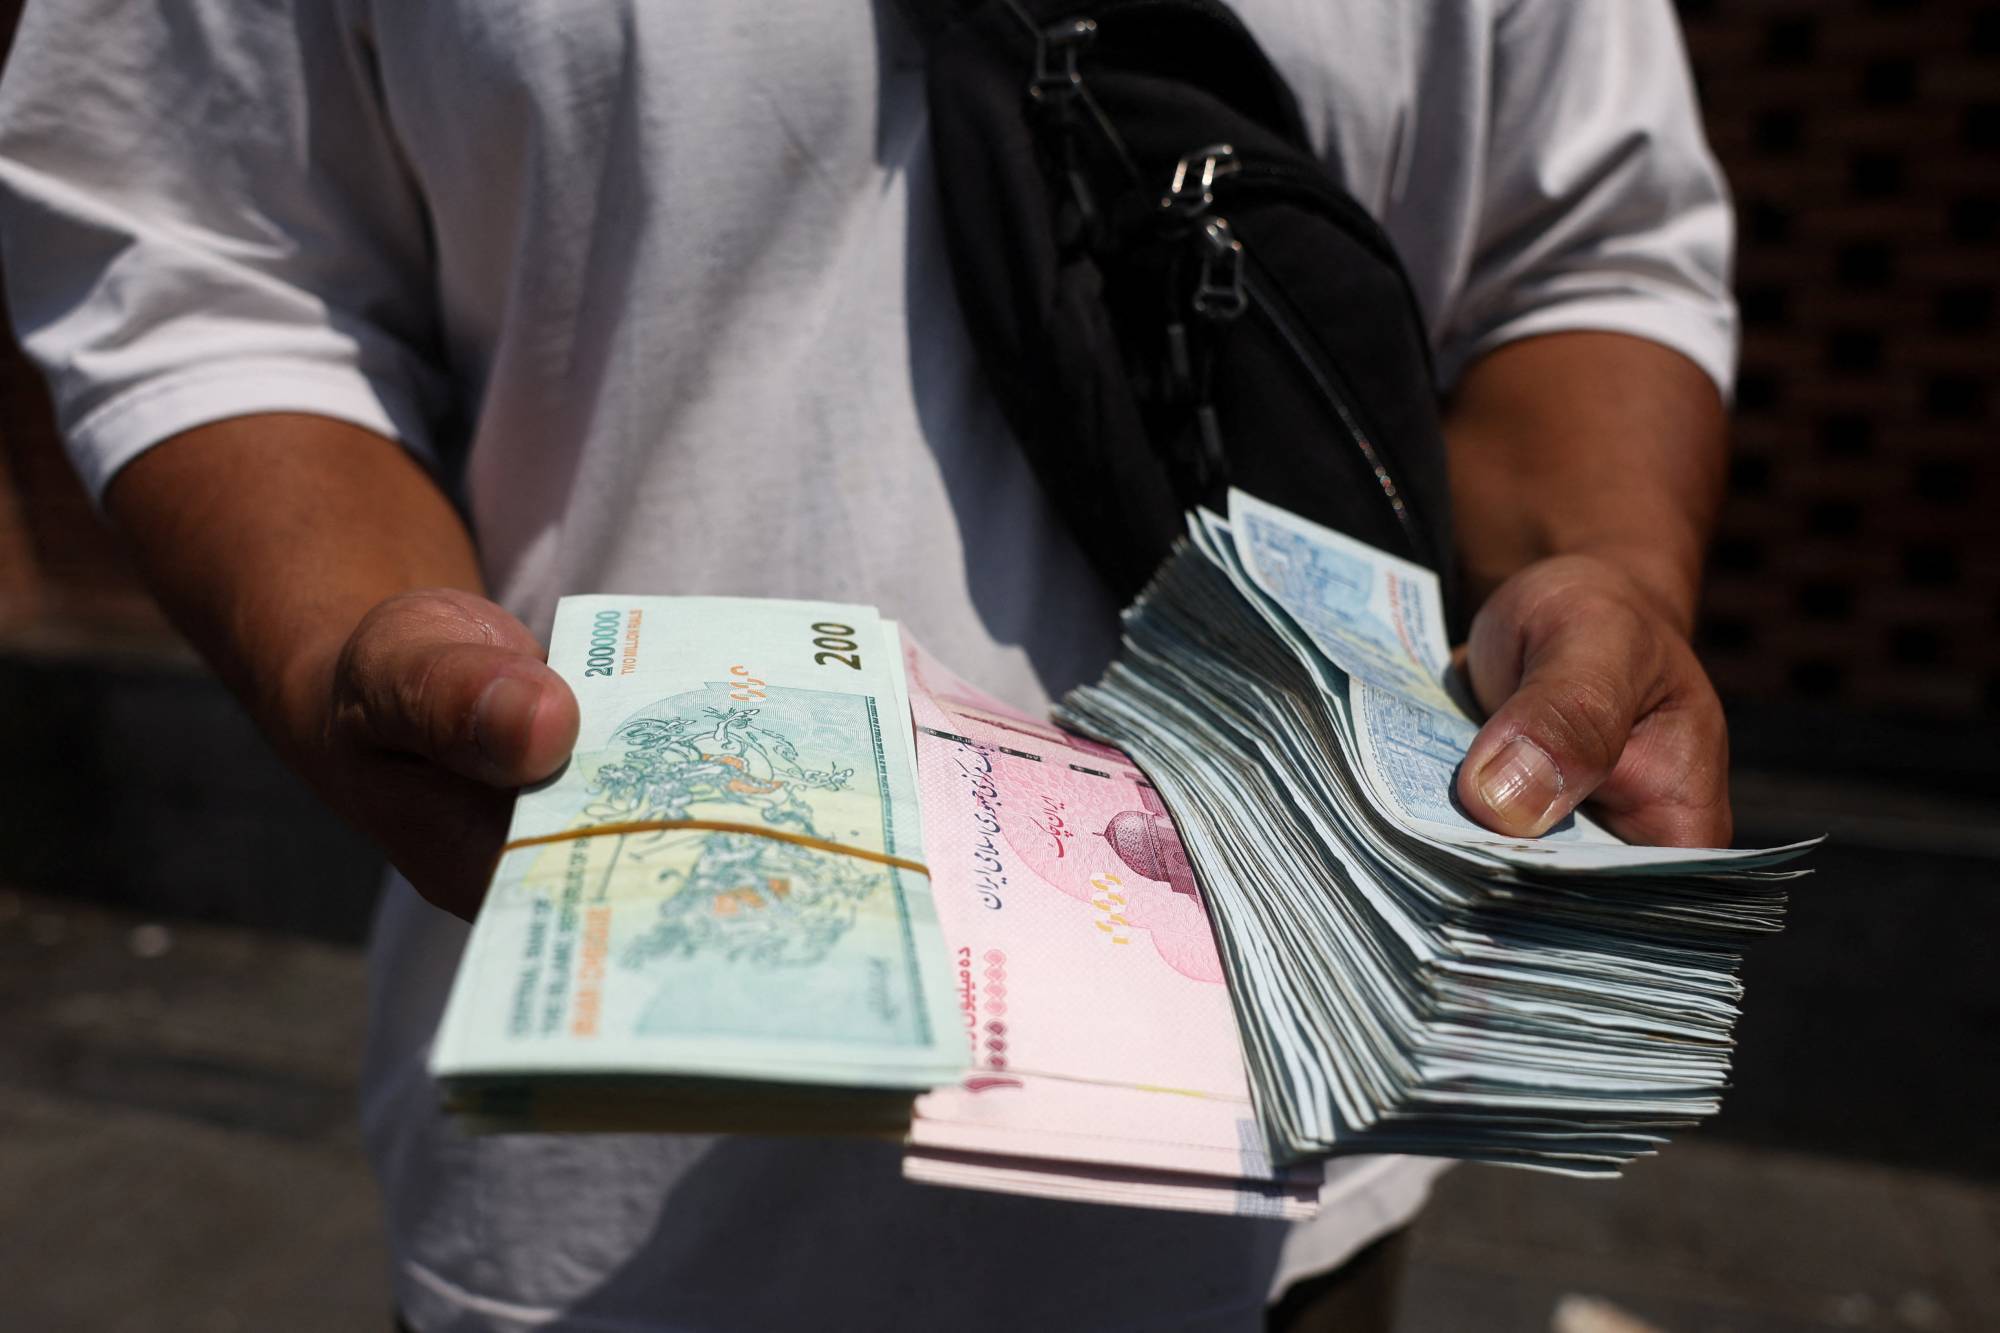
صراف يحمل أوراقاً نقدية من الريال الإيراني في السوق الكبيرة بطهران يوم 17 أغسطس 2026 (رويترز)

أين تكمن نقطة التحول؟

في النهاية، لا تعمل العقوبات في فراغ. فهي تأتي في سوق طاقة تعاني بالفعل اضطرابات، وفي ممر بحري استراتيجي تراجعت حركة العبور فيه بشدة، وفي اقتصاد عالمي لا يزال حساساً تجاه التضخم، وفي سوق سندات أميركية تحاول وزارة الخزانة تهدئة عوائدها طويلة الأجل. ولهذا فإنَّ الخطر على الأسواق العالمية لا يكمن في العقوبات وحدها، بل في تفاعلها مع الحرب ومضيق «هرمز» وأسعار الطاقة وسلاسل الإمداد.

وإذا بقيت صادرات النفط الإيرانية قادرةً على تجاوز القيود، ولم تتعرَّض السفن لمزيد من الاحتجاز، وظهرت مؤشرات على تهدئة الحرب، فقد تتمكَّن الأسواق من استيعاب الإجراءات الجديدة. أما إذا تزامن تشديد العقوبات مع انخفاض فعلي في صادرات النفط، وتصعيد في المضيق، وارتفاع تكاليف التأمين والشحن، وتراجع أكبر للريال، فستتحوَّل الأزمة من ضغط اقتصادي على إيران إلى صدمة أوسع في الأسواق العالمية.

وهنا تكمن المفارقة الأساسية: لم يعد نجاح الحملة الأميركية يقاس فقط بمدى خنق الاقتصاد الإيراني، بل بقدرة واشنطن على زيادة الضغط من دون إشعال صدمة أكبر في الاقتصاد العالمي.


مقالات ذات صلة

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

الاقتصاد لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني.

«الشرق الأوسط» (واشنطن)
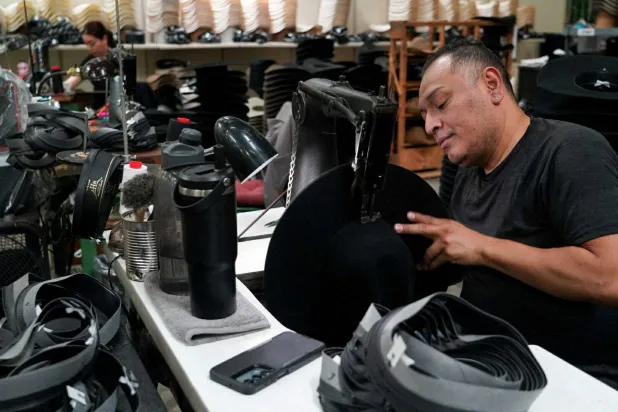
الاقتصاد عامل يضع اللمسات الأخيرة على قبعات الكاوبوي داخل مصنع «ماستر هاترز أوف تكساس» تمهيداً لشحنها في غارلاند بولاية تكساس الأميركية (رويترز)

نمو وظائف القطاع الخاص الأميركي يتسارع في سبتمبر

أظهر تقرير «إيه دي بي» الوطني للتوظيف، الصادر يوم الأربعاء، تسارع وتيرة نمو الوظائف في القطاع الخاص الأميركي خلال سبتمبر (أيلول).

«الشرق الأوسط» (واشنطن)
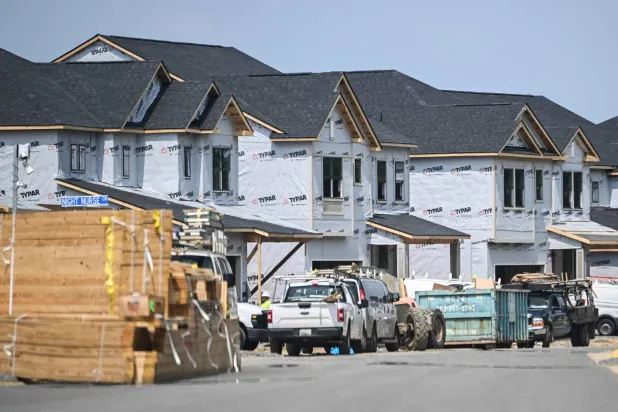
الاقتصاد منازل قيد الإنشاء في مشروع سكني جديد في برامبلتون بولاية فرجينيا (أ.ف.ب)

الاقتصاد الأميركي ينمو 2.2 % بالربع الثاني بعد مراجعة صعودية

رفع مكتب التحليل الاقتصادي الأميركي تقديره لنمو الاقتصاد في الربع الثاني، في مراجعة أظهرت أن أكبر اقتصاد في العالم كان أكثر قوة مما أظهرته القراءة السابقة.

«الشرق الأوسط» (واشنطن)
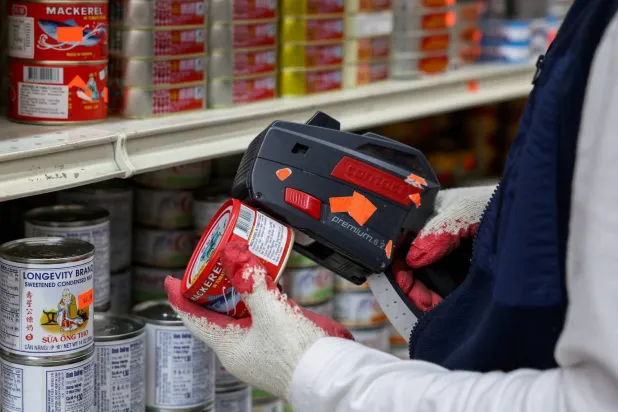
الاقتصاد موظف في متجر للبقالة يضع بطاقات الأسعار وتعبئة الرفوف في الحي الصيني بمدينة نيويورك (أ.ف.ب)

تضخم أميركا يهدأ دون التوقعات ويعقّد حسابات «الفيدرالي»

سجل التضخم الأميركي ارتفاعاً أقل من المتوقع خلال الاثني عشر شهراً المنتهية أخيراً، وفق مؤشر «نفقات الاستهلاك الشخصي» الذي يعتمد عليه «الاحتياطي الفيدرالي».

«الشرق الأوسط» (واشنطن)
الاقتصاد وزير الطاقة كريس رايت يتحدث خلال إعلان في المكتب البيضاوي بالبيت الأبيض في واشنطن العاصمة (إ.ب.أ)

ترمب بين ضغط الجمهوريين ومصالح النفط في أزمة الديزل قبل الانتخابات

تدرس إدارة الرئيس الأميركي دونالد ترمب خيارات عدة لاحتواء الارتفاع الحاد في أسعار الديزل، من بينها فرض قيود على الصادرات.

«الشرق الأوسط» (واشنطن)

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)
TT

السعودية ترصد 371 مليار دولار للإنفاق في موازنة 2027

وزير المالية في ملتقى الميزانية لعام 2026 (أرشيفية - الشرق الأوسط)

تمضي السعودية في دعم النمو الاقتصادي وتمويل أولوياتها التنموية والاستراتيجية خلال 2027، مع تقديرات أولية بوصول إجمالي الإنفاق إلى نحو 1.392 تريليون ريال (371.2 مليار دولار)، مقابل إيرادات تبلغ 1.202 تريليون ريال (320.5 مليار دولار)، فيما يقدَّر عجز الموازنة بنحو 3.6 في المائة من الناتج المحلي الإجمالي.

وأعلنت وزارة المالية، الأربعاء، البيان التمهيدي للميزانية العامة للدولة للعام المالي 2027، في وقت تواصل فيه المملكة تنفيذ برامج التحول الاقتصادي وتوسيع قاعدة الأنشطة غير النفطية، بالتوازي مع اتباع سياسة مالية تستهدف دعم النمو والمحافظة على استدامة المالية العامة.

وتشير تقديرات وزارة المالية إلى ارتفاع إجمالي الإيرادات من 1.202 تريليون ريال (320.5 مليار دولار) في 2027 إلى نحو 1.351 تريليون ريال (360.3 مليار دولار) في 2029، بينما يرتفع إجمالي النفقات من 1.392 تريليون ريال (371.2 مليار دولار) إلى نحو 1.544 تريليون ريال (411.7 مليار دولار) خلال الفترة نفسها.

وتعكس هذه التقديرات استمرار الإنفاق على الأولويات التنموية والاستراتيجية والمشاريع ذات العائد الاقتصادي والاجتماعي، في إطار تخطيط مالي طويل المدى يستهدف الحفاظ على استدامة المالية العامة عبر الدورات الاقتصادية.

وفي الوقت نفسه، أسهمت مبادرات التنويع والإصلاحات الاقتصادية في زيادة الإيرادات غير النفطية من نحو 166 مليار ريال (44.3 مليار دولار) في 2015 إلى 505 مليارات ريال (134.7 مليار دولار) في 2025، مما عزز استقرار الإيرادات العامة وتنوع مصادرها.

الاقتصاد غير النفطي يحافظ على النمو

وتشير التقديرات الأولية إلى تأثر الاقتصاد السعودي خلال 2026 بالتطورات الاقتصادية والجيوسياسية، مع توقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المائة، نتيجة تراجع الأنشطة النفطية بنسبة 21.8 في المائة.

في المقابل، من المتوقع أن تواصل الأنشطة غير النفطية نموها بنسبة 3.2 في المائة خلال العام، بما يحد من أثر انخفاض النشاط النفطي على الاقتصاد ككل.

وخلال النصف الأول من 2026، سجلت الأنشطة غير النفطية نمواً بنسبة 1.8 في المائة، لترفع مساهمتها في الناتج المحلي الإجمالي الحقيقي إلى مستوى تاريخي بلغ 57.3 في المائة، مدفوعةً بقوة الطلب المحلي وتدفقات الاستثمار الخاص.

البطالة عند 6.5 % والتضخم عند مستويات محدودة

وعلى صعيد المؤشرات الاقتصادية والاجتماعية، انخفض معدل البطالة بين السعوديين إلى 6.5 في المائة خلال الربع الثاني من 2026.

في الوقت نفسه، تشير التقديرات الأولية إلى تسجيل التضخم نحو 2.1 في المائة لكامل العام الحالي، في ظل استمرار مستويات الطلب المحلي وتطور النشاط الاقتصادي غير النفطي.

تمويل محلي ودولي لدعم المشاريع

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 والمدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، من خلال إصدار السندات والصكوك والحصول على القروض، إلى جانب التوسع في أدوات التمويل الحكومي البديل.

وتشمل هذه الأدوات تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات، بما يوفر قنوات إضافية لتمويل المشاريع والأولويات التنموية.

وأكد وزير المالية محمد الجدعان أن التقديرات الأولية لموازنة 2027 تأتي في ظل بيئة اقتصادية عالمية تتسم باستمرار عدم اليقين وتسارع التطورات الجيوسياسية.

وقال إن المملكة تواصل إدارة ماليتها العامة من منظور طويل المدى، بما يعزز قدرتها على التعامل مع المتغيرات ومواصلة الإنفاق على الأولويات التنموية والاستراتيجية، مع المحافظة على استدامة المالية العامة ومتانة المركز المالي.

وأضاف أن الحكومة مستمرة في رصد التطورات الاقتصادية والجيوسياسية وتقييم انعكاساتها المحتملة على الاقتصاد العالمي وسلاسل الإمداد وأسواق الطاقة، والتعامل معها بسياسات مرنة واستباقية تدعم الاقتصاد وتعزز قدرته على مواصلة تحقيق مستهدفات رؤية السعودية 2030.

وأكد الجدعان استمرار خطط التحول الاقتصادي لدعم النمو وتوسيع القاعدة الاقتصادية، بما ينعكس على نمو الإيرادات غير النفطية ويسهم في تحقيق مستويات أكثر استدامة واستقراراً للإيرادات على المديين المتوسط والطويل.

عجز 2027 ضمن سياسة مالية طويلة المدى

يأتي العجز المقدر عند 3.6 في المائة من الناتج المحلي الإجمالي ضمن سياسة مالية تستهدف المحافظة على متانة المركز المالي وتعزيز الاستدامة المالية، مع استمرار الإنفاق على المشاريع ذات الأولوية.

وحسب وزارة المالية، يتيح هذا النهج للحكومة تبني سياسات مالية متوازنة عبر الدورات الاقتصادية، ودعم النمو والتكيف مع المتغيرات وإدارة الأزمات والاحتياجات الطارئة، مع المحافظة على مستويات مستدامة من الدين العام واحتياطيات مالية معتبرة.

وتعتزم الحكومة مواصلة عمليات التمويل المحلية والدولية خلال 2027 وعلى المدى المتوسط، وفق إطار استراتيجية الدين متوسطة المدى، عبر إصدار السندات والصكوك والحصول على القروض بتكلفة عادلة، إلى جانب التوسع في أدوات التمويل الحكومي البديل، بما يشمل تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات.


بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)
TT

بين «دولة» لولا و«سوق» بولسونارو... اقتصاد البرازيل على مفترق طرق

سيارات «بي واي دي» على خط الإنتاج في مصنع الشركة للسيارات الكهربائية بمجمع كاماساري الصناعي بولاية باهيا البرازيلية يوم 3 فبراير 2026 (رويترز)

تدخل الانتخابات الرئاسية البرازيلية، التي تُجرى جولتها الأولى الأحد، على وقع مواجهة اقتصادية واضحة بين الرئيس لويس إيناسيو لولا دا سيلفا، الساعي إلى ولاية رابعة، ومنافسه فلافيو بولسونارو، نجل الرئيس السابق جايير بولسونارو، إذ يطرح كل منهما رؤية مختلفة لدور الدولة والسوق، وفق تقرير لصحيفة «لوفيغارو» الفرنسية.

الصناعة في قلب مشروع لولا

يراهن لولا على تدخُّل قوي للدولة لدعم الصناعة وإعادة التصنيع، بعدما تراجعت حصة القطاع الصناعي من الناتج المحلي الإجمالي من 48 في المائة عام 1985 إلى 25 في المائة عام 2024.

ومنذ عودته إلى السلطة مطلع 2023، واصل لولا سياسة دعم الصناعة التي بدأها خلال ولايتيه الأوليين. وفي يونيو (حزيران)، أعلن تخصيص 140 مليار ريال (نحو 27 مليار دولار أميركي) إضافية للسياسة الصناعية، فيما تجاوز إجمالي الأموال المخصصة لخطة «الصناعة البرازيلية الجديدة» 750 مليار ريال (نحو 145 مليار دولار) بين 2023 و2026.

وتبرز مدينة بيتيم في ولاية ميناس جيرايس بالبرازيل ساحة رئيسية لهذه المنافسة. وتضم المدينة مصنعاً ضخماً لمجموعة «ستيلانتيس»، التي أعلنت استثمارات بقيمة 14 مليار ريال (2.7 مليار دولار) في المنطقة حتى عام 2030. وتُعدّ ميناس جيرايس ولاية محورية انتخابياً، إذ لم يُنتخب أي رئيس برازيلي منذ انتخابات 1950 من دون الفوز فيها.

لكن المدينة العمّالية التي كانت تُعد معقلاً لليسار شهدت تحولاً سياسياً. ففي الجولة الثانية من انتخابات 2022، حصل جايير بولسونارو فيها على 52.43 في المائة من الأصوات مقابل 47.57 في المائة للولا.

صورة مدمجة تُظهر الرئيس البرازيلي لويس إيناسيو لولا دا سيلفا (يسار) ومنافسه فلافيو بولسونارو (أ.ف.ب)

جاذبية العمل المستقل

وتواجه رؤية لولا تحدياً اجتماعياً يتمثل في تغيّر تطلعات شريحة من الشباب الذين بات بعضهم يفضّل العمل المستقل وريادة الأعمال على الوظائف التقليدية في المصانع والشركات.

ويقول مسؤولون في شركات محلية إن صعوبة جذب العمال والاحتفاظ بهم باتت تؤثر في خطط النمو، في وقت يرى فيه مؤيدون لبولسونارو أن اليمين يمنح مساحة أكبر للمبادرة الفردية والعمل الحر.

بولسونارو يراهن على تحرير السوق

في المقابل، يمنح برنامج فلافيو بولسونارو دوراً أكبر للسوق وأقل للدولة. ويرى أستاذ الاقتصاد في جامعة ميناس جيرايس الفيدرالية، ريكاردو ماتشادو لويز، أن معسكر بولسونارو يعتقد أن السوق الأقل خضوعاً للتنظيم قادرة على تقديم حلول للمشكلات الصناعية بصورة أفضل من تدخل الدولة.

وتستشهد دانييلا ماركيز، المنسقة الاقتصادية لحملة بولسونارو، بتجربة الرئيس الأرجنتيني خافيير ميلي، وأعلنت أن البرنامج يستهدف إلغاء أكثر من ألف قاعدة وإجراء تنظيمي تفرضها الدولة على النشاط الاقتصادي.

وتعكس المنافسة بين لولا وبولسونارو انقساماً حول مستقبل الاقتصاد البرازيلي، بين نموذج يقوم على تعزيز دور الدولة ودعم الصناعة، وآخر يمنح السوق والمبادرة الفردية مساحة أكبر.


تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)
TT

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني، في وقت استقر فيه التضخم عند مستوى أعلى من هدف «الاحتياطي الفيدرالي»، في حين أظهرت بيانات منفصلة تسارع التوظيف في القطاع الخاص خلال سبتمبر (أيلول).

وتعزز هذه القراءات صورة اقتصاد لا يزال قادراً على النمو بوتيرة متماسكة، رغم استمرار ضغوط الأسعار؛ ما يعقّد حسابات «الفيدرالي» بشأن المسار المقبل لأسعار الفائدة.

ورفع مكتب التحليل الاقتصادي تقديره لنمو الناتج المحلي الإجمالي في الربع الثاني إلى 2.2 في المائة على أساس سنوي، من 1.5 في المائة في التقدير السابق، بزيادة قدرها 0.7 نقطة مئوية. وكان الاقتصاديون يتوقعون الإبقاء على القراءة السابقة عند 1.5 في المائة.

ورغم المراجعة الكبيرة، تباطأ النمو مقارنة بالربع الأول، الذي عدّل المكتب تقديره أيضاً بالزيادة إلى 2.5 في المائة، من 2.1 في المائة في القراءة السابقة.

كما رفع المكتب تقديره لنمو الاقتصاد الأميركي خلال عام 2025 إلى 2.3 في المائة، من 2.1 في المائة سابقاً.

وتأتي المراجعة الصعودية لنمو الربع الثاني في وقت يترقب فيه المستثمرون القراءة الأولية للناتج المحلي الإجمالي للربع الثالث، والمقرر صدورها في 29 أكتوبر (تشرين الأول)؛ بحثاً عن مؤشرات على ما إذا كانت قوة الاقتصاد ستستمر خلال النصف الثاني من العام.

التضخم فوق الهدف

وفي بيانات منفصلة، أظهر مؤشر «نفقات الاستهلاك الشخصي» (PCE)، المقياس المفضل لدى «الفيدرالي» لقياس التضخم، ارتفاع الأسعار بنسبة 3.4 في المائة على أساس سنوي في أغسطس (آب) مقابل توقعات بارتفاعه إلى 3.7 في المائة، ليستقر عند المستوى نفسه المسجل في يوليو (تموز) بعد مراجعة بيانات الشهر السابق.

وارتفع المؤشر بنسبة 0.3 في المائة على أساس شهري خلال أغسطس، في حين سجل المؤشر الأساسي، الذي يستبعد أسعار الغذاء والطاقة الأكثر تقلباً، زيادة سنوية قدرها 3 في المائة.

وتظل هذه المستويات أعلى بكثير من هدف «الفيدرالي» البالغ 2 في المائة، الذي لم ينجح التضخم في العودة إليه منذ أوائل عام 2021.

وتكتسب بيانات الأسعار أهمية خاصة بالنسبة للأسواق، التي تراقب مسار التضخم لتقييم الخطوة المقبلة للبنك المركزي، في ظل استمرار الاقتصاد في إظهار قدرة على النمو.

منشأة تصنيع تابعة لشركة «كوهيرنت» في شيرمان - تكساس (أ.ب)

التوظيف يعزز الصورة

وأظهرت بيانات «إيه دي بي» أن القطاع الخاص الأميركي أضاف 90 ألف وظيفة في سبتمبر، متجاوزاً توقعات الاقتصاديين بزيادة قدرها 70 ألفاً، بعد تعديل عدد الوظائف المضافة في أغسطس بالخفض إلى 36 ألفاً من 38 ألفاً.

ويصدر تقرير «إيه دي بي» بالتعاون مع «مختبر الاقتصاد الرقمي بجامعة ستانفورد»، قبل تقرير الوظائف الحكومي الذي يصدر الجمعة، والذي يوفر مؤشرات أوسع عن أوضاع سوق العمل.

وحسب استطلاع لـ«رويترز»، يتوقع الاقتصاديون إضافة 85 ألف وظيفة في القطاع الخاص خلال سبتمبر، و90 ألف وظيفة إلى إجمالي الوظائف غير الزراعية، مع استقرار معدل البطالة عند 4.1 في المائة للشهر الثالث على التوالي.

ولا يُعدّ تقرير «إيه دي بي» مؤشراً دقيقاً دائماً لأرقام الوظائف الحكومية؛ ولذلك ستظل بيانات مكتب إحصاءات العمل المنتظرة الجمعة أكثر أهمية في تقييم قوة سوق العمل.

وكان مكتب إحصاءات العمل قد أظهر الثلاثاء تراجع عدد الوظائف الشاغرة مقارنة بعدد العاطلين عن العمل، مع وجود 1.01 وظيفة شاغرة لكل شخص عاطل في أغسطس، مقابل 1.06 في يوليو.

وتضع البيانات الأخيرة «الفيدرالي» أمام معادلة غير سهلة: الاقتصاد ينمو بوتيرة أقوى مما أظهرت التقديرات السابقة، والتوظيف الخاص يستعيد بعض الزخم، في حين لا يزال التضخم أعلى من المستوى المستهدف.

وبذلك، لا توفر البيانات أساساً واضحاً لتوقع تحول سريع في السياسة النقدية؛ فاستمرار قوة النشاط الاقتصادي يقلل الحاجة إلى خفض قريب للفائدة، في حين يبقي استقرار ضغوط الأسعار الباب مفتوحاً أمام خفضها لاحقاً إذا استمر التضخم في مسار الانحسار.