«المركزي الأوروبي» يتجه لرفع الفائدة كإجراء احترازي لمواجهة التضخم وضغوط الطاقة

نتيجة الحرب الإيرانية

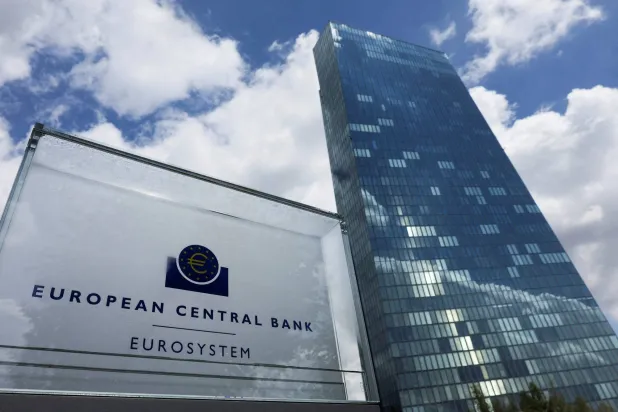
مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)
TT

«المركزي الأوروبي» يتجه لرفع الفائدة كإجراء احترازي لمواجهة التضخم وضغوط الطاقة

مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

يبدو من شبه المؤكد أن يقرر البنك المركزي الأوروبي رفع أسعار الفائدة يوم الخميس، في خطوة تهدف إلى احتواء الضغوط التضخمية المتصاعدة قبل أن تمتد آثار ارتفاع تكاليف الطاقة الناجمة عن الحرب الإيرانية إلى مختلف قطاعات اقتصاد منطقة اليورو.

تأتي هذه الخطوة في وقت تجاوز فيه معدل التضخم في منطقة اليورو، التي تضم 21 دولة، مستوى 3 في المائة، وهو ما يفوق بشكل ملحوظ الهدف الرسمي للبنك المركزي الأوروبي البالغ 2 في المائة. وفي المقابل، يواصل النمو الاقتصادي تسجيل أداء ضعيف، الأمر الذي أثار جدلاً واسعاً بين الاقتصاديين حول مدى ملاءمة تشديد السياسة النقدية في هذه المرحلة.

ومن المتوقع أن يواصل صناع السياسة النقدية في البنك المركزي الأوروبي، الذين دعا بعضهم بالفعل إلى التحرك منذ أبريل (نيسان) الماضي، جهودهم الرامية إلى احتواء توقعات التضخم والحفاظ على مصداقية المؤسسة النقدية، خصوصاً بعد الانتقادات التي وُجهت إليها بسبب بطء استجابتها لموجة التضخم التي أعقبت جائحة كورونا في عام 2022.

وقال ريتشارد بورتس، الأستاذ في كلية لندن للأعمال: «يتعين على البنك المركزي الأوروبي رفع أسعار الفائدة في هذه المرحلة، ليس فقط لمواجهة التضخم الحالي، بل أيضاً لإدارة توقعات الأسواق. فعدم التحرك قد يُفسَّر على أنه استعداد للتساهل مع ارتفاع الأسعار».

ومن المنتظر أن تكون الزيادة المرتقبة هي الأولى منذ نحو ثلاث سنوات، لترتفع بموجبها الفائدة على الودائع لدى البنك المركزي الأوروبي من 2 في المائة إلى 2.25 في المائة.

وأفادت مصادر لـ«رويترز» بأن البنك المركزي الأوروبي لن يلتزم على الأرجح بمسار محدد لمزيد من الزيادات خلال اجتماعه الحالي، إلا أن الأسواق المالية لا تزال تتوقع زيادتين إضافيتين في أسعار الفائدة خلال الاثني عشر شهراً المقبلة، مع احتمال اتخاذ خطوة جديدة في سبتمبر (أيلول).

رفع احترازي لدعم استقرار التوقعات

وصف عدد من المراقبين هذه الخطوة بأنها «رفع احترازي»، أي إجراء وقائي يهدف إلى منع ترسخ الضغوط التضخمية، مع إمكانية التراجع عنه مستقبلاً إذا انحسرت مخاطر ارتفاع الأسعار.

وتعزز هذه الرؤية التوقعات بأن يقوم البنك المركزي الأوروبي يوم الخميس، بمراجعة توقعاته للتضخم نحو الأعلى، بما يجعله أقرب إلى السيناريو السلبي الذي نشره في مارس (آذار)، والذي رجّح بلوغ التضخم ذروته عند 4.2 في المائة خلال الربع الأخير من العام الجاري قبل أن يبدأ بالتراجع بصورة ملموسة في عام 2027.

كما أظهرت البيانات أن المستهلكين والشركات والمستثمرين الماليين أعادوا تقييم توقعاتهم بشأن مسار الأسعار، وإن ظلت التوقعات على المدى المتوسط قريبة من هدف البنك المركزي الأوروبي وأقل بكثير من المستويات التي سُجلت عقب الغزو الروسي لأوكرانيا.

في هذا السياق، كتب ستيفان غيرلاخ، كبير الاقتصاديين في بنك «غي إف جي» بمدينة زيوريخ ونائب محافظ البنك المركزي الآيرلندي السابق: «مبرر رفع أسعار الفائدة في يونيو (حزيران) لا يتمثل في أن توقعات التضخم فقدت السيطرة بالفعل، بل في أن التحرك الاستباقي الآن هو ما يضمن عدم حدوث ذلك».

مخاوف من الوقوع في خطأ سياسي

مع ذلك، لا يحظى هذا التوجه بإجماع كامل بين الاقتصاديين. فهناك من يرى أن البنك المركزي الأوروبي يخاطر بتشديد السياسة النقدية في وقت يعاني فيه الاقتصاد بالفعل من التداعيات السلبية للحرب الإيرانية.

وقال هولغر شميدينغ، كبير الاقتصاديين في بنك «بيرنبيرغ»، إن البنك المركزي الأوروبي «يسير نحو ارتكاب خطأ في السياسة النقدية»، مشيراً إلى ضعف سوق العمل وتراجع الطلب الاستهلاكي.

وأضاف في مذكرة بحثية: «في ظل استمرار ضعف الطلب، يبدو من غير المرجح أن يتحول الارتفاع المؤقت في الأسعار إلى موجة تضخم مستدامة تستدعي مزيداً من رفع أسعار الفائدة».

وأظهر تحليل أجرته «رويترز» لمكالمات نتائج الشركات في منطقة اليورو أن نحو 40 في المائة فقط من الشركات غير المالية قامت برفع أسعارها أو تخطط لذلك، وهي نسبة تقل بنحو النصف مقارنةً بالمستويات التي سُجلت خلال أزمة الطاقة الناتجة عن الحرب في أوكرانيا عام 2022.

من جانبه، رأى إريك دور، مدير الدراسات الاقتصادية في كلية «آي إي إس إي جي» للإدارة بفرنسا، أن البنك المركزي الأوروبي يبالغ في تقدير قدرته على التأثير في توقعات الأسر والشركات، خصوصاً عندما يكون التضخم مدفوعاً بارتفاع تكاليف الوقود والطاقة أكثر من كونه ناتجاً عن قوة الطلب المحلي.

رسائل أكثر تشدداً من «المركزي الأوروبي»

في المقابل، كثّف البنك المركزي الأوروبي خلال الأسابيع الأخيرة من رسائله الداعمة لتشديد السياسة النقدية.

وقال كبير الاقتصاديين في البنك، فيليب لين، الذي يُنظر إليه عادةً على أنه من الأصوات الأكثر ميلاً إلى التيسير النقدي، إن الصدمة الناجمة عن الحرب الإيرانية قد تكون أوسع نطاقاً من تلك المرتبطة بالحرب الأوكرانية، نظراً إلى تأثيرها المباشر في أسواق الطاقة العالمية وليست الأوروبية فقط.

وقد دفعت هذه التصريحات غالبية المستثمرين إلى تعزيز رهاناتهم على استمرار ارتفاع تكاليف الاقتراض خلال الفترة المقبلة.

وقال هنري كوك، كبير الاقتصاديين في شركة الوساطة «إم يو إف جي» في لندن: «نتوقع أن يُبقي البنك المركزي الأوروبي الباب مفتوحاً أمام اتخاذ مزيد من الإجراءات إذا اقتضت الظروف ذلك، لكنه في الوقت نفسه سيحرص على الحفاظ على قدر كبير من المرونة في ظل تصاعد حالة عدم اليقين العالمية».
مقالات ذات صلة

لاغارد: أسعار الفائدة لا تتحرك بالتوازي التام مع أسعار النفط والغاز

الاقتصاد كريستين لاغارد تتحدث خلال مؤتمر صحافي عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في برلين - 10 سبتمبر 2026 (رويترز)

لاغارد: أسعار الفائدة لا تتحرك بالتوازي التام مع أسعار النفط والغاز

قالت كريستين لاغارد، رئيسة البنك المركزي الأوروبي، يوم الجمعة، إن أسعار الفائدة في البنك لا تتحرك بالتوازي التام مع أسعار النفط والغاز.

«الشرق الأوسط» (دبلن )
الاقتصاد بوريس فوجيتش يحضر مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في «البوندسبنك» في برلين (رويترز)

نائب رئيس «المركزي الأوروبي»: قرارات الفائدة لا تقستند على أسعار الطاقة فقط

قال نائب رئيس البنك المركزي الأوروبي، بوريس فوجيتش، إن التوقعات المتزايدة في الأسواق بشأن رفع أسعار الفائدة مجدداً تستند بدرجة كبيرة إلى ارتفاع أسعار الطاقة.

«الشرق الأوسط» (فرانكفورت)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد السندات الألمانية تتجه لأول تراجع أسبوعي منذ أغسطس

تتجه عوائد سندات الخزانة الألمانية القياسية لأجل 10 سنوات إلى تسجيل أول انخفاض أسبوعي لها منذ أوائل أغسطس، فيما قلص المتعاملون رهاناتهم على رفع الفائدة.

«الشرق الأوسط» (لندن)
الاقتصاد مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

مسؤول في «المركزي الأوروبي» يستبعد موجة تضخمية من «الجولة الثانية»

قال صانع السياسات في «البنك المركزي الأوروبي»، أولي رين، الخميس، إنه لا توجد مؤشرات واضحة على حدوث آثار تضخمية من «الجولة الثانية» بمنطقة اليورو...

«الشرق الأوسط» (لندن)
الاقتصاد متسوقون داخل متجر لبيع المواد الغذائية في نيس بفرنسا (رويترز)

تعديل التضخم في منطقة اليورو بالخفض إلى 3.2 % في أغسطس

أظهرت بيانات رسمية معدَّلة صدرت يوم الخميس، أن معدل التضخم في منطقة اليورو، التي تضم 21 دولة، ارتفع في أغسطس (آب) بنسبة أقل من التقديرات السابقة.

«الشرق الأوسط» (بروكسل)

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

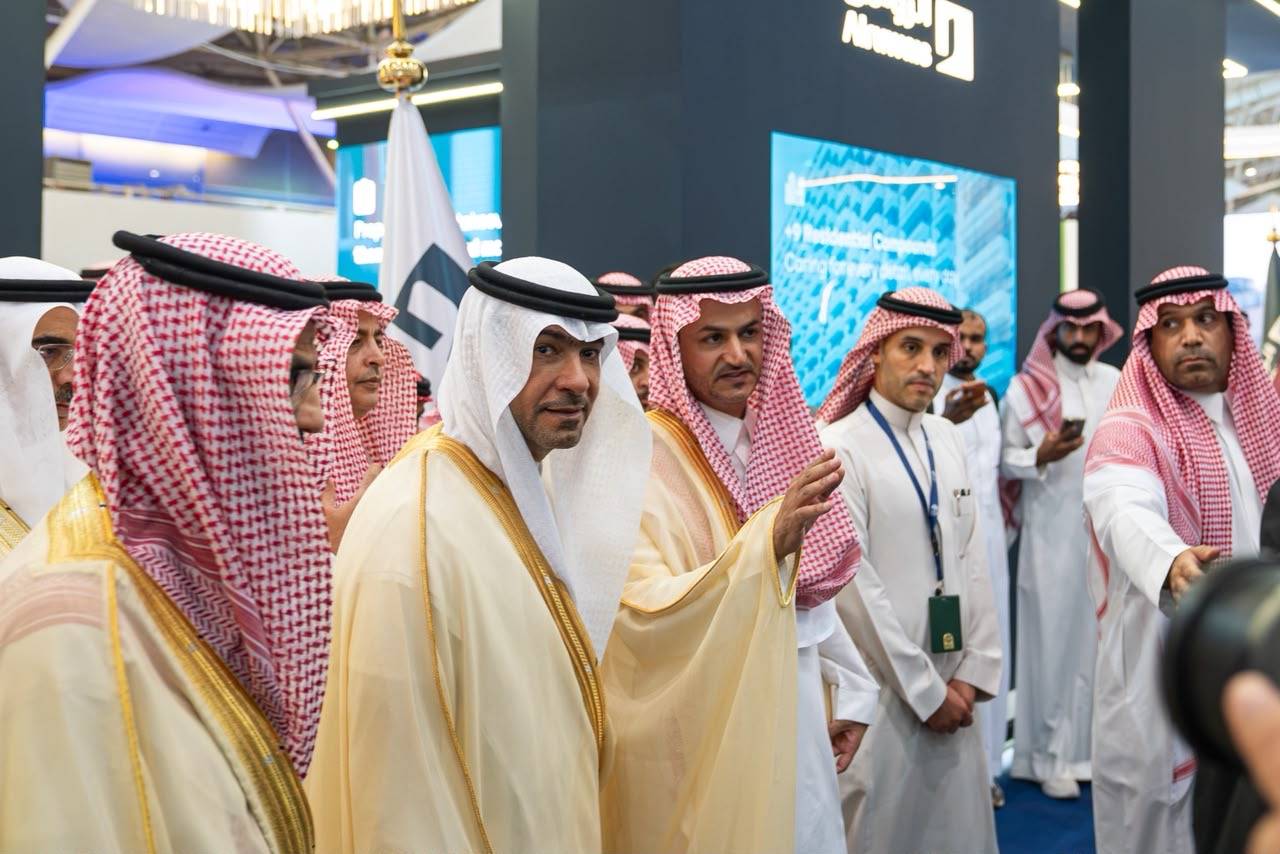
الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.