محضر «الفيدرالي» وبيانات التضخم البريطاني يرسمان اتجاه الأسواق العالمية

الصين واليابان تقدمان مؤشرات جديدة عن أداء الاقتصاد الآسيوي الأسبوع المقبل

متداولان في قاعدة بورصة نيويورك (رويترز)
TT

محضر «الفيدرالي» وبيانات التضخم البريطاني يرسمان اتجاه الأسواق العالمية

متداولان في قاعدة بورصة نيويورك (رويترز)

تتجه أنظار أسواق العملات والسندات العالمية خلال الأسبوع المقبل إلى محضر اجتماع مجلس «الاحتياطي الفيدرالي»، إلى جانب سلسلة من البيانات الاقتصادية في الولايات المتحدة وبريطانيا وآسيا، بحثاً عن مؤشرات جديدة تحدد مسار أسعار الفائدة في ظل عودة الضغوط التضخمية وتعزُّز التوقعات بمزيد من التشديد النقدي.

ويأتي صدور محضر اجتماع أكتوبر (تشرين الأول)، يوم الأربعاء، في وقت تتزايد فيه رهانات المستثمرين على رفع الفائدة الأميركية مجدداً في ديسمبر (كانون الأول)، بعدما أظهرت بيانات الوظائف قوة أكبر من المتوقع، بالتزامن مع ارتفاع التضخم بوتيرة تجاوزت التقديرات. ومن شأن المحضر أن يكشف مدى تباين وجهات النظر داخل البنك المركزي بشأن توقيت التحرك المقبل، وما إذا كان صناع السياسة النقدية يرون أن تثبيت الفائدة في الاجتماع السابق لا يزال الخيار الأنسب.

وكان «الفيدرالي» قد أبقى أسعار الفائدة دون تغيير في أكتوبر، رغم تسارع التضخم في سبتمبر (أيلول). ومنذ ذلك الحين، ازدادت توقعات رفع الفائدة، خصوصاً بعد تصريحات عضو مجلس المحافظين كريستوفر والر التي أشار فيها إلى احتمال زيادة تصل إلى 50 نقطة أساس في ديسمبر. ووفق بيانات مجموعة بورصة لندن، تسعّر الأسواق احتمالاً يبلغ 89 في المائة لزيادة قدرها 25 نقطة أساس، مقابل 11 في المائة لاحتمال رفعها بمقدار 50 نقطة أساس.

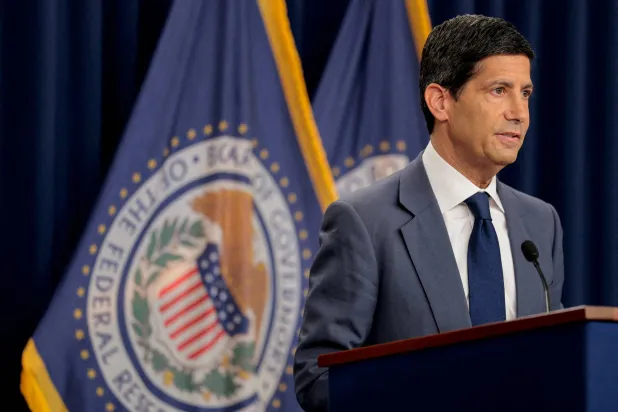
ويترقب المستثمرون أيضاً كلمة رئيس مجلس «الاحتياطي الفيدرالي» كيفين وارش، خلال مؤتمر فريق العمل المعني بالإنتاجية والوظائف يوم الاثنين، إلى جانب بيانات مبيعات التجزئة لشهر أكتوبر، ومؤشرات سوق الإسكان، وطلبات إعانة البطالة الأسبوعية. وستساعد هذه البيانات في تقييم مدى متانة الاقتصاد الأميركي وقدرته على تحمل تكاليف الاقتراض المرتفعة.
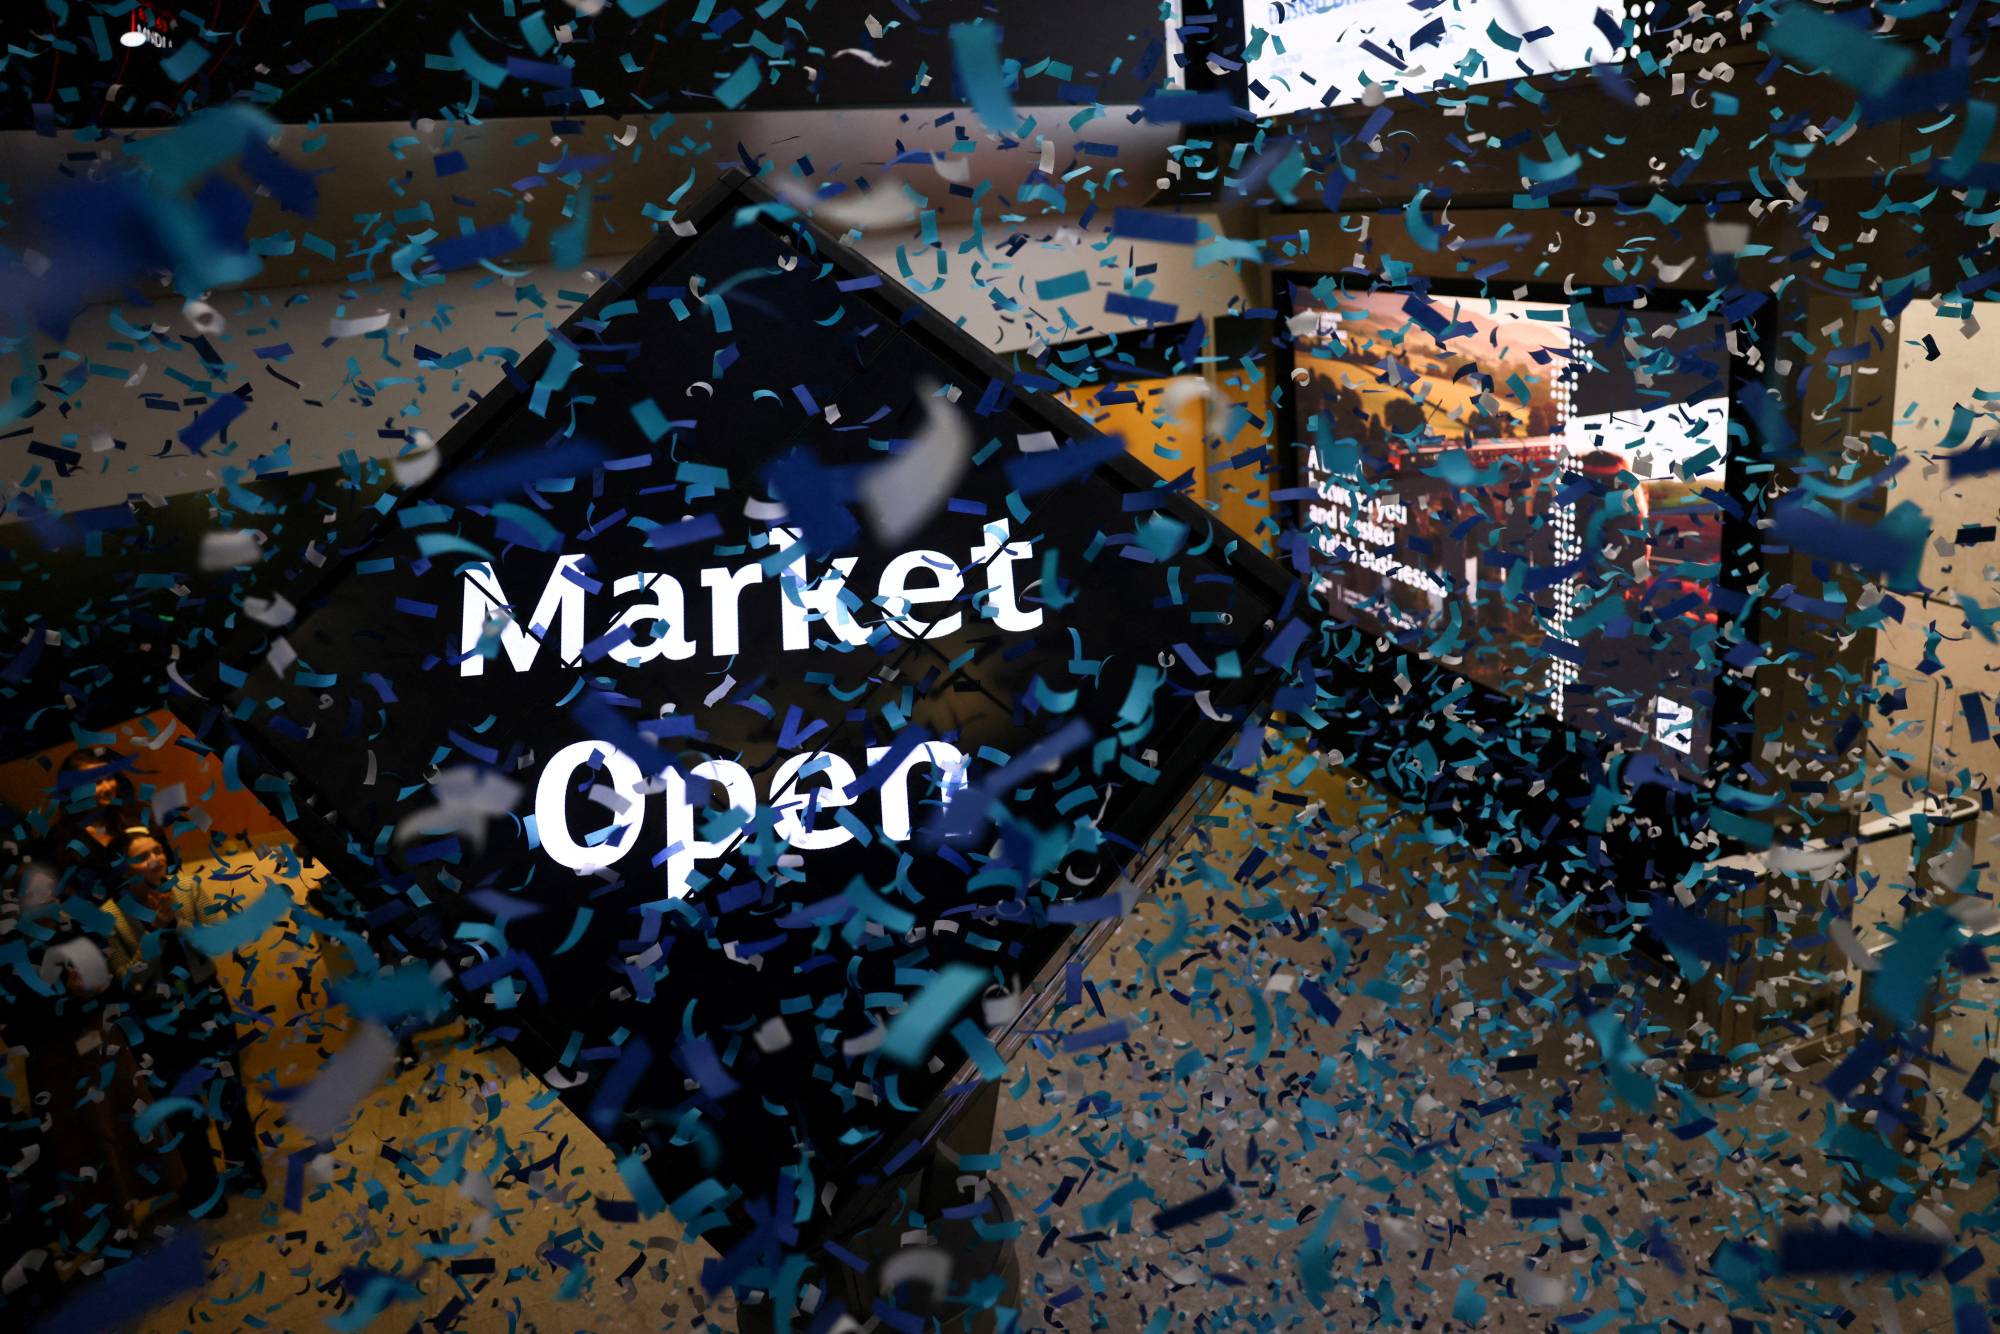
تتساقط قصاصات الورق الملونة بعد افتتاح الأسواق ببورصة لندن للأوراق المالية في يناير (رويترز)

بريطانيا تحت اختبار التضخم والوظائف

وعلى الجانب الآخر من الأطلسي، تتركز الأنظار على بيانات سوق العمل والتضخم في بريطانيا، المقرر صدورها يومي الثلاثاء والأربعاء، لتحديد ما إذا كانت التوقعات المتزايدة برفع بنك إنجلترا أسعار الفائدة مبررة. فقد عززت بيانات الناتج المحلي الإجمالي لشهر سبتمبر، التي جاءت أقوى من المتوقع، رهانات المستثمرين على مزيد من الزيادات خلال عام 2027.

وتسعّر الأسواق حالياً احتمالاً يبلغ 82 في المائة لرفع الفائدة البريطانية في ديسمبر، مقارنة بنحو 50 في المائة قبل أسبوع، وفق بيانات مجموعة بورصة لندن. كما ستوفر بيانات مبيعات التجزئة والمالية العامة، المقرر صدورها يوم الجمعة، قراءة إضافية عن قدرة المستهلكين على مواجهة ارتفاع تكاليف الطاقة، ومدى انعكاس ذلك على الإنفاق.

وفي كندا، ستكون بيانات التضخم لشهر أكتوبر موضع متابعة، بعدما رفع بنك كندا سعر الفائدة ربع نقطة مئوية الشهر الماضي إلى 2.5 في المائة، في ضوء ارتفاع توقعات التضخم. وكان التضخم السنوي قد صعد إلى 3.1 في المائة في سبتمبر، من 3 في المائة في أغسطس (آب).

آسيا بين تباطؤ النمو وضغوط الأسعار

وفي آسيا، تتوزع المتابعة بين بيانات النمو والتضخم وقرارات البنوك المركزية. إذ تصدر اليابان بيانات الناتج المحلي الإجمالي للربع الثالث يوم الاثنين، وسط توقعات بعض الاقتصاديين بانكماش الاقتصاد للمرة الأولى في أربعة فصول. ومع ذلك، لا يُرجح أن يؤدي ضعف النمو وحده إلى إثناء بنك اليابان عن مواصلة تشديد السياسة النقدية، في ظل استمرار الضغوط السعرية.

وتكتسب بيانات التضخم اليابانية، المنتظر صدورها يوم الجمعة، أهمية إضافية، إذ يُتوقع أن تظهر تسارع الأسعار في أكتوبر. كما ستخضع تصريحات عضو مجلس إدارة البنك المركزي هاجيمي تاكاتا، المعروف بمواقفه المتشددة، للمتابعة بحثاً عن إشارات بشأن توقيت الزيادة المقبلة في أسعار الفائدة.

أما في الصين، فتقدم بيانات النشاط الاقتصادي لشهر أكتوبر، المقرر صدورها يوم الاثنين، مؤشرات على أداء ثاني أكبر اقتصاد في العالم، عبر الإنتاج الصناعي ومبيعات التجزئة والاستثمار وأسعار المنازل. وتشير توقعات الاقتصاديين إلى استمرار الضعف في عدد من المؤشرات؛ إذ يُنتظر تباطؤ نمو مبيعات التجزئة إلى 0.9 في المائة على أساس سنوي، من 1.1 في المائة في سبتمبر، وتراجع نمو الإنتاج الصناعي إلى 5.2 في المائة، من 5.5 في المائة.

وتأتي هذه البيانات بينما يظل قطاع العقارات مصدراً للقلق، وسط توقعات بعدم ظهور تحسن ملموس في أسعار المنازل والاستثمار العقاري. كما يُنتظر أن يبقي البنك المركزي الصيني أسعار الإقراض المرجعية دون تغيير يوم الجمعة، في وقت يرى فيه اقتصاديون أن دعم النمو المالي سيظل محور التركيز في المدى القريب.
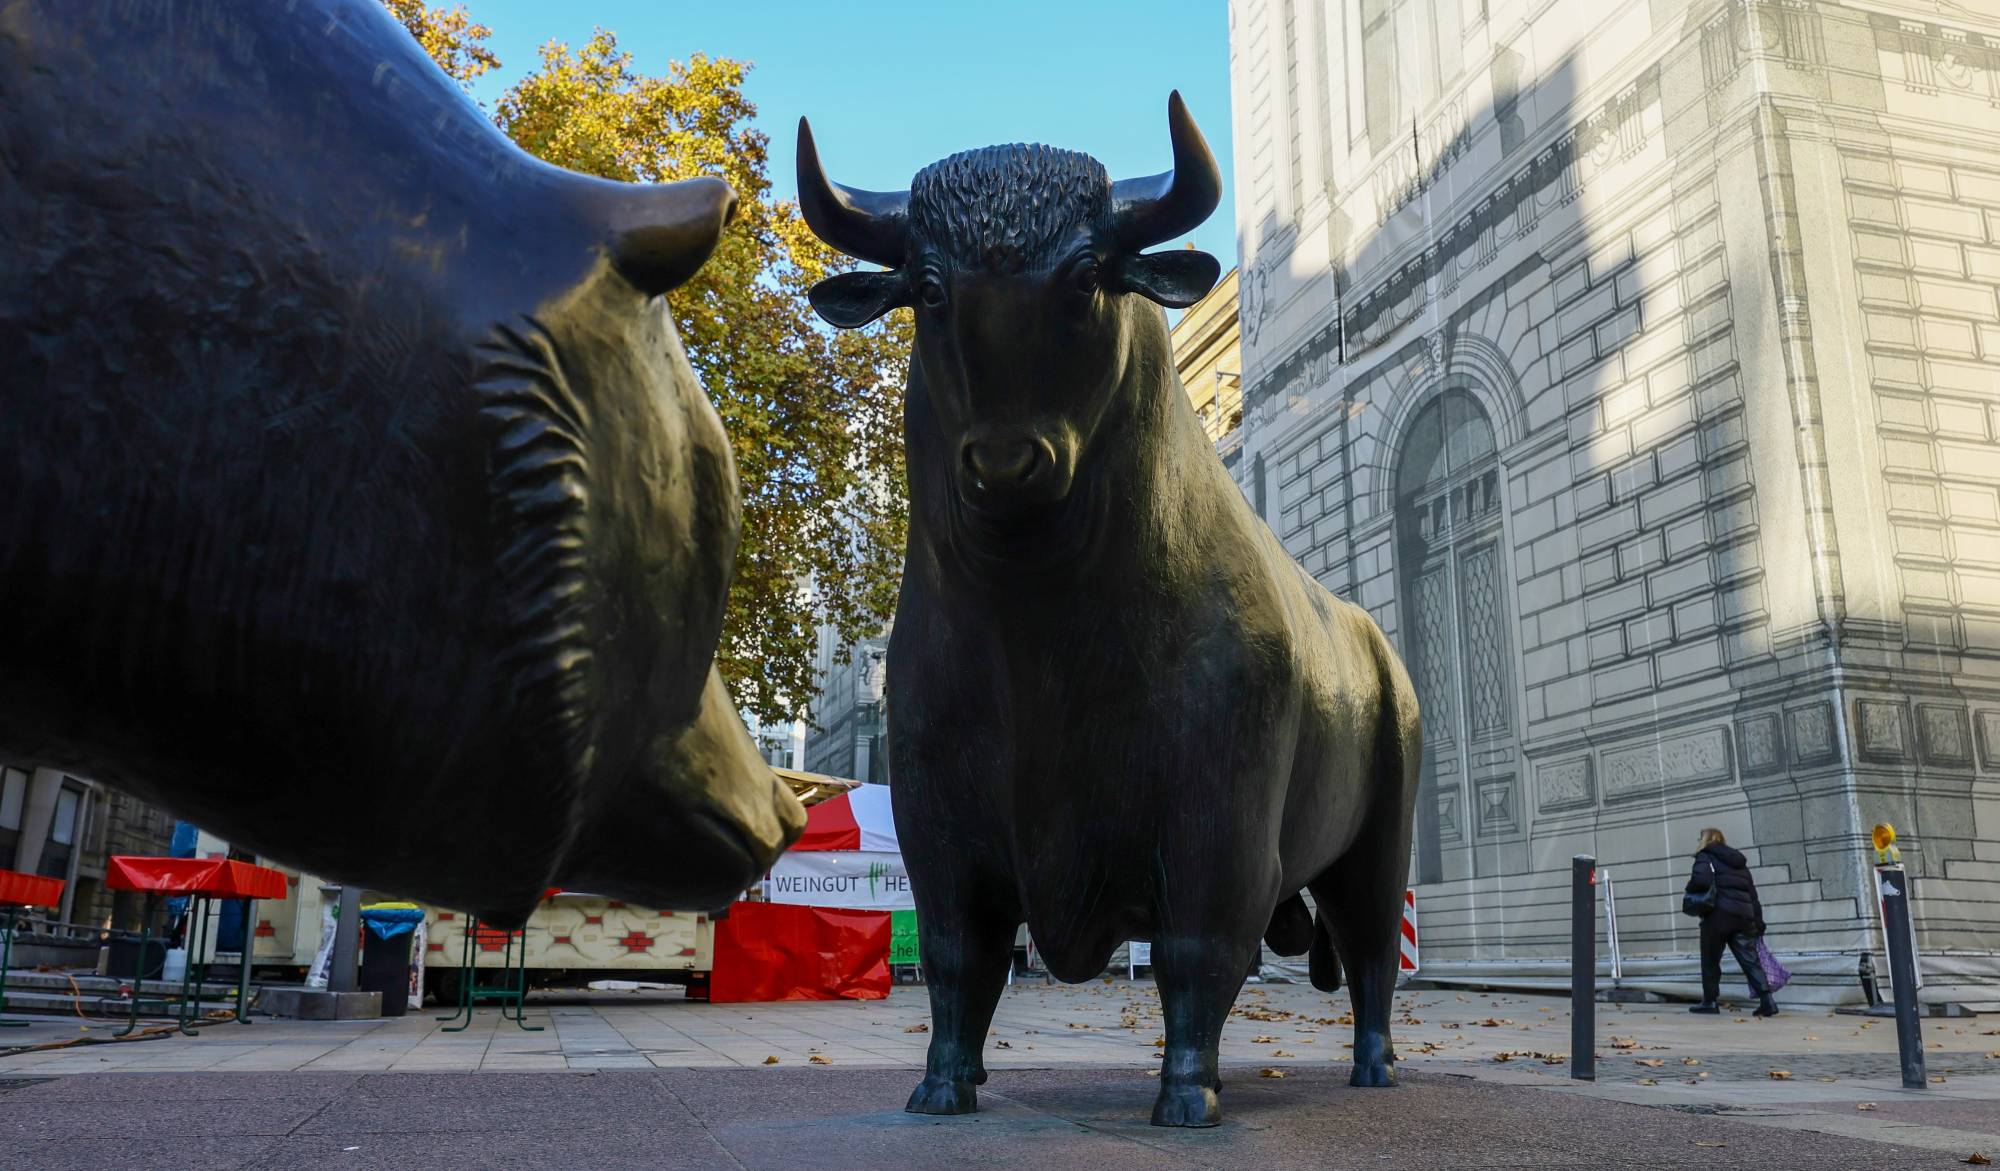
منحوتات الثور والدب أمام مبنى بورصة فرانكفورت (إ.ب.أ)

قمة «أبيك»

وبالتوازي مع المؤشرات الاقتصادية، تترقب الأسواق قمة قادة منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ «أبيك»، التي تستضيفها مدينة شنتشن الصينية، وما قد تحمله من تطورات في العلاقات التجارية بين واشنطن وبكين.

ومن المتوقع أن يلتقي الرئيس الأميركي دونالد ترمب نظيره الصيني شي جينبينغ على هامش القمة، في ثالث لقاء بينهما هذا العام. وتأتي المحادثات بعد تمديد الصين تعليق بعض الإجراءات التجارية المفروضة على الولايات المتحدة لمدة شهرين، بينما يراقب المستثمرون احتمال عقد لقاء ثلاثي يضم ترمب وشي والرئيس الروسي فلاديمير بوتين.

وفي بقية آسيا، يترقب المستثمرون قرار بنك إندونيسيا بشأن أسعار الفائدة يوم الأربعاء، وسط توقعات بالإبقاء عليها عند 5.75 في المائة مع استمرار التركيز على استقرار الروبية. كما تصدر ماليزيا بيانات الناتج المحلي الإجمالي النهائي للربع الثالث والتضخم والصادرات، بينما تتابع الأسواق في كوريا الجنوبية توقعات النمو والتضخم وتداعيات ازدهار صناعة أشباه الموصلات.

وتكتسب بيانات التجارة في سنغافورة أهمية خاصة، في ظل استمرار قوة صادرات الإلكترونيات المدعومة بالطلب المرتبط بالذكاء الاصطناعي.

وفي تايلاند، يُنتظر أن تكشف بيانات النمو عن مدى مساهمة الاستثمار الخاص، ولا سيما الإنفاق على إنشاء مراكز البيانات، في دعم النشاط الاقتصادي، رغم أن الاعتماد على المعدات المستوردة قد يحد من الأثر الإيجابي على صافي الصادرات.
مقالات ذات صلة

بنك إنجلترا يتجه إلى مزيد من رفع الفائدة في 2027 لمواجهة التضخم

الاقتصاد مشاة يسيرون أمام بنك إنجلترا في لندن (إ.ب.أ)

بنك إنجلترا يتجه إلى مزيد من رفع الفائدة في 2027 لمواجهة التضخم

رجَّح كبير الاقتصاديين في بنك إنجلترا، هوو بيل، أن يضطر البنك إلى مواصلة رفع أسعار الفائدة خلال عام 2027.

«الشرق الأوسط» (لندن)
تحليل إخباري طلاب ثانوية وجامعات يعبرون عن غضبهم في باريس (رويترز)

تحليل إخباري أوروبا تحت «وطأة» الشارع: جيل يرفض وراثة أزمات الآباء

يخطئ مَن يظن أن الاحتجاجات التي تشهدها شوارع المدن الأوروبية هي مجرد تحركات مطلبية عابرة، أو ردود فعل على قرارات حكومية معيّنة.

أنطوان الحاج
الاقتصاد وارش في مؤتمر صحافي عقب اجتماع لجنة السياسة النقدية - 28 أكتوبر (رويترز)

رئيس «الفيدرالي» يواجه الوجه الآخر لثورة الذكاء الاصطناعي

يضع رئيس مجلس الاحتياطي الفيدرالي، كيفين وارش، ثورة الذكاء الاصطناعي تحت مجهر السياسة النقدية.

«الشرق الأوسط» (نيويورك)
شمال افريقيا خبراء اقتصاديون ليبيون خلال اجتماع بمقر البرلمان الليبي بمدينة بنغازي في 4 نوفمبر الحالي (مجلس النواب الليبي)

الغلاء يزيد الأعباء على الليبيين وسط انتقادات لـ«الوحدة» و«الاستقرار»

تتزايد الضغوط المعيشية على الليبيين، في ظل الارتفاع المتواصل لأسعار السلع وتراجع القوة الشرائية للدينار، مع تجاوز الدولار حاجز 10 دنانير في «السوق الموازية».

«الشرق الأوسط» (القاهرة)
الاقتصاد بيسنت يلقي كلمة خلال حفل عشاء الذكرى الستين للجنة الوطنية للعلاقات الأميركية-الصينية في مدينة نيويورك في 10 نوفمبر 2026 (رويترز)

بيسنت يدعو «الفيدرالي» إلى عدم رفع الفائدة بسبب أزمة الطاقة

دعا وزير الخزانة الأميركي سكوت بيسنت مجلس «الاحتياطي الفيدرالي» إلى التحلي بالمرونة وعدم رفع أسعار الفائدة استجابة لأزمة إمدادات الطاقة.

«الشرق الأوسط» (واشنطن)

محضر «الفيدرالي» وبيانات التضخم البريطاني يرسمان اتجاه الأسواق العالمية

متداولان في قاعدة بورصة نيويورك (رويترز)
TT

محضر «الفيدرالي» وبيانات التضخم البريطاني يرسمان اتجاه الأسواق العالمية

متداولان في قاعدة بورصة نيويورك (رويترز)

تتجه أنظار أسواق العملات والسندات العالمية خلال الأسبوع المقبل إلى محضر اجتماع مجلس «الاحتياطي الفيدرالي»، إلى جانب سلسلة من البيانات الاقتصادية في الولايات المتحدة وبريطانيا وآسيا، بحثاً عن مؤشرات جديدة تحدد مسار أسعار الفائدة في ظل عودة الضغوط التضخمية وتعزُّز التوقعات بمزيد من التشديد النقدي.

ويأتي صدور محضر اجتماع أكتوبر (تشرين الأول)، يوم الأربعاء، في وقت تتزايد فيه رهانات المستثمرين على رفع الفائدة الأميركية مجدداً في ديسمبر (كانون الأول)، بعدما أظهرت بيانات الوظائف قوة أكبر من المتوقع، بالتزامن مع ارتفاع التضخم بوتيرة تجاوزت التقديرات. ومن شأن المحضر أن يكشف مدى تباين وجهات النظر داخل البنك المركزي بشأن توقيت التحرك المقبل، وما إذا كان صناع السياسة النقدية يرون أن تثبيت الفائدة في الاجتماع السابق لا يزال الخيار الأنسب.

وكان «الفيدرالي» قد أبقى أسعار الفائدة دون تغيير في أكتوبر، رغم تسارع التضخم في سبتمبر (أيلول). ومنذ ذلك الحين، ازدادت توقعات رفع الفائدة، خصوصاً بعد تصريحات عضو مجلس المحافظين كريستوفر والر التي أشار فيها إلى احتمال زيادة تصل إلى 50 نقطة أساس في ديسمبر. ووفق بيانات مجموعة بورصة لندن، تسعّر الأسواق احتمالاً يبلغ 89 في المائة لزيادة قدرها 25 نقطة أساس، مقابل 11 في المائة لاحتمال رفعها بمقدار 50 نقطة أساس.

ويترقب المستثمرون أيضاً كلمة رئيس مجلس «الاحتياطي الفيدرالي» كيفين وارش، خلال مؤتمر فريق العمل المعني بالإنتاجية والوظائف يوم الاثنين، إلى جانب بيانات مبيعات التجزئة لشهر أكتوبر، ومؤشرات سوق الإسكان، وطلبات إعانة البطالة الأسبوعية. وستساعد هذه البيانات في تقييم مدى متانة الاقتصاد الأميركي وقدرته على تحمل تكاليف الاقتراض المرتفعة.

تتساقط قصاصات الورق الملونة بعد افتتاح الأسواق ببورصة لندن للأوراق المالية في يناير (رويترز)

بريطانيا تحت اختبار التضخم والوظائف

وعلى الجانب الآخر من الأطلسي، تتركز الأنظار على بيانات سوق العمل والتضخم في بريطانيا، المقرر صدورها يومي الثلاثاء والأربعاء، لتحديد ما إذا كانت التوقعات المتزايدة برفع بنك إنجلترا أسعار الفائدة مبررة. فقد عززت بيانات الناتج المحلي الإجمالي لشهر سبتمبر، التي جاءت أقوى من المتوقع، رهانات المستثمرين على مزيد من الزيادات خلال عام 2027.

وتسعّر الأسواق حالياً احتمالاً يبلغ 82 في المائة لرفع الفائدة البريطانية في ديسمبر، مقارنة بنحو 50 في المائة قبل أسبوع، وفق بيانات مجموعة بورصة لندن. كما ستوفر بيانات مبيعات التجزئة والمالية العامة، المقرر صدورها يوم الجمعة، قراءة إضافية عن قدرة المستهلكين على مواجهة ارتفاع تكاليف الطاقة، ومدى انعكاس ذلك على الإنفاق.

وفي كندا، ستكون بيانات التضخم لشهر أكتوبر موضع متابعة، بعدما رفع بنك كندا سعر الفائدة ربع نقطة مئوية الشهر الماضي إلى 2.5 في المائة، في ضوء ارتفاع توقعات التضخم. وكان التضخم السنوي قد صعد إلى 3.1 في المائة في سبتمبر، من 3 في المائة في أغسطس (آب).

آسيا بين تباطؤ النمو وضغوط الأسعار

وفي آسيا، تتوزع المتابعة بين بيانات النمو والتضخم وقرارات البنوك المركزية. إذ تصدر اليابان بيانات الناتج المحلي الإجمالي للربع الثالث يوم الاثنين، وسط توقعات بعض الاقتصاديين بانكماش الاقتصاد للمرة الأولى في أربعة فصول. ومع ذلك، لا يُرجح أن يؤدي ضعف النمو وحده إلى إثناء بنك اليابان عن مواصلة تشديد السياسة النقدية، في ظل استمرار الضغوط السعرية.

وتكتسب بيانات التضخم اليابانية، المنتظر صدورها يوم الجمعة، أهمية إضافية، إذ يُتوقع أن تظهر تسارع الأسعار في أكتوبر. كما ستخضع تصريحات عضو مجلس إدارة البنك المركزي هاجيمي تاكاتا، المعروف بمواقفه المتشددة، للمتابعة بحثاً عن إشارات بشأن توقيت الزيادة المقبلة في أسعار الفائدة.

أما في الصين، فتقدم بيانات النشاط الاقتصادي لشهر أكتوبر، المقرر صدورها يوم الاثنين، مؤشرات على أداء ثاني أكبر اقتصاد في العالم، عبر الإنتاج الصناعي ومبيعات التجزئة والاستثمار وأسعار المنازل. وتشير توقعات الاقتصاديين إلى استمرار الضعف في عدد من المؤشرات؛ إذ يُنتظر تباطؤ نمو مبيعات التجزئة إلى 0.9 في المائة على أساس سنوي، من 1.1 في المائة في سبتمبر، وتراجع نمو الإنتاج الصناعي إلى 5.2 في المائة، من 5.5 في المائة.

وتأتي هذه البيانات بينما يظل قطاع العقارات مصدراً للقلق، وسط توقعات بعدم ظهور تحسن ملموس في أسعار المنازل والاستثمار العقاري. كما يُنتظر أن يبقي البنك المركزي الصيني أسعار الإقراض المرجعية دون تغيير يوم الجمعة، في وقت يرى فيه اقتصاديون أن دعم النمو المالي سيظل محور التركيز في المدى القريب.

منحوتات الثور والدب أمام مبنى بورصة فرانكفورت (إ.ب.أ)

قمة «أبيك»

وبالتوازي مع المؤشرات الاقتصادية، تترقب الأسواق قمة قادة منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ «أبيك»، التي تستضيفها مدينة شنتشن الصينية، وما قد تحمله من تطورات في العلاقات التجارية بين واشنطن وبكين.

ومن المتوقع أن يلتقي الرئيس الأميركي دونالد ترمب نظيره الصيني شي جينبينغ على هامش القمة، في ثالث لقاء بينهما هذا العام. وتأتي المحادثات بعد تمديد الصين تعليق بعض الإجراءات التجارية المفروضة على الولايات المتحدة لمدة شهرين، بينما يراقب المستثمرون احتمال عقد لقاء ثلاثي يضم ترمب وشي والرئيس الروسي فلاديمير بوتين.

وفي بقية آسيا، يترقب المستثمرون قرار بنك إندونيسيا بشأن أسعار الفائدة يوم الأربعاء، وسط توقعات بالإبقاء عليها عند 5.75 في المائة مع استمرار التركيز على استقرار الروبية. كما تصدر ماليزيا بيانات الناتج المحلي الإجمالي النهائي للربع الثالث والتضخم والصادرات، بينما تتابع الأسواق في كوريا الجنوبية توقعات النمو والتضخم وتداعيات ازدهار صناعة أشباه الموصلات.

وتكتسب بيانات التجارة في سنغافورة أهمية خاصة، في ظل استمرار قوة صادرات الإلكترونيات المدعومة بالطلب المرتبط بالذكاء الاصطناعي.

وفي تايلاند، يُنتظر أن تكشف بيانات النمو عن مدى مساهمة الاستثمار الخاص، ولا سيما الإنفاق على إنشاء مراكز البيانات، في دعم النشاط الاقتصادي، رغم أن الاعتماد على المعدات المستوردة قد يحد من الأثر الإيجابي على صافي الصادرات.

التوترات الجيوسياسية تعيد ترتيب أولويات الشركات العالمية

سفن محملة بمجموعة حاويات في أحد الموانئ السعودية (واس)
TT

التوترات الجيوسياسية تعيد ترتيب أولويات الشركات العالمية

سفن محملة بمجموعة حاويات في أحد الموانئ السعودية (واس)

لم تعد الشركات العالمية قادرة على بناء استراتيجياتها انطلاقاً من اعتبارات التكلفة والكفاءة وحدها، بعدما تحولت التوترات الجيوسياسية والتجارية إلى عامل مباشر في تحديد وجهة الاستثمارات، ومواقع الإنتاج، ومصادر التوريد؛ فالتنافس بين القوى الكبرى، وتزايد القيود التجارية، واضطرابات سلاسل الإمداد، دفعت قطاع الأعمال إلى إعادة حساباته بشأن الأسواق التي يعمل فيها، والموردين الذين يعتمد عليهم، ومدى تعرض عملياته للمخاطر العابرة للحدود.

ويعكس هذا التحول انتقالاً تدريجياً من نموذج اقتصادي سعى إلى تعظيم الكفاءة عبر توزيع الإنتاج عالمياً، إلى نموذج يمنح وزناً أكبر للأمان والمرونة والقدرة على الاستمرار في مواجهة الأزمات. ولم يعد تنويع الموردين والأسواق مجرد خيار لتوسيع الأعمال؛ بل أصبح وسيلة لتقليل الاعتماد على مصادر محددة وتحصين الشركات من تقلبات البيئة الدولية، حتى لو ترتب على ذلك تحمل تكاليف إضافية.

وفي مؤشر على اتساع هذا التحول، كشف استطلاع غرفة التجارة الدولية لعام 2026، الصادر عن الاتحاد العالمي للغرف التجارية، أن 70 في المائة من الغرف التجارية حول العالم تضع التوترات الجيوسياسية في صدارة التحديات التي تواجه قطاع الأعمال، بزيادة قدرها 14 نقطة مئوية مقارنة بعام 2025. وبذلك، تجاوزت المخاطر السياسية الرسوم الجمركية والتضخم، لتصبح الهاجس الأبرز في حسابات الشركات والأسواق.

حاويات شحن على متن سفينة راسية في أحد الموانئ السعودية (واس)

المخاطر التجارية تدفع إلى إعادة ترتيب الأولويات

تظهر نتائج الاستطلاع، الذي حصلت «الشرق الأوسط» على نسخة منه، أن حالة عدم اليقين لم تعد مقتصرة على مناطق النزاعات؛ بل باتت تنعكس على بيئة الأعمال في نطاق واسع من الاقتصادات؛ فقد أفادت الغرف التجارية في 61 في المائة من البلدان التي شملها الاستطلاع، بأن البيئة التجارية تؤثر سلباً في أعمالها خلال عام 2026.

وجاء عدم اليقين التجاري في مقدمة مصادر القلق؛ إذ أشار إليه 70 في المائة من الغرف التجارية، متقدماً على الرسوم الجمركية التي بلغت نسبتها 63 في المائة، وقيود الاستيراد والتصدير التي سجلت 39 في المائة. وتبرز هذه المؤشرات حجم التحديات التي تواجه الشركات في ظل تصاعد الإجراءات التجارية ومخاوف اتخاذ تدابير انتقامية، وما يمكن أن تتركه من آثار على حركة السلع والاستثمارات.

ولا تقتصر هذه التداعيات على التجارة العابرة للحدود؛ بل تمتد إلى تكلفة الإنتاج ومستويات الأسعار؛ ففي نحو 9 بلدان من كل 10، أفادت الغرف التجارية بارتفاع الأسعار، بينما توقعت الغرف التجارية في 8 بلدان من كل 10 استمرار الضغوط التضخمية، بما يعكس انتقال جانب من تكلفة الاضطرابات التجارية إلى الشركات والأسواق.

وفي مواجهة هذه المخاطر، تتجه الشركات إلى تعديل خرائط تجارتها بدلاً من الاعتماد على موردين وأسواق محددة. وأظهر الاستطلاع أن تنويع الصادرات، الذي اختاره 73 في المائة من المشاركين، واللجوء إلى موردين بديلين، بنسبة 64 في المائة، يتصدران الاستجابات المفضلة للتعامل مع اضطرابات التجارة. في المقابل، يواصل نقل الإنتاج تراجعه، بما يشير إلى أن الشركات تفضل تعزيز مرونة شبكاتها التجارية القائمة وتنويعها، بدلاً من إعادة نقل عملياتها الإنتاجية على نطاق واسع.

تفاؤل حذر رغم تصاعد المخاطر

رغم هذه التحديات، لا تعكس نتائج الاستطلاع صورة متشائمة بالكامل لآفاق الأعمال؛ فقد قيّمت الغرف التجارية البيئة الاقتصادية بأنها جيدة أو جيدة جداً أو ممتازة في أكثر من نصف البلدان التي شملها الاستطلاع، في حين لم تتجاوز نسبة البلدان التي وصفتها بأنها سيئة أو سيئة جداً، 10 في المائة.

كما تحسنت توقعات النشاط التجاري مقارنة بالعام الماضي؛ إذ تتوقع الغرف التجارية في 6 بلدان من كل 10، زيادة النشاط خلال الفترة المقبلة، مقابل 5 بلدان من كل 10 في استطلاع عام 2025. ويشير ذلك إلى أن الشركات لا تتجه إلى الانكماش بالضرورة؛ بل تحاول التكيف مع المخاطر الجديدة وإعادة تنظيم أعمالها بما يسمح لها بمواصلة النمو في بيئة أكثر تقلباً.

مراكز بيانات تضم خوادم حاسوبية تُستخدم لتشغيل تطبيقات الذكاء الاصطناعي ومعالجة كميات ضخمة من البيانات (شاترستوك)

الذكاء الاصطناعي... فرصة اقتصادية وساحة تنافس

لا تقتصر إعادة تشكيل بيئة الأعمال على التجارة وسلاسل الإمداد؛ بل تمتد إلى التكنولوجيا التي باتت بدورها جزءاً من التنافس الاقتصادي والجيوسياسي؛ فالذكاء الاصطناعي، الذي تتسابق الشركات إلى تبنيه لتعزيز الإنتاجية، أصبح مرتبطاً أيضاً بقدرة الدول على امتلاك الرقائق المتقدمة والبنية التحتية ومراكز البيانات والقدرات الحاسوبية اللازمة لتطويره.

وفي هذا السياق، أظهر الاستطلاع تسارعاً في تبني تقنيات الذكاء الاصطناعي، مع ارتفاع نسبة الغرف التجارية التي أفادت بوجود تبنٍّ واسع النطاق لهذه التقنية إلى 32 في المائة، بعدما تضاعفت بنحو 3 مرات منذ عام 2024. كما يعتقد أكثر من 93 في المائة من الغرف التجارية المشاركة، أن طفرة الذكاء الاصطناعي ستستمر، فيما يتوقع نحو 90 في المائة منها أن تسهم التقنية في تحسين الإنتاجية.

لكن التفاؤل بمكاسب الإنتاجية يقابله قدر من القلق بشأن انعكاسات التقنية على سوق العمل؛ فبينما يتوقع نحو 40 في المائة من الغرف التجارية أن يكون للذكاء الاصطناعي تأثير إيجابي على الوظائف، يتوقع نصف المشاركين أن يؤدي إلى تقليص فرص العمل المكتبية، مقابل 32 في المائة يرجحون انخفاض الوظائف في المهن اليدوية. وتبدو الغرف التجارية في الاقتصادات الناشئة أكثر تفاؤلاً عموماً بشأن تأثير التقنية في التوظيف مقارنة بنظيراتها في الاقتصادات المتقدمة.

وتتداخل هذه المخاوف مع احتدام المنافسة الدولية على قيادة القطاع؛ إذ يعكس الاستطلاع تنامي النظرة إلى الصين باعتبارها قوة رائدة في سباق الذكاء الاصطناعي؛ فقد صنّف نصف الغرف التجارية المشاركة الصين في صدارة الدول المتقدمة بهذا المجال، مقارنة بـ38 في المائة اختاروا الولايات المتحدة، وهو توجه يشارك فيه حتى بعض المشاركين بأميركا الشمالية.


بنك إنجلترا يتجه إلى مزيد من رفع الفائدة في 2027 لمواجهة التضخم

مشاة يسيرون أمام بنك إنجلترا في لندن (إ.ب.أ)
TT

بنك إنجلترا يتجه إلى مزيد من رفع الفائدة في 2027 لمواجهة التضخم

مشاة يسيرون أمام بنك إنجلترا في لندن (إ.ب.أ)

رجَّح كبير الاقتصاديين في بنك إنجلترا، هوو بيل، أن يضطر البنك إلى مواصلة رفع أسعار الفائدة خلال عام 2027، إلى جانب الزيادة المتوقعة في اجتماعه المقبل خلال ديسمبر (كانون الأول)، لمواجهة استمرار الضغوط التضخمية، في ظل مخاطر انتقال ارتفاع تكاليف الطاقة إلى الأجور والأسعار.

وقال بيل، في مقابلة مع صحيفة «فاينانشال تايمز» نُشرت يوم السبت، إن زيادة الفائدة في اجتماع نوفمبر (تشرين الثاني) كانت «خطوة مهمة» نحو وضع السياسة النقدية في المسار المناسب، لكنه أضاف: «لا يزال أمامنا المزيد لنفعله»، مشيراً إلى أنه يتوقع ظهور مؤشرات تبرر زيادات إضافية في أسعار الفائدة العام المقبل.

وكان بنك إنجلترا قد رفع سعر الفائدة إلى 4 في المائة من 3.75 في المائة خلال اجتماعه في نوفمبر، في أول زيادة منذ أغسطس (آب) 2023. وأكد بيل أن البنك سيتخذ ما يلزم لإعادة التضخم إلى مستهدفه البالغ 2 في المائة.

وتأتي هذه التوقعات في وقت يرجح فيه البنك أن يرتفع التضخم البريطاني إلى نحو 5 في المائة في منتصف العام المقبل، أي أكثر من ضعف المستهدف، بفعل الآثار غير المباشرة لارتفاع تكاليف الطاقة الناجم عن الحرب الإيرانية، ولا سيما انتقالها إلى الأجور.

واعتبر بيل أن انتهاء الصراع بين الولايات المتحدة وإسرائيل وإيران، وما قد يرافقه من تراجع في أسعار الطاقة، احتمال ضعيف للغاية، وهو ما يعزز ترجيحات تصويته لمصلحة زيادة جديدة للفائدة بمقدار ربع نقطة مئوية في ديسمبر.

وأقرّ بيل بأن البنك تأخر في التحرك لمواجهة التضخم، قائلاً: «في رأيي، انتظرنا وقتاً أطول مما ينبغي»، محذراً من أن التأخر في رفع تكاليف الاقتراض قلّص قدرة البنك على الاكتفاء بزيادات محدودة.

وتُسعّر الأسواق حالياً تشديداً نقدياً تراكمياً بنحو 90 نقطة أساس بحلول نهاية 2027، بما قد يدفع أسعار الفائدة إلى الاقتراب من 5 في المائة. ووصف بيل هذه التوقعات بأنها «ليست مبالغاً فيها».

وفي سياق منفصل، أشار التقرير إلى أن بيل لا يعتزم السعي إلى ولاية ثالثة في منصب كبير الاقتصاديين لدى البنك، عند انتهاء ولايته الحالية في سبتمبر (أيلول) 2027.