نائب رئيس «المركزي الأوروبي»: قرارات الفائدة لا تقستند على أسعار الطاقة فقط

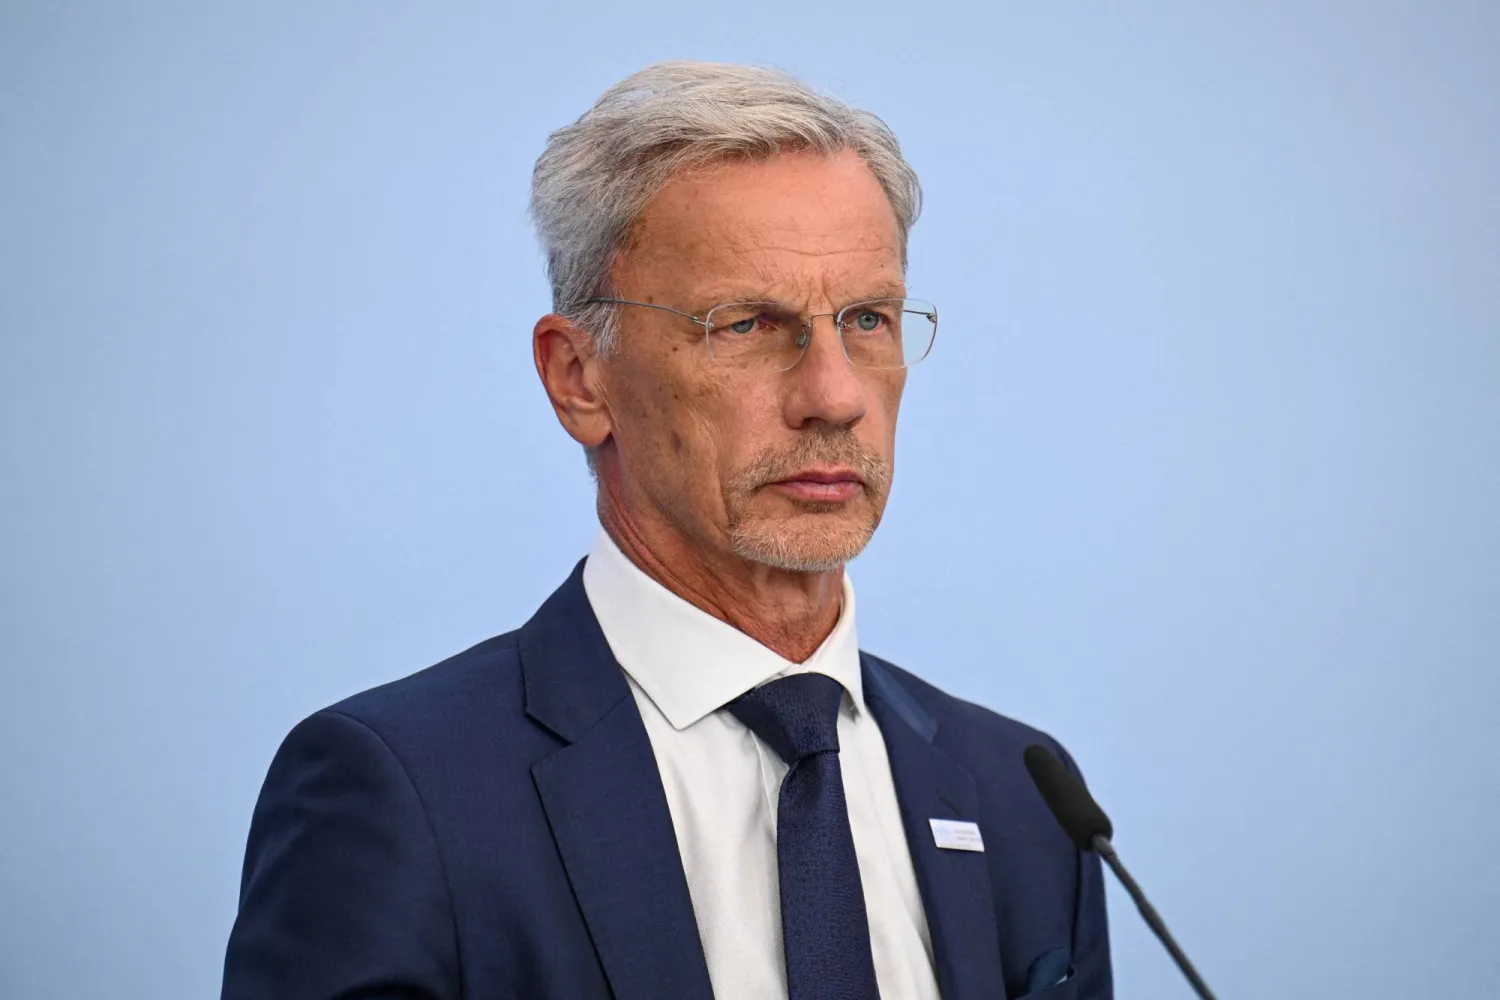
بوريس فوجيتش يحضر مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في «البوندسبنك» في برلين (رويترز)
TT

نائب رئيس «المركزي الأوروبي»: قرارات الفائدة لا تقستند على أسعار الطاقة فقط

بوريس فوجيتش يحضر مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في «البوندسبنك» في برلين (رويترز)

قال نائب رئيس البنك المركزي الأوروبي، بوريس فوجيتش، إن التوقعات المتزايدة في الأسواق بشأن رفع أسعار الفائدة مجدداً تستند بدرجة كبيرة إلى ارتفاع أسعار الطاقة، مؤكداً أن صناع السياسة النقدية يعتمدون على مجموعة أوسع بكثير من المؤشرات الاقتصادية عند اتخاذ قراراتهم.

وجاءت تصريحات فوجيتش في مقابلة مع «رويترز»، بعد أن عزز المستثمرون رهاناتهم على مزيد من التشديد النقدي عقب قرار البنك المركزي الأوروبي رفع تكاليف الاقتراض الأسبوع الماضي، في وقت أسهم فيه اتساع نطاق الصراع في الشرق الأوسط في زيادة أسعار الوقود داخل منطقة اليورو.

وسعى فوجيتش، العضو في مجلس محافظي البنك المركزي الأوروبي، إلى تهدئة هذه التوقعات، محذراً من التركيز المفرط على أسعار النفط والغاز باعتبارها العامل الوحيد المؤثر في مسار السياسة النقدية.

وقال: «إن تسعير الأسواق لمسار أسعار الفائدة يتأثر حالياً بشكل رئيسي بارتفاع أسعار الطاقة»، مضيفاً: «ما أود التأكيد عليه هو أننا لا ننظر فقط إلى أسعار الطاقة، بل إلى مجموعة أوسع بكثير من البيانات والمعايير عند اتخاذ قرارات السياسة النقدية. ومن غير الحكمة التركيز حصراً على أسعار الطاقة، مهما بلغت أهميتها».

اقتصاد متماسك رغم المخاطر

وأشار فوجيتش إلى أن استمرار ارتفاع أسعار الطاقة لا يؤدي فقط إلى زيادة الضغوط التضخمية، بل قد يضعف النمو الاقتصادي أيضاً من خلال تقليص الدخل المتاح للأسر والحد من الإنفاق الاستهلاكي.

وأوضح أن بقاء التضخم عند مستويات مرتفعة خلال الخريف قد يؤثر سلباً في دخول الأسر وسلوك المستهلكين، ما سينعكس بدوره على النشاط الاقتصادي والناتج المحلي الإجمالي.

وأضاف أن شتاءً أكثر برودة قد يزيد من هذه الضغوط عبر رفع تكاليف التدفئة، لكنه لفت في المقابل إلى أن منطقة اليورو نجحت خلال السنوات الأربع الماضية في تقليص اعتمادها على الغاز الطبيعي، مما يجعل انخفاض مستويات المخزون أقل خطورة مقارنة بالفترة التي أعقبت الغزو الروسي لأوكرانيا عام 2022.

كما رأى أن اقتصاد منطقة اليورو أظهر قدرة أكبر على الصمود مما كان متوقعاً، مدعوماً بأداء الصادرات- التي استفادت من تقديم بعض المشتريات إلى فترات سابقة -إضافة إلى استمرار قوة الاستهلاك الخاص عند مستويات وصفها بأنها «معقولة».

وتيرة رفع الفائدة الحالية مناسبة

وكان البنك المركزي الأوروبي قد رفع سعر الفائدة الرئيسي من 2 إلى 2.5 في المائة عبر خطوتين خلال يونيو (حزيران) وسبتمبر (أيلول)، بالتزامن مع تحديث توقعاته الاقتصادية الفصلية.

وقال فوجيتش إن هذه الوتيرة «تستحق الاستمرار في الوقت الحالي»، مضيفاً أن البنك سيواصل مراقبة التطورات الاقتصادية خلال الأشهر المقبلة وتعديل سياسته وفقاً للمعطيات الجديدة.

وتتوقع أسواق المال حالياً تنفيذ ثلاث أو أربع زيادات إضافية في أسعار الفائدة بحلول نهاية العام المقبل، مع احتمال أن يأتي الرفع المقبل في أكتوبر (تشرين الأول)، ما قد يدفع سعر فائدة الإيداع إلى نطاق يتراوح بين 3.25 و3.5 في المائة.

ورغم أن البنك المركزي الأوروبي يعتبر مستوى فائدة يتجاوز 2.5 في المائة ذا طابع تقييدي للنشاط الاقتصادي، شدد فوجيتش على أن التركيز يجب أن ينصب على تحديد المستوى المناسب للفائدة في كل مرحلة، بدلاً من الانشغال بالتصنيفات النظرية.

الاحتياطي الإلزامي خيار لسحب السيولة

كما ألمح نائب رئيس البنك المركزي الأوروبي إلى إمكانية رفع متطلبات الاحتياطي الإلزامي على البنوك كوسيلة لسحب جزء من السيولة الفائضة التي تراكمت نتيجة برامج التحفيز النقدي خلال العقد الماضي، والتي تكلف البنوك المركزية في منطقة اليورو مليارات اليوروات سنوياً كمدفوعات فوائد.

وأوضح أن متطلبات الاحتياطي تسمح «بتعقيم» جزء من هذه السيولة بطريقة بسيطة ومنخفضة التكلفة، معرباً عن تفضيله لهذا الخيار مقارنة ببدائل أخرى مثل فرض رسوم على الودائع أو العودة إلى نظام أسعار الفائدة المتدرج الأكثر تعقيداً.

عوائد السندات ورسالة للحكومات

وفيما يتعلق بارتفاع عوائد السندات العالمية إلى مستويات لم تُسجل منذ ما قبل الأزمة المالية العالمية، قال فوجيتش إن هذه التحركات لا تشكل تهديداً للاستقرار المالي، نظراً لتمتع بنوك منطقة اليورو بمستويات قوية من رأس المال والسيولة.

إلا أنه شدد في الوقت ذاته على أهمية التزام الحكومات بالانضباط المالي وإبقاء أوضاع المالية العامة تحت السيطرة.

وأضاف: «إذا تراجعت توقعات التضخم مع مرور الوقت فقد نشهد إعادة تسعير في الأسواق، لكن السياسة المالية المسؤولة ستظل عنصراً أساسياً لضمان الاستقرار الاقتصادي على المدى الطويل».
مقالات ذات صلة

الأسهم الآسيوية تنتعش مع تراجع أسعار النفط

الاقتصاد متداولون يمرون أمام شاشة تعرض مؤشر «كوسبي» في غرفة تداول العملات الأجنبية بمقر بنك «هانا» في سيول (أ.ب)

الأسهم الآسيوية تنتعش مع تراجع أسعار النفط

ارتفعت الأسهم الآسيوية يوم الجمعة بدعم من انخفاض أسعار النفط، في حين واصل المستثمرون تقييم جهود البنوك المركزية العالمية لمواجهة التضخم.

«الشرق الأوسط» (سنغافورة)
الاقتصاد الناس يمرّون أمام مبنى «بنك إنجلترا» في لندن (رويترز)

«بنك إنجلترا» يبقي الفائدة عند 3.75 % وسط تحذيرات من رفعها مجدداً

حذّر «بنك إنجلترا» من أنَّ التضخم في المملكة المتحدة قد يتجاوز 4 في المائة مطلع العام المقبل، مع تصاعد مخاطر استمرار ارتفاع أسعار الطاقة.

«الشرق الأوسط» (لندن)
الاقتصاد مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

مسؤول في «المركزي الأوروبي» يستبعد موجة تضخمية من «الجولة الثانية»

قال صانع السياسات في «البنك المركزي الأوروبي»، أولي رين، الخميس، إنه لا توجد مؤشرات واضحة على حدوث آثار تضخمية من «الجولة الثانية» بمنطقة اليورو...

«الشرق الأوسط» (لندن)
الاقتصاد أوراق نقدية من الجنيه الإسترليني (رويترز)

انخفاض عوائد السندات والجنيه الإسترليني بعد تعليق بنك إنجلترا مبيعاته

انخفضت عوائد السندات الحكومية البريطانية والجنيه الإسترليني قليلاً يوم الخميس، بعدما أبقى بنك إنجلترا أسعار الفائدة دون تغيير، لكنه أعلن تعليق مبيعات السندات.

«الشرق الأوسط» (لندن)
الاقتصاد حارس أمن يقف أمام منشأة وصول خط أنابيب الغاز «نورد ستريم 2» في لوبمين بألمانيا (رويترز)

تأخر أوروبا في تخزين الغاز يفاقم ضغوط الطاقة والاستياء الشعبي

تُعدُّ ألمانيا وهولندا، اللتان تمتلكان معاً 35 في المائة من سعة التخزين في الاتحاد الأوروبي، من بين الدول الأكثر تأخراً في إعادة ملء المخزونات.

«الشرق الأوسط» (فرانكفورت)

تطمينات سعودية تبرد مخاوف أسواق النفط

سفن قرب مضيق هرمز (رويترز)
TT

تطمينات سعودية تبرد مخاوف أسواق النفط

سفن قرب مضيق هرمز (رويترز)

تراجعت أسعار النفط بأكثر من 2 في المائة، الجمعة، بعدما خففت تحركات سعودية لزيادة الشحنات واستعادة جزء من طاقة خط أنابيب «شرق - غرب» المخاوف من نقص الإمدادات، رغم استمرار التوترات العسكرية ومخاطر الملاحة في المنطقة.

وهبطت العقود الآجلة لخام برنت 2.2 في المائة إلى 102.53 دولار للبرميل، بينما تراجع خام غرب تكساس الوسيط الأميركي 1.8 في المائة إلى 100.04 دولار. ويتجه برنت نحو أول خسارة أسبوعية في ثلاثة أسابيع، بانخفاض يقارب 2 في المائة.

كانت الأسعار قد صعدت هذا الأسبوع إلى أعلى مستوياتها في نحو أربعة أشهر، بعدما أفادت مصادر بتعليق عمليات شحن الخام في ميناء ينبع السعودي على البحر الأحمر وإلغاء بعض الشحنات إلى أوروبا، عقب تعرض خط «شرق - غرب» لأضرار نتيجة هجوم الأسبوع الماضي. لكن اتجاه السوق تغير مع تقارير تفيد بأن السعودية تسعى إلى استعادة نحو نصف طاقة خط الأنابيب خلال أيام، بالتزامن مع توفير شحنات إضافية للمصافي الآسيوية عبر عمليات نقل النفط من سفينة إلى أخرى قبالة ميناء صحار العماني.

وقالت مصادر تجارية إن السعودية باعت نحو 60 مليون برميل من الخام من ميناء رأس تنورة داخل مضيق هرمز، للتحميل من سفينة إلى أخرى عند صحار خلال سبتمبر (أيلول) وأكتوبر (تشرين الأول).

ومن المتوقع أن يؤدي ذلك إلى تعافي صادرات «أرامكو السعودية» من داخل الخليج لتتراوح في المتوسط بين مليون و1.5 مليون برميل يومياً، وهي مستويات تماثل أو تتجاوز قليلاً معدلات أغسطس (آب)، بما يعوض جانباً من الكميات المفقودة عبر ينبع.

وتعد مصافي التكرير الصينية والكورية الجنوبية من أكبر مشتري هذه الإمدادات الفورية، بينما ستتجه كميات أخرى إلى الهند واليابان. وقالت بريانكا ساشديفا، رئيسة تحليلات السوق لدى «فيليب نوفا»، إن الجهود الأخيرة لاستعادة طاقة التصدير السعودية هدأت جانباً من المخاوف المتعلقة بالإمدادات. ولا تزال أسعار النفط فوق 100 دولار، في إشارة إلى احتفاظ السوق بعلاوة مخاطر جيوسياسية مرتفعة.

وفي مؤشر إضافي إلى تحسن الإمدادات الآسيوية، قالت رابطة البترول اليابانية إن شركات التكرير في البلاد أمّنت كميات كافية من الخام لتغطية احتياجاتها حتى نوفمبر (تشرين الثاني)، مستفيدة من عمليات النقل من سفينة إلى أخرى خارج مضيق هرمز.

غير أن زيادة الصادرات تأتي بتكلفة لوجيستية مرتفعة، إذ وصلت أسعار استئجار ناقلات النفط الخام العملاقة إلى مستويات غير مسبوقة. ووفق شركة وساطة للشحن، بلغ مؤشر تكلفة استئجار ناقلة تحمل مليوني برميل من الفجيرة إلى آسيا في أوائل أكتوبر (تشرين الأول) مستوى 800 نقطة على مؤشر «وورلد سكيل».

وتظل الملاحة الإقليمية محفوفة بالمخاطر، مع استمرار التطورات العسكرية وورود تقارير عن استهداف ناقلة في مضيق هرمز. وبينما نجحت التطمينات السعودية في خفض الأسعار، سيظل اتجاه النفط مرتبطاً بأي تحسن مستدام في حركة الناقلات عبر هرمز، الذي قد يقلص علاوة المخاطر بصورة أكبر، في حين أن اضطراباً جديداً للإمدادات قد يعيد الأسعار سريعاً إلى مسار الصعود.


النحاس يتجه لإنهاء الأسبوع على ارتفاع بدعم من قوة الطلب الصيني

عمال ومسؤولون يسيرون داخل منجم "كوبار" للنحاس في نيو ساوث ويلز بأستراليا (أ. ف. ب).
TT

النحاس يتجه لإنهاء الأسبوع على ارتفاع بدعم من قوة الطلب الصيني

عمال ومسؤولون يسيرون داخل منجم "كوبار" للنحاس في نيو ساوث ويلز بأستراليا (أ. ف. ب).

اتجهت أسعار النحاس إلى إنهاء الأسبوع على ارتفاع، يوم الجمعة، بدعم من قوة الطلب الفعلي في الصين، الذي ساعد على الحد من الضغوط الناجمة عن حالة عدم اليقين بشأن الرسوم الجمركية الأميركية وارتفاع أسعار الفائدة.

وارتفع سعر النحاس لأجل ثلاثة أشهر في بورصة لندن للمعادن 0.3 في المائة إلى 14,539 دولاراً للطن، متجهاً لتسجيل مكاسب أسبوعية تتجاوز 2 في المائة، وفق «رويترز».

كما أغلق عقد النحاس الأكثر تداولاً في بورصة شنغهاي للعقود الآجلة مرتفعاً 1.4 في المائة عند 109,620 يواناً (16,366.57 دولار) للطن، مسجلاً مكاسب أسبوعية بلغت 0.8 في المائة.

وتعززت مؤشرات تحسن الطلب الفعلي في الصين بعد تراجع أسعار النحاس من مستويات قياسية سجلتها الأسبوع الماضي، ما ساعد على تعويض الضغوط الناجمة عن السياسات الأميركية.

ولم تحسم واشنطن بعد ما إذا كانت ستفرض رسوماً جمركية على النحاس المكرر، وفقاً لما أوردته «رويترز»، الأسبوع الماضي، في حين رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة 25 نقطة أساس هذا الأسبوع، وأشار إلى إمكانية إجراء زيادة أخرى قبل نهاية العام.

وانعكست متانة النحاس أيضاً على علاوات الأسعار في السوق الفعلية. فقد ارتفعت علاوة «يانغشان» للنحاس، التي تُعدّ مؤشراً على الطلب الصيني على النحاس المستورد، إلى 121 دولاراً للطن يوم الخميس، وهو أعلى مستوى لها منذ أكتوبر (تشرين الأول) 2022، مقارنة مع 85 دولاراً في نهاية الأسبوع الماضي.

كما ظلَّت العلاوة المدفوعة فوق سعر النحاس في بورصة شنغهاي مرتفعة عند 630 يواناً للطن يوم الخميس، وإن كانت أقل قليلاً من 645 يواناً في اليوم السابق، مع تعافي أسعار العقود في البورصة.

في المقابل، ارتفعت مخزونات النحاس في المستودعات التي تراقبها بورصة شنغهاي للعقود الآجلة 2.4 في المائة إلى 56,073 طناً، وفق تقرير المخزونات الأسبوعي الصادر عن البورصة يوم الجمعة، وذلك بعد تراجع استمر ثلاثة أسابيع ودفع المخزونات إلى أدنى مستوياتها، منذ يناير (كانون الثاني) 2024.

كما واصلت ضغوط نقص المعروض في بورصة لندن للمعادن التراجع؛ إذ ارتفعت المخزونات إلى 255,900 طن حتى يوم الأربعاء، فيما استمر هيكل الأسعار الآجلة القريب في حالة «كونتانغو»، مع تسجيل النحاس النقدي خصماً قدره 7.5 دولار للطن عن عقد الثلاثة أشهر.

واستفاد النحاس أيضاً من تراجع أسعار النفط، إذ انخفض خام برنت نحو 1 في المائة، لكنه ظل فوق مستوى 100 دولار للبرميل.

وعلى صعيد المعادن الأخرى، تراجع الألمنيوم في بورصة لندن للمعادن 0.2 في المائة، والنيكل 0.3 في المائة، بينما ارتفع الزنك 0.5 في المائة والرصاص 0.2 في المائة، والقصدير 0.9 في المائة.

وفي بورصة شنغهاي للعقود الآجلة، ارتفع الألمنيوم 0.7 في المائة والزنك 1.6 في المائة، والرصاص 2.0 في المائة، والنيكل 1.0 في المائة، والقصدير 2.0 في المائة.


الين يهبط و«نيكي» يقفز بعد قرار بنك اليابان

شاشة تعرض حركة الأسهم والعملات في العاصمة اليابانية طوكيو (رويترز)
TT

الين يهبط و«نيكي» يقفز بعد قرار بنك اليابان

شاشة تعرض حركة الأسهم والعملات في العاصمة اليابانية طوكيو (رويترز)

هبط الين وقفزت الأسهم اليابانية، الجمعة، بعدما رفع بنك اليابان سعر الفائدة إلى أعلى مستوى في 31 عاماً، لكن اعتراض عضوين في مجلس السياسة النقدية دفع المستثمرين إلى تقليص توقعاتهم بشأن سرعة التشديد المقبل، ما ضغط على العملة وعوائد السندات الحكومية قصيرة الأجل.

ورفع البنك سعر الفائدة الرئيسي إلى 1.25 في المائة، في خطوة كانت متوقعة على نطاق واسع، إلا أن العضوين تويشيرو أسادا وأيانو ساتو عارضا القرار، معتبرين أن الوقت لا يزال مبكراً لزيادة تكاليف الاقتراض مجدداً.

وتراجع الين نحو 0.7 في المائة إلى 157.085 مقابل الدولار، بعدما لامس 157.145، وهو أضعف مستوى منذ 3 سبتمبر (أيلول).

وقال هيروفومي سوزوكي، كبير استراتيجيي العملات لدى «إس إم بي سي»، إن رفع الفائدة جاء متوافقاً مع التوقعات، لكن تصويت عضوين ضد القرار شكل مفاجأة محدودة وأعطى انطباعاً يميل إلى التيسير، ما خفف توقعات الزيادات المقبلة.

وانعكس ضعف الين إيجاباً على الأسهم، إذ ارتفع مؤشر «نيكي» 1.7 في المائة إلى 65221.53 نقطة، متجاوزاً مستوى 65 ألف نقطة للمرة الأولى منذ أكثر من أسبوع، بعدما كان مرتفعاً 0.8 في المائة عند استراحة منتصف الجلسة.

وقادت أسهم التكنولوجيا المكاسب، وقفز سهم شركة معدات صناعة الرقائق «لازرتك» 9 في المائة، بينما ارتفع سهم «أدفانتست» 7.3 في المائة.

ويستفيد المصدرون والشركات اليابانية ذات الإيرادات الخارجية عادة من ضعف الين، إذ ترتفع قيمة أرباحها عند تحويلها إلى العملة المحلية.

وفي سوق السندات، انخفض عائد السندات الحكومية لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، 2.5 نقطة أساس إلى 1.835 في المائة، بينما تراجع عائد الخمس سنوات 3 نقاط أساس إلى 2.265 في المائة. وانخفض عائد العشر سنوات نصف نقطة أساس إلى 2.985 في المائة.

وفي المقابل، ارتفعت عوائد الآجال الأطول، إذ صعد عائد سندات العشرين عاماً 1.5 نقطة أساس إلى 3.85 في المائة، وزاد عائد الثلاثين عاماً 3 نقاط أساس إلى 4.105 في المائة. وتعكس تحركات السندات طويلة الأجل بصورة أكبر توقعات التضخم والاستدامة المالية.

وتحول اهتمام المستثمرين إلى تصريحات محافظ البنك كازو أويدا بحثاً عن مؤشرات حول توقيت وحجم الزيادات المقبلة. وكانت الأسواق تتوقع بعد القرار استمرار البنك في رفع الفائدة بمقدار 25 نقطة أساس كل ثلاثة أشهر تقريباً، بما يمثل تسريعاً لوتيرة التشديد السابقة.

وقال تورو ساساكي، كبير الاستراتيجيين لدى «فوكوكا فاينانشال غروب»، إن أويدا سيحتاج إلى تبني لهجة شديدة التشدد لمنع مزيد من انخفاض الين، مضيفاً أن الأسواق ستراقب خصوصاً ما إذا كان سيشير إلى إمكانية رفع الفائدة مرة أخرى قبل نهاية العام.

وترى كاناكو ناكامورا، الاقتصادية في «دايوا إنستيتيوت أوف ريسيرش»، أن اعتراض عضوين يشير إلى أن الضغوط السياسية على بنك اليابان لم تختف تماماً، بينما يثير استمرار التوجه نحو سياسة مالية توسعية مخاوف من إضافة مزيد من الضغوط التضخمية.