الذكاء الاصطناعي يفتح سوقاً جديدة أمام شركات التقنية السعودية

إيرادات القطاع ترتفع 14.7 % إلى 3.46 مليار دولار خلال النصف الأول

عبارة «الذكاء الاصطناعي» ولوحة مفاتيح وأيدٍ روبوتية في هذا الرسم التوضيحي (رويترز)
TT

الذكاء الاصطناعي يفتح سوقاً جديدة أمام شركات التقنية السعودية

عبارة «الذكاء الاصطناعي» ولوحة مفاتيح وأيدٍ روبوتية في هذا الرسم التوضيحي (رويترز)

لم تعد شركات التقنية السعودية تكتفي بمواكبة التحول الرقمي، بل بدأت تستفيد من موجة جديدة يقودها الإنفاق على الذكاء الاصطناعي ومراكز البيانات والبنية التحتية الرقمية، وهو ما انعكس على نتائج الشركات المدرجة خلال النصف الأول من 2026.

فقد حققت شركات قطاع التطبيقات وخدمات التقنية المدرجة في السوق المالية السعودية إيرادات بلغت 12.99 مليار ريال (3.46 مليار دولار) خلال النصف الأول، بزيادة 14.7 في المائة عن الفترة المماثلة من العام الماضي، بينما ارتفع صافي أرباحها 4.73 في المائة إلى 2.14 مليار ريال (570 مليون دولار).

ويضم القطاع 7 شركات مدرجة، 6 منها تنتهي سنتها المالية في ديسمبر (كانون الأول)، بينما تنتهي السنة المالية لشركة «عزم السعودية» في 30 يونيو (حزيران)، ونجحت 5 من شركات القطاع في تحقيق صافي أرباح خلال النصف الأول من 2026، وهي: «علم»، و«سلوشنز»، و«توبي»، و«المعمر»، «دي بي إس»، في حين سجلت شركة «بحر العرب» خسائر فصلية مع نهاية النصف الأول من 2026.

وسجلت شركة «سلوشنز» أعلى الإيرادات بين شركات القطاع، محققةً إيرادات بنحو 6.24 مليار ريال خلال النصف الأول من 2026 وبنمو 9 في المائة، عن الفترة المماثلة من العام السابق، كما حققت صافي أرباح خلال النصف الأول من 2026 بـ824 مليون ريال بنمو بلغ 2.1 في المائة عن العام السابق.

وحلَّت شركة «علم» في المرتبة الثانية من حيث أعلى إيرادات، إذ بلغت إيراداتها 4.99 مليار ريال، محققةً نمواً سنوياً وصل إلى 21.1 في المائة، كما تجاوزت أرباحها 1.17 مليار ريال، بنمو قدره 7.7 في المائة، مقارنةً بالنصف الأول من العام الماضي.

كما جاءت شركة «المعمر»، ثالثاً في أعلى إيرادات بين شركات القطاع، وبنسبة نمو 28.2 في المائة، لتصعد إيراداتها إلى 910 ملايين ريال، مقابل إيرادات بلغت 709 مليون ريال، كما وصلت أرباحها خلال النصف الأول من 2026 إلى 55.6 مليون ريال، رغم انخفاضها بنسبة 15.85 في المائة عن الفترة المماثلة من العام الماضي، والذي تجاوزت أرباحها 66.13 مليون ريال.
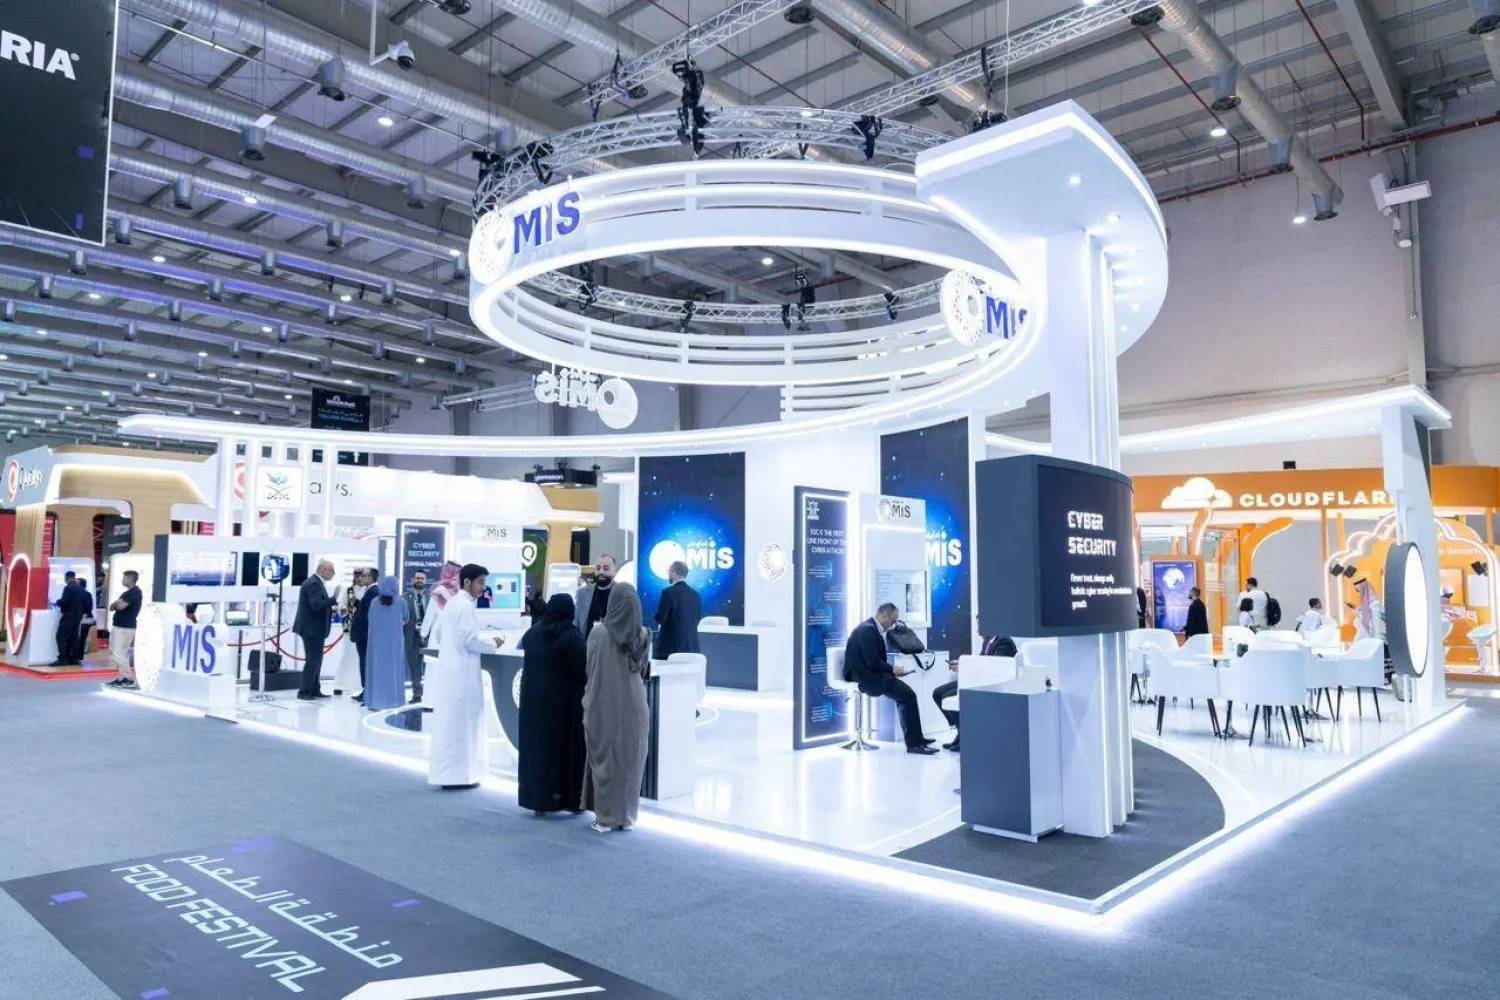
جناح «إم آي إس» في معرض «بلاك هات 2024» بالرياض (موقع الشركة الإلكتروني)

وعلى مستوى نتائج الربع الثاني، انخفضت صافي الأرباح الفصلية لشركات للقطاع بنسبة 4.77 في المائة، لتبلغ 1.058 مليار ريال، مقابل تحقيقها لأرباح بلغت 1.112 مليار ريال في الربع الثاني من 2025، في حين حققت ارتفاعاً بالإيرادات خلال الربع الثاني من 2026 بنسبة 15.98 في المائة، لتصل أرباحها إلى 6.77 مليار ريال، مقابل 5.84 مليار ريال بالربع نفسه من العام الماضي.

استمرار التحول الهيكلي

وفي تعليق على النتائج المالية لشركات القطاع، قال الرئيس التنفيذي لشركة «جي وورلد»، محمد حمدي عمر، لـ«الشرق الأوسط»، إن نمو الإيرادات بنسبة 14.7 في المائة يؤكد استمرار التحول الهيكلي في الاقتصاد السعودي نحو نموذج أكثر اعتماداً على التقنية والبيانات والخدمات الرقمية.

وأوضح أن هذه النتائج تعكس أداء 6 شركات مدرجة ذات سنوات مالية منتظمة، ولا تمثل قياساً لكامل سوق التقنية السعودية، لكنها تظل مؤشراً مهماً إلى اتجاهات القطاع. ويتسق ذلك مع الصورة الأوسع للسوق، إذ بلغ حجم قطاع الاتصالات وتقنية المعلومات في المملكة نحو 199 مليار ريال بنهاية 2025، مسجلاً معدل نمو سنوياً مركباً قدره 8 في المائة خلال السنوات الخمس الماضية، وفق تقارير هيئة الاتصالات والفضاء والتقنية.

وأضاف عمر أن نمو إيرادات القطاع يستند إلى ثلاثة محركات رئيسية، يأتي في مقدمتها استمرار توسع الإنفاق الحكومي والمؤسسي على التحول الرقمي، وما يرتبط به من مشروعات البنية التحتية التقنية، والخدمات المدارة، والحوسبة السحابية، والأمن السيبراني، وتطوير المنصات الرقمية وتشغيلها. ويظهر هذا الاتجاه بوضوح في نتائج الشركات؛ إذ ارتفعت إيرادات الخدمات الأساسية للاتصالات وتقنية المعلومات لدى «سلوشنز» بنسبة 19.6 في المائة خلال النصف الأول، وقد نمت إيرادات الأعمال الرقمية لدى «علم» بنسبة 22.31 في المائة.

بينما المحرك الثاني هو اتساع الاعتماد على الخدمات والمنصات الرقمية داخل الاقتصاد السعودي، سواء من الجهات الحكومية أو الشركات أو الأفراد، بما يرفع الطلب على الأنظمة الرقمية والخدمات التشغيلية المستمرة ويعزز نماذج الإيرادات المتكررة، وتدعم البنية الرقمية السعودية هذا الاتجاه، مع وصول انتشار الإنترنت إلى مستويات شبه شاملة، وارتفاع استهلاك البيانات، وتسارع تبني أدوات الذكاء الاصطناعي والخدمات السحابية.

أما المحرك الثالث، والذي سيصبح أكثر تأثيراً خلال المرحلة المقبلة، فهو الاستثمار في البنية التحتية للبيانات والذكاء الاصطناعي ومراكز البيانات، فالسوق تتحرك تدريجياً من مجرد شراء البرمجيات والحلول التقنية إلى الاستثمار في قدرات الحوسبة والاستضافة ومعالجة البيانات والبنية التحتية اللازمة لتطبيقات الذكاء الاصطناعي، وهو ما يفتح طبقة جديدة من الطلب أمام شركات التقنية المحلية.

وأضاف عمر أن أداء الشركات يكشف عن تباين واضح في نماذج النمو داخل القطاع، حيث تظل شركتا «سلوشنز» و«علم» القوتين الأكبر من حيث الإيرادات والأرباح، وتوفران قاعدة قوية ومستقرة للقطاع. وفي المقابل، تقدم الشركات الأصغر صورة مختلفة؛ فـ«المعمر» سجَّلت نمواً قوياً في الإيرادات خلال النصف الأول بلغ 28.2 في المائة، لكن أرباحها انخفضت 15.85 في المائة، وهو ما يعكس أهمية ضبط الهوامش أثناء النمو. أما «توبي»، فقد سجَّلت نمواً في الأرباح، بينما نجحت «بحر العرب» في التحول إلى الربحية خلال الربع الثاني، رغم استمرارها في تسجيل خسارة محدودة على مستوى النصف الأول.

وشرح أنه من التطورات المهمة، ترسية شركة «المعمر» عقد خدمات استضافة مراكز بيانات مع شركة المستقبل للذكاء الاصطناعي «هيوماين»، بقيمة تزيد على 30 في المائة من إجمالي إيرادات المعمر لعام 2025 شاملة ضريبة القيمة المضافة، وهذه الترسية تحمل أهمية تتجاوز الشركة نفسها؛ لأنها تعكس حجم الطلب الذي بدأت تخلقه استثمارات الذكاء الاصطناعي ومراكز البيانات على الشركات المحلية القادرة على بناء وتشغيل البنية التحتية الرقمية، وقد يكون ذلك عامل جذب لاستثمارات إضافية ودخول لاعبين جدد أو توسع لاعبين قائمين خلال السنوات المقبلة.

ويتوقع عمر أن يستمر زخم الإيرادات في قطاع التطبيقات وخدمات التقنية، خلال النصف الثاني من 2026، مدعوماً باستمرار الإنفاق على التحول الرقمي ومراكز البيانات والذكاء الاصطناعي والحوسبة السحابية والخدمات المدارة، غير أن التحدي الحقيقي أمام الشركات لن يكون الحصول على الإيرادات فقط، وإنما جودة هذه الإيرادات وقدرتها على التحول إلى تدفقات نقدية وهوامش ربحية مستدامة.

أضاف أن إدارة تكاليف المشروعات، والمحافظة على الكفاءات التقنية، وضبط المصروفات التشغيلية، وإدارة رأس المال العامل وتكاليف التمويل، والقدرة على تنفيذ العقود الكبرى بكفاءة، ستكون من أهم العوامل التي ستفصل بين الشركات التي تحقق نمواً في الإيرادات وتلك التي تستطيع تحويل هذا النمو إلى قيمة مستدامة للمساهمين.

كما يتوقع أن تشهد الفترة القادمة، مزيداً من الاستحواذات وعمليات الاندماج داخل القطاع، مستشهداً باستحواذ عِلم الكامل على شركة ثقة لخدمات الأعمال في أبريل (نيسان) 2025 مقابل صفقة بلغت قيمتها نحو 3.4 مليار ريال، حيث يرى أن ذلك يمثل نموذجاً واضحاً للتوجه نحو النمو غير العضوي وتوسيع نطاق القدرات والخدمات الرقمية، بالإضافة إلى ما أشارت إليه شركة عِلم في استهداف أن تسهم الاستحواذات على نحو 20 في المائة من دخل الشركة خلال السنوات الخمس المقبلة، وهو ما يعزز احتمالية استمرار نشاط الاستحواذات داخل القطاع.

مقالات ذات صلة

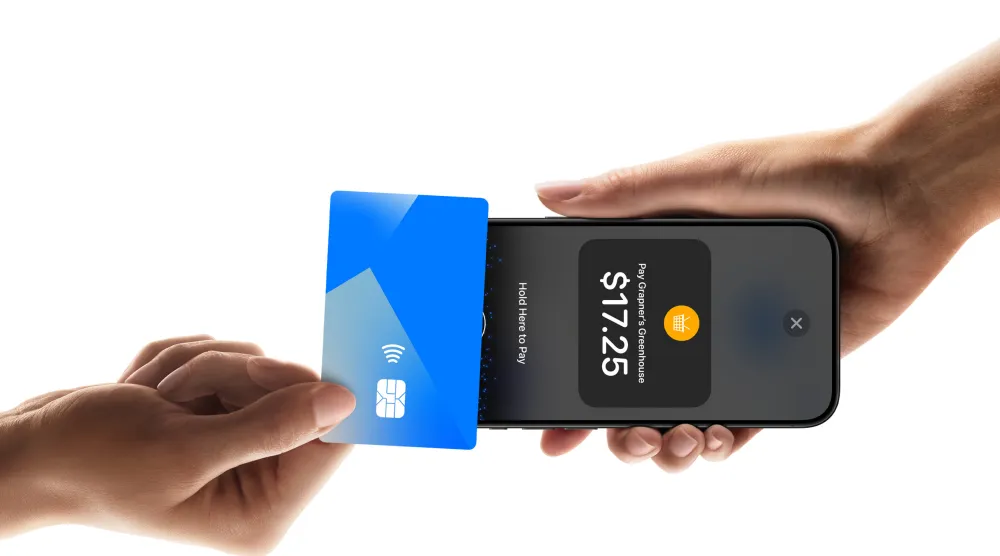
قريباً... «آيفون» يتحول إلى جهاز نقاط بيع في السعودية مع خدمة «Tap to Pay»

تكنولوجيا خدمة «Tap to Pay» تصل إلى السعودية دون جهاز نقاط بيع إضافي (أبل)

قريباً... «آيفون» يتحول إلى جهاز نقاط بيع في السعودية مع خدمة «Tap to Pay»

لم يحدد البنك المركزي السعودي حتى الآن موعد الإطلاق الفعلي للخدمة، أو أسماء البنوك وشركات الدفع التي ستدعمها عند البداية.

عبد العزيز الرشيد (الرياض)
عالم الاعمال «أبواب للذكاء الاصطناعي» تجمع 15 مليون ريال في جولة تمويلية بقيادة «سبيد إنفست»

«أبواب للذكاء الاصطناعي» تجمع 15 مليون ريال في جولة تمويلية بقيادة «سبيد إنفست»

عت شركة التقنية المالية السعودية «أبواب للذكاء الاصطناعي» 15 مليون ريال في جولة تمويل أولية، قادتها شركة رأس المال الجريء الأوروبية «سبيد إنفست».

«الشرق الأوسط» (الرياض)
خاص موظف في إحدى المؤسسات المالية يحمل نقوداً من فئة الخمسمائة ريال (رويترز)

خاص كيف يُعيد رفع الفائدة الأميركية ترتيب أولويات القطاع الخاص السعودي؟

لم تعد الفائدة المرتفعة مجرد رقم يظهر في تكلفة القروض التي تدفعها الشركات، بل أصبحت عاملاً يدخل في صميم قراراتها: أي مشروع يستحق التمويل؟

بندر مسلم (الرياض)
الاقتصاد جانب من الحضور في النسخة الماضية من المؤتمر والمعرض الدولي لإدارة المرافق (جمعية إدارة المرافق السعودية)

الرياض تستضيف المؤتمر والمعرض الدولي لإدارة المرافق

تستضيف مدينة الرياض، الأحد المقبل، أعمال النسخة الثالثة من المؤتمر والمعرض الدولي لإدارة المرافق (SFMA EXPO 2026).

«الشرق الأوسط» (الرياض)
خاص لوحة مفاتيح ويدا روبوت أمام عبارة «الذكاء الاصطناعي» باللغة الإنجليزية (رويترز)

خاص «ستيت ستريت»: السعودية تملك فرصة فريدة لبناء بنية مالية رقمية حديثة

في وقت تتسارع فيه وتيرة التحول الرقمي، يرى رئيس الحلول الرقمية العالمية في «ستيت ستريت» أن الأصول الرقمية تعيد تصميم آليات العمل في الأسواق المالية.

عبير حمدي (الرياض)

شركات التعدين تهدد بوقف إنتاج الذهب في السودان

عمال يكسرون الصخور في منجم للذهب بالقرب من «أبو دليق» في ولاية القضارف بالسودان (رويترز)
TT

شركات التعدين تهدد بوقف إنتاج الذهب في السودان

عمال يكسرون الصخور في منجم للذهب بالقرب من «أبو دليق» في ولاية القضارف بالسودان (رويترز)

هدد اتحاد شركات التعدين في السودان بوقف إنتاج الذهب بدءاً من مطلع أكتوبر المقبل، احتجاجاً على آلية شراء وتسعير الذهب المطبقة حالياً من قِبل بنك السودان المركزي، محذراً من أن استمرارها يهدد قدرة الشركات على مواصلة الإنتاج والوفاء بالتزاماتها المالية والتشغيلية.

وقال الاتحاد، في بيان ليل السبت، نشر في وسائل إعلام محلية، إن شركات التعدين لا تعترض على حق الدولة في تنظيم قطاع الذهب وتحصيل حقوقها القانونية، وإنما تتحفظ على آلية شراء إنتاج الشركات وتسعيره وتسوية قيمته بالصورة المطبقة حالياً.

ورفض اتحاد شركات التعدين تحميل المنتجين تكلفة اختلالات سوق الصرف أو السيولة والتضخم والسياسات النقدية، مؤكداً أن شركات التعدين ليست الجهة المسؤولة عن تحديد سعر الصرف أو إدارة سوق النقد الأجنبي.

وحذر الاتحاد من أن استمرار الآلية الحالية لن يؤدي فقط إلى خفض هوامش أرباح الشركات، وإنما قد يهدد قدرتها على مواصلة النشاط، في ظل التزاماتها المتعلقة بالأجور والوقود والطاقة وقطع الغيار والنقل والصيانة والموردين والممولين، فضلاً عن الضرائب والرسوم الحكومية.

وأوضح الاتحاد أن الشركات استنفدت وسائل التواصل والحوار المؤسسي مع بنك السودان المركزي والجهات المختصة، مشيراً إلى عقد اجتماعات مع جهاز المخابرات العامة والأمن الاقتصادي وأمن التعدين، ونقل المخاوف المتعلقة بآلية التسعير وتأثيراتها المحتملة على الإنتاج وتدفقات النقد الأجنبي. وفقاً للبيان.

وأضاف أنه بناءً على ذلك، أعلنت شركات التعدين بدء إجراءات التوقف عن الإنتاج بدءاً من 30 سبتمبر الحالي، وصولاً إلى التوقف الكامل في الأول من الشهر المقبل، ما لم يتم التوصل قبل ذلك إلى معالجة واضحة وملزمة للمشكلة.

يأتي هذا في وقت يمثل فيه الذهب أحد المصادر الرئيسية للنقد الأجنبي في السودان، بينما تواجه شركات التعدين ارتفاعاً في تكاليف التشغيل واضطرابات في سوق الصرف والسيولة.

وتتركز الخلافات الحالية حول الكيفية التي يشتري بها بنك السودان المركزي إنتاج الشركات ويحدد قيمته ويسوي مستحقاتها، وسط مطالبة المنتجين بآلية يرون أنها أكثر اتساقاً مع القيمة الاقتصادية للذهب وتكاليف الإنتاج، في مقابل تمسك الدولة بحقها في تنظيم تجارة الذهب وتحصيل إيراداتها القانونية.


صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)
TT

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة، ما دفعهم إلى سحب أكثر من 23 مليار دولار من صناديق الأسهم خلال أسبوع واحد، في أكبر نزوح للأموال منذ ديسمبر (كانون الأول) 2025.

وأظهرت بيانات «إل إس إي جي ليبر» أن التدفقات الخارجة تسارعت بعد رفع «الفيدرالي» الأميركي أسعار الفائدة، الأربعاء، وإشارته إلى احتمال الحاجة إلى مزيد من الزيادات، في وقت يهدد فيه ارتفاع تكاليف الطاقة بإبقاء الضغوط التضخمية مرتفعة.

وارتفعت أسعار النفط الخام إلى أعلى مستوياتها في 4 أشهر خلال الأسبوع، مما أجج المخاوف بشأن التضخم ودفع عوائد سندات الخزانة للصعود، وهو ما شكل ضغطاً على الصناديق التي تركز على أسهم النمو.

ورفع «الاحتياطي الفيدرالي» أسعار الفائدة بمقدار 25 نقطة أساس يوم الأربعاء، وأشار إلى احتمال الحاجة لمزيد من الزيادات لمواجهة التضخم الناجم عن ارتفاع تكاليف الطاقة المرتبطة بالحرب في إيران.

وسحب المستثمرون صافي 31.44 مليار دولار من صناديق الأسهم الأميركية، في رابع أسبوع على التوالي من التدفقات الخارجة. وخلال الفترة نفسها، سجلت صناديق الأسهم الأوروبية صافي تدفقات خارجة بقيمة 295 مليون دولار، بينما اجتذبت الصناديق الآسيوية صافي تدفقات داخلة بقيمة 6.26 مليار دولار.

وارتفعت التدفقات الأسبوعية الداخلة إلى صناديق قطاعات الأسهم لتصل إلى أعلى مستوى لها في 6 أسابيع عند 4.49 مليار دولار، بقيادة صناديق قطاعات التكنولوجيا والخدمات المالية والسلع الاستهلاكية غير الأساسية، التي اجتذبت 1.94 مليار دولار و1.31 مليار دولار و621 مليون دولار على التوالي.

واجتذبت صناديق السندات العالمية تدفقات داخلة بقيمة 855 مليون دولار، وهو أقل مبلغ أسبوعي منذ 1 أبريل (نيسان).

وسحب المستثمرون 3.85 مليار دولار من صناديق السندات ذات العائد المرتفع، و1.1 مليار دولار من صناديق السندات المقومة باليورو، بينما ضخوا 2.96 مليار دولار في صناديق السندات الحكومية، و1.96 مليار دولار في صناديق السندات قصيرة الأجل.

وسجلت صناديق أسواق النقد تدفقات خارجة بقيمة 77.42 مليار دولار، لتنهي بذلك سلسلة من صافي الشراء استمرت أسبوعين.

وفيما يتعلق بصناديق السلع، اجتذبت صناديق الذهب والمعادن النفيسة الأخرى 1.17 مليار دولار، مسجلة بذلك تاسع تدفق أسبوعي للداخل خلال الأسابيع العشرة الماضية. وسجلت صناديق الطاقة تدفقات خارجة أسبوعية بقيمة 148 مليون دولار، مقارنة بتدفقات داخلة بلغت 211 مليون دولار في الأسبوع السابق.

وفي الأسواق الناشئة، سجلت صناديق الأسهم تدفقات خارجة للأسبوع الثاني على التوالي، بإجمالي 1.61 مليار دولار.

كما سحب المستثمرون 167 مليون دولار من صناديق السندات بعد 6 أسابيع متتالية من التدفقات الداخلة، وذلك وفقاً لبيانات تغطي 29002 صندوق.

وبالعودة إلى أميركا، سحب المستثمرون 28.71 مليار دولار، و1.73 مليار دولار، و3.16 مليار دولار من الصناديق الأميركية للشركات ذات الرسملة السوقية الكبيرة والمتوسطة والمتنوعة (متعددة الأحجام)، على التوالي. وفي المقابل، اجتذبت صناديق الشركات ذات الرسملة الصغيرة تدفقات داخلة أسبوعية بقيمة 568 مليون دولار.

وفي الوقت نفسه، سجلت صناديق الأسهم القطاعية تدفقات داخلة أسبوعية بقيمة 2.29 مليار دولار - وهو أكبر حجم في 7 أسابيع - بقيادة قطاعات الخدمات المالية، والسلع الاستهلاكية الاختيارية، والتكنولوجيا، التي اجتذبت صافي مشتريات بقيمة 1.37 مليار دولار، و795 مليون دولار، و775 مليون دولار، على التوالي.

ومن ناحية أخرى، تراجع صافي المشتريات في صناديق السندات العالمية إلى أدنى مستوى له في 5 أشهر عند 554 مليون دولار.

وتصدرت صناديق السندات الحكومية وسندات الخزانة قصيرة ومتوسطة الأجل المكاسب، حيث اجتذبت تدفقات داخلة بقيمة 3.49 مليار دولار للأسبوع الحادي عشر على التوالي. وفي المقابل، سجلت صناديق ديون البلديات وصناديق السندات ذات التصنيف الاستثماري (قصيرة ومتوسطة الأجل) تدفقات خارجة ملحوظة بقيمة 1.81 مليار دولار و817 مليون دولار، على التوالي.

وسجلت صناديق أسواق النقد صافي تدفقات خارجة أسبوعية بقيمة 58.87 مليار دولار، وهو أكبر حجم سحب أسبوعي منذ 15 يوليو (تموز).


أسبوع حافل يختبر قدرة الاقتصاد العالمي على تحمّل تشدد نقدي جديد

الناس يسيرون على طول شارع «وول ستريت» في الحي المالي (أ.ف.ب)
TT

أسبوع حافل يختبر قدرة الاقتصاد العالمي على تحمّل تشدد نقدي جديد

الناس يسيرون على طول شارع «وول ستريت» في الحي المالي (أ.ف.ب)

تدخل الأسواق العالمية أسبوعاً جديداً وهي تحاول استيعاب تغير واضح في معادلة الفائدة والنمو، بعدما أعاد ارتفاع أسعار النفط إشعال المخاوف من التضخم، في وقت بدأ فيه «الاحتياطي الفيدرالي» الأميركي دورة جديدة من التشدد النقدي برفع أسعار الفائدة، مع إبقاء الباب مفتوحاً أمام زيادات إضافية.

وتتجه الأنظار خلال الأسبوع الذي يبدأ الاثنين، إلى مجموعة من البيانات والقرارات التي قد تحدد ما إذا كانت الاقتصادات الكبرى قادرة على الحفاظ على زخمها في مواجهة تكاليف الطاقة المرتفعة، أم أن التضخم سيجبر البنوك المركزية على إطالة أمد التشدد النقدي، حتى على حساب النمو.

وتأتي مؤشرات مديري المشتريات الأميركية والأوروبية في مقدمة البيانات المنتظرة الأربعاء، بينما تصدر قرارات الفائدة في سويسرا والسويد والنرويج والمكسيك وجنوب أفريقيا، بالتزامن مع استمرار الأسواق في إعادة تسعير مسار الفائدة الأميركية.

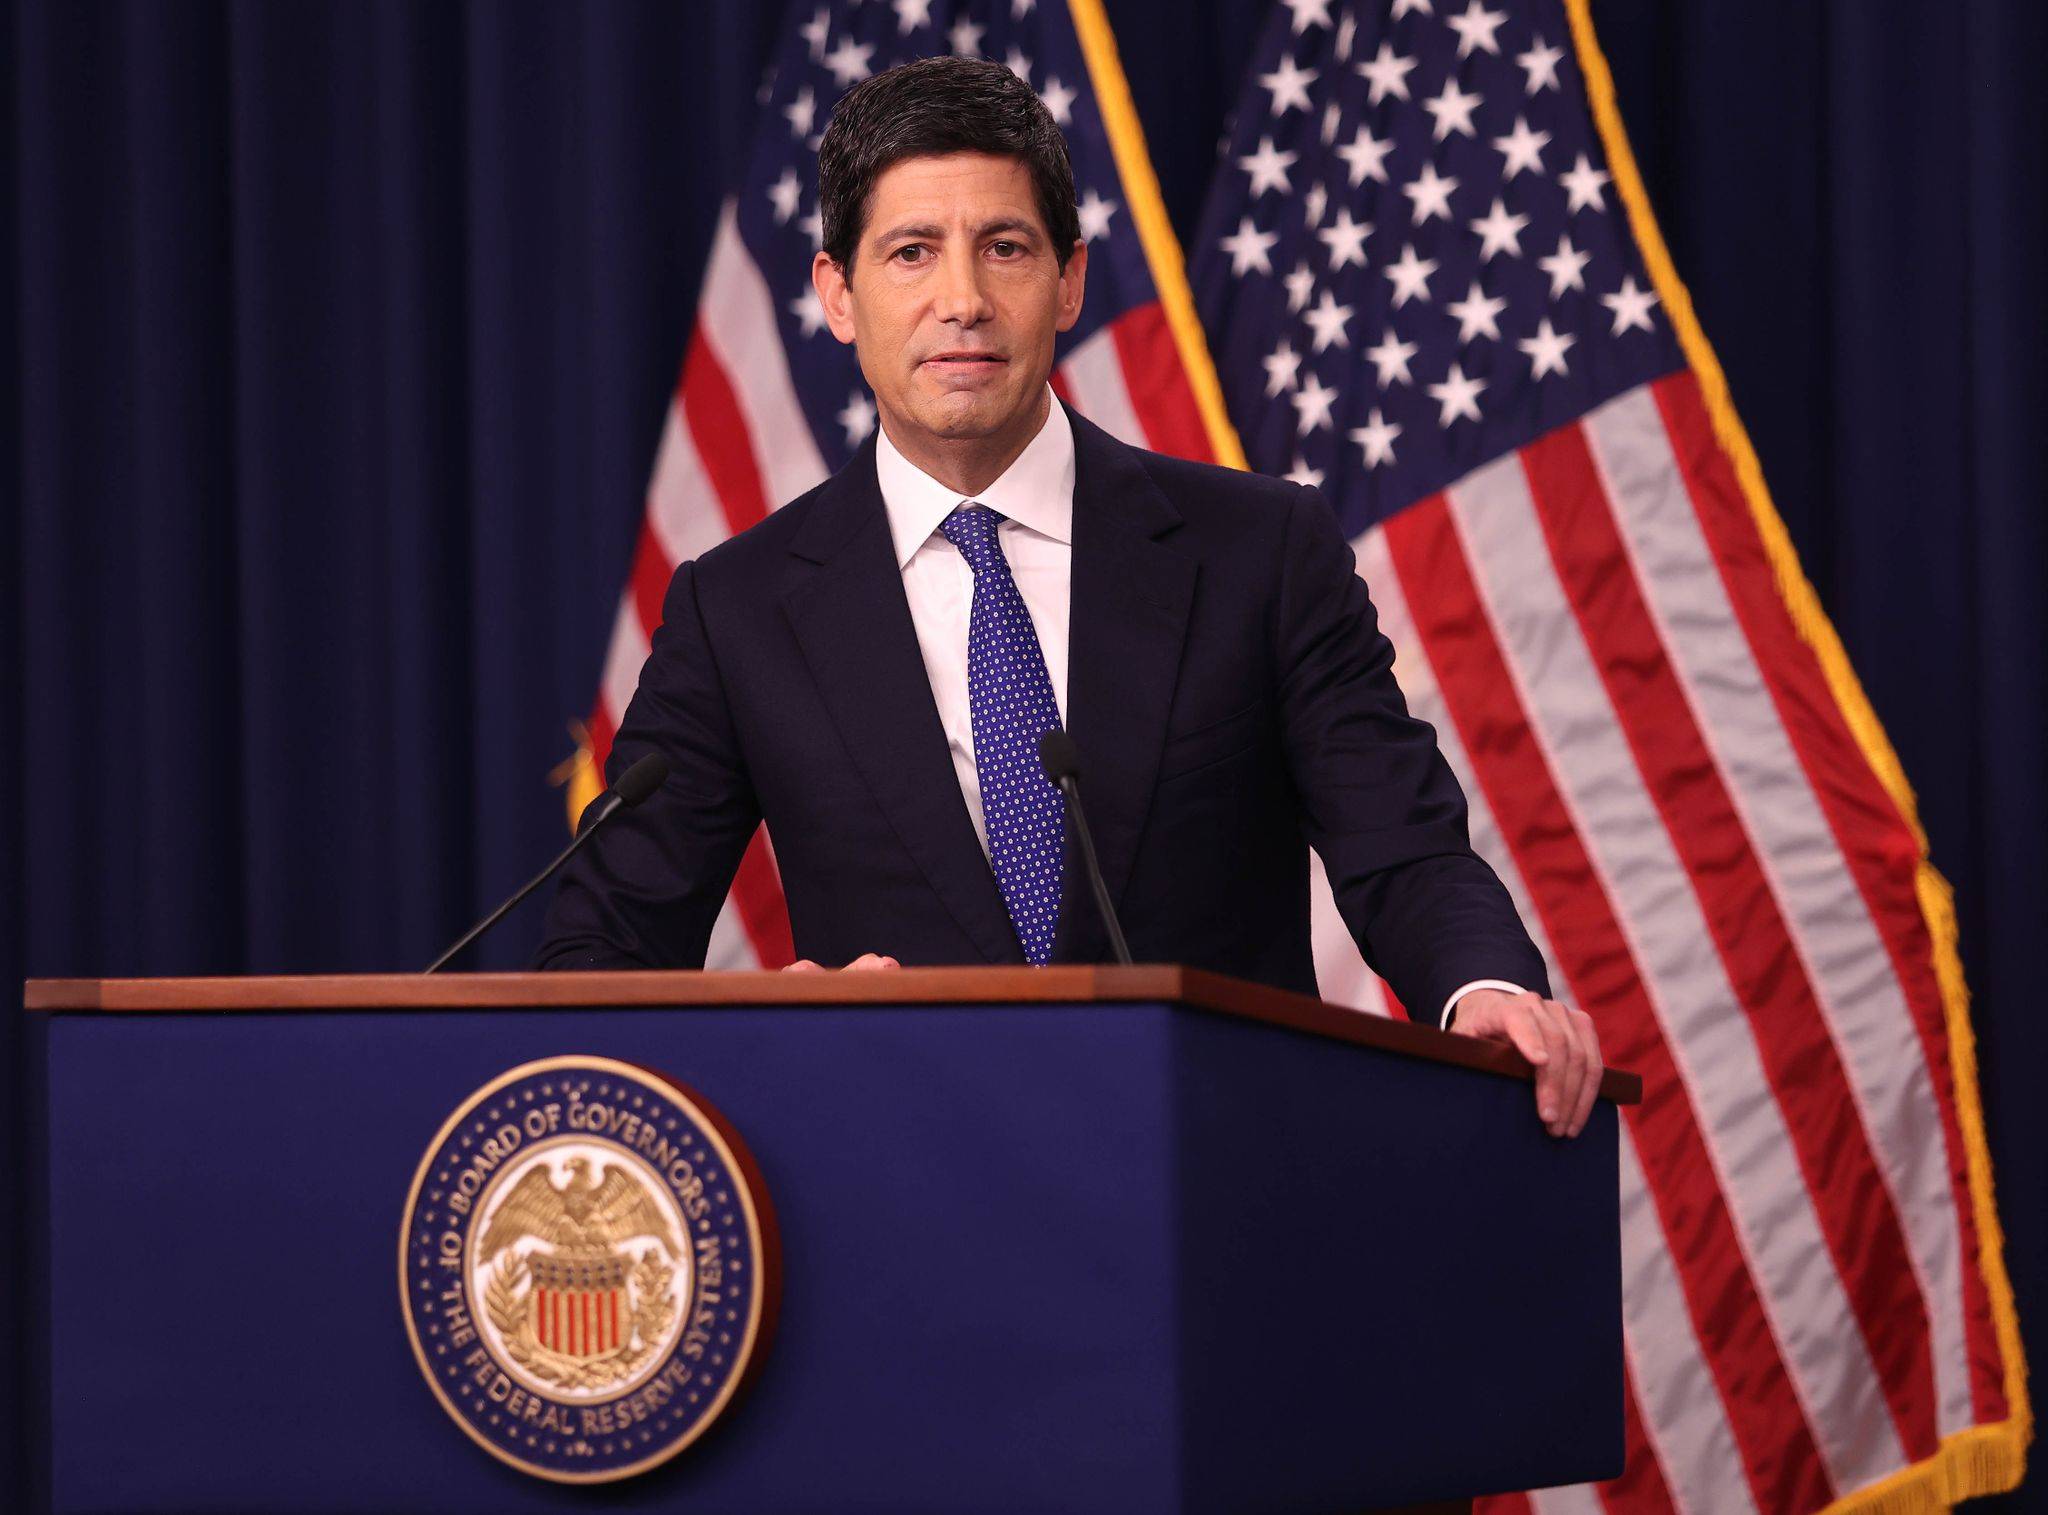
رئيس «الاحتياطي الفيدرالي» كيفين وارش في مؤتمره الصحافي عقب قرار رفع الفائدة (د.ب.أ)

أميركا: هل يبرر الاقتصاد مزيداً من رفع الفائدة؟

سيكون الاقتصاد الأميركي محور الاختبار الأهم، مع صدور القراءة الأولية لمؤشري مديري المشتريات لقطاعي التصنيع والخدمات لشهر سبتمبر (أيلول). وستقدم البيانات أول صورة محدثة عن أداء الشركات بعد الارتفاع الحاد في أسعار النفط، الذي أصبح أحد العوامل الرئيسية وراء قرار «الفيدرالي» رفع الفائدة.

ولا تكمن أهمية الأرقام في قياس قوة النشاط فحسب؛ بل في انعكاسها المحتمل على مسار السياسة النقدية. فإذا أظهرت الشركات قدرة أكبر على تحمل ارتفاع تكاليف الطاقة، فقد تجد الأسواق سبباً إضافياً لتوقع استمرار التشدد، في حين قد تؤدي علامات التباطؤ إلى تخفيف بعض الضغوط على الفائدة.

وتُظهر تسعيرات أسواق المال أن المستثمرين يتوقعون حالياً رفعاً آخر للفائدة الأميركية بمقدار 25 نقطة أساس قبل نهاية 2026، إلى جانب زيادتين إضافيتين بحلول يونيو (حزيران) 2027. ويعكس ذلك تحولاً مهماً في توقعات السوق بعد أن كان التركيز في وقت سابق من العام منصباً على احتمالات التيسير النقدي، وفق صحيفة «وول ستريت جورنال».

وتتوالى البيانات الأميركية يومي الخميس والجمعة، مع صدور طلبات إعانة البطالة ومبيعات المنازل الجديدة لشهر أغسطس (آب)، ثم بيانات طلبيات السلع المعمرة وقراءة جامعة ميشيغان النهائية لثقة المستهلك في سبتمبر.

وفي سوق الدين، ستختبر وزارة الخزانة الأميركية شهية المستثمرين من خلال طرح سندات بقيمة 69 مليار دولار لأجل عامين الثلاثاء، و70 مليار دولار لأجل 5 أعوام الأربعاء، و44 مليار دولار لأجل 7 أعوام الخميس، بإجمالي 183 مليار دولار. وقد تكتسب هذه المزادات أهمية إضافية في ظل ارتفاع عوائد السندات وإعادة تسعير توقعات الفائدة.

رجل يمر أمام بنك إنجلترا في لندن (إ.ب.أ)

أوروبا: النمو يواجه اختبار التضخم

في أوروبا، ستكون مؤشرات مديري المشتريات الأولية لألمانيا وفرنسا ومنطقة اليورو، المقرر صدورها الأربعاء، المؤشر الأبرز على مدى استمرار قوة النشاط الاقتصادي خلال سبتمبر.

وتأتي هذه الأرقام بعد أن أظهرت بيانات حديثة أداءً أقوى من المتوقع خلال الصيف، الأمر الذي منح البنك المركزي الأوروبي مساحة أكبر لتشديد السياسة النقدية. وتراهن الأسواق حالياً على 3 زيادات إضافية بمقدار 25 نقطة أساس بحلول منتصف العام المقبل، من بينها زيادة أخرى قبل نهاية 2026.

وتبرز ألمانيا بصورة خاصة، مع صدور مؤشر «إيفو» لمناخ الأعمال الخميس، إلى جانب بيانات ثقة المستهلك والمعروض النقدي في منطقة اليورو. وسيكون السؤال الرئيسي هو ما إذا كان تحسن النشاط الصناعي قادراً على الصمود أمام ارتفاع تكاليف الطاقة وتشدد شروط التمويل.

وفي بريطانيا، أبقى بنك إنجلترا الفائدة عند 3.75 في المائة، لكن تصريحات المحافظ أندرو بيلي بشأن ارتفاع مخاطر التضخم أبقت احتمالات التشدد قائمة. وتُظهر تسعيرات الأسواق توقع 4 زيادات في الفائدة بحلول يونيو 2027، بينما تترقب الأسواق بيانات المالية العامة الثلاثاء قبل موازنة 28 أكتوبر (تشرين الأول)، إلى جانب مؤشرات مديري المشتريات وثقة المستهلك.

بين صدمة النفط ومخاطر النمو

يكتسب أسبوع البنوك المركزية زخماً إضافياً مع قرارات سويسرا والسويد والنرويج والمكسيك وجنوب أفريقيا.

ففي سويسرا، يُتوقع إبقاء الفائدة عند صفر في المائة، لكن الأسواق ستراقب موقف البنك الوطني السويسري من ارتفاع أسعار الطاقة وقوة الفرنك وإمكانية التدخل في سوق الصرف.

وفي السويد، يُرجح تثبيت الفائدة عند 1.75 في المائة، بينما يتوقع أن تُبقي النرويج أسعارها عند 4.25 في المائة، مع بقاء احتمال رفعها بمقدار 25 نقطة أساس قائماً في ظل الضغوط التضخمية المرتبطة بالحرب في إيران.

أما جنوب أفريقيا فتبدو أكثر تعرضاً لضغوط أسعار الطاقة؛ إذ تشير التوقعات إلى رفع الفائدة 25 نقطة أساس إلى 7.25 في المائة، مع مخاوف من انتقال ارتفاع النفط إلى التضخم المحلي.

وفي المكسيك، من المتوقع تثبيت الفائدة عند 6.5 في المائة الخميس، مع بقاء البنك المركزي حذراً في ظل تزايد الضغوط الخارجية.

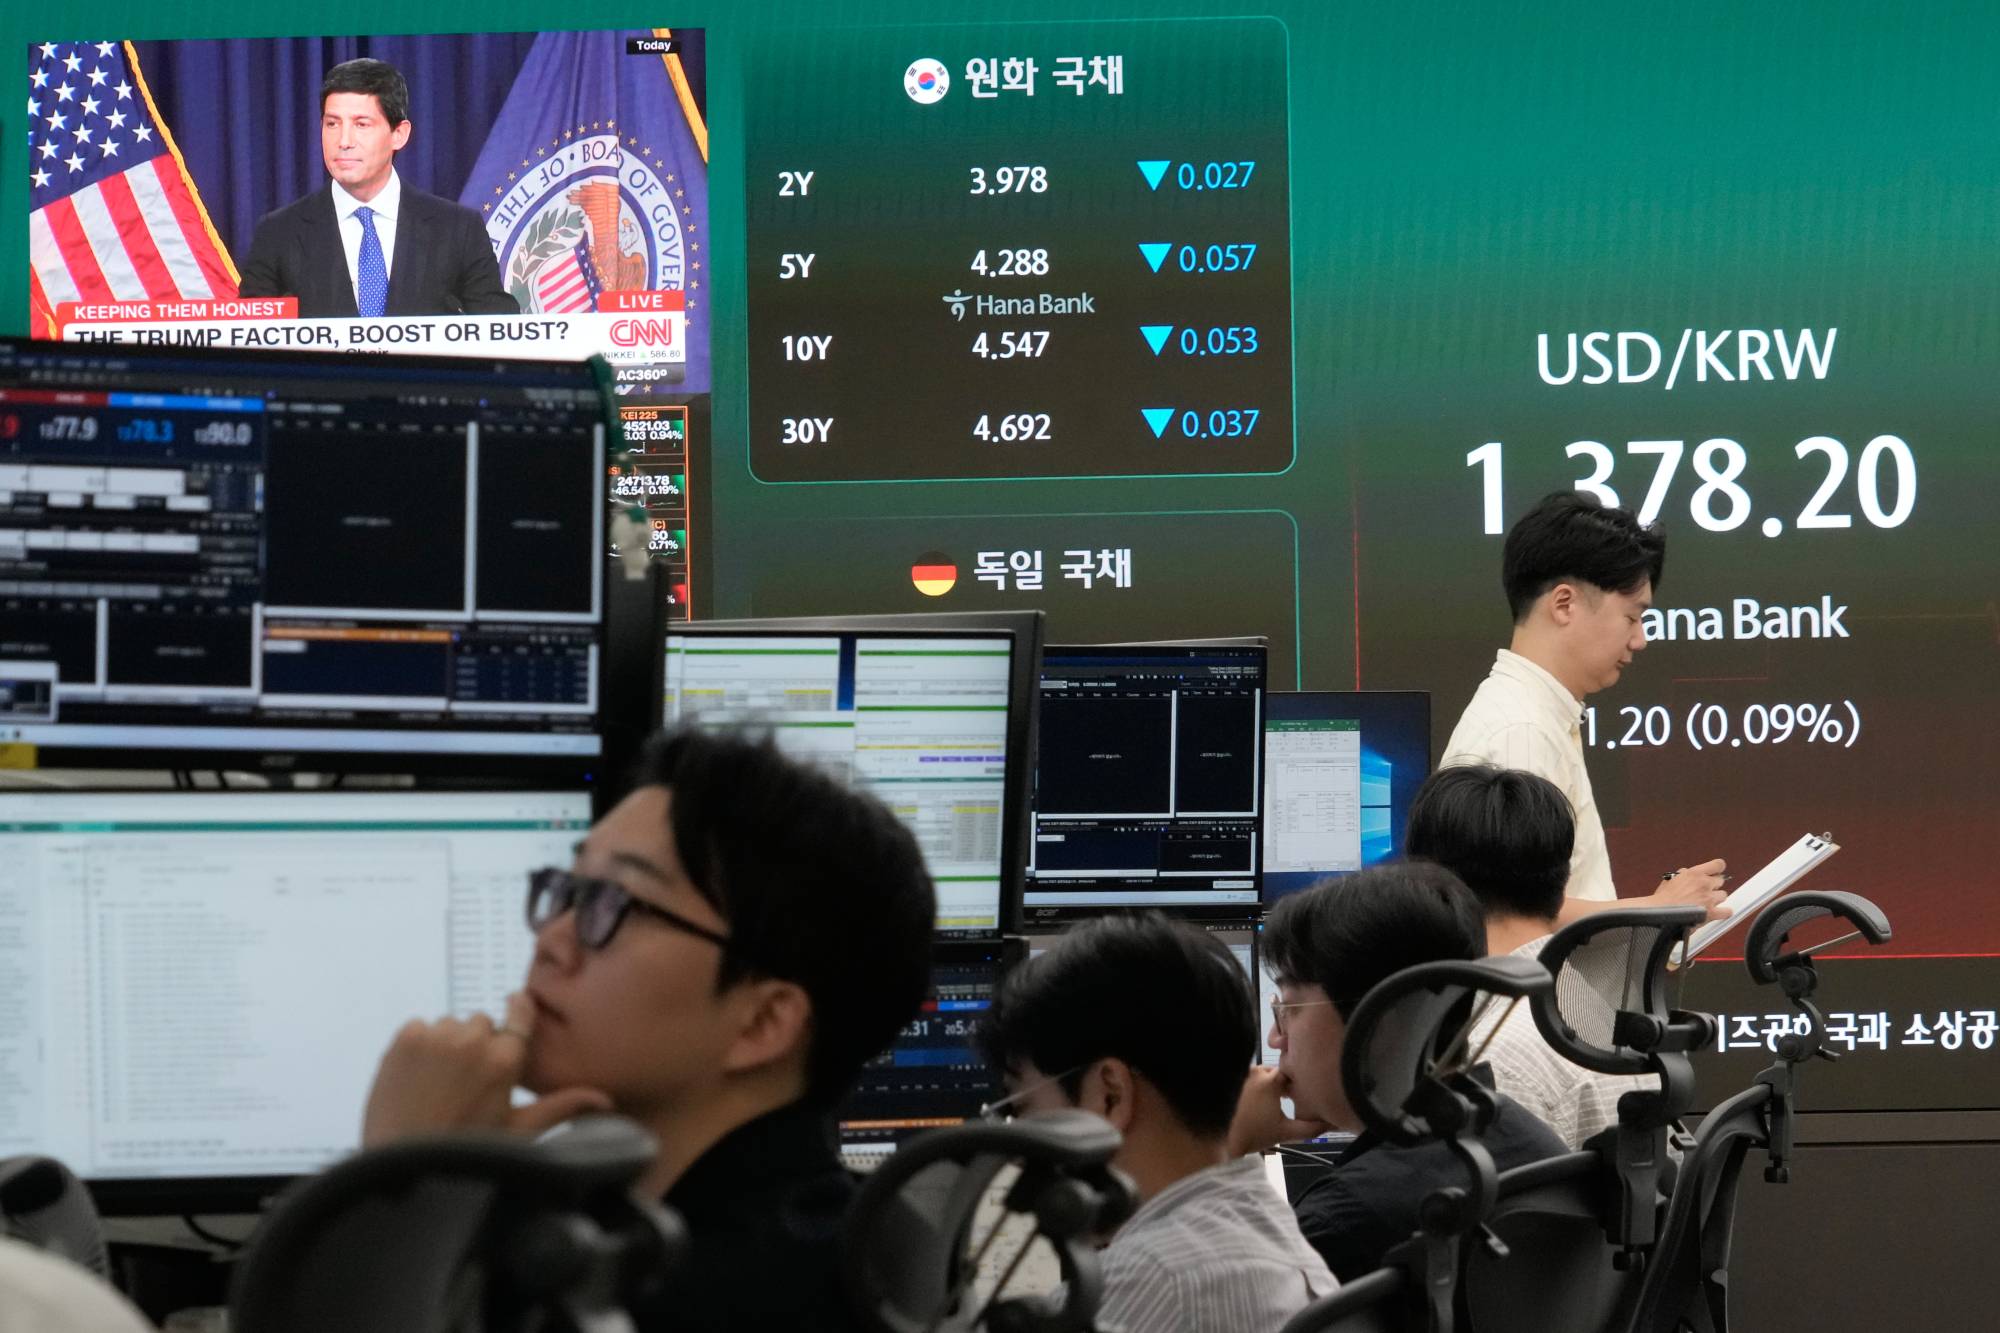
شاشة تظهر في أعلى اليسار رئيس «الاحتياطي الفيدرالي» كيفين وارش أثناء عمل متداولي العملات في بنك هانا بسيول (أ.ب)

مساران مختلفان في آسيا

في آسيا، تتجه الأنظار إلى الصين الاثنين مع إعلان أسعار الفائدة المرجعية للقروض، وسط ترقب لما إذا كانت بكين ستقدم مزيداً من الدعم النقدي للاقتصاد.

وتأتي الخطوة بعد بيانات أظهرت ارتفاع مبيعات التجزئة 0.4 في المائة فقط على أساس سنوي في أغسطس، بينما تباطأ نمو الاستثمار في الأصول الثابتة منذ بداية العام إلى 7.2 في المائة. ومع ذلك، ظل الإنتاج الصناعي نقطة مضيئة، فيما منح ارتفاع اليوان بعض المساحة لصناع السياسة للتحرك.

وتتوقع «دويتشه بنك» في المادة إبقاء سعر الفائدة الأساسي لأجل عام عند 3 في المائة، بما يعكس تفضيل بكين نهجاً تدريجياً في التيسير، مع الاعتماد بصورة أكبر على الدعم المالي المستهدف.

أما اليابان، فستدخل أسبوعاً هادئاً على صعيد البيانات المحلية، لكن الأسواق ستواصل تقييم تداعيات رفع بنك اليابان سعر الفائدة إلى 1.25 في المائة. وقد زادت حدة التساؤلات حول سرعة التشديد المقبل بعد تصويت 7 مقابل 2، وإشارات المحافظ كازو أويدا الحذرة بشأن الزيادات التالية.

وفي أستراليا، تترقب الأسواق حديث محافظة البنك المركزي ميشيل بولوك وبيانات الوظائف، في وقت يرى اقتصاديون أن البنك قد يحتاج إلى مواصلة رفع الفائدة في ظل تأثير الحرب في الشرق الأوسط وازدهار الاستثمار في الذكاء الاصطناعي على الاقتصاد.

وبينما تتوزع الأجندة الاقتصادية على مؤشرات النشاط وقرارات الفائدة ومزادات الدين، سيكون العامل المشترك بين معظم الأسواق هو أسعار الطاقة؛ فارتفاع النفط لا يضيف فقط إلى فاتورة التضخم، بل يرفع أيضاً عوائد السندات ويعيد تشكيل توقعات الفائدة، في وقت تحاول فيه الاقتصادات الحفاظ على النمو.