«الإقصاء الاقتصادي» يبدأ من إيران... وصداه يمتد من «هرمز» إلى الأسواق العالمية

التداعيات تتجاوز طهران مع تشديد القيود على حركة التجارة وارتفاع مخاطر الملاحة والشحن والتأمين

TT

«الإقصاء الاقتصادي» يبدأ من إيران... وصداه يمتد من «هرمز» إلى الأسواق العالمية

سائقون يصطفون في طابور أمام محطة وقود بطهران (أ.ف.ب)

لم تعد العقوبات الأميركية الجديدة على إيران مجرد جولة إضافية من الضغط على اقتصاد يعاني أصلاً تداعيات الحرب، وتراجع التجارة، وانهيار العملة، بل تدخل واشنطن مرحلةً تسعى فيها إلى إعادة رسم شبكة العلاقات التجارية والمالية التي تسمح لطهران بالبقاء على اتصال بالاقتصاد العالمي. ومع توسيع العقوبات لتشمل الشحن، والطيران، والتكنولوجيا، والذهب، والأصول الرقمية، ورفع مخاطر العقوبات الثانوية على الأطراف التي تواصل التعامل مع إيران، باتت الأسواق تراقب ليس فقط ما ستخسره طهران، بل ما إذا كان هذا الضغط سيولِّد صدمةً جديدةً في الطاقة والشحن والتأمين والتضخم العالمي.

وتأتي هذه الحملة في وقت تتقاطع فيه 3 مسارات شديدة الحساسية للأسواق: الحرب واضطراب الملاحة في مضيق «هرمز»، وتشديد القيود على صادرات النفط الإيرانية، ومحاولة وزارة الخزانة الأميركية في الوقت نفسه تهدئة سوق السندات طويلة الأجل. ولذلك فإنَّ التأثير النهائي للعقوبات لن يتحدَّد بحجم قائمة الأسماء والكيانات المستهدَفة وحدها، وإنما بمدى قدرة واشنطن على تحويل التهديد بالعقوبات الثانوية إلى إجراءات فعلية تطال مؤسسات مالية وتجارية كبيرة.

العقوبات تنتقل من إيران إلى شركائها

أطلقت إدارة الرئيس دونالد ترمب ما سمّته «عملية الإقصاء الاقتصادي»؛ بهدف قطع القنوات التي ما زالت تتيح لإيران الحصول على الإيرادات والتمويل والتجارة الخارجية.

وأعلن وزير الخزانة الأميركي، سكوت بيسنت، أنَّ الحملة تستهدف ما وصفها بـ«أهم شرايين الحياة» التي تستخدمها إيران خارج حدودها، وتشمل الأصول الرقمية والتكنولوجيا والذهب والطيران والشحن البحري، إلى جانب توسيع مخاطر العقوبات الثانوية على الجهات التي تواصل التعامل مع النظام الإيراني. كما شملت الإجراءات الجديدة عشرات الأفراد والكيانات والسفن.

لكن أهمية الخطوة لا تكمن في العقوبات المباشرة وحدها، وإنما في محاولة واشنطن نقل تكلفة التعامل مع إيران إلى أطراف ثالثة. فالشركة أو البنك أو شركة الشحن التي قد لا تكون إيرانيةً يمكن أن تجد نفسها مضطرةً إلى الاختيار بين استمرار نشاطها مع طهران، أو الحفاظ على قدرتها على الوصول إلى النظام المالي الأميركي.

وهنا تبدأ العقوبات في التَّحوُّل من أداة موجَّهة إلى دولة بعينها إلى آلية ضغط تمتد عبر شبكة التجارة العالمية. وهذا هو الجانب الذي يراقبه المستثمرون من كثب: هل ستكتفي واشنطن بالتحذير، أم ستبدأ فعلاً في معاقبة مؤسسات كبيرة ذات انكشاف دولي؟.

الاختبار الحقيقي للتصعيد

قد تكون الخطوة الأهم في الأيام المقبلة خارج قائمة العقوبات التي أُعلنت بالفعل. فإذا نفَّذت وزارة الخزانة تهديدها باتخاذ إجراء ضد مؤسسة مالية كبيرة ذات انكشاف دولي، فسيكون ذلك مؤشراً على انتقال الحملة إلى مستوى أكثر خطورة، لأنَّ استهداف بنك كبير يمكن أن يفرض على مؤسسات أخرى إعادة تقييم تعاملاتها مع إيران بسرعة.

أما إذا اقتصر الإجراء على وسيط مالي صغير أو جهة محدودة الانكشاف، فقد يعني ذلك أن واشنطن ما زالت حذرة من التكلفة المالية الأوسع التي قد تنتج عن ضرب مؤسسة ذات أهمية للنظام المالي العالمي.

ومن ثم، فإنَّ السؤال الذي يهمُّ الأسواق لم يعد فقط: كم عدد الأفراد والسفن والكيانات التي عوقبت؟ بل: مَن سيكون الهدف المالي التالي؟

هذه النقطة قد تكون أكثر أهميةً في تحديد رد فعل الأسواق من الإعلان الحالي نفسه؛ لأنَّ العقوبات المعلنة حتى الآن، رغم اتساعها، لم تصل إلى أقصى مستوى كانت الأسواق قد تهيأت له. وتشير تقارير إلى أنَّ واشنطن لم تفرض بعد عقوبات واسعة على مؤسسات مالية صينية كبرى مرتبطة بتجارة النفط الإيراني، ما يترك الباب مفتوحاً أمام تصعيد إضافي.
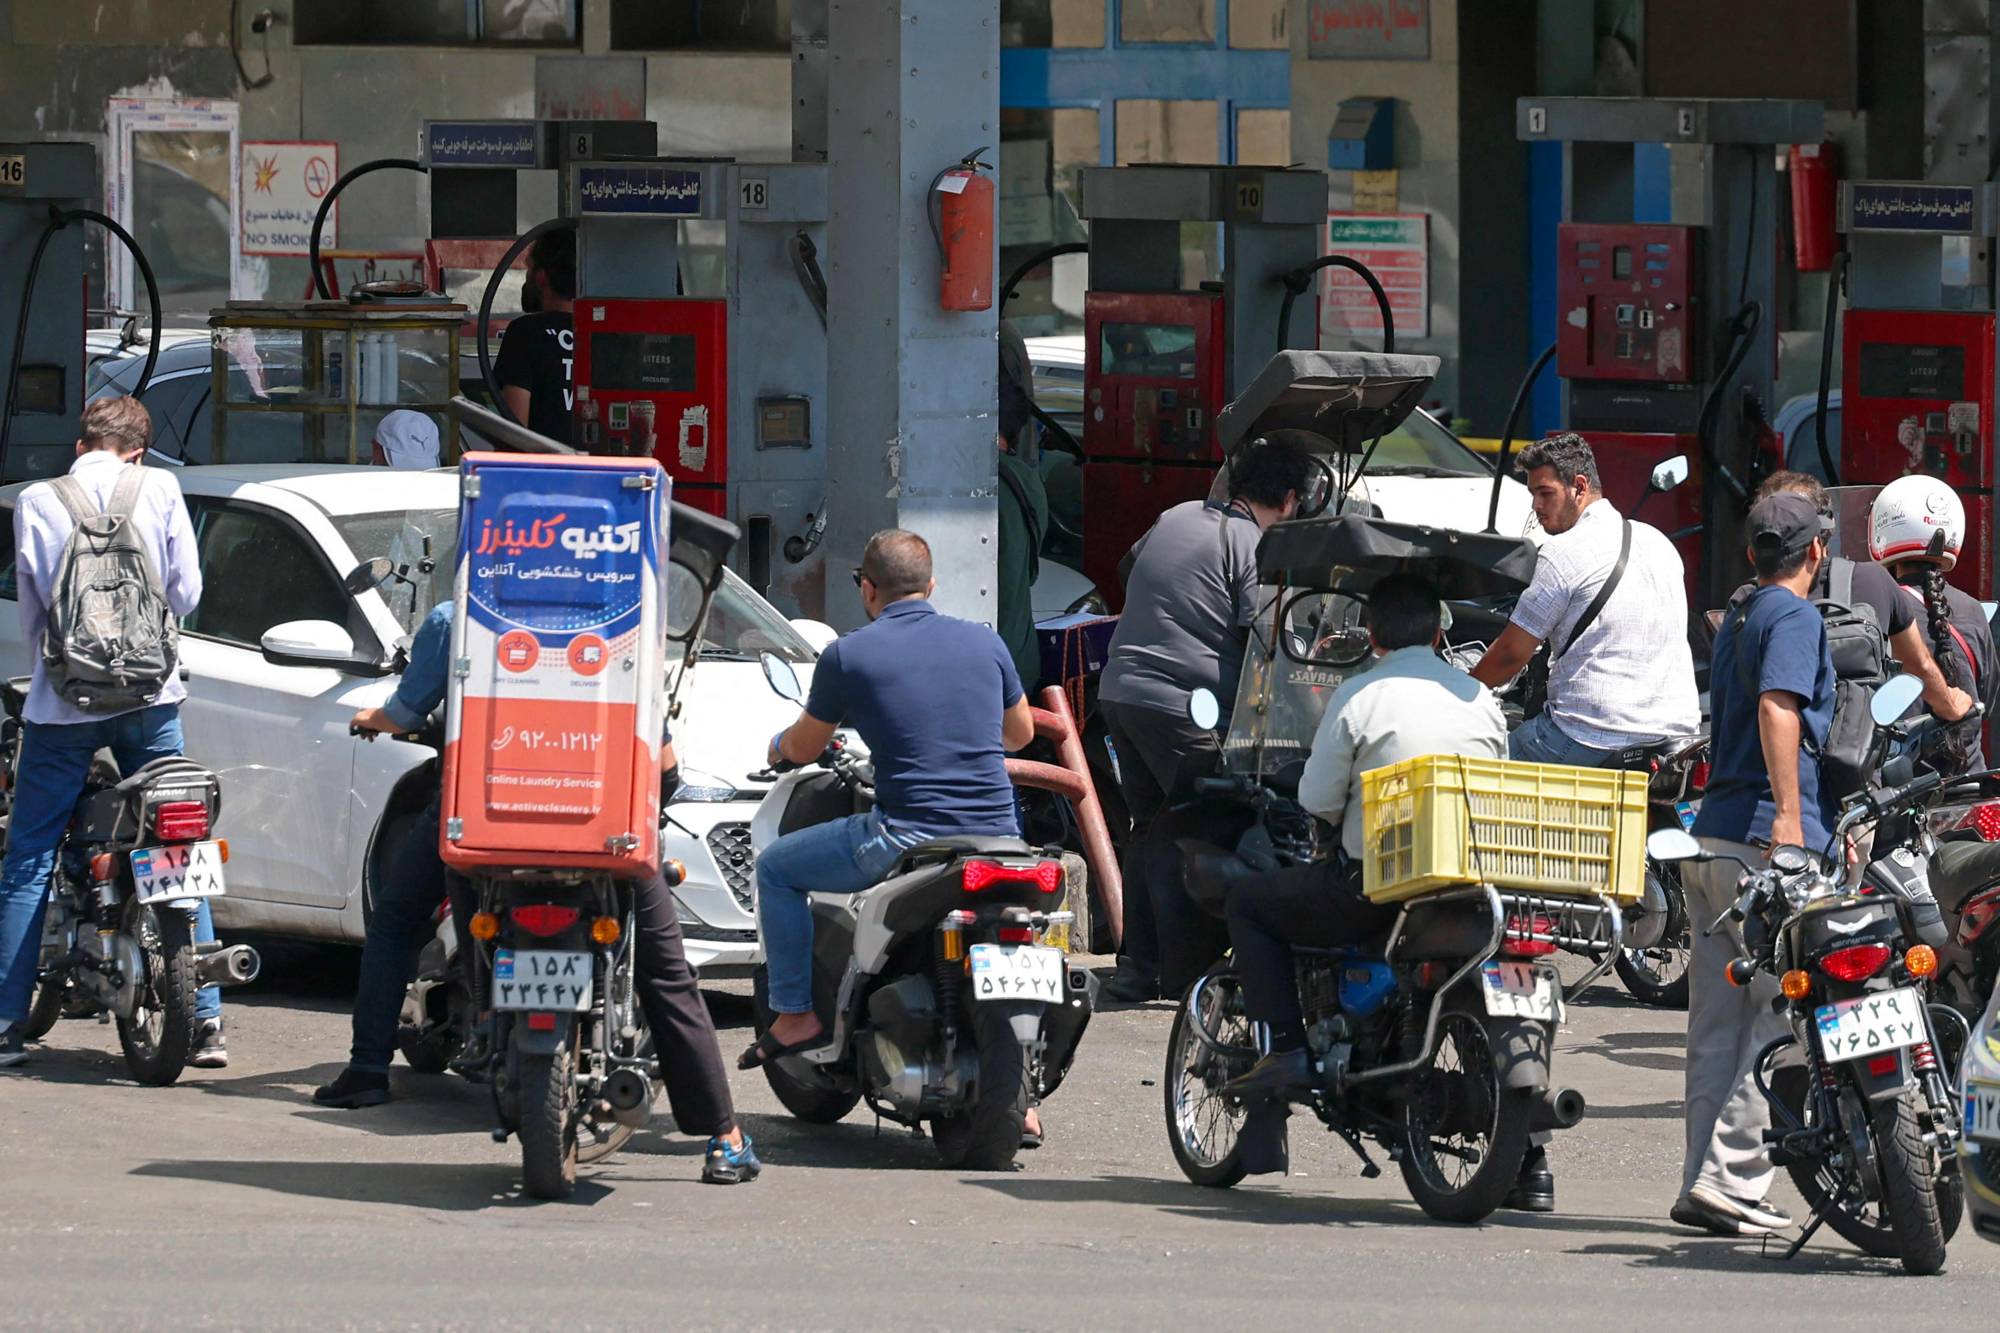
سائقون يصطفون في طابور أمام محطة وقود بطهران (أ.ف.ب)

العقوبات تلامس عنق الزجاجة العالمي

إذا كان القطاع المالي يمثل قناة انتقال العقوبات إلى الأسواق، فإن مضيق «هرمز» يمثل القناة المادية الأخطر. فقد حذَّرت وزارة الخزانة الأميركية مُلّاك السفن وشركات الشحن من أنَّ الاستجابة لطلبات معلومات من جهات إيرانية مرتبطة بالمضيق قد تعرِّضهم للعقوبات أو الغرامات الأميركية، حتى إذا لم تتضمَّن العملية أي مدفوعات مالية.

كما سبق لواشنطن أن حذرت من أن دفع رسوم إيرانية مقابل المرور عبر المضيق يمكن أن يُشكِّل انتهاكاً للعقوبات.

وهكذا تجد شركات الملاحة نفسها أمام معادلة غير مسبوقة: التعامل مع الجهات الإيرانية قد يعرّضها للعقوبات الأميركية، بينما يؤدي تجنب التعامل معها أو الامتناع عن استخدام بعض مسارات الملاحة إلى زيادة تكاليف التشغيل والمخاطر اللوجيستية.

وتراجعت حركة العبور في المضيق بصورة حادة خلال الأزمة، في وقت هدَّدت فيه إيران باتخاذ إجراءات ضد عشرات السفن التي تقول إنها خالفت قواعد العبور. وتشير تقارير إلى أن طهران وضعت عشرات الناقلات على قائمة معرضة للغرامات أو الاحتجاز أو المصادرة.

وهنا يظهر أحد أخطر السيناريوهات بالنسبة للأسواق: إذا احتجزت إيران أو صادرت إحدى السفن المدرجة على القائمة، فقد تقفز علاوة المخاطر البحرية بسرعة، حتى لو لم تتراجع صادرات النفط العالمية بالقدر نفسه. فالأسواق لا تسعر النفط فقط؛ إنها تسعر أيضاً احتمال عدم وصوله.
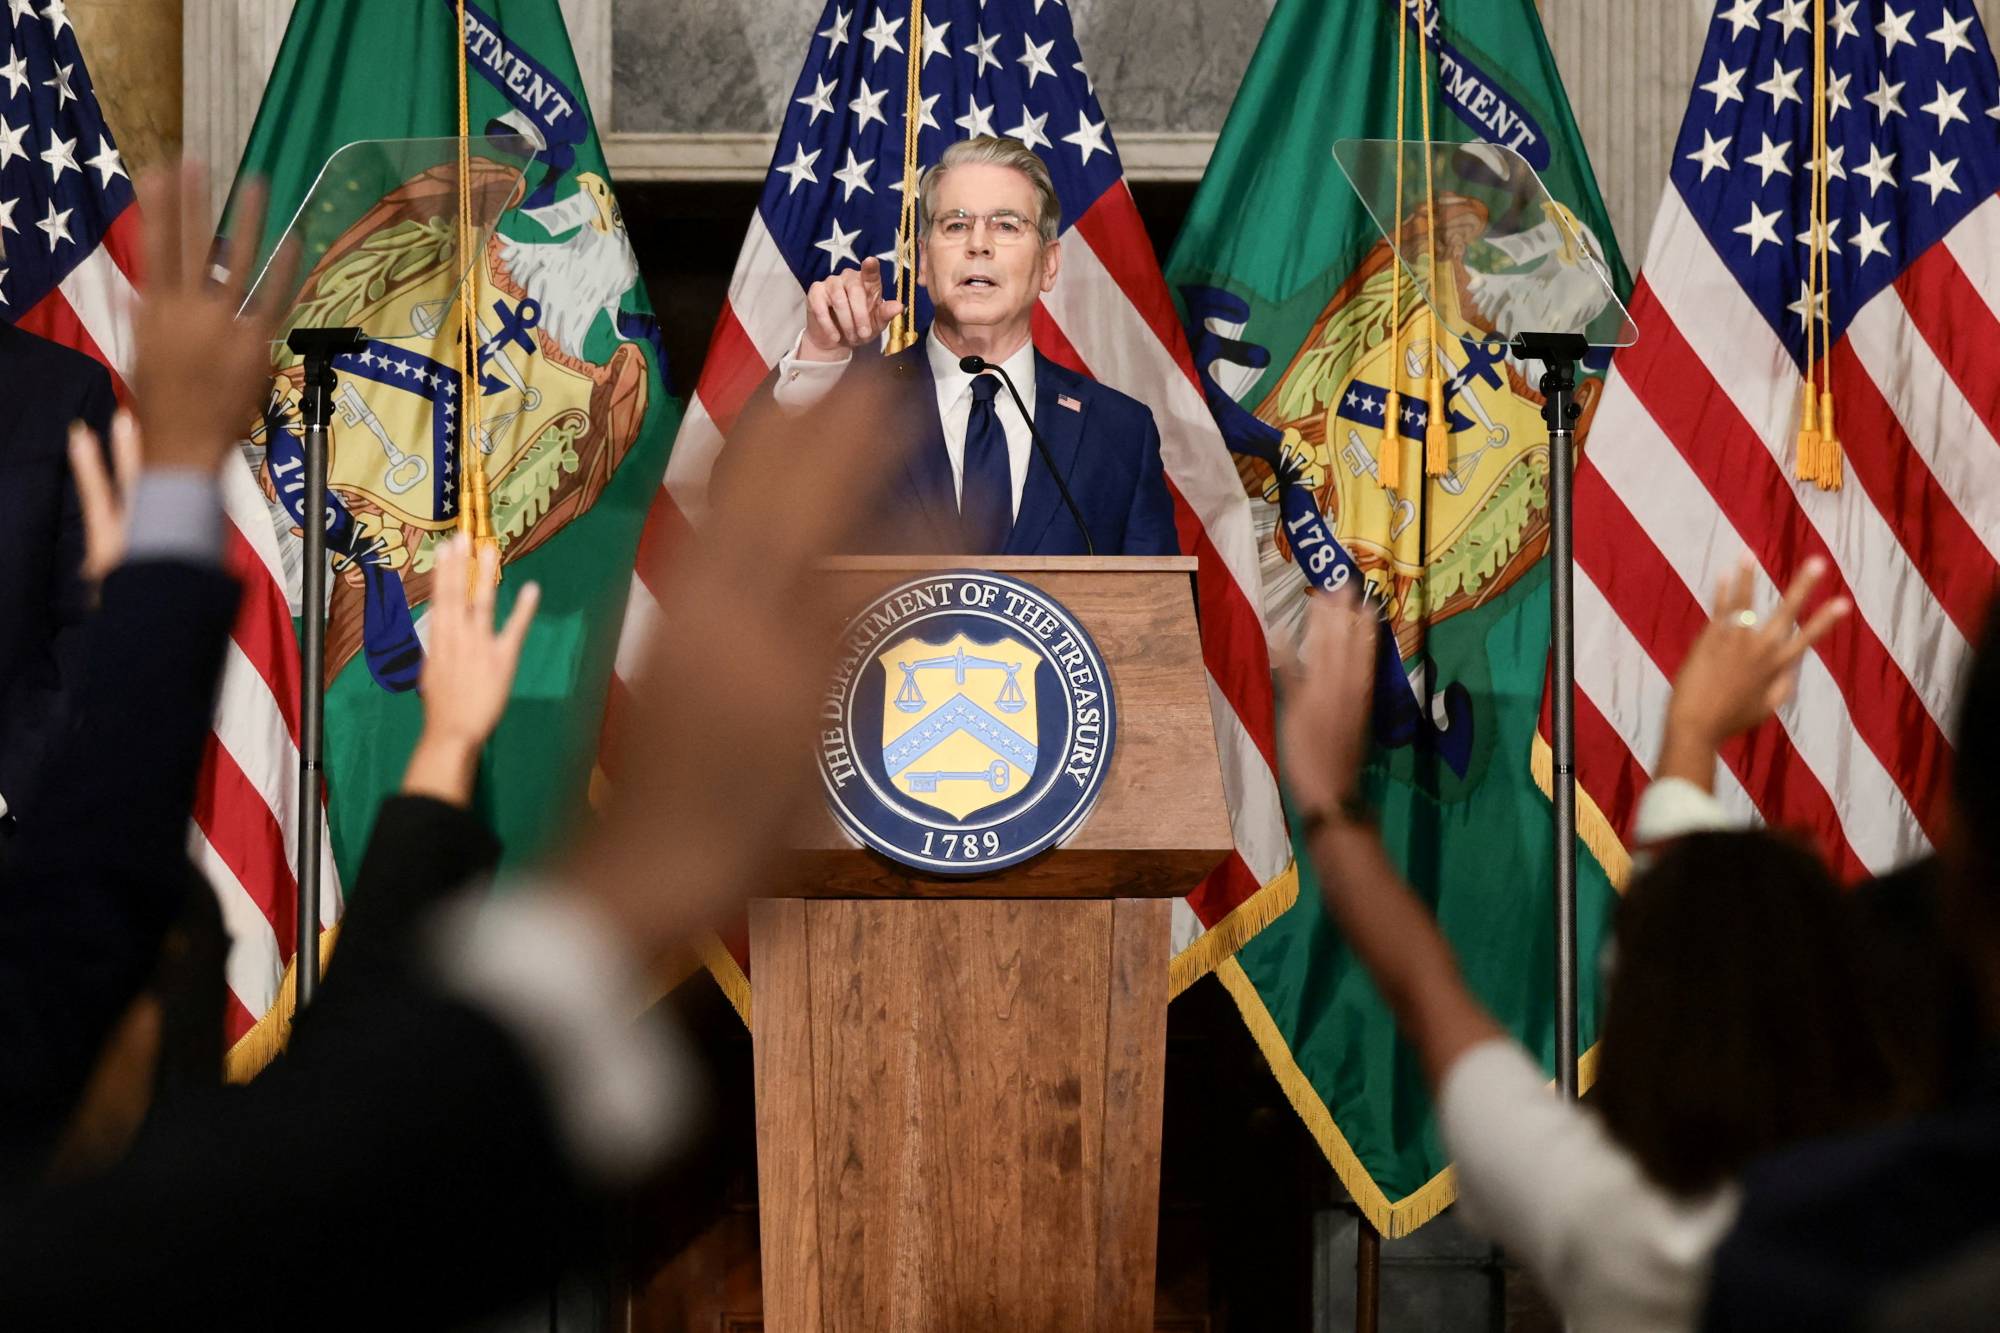
وزير الخزانة الأميركي سكوت بيسنت خلال مؤتمره الصحافي لإعلان تشديد العقوبات على إيران (رويترز)

النفط لا يعكس وحده حجم الصدمة

قد يكون سعر النفط المؤشر الأكثر وضوحاً لتداعيات التصعيد، لكنه لا يعكس بالضرورة الحجم الكامل للصدمة التي يمكن أن تنتقل إلى الاقتصاد العالمي. فحتى إذا بقي سعر الخام مستقراً نسبياً، فإن ارتفاع المخاطر الأمنية قد يدفع أقساط التأمين على السفن إلى الصعود، أو يجبر شركات النقل على تغيير مساراتها، أو يؤدي إلى تأخر الناقلات، ما يرفع تكلفة نقل الطاقة والسلع.

ومن ثم، قد تنتقل تداعيات الأزمة من سعر البرميل إلى تكلفة الرحلة، ومنها إلى أسعار المنتجات النهائية. ولا يحتاج الوقود إلى تسجيل قفزة كبيرة حتى ترتفع تكاليف تذاكر الطيران والشحن، كما يمكن لزيادة تكلفة نقل المواد الأولية أن تضيف ضغوطاً إلى تكاليف الإنتاج والتوزيع.

وتكمن الخطورة في أنَّ هذه الزيادات قد تتراكم عبر سلسلة الإمداد، لتصل في النهاية إلى المستهلك في صورة أسعار أعلى، بما يعيد إشعال الضغوط التضخمية.

لماذا تراجعت أسعار النفط رغم التصعيد؟

ومع ذلك، فإنَّ حركة النفط بعد إعلان العقوبات أظهرت أن الأسواق لم تتعامل معها بوصفها صدمةً فوريةً في الإمدادات. فقد تراجعت الأسعار في التعاملات الأميركية الثلاثاء، مع هبوط خام برنت بأكثر من 3 في المائة إلى نحو 89 دولاراً للبرميل.

ولا يعني ذلك أنَّ الأسواق تجاهلت مخاطر العقوبات أو اضطراب الملاحة، بل يعكس موازنة المستثمرين بين عوامل عدة في الوقت نفسه: احتمال تراجع صادرات النفط الإيرانية وتشدد القيود على حركة الملاحة من جهة، واحتمال أن يدفع تصاعد الضغط الاقتصادي أطراف الحرب نحو التفاوض والتهدئة من جهة أخرى، فضلاً عن استمرار تأثير توقعات الطلب العالمي في اتجاه الأسعار.

وبالتالي، لا ينبغي قراءة تراجع النفط بوصفه غياباً للمخاطر، بل بوصفه مؤشراً إلى أن السوق لم ترَ بعد في الإجراءات المعلنة صدمةً فوريةً وكبيرةً في الإمدادات. وهذه المعادلة يمكن أن تتغيَّر سريعاً إذا انتقلت واشنطن إلى إجراءات أشد، أو إذا تعرَّضت حركة الناقلات أو صادرات الخام لاضطراب فعلي.

لا يكفي النظر إلى الشحنات التي تصل إلى الصين

يبقى النفط الحلقة الأولى والأسرع في انتقال الأزمة إلى الاقتصاد العالمي. وتشتري الصين الجزء الأكبر من صادرات النفط الإيرانية، لكن قراءة تأثير العقوبات من خلال حجم الشحنات التي تصل إلى الموانئ الصينية فقط قد تكون مضللة؛ فالشحنات التي تصل اليوم قد تكون قد غادرت إيران قبل أسابيع، وبالتالي فهي تعكس نشاطاً سابقاً أكثر مما تعكس قدرة طهران الحالية على تجاوز القيود.

ولهذا، فإنَّ المؤشر الأكثر أهميةً في المرحلة المقبلة هو حجم النفط الإيراني الذي يتمكَّن من الخروج من البلاد فعلياً بعد تشديد العقوبات والحصار البحري.

فإذا استمرَّت الصادرات في التدفق عبر مسارات بديلة، واستخدمت طهران وشركاؤها أساليب جديدة للالتفاف على العقوبات، فقد يكون أثر الإجراءات على المعروض العالمي محدوداً في المدى القصير. أما إذا بدأت الصادرات الفعلية في الانخفاض، بالتزامن مع تراجع قدرة شركات الشحن والتأمين على التعامل مع النفط الإيراني، فسيصبح الضغط أكبر على سوق الخام.

وهنا لا تحتاج السوق إلى فقدان كميات ضخمة حتى ترتفع الأسعار؛ يكفي أن تزداد حالة عدم اليقين بشأن الإمدادات المستقبلية حتى ترتفع علاوة المخاطر الجيوسياسية.
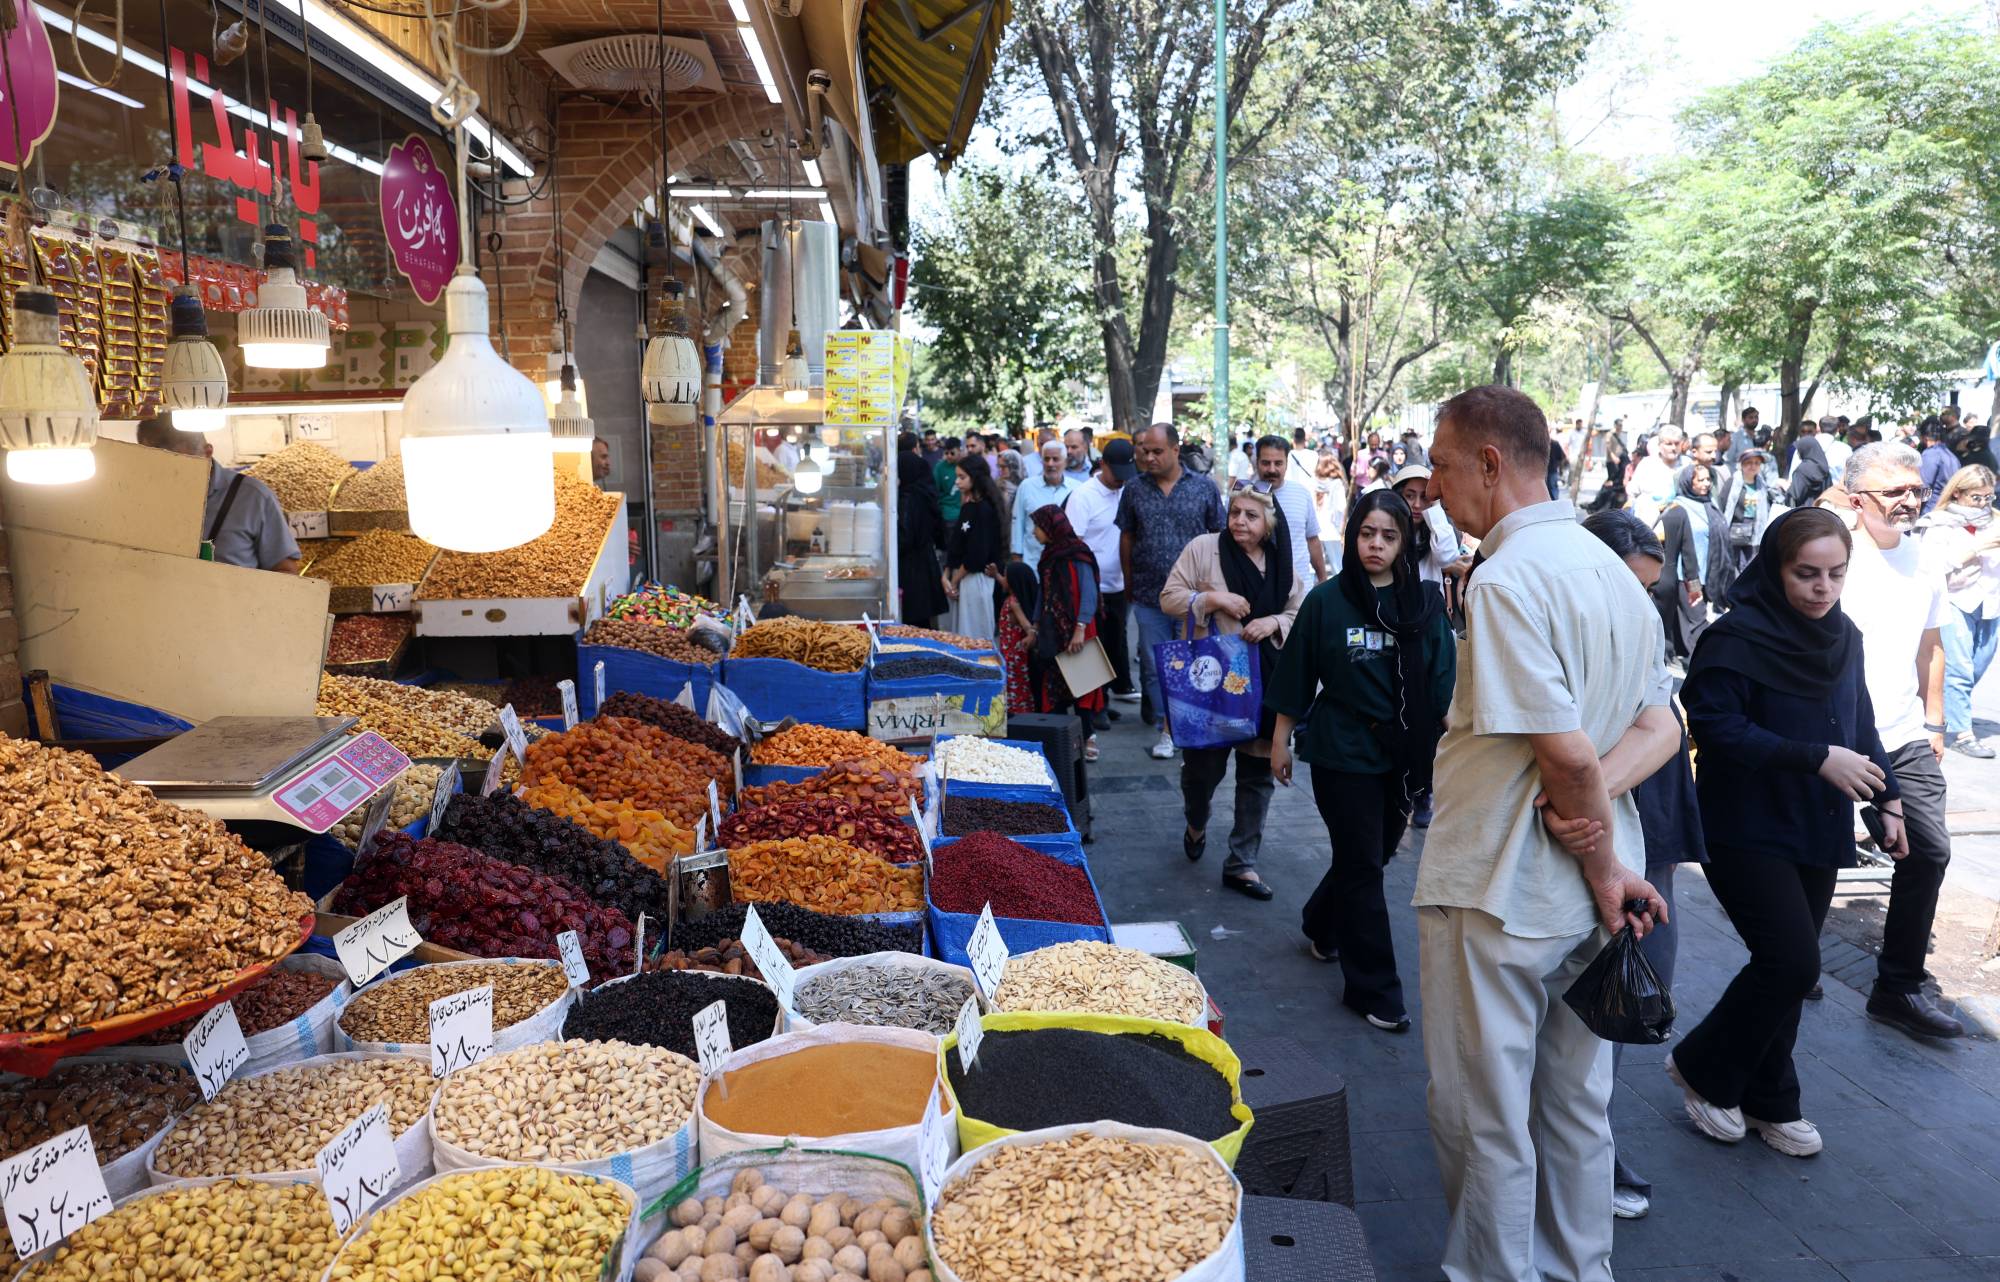
إيرانيون يتسوقون في سوق بطهران (إ.ب.أ)

الريال الإيراني... مقياس الضغط من الداخل

وفي الداخل الإيراني، ظهر أحد أوضح مؤشرات الضغط في سوق العملة. فقد هبط الريال إلى مستوى قياسي بلغ نحو 2.02 مليون ريال مقابل الدولار في السوق المفتوحة يوم الاثنين، مع اتساع المخاوف من تأثير العقوبات الجديدة والحرب على الاقتصاد الإيراني.

ومن هنا يصبح استقرار الريال عند مستوى مليونَي ريال للدولار أو دخوله نطاقاً جديداً أعلى من ذلك أحد المؤشرات المهمة التي ينبغي مراقبتها. فانخفاض العملة لا يضغط فقط على قدرة إيران على الاستيراد، بل يرفع تكلفة السلع والمواد الخام، ويزيد التضخم، ويضعف القوة الشرائية للأسر، ويجعل تمويل التجارة الخارجية أكثر صعوبة. وبالتالي، فإنَّ مسار الريال قد يكون مؤشراً أسرع على مدى انتقال العقوبات إلى الاقتصاد الإيراني من حجم العقوبات المعلنة نفسها.

الملاذ الذي يستفيد من التصعيد

في المقابل، تتلقى سوق الذهب دعماً من ارتفاع مستوى عدم اليقين. فقد ارتفع الذهب بنحو 0.8 في المائة بعد إعلان العقوبات إلى 4639.49 دولار للأوقية، وهو أعلى مستوى له منذ منتصف مايو (أيار)، مع توجُّه المستثمرين إلى الأصول التي ينظر إليها بوصفها أدوات تحوط في فترات التوتر الجيوسياسي.

وهنا تتحرَّك العقوبات في اتجاهين متعاكسين: فهي تضغط على إيران عبر استهداف إحدى قنوات التمويل التي تعتمد عليها، بينما يؤدي التصعيد نفسه إلى زيادة الطلب العالمي على الذهب بوصفه ملاذاً آمناً.

وبالتالي، فإنَّ استمرار الأزمة قد يعني بقاء الذهب مدعوماً حتى في فترات تراجع النفط، لأنَّ العاملَين لا يتحرَّكان دائماً في الاتجاه نفسه.

صدمة التضخم تصطدم بمشكلة الدين

وفي سوق السندات، تأتي التطورات الإيرانية فوق سوق تعاني أصلاً ضغوطاً مرتبطة بالعجز المالي والتضخم وتكاليف الاقتراض. واستقرَّ عائد السندات الأميركية لأجل 10 سنوات قرب 4.701 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً نحو 5.229 في المائة في التعاملات الأوروبية المبكرة الثلاثاء.

وتكتسب هذه المستويات أهميةً خاصةً لأنَّ أي ارتفاع جديد في أسعار الطاقة يمكن أن يُعقِّد مهمة مجلس «الاحتياطي الفيدرالي» في خفض التضخم، بينما تبقى وزارة الخزانة الأميركية مطالبة بإدارة عبء الاقتراض المرتفع.

وفي المقابل، رفعت الخزانة الأميركية حجم عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار على الأقل للعملية الواحدة، مقارنة بسقف سابق بلغ مليارَي دولار، على أن يبدأ تطبيق الحجم الجديد في سبتمبر (أيلول).

وبذلك تواجه الأسواق معادلة معقدة: التصعيد الجيوسياسي قد يرفع التضخم وأسعار الطاقة، في حين تحاول «الخزانة» تخفيف الضغوط على الطرف الطويل من منحنى العائد. وإذا استمر التضخم مرتفعاً، تصبح مهمة خفض العوائد أكثر صعوبة، لأنَّ المستثمرين سيطالبون بعائد أعلى للتعويض عن مخاطر التضخم والاقتراض الحكومي.

هل تستطيع إيران تجاوز الحصار؟

لا يزال الاختبار الحقيقي للعقوبات في قدرتها على منع إيران من الالتفاف عليها. فعلى مدى عقود، طوَّرت طهران وشبكاتها التجارية أساليب متعددة للتعامل مع القيود الأميركية، من شركات وسيطة وأساطيل ظل، إلى ترتيبات مالية وتجارية خارج القنوات التقليدية.

لكن البيئة الحالية تختلف عن جولات العقوبات السابقة، لأن الضغط الاقتصادي يأتي متزامناً مع الحرب، والحصار البحري، وتراجع حركة التجارة، وانخفاض قيمة العملة.

ولهذا قد لا يكون السؤال: هل تستطيع إيران تجاوز العقوبات؟ بل: بأي تكلفة تستطيع تجاوزها؟

فحتى إذا تمكَّنت طهران من مواصلة تصدير جزء من نفطها، فإنَّ ارتفاع تكلفة النقل والتمويل والتأمين والوساطة والخصومات المطلوبة من المشترين يمكن أن يقلص العائد الصافي الذي تحصل عليه.

السيناريو الأخطر

ومن هنا تبرز نقطة مهمة في قراءة التطورات المقبلة. فالإعلان الحالي، رغم اتساعه، ليس بالضرورة الصدمة القصوى التي كانت الأسواق تستعد لها. لكن ذلك لا يعني أن الضغط الاقتصادي على إيران يتراجع. فالاقتصاد الإيراني يتعرَّض في الوقت نفسه لضغوط متراكمة: تراجع الصادرات، وضعف الواردات، وانخفاض العملة، وارتفاع التضخم، واضطراب حركة الملاحة، وازدياد صعوبة الوصول إلى التمويل الدولي.

ولهذا فإنَّ السيناريو الأكثر خطورة بالنسبة لطهران قد لا يكون صدور عقوبة واحدة ضخمة، بل بناء منظومة تنفيذ تدريجية تصبح فيها تكلفة كل معاملة مع إيران أعلى من سابقتها. وفي الوقت الذي يمكن أن تعود فيه طرق التجارة والطاقة إلى العمل بصورة طبيعية بالنسبة إلى منافسي إيران، قد تجد طهران نفسها أكثر عزلة عن أسواق النفط والتمويل الدولي.

4 مؤشرات تحدد اتجاه الأسواق

وفي المرحلة المقبلة، ستكون هناك 4 مؤشرات أكثر أهمية من مجرد عدد العقوبات الجديدة:

أولاً، المؤسسة المالية المستهدفة: إذا انتقلت واشنطن إلى معاقبة بنك كبير ذي انكشاف دولي، فسيكون ذلك تصعيداً نوعياً يمكن أن يدفع مؤسسات أخرى إلى تقليص تعاملاتها مع إيران.

ثانياً، مسار الريال: استقرار العملة حول مستوى مليونَي ريال للدولار سيكون مختلفاً تماماً عن دخولها نطاقاً جديداً أعلى من ذلك، لأن استمرار الانخفاض سيعني انتقال العقوبات والحرب بصورة أعمق إلى الاقتصاد المحلي.

ثالثاً، النفط الإيراني الذي يخرج فعلياً من البلاد: لا تكفي مراقبة الشحنات التي تصل إلى الصين، بل ينبغي متابعة الصادرات الجديدة، وقدرة إيران على تجاوز القيود البحرية والمالية.

رابعاً، مصير السفن المدرجة على القائمة الإيرانية: أي احتجاز أو مصادرة لناقلة من السفن المستهدفة يمكن أن يرفع المخاطر البحرية بصورة حادة، ويجعل شركات الشحن أكثر ميلاً إلى تجنب المنطقة أو رفع تكلفة التأمين.
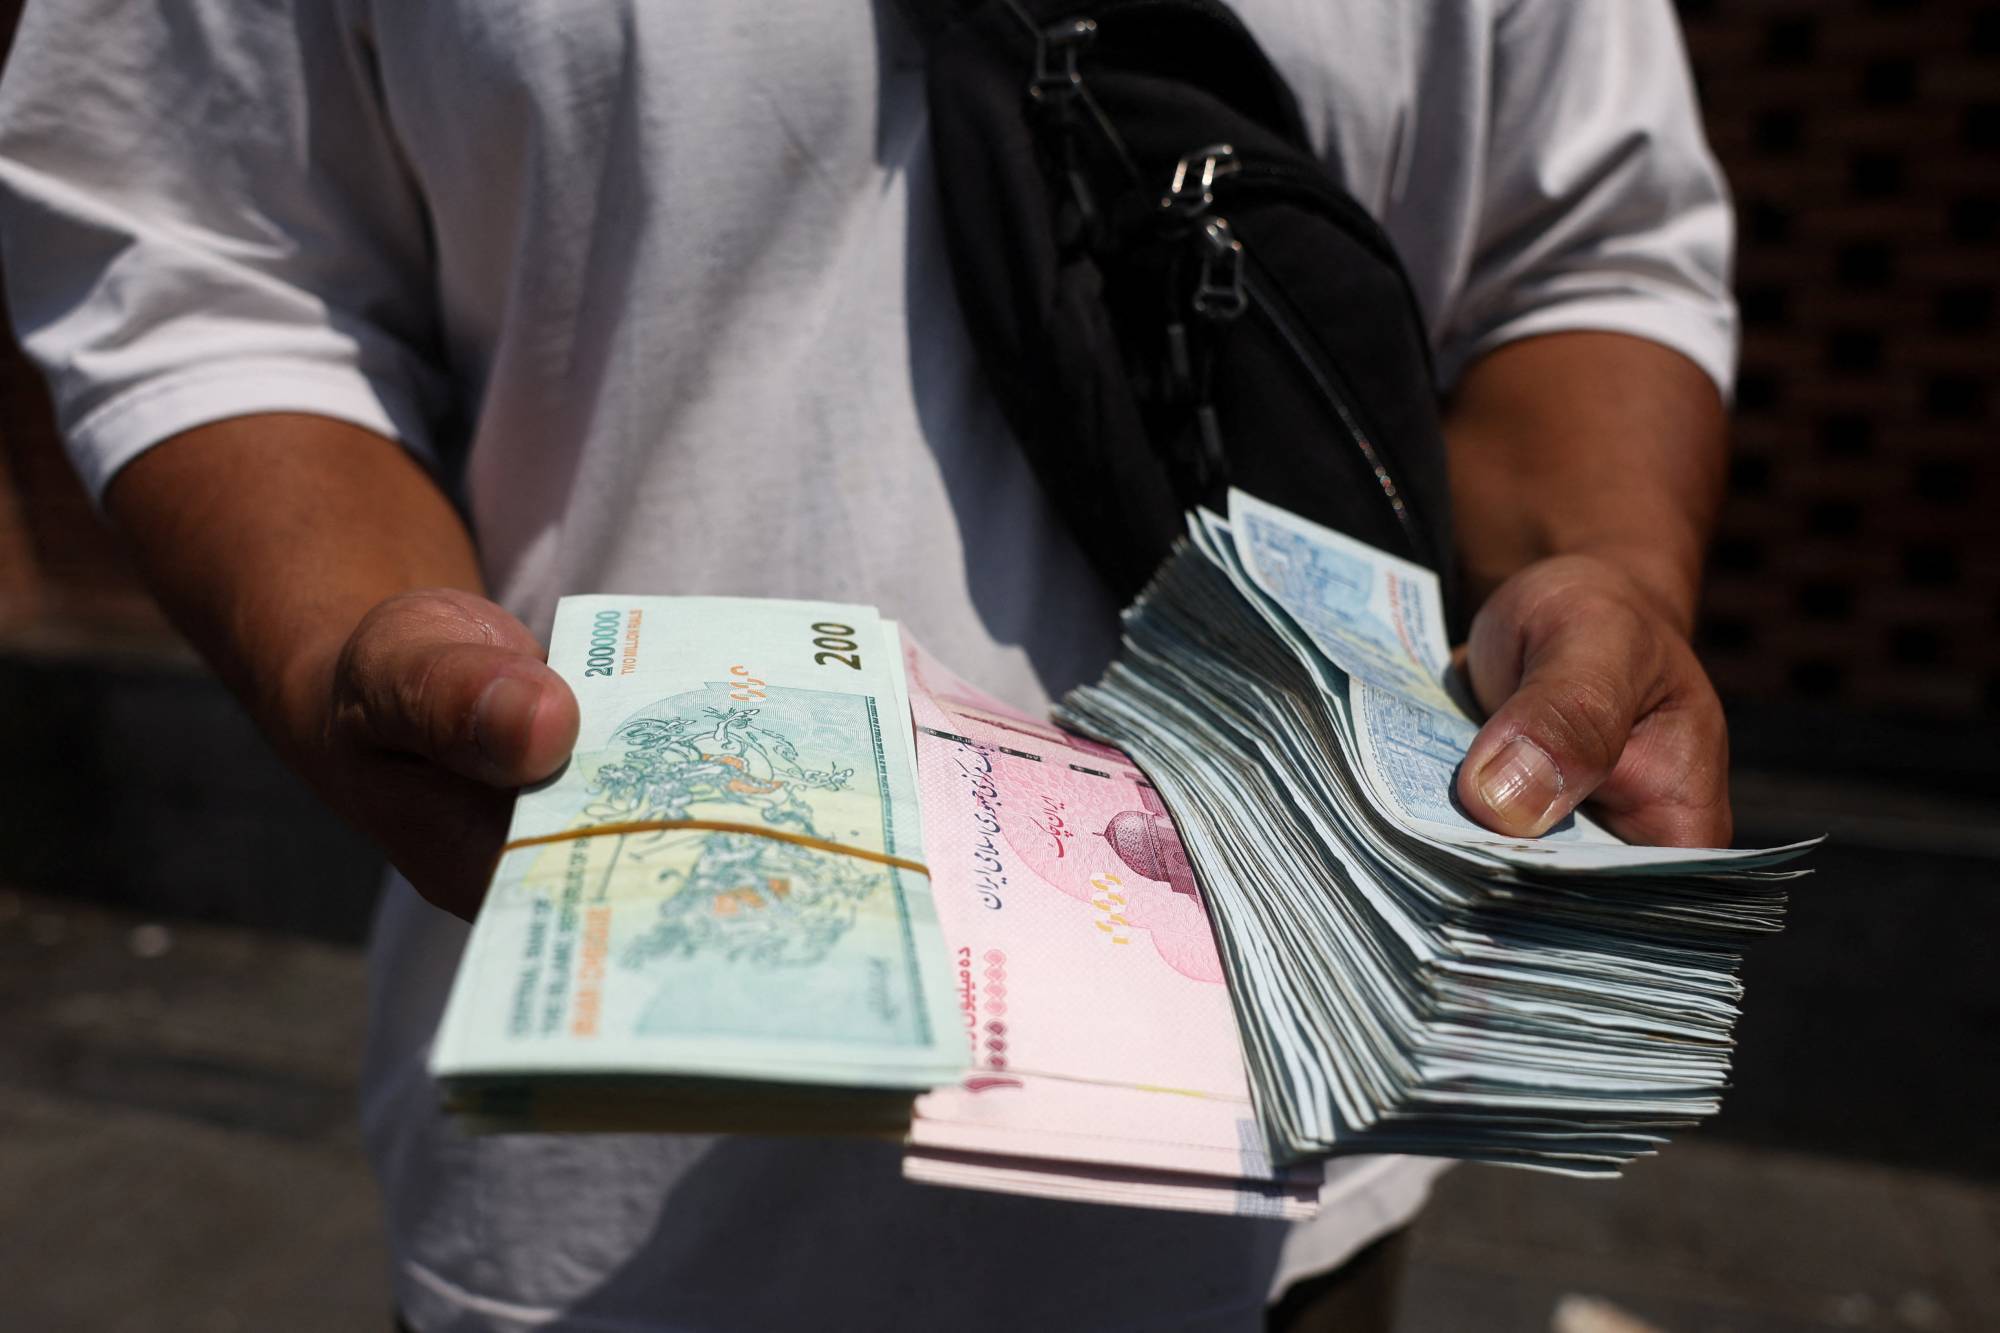
صراف يحمل أوراقاً نقدية من الريال الإيراني في السوق الكبيرة بطهران يوم 17 أغسطس 2026 (رويترز)

أين تكمن نقطة التحول؟

في النهاية، لا تعمل العقوبات في فراغ. فهي تأتي في سوق طاقة تعاني بالفعل اضطرابات، وفي ممر بحري استراتيجي تراجعت حركة العبور فيه بشدة، وفي اقتصاد عالمي لا يزال حساساً تجاه التضخم، وفي سوق سندات أميركية تحاول وزارة الخزانة تهدئة عوائدها طويلة الأجل. ولهذا فإنَّ الخطر على الأسواق العالمية لا يكمن في العقوبات وحدها، بل في تفاعلها مع الحرب ومضيق «هرمز» وأسعار الطاقة وسلاسل الإمداد.

وإذا بقيت صادرات النفط الإيرانية قادرةً على تجاوز القيود، ولم تتعرَّض السفن لمزيد من الاحتجاز، وظهرت مؤشرات على تهدئة الحرب، فقد تتمكَّن الأسواق من استيعاب الإجراءات الجديدة. أما إذا تزامن تشديد العقوبات مع انخفاض فعلي في صادرات النفط، وتصعيد في المضيق، وارتفاع تكاليف التأمين والشحن، وتراجع أكبر للريال، فستتحوَّل الأزمة من ضغط اقتصادي على إيران إلى صدمة أوسع في الأسواق العالمية.

وهنا تكمن المفارقة الأساسية: لم يعد نجاح الحملة الأميركية يقاس فقط بمدى خنق الاقتصاد الإيراني، بل بقدرة واشنطن على زيادة الضغط من دون إشعال صدمة أكبر في الاقتصاد العالمي.


مقالات ذات صلة

الدولار يتراجع مع هبوط النفط واستقرار عوائد السندات الأميركية

الاقتصاد أوراق نقدية من الدولار (رويترز)

الدولار يتراجع مع هبوط النفط واستقرار عوائد السندات الأميركية

تراجع الدولار في التعاملات الآسيوية، الثلاثاء، مع انخفاض أسعار النفط واستقرار عوائد السندات الأميركية.

«الشرق الأوسط» (سنغافورة)
الاقتصاد رايت خلال مشاركته عبر الاتصال المرئي في مؤتمر البترول العالمي (الشرق الأوسط)

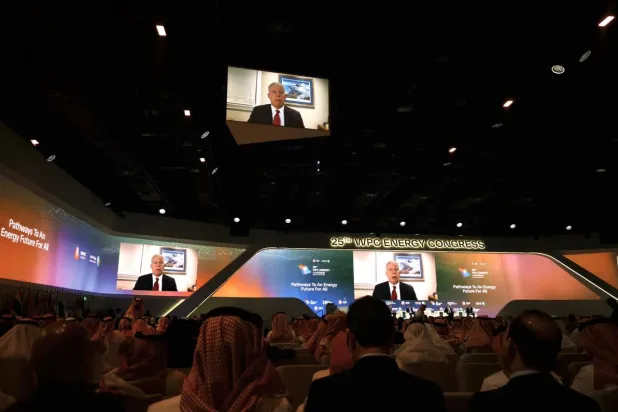
وزير الطاقة الأميركي: تدفقات النفط عبر «هرمز» تبلغ 80 إلى 90 % من مستويات ما قبل الصراع

قال وزير الطاقة الأميركي كريس رايت إن تدفقات النفط عبر مضيق هرمز عادت إلى ما يتراوح بين 80 و90 في المائة من مستويات ما قبل الصراع.

«الشرق الأوسط» (الرياض)
الاقتصاد متداولون في بورصة نيويورك (أ.ب)

أرباح المصارف الأميركية تحت اختبار الفائدة والتضخم الأسبوع المقبل

تدخل كبرى المصارف الأميركية موسم إعلان نتائج الربع الثالث وسط اختبار جديد لزخم الأرباح الذي دعم أداءها في النصف الأول من العام.

«الشرق الأوسط» (نيويورك)
الاقتصاد ليزا كوك خلال مشاركتها في مؤتمر «جاكسون هول» السنوي (رويترز)

ترمب يجدّد المواجهة مع «الفيدرالي» في قضية ليزا كوك

جدّد الرئيس الأميركي دونالد ترمب مساعيه لإقالة ليزا كوك، محافِظة مجلس «الاحتياطي الفيدرالي»، عبر فتح تحقيق جديد.

«الشرق الأوسط» (واشنطن)
الاقتصاد مدخل بورصة نيويورك (أ.ب)

تراجع «وول ستريت» مع ارتفاع النفط ومخاوف تجدد الحرب مع إيران

تراجعت أسهم «وول ستريت» في مستهل تعاملات الخميس، بعد ارتفاع حاد في أسعار النفط إثر تقارير أفادت بأن الولايات المتحدة قد تشن هجمات جديدة على إيران.

«الشرق الأوسط» (نيويورك)

البنك الدولي: تمويل الذكاء الاصطناعي لن يحدّ من تدفقات الاستثمار إلى الدول النامية

رئيس مجموعة البنك الدولي أجاي بانغا في بانكوك (إ.ب.أ)
TT

البنك الدولي: تمويل الذكاء الاصطناعي لن يحدّ من تدفقات الاستثمار إلى الدول النامية

رئيس مجموعة البنك الدولي أجاي بانغا في بانكوك (إ.ب.أ)

استبعد رئيس مجموعة البنك الدولي أجاي بانغا أن تؤدي طفرة الاستثمار في الذكاء الاصطناعي إلى الحدّ من قدرة الاقتصادات النامية على جذب رؤوس الأموال الخاصة، مؤكداً أن فرص زيادة التدفقات الاستثمارية لا تزال كبيرة، رغم بلوغها مستويات قياسية.

وقال بانغا، في مقابلة مع «الشرق بلومبرغ» على هامش الاجتماعات السنوية للبنك الدولي وصندوق النقد الدولي في بانكوك، إن الأموال المتاحة في القطاع الخاص تفوق بكثير حجم الاستثمارات المتجهة إلى الذكاء الاصطناعي، مستبعداً أن تشكّل مراكز البيانات منافساً يهدد تمويل الاقتصادات النامية.

وتمكنت مجموعة البنك الدولي من حشد 112 مليار دولار من رأس المال الخاص خلال السنة المالية 2026 المنتهية في يونيو (حزيران)، مقارنة بنحو 35 مليار دولار في عام 2022. وأكد بانغا أن المجموعة تسعى إلى زيادة هذه التدفقات، مشدداً على ضرورة تطوير البنية التحتية وتحسين بيئة الأعمال لجذب المستثمرين.

ودعا حكومات الاقتصادات الناشئة، ولا سيما في الشرق الأوسط وشمال أفريقيا، إلى الاستثمار في الكهرباء والمياه والنقل والبنية الرقمية والتعليم والرعاية الصحية، إلى جانب اعتماد قوانين وإجراءات واضحة تتيح للمستثمرين ممارسة أعمالهم في بيئة مستقرة وقابلة للتوقع.

وأشار إلى أن البنك أصدر ضمانات تجاوزت قيمتها 25 مليار دولار في السنة المالية 2026، متخطياً هدفه السنوي البالغ 20 مليار دولار بحلول عام 2030.

غير أن بانغا أقرّ باستمرار التفاوت في توزيع التمويل، إذ لم تتجاوز الأموال الخاصة المحشودة للبلدان المنخفضة الدخل نحو 3 مليارات دولار، مقابل 50 ملياراً للبلدان المتوسطة الدخل من الشريحة العليا و37 ملياراً للشريحة الدنيا.

وشدد على أهمية توسيع استفادة الدول النامية من الذكاء الاصطناعي في الصحة والزراعة والتعليم، عبر تطبيقات عملية منخفضة التكلفة تراعي حاجاتها المحلية، بالتوازي مع دعم المؤسسات الصغيرة والمتوسطة وتعزيز قدرتها على الوصول إلى التمويل والأسواق العالمية.


صندوق النقد يحذّر من مخاطر الذكاء الاصطناعي والحرب والديون على الاقتصاد العالمي

المديرة العامة لصندوق النقد الدولي ورئيس البنك الدولي أجاي باغنا يشاركان في إحدى الجلسات بالاجتماعات السنوية ببانكوك (إ.ب.أ)
TT

صندوق النقد يحذّر من مخاطر الذكاء الاصطناعي والحرب والديون على الاقتصاد العالمي

المديرة العامة لصندوق النقد الدولي ورئيس البنك الدولي أجاي باغنا يشاركان في إحدى الجلسات بالاجتماعات السنوية ببانكوك (إ.ب.أ)

حذّر صندوق النقد الدولي من أن الاقتصاد العالمي يواجه مخاطر متنامية تهدد النمو والاستقرار المالي، في ظل الحرب في الشرق الأوسط، وارتفاع الديون الحكومية، واحتمال انحسار طفرة الاستثمار في الذكاء الاصطناعي، داعياً الحكومات إلى إعادة بناء هوامشها المالية؛ استعداداً لصدمات جديدة.

لافتة معروضة خلال الاجتماعات السنوية لصندوق النقد والبنك الدوليين بمركز الملكة سيريكيت الوطني للمؤتمرات في بانكوك (رويترز)

ورغم هذه المخاطر، رفع الصندوق توقعاته لنمو الاقتصاد العالمي في 2026 إلى 3.1 في المائة، مقارنة مع 3 في المائة في تقديرات يوليو (تموز) الماضي، مستفيداً من استمرار قوة الاستثمار في البنية التحتية للذكاء الاصطناعي، الذي ساعد على تعويض جانب من أثر ارتفاع أسعار النفط الناجم عن الحرب. وتوقع أن يبلغ النمو 3.4 في المائة في 2027، وفق تقرير «آفاق الاقتصاد العالمي» الصادر الثلاثاء في بانكوك، بالتزامن مع الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي.

وتستند التوقعات إلى افتراض إعادة فتح مضيق هرمز في مارس (آذار) 2027، وعودة حركة الشحن إلى مستويات ما قبل الحرب بحلول أكتوبر (تشرين الأول) من العام نفسه. لكن استمرار الصراع، وبقاء النفط عند 130 دولاراً للبرميل حتى نهاية الربع الأول من 2027 قد يخفضان النمو العالمي بمقدار 0.2 نقطة مئوية في 2026، و0.5 نقطة في 2027، مع ارتفاع التضخم العالمي إلى 5.2 في المائة في العام المقبل.

كريستالينا غورغييفا تتحدث بإحدى الجلسات خلال الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك (رويترز)

الذكاء الاصطناعي

ويُشكّل الاستثمار في الذكاء الاصطناعي أحد أبرز محركات النشاط الاقتصادي، لكنه يثير مخاوف من تصحيح حاد إذا لم تتحقق العوائد الإنتاجية التي تراهن عليها الشركات والأسواق. وحذّرت المديرة العامة للصندوق كريستالينا غورغييفا من اعتماد جانب كبير من قوة الاقتصاد العالمي على هذا المحرك، في وقت تزداد فيه المخاطر السيبرانية المرتبطة بالتكنولوجيا.

ووفق تقديرات الصندوق، قد يؤدي تراجع حاد في الاستثمار بالذكاء الاصطناعي إلى انخفاض الناتج العالمي بنسبة 1.1 في المائة بحلول 2028، والناتج الأميركي بنسبة 1.8 في المائة. وفي المقابل يمكن أن يؤدي تسارع تبني التكنولوجيا إلى تعزيز الناتج العالمي بنسبة إضافية تبلغ 0.6 في المائة بحلول 2029.

وتبرز التجارة المرتبطة بالذكاء الاصطناعي حجم هذا التحول؛ إذ نمت تجارة السلع المرتبطة به بنسبة 29 في المائة بين 2023 و2025، مقابل 8.3 في المائة للتجارة العالمية إجمالاً. ويقدّر الصندوق أن نمو التجارة العالمية كان سيقتصر على 4.6 في المائة لولا هذا النشاط.

وقالت المديرة العامة للصندوق كريستالينا غورغييفا، خلال فعالية للجنة بريتون وودز، إن الاقتصاد العالمي بات يعتمد على «ساق واحدة، هي الذكاء الاصطناعي»، محذرة من أن تعثر هذا المحرك أو خيبة الآمال بشأن عوائده قد يفضيان إلى بيئة اقتصادية أكثر صعوبة.

وفي تقرير منفصل عن الاستقرار المالي العالمي، دعا الصندوق صانعي السياسات إلى تجنب التراخي في التعامل مع احتمال تراجع الاستثمارات المرتبطة بالذكاء الاصطناعي، وانخفاض تقييمات الأسهم. وأوضح أن الشكوك بشأن قدرة الشركات على تحقيق عوائد تجارية من هذه التقنية قد تقلص قيمة استثمارات الأسهم، وتجعل خدمة الديون أكثر صعوبة، وتضعف الإيرادات المستقبلية المتوقعة.

تفاوت النمو واتساع فجوة الأداء

وعلى المستوى الجغرافي، تتفاوت آفاق الاقتصادات الكبرى. ويتوقع الصندوق نمو الاقتصاد الأميركي بنسبة 2.3 في المائة في كل من 2026 و2027، في حين يُرجح تباطؤ النمو الصيني من 4.5 في المائة إلى 4 في المائة. أما الهند، فيتوقع أن تسجل نمواً بنسبة 7 في المائة، وفق تقديرات الصندوق للفترة المعنية.

وفي مؤشر على تركز النشاط العالمي، انخفض عدد الاقتصادات التي تسهم مجتمعة بنحو 95 في المائة من النمو العالمي إلى 32 اقتصاداً، مقارنة بـ54 اقتصاداً في أبريل (نيسان). ويعكس ذلك تفاوت قدرة الدول على الاستفادة من الاستثمار التقني ومواجهة صدمات الطاقة والتمويل.

لافتة معروضة خلال الاجتماعات السنوية لصندوق النقد والبنك الدوليين بمركز الملكة سيريكيت الوطني للمؤتمرات في بانكوك (رويترز)

الديون

ويحذّر الصندوق من أن ارتفاع الاقتراض الحكومي يضيّق هامش التحرك أمام السلطات المالية، في وقت تزداد فيه احتياجات الإنفاق المرتبطة بالدفاع والطاقة والتحولات الاقتصادية. ومن المتوقع أن يبلغ صافي الاقتراض في الاقتصادات المتقدمة 5.2 في المائة من الناتج المحلي الإجمالي في 2026، وهو أعلى مستوى منذ 2021.

وفي الولايات المتحدة، يُتوقع أن يصل العجز المالي إلى 8.5 في المائة من الناتج في 2026، مقارنة بـ7.1 في المائة في 2025. وعلى المستوى العالمي، يتجه الدين العام إلى الاقتراب من 100 في المائة من الناتج المحلي الإجمالي بحلول نهاية العقد.

ودعا الصندوق الحكومات إلى وضع خطط موثوقة لضبط المالية العامة وإعادة بناء الاحتياطيات التي تتيح لها مواجهة الأزمات، محذراً من أن ارتفاع تكاليف الاقتراض قد يزيد الضغوط على الدول المثقلة بالديون. وتشير تقديرات وزيرة المالية النيجيرية تايوو أوييديل إلى أن الدول النامية تدفع نحو 500 مليار دولار إضافية لخدمة ديونها مقارنة بالدول المتقدمة.

ويرى الصندوق أن اجتماع مخاطر الحرب والديون والتكنولوجيا، إلى جانب الهجمات السيبرانية والظواهر المناخية المتطرفة، يجعل آفاق الاقتصاد العالمي أكثر عُرضة للصدمات، حتى مع استمرار نمو النشاط الاقتصادي.


أرباح «سيتي غروب» تقفز 40 % في الربع الثالث

شعار بنك «سيتي» في رسم توضيحي (رويترز)
TT

أرباح «سيتي غروب» تقفز 40 % في الربع الثالث

شعار بنك «سيتي» في رسم توضيحي (رويترز)

ارتفعت أرباح «سيتي غروب» بنسبة 40 في المائة في الربع الثالث مقارنة بالفترة نفسها من العام الماضي، مدعومة بزيادة إيرادات الخدمات المصرفية الاستثمارية والمعاملات مع الشركات متعددة الجنسيات، إلى جانب نمو أرباح إدارة الثروات.

في المقابل، ارتفعت إيرادات التداول بنسبة 6 في المائة على أساس سنوي، بدعم رئيسي من تداول الأسهم، ولكنها تراجعت مقارنة بالربع السابق، مع انخفاض إيرادات تداول الأسهم، وفق «رويترز».

وتعمل البنوك الأميركية الكبرى في ظل تقلبات الأسواق؛ إذ أدى الصراع في إيران إلى ارتفاع أسعار النفط، ما عزز المخاوف من التضخم ودفع مجلس «الاحتياطي الفيدرالي» الأميركي إلى رفع أسعار الفائدة، بالتزامن مع موجة بيع حادة في أسواق السندات العالمية.

وتراجعت أسهم «سيتي غروب» بنحو 1.4 في المائة في تداولات ما قبل افتتاح السوق، عقب إعلان النتائج.

وأعلن البنك -وهو ثالث أكبر بنك في الولايات المتحدة من حيث الأصول- الثلاثاء، ارتفاع صافي أرباحه إلى 5.25 مليار دولار، أو 2.85 دولار للسهم، خلال الأشهر الثلاثة المنتهية في 30 سبتمبر (أيلول)، مقارنة مع 3.8 مليار دولار، أو 1.86 دولار للسهم، في الفترة المقابلة من العام الماضي. ومع ذلك، انخفض صافي الدخل بنسبة 10 في المائة مقارنة بالربع الثاني.

وزادت إيرادات الخدمات المصرفية الاستثمارية بنسبة 9 في المائة على أساس سنوي إلى 1.35 مليار دولار، ولكنها تراجعت بنسبة 13 في المائة مقارنة بالربع السابق، مع تباطؤ نشاط إصدار الأسهم والسندات.

وسجل البنك عائداً على حقوق الملكية العادية الملموسة بلغ 11.5 في المائة في الربع الثالث، و12.6 في المائة منذ بداية العام، متجاوزاً مستهدفه البالغ 11 في المائة.

وقالت الرئيسة التنفيذية جين فريزر في بيان: «نتوقع تجاوز مستهدف العائد لهذا العام، حتى مع تقديم موعد بعض الاستثمارات، لدعم هدفنا القريب الأجل الذي يتراوح بين 11 و13 في المائة، بوصفه محطة جديدة على طريق تحقيق عوائد مستدامة تتراوح بين 14 و15 في المائة».

وكان «جيه بي مورغان تشيس» قد أعلن أيضاً ارتفاع أرباحه في الربع الثالث الثلاثاء، بينما زادت أرباح «ويلز فارغو» بدعم من نمو القروض وارتفاع دخل الفوائد.

وارتفعت أسهم «سيتي غروب» بنسبة 13 في المائة منذ بداية العام، متفوقة على أداء المؤشر الأوسع لأسهم البنوك.

وقال البنك إنه أعاد 4.1 مليار دولار إلى المساهمين خلال الربع الثالث، من خلال عمليات إعادة شراء الأسهم وتوزيعات الأرباح، لترتفع قيمة عمليات إعادة الشراء منذ بداية العام إلى 13.3 مليار دولار.

وتتعرض أسهم البنوك لضغوط خلال الأسابيع الأخيرة، مع الارتفاع الحاد في عوائد السندات، ما أثار مخاوف من أن تؤدي زيادة تكاليف الاقتراض والتمويل إلى الحد من نمو القروض ونشاط إبرام الصفقات.

تباطؤ الإيرادات والتداول مقارنة بالربع الثاني

وتجاوزت إيرادات الخدمات المصرفية الاستثمارية العالمية 90 مليار دولار خلال الأشهر التسعة الأولى من العام، وجاء «سيتي غروب» في المرتبة الخامسة عالمياً من حيث الرسوم خلال الفترة، وفقاً لبيانات «ديلوجيك».

وارتفعت إيرادات الأنشطة المصرفية لدى «سيتي غروب»، التي تشمل الإقراض للشركات، بنسبة 6 في المائة إلى 1.74 مليار دولار؛ غير أن إصدارات الأسهم والسندات شهدت تباطؤاً في أواخر الربع.

وارتفعت عوائد سندات الحكومة الأميركية إلى مستويات هي الأعلى منذ عقود في سبتمبر، ما أثر على أسواق رأس المال. وأرجأت شركات -من بينها «أورا رينغ» و«هولتيك نوكلير» و«إس بي إنرجي»- خططها لطرح أسهمها للاكتتاب العام.

وانخفضت إيرادات اكتتاب الأسهم لدى «سيتي غروب» بنسبة 19 في المائة مقارنة بالربع الثاني، رغم بقائها أعلى بنسبة 77 في المائة من مستواها قبل عام.

وفي ظل تقلبات الأسواق خلال الربع الثالث، ارتفعت إيرادات التداول بنسبة 6 في المائة على أساس سنوي إلى 6.11 مليار دولار. وزادت إيرادات تداول الأسهم بنسبة 14 في المائة، بينما ارتفعت إيرادات تداول أدوات الدخل الثابت بنسبة 4 في المائة.

لكن إجمالي إيرادات التداول تراجع بنسبة 13 في المائة مقارنة بالربع الثاني.

وسجل قطاع الخدمات أعلى نمو بين قطاعات أعمال «سيتي غروب» الخمسة خلال الربع الثالث؛ إذ ارتفعت إيراداته بنسبة 15 في المائة وأرباحه بنسبة 27 في المائة. كما زادت إيرادات إدارة الثروات بنسبة 15 في المائة، وارتفعت أصول العملاء بالنسبة نفسها.

تراجع أرباح بطاقات الائتمان

وانخفضت أرباح «سيتي غروب» من بطاقات الائتمان بنسبة 8 في المائة في الربع الثالث مقارنة بالفترة نفسها من العام الماضي. وفي المقابل، زاد إنفاق العملاء بنسبة 13 في المائة، وارتفعت أحجام القروض بنسبة 9 في المائة، في ظل استمرار نمو الاقتصاد الأميركي بوتيرة متماسكة، مدعوماً بمرونة إنفاق المستهلكين واستثمارات الشركات.

لكن أرباح البطاقات تراجعت نتيجة ارتفاع تكاليف المكافآت والمدفوعات للشركاء، إلى جانب زيادة المخصصات الائتمانية.

وبلغت مخصصات خسائر الائتمان في قطاع بطاقات المستهلكين داخل الولايات المتحدة 1.9 مليار دولار خلال الربع، بزيادة 4 في المائة على أساس سنوي، في وقت يواجه فيه المقترضون تباطؤ نمو الأجور والتضخم وارتفاع أسعار الفائدة.

ويقترب البنك الذي يتخذ من نيويورك مقراً له من استكمال عملية إعادة هيكلة متعددة السنوات، شملت بيع أنشطة دولية وتبسيط هيكله التنظيمي، والعمل على معالجة أوجه القصور في الامتثال والضوابط والبيانات.

ويسعى «سيتي غروب» إلى تسريع تنفيذ الإجراءات المطلوبة لتلبية المطالب الرقابية التي ظلت تثقل كاهله سنوات، بما يتيح له التركيز مجدداً على النمو.

وتتمثل آخر عمليات التخارج التي يتعين استكمالها في وحدته المكسيكية «باناميكس». ويمتلك «سيتي غروب» حالياً 51 في المائة من «باناميكس»، ويتوقع إخراجها من ميزانيته وإدراجها في البورصة العام المقبل.