
الدولار يتراجع مع تصاعد قلق الديون الأميركية

مشتريات الخزانة تفشل في طمأنة المستثمرين

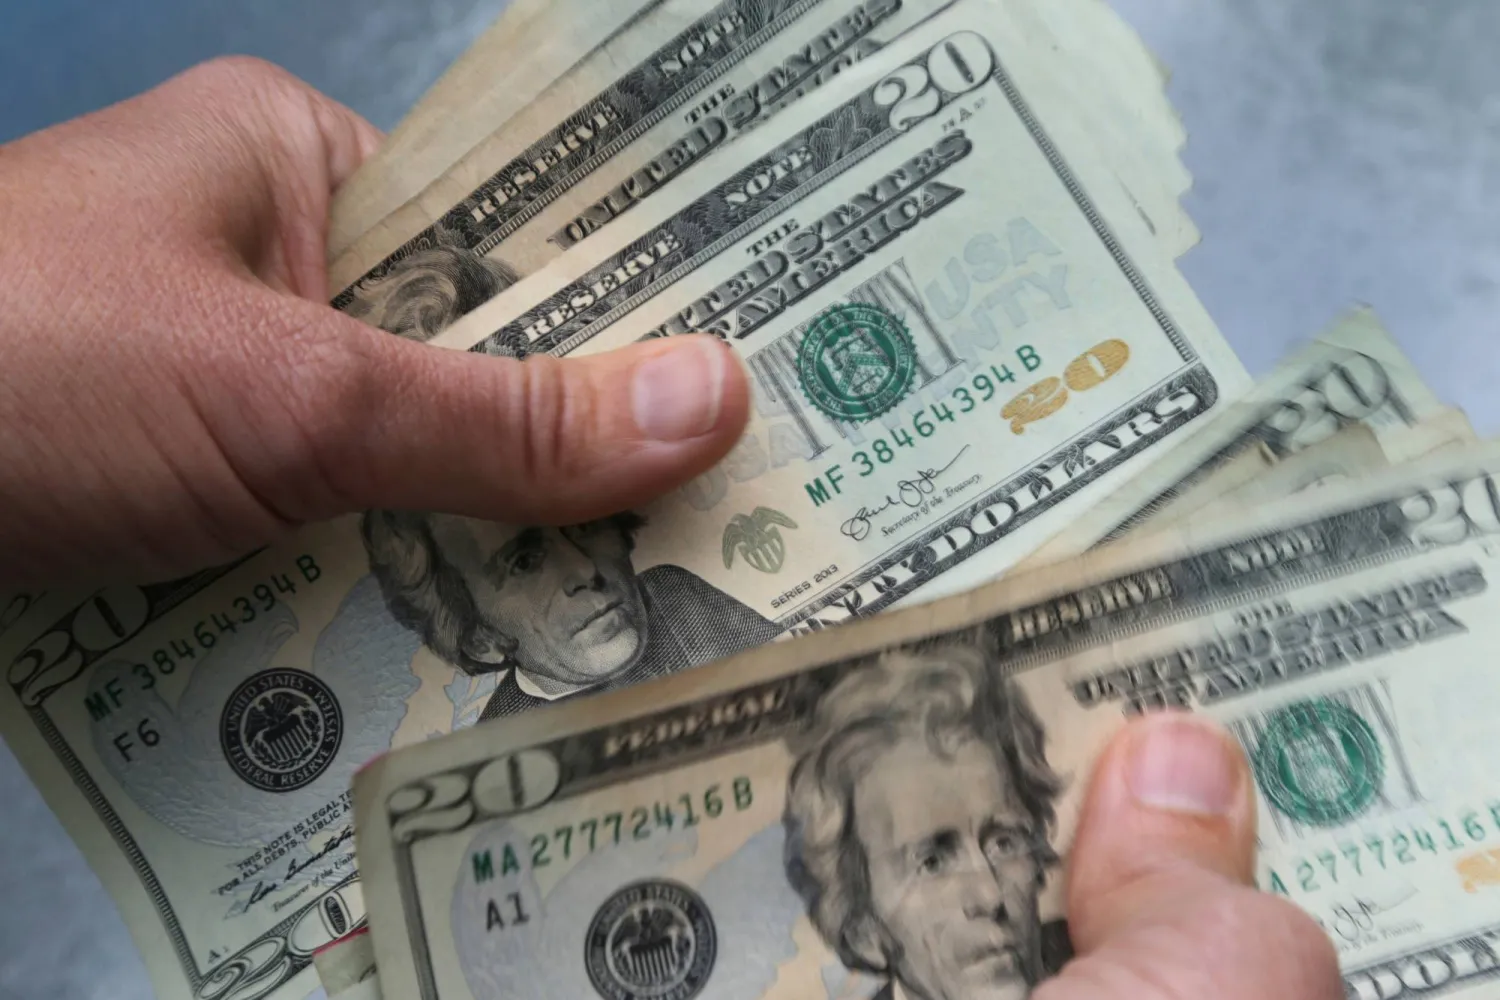
رجل يعد أوراق نقدية من فئة 20 دولاراً (أ ب)
TT

الدولار يتراجع مع تصاعد قلق الديون الأميركية

رجل يعد أوراق نقدية من فئة 20 دولاراً (أ ب)

تراجع الدولار الأميركي، يوم الجمعة، متجهاً نحو تسجيل خسارة أسبوعية، بعدما خلص المستثمرون إلى أن خطة وزارة الخزانة الأميركية لتوسيع عمليات إعادة شراء السندات قد توفر تهدئة مؤقتة للأسواق، لكنها لا تعالج المشكلة الأساسية المتمثلة في تضخم الدين والعجز المالي. وأعاد ذلك المخاوف بشأن جاذبية الأصول الأميركية، ودفع بعض المستثمرين نحو العملات الأخرى والذهب وبتكوين. وكان وزير الخزانة الأميركي سكوت بيسنت قد أعلن أن الحكومة قد تزيد مشترياتها من سندات الخزانة أكثر، بعد يوم من إعلان الوزارة مضاعفة حجم عمليات إعادة شراء الأوراق المالية طويلة الأجل خلال الربع المقبل، في محاولة لاحتواء الارتفاع الحاد في العوائد.

كما قال بيسنت إنه ومدير مكتب الإدارة والميزانية في البيت الأبيض راسل فوغت سيبدآن جهوداً جديدة لضبط المالية العامة بتوجيه من الرئيس الأميركي دونالد ترمب، إلا أن هذه التصريحات لم تكن كافية لإزالة القلق من الأسواق، خصوصاً مع تجاوز الدين الحكومي الأميركي مستوى 40 تريليون دولار.

وبدلاً من ترسيخ الهدوء، عادت سندات الخزانة إلى التراجع بعد انحسار الارتياح الأولي لخطة إعادة الشراء. وارتفع عائد السندات الأميركية لأجل 30 عاماً بنحو 1.4 نقطة أساس إلى 5.2508 في المائة، بينما استقر عائد السندات القياسية لأجل 10 سنوات عند 4.7041 في المائة، بعدما ارتفع 4.5 نقطة أساس في الجلسة السابقة.

وتشير هذه التحركات إلى أن الأسواق بدأت تنظر إلى ارتفاع العوائد باعتباره مشكلة مالية أكثر منه اضطراباً فنياً في سيولة سوق السندات؛ فإعادة شراء الحكومة للسندات يمكن أن تخفف ضغوط العرض وتحسن السيولة، لكنها لا تقلص وحدها حجم العجز أو احتياجات الاقتراض المستقبلية. وقال فيتالي ميشولام، الاستراتيجي لدى «غولدمان ساكس»، إن الشكوك لا تتعلق بقدرة صناع السياسة على التأثير في العوائد طويلة الأجل؛ إذ يظهر التاريخ إمكانية تحقيق ذلك مؤقتاً، لكن المشكلة الحالية تبدو بصورة متزايدة مالية وليست فنية.

وأضاف أن تجارب الأسواق المتقدمة تظهر إمكانية خفض علاوة الأجل، لكن تجارب الأسواق الناشئة تشير إلى أنه عندما يبدأ المستثمرون التركيز على ديناميكيات تمويل الدين السيادي، تصبح محاولات كبح العوائد أقل فاعلية تدريجياً. وتضرر الدولار من هذه المخاوف. وانخفض مؤشر العملة الأميركية، الذي يقيس أداءها أمام سلة من ست عملات رئيسية، إلى 98.76 نقطة، بالقرب من أدنى مستوياته في ثلاثة أشهر، متجهاً إلى خسارة أسبوعية تقارب 0.9 في المائة.

وفي المقابل، استقر اليورو بالقرب من أعلى مستوى له في ثلاثة أشهر عند 1.1693 دولار، متجهاً لتحقيق مكاسب أسبوعية تبلغ نحو 1 في المائة. وارتفع الجنيه الإسترليني إلى 1.3643 دولار مقترباً من أعلى مستوياته في ستة أشهر، لتصل مكاسبه الأسبوعية إلى نحو 0.8 في المائة.

كما صعد الدولار الأسترالي إلى أعلى مستوى في شهرين ونصف الشهر عند 0.71445 دولار، ووصل الدولار النيوزيلندي إلى 0.59735 دولار، وهو أعلى مستوى له منذ الأول من يونيو (حزيران).

وقالت كارول كونغ، استراتيجية العملات لدى «كومنولث بنك أوف أستراليا»، إن عمليات إعادة شراء السندات طويلة الأجل تمثل مثالاً آخر على استخدام الحكومة الأميركية أدوات غير تقليدية لإدارة تكاليف الاقتراض، في وقت تعاني فيه البلاد ارتفاع الدين والعجز وعدم اليقين بشأن السياسات.

وترى كونغ أن هذه الإجراءات قد تصبح عاملاً إضافياً يضغط على معنويات المستثمرين تجاه الأصول المقوَّمة بالدولار، وقد تشجع على زيادة التحوط من العملة الأميركية وتنويع المحافظ بعيداً عنها. وفي آسيا، استقر الين عند 159.01 مقابل الدولار. جاء ذلك بعدما أظهرت بيانات تسارع التضخم الأساسي في اليابان خلال يوليو (تموز)؛ ما عزَّز مبررات رفع بنك اليابان أسعار الفائدة، وهو عامل قد يوفر دعماً إضافياً للعملة اليابانية إذا استمرت توقعات التشديد النقدي. وكان أبرز المستفيدين من القلق بشأن الأصول الأميركية الذهب والبتكوين؛ فقد ارتفعت العملة المشفرة 3.65 في المائة إلى 75. 306.50 دولار، بعدما سجلت أعلى مستوى في أكثر من شهرين، وتتجه إلى مكسب أسبوعي يبلغ نحو 19 في المائة، سيكون الأكبر في عامين ونصف العام.

كما يتجه الذهب الفوري إلى الارتفاع بأكثر من 3 في المائة خلال الأسبوع. وتكشف تحركات الأسواق أن القضية لم تعد تقتصر على قدرة الخزانة الأميركية على تهدئة سوق السندات في الأجل القصير، بل على مدى قدرة واشنطن على تقديم مسار مالي مقنع يحد من نمو الدين والعجز. وحتى تظهر نتائج ملموسة لجهود ضبط المالية العامة، قد يظل الدولار وعوائد السندات عرضة للتقلب، فيما يستمر المستثمرون في البحث عن أدوات للتحوط وتنويع أصولهم بعيداً عن المخاطر الأميركية.
مقالات ذات صلة

أرباح 6 بنوك سعودية ترتفع في الربع الثالث... و«الجزيرة» الأعلى نمواً

الاقتصاد المركز المالي في السعودية (واس)

أرباح 6 بنوك سعودية ترتفع في الربع الثالث... و«الجزيرة» الأعلى نمواً

ارتفعت أرباح 6 بنوك سعودية في الربع الثالث، بقيادة «الجزيرة» نمواً و«الراجحي» قيمةً، في حين تراجعت أرباح ثلاثة بنوك بفعل ضغوط تشغيلية وائتمانية.

«الشرق الأوسط» (الرياض)
الاقتصاد اجتماع وزراء مالية منظمة التعاون الاقتصادي لدول آسيا والمحيط الهادئ في هونغ كونغ (إكس)

وزراء مالية «أبيك» يتعهدون بتنسيق السياسات الاقتصادية لمواجهة المخاطر

اتفق وزراء مالية اقتصادات منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ (أبيك) على تعزيز التنسيق والتواصل بشأن سياسات الاقتصاد الكلي لمواجهة المخاطر.

«الشرق الأوسط» (هونغ كونغ )
الاقتصاد محافظة البنك المركزي الإندونيسي ديستري دامايانتي لدى وصولها لحضور مؤتمر صحافي في المقر الرئيسي لبنك إندونيسيا في جاكرتا (رويترز)

إندونيسيا تثبّت الفائدة وترفع عائد الإيداع لدعم الروبية

أبقى البنك المركزي الإندونيسي سعر الفائدة الرئيسي دون تغيير، الأربعاء، عند 5.75 في المائة، لكنه رفع سعر فائدة تسهيلات الإيداع لليلة واحدة.

«الشرق الأوسط» (جاكرتا)
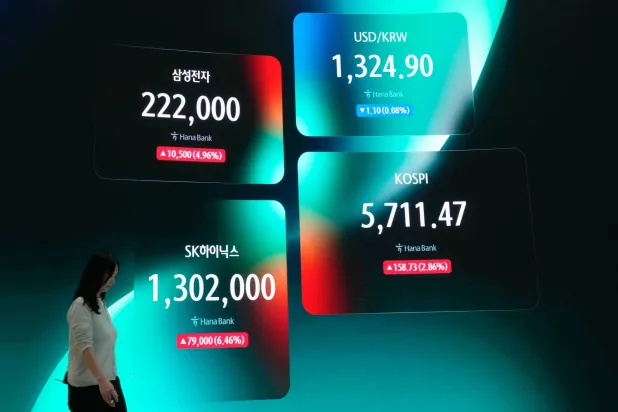
الاقتصاد شاشة تعرض مؤشر «كوسبي» وسعر صرف العملات الأجنبية بين الدولار الأميركي والوون الكوري الجنوبي في غرفة تداول العملات الأجنبية بمقر بنك هانا في سيول (أ.ب)

الأسهم الآسيوية ترتفع بدعم من أرباح الشركات الأميركية... و«كوسبي» يقفز 4 %

ارتفعت الأسهم الآسيوية في مستهل تعاملات الأربعاء، واستقرت أسواق السندات، بعد مكاسب «وول ستريت».

«الشرق الأوسط» (سنغافورة )
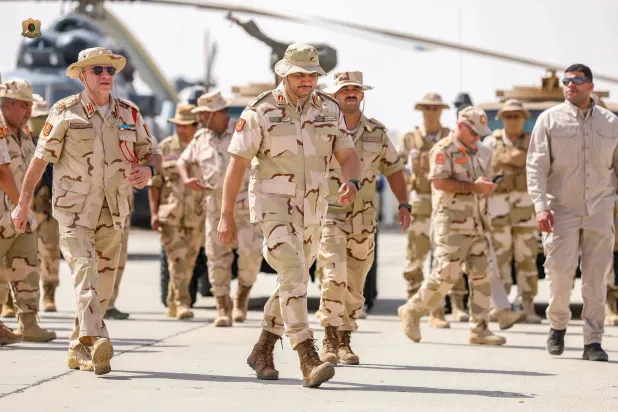
شمال افريقيا صدام حفتر نائب القائد العام لـ«الجيش الوطني» يتفقد قاعدة الواو العسكرية بالجنوب (الجيش الوطني)

أبعاد زيادة صدام حفتر لقاعدة عسكرية جنوب ليبيا

في إطار التحركات الميدانية المكثفة لتأمين الجنوب الليبي، أجرى الفريق صدام حفتر زيارات تفقدية للحدود والقبائل، مؤكداً الربط بين الأمن والاستقرار والتنمية.

«الشرق الأوسط» (القاهرة)

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)
TT

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)

أعاد قرار المجلس الدستوري في لبنان إبطال المادة الثالثة من قانون إصلاح المصارف وإعادة تنظيمها، استجابةً للطعن المقدّم من رئيس الجمهورية جوزيف عون، رسم مسار معالجة الفجوة المالية واسترداد الودائع، بما قد ينعكس على صياغة القانون المرتقب والمفاوضات مع صندوق النقد الدولي للتوصل إلى اتفاق تمويلي.

ويعيد القرار مصرف لبنان إلى موقع محوري في إدارة عملية إعادة هيكلة المصارف، في تطور تتجاوز تداعياته قانون إصلاح المصارف إلى مشروع قانون الانتظام المالي واسترداد الودائع، الذي يُعدّ من المرتكزات الأساسية لمعالجة الفجوة المالية وتحديد المسؤوليات عن الخسائر وتوزيع أعبائها.

وتكمن الأهمية الاستثنائية للقرار في إعادة الاعتبار إلى المضمون الأساسي للقانون رقم 23، الصادر في صيف العام الماضي، والذي يُلزم بالتقيد بأحكام قانون النقد والتسليف، ويستهدف «تعزيز استقرار النظام المالي، ومعالجة حالات التعثر، وحماية الودائع في عملية التصفية والإصلاح، والحدّ من استخدام الأموال العامة في عملية إصلاح أي مصرف متعثر». وبذلك، يشطب القرار عملياً استهلالية التعديل المطعون به، والتي نصت على «وضع إطار قانوني حديث يتلاقى مع المعايير الدولية المتبعة».

الرئيس اللبناني جوزيف عون (د.ب.أ)

وليس خافياً، وفق قراءة مسؤول مالي معنيّ، أن تداعيات القرار لا تقتصر على بُعده القانوني البحت، ولا على واقع الرفض الضمني للتعديل الوارد من قبل فريق الصندوق الدولي، بل تمتدّ تلقائياً إلى اختلاف المقاربات السياسية والقطاعية في إعداد مندرجات مشروع قانون الفجوة المالية الذي يفترض أن تشرع اللجان النيابية بمناقشته قريباً، سواء بنسخته المحالة من الحكومة بنهاية العام الماضي، أو بعد اكتمال المراجعة المرتقبة من قبل الفريق الاقتصادي الحكومي، وبالاستناد إلى خلاصات المداولات مع حاكمية البنك المركزي ومؤسسات مالية دولية.

ويشير المسؤول المالي إلى أن القرار يشدد الضوابط القضائية على مسار المعالجات المطروحة، ويتكامل في هذا السياق مع مطالعة سابقة لمجلس شورى الدولة، تم إعادة تثبيتها قبل أشهر، وتقضي بأنه لا يمكن شطب الودائع أو إلغاء ديون والتزامات مصرف لبنان المركزي بقرار حكومي دون سند تشريعي صريح وضمانات دستورية تحفظ حق الملكية الفردية. كما رفض المجلس تحميل المودعين وحدهم كلفة الخسائر المالية، مؤكداً مسؤولية الدولة ومصرف لبنان في الأزمة المالية.

بذلك، اكتسبت الخشية من العودة إلى نقطة «الصفر» التي أوردتها «الشرق الأوسط» ضمن ترقباتها المسبقة لمنحى القرار، دفعاً قوياً بتأثيره الفوري واللاحق على القانون الارتكازي لمعالجة الفجوة، ولا سيما لجهة وصف المسؤوليات، وبالتبعية تحديد الأحمال على ثلاثي الدولة، والبنك المركزي، والمصارف، فيما تنحو توجيهات صندوق النقد، بتأييد حكومي غير مضمر وفقاً لما ورد في مشروع القانون، إلى تضييق المساهمة بالأموال العامة لأبعد حدود.

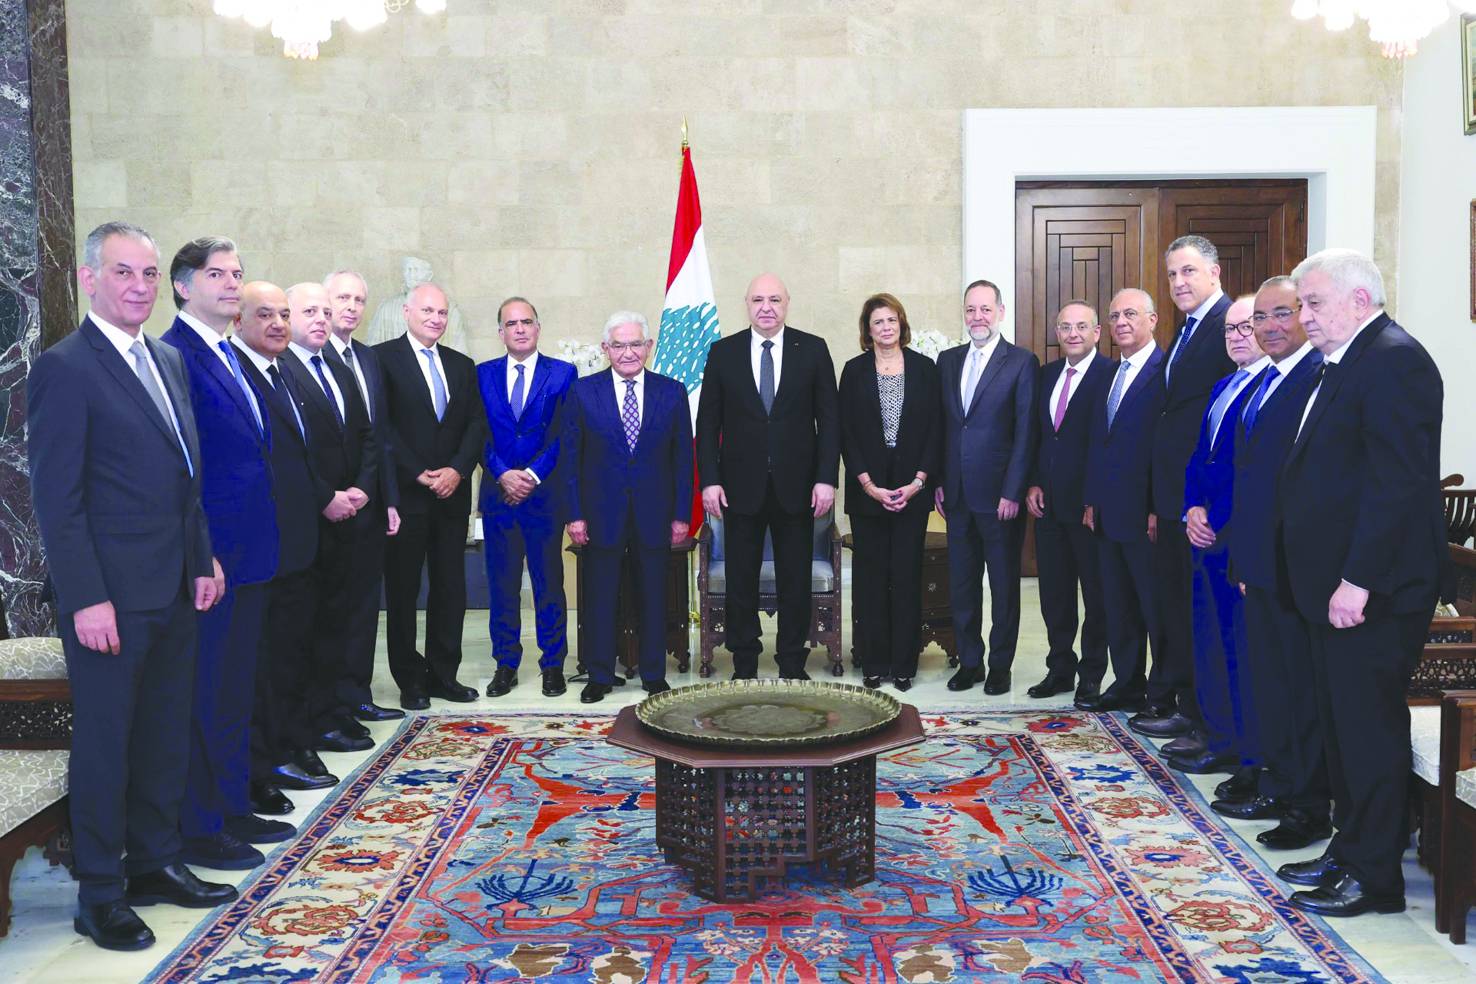
الرئيس عون مستقبلاً وفداً من جمعية المصارف (أرشيفية - الرئاسة اللبنانية)

ومن المرجح، حسب مصادر معنية ومنحى المعطيات المحدثة، انحسار التطلعات لتجديد عقد اتفاق أولي مع صندوق النقد خلال الأشهر القليلة المقبلة، بالنظر إلى ربط توقيعه بدخول قانون معالجة أوضاع المصارف حيز التنفيذ، والمشروط قانونياً بصدور قانون معالجة الفجوة المالية، مع اشتراط توافقها مع المعايير الدولية. فضلاً عن الحاجة إلى إقرار موازنة العام المقبل، واعتماد إطار مالي متوسط الأجل يتوافق مع استدامة الدين العام في البلاد.

وتكشف الأرقام المرتبطة بالفجوة المالية عن حجم المأزق الذي تواجهه الحكومة اللبنانية في ظل الضغوط المتواصلة من صندوق النقد الدولي، وسط تباين في وجهات النظر بشأن كيفية توزيع الخسائر ومعالجة العجز المالي لدى الأطراف المعنية، وهي الدولة ومصرف لبنان والمصارف. وفي خضم هذه الخلافات، تبقى حقوق المودعين معلّقة إلى حين إقرار القانون الذي يحدد آليات التعامل مع مدخراتهم العالقة، المقدّرة بنحو 80 مليار دولار.

ويقابل هذه الودائع حجم مماثل من توظيفات المصارف لدى مصرف لبنان، استُخدم معظمها في تمويل الدولة، التي استجرّت أموالاً تُقدّر بنحو 64 مليار دولار، وفق الأرقام الواردة في المعطيات المالية للأزمة.

وفي الأساس، ثمة «فجوة» عميقة في توصيف الأزمة وخلفياتها، حسب المسؤول المالي المعني، بينما تفترض التداعيات وموجبات إيفاء الحقوق، التوافق الناجز على تعريف «الأزمة النظامية» التي أقر بها صندوق النقد، وباعتبار أن المسألة لا تتعلق بتعثر مصرف واحد، أو حتى عدد من المصارف، وفق تأكيد حاكم المركزي، كريم سعيد، بل بانهيار متزامن للقدرة المالية للدولة، وللمركز المالي لمصرف لبنان، ولسيولة القطاع المصرفي، ولثقة المواطنين، بحيث أصبحت كل هذه العناصر تغذي بعضها، وصولاّ إلى انهيار شامل. كما ينبغي التنويه في سياق المقاربات العلاجية، بأن تخلّف الدولة عن سداد السندات الدولية في ربيع عام 2020، والبالغة حينها نحو 31 مليار دولار، ثم انهيار سعر صرف العملة الوطنية بنسبة قاربت 98 في المائة، الذي محا تقريباً ديون الدولة بالليرة، منحا الدولة فترة سماح طويلة نسبياً لعزل موجبات الديون عن الموازنة العامة، لكن ذلك يؤجل الاستحقاقات فقط ولا يشطبها، بأي حال، مع وجود شريحة واسعة من الدائنين الدوليين، مما يوجب ضم الملف إلى مشروع قانون الانتظام المالي.


الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)
TT

الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

ارتفعت صادرات السعودية من النفط الخام في أغسطس (آب) بنحو 7.9 في المائة مقارنة بشهر يوليو (تموز)، لتبلغ 4.451 مليون برميل يومياً، وهو أعلى مستوى منذ مارس (آذار)، وفقاً لبيانات مبادرة البيانات المشتركة للمنظمات (جودي) الصادرة الأربعاء.

وجاء ارتفاع الصادرات رغم تراجع إنتاج النفط السعودي إلى مستوى قياسي منخفض بلغ 6.24 مليون برميل يومياً، مقارنة بـ8.135 مليون برميل يومياً في يوليو.

وتنشر السعودية، أكبر مصدر للنفط في العالم، إلى جانب أعضاء آخرين في منظمة البلدان المصدرة للنفط (أوبك)، بيانات الصادرات الشهرية عبر موقع مبادرة «جودي».

وأظهرت البيانات انخفاض كميات النفط الخام التي عالجتها المصافي السعودية بمقدار 181 ألف برميل يومياً في أغسطس، إلى 2.297 مليون برميل يومياً، مقارنة بـ2.478 مليون برميل يومياً في الشهر السابق. في المقابل، ارتفع الحرق المباشر للخام بمقدار 43 ألف برميل يومياً، إلى 604.097 ألف برميل يومياً.

وتأتي هذه التطورات في وقت تشهد فيه شحنات النفط من الشرق الأوسط اضطرابات حادة منذ اندلاع الحرب الأميركية الإسرائيلية على إيران في نهاية فبراير (شباط)، وما أعقبها من إغلاق إيران مضيق هرمز أمام الصادرات.

وقال جيوفاني ستاونوفو، المحلل لدى «يو بي إس»، إن السعودية تمكنت، رغم التوترات الإقليمية، من مواصلة استعادة مستويات صادراتها من الخام بالاستفادة من محطات التصدير على ساحليها الشرقي والغربي. وأضاف أنه يتوقع استمرار التعافي خلال سبتمبر (أيلول) وأكتوبر (تشرين الأول).


بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)
TT

بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)

أبقى بنك إسرائيل أسعار الفائدة دون تغيير عند 3.25 في المائة، الأربعاء، بعد ثلاثة تخفيضات متتالية، مفضلاً التريث قبل أسبوع من الانتخابات العامة المقررة في 27 أكتوبر (تشرين الأول)، رغم بقاء التضخم ضمن النطاق المستهدف، وتوقعات بتسارع النمو الاقتصادي خلال العامين المقبلين.

وأبقى البنك المركزي سعر الفائدة الرئيسي عند مستواه الحالي، كما توقع جميع الاقتصاديين الـ15 الذين استطلعت «رويترز» آراءهم، في ظل استمرار حالة عدم اليقين الجيوسياسي، ولا سيما ما يتعلق بالتوترات مع إيران وانعكاساتها المحتملة على السياسة الإسرائيلية.

وارتفع معدل التضخم السنوي بشكل طفيف إلى 1.6 في المائة في سبتمبر (أيلول)، مقارنة بـ1.5 في المائة في أغسطس (آب)، ليظل ضمن النطاق المستهدف للبنك، والبالغ بين 1 و3 في المائة.

وكان بنك إسرائيل قد خفّض الفائدة في نوفمبر (تشرين الثاني) الماضي ويناير (كانون الثاني)، قبل تعليق التخفيضات بسبب الصراع مع إيران والمخاوف من ارتفاع التضخم نتيجة اضطرابات الإمدادات. ثم استأنف خفض الفائدة في مايو (أيار) ويوليو (تموز) وسبتمبر.

وفي بيان أعقب اجتماع السياسة النقدية، قال البنك إن حالة عدم اليقين لا تزال مرتفعة في ظل التوترات الجيوسياسية، مشيراً إلى أن علاوة المخاطر الإسرائيلية ظلت خلال الفترة التي شملتها المراجعة عند مستويات مماثلة لتلك التي سبقت 7 أكتوبر 2023، فيما تراجع سعر صرف الشيقل.

وأضاف أن المؤشرات الحالية للنشاط الاقتصادي تشير إلى استمرار النمو، بعد التعافي السريع في الربع الثاني من تداعيات عملية «زئير الأسد».

وتوقع قسم الأبحاث في البنك أن ينمو الناتج المحلي الإجمالي بنسبة 5.6 في المائة في عام 2026، وبنسبة 7.5 في المائة في عام 2027. وأوضح أن جانباً كبيراً من تعديل التوقعات يعكس المساهمة الكبيرة المنتظرة للإنتاج الذي تنفذه الشركات الإسرائيلية في الخارج.

وباستثناء الإنتاج في الخارج، الذي يعكس النشاط المحلي للاقتصاد الإسرائيلي بصورة أفضل، يتوقع البنك نمو الناتج المحلي الإجمالي بنسبة 3.4 في المائة في عام 2026 و5.1 في المائة في عام 2027.

وأشار البيان إلى أن سوق العمل لا يزال يعاني من شح، وأن القيود على عرض العمالة تظل كبيرة.

وأكدت اللجنة النقدية أن سياستها تركز على استقرار الأسعار ودعم النشاط الاقتصادي والحفاظ على استقرار الأسواق، موضحة أن مسار أسعار الفائدة سيتحدد وفقاً لتطورات التضخم والنشاط الاقتصادي، وحالة عدم اليقين الجيوسياسي، وأوضاع المالية العامة.