
الأسواق الناشئة تخرج من «وادي الدموع» مع تنامي تدفقات المستثمرين

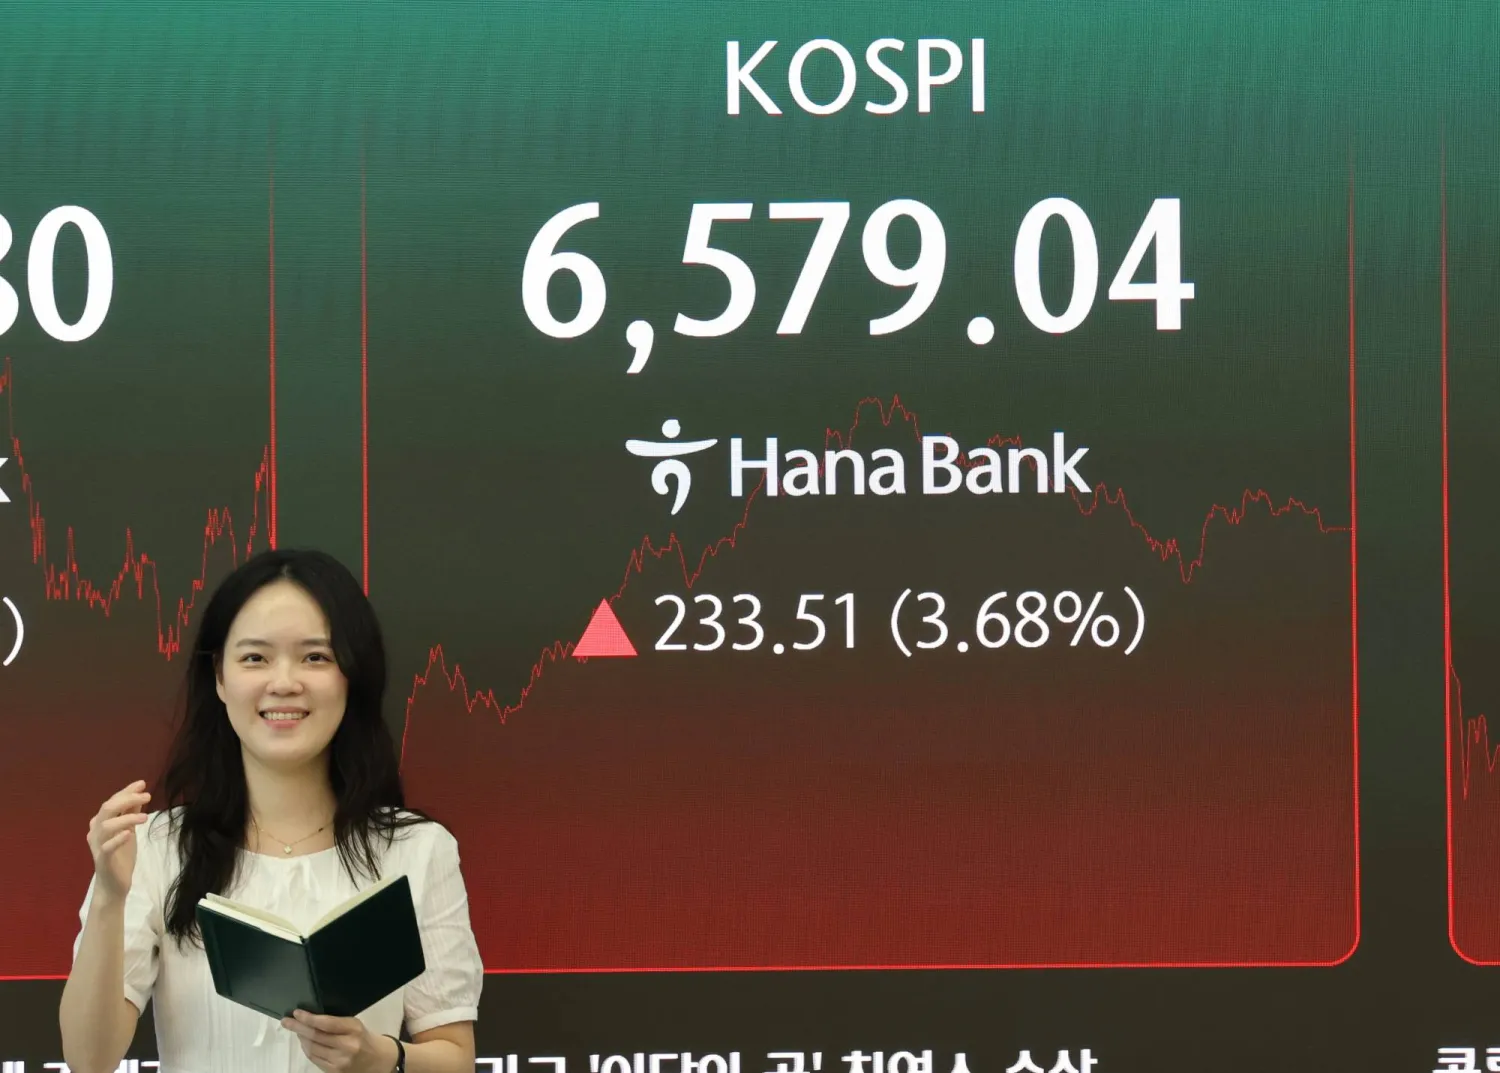
شاشة بيانات مالية في غرفة تداول بنك هانا في سيول (إ.ب.أ)
TT

الأسواق الناشئة تخرج من «وادي الدموع» مع تنامي تدفقات المستثمرين

شاشة بيانات مالية في غرفة تداول بنك هانا في سيول (إ.ب.أ)

لم تُفلح الحرب والرسوم الجمركية وتقلبات أسهم الذكاء الاصطناعي في إبطاء تدفق الأموال إلى الأسواق الناشئة، في وقت تعيد فيه الإصلاحات وتعميق أسواق رأس المال المحلية وتنويع الاستثمارات بعيداً عن الأصول الأميركية تشكيل هذه الفئة الاستثمارية.

وفشلت الصدمات العالمية التي كانت تتسبب في السابق بموجات بيع حادة في الاقتصادات النامية في عرقلة طلب المستثمرين هذا العام، إذ سجَّلت تدفقات الاستثمارات إلى ديون الأسواق الناشئة أعلى مستوياتها في أكثر من عقدين، بينما أصدرت الحكومات كميات قياسية من السندات.

وساعد تحسن السياسات الاقتصادية، وزيادة احتياطيات النقد الأجنبي، واتساع قاعدة المستثمرين المحليين على حماية الاقتصادات الناشئة من الصدمات.

وقال ديفيد هاونر، رئيس استراتيجية الدخل الثابت للأسواق الناشئة لدى «بنك أوف أميركا»، إن الفترة الممتدة تقريباً من 2015 إلى 2025 كانت بمثابة «وادي الدموع» للأسواق الناشئة، بسبب قوة الدولار، والاستثنائية الأميركية، وتعدد الأزمات وحالات التخلف عن السداد وجائحة «كوفيد - 19».

وأضاف أن تلك الظروف الصعبة مهدت الطريق للانتعاش الحالي، مشيراً إلى أن حجم التدفقات الخارجة كان كبيراً إلى درجة أن بضعة أشهر من التدفقات الداخلة لن تكون كافية لتعويضها، وأن الاستثمارات الحالية لا تزال تغطي جزءاً محدوداً فقط من النقص في الاستثمار الذي تراكم خلال العقد الماضي.
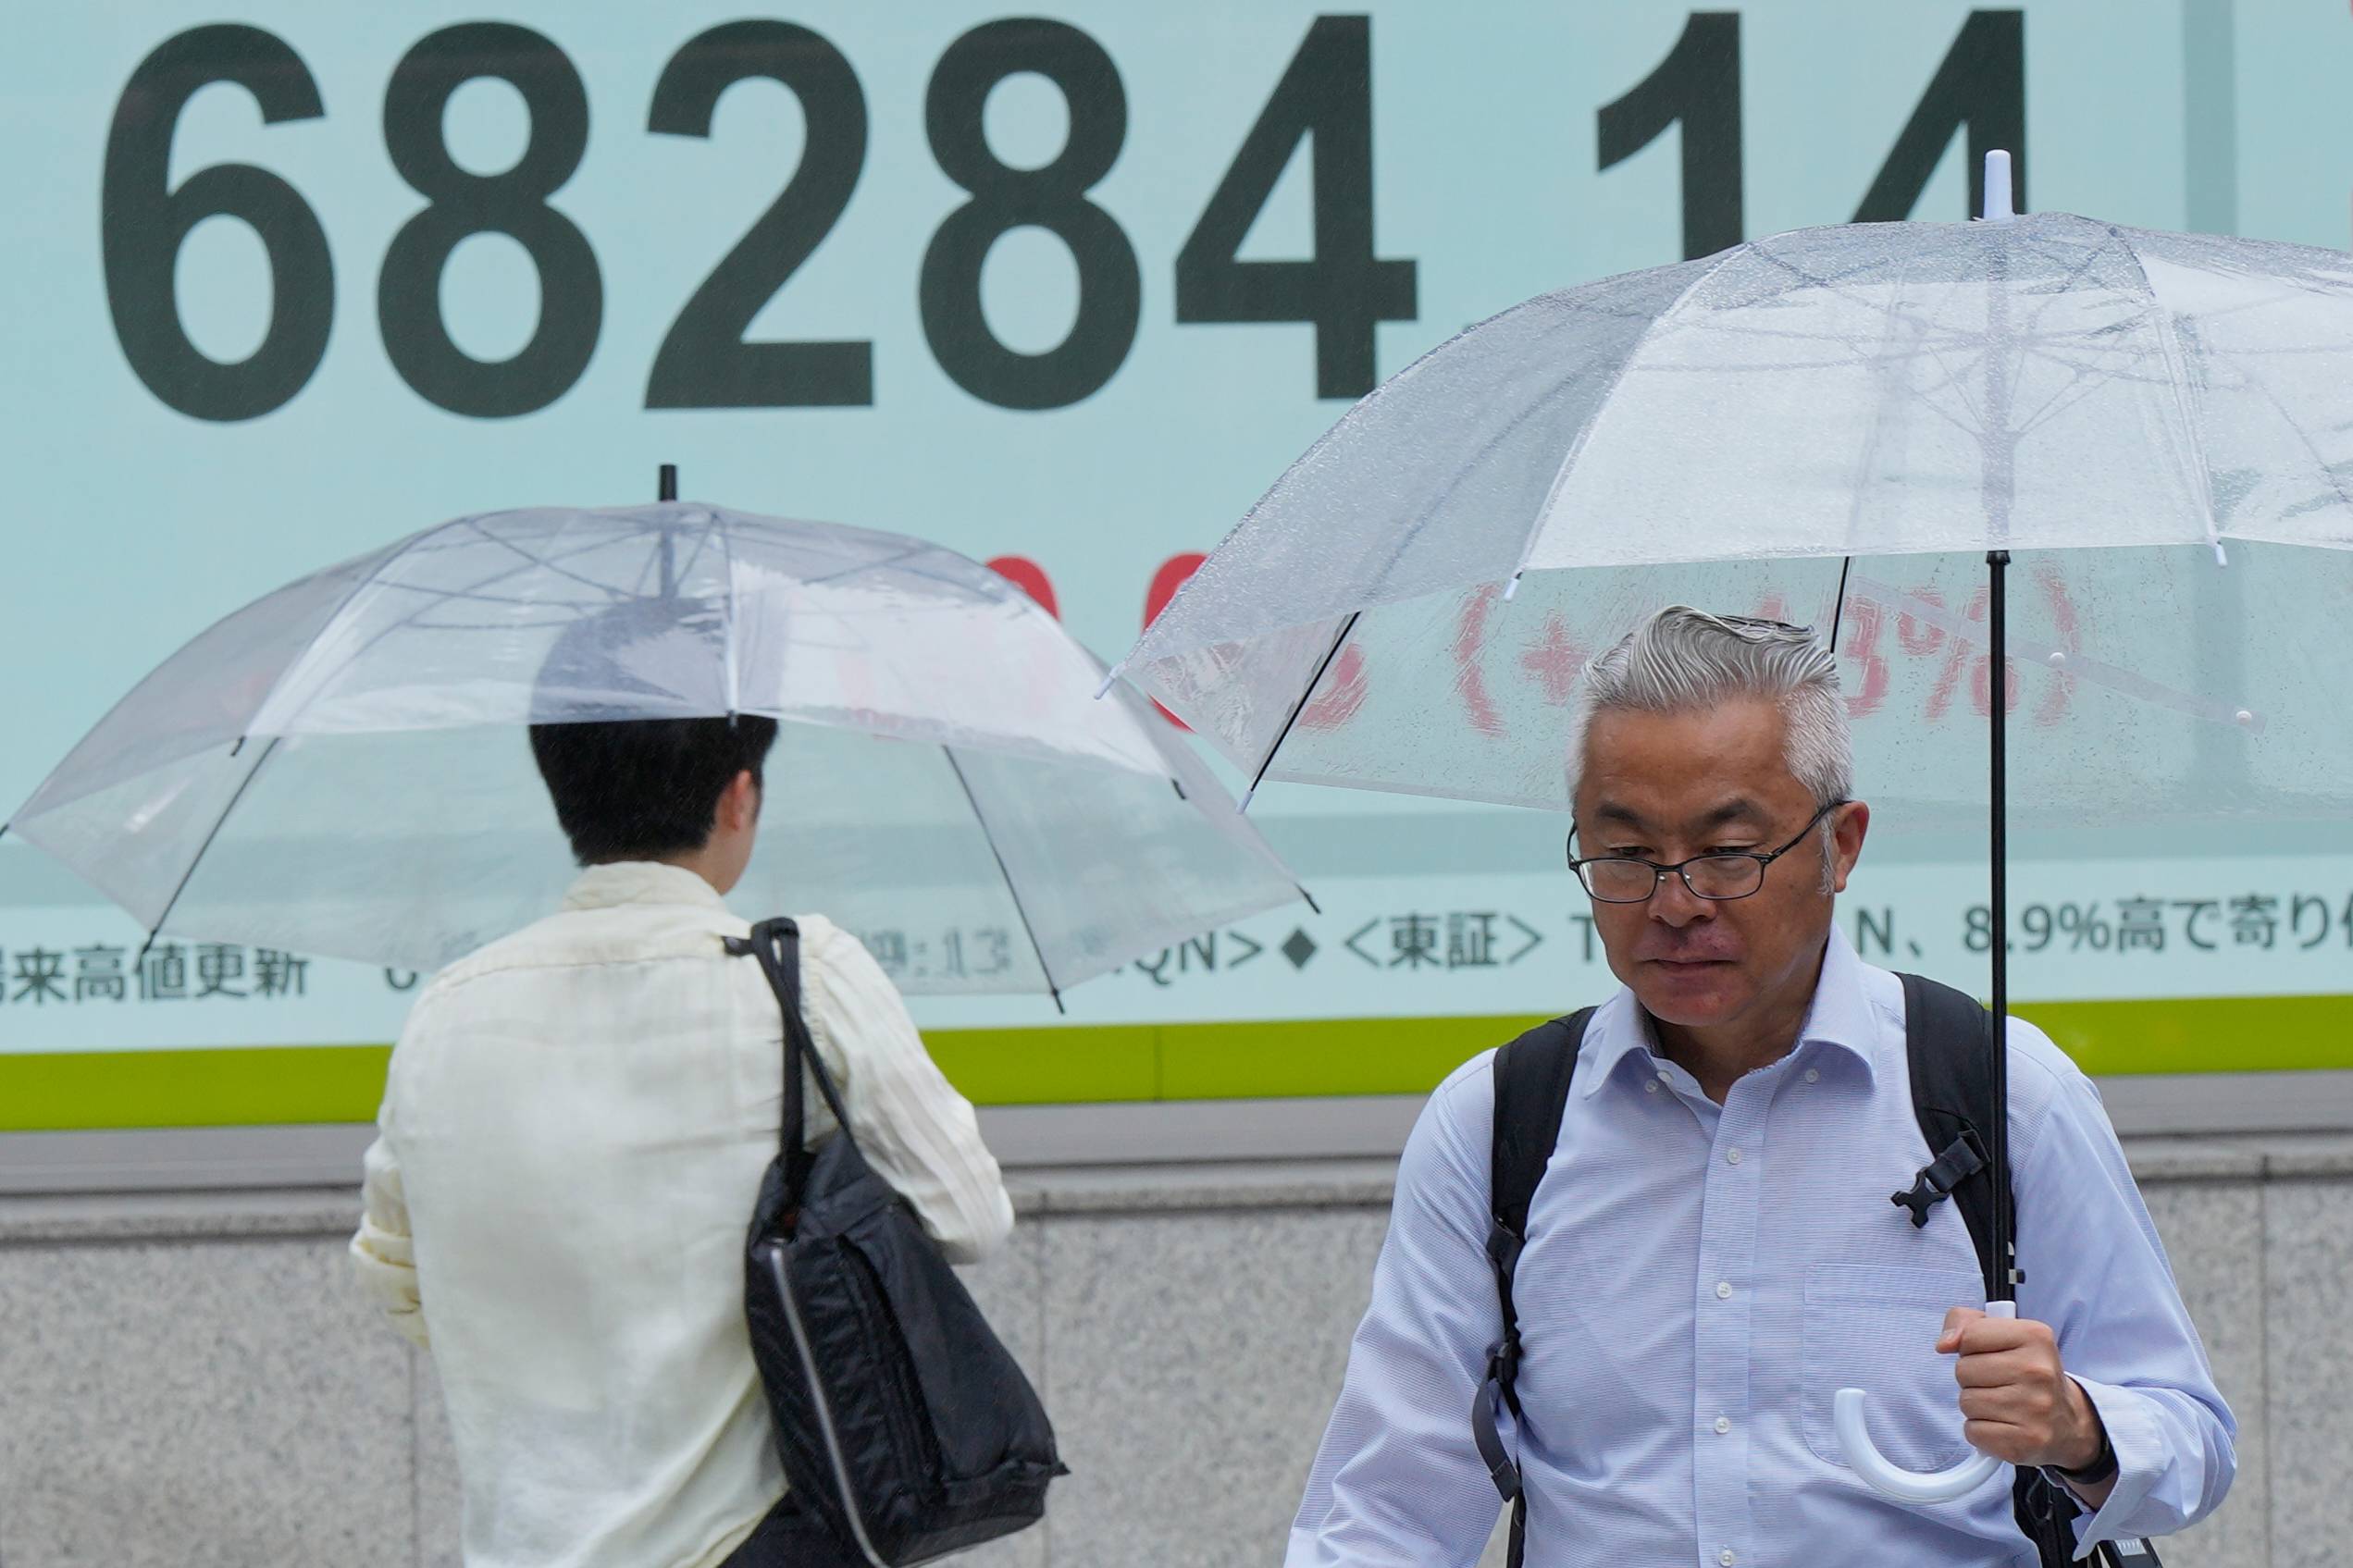
يسير الناس تحت المطر بالقرب من لوحة إلكترونية تعرض مؤشر «نيكي» الياباني في شركة أوراق مالية (أ.ب)

الحرب تضغط على التضخم

وأدت الحرب التي بدأت في فبراير (شباط) إلى إغلاق جزء كبير من حركة الملاحة عبر مضيق هرمز، ودفعت أسعار النفط والأسمدة عالمياً إلى الارتفاع، مما انعكس على أسعار الغذاء والتضخم على نطاق أوسع.

وفي الوقت نفسه، لا تزال المخاوف قائمة من احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة، بما قد يعزز الدولار على حساب عملات العديد من الأسواق الناشئة.

كما تقترب عوائد سندات الخزانة الأميركية، التي تشكل أساس تسعير تكاليف الاقتراض في الأسواق الناشئة، من أعلى مستوياتها في عدة سنوات.

لكن الاضطرابات لم تتمكن حتى الآن من إضعاف اهتمام المستثمرين.

وقال جيترو سيكينن، رئيس الدخل الثابت للأسواق الناشئة لدى «إل جي تي كابيتال بارتنرز»، إن المستثمرين يمكنهم رؤية تراجع الأساسيات الاقتصادية في الاقتصادات المتقدمة، مشيراً إلى ارتفاع نسب الدين إلى الناتج المحلي الإجمالي.

في المقابل، أمضت الأسواق الناشئة سنوات في تعزيز استقلالية البنوك المركزية وزيادة احتياطيات العملات الأجنبية. كما حصلت دول عدة، من بينها باكستان وغانا والإكوادور ونيجيريا والأرجنتين، على ترقيات في تصنيفاتها الائتمانية.

وقال سيكينن إن تنويع الاستثمارات بعيداً عن سندات الخزانة الأميركية يساهم في دفع الأداء القوي الأخير للأسواق الناشئة والحدودية على حد سواء.

تدفقات نقدية متزايدة

وتدعم تدفقات رؤوس الأموال الأجنبية هذه الرؤية. وأظهرت بيانات معهد التمويل الدولي أن المستثمرين الأجانب ضخوا 214.4 مليار دولار في ديون الأسواق الناشئة حتى نهاية يوليو (تموز)، مقارنة مع 177.7 مليار دولار خلال الفترة نفسها من العام الماضي.

كما باعت دول الأسواق الناشئة نحو 19 مليار دولار من السندات في يوليو، أي ضعف متوسط الإصدارات خلال الشهر نفسه في العقد الماضي، لترتفع قيمة الإصدارات منذ بداية العام إلى مستوى قياسي بلغ 187 مليار دولار.

ولا يزال مؤشر «كابيتال إيكونوميكس» المجمع لمخاطر العملات في الأسواق الناشئة قرب أدنى مستوياته في عدة سنوات، رغم الاضطرابات.

ويأتي ذلك رغم أن بعض المؤسسات، مثل «معهد بلاك روك للاستثمار»، أصبحت أكثر تحفظاً تجاه أسهم الأسواق الناشئة والديون المقومة بالعملات الأجنبية.

كما أدَّت دورات الصعود والهبوط القصيرة في أسهم الذكاء الاصطناعي إلى زيادة التقلبات في مؤشر أسهم الأسواق الناشئة، الذي تهيمن عليه حالياً أسهم شركات التكنولوجيا في كوريا الجنوبية وتايوان.

وأظهرت بيانات معهد التمويل الدولي أيضاً خروج 86 مليار دولار من أسهم الأسواق الناشئة حتى يوليو، أي نحو عشرة أمثال التدفقات الخارجة المسجَّلة في الفترة نفسها من 2025.

ويحذر المستثمرون من أن الأسواق الناشئة والحدودية أكثر تعرضاً لتضخم أسعار الغذاء وتأثيرات ظاهرة النينيو.

وقال سيكينن إن المستثمرين يتعاملون مع هذه الأسواق بانتقائية شديدة ولا يتبعون المؤشرات القياسية، مشيراً إلى مخاوف تتعلق بالديون في بعض الدول وانخفاض العوائد في دول أخرى.
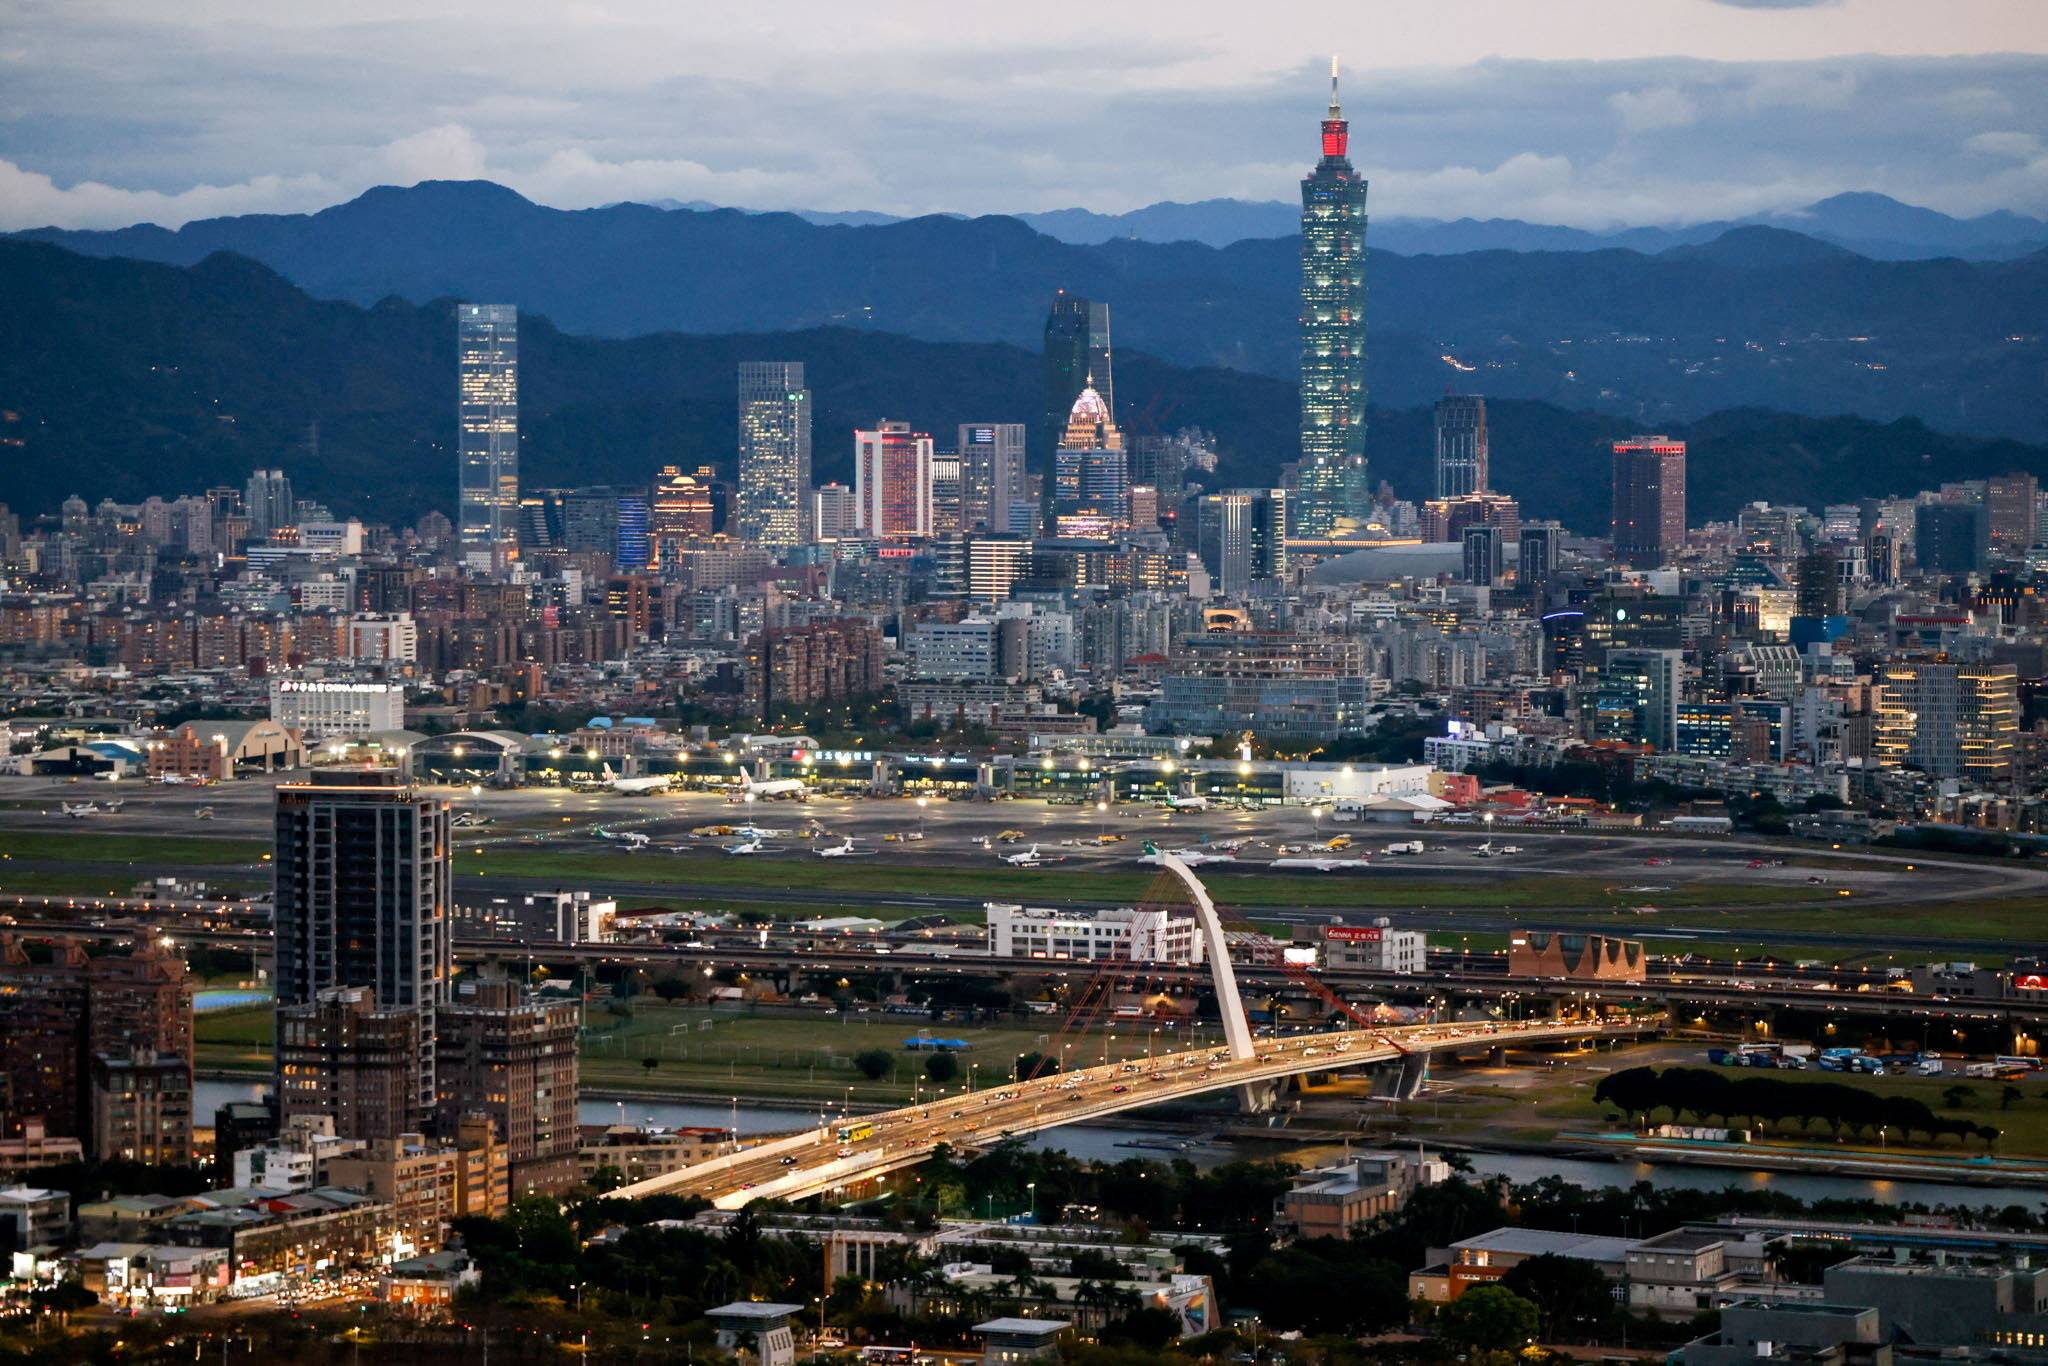
منظر عام لأفق مدينة تايبيه التي تدرج أسهمها مالياً ضمن مؤشرات الأسهم للأسواق الناشئة العالمية (رويترز)

بناء أسواق رأس المال المحلية

تعلمت الأسواق الناشئة دروساً صعبة خلال جائحة «كوفيد-19»، عندما ساهم هروب المستثمرين في حالات تخلف عن سداد الديون، من سريلانكا إلى غانا.

لكن الاضطرابات سرعت الجهود الرامية إلى بناء قواعد أعمق لرأس المال المحلي، مما قلَّل الاعتماد على المستثمرين الأجانب سريعي التخارج.

وباتت الاقتصادات الناشئة، ولا سيما الكبرى منها مثل جنوب أفريقيا والبرازيل، تعتمد إلى حد كبير على أسواق الدين المحلية لتمويل احتياجاتها.

وبلغ إجمالي السندات السيادية القائمة المقوَّمة بالعملات المحلية نحو 13 تريليون دولار بنهاية 2024، مقارنة بنحو 1.4 تريليون دولار من الديون السيادية الدولية المقوَّمة بالعملات الأجنبية، وفق أبحاث من «جيه بي مورغان» و«يو بي إس».

وقال هاونر إن عملات أسواق مثل البرازيل وكولومبيا ومصر ونيجيريا تتمتع بمراكز قوية بشكل خاص.

وأضافت ماغدالينا بولان، رئيسة أبحاث الاقتصاد الكلي للأسواق الناشئة لدى «بي جي آي إم»، أن المستثمرين المحليين يساعدون في حماية الاقتصادات النامية من المخاطر العالمية.

وقالت إن طريقة انتقال الصدمات إلى الأسواق المالية الناشئة تغيرت في الوقت الحالي، إذ يؤدي كبار المستثمرين المحليين دوراً في تحقيق الاستقرار، مما يعني أن الأسواق لا تتعرض لموجات بيع سريعة، كما أن أزمات السيولة أصبحت محدودة جداً في معظم الدول.

التضخم أكبر تهديد

وقالت بولان وهاونر إن مخاطر التضخم الناجمة عن ظاهرة «النينيو» وارتفاع تكاليف الأسمدة تمثل من أكبر التهديدات أمام استمرار تدفقات الاستثمار إلى الأسواق الناشئة.

ومع ذلك، يرى المستثمرون أن المجال لا يزال متاحاً لمزيد من المكاسب.

وقال لامين بوغيروا، مدير صندوق لدى «كارميغناك»، إنهم يتوقعون استمرار تفوق أداء ديون الأسواق الناشئة المقومة بالعملات المحلية حتى نهاية العام.

وأضاف أن المستثمرين بدأوا يدركون أنهم قد يكونون مفرطي الانكشاف على الأصول الأميركية، ولذلك يعيدون تخصيص جزء من استثماراتهم للأسواق الناشئة، مشيراً إلى أن حالة عدم اليقين الجيوسياسي تجعل التنويع عبر أكبر عدد ممكن من الأسواق والدول أكثر أهمية.

مقالات ذات صلة

الأسواق الآسيوية تتراجع رغم نتائج قوية لشركات التكنولوجيا

الاقتصاد شخص يسير أمام لوحة إلكترونية تعرض مؤشر «نيكي» الياباني في شركة أوراق مالية في طوكيو (أ.ب)

الأسواق الآسيوية تتراجع رغم نتائج قوية لشركات التكنولوجيا

واجهت الأسهم الآسيوية صعوبة في الحفاظ على مكاسبها خلال التعاملات المبكرة يوم الخميس، رغم التوقعات الإيجابية لنتائج شركات التكنولوجيا.

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد مبنى هيئة السوق المالية السعودية في الرياض (الشرق الأوسط)

هيئة السوق المالية السعودية تقترح إفصاحات أوسع في التقارير السنوية

طرحت هيئة السوق المالية السعودية مشروعاً لتطوير الإفصاح السنوي للشركات المدرجة، عبر تحليل أعمق للأداء المالي والتشغيلي، مع تطبيق تدريجي للمتطلبات الجديدة.

«الشرق الأوسط» (الرياض)
الاقتصاد أوراق نقدية من الوون الكوري الجنوبي واليوان الصيني والين الياباني على أوراق نقدية من فئة 100 دولار أميركي (رويترز)

اليوان الصيني يسجل أعلى مستوى منذ 2022 بدعم من الصادرات وضعف الدولار

سجل اليوان الصيني أعلى مستوى له في أكثر من أربع سنوات خلال تعاملات الأربعاء، مدعوماً بمتانة الصادرات الصينية وتراجع الدولار الأميركي.

«الشرق الأوسط» (بكين)
الاقتصاد أوراق نقدية من فئة الدولار الأميركي (رويترز)

تراجع النفط وعوائد السندات يضغط على الدولار مع صعود الأسهم

ظلّ الدولار الأميركي تحت الضغط في تعاملات الأربعاء، بعدما هبط في الجلسة السابقة إلى أدنى مستوى له في ثلاثة أسابيع.

«الشرق الأوسط» (سيدني)
الاقتصاد مجوهرات ذهبية معروضة في متجر بورصة الذهب الكورية في سيول (أ.ف.ب)

الذهب يتراجع للجلسة الرابعة مع صعود النفط ومخاوف التضخم

تراجعت أسعار الذهب للجلسة الرابعة على التوالي، الأربعاء، مع تأجيج ارتفاع أسعار النفط المخاوف بشأن التضخم.

«الشرق الأوسط» (لندن)

واردات الهند النفطية من الشرق الأوسط تعود إلى مستويات ما قبل الحرب

مصلون هنود يقومون بغمر تمثال للإلهة دورغا في نهر الغانج في كولكاتا (إ.ب.أ)
TT

واردات الهند النفطية من الشرق الأوسط تعود إلى مستويات ما قبل الحرب

مصلون هنود يقومون بغمر تمثال للإلهة دورغا في نهر الغانج في كولكاتا (إ.ب.أ)

ارتفعت واردات الهند من النفط الخام من الشرق الأوسط في سبتمبر (أيلول) إلى مستويات ما قبل الحرب، في حين خفضت المصافي الهندية مشترياتها من النفط الروسي وسط منافسة قوية مع الصين، وفقاً لبيانات تتبع السفن.

وزادت المصافي مشترياتها من الشحنات الفورية مع تكثيف المنتجين والتجار في الشرق الأوسط شحناتهم عبر مضيق هرمز، ما خفف قيود الإمدادات الناجمة عن الحرب مع إيران.

وكانت الهند، ثالث أكبر مستورد للنفط في العالم، قد رفعت في بداية الحرب مشترياتها من الخام الروسي لتعويض انخفاض الإمدادات من الشرق الأوسط.

وأظهرت البيانات ارتفاع واردات الهند من النفط الخام من الشرق الأوسط في سبتمبر إلى نحو 2.8 مليون برميل يومياً، وهو أعلى مستوى منذ فبراير (شباط)، مقارنة بمستوى أقل في أغسطس (آب) . وارتفعت حصة نفط الخليج من إجمالي واردات الهند إلى نحو 54 في المائة.

في المقابل، انخفضت واردات الهند من النفط الروسي بنحو 14 في المائة على أساس شهري، إلى نحو 1.8 مليون برميل يومياً في سبتمبر. وتراجعت حصة روسيا من مشتريات الهند النفطية إلى 33.5 في المائة، مقابل 46.6 في المائة في أغسطس.

توقعات باستمرار تراجع مشتريات النفط الروسي

قال مصدر في قطاع التكرير الهندي إن مشتريات المصافي من النفط الروسي يُرجح أن تظل محدودة خلال الأشهر المقبلة، بعدما أصبحت التكلفة النهائية للنفط الروسي عند وصوله إلى الهند مماثلة لتكلفة بعض أنواع الخام من الشرق الأوسط، ولا سيما النفط العراقي.

وأضاف المصدر أن العلاوات السعرية للنفط الروسي مقارنة بخام برنت تقلصت إلى ما بين دولار ودولارين للبرميل، بعدما تجاوزت 10 دولارات في الأشهر الأخيرة، مع زيادة إمدادات الشرق الأوسط في الأسواق.

وأوضح أن المصافي ستفضل تعظيم مشترياتها من النفط الخام المخفض السعر من الشرق الأوسط، نظراً إلى قصر زمن الرحلات البحرية، فضلاً عن خفض بعض المنتجين أسعار البيع لتعويض الارتفاع الكبير في تكاليف الشحن.

وقال المصدر: «سنشتري من أي جهة تقدم لنا أسعاراً أفضل».

وأظهرت البيانات ارتفاع إجمالي واردات الهند من النفط في سبتمبر بنحو 20 في المائة على أساس شهري، إلى نحو 5.33 مليون برميل يومياً.

وظلت روسيا أكبر مورد للنفط إلى الهند، تليها الإمارات العربية المتحدة والعراق.

كما ارتفعت واردات الهند من النفط العراقي في سبتمبر إلى نحو 830 ألف برميل يومياً، مقارنة بنحو 171 ألف برميل يومياً في أغسطس.


«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالث

مبنى البنك السعودي للاستثمار (الشركة)
TT

«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالث

مبنى البنك السعودي للاستثمار (الشركة)

تراجع صافي أرباح البنك السعودي للاستثمار بنسبة 2.2 في المائة خلال الربع الثالث من عام 2026، إلى 506.9 مليون ريال (135.17 مليون دولار)، مقارنة بـ518.4 مليون ريال (138.24 مليون دولار) في الفترة ذاتها من العام الماضي.

وأرجع البنك، في بيان نشر على السوق المالية السعودية «تداول» الخميس، تراجع صافي الأرباح يعود إلى ارتفاع إجمالي مصاريف العمليات بنسبة 2.2 في المائة، نتيجة زيادة المصاريف العمومية والإدارية الأخرى ورواتب الموظفين ومصاريفهم، رغم انخفاض مصاريف الاستهلاك والإطفاء، إلى جانب تراجع مخصصات خسائر الائتمان والخسائر الأخرى.

وعلى أساس ربعي، انخفض صافي الأرباح بنسبة 4.56 في المائة، مقارنة بـ531.1 مليون ريال (141.63 مليون دولار) في الربع الثاني من العام الحالي.

في المقابل، ارتفع إجمالي دخل العمليات بنسبة 0.3 في المائة، مدعوماً بزيادة صافي دخل العمولات الخاصة والرسوم من الخدمات البنكية ومكاسب استبعاد سندات الدين المقاسة بالقيمة العادلة من خلال الدخل الشامل الآخر، وهو ما قابله جزئياً انخفاض رسوم تحويل العملات الأجنبية والخسائر غير المحققة في القيمة العادلة من خلال قائمة الدخل.

وانخفض صافي مخصص خسائر الائتمان المتوقعة والخسائر الأخرى بنسبة 10.9 في المائة إلى 53.9 مليون ريال (14.37 مليون دولار)، نتيجة تراجع صافي مخصصات القروض والسلف، مدعوماً بتحسن الجودة الائتمانية للمحفظة.


عوائد السندات الأميركية تتراجع مع عودة المستثمرين إلى الملاذات الآمنة

متداولون يعملون في بورصة نيويورك (أ.ف.ب)
TT

عوائد السندات الأميركية تتراجع مع عودة المستثمرين إلى الملاذات الآمنة

متداولون يعملون في بورصة نيويورك (أ.ف.ب)

تراجعت عوائد سندات الخزانة الأميركية، الخميس، مع تصاعد المخاوف في أسواق الأسهم، ما دفع المستثمرين إلى زيادة الإقبال على السندات الحكومية الأميركية بحثاً عن الأمان.

وانخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات، وهو العائد القياسي، بمقدار 6 نقاط أساس إلى 5.08 في المائة، مبتعداً عن أعلى مستوى له في 24 عاماً، عند 5.365 في المائة، والذي سجَّله في وقت سابق من الشهر الحالي. كما تراجع عائد السندات الأميركية لأجل عامين بمقدار 5 نقاط أساس إلى 4.78 في المائة، وفق «رويترز».

وجاء هذا الإقبال على سندات الخزانة في ظلِّ تنامي المخاوف بشأن أسهم التكنولوجيا، ما دفع المتعاملين إلى البحث عن ملاذات أكثر أماناً في الأسواق، رغم ازدياد الشكوك في الآونة الأخيرة بشأن قدرة السندات الحكومية على الاحتفاظ بمكانتها التقليدية ملاذاً آمناً، في ضوء ارتفاع مستويات الدين لدى الاقتصادات الكبرى، بما فيها الولايات المتحدة.

وفي مؤشر على التحولات التي تشهدها أسواق السندات الرئيسية، تجاوز عائد السندات الفرنسية لأجل 10 سنوات نظيره الأميركي للمرة الأولى منذ عام 2013.

وفي أسواق الأسهم، تراجعت العقود الآجلة لمؤشر «ناسداك 100» بنسبة 1.75 في المائة، تحت ضغط انخفاض سهم «تسلا»، بعدما أعلنت الشركة نتائج أعمال الرُّبع الثالث عقب إغلاق التداولات، الخميس. كما سجَّلت الأسهم الأوروبية تراجعاً.

وفي أسواق العملات، ارتفع الين الياباني والفرنك السويسري، وكلاهما من العملات التي يُقبل عليها المستثمرون في أوقات الاضطرابات، مع تنامي التَّوجُّه نحو الأصول التي يُنظَر إليها بوصفها ملاذات آمنة.